مقيم شركات معتمد: 7 خطوات لحل خلاف الشريك المتخارج والمشتري على قيمة الحصة
عندما يقرر احد الشركاء التخارج من الشركة، يبدأ في كثير من الحالات خلاف يبدو بسيطا في ظاهره ولكنه معقد من الناحية المالية:
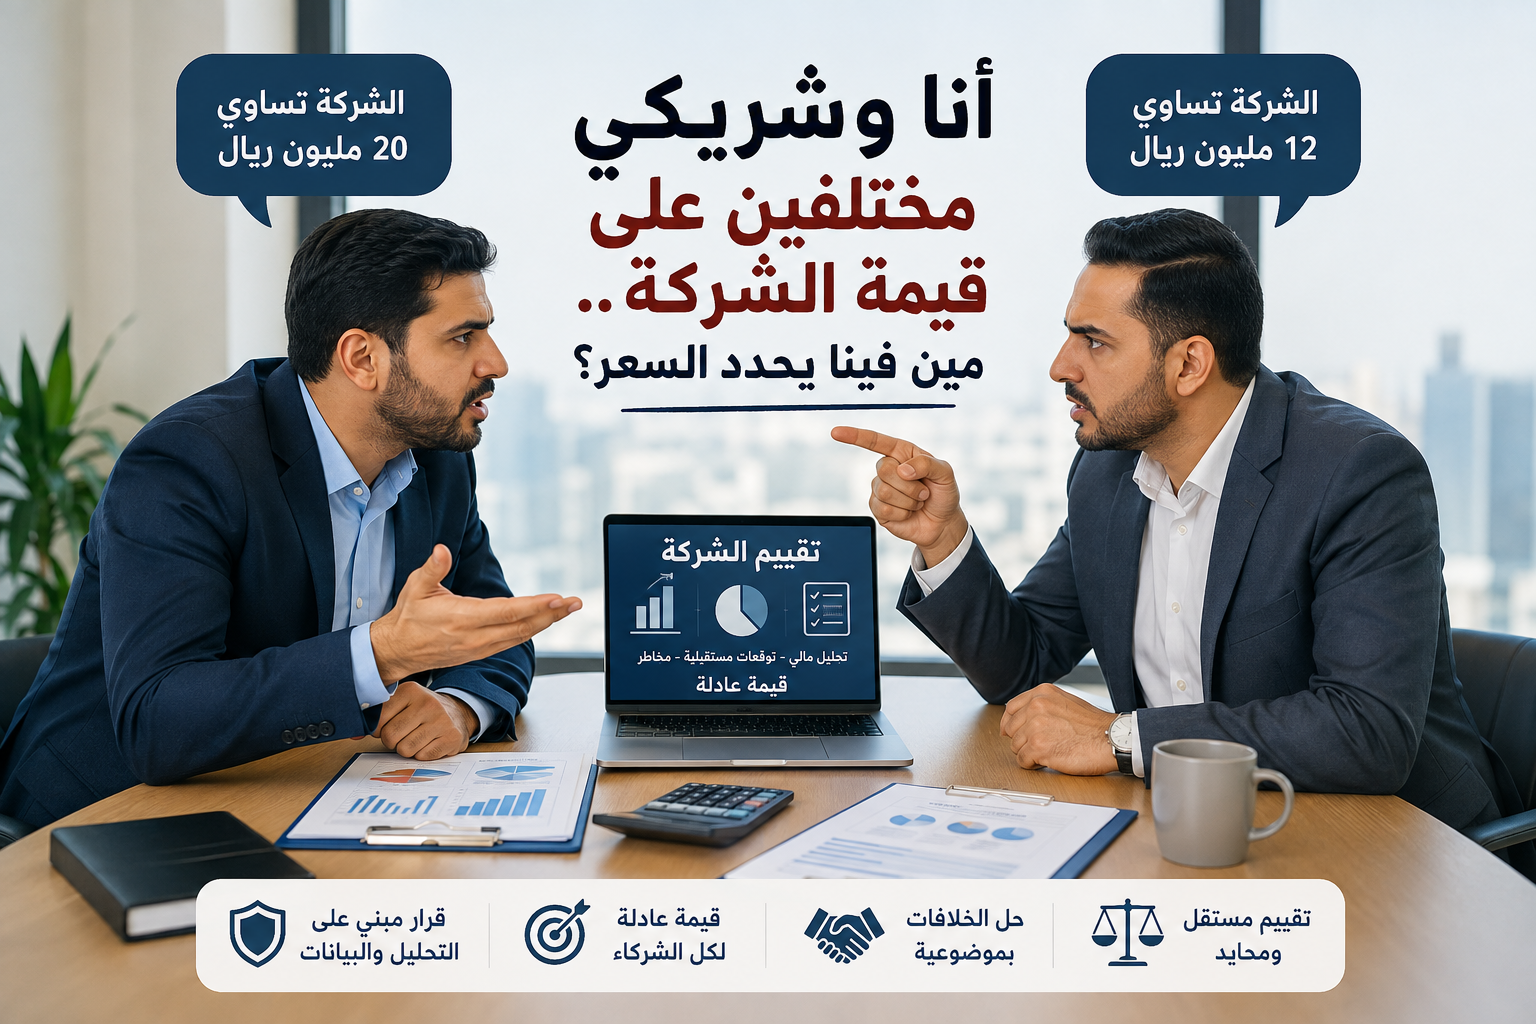
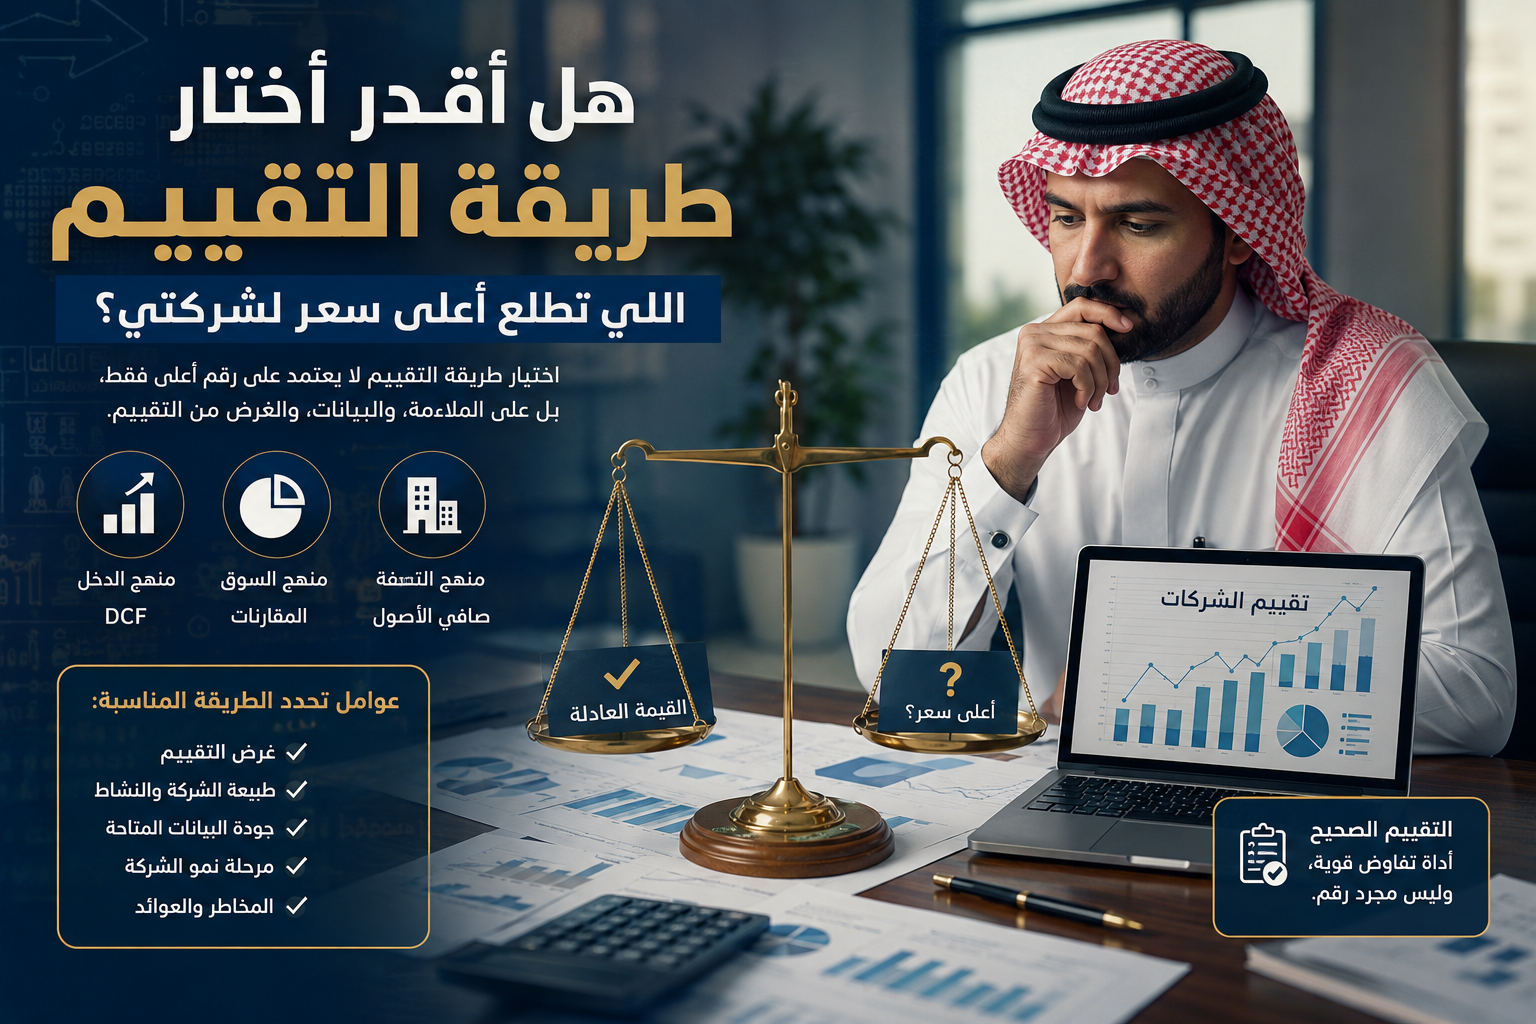
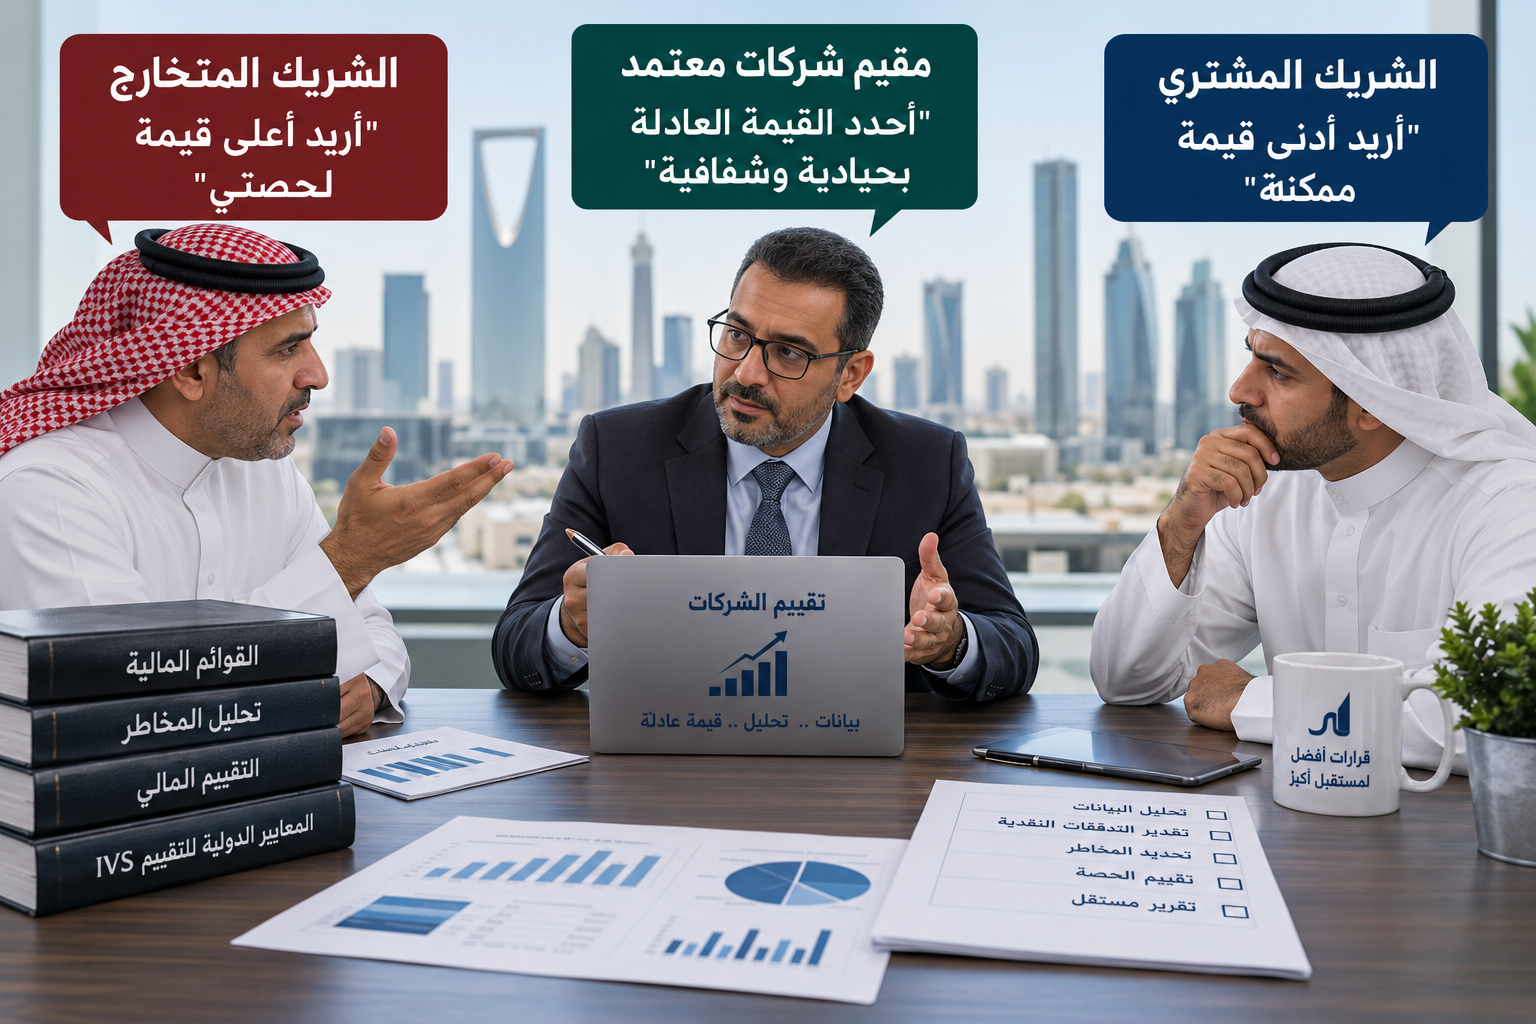
الشريك المتخارج يريد اعلى قيمة ممكنة لحصته، بينما الشريك الذي سيشتري الحصة يريد ادنى قيمة ممكنة.
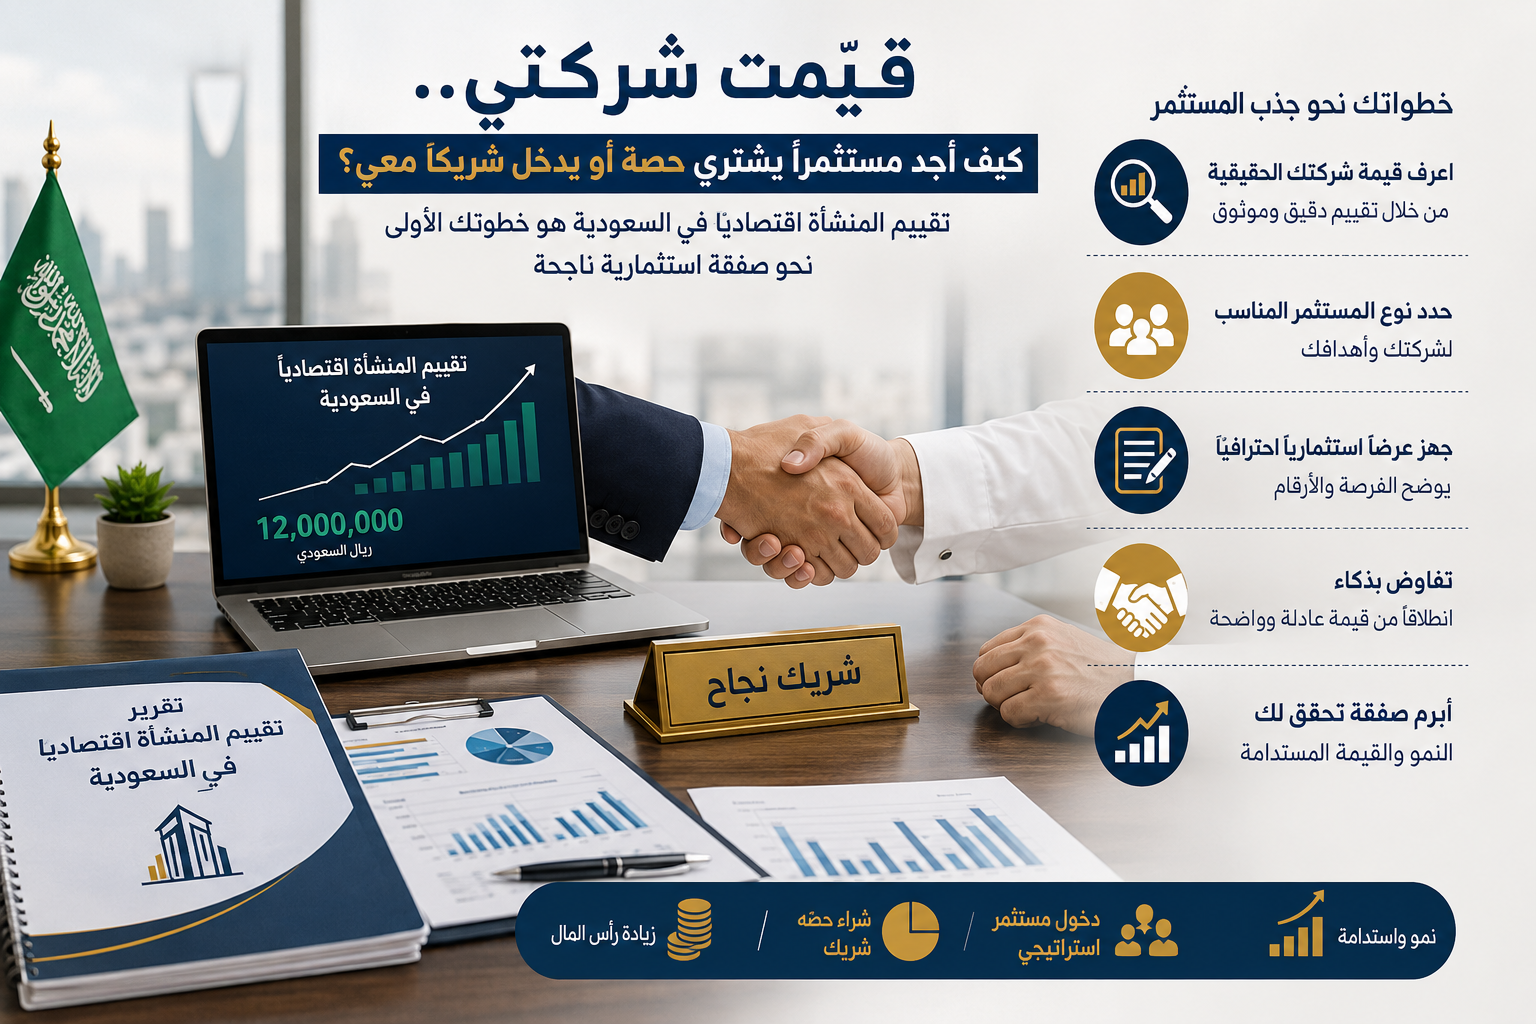
وهنا لا يكون الحل في ترك كل طرف يحدد السعر الذي يناسبه، بل في الاستعانة بـ مقيم شركات معتمد يقوم بتحديد قيمة الشركة والحصة محل الصفقة على اسس مالية واقتصادية واضحة يمكن مناقشتها والدفاع عنها.
المشكلة الاساسية ان الطرفين ينظران الى الشركة من زاويتين مختلفتين. البائع يتذكر السنوات التي ساهم فيها في بناء النشاط والعملاء والسمعة التجارية، بينما المشتري يركز على المخاطر والالتزامات والديون والتدفقات النقدية التي سيتحملها مستقبلا. لذلك تأتي اهمية مقيم شركات معتمد باعتباره طرفا فنيا يقوم بتحويل هذا الخلاف من تفاوض قائم على الانطباعات الى نقاش قائم على الارقام والافتراضات والبيانات.
وفي الأفق العربي لتقييم الشركات يتم التعامل مع تقييم حصص الشركاء باعتباره عملية مالية متكاملة، وليس مجرد تطبيق مضاعف على الارباح. فالهدف هو الوصول الى قيمة تعكس الوضع الاقتصادي للشركة في تاريخ التقييم، ثم تحديد قيمة الحصة محل التخارج وفقا لطبيعتها والحقوق المرتبطة بها.
لماذا يختلف الشريكان اصلا على قيمة الشركة؟
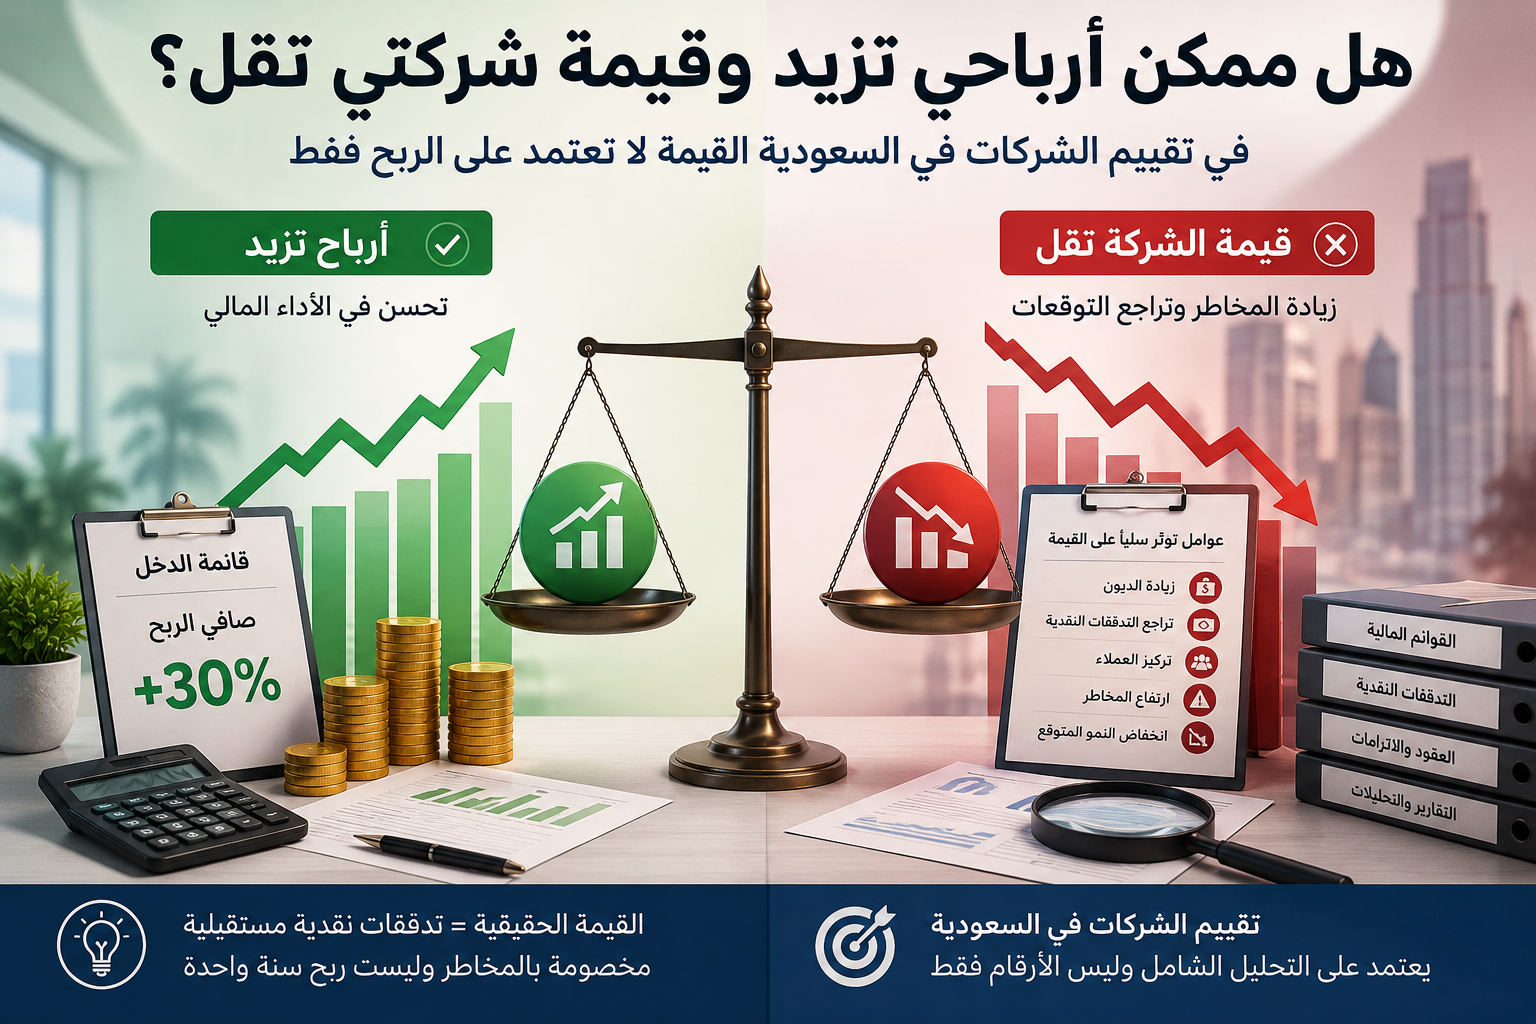
الاختلاف طبيعي؛ لان قيمة الشركة ليست بالضرورة رقما مكتوبا في القوائم المالية. فقد تكون حقوق الملكية الدفترية 5 ملايين ريال، بينما تشير القدرة المستقبلية للشركة على توليد التدفقات النقدية الى قيمة اقتصادية اعلى من ذلك. والعكس صحيح؛ فقد تكون الاصول الدفترية مرتفعة ولكن النشاط يحقق خسائر او يواجه تراجعا في المبيعات.
لذلك يبدأ مقيم شركات معتمد بفهم طبيعة النشاط قبل الحديث عن السعر. ويتم تحليل الايرادات، هوامش الربح، التدفقات النقدية، المديونية، الاصول، الالتزامات، العملاء، النمو المتوقع، المخاطر، والمركز التنافسي للشركة. ويمكن الاطلاع كذلك على خدمة
تقييم الشركات والمشاريع الناشئة في السعودية
لفهم نطاق عملية تقييم المنشأة بصورة اوسع.
مثال: البائع يقول حصتي بـ 4 ملايين والمشتري يقول بمليونين
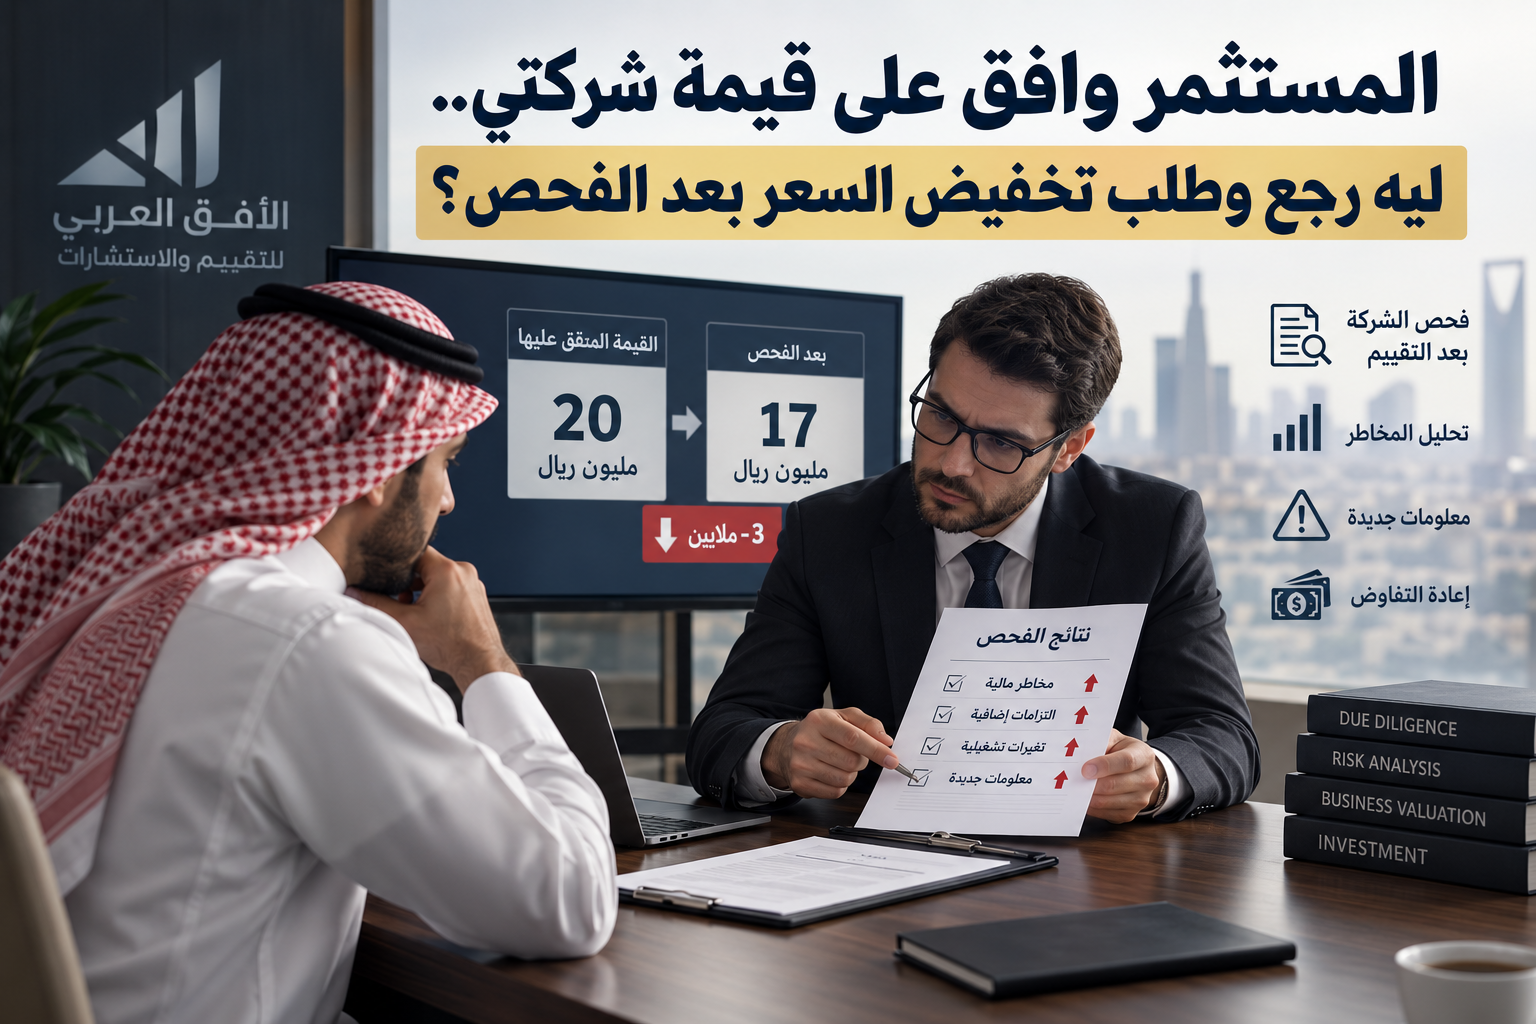
لنفترض ان شريكين يمتلك كل منهما 50% من شركة، وقرر احدهما التخارج. يرى الشريك المتخارج ان شركتهما تستحق 8 ملايين ريال، وبالتالي يطلب 4 ملايين ريال مقابل حصته. في المقابل يرى الشريك المشتري ان الشركة لا تزيد قيمتها عن 4 ملايين ريال، وبالتالي يعرض مليوني ريال فقط.
الفارق هنا مليونا ريال في سعر الحصة. ولو ترك الامر للتفاوض وحده فقد يتحول الخلاف المالي الى نزاع بين الشركاء. اما عند تكليف مقيم شركات معتمد فلا يكون السؤال: من منهما على حق؟ بل يصبح السؤال: ما القيمة التي تدعمها البيانات والظروف الاقتصادية للشركة في تاريخ التقييم؟
وهذا الفارق مهم للغاية؛ لان مهمة مقيم الشركات ليست التوفيق الحسابي بين الرقمين. فلا يصح مثلا القول ان البائع يريد 4 ملايين والمشتري يعرض مليونين، اذن السعر العادل 3 ملايين. قد تكون القيمة 2.4 مليون او 3.7 مليون او حتى اعلى من طلب البائع، بحسب نتائج التحليل.
الخطوة الاولى: تحديد ما الذي يتم تقييمه بالفعل
قبل ان يبدأ مقيم شركات معتمد في الحسابات يجب تحديد محل التقييم بدقة. هل المطلوب تقييم شركة بالكامل ثم استخراج نسبة الشريك؟ ام تقييم حصة معينة مباشرة؟ وهل الحصة تمنح سيطرة على القرارات؟ وهل توجد اتفاقية شركاء تتضمن حقوقا خاصة؟ وهل توجد قيود على نقل الحصص؟
هذه التفاصيل قد تؤثر في النتيجة. لذلك لا يكفي ان يقول العميل “اريد تقييم شركتي”. يجب تحديد الغرض من تقييم المنشأة وتاريخ التقييم ونسبة الملكية والحقوق المرتبطة بالحصة والافتراضات الاساسية المستخدمة في المهمة.
وهذا يتوافق مع الاطار العام للمعايير الدولية للتقييم الصادرة عن
International Valuation Standards Council
والتي تتناول نطاق العمل واساس القيمة ومناهج التقييم والبيانات والمدخلات والنماذج والتوثيق والتقرير، بالاضافة الى IVS 200 المتعلق بتقييم الشركات والحصص.
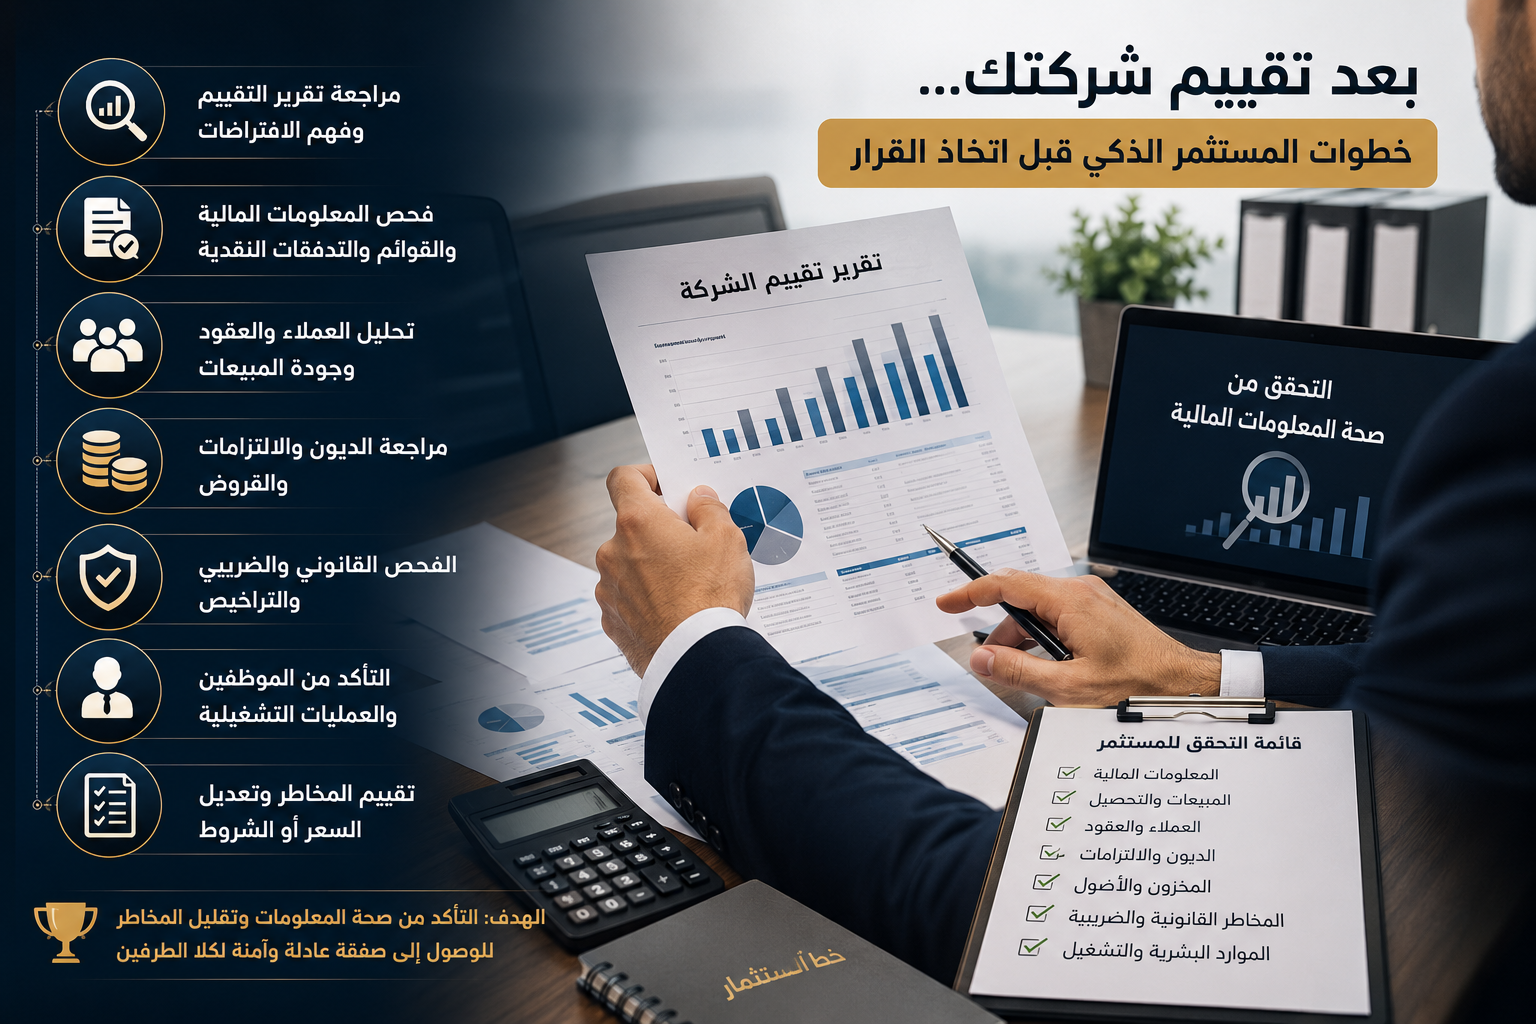
الخطوة الثانية: فحص القوائم المالية بدلا من الاعتماد على كلام الشركاء
احد اهم اسباب الخلاف ان كل شريك يختار الارقام التي تخدم وجهة نظره. قد يقول البائع: “حققنا 3 ملايين ريال ارباحا العام الماضي”، بينما يرد المشتري: “لكن الارباح ستنخفض بعد خروجك”. هنا يحتاج مقيم شركات معتمد الى تحليل البيانات الفعلية وليس مجرد الاستماع الى حجج الطرفين.
عادة تشمل عملية تقييم الشركات مراجعة عدة سنوات من القوائم المالية، وتحليل قائمة الدخل والمركز المالي والتدفقات النقدية، وفهم البنود غير المتكررة، ورواتب او مصروفات الاطراف ذات العلاقة، والديون، ورأس المال العامل، والاستثمارات والاصول غير التشغيلية.
كما يجب التمييز بين الربح المحاسبي والقدرة الحقيقية للشركة على توليد النقد. فقد تحقق الشركة ارباحا محاسبية جيدة ولكنها تعاني من تحصيل ضعيف او احتياج مرتفع لرأس المال العامل. ولهذا لا يعتمد مقيم شركات معتمد على رقم واحد في القوائم المالية.
الخطوة الثالثة: تطبيع الارباح قبل تقييم الشركة
من الاخطاء الشائعة في الخلاف بين الشركاء استخدام صافي الربح كما هو دون تحليل. قد تتضمن السنة مصروفا استثنائيا لن يتكرر، او ربحا من بيع اصل، او مصروفات شخصية حملت على الشركة، او رواتب شركاء تختلف عن المستوى السوقي.
لذلك يقوم مقيم شركات معتمد بفحص الارباح التاريخية وتحديد البنود التي تحتاج الى تسويات عند الضرورة. والهدف ليس تضخيم الربح لصالح الشريك المتخارج ولا تخفيضه لصالح المشتري، وانما الوصول الى مستوى مالي اكثر تعبيرا عن التشغيل الاقتصادي للشركة.
وهذه النقطة تحديدا تجعل الاستعانة بـ شركة تقييم او متخصص في تقييم الاعمال مختلفة عن استخدام معادلة سريعة من نوع “الربح × 5”. فاختيار الارباح الصحيحة التي ستدخل في النموذج قد يكون اكثر اهمية من المضاعف نفسه.
الخطوة الرابعة: اختيار منهج التقييم المناسب
لا توجد طريقة واحدة تصلح لكل الشركات. ولذلك يحدد مقيم شركات معتمد المنهج او المناهج المناسبة وفقا لطبيعة النشاط وتوافر المعلومات والغرض من التقييم. وتشمل المناهج الرئيسية مدخل الدخل، ومدخل السوق، ومدخل التكلفة او الاصول بحسب طبيعة الحالة.
في الشركات المستقرة التي يمكن اعداد توقعات مالية معقولة لها، قد يكون نموذج التدفقات النقدية المخصومة DCF من الادوات المهمة. اما في بعض الشركات التي تتوافر لها معاملات او شركات قابلة للمقارنة فقد يستخدم مقيم الشركات مضاعفات السوق كمرجع او منهج مناسب بحسب الحالة.
ويمكن قراءة المزيد حول الحالات التي تحتاج الى التقييم من خلال
خدمات تقييم الشركات في السعودية.
كما يمكن مراجعة المحتوى المتخصص في
سليمان للتقييم
للتعرف على تطبيقات التقييم عند دخول او خروج الشركاء والاستثمار والبيع والاستحواذ.
هل نسبة الشريك تساوي ببساطة نسبة من قيمة الشركة؟
ليس دائما. وهذه من اهم النقاط التي يجب ان يوضحها مقيم شركات معتمد للطرفين. اذا توصل التقييم مثلا الى قيمة لحقوق ملكية الشركة قدرها 10 ملايين ريال، فهذا لا يعني بصورة آلية ان كل حصة 30% تساوي 3 ملايين ريال في جميع الظروف.
يجب اولا فهم اساس القيمة المستخدم وطبيعة الحصة والحقوق المرتبطة بها ودرجة السيطرة وقابلية التسويق واي قيود تعاقدية او نظامية ذات صلة. وبالتالي يجب الا يتم تطبيق خصم او علاوة بصورة تلقائية لمجرد ان الحصة اقل او اكثر من 50%.
وهنا تظهر اهمية وجود مقيم معتمد او جهة تقييم مؤهلة تستطيع تفسير سبب كل افتراض. فالرقم النهائي وحده لا يحل الخلاف؛ ما يحل الخلاف بصورة مهنية هو وجود منهج واضح يشرح كيف تم الوصول الى الرقم.
وعندما يكون الخلاف بين الشركاء قد تطور الى نزاع مالي او محاسبي، فقد يحتاج الامر كذلك الى فحص مستقل للعمليات والحسابات قبل استكمال التقييم، ويمكن الاطلاع على خدمات
سليمان للاستشارات المالية والمحاسبية
في هذا الجانب.
الخطوة الخامسة: بناء توقعات مالية لا تخدم البائع ولا المشتري
تعتبر التوقعات المستقبلية من اكثر النقاط التي يظهر عندها الخلاف بين الشريك المتخارج والشريك المشتري. فالبائع قد يبني موقفه على توقع استمرار النمو وارتفاع المبيعات والارباح، بينما يميل المشتري الى التركيز على احتمالات التباطؤ والمخاطر المستقبلية. وهنا يجب على مقيم شركات معتمد اختبار الافتراضات وليس تبني وجهة نظر اي طرف بصورة تلقائية.
فاذا كانت الشركة قد حققت مبيعات قدرها 20 مليون ريال مثلا، ويرى الشريك المتخارج ان المبيعات ستصل الى 35 مليون ريال خلال ثلاث سنوات، يجب على مقيم شركات معتمد البحث عن الاساس الذي يدعم هذا النمو. هل توجد فروع جديدة؟ هل تم توقيع عقود؟ هل السوق نفسه ينمو؟ هل لدى الشركة الطاقة التشغيلية والتمويل اللازم لتحقيق هذه المستهدفات؟
وفي المقابل، اذا افترض الشريك المشتري ان المبيعات ستنخفض لمجرد رغبته في دفع سعر اقل، فلا يعتبر ذلك سببا ماليا كافيا. مهمة مقيم شركات معتمد هي الوصول الى توقعات قابلة للدفاع عنها في ضوء الاداء التاريخي وخطة الشركة وظروف القطاع والمخاطر المحيطة بالنشاط.
ماذا يفعل مقيم الشركات عندما يقدم كل شريك توقعات مختلفة؟
قد يقدم الشريك المتخارج خطة مالية متفائلة، بينما يقدم المشتري سيناريو اكثر تحفظا. في هذه الحالة يستطيع مقيم شركات معتمد تحليل الافتراضات الجوهرية لكل سيناريو، ومقارنتها بالنتائج التاريخية والقدرة التشغيلية للشركة والظروف السوقية المتاحة في تاريخ التقييم.
وقد يكون من المناسب استخدام اكثر من سيناريو، مثل السيناريو الاساسي والسيناريو المتحفظ والسيناريو المتفائل، ثم دراسة اثر المتغيرات الرئيسية على قيمة الشركة. هذه الطريقة توضح للطرفين ان القيمة ليست مبنية على توقع شخصي، بل على نموذج مالي يمكن اختبار افتراضاته.
ويمكن الاستفادة في هذا النوع من الحالات من خدمات
الأفق العربي للتقييم
عند الحاجة الى تقييم شركة في حالات التخارج او دخول مستثمر او بيع حصص الملكية.
الخطوة السادسة: تحديد معدل الخصم وفقا لمخاطر الشركة
اذا تم استخدام منهج الدخل والتدفقات النقدية المخصومة، فإن معدل الخصم يمثل عنصرا جوهريا في التقييم. وكلما ارتفعت المخاطر المرتبطة بالتدفقات النقدية المستقبلية ارتفع معدل العائد المطلوب عادة، وهو ما يؤثر في القيمة الحالية لهذه التدفقات.
لذلك لا ينبغي لـ مقيم شركات معتمد اختيار معدل الخصم بهدف الوصول الى القيمة التي يرغب فيها احد الشركاء. بل يتم بناء المعدل وفقا لطبيعة التدفقات محل التقييم ومخاطر النشاط وهيكل التمويل والعوامل ذات الصلة بالحالة.
ويجب كذلك الحفاظ على الاتساق بين التدفقات النقدية ومعدل الخصم المستخدم. ولهذا فإن عملية تقييم الشركات تختلف عن مجرد وضع توقعات مالية في ملف Excel، لان كل افتراض في النموذج يجب ان يرتبط بمنطق مالي واضح.
الخطوة السابعة: الفصل بين قيمة المنشأة وقيمة حقوق الملكية
من الاخطاء التي قد تسبب خلافا كبيرا بين الشركاء الخلط بين قيمة المنشأة Enterprise Value وقيمة حقوق الملكية Equity Value. فقد يقول احد الاطراف ان الشركة قيمتها 15 مليون ريال، بينما يتعامل الطرف الآخر مع الرقم باعتباره القيمة المتاحة للمساهمين، رغم وجود ديون والتزامات او نقدية زائدة يجب اخذها في الاعتبار وفقا لنموذج التقييم المستخدم.
لذلك يوضح مقيم شركات معتمد بصورة صريحة ما اذا كانت النتيجة التي توصل اليها تمثل قيمة المنشأة او قيمة حقوق الملكية، وكيف تم الانتقال من احداهما الى الاخرى. وهذه الخطوة مهمة للغاية قبل احتساب قيمة حصة الشريك المتخارج.
على سبيل المثال، اذا بلغت قيمة المنشأة 12 مليون ريال وكان صافي الدين الذي يتطلبه التحليل 3 ملايين ريال، فقد تكون قيمة حقوق الملكية 9 ملايين ريال قبل النظر في اي تعديلات اخرى ذات صلة. وبالتالي فإن استخدام مبلغ 12 مليون ريال مباشرة كأساس لحصة الشريك قد يؤدي الى نتيجة مختلفة تماما.
هل يستخدم مقيم شركات معتمد خصم الاقلية؟
الاجابة تعتمد على اساس القيمة وخصائص الحصة والحقوق المرتبطة بها. لا يصح افتراض ان كل حصة تقل عن 50% يجب خصم نسبة ثابتة منها. فقد تمنح اتفاقية الشركاء بعض الحصص حقوقا مؤثرة في القرارات، وقد تكون هناك شروط خاصة تتعلق بالتصويت او التوزيعات او بيع الحصص.
ولهذا يقوم مقيم شركات معتمد بدراسة المستندات ذات الصلة قبل تحديد ما اذا كان هناك تعديل مبرر بسبب مستوى السيطرة. كما يجب مراعاة طبيعة البيانات المستخدمة في المنهج نفسه، لان بعض مدخلات التقييم قد تعكس مستوى معينا من القيمة بالفعل، وبالتالي فإن تطبيق تعديلات اضافية دون تحليل قد يؤدي الى ازدواجية غير صحيحة.
وماذا عن خصم ضعف قابلية التسويق DLOM؟
خصم ضعف قابلية التسويق لا ينبغي استخدامه كنسبة محفوظة تطبق على جميع الشركات الخاصة. فالحصة في شركة غير مدرجة قد تكون اقل سيولة من استثمار يمكن بيعه بسهولة في سوق نشط، لكن حجم التأثير يختلف باختلاف ظروف الحصة والشركة والصفقة.
لذلك يدرس مقيم شركات معتمد القيود المفروضة على نقل الحصة، ووجود سوق محتمل لها، وحجم الشركة، وسياسة التوزيعات، والمدة المتوقعة للتخارج، وحقوق الشريك، واي عوامل اخرى ذات صلة. وبعد ذلك يتم تحديد ما اذا كان تعديل قابلية التسويق مطلوبا وكيفية دعمه.
ومن الخطأ ان يقول البائع إن حصته تستحق بالضرورة نسبتها الحسابية الكاملة من قيمة الشركة، كما لا يصح ان يختار المشتري خصما مرتفعا بصورة عشوائية لتقليل السعر. دور مقيم شركات معتمد هو تحليل خصائص الحصة الفعلية وليس خدمة الموقف التفاوضي لاحد الطرفين.
مثال عملي على تقييم حصة شريك متخارج
لنفترض ان شركة تقييم معتمد قامت بتحليل شركة تعمل في قطاع خدمي، وبعد مراجعة النتائج التاريخية والتوقعات المستقبلية توصل التقييم الى قيمة لحقوق الملكية قدرها 10 ملايين ريال. يمتلك الشريك المتخارج 30% من الشركة.
الحساب الاولي لنسبته يعادل 3 ملايين ريال، ولكن مهمة مقيم شركات معتمد لا تنتهي عند هذه العملية الحسابية. يجب دراسة الحقوق التي تمنحها هذه الحصة، والقيود الموجودة في عقد التأسيس او اتفاقية الشركاء، واساس القيمة المستخدم، واي تعديلات اخرى مبررة وفقا لظروف المهمة.
| البند | القيمة الافتراضية |
|---|---|
| قيمة حقوق الملكية | 10,000,000 ريال |
| نسبة الشريك | 30% |
| القيمة النسبية الاولية للحصة | 3,000,000 ريال |
| المرحلة التالية | تحليل خصائص الحصة واساس القيمة واي تعديلات مبررة |
هذا المثال يوضح لماذا يختلف عمل مقيم شركات معتمد عن مجرد ضرب قيمة الشركة في نسبة الملكية. فالهدف هو تحديد قيمة الحصة على اساس يتسق مع غرض التقييم وخصائص الحق محل التقييم.
ماذا لو كانت حسابات الشركة نفسها محل خلاف؟
قد يكون الخلاف الحقيقي بين الشريكين ليس حول منهج التقييم، بل حول صحة الارقام نفسها. فقد يدعي الشريك المتخارج وجود ارباح لم تظهر بالكامل في القوائم، بينما يرى الطرف الآخر ان بعض المصروفات او الالتزامات لم يتم احتسابها. في هذه الحالة قد لا يكون من المناسب الانتقال مباشرة الى تقييم المنشأة قبل معالجة جودة البيانات.
وقد يتطلب الامر فحص المستندات المحاسبية وكشوف الحسابات البنكية والمصروفات والارصدة مع الاطراف ذات العلاقة، بالاضافة الى مراجعة الالتزامات المحتملة. ويمكن الرجوع الى
سليمان للاستشارات
للتعرف على الخدمات المالية والمحاسبية المرتبطة بنزاعات الشركاء والفحص المالي.
فحتى افضل نموذج يستخدمه مقيم شركات معتمد لن يعطي نتيجة موثوقة اذا كانت البيانات الاساسية غير مناسبة او غير مكتملة. ولهذا تمثل جودة المعلومات جزءا اساسيا من عملية التقييم.
ماذا لو اختلف الطرفان على التوقعات وليس على الارقام التاريخية؟
هذه حالة متكررة جدا. قد يتفق الطرفان مثلا على ان الشركة حققت 2 مليون ريال من الارباح، لكنهما يختلفان على السنوات القادمة. الشريك المتخارج يتوقع استمرار النمو، بينما المشتري يرى ان خروج الشريك نفسه قد يؤدي الى فقد بعض العملاء او العلاقات التجارية.
هنا يبحث مقيم شركات معتمد في مدى اعتماد النشاط على الشريك المتخارج. هل العملاء مرتبطون بالشركة ام بعلاقاته الشخصية؟ هل توجد ادارة تنفيذية مستقلة؟ هل العقود باسم الشركة؟ وهل توجد كوادر تستطيع استمرار النشاط بعد التخارج؟
اذا كانت الشركة تعتمد بدرجة كبيرة على شخص واحد، فقد يمثل ذلك خطرا اقتصاديا حقيقيا يجب ان ينعكس بطريقة مناسبة في التقييم. اما اذا كانت الشركة لديها هيكل اداري مستقر وعقود وانظمة تشغيل مستقلة، فقد يكون اثر خروج الشريك اقل.
التفاوض على السعر شيء وتقييم الشركة شيء آخر
من الضروري التفريق بين القيمة والسعر. تقرير مقيم شركات معتمد يهدف الى تقدير القيمة وفقا لاساس القيمة والافتراضات ونطاق العمل المحدد، بينما السعر النهائي هو المبلغ الذي يتفق عليه البائع والمشتري فعليا.
وقد يتم الاتفاق على سعر يختلف عن نتيجة التقييم بسبب شروط السداد او اعتبارات تفاوضية او ترتيبات مرتبطة بالصفقة. فمثلا قد يقبل الشريك المتخارج سعرا مختلفا مقابل الحصول على المبلغ نقدا وفورا، او قد يتفق الطرفان على دفعات مستقبلية او شروط اخرى تؤثر في هيكل الصفقة.
وبالتالي فإن مقيم شركات معتمد لا يحل محل عملية التفاوض، ولكنه يمنح الطرفين مرجعية مالية تساعدهما على فهم قيمة ما يتم التفاوض عليه بدلا من الاعتماد على ارقام غير مدعومة.
كيف يساعد التقرير المستقل في منع تحول الخلاف الى نزاع؟
كلما كانت منهجية التقييم واضحة، اصبح من الاسهل على الشريكين تحديد نقاط الاختلاف الحقيقية. بدلا من ان يقول احدهما “الشركة تساوي 10 ملايين” ويرد الآخر “لا تساوي اكثر من 5 ملايين”، يستطيع تقرير مقيم شركات معتمد توضيح الافتراضات التي تؤدي الى القيمة.
وقد يتضح مثلا ان الجزء الاكبر من الاختلاف ناتج عن توقع معدل نمو مختلف، او مستوى هامش ربح مختلف، او معالجة الدين، او تصور مختلف للمخاطر. عندها يتحول النقاش من خلاف شخصي الى مناقشة مالية محددة يمكن اختبارها.
ويمكن الاطلاع ايضا على
تقييمك للاستشارات
للتعرف على موضوعات مرتبطة بتقييم الحصص ودخول المستثمرين والتخارج من الشركات.
هل يجب على الطرفين تعيين مقيم واحد ام لكل طرف مقيم؟
يمكن للطرفين الاتفاق على تكليف جهة مستقلة واحدة اذا كان نطاق المهمة واضحا وكان الهدف الحصول على تقييم مستقل. وفي حالات اخرى قد يحصل كل طرف على تقييم منفصل، خصوصا عندما يكون الخلاف قائما بالفعل.
الاهم هو الا يتم اختيار مقيم شركات معتمد لمجرد الحصول على الرقم الذي يريده احد الطرفين. قوة التقييم تأتي من وضوح نطاق العمل، وجودة البيانات، وملاءمة المناهج، واتساق الافتراضات، وقدرة التقرير على شرح النتيجة.
ماذا يجب ان يتضمن تقرير مقيم شركات معتمد عند تخارج احد الشركاء؟
حتى يكون تقرير مقيم شركات معتمد مفيدا للطرفين، يجب الا يقتصر على عرض رقم نهائي فقط، بل يوضح بصورة منظمة نطاق العمل وغرض التقييم وتاريخ التقييم ومحل التقييم ومصادر المعلومات والافتراضات الرئيسية والمناهج المستخدمة وكيفية الوصول الى النتيجة.
كما ينبغي ان يوضح التقرير الاداء المالي التاريخي للشركة، والتوقعات المستقبلية المستخدمة، والمخاطر المؤثرة في النشاط، وكيف تمت معالجة الديون والنقدية والعناصر غير التشغيلية، بالاضافة الى خصائص الحصة محل التقييم. كلما كانت هذه العناصر واضحة، استطاع كل طرف معرفة الاسباب التي ادت الى القيمة المقدرة.
وتكمن اهمية مقيم شركات معتمد هنا في تقديم تحليل يمكن تتبع خطواته ومراجعته، بدلا من اصدار رقم مجرد قد يفتح بابا جديدا للخلاف بين الشركاء.
كيف يتعامل مقيم الشركات مع اعتراض الشريك المتخارج؟
قد يعترض الشريك المتخارج ويقول إن التقييم لم يحتسب السمعة التجارية او قاعدة العملاء او قوة العلامة التجارية بالشكل الذي يتوقعه. هذا الاعتراض لا يتم رفضه او قبوله تلقائيا، بل يقوم مقيم شركات معتمد بدراسة ما اذا كانت هذه العناصر تنعكس بالفعل في القدرة المستقبلية للشركة على تحقيق الايرادات والارباح والتدفقات النقدية.
فالسمعة والعلاقات التجارية والعلامة وغيرها من الاصول غير الملموسة قد تكون ذات اهمية اقتصادية كبيرة، ولكن يجب تجنب احتساب القيمة نفسها مرتين. فإذا كانت قدرة هذه العناصر على توليد الدخل منعكسة بالفعل في التدفقات النقدية المستخدمة في تقييم الشركة، يجب مراعاة ذلك قبل اضافة اي قيمة مستقلة اخرى.
ومن هنا تظهر اهمية الخبرة في تقييم الشركات والاصول غير الملموسة، لان القضية ليست مجرد العثور على اصل معنوي ثم اضافة رقم مقابل له، بل تحديد الطريقة التي يساهم بها هذا الاصل في القيمة الاقتصادية للشركة.
وكيف يتعامل مع اعتراض الشريك المشتري؟
في الجهة المقابلة قد يحاول المشتري تخفيض القيمة بسبب كل خطر محتمل، مثل المنافسة او الاعتماد على عميل رئيسي او ارتفاع التكاليف او احتمال انخفاض النمو. هذه المخاطر قد تكون حقيقية، ولكن مقيم شركات معتمد يجب ان يحدد كيف تم انعكاسها داخل نموذج التقييم حتى لا يتم احتساب الخطر اكثر من مرة.
فإذا كان خطر معين قد انعكس بالفعل في توقعات متحفظة للمبيعات او الهوامش، يجب دراسة مدى ملاءمة اضافة معالجة اخرى للخطر نفسه في معدل الخصم. والهدف هو الوصول الى نموذج متسق لا يرفع القيمة لصالح البائع ولا يخفضها لصالح المشتري دون مبرر.
المعلومات التي يحتاجها مقيم شركات معتمد من الشركاء
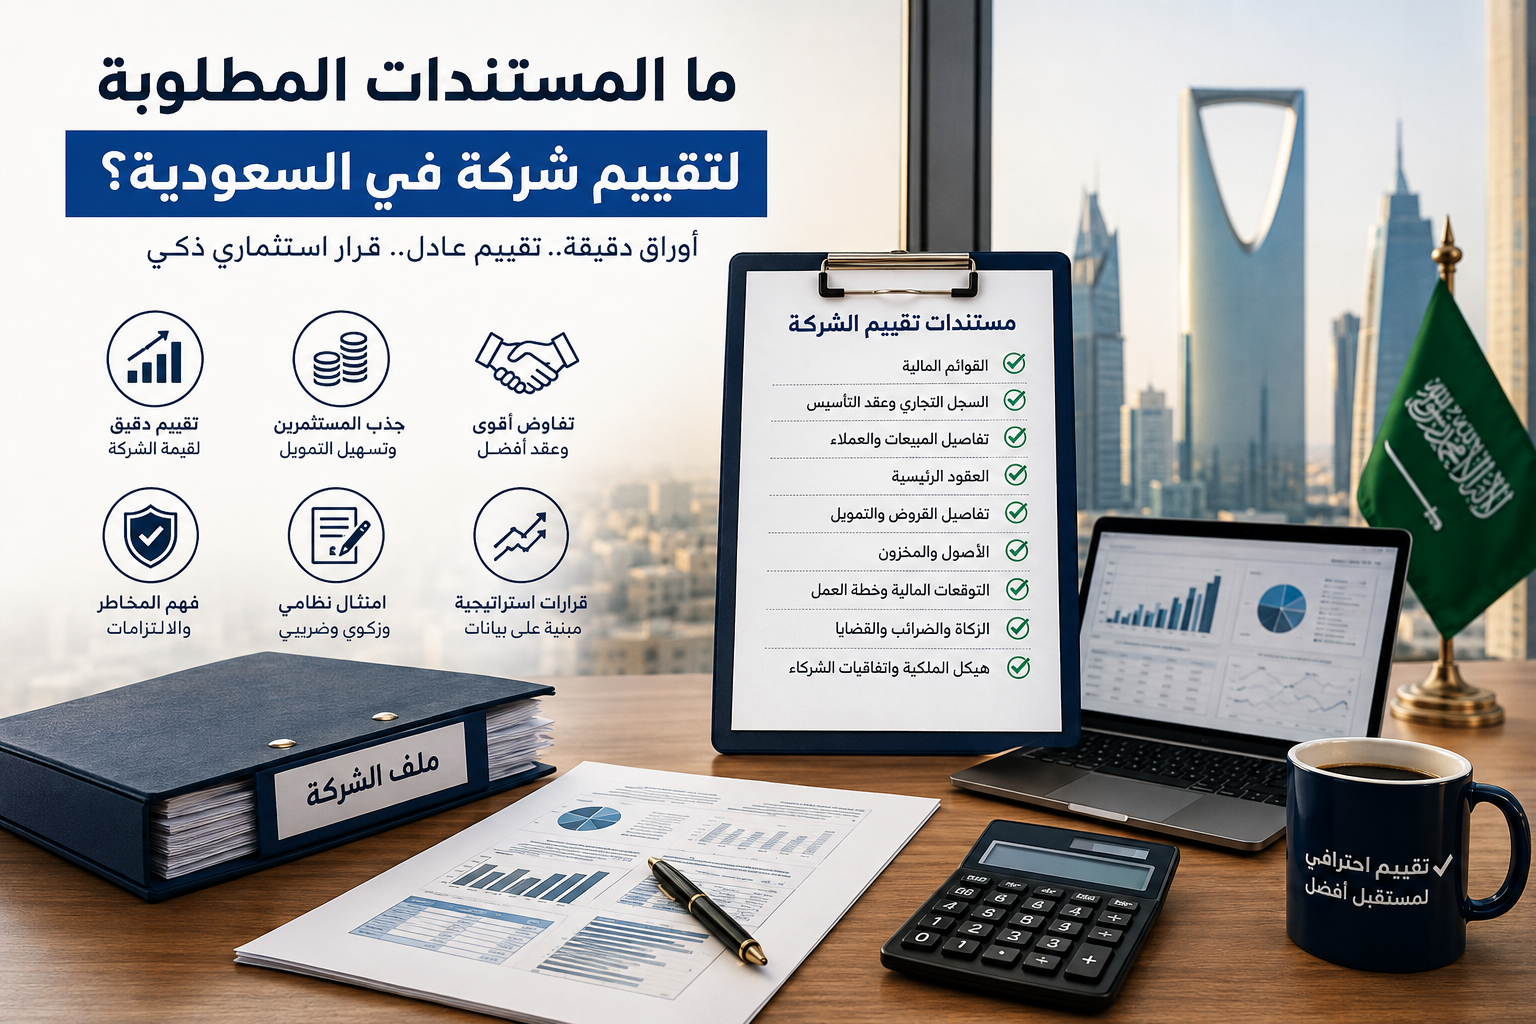
تتحسن جودة تقييم المنشأة كلما كانت المعلومات المقدمة اكثر اكتمالا وموثوقية. ولذلك يحتاج مقيم شركات معتمد عادة الى القوائم المالية التاريخية، وميزان المراجعة عند الحاجة، وتفاصيل المبيعات والمصروفات، والديون والتسهيلات البنكية، والاصول الرئيسية، والتوقعات المستقبلية، وعقد التأسيس واتفاقيات الشركاء والمعلومات المرتبطة بالحصة محل التقييم.
وقد يحتاج مقيم الشركات ايضا الى تحليل كبار العملاء والموردين، والعقود الجوهرية، والتزامات الشركة، والمشروعات المستقبلية، وخطة التوسع، واي معاملات مع اطراف ذات علاقة. ولا يعني طلب هذه البيانات بالضرورة ان جميعها ستؤثر بصورة منفصلة في القيمة، لكنها تساعد على فهم الصورة الاقتصادية للشركة.
5 اخطاء قد تزيد الخلاف بين الشريك البائع والمشتري
- الاعتماد على القيمة الدفترية وحدها:
حقوق الملكية المحاسبية لا تمثل بالضرورة القيمة الاقتصادية للشركة، ولذلك يجب تحديد المنهج المناسب وفقا لطبيعة النشاط والغرض من التقييم. - اختيار مضاعف عشوائي:
القول إن الشركة تساوي مثلا خمسة اضعاف ارباحها دون تحليل مصدر المضاعف ومدى قابليته للمقارنة قد يؤدي الى نتيجة غير مناسبة. - بناء التوقعات وفقا لرغبة احد الطرفين:
يجب ان يختبر مقيم شركات معتمد التوقعات في ضوء البيانات التاريخية وخطة العمل وظروف النشاط. - تطبيق خصومات ثابتة على الحصة:
خصم الاقلية او ضعف قابلية التسويق لا ينبغي تطبيقهما بصورة آلية دون دراسة اساس القيمة وخصائص الحصة والظروف المرتبطة بالمهمة. - الخلط بين القيمة والسعر:
التقييم يقدم تقديرا للقيمة وفقا لاساس محدد، بينما سعر الصفقة النهائي قد يتأثر بالمفاوضات وشروط السداد والاعتبارات الخاصة بالطرفين.
متى يصبح تقييم الشركة ضروريا قبل تخارج الشريك؟
تزداد اهمية الاستعانة بـ مقيم شركات معتمد عندما يكون الفرق بين السعر المطلوب والعرض المقدم كبيرا، او عندما تمثل الحصة نسبة مؤثرة من رأس المال، او عندما تكون الشركة قد شهدت نموا سريعا، او عندما توجد اصول غير ملموسة مهمة، او عندما تكون الحسابات والتوقعات المستقبلية محل خلاف.
كما يصبح تقييم شركة مهما عندما يكون احد الشركاء مشاركا بصورة مباشرة في الادارة ويرغب في التخارج، لان اثر خروجه على العمليات والعملاء والادارة قد يحتاج الى تحليل مستقل ضمن التوقعات والمخاطر.
هل القيمة التي يحددها مقيم شركات معتمد ملزمة للطرفين؟
يعتمد ذلك على الاطار الذي يتم فيه التقييم والاتفاقات القائمة بين الاطراف. فقد يتفق الشركاء مسبقا على اعتماد نتيجة تقييم مستقل كأساس للتفاوض او تنفيذ آلية محددة في اتفاقية الشركاء، بينما يكون التقرير في حالات اخرى مرجعا ماليا يساعد في التفاوض فقط.
لذلك يجب منذ البداية تحديد غرض المهمة ونطاقها. فإذا كان المطلوب استخدام التقرير في سياق نزاع او اجراء نظامي او تعاقدي، فمن المهم مراجعة المتطلبات القانونية والتعاقدية ذات الصلة بشكل مستقل عن الجانب المالي للتقييم.
لماذا قد تختلف نتائج شركتين للتقييم؟
وجود اختلاف بين نتيجتين لا يعني تلقائيا ان احد التقييمين خاطئ. فقد تختلف النتائج بسبب تاريخ التقييم، او المعلومات المتاحة، او التوقعات، او اختيار المنهج، او معدل الخصم، او المضاعفات، او معالجة الديون والنقدية، او خصائص الحصة.
لذلك عند مقارنة تقريرين من شركات تقييم مختلفة يجب عدم مقارنة الرقم النهائي فقط. الافضل مقارنة الافتراضات والمناهج والمدخلات ومصادر البيانات. فقد يكون الفرق بين النتيجتين ناتجا عن افتراض واحد جوهري يمكن تحديده ومناقشته.
كيف يحول مقيم شركات معتمد الخلاف الى ارقام قابلة للنقاش؟
هذه هي الفائدة الرئيسية من التقييم المستقل. فبدلا من قول الشريك المتخارج “انا بنيت الشركة وبالتالي حصتي تستحق هذا المبلغ”، وبدلا من قول المشتري “لن ادفع اكثر من هذا الرقم”، يضع مقيم شركات معتمد مجموعة من الاسئلة المالية المحددة امام الطرفين.
كم تبلغ الايرادات المستدامة؟ ما هامش الربح المتوقع؟ ما حجم الاستثمارات اللازمة للنمو؟ ما مستوى رأس المال العامل؟ ما المخاطر؟ ما الديون؟ وما خصائص الحصة التي يتم بيعها؟
عند الاجابة عن هذه الاسئلة يتحول الخلاف من موقف شخصي الى مجموعة افتراضات يمكن تحليلها واختبارها. وهذه العملية لا تضمن ان يقبل كل طرف السعر نفسه فورا، لكنها توفر اساسا ماليا اكثر وضوحا للتفاوض.
الشريك المتخارج يريد اعلى قيمة والمشتري يريد ادنى قيمة.. فمن يحدد السعر؟
لا ينبغي ان تكون رغبة اي طرف هي التي تحدد القيمة. الشريك المتخارج من حقه التفاوض للحصول على افضل سعر ممكن، والمشتري من حقه التفاوض للوصول الى شروط تناسبه، لكن وظيفة مقيم شركات معتمد مختلفة تماما: تقدير القيمة وفقا لنطاق المهمة واساس القيمة والبيانات والافتراضات والمناهج المناسبة.
ولهذا فإن تقرير التقييم لا يعمل لصالح البائع او المشتري، وانما يحاول الاجابة عن السؤال الاقتصادي الاساسي: ما قيمة الشركة او الحصة محل التقييم في تاريخ محدد ووفقا للاساس المحدد للقيمة؟
بعد ذلك يستطيع الطرفان استخدام النتيجة في المفاوضات. فقد يتفقان عند القيمة المقدرة، او عند سعر مختلف نتيجة شروط الصفقة، لكنهما على الاقل يمتلكان مرجعية مالية بدلا من الدخول في مفاوضات مبنية بالكامل على الرغبات الشخصية.
اسئلة شائعة عن تقييم حصة الشريك المتخارج
هل يستطيع الشريك تحديد قيمة حصته بنفسه؟
يستطيع تحديد السعر الذي يرغب في البيع به، لكن ذلك يختلف عن اعداد تقييم مالي مستقل. يقوم مقيم شركات معتمد بتحليل الشركة والحصة وفقا للبيانات والافتراضات المناسبة للمهمة.
هل قيمة الحصة تساوي نسبة الملكية مضروبة في قيمة الشركة؟
ليس بالضرورة في جميع الحالات. يجب النظر الى اساس القيمة وخصائص الحصة والحقوق المرتبطة بها قبل تحديد النتيجة النهائية.
هل يستخدم مقيم الشركات DCF دائما؟
لا. اختيار المنهج يعتمد على طبيعة الشركة وتوافر المعلومات والغرض من التقييم. قد يستخدم مقيم شركات معتمد مدخل الدخل او السوق او الاصول وفقا للحالة.
هل يمكن تقييم شركة تحقق خسائر؟
نعم. وجود خسائر لا يعني ان الشركة بلا قيمة، لكنه يؤثر في اختيار المنهج والمدخلات. فقد تمتلك الشركة ايرادات او اصولا او حقوقا او قدرة مستقبلية على توليد تدفقات نقدية تستلزم التحليل.
هل الدين يخفض قيمة حصة الشريك؟
قد يؤثر الدين على قيمة حقوق الملكية، لكن المعالجة الدقيقة تعتمد على المنهج المستخدم وهيكل التمويل والبنود الداخلة في حساب صافي الدين.
هل العلامة التجارية تدخل في قيمة الشركة؟
يمكن ان تساهم العلامة التجارية والاصول غير الملموسة في القيمة الاقتصادية، لكن يجب تحليل كيفية انعكاسها في نموذج التقييم وتجنب الازدواج في احتساب القيمة.
هل يمكن استخدام تقرير التقييم في التفاوض بين الشركاء؟
نعم، ويعد ذلك من الاستخدامات المهمة للتقييم، حيث يوفر التقرير اساسا ماليا يساعد الطرفين على مناقشة السعر والافتراضات بصورة اكثر وضوحا.
هل السعر النهائي يجب ان يساوي نتيجة التقييم؟
ليس بالضرورة. مقيم شركات معتمد يقدر القيمة وفقا لاساس محدد، بينما قد يختلف سعر الصفقة نتيجة المفاوضات وشروط السداد والظروف الخاصة بالصفقة.
ماذا لو رفض احد الشركاء نتيجة التقييم؟
يمكن مناقشة الافتراضات والمدخلات المستخدمة، كما يمكن الحصول على تقييم آخر اذا اقتضت الظروف. المهم عند مقارنة النتائج هو تحليل اسباب الاختلاف وليس الاكتفاء بمقارنة الرقم النهائي.
ما اهم ميزة في الاستعانة بمقيم شركات معتمد؟
الميزة الرئيسية هي تحويل النقاش من رغبة البائع في اعلى سعر ورغبة المشتري في ادنى سعر الى تحليل مالي منظم يوضح قيمة الشركة والحصة والعوامل التي اثرت في النتيجة.
الخلاصة
خلاف الشريك المتخارج مع الشريك الذي يرغب في شراء حصته ليس امرا غير طبيعي. لكل طرف مصلحة اقتصادية مختلفة، ولذلك قد تتباعد الارقام بصورة كبيرة. لكن محاولة حل الخلاف بمجرد التفاوض على رقم في المنتصف لا تعني الوصول الى قيمة عادلة.
الحل المهني يبدأ بتحديد محل التقييم وغرضه، وتحليل البيانات المالية، وتطبيع النتائج عند الحاجة، واختيار المنهج المناسب، وبناء توقعات قابلة للدفاع عنها، وتحليل المخاطر، والتمييز بين قيمة المنشأة وقيمة حقوق الملكية، ثم دراسة خصائص الحصة نفسها. وهنا يأتي دور مقيم شركات معتمد في بناء نتيجة تستند الى تحليل مالي واضح بدلا من رغبة احد الطرفين.
اذا كان لديك خلاف بين الشركاء حول قيمة الشركة او قيمة حصة شريك متخارج، يمكن طلب استشارة متخصصة او تقرير تقييم من
الأفق العربي للتقييم
لدراسة الشركة والحصة محل التخارج وفقا لطبيعة الحالة والبيانات المتاحة.
إعداد: سامر إبراهيم السيد
استشارات مالية وتقييم شركات
هاتف وواتس: 00966561221974