خدمة مقيم للشركات: 8 اسباب تكشف من اين جاء شريكك برقم 8 مليون للتخارج
خدمة مقيم للشركات تصبح مهمة جدا عندما يقول لك شريكك فجاة: “انا ابي اخرج من الشركة وحصتي تساوي 8 مليون ريال”. اول سؤال منطقي هنا ليس: هل ادفع له 8 مليون ام ارفض؟ السؤال الصحيح هو: من اين جاء رقم 8 مليون؟ هل تم احتسابه بناء على تقييم الشركة؟ هل يمثل نسبة من قيمة النشاط؟ هل يتضمن حسابه الجاري؟ هل توجد ارباح مستحقة له؟ ام انه مجرد رقم تفاوضي يراه مناسبا للخروج؟
في كثير من حالات تخارج الشركاء تبدأ المشكلة من الخلط بين قيمة الشركة وقيمة حصة الشريك والسعر الذي يطلبه مقابل البيع. وهنا تساعد خدمة مقيم للشركات على تحويل النقاش من “انا ارى وانت ترى” إلى تحليل مالي واقتصادي يمكن من خلاله فهم قيمة المنشاة ثم تحديد ما يخص الشريك منها.
فالشريك يستطيع ان يطلب 8 ملايين او 10 ملايين او اي سعر يراه، لكن طلبه لا يعني بالضرورة ان هذه هي القيمة الاقتصادية العادلة لحصته. وفي المقابل، رفض الرقم دون تقييم لا يعني انه مبالغ فيه. المطلوب اولا هو اختبار الرقم.
1. قبل مناقشة الـ8 مليون.. كم تساوي الشركة بالكامل؟
هذه هي نقطة البداية في خدمة مقيم للشركات. اذا كان شريكك يمتلك مثلا 30% ويطلب 8 ملايين ريال، فهو بصورة ضمنية قد يكون يتعامل مع قيمة لحقوق ملكية الشركة تتجاوز 26 مليون ريال، اذا كان الرقم المطلوب يمثل قيمة الحصة فقط ودون تعديلات اخرى.
لكن هل الشركة فعلا تساوي هذا الرقم؟ الاجابة لا تستخرج من راس المال المسجل في السجل التجاري، ولا من حجم المبيعات وحده، ولا من المبلغ الذي دفعه الشريك عند التأسيس. تقييم الشركات ينظر إلى قدرة النشاط على توليد المنافع الاقتصادية والارباح والتدفقات النقدية، والاصول والالتزامات والمخاطر ومعدلات النمو وغيرها من العناصر المؤثرة في القيمة.
ولهذا فان اول عمل في خدمة مقيم للشركات هو تحديد قيمة المنشاة ككل في تاريخ محدد، قبل الانتقال إلى حساب قيمة حصة الشريك.
يمكنك الاطلاع ايضا على:
اريد اخراج شريك من الشركة.. ما الحل؟
2. هل الـ8 مليون قيمة الحصة ام كامل مستحقات الشريك؟
من اكثر الاخطاء التي تظهر عند التخارج اعتبار كل مبلغ يطالب به الشريك “قيمة للحصة”. خدمة مقيم للشركات يجب ان تفرق بين قيمة ملكية الشريك وبين المبالغ الاخرى المستحقة له او عليه.
قد يمتلك الشريك حصة قيمتها اقتصاديا 6 ملايين ريال مثلا، وفي الوقت نفسه يكون لديه حساب جار دائن بمليون ريال وقرض قدمه للشركة بمبلغ مليون ريال. في هذه الحالة قد تصل التسوية الاجمالية نظريا إلى 8 ملايين، لكن هذا لا يعني ان تقييم الشركة اعطى حصته قيمة 8 ملايين.
لذلك يجب مراجعة العناصر التالية بصورة مستقلة:
- نسبة ملكية الشريك الفعلية.
- قيمة الحصة الناتجة عن تقييم المنشاة.
- الحساب الجاري للشريك.
- القروض التي قدمها للشركة.
- التوزيعات المستحقة وغير المسددة.
- السحوبات والمبالغ المستحقة على الشريك.
- اي حقوق او التزامات اخرى مرتبطة به.
هذا الفصل من اهم ادوار خدمة مقيم للشركات، لانه يمنع احتساب المبلغ نفسه مرتين ويجعل مفاوضات التخارج اكثر وضوحا.
وللمزيد حول هذه النقطة يمكنك قراءة:
تقييم حصة الشريك عند التخارج في السعودية.
3. راس المال لا يحدد قيمة حصة الشريك
من الاخطاء الشائعة القول: “الشريك دفع مليون ريال عند التأسيس، اذا نعطيه المليون ويخرج”. والعكس ايضا قد يحدث عندما يربط الشريك قيمة حصته بما دفعه تاريخيا ثم يضيف اليه رقما تقديريا للارباح.
وجود مقيم شركات يساعد على الفصل بين التكلفة التاريخية للاستثمار وبين قيمته الحالية. فقد يكون راس مال الشركة مليون ريال بينما اصبحت قيمة حقوق ملكيتها 20 مليون ريال بسبب نمو النشاط والارباح والعقود وقاعدة العملاء. وقد يحدث العكس اذا تراكمت الخسائر والديون.
لذلك تعتمد خدمة مقيم للشركات على الوضع الاقتصادي الحالي والتوقعات المستقبلية المدعومة، وليس على المبلغ الذي دفعه كل شريك عند بداية المشروع فقط.
4. المبيعات الكبيرة لا تعني بالضرورة ان الـ8 مليون عادلة
قد يقول الشريك: “الشركة مبيعاتها 40 مليون ريال، اذا حصتي تستحق 8 مليون”. هذه المعادلة ليست كافية. شركة تقييم لا تنظر إلى الايرادات بمعزل عن الربحية والديون والتدفقات النقدية والمخاطر.
شركة تحقق مبيعات 40 مليون ريال وهامش ربح قوي وتدفقات نقدية مستقرة ليست مثل شركة تحقق المبيعات نفسها ولكن بهوامش ضعيفة وديون مرتفعة واحتياج مستمر لتمويل راس المال العامل.
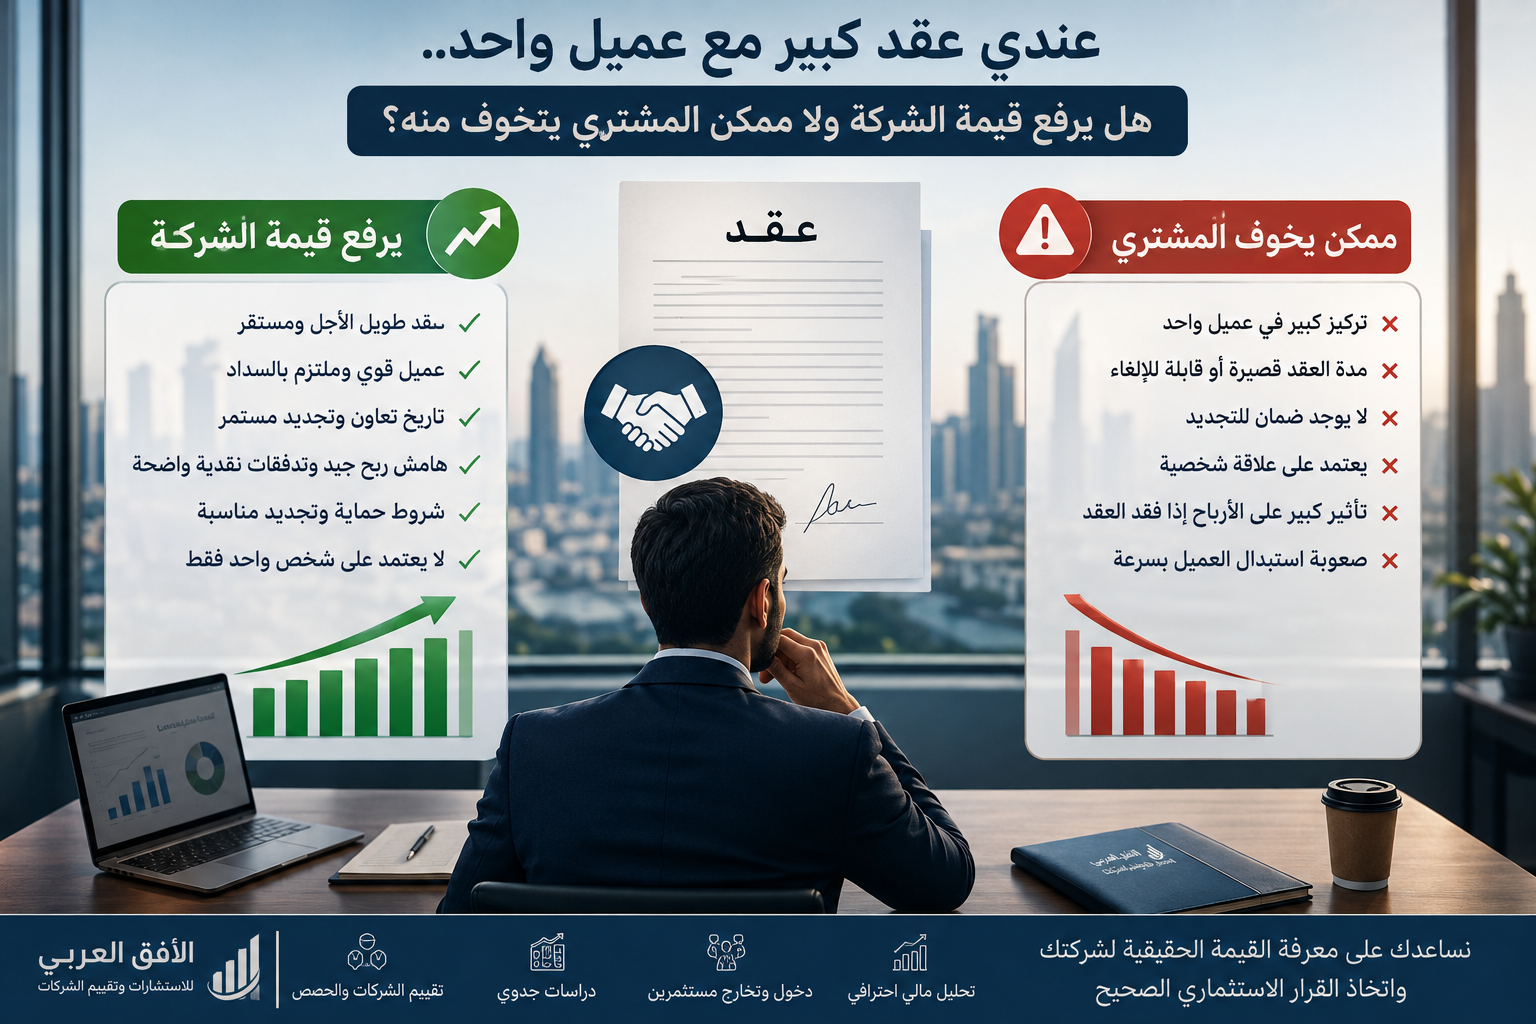
ولهذا تفحص خدمة مقيم للشركات جودة الايرادات وليس حجمها فقط. هل الايرادات متكررة؟ هل هناك عميل واحد يمثل نسبة كبيرة منها؟ هل العقود طويلة الاجل؟ هل النمو قابل للاستمرار؟ وهل الارباح تتحول فعليا إلى تدفقات نقدية؟
ومن المقالات المرتبطة بالموضوع:
شريكي يمنعني من الاطلاع على الحسابات.. ماذا افعل؟
5. كيف يعرف مقيم شركات القيمة الاقتصادية للنشاط؟
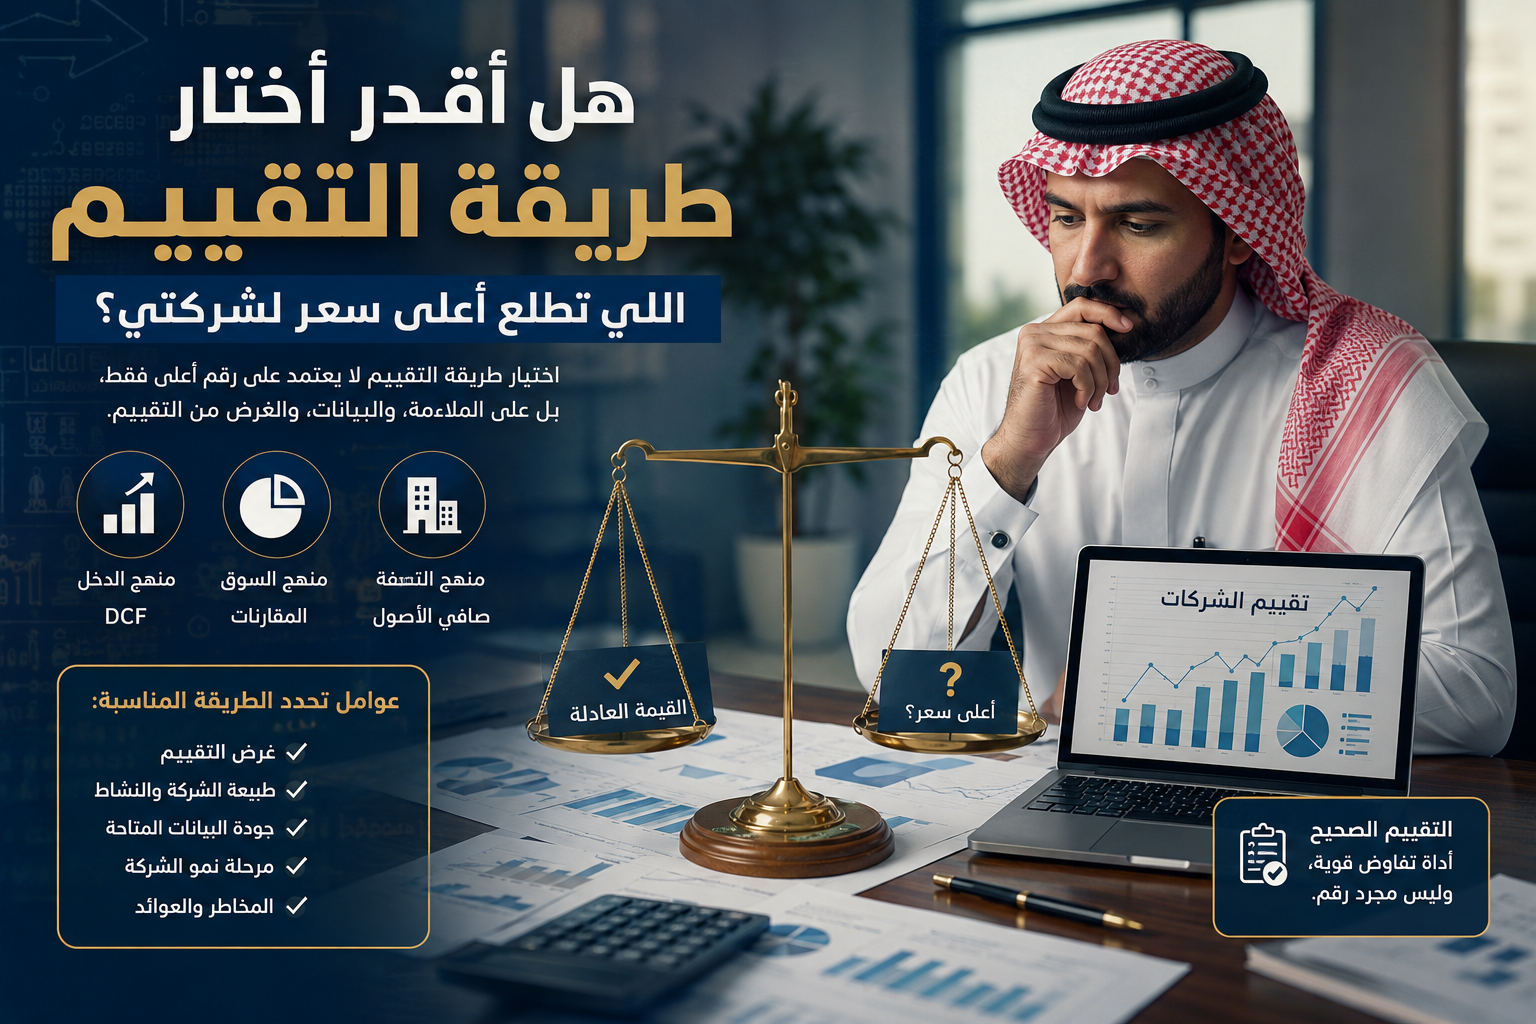
عند طلب خدمة مقيم للشركات لا يتم اختيار رقم عشوائي ثم البحث عن مبررات له. يتم اولا فهم الشركة ونشاطها والغرض من التقييم وتاريخ القيمة، ثم تحليل المعلومات المالية والتشغيلية واختيار مدخل التقييم المناسب.
وتشمل المداخل الرئيسية المستخدمة في تقييم المنشآت مدخل الدخل، ومدخل السوق، ومدخل التكلفة او الاصول بحسب طبيعة الشركة والغرض من التقييم وتوافر البيانات.
في مدخل الدخل قد يتم تقدير التدفقات النقدية المستقبلية وخصمها بمعدل يعكس مخاطر النشاط. وفي مدخل السوق تتم مقارنة الشركة بمؤسسات او صفقات مناسبة عند توافر بيانات قابلة للمقارنة. اما مدخل الاصول فيركز بصورة اكبر على القيمة الاقتصادية للاصول والالتزامات، ويكون اكثر ملاءمة في بعض انواع الشركات.
وتوضح الهيئة السعودية للمقيمين المعتمدين ان تقييم المنشآت الاقتصادية يشمل منشآت الاعمال ومصالح الملكية فيها والحقوق والالتزامات المرتبطة بها. لذلك فان خدمة مقيم للشركات لا تقتصر على قراءة قائمة الدخل ثم ضرب الربح في رقم ثابت.
الهيئة السعودية للمقيمين المعتمدين – تقييم
هل يعني تقرير التقييم ان الشريك ملزم بالبيع بهذا الرقم؟
لا. وهذه نقطة مهمة جدا عند استخدام خدمة مقيم للشركات. التقييم يقدم رايا مهنيا في القيمة وفقا لغرض محدد وتاريخ محدد وافتراضات وبيانات محددة، بينما السعر النهائي الذي تتم به الصفقة قد يتاثر بالمفاوضات وشروط السداد ورغبة الطرفين والحقوق التعاقدية والظروف الخاصة بالصفقة.
بمعنى ابسط: اذا اظهر تقييم شركة ان قيمة حصة الشريك 6.5 مليون ريال، فهذا لا يمنع الشريك من طلب 8 ملايين. لكنه يسمح لك بسؤاله بصورة اكثر مهنية: ما سبب الـ1.5 مليون الاضافية؟ وهل لها اساس مالي او تعاقدي ام انها علاوة تفاوضية؟
وهنا تتحول المفاوضات من خلاف شخصي إلى نقاش حول ارقام محددة، وهو احد اهم اهداف خدمة مقيم للشركات عند دخول او تخارج الشركاء.
6. مثال عملي: شريك يطلب 8 ملايين ريال للتخارج.. هل الرقم منطقي؟
لنفترض ان شركة سعودية مملوكة لثلاثة شركاء، وان احد الشركاء يمتلك نسبة 30% ويطلب مبلغ 8 ملايين ريال مقابل التخارج بالكامل. هنا تبدأ خدمة مقيم للشركات بتحليل قيمة الشركة اولا، ثم الانتقال إلى قيمة الحصة، بدلا من التعامل مع مبلغ 8 ملايين باعتباره نقطة البداية في التقييم.
لنفترض ان التحليل المالي باستخدام مدخل الدخل اظهر ان قيمة المنشاة التشغيلية تبلغ 24 مليون ريال، وان لدى الشركة ديونا مالية قدرها 4 ملايين ريال، مقابل نقدية فائضة قدرها مليون ريال. بصورة مبسطة تصبح قيمة حقوق الملكية نحو 21 مليون ريال بعد الانتقال من قيمة المنشاة إلى قيمة حقوق المساهمين.
| البيان | القيمة |
|---|---|
| قيمة المنشاة التشغيلية | 24,000,000 ريال |
| يخصم: الديون المالية | 4,000,000 ريال |
| يضاف: النقدية الفائضة | 1,000,000 ريال |
| قيمة حقوق الملكية | 21,000,000 ريال |
| نسبة الشريك | 30% |
| القيمة الاولية للحصة | 6,300,000 ريال |
في هذا المثال اظهرت خدمة مقيم للشركات ان القيمة الاولية لنسبة 30% تبلغ نحو 6.3 مليون ريال قبل دراسة خصائص الحصة واي تعديلات اخرى. وهنا يصبح السؤال: لماذا يطلب الشريك 8 ملايين؟ الفرق البالغ 1.7 مليون ريال يحتاج إلى تفسير وتحليل قبل الوصول إلى تسوية نهائية.
7. قد يكون جزء من الـ8 ملايين حسابا جاريا وليس قيمة للحصة
لنفترض ان مراجعة القوائم المالية كشفت ان للشريك حسابا جاريا دائنا لدى الشركة بمبلغ 1.2 مليون ريال. هنا يجب الفصل بين قيمة ملكيته وبين هذا الرصيد. وهذه من النقاط التي تظهر اهمية خدمة مقيم للشركات عند النزاع حول مبالغ التخارج.
فاذا كانت قيمة الحصة المبدئية 6.3 مليون ريال، وكان للشريك رصيد مستحق مستقل قدره 1.2 مليون ريال، فقد يصبح اجمالي ما يرتبط به نحو 7.5 مليون ريال قبل دراسة باقي التسويات. وبالتالي يصبح طلب 8 ملايين اقرب للفهم، لكننا لا نستطيع القول ان “الحصة قيمتها 8 ملايين”، لان جزءا من المبلغ يمثل حقا ماليا مستقلا عن قيمة الملكية.
للمزيد حول معالجة مستحقات الشريك يمكنك الاطلاع على:
اهمية الفصل بين قيمة الشركة والمراكز المالية المرتبطة بالشركاء.
8. هل نضرب قيمة الشركة في نسبة الشريك مباشرة؟
ليس في جميع الحالات. عند تنفيذ خدمة مقيم للشركات يجب تحديد اساس القيمة والغرض من التقييم وخصائص الحصة محل التقييم. فامتلاك 30% من شركة خاصة لا يعني تلقائيا ان القيمة النهائية للحصة تساوي 30% من قيمة حقوق الملكية في جميع الظروف.
قد تكون الحصة اقلية لا تمنح مالكها السيطرة على القرارات الرئيسية، وقد تكون هناك قيود على نقل الملكية او بيع الحصة لطرف خارجي. كما قد تتضمن اتفاقية الشركاء حقوقا خاصة تؤثر على القيمة. ولهذا فان تقييم حصة الشريك يحتاج إلى فهم الحقوق الاقتصادية والتصويتية المرتبطة بالحصة، وليس النسبة العددية فقط.
وقد تظهر في بعض مهام خدمة مقيم للشركات الحاجة إلى دراسة خصم عدم السيطرة DLOC او خصم عدم قابلية التسويق DLOM، بحسب اساس القيمة والغرض من التقييم وطبيعة الحصة والظروف المحيطة بها. ولا ينبغي تطبيق هذه الخصومات بصورة آلية او اختيار نسبة ثابتة لجميع الشركات.
ماذا عن خصم عدم قابلية التسويق DLOM؟
الشركات غير المدرجة تختلف عن الاسهم المتداولة في السوق المالية، لان تحويل الحصة إلى سيولة قد يحتاج إلى وقت ومفاوضات وموافقات واجراءات قانونية. لذلك تدرس خدمة مقيم للشركات مدى قابلية الحصة للتسويق والقيود المفروضة على نقلها عند تحديد ما اذا كان تطبيق DLOM مناسبا.
وتتاثر النسبة المختارة بعوامل عديدة، منها حجم الشركة وربحيتها واستقرار التدفقات النقدية واحتمالات التوزيعات ووجود مشترين محتملين والقيود التعاقدية والفترة المتوقعة اللازمة للبيع. لذلك لا يصح القول ان كل تقييم شركة خاصة يجب ان يتضمن خصما بنسبة 20% او 25% بصورة تلقائية.
ويمكن الرجوع إلى مصادر متخصصة في دراسات خصم عدم قابلية التسويق مثل:
Stout DLOM Resources.
9. هل ارباح الشركة الحالية تبرر الرقم المطلوب؟
من اهم خطوات خدمة مقيم للشركات تحليل الارباح التي تعتمد عليها قيمة النشاط. ليس كل ربح ظاهر في قائمة الدخل قابلا للاستخدام مباشرة في التقييم. فقد تتضمن النتائج مصروفات او ايرادات غير متكررة، او معاملات مع اطراف ذات علاقة، او رواتب ومكافات تختلف عن مستويات السوق.
على سبيل المثال، اذا اظهرت القوائم صافي ربح قدره 3 ملايين ريال، فلا يعني ذلك تلقائيا ان الشركة تستحق 30 مليون ريال عند استخدام مضاعف 10 مرات. يجب اولا فهم طبيعة الربح ومدى استدامته، ثم اختيار المنهج والمضاعف المناسبين وفقا لخصائص الشركة والسوق.
ولهذا يقوم مقيم شركات بتحليل النتائج التاريخية ومقارنتها بالتوقعات المستقبلية ودراسة اسباب النمو والتغير في الهوامش. وكلما كانت الارباح مستقرة ومدعومة بتدفقات نقدية حقيقية، كانت القدرة على الدفاع عن القيمة المستخرجة اقوى.
10. التوقعات المتفائلة قد ترفع قيمة حصة الشريك بصورة غير واقعية
قد يقول الشريك: “السنة القادمة سنفتح ثلاثة فروع والمبيعات ستتضاعف، لذلك حصتي تستحق 8 ملايين”. هنا يجب على خدمة مقيم للشركات اختبار هذه الافتراضات وعدم قبولها لمجرد وجود خطة مستقبلية.
هل توجد عقود تدعم النمو؟ هل الشركة لديها التمويل المطلوب؟ هل الطاقة التشغيلية تسمح بالتوسع؟ هل هامش الربح المتوقع منطقي؟ وما حجم المصروفات الراسمالية وراس المال العامل المطلوب لتحقيق هذه المبيعات؟
كل هذه الاسئلة مهمة عند تطبيق طريقة التدفقات النقدية المخصومة DCF. فزيادة المبيعات لا تعني زيادة القيمة بنفس النسبة اذا كان تحقيق هذا النمو يحتاج إلى استثمارات ضخمة او تمويل اضافي او يؤدي إلى انخفاض الهوامش.
وتساعد خدمة مقيم للشركات في بناء توقعات مالية قابلة للدفاع بدلا من الاعتماد على رغبات الشركاء. وهذا مهم بصفة خاصة عندما يكون سبب التقييم هو تخارج شريك، لان الافتراضات المتفائلة جدا قد ترفع قيمة الحصة، بينما الافتراضات المتحفظة بصورة مبالغ فيها قد تخفضها بشكل غير عادل.
11. الديون قد تغير نتيجة تقييم الشركة بالكامل
من الاخطاء المتكررة في تقييم الشركات الخلط بين قيمة المنشاة Enterprise Value وقيمة حقوق الملكية Equity Value. فقد تصل قيمة النشاط التشغيلي إلى 30 مليون ريال، لكن وجود ديون مالية صافية قدرها 10 ملايين ريال قد يخفض القيمة التي تخص المساهمين بصورة جوهرية.
لذلك لا يكفي ان يقول احد الشركاء: “شركة تقييم الشركات قدرت النشاط بـ30 مليون ريال، ونسبتي 30%، اذا حصتي 9 ملايين”. يجب معرفة نوع القيمة التي توصل اليها التقرير. هل الـ30 مليون تمثل قيمة المنشاة قبل خصم الدين، ام تمثل قيمة حقوق الملكية بعد معالجة الديون والنقدية؟
هذه النقطة تحديدا تجعل خدمة مقيم للشركات ضرورية في مفاوضات التخارج، لان خطا واحدا في فهم نوع القيمة قد ينتج عنه فرق بملايين الريالات.
12. لا تخلط بين تقييم الشركة وسعر صفقة التخارج
الهدف من خدمة مقيم للشركات هو الوصول إلى قيمة مبنية على تحليل مهني، لكن السعر النهائي قد يختلف عنها. فقد يقبل الشريك سعرا اقل مقابل السداد الفوري، او يطلب سعرا اعلى مقابل تقسيط المبلغ على عدة سنوات، او تتضمن الصفقة شروطا اخرى تؤثر على المقابل النهائي.
كما قد تؤثر اتفاقية الشركاء وعقد التاسيس والحقوق المرتبطة بالاولوية في الشراء وآلية التخارج على تنفيذ الصفقة. لذلك يجب الفصل بين تقييم المنشأة من الناحية الاقتصادية وبين صياغة وتنفيذ اتفاق التخارج من الناحية القانونية والتعاقدية.
ويمكن الرجوع إلى:
International Valuation Standards Council
للاطلاع على المعايير والمفاهيم المهنية المتعلقة باسس ومداخل التقييم.
طيب.. ماذا تفعل اذا قال شريكك “لن اخرج باقل من 8 ملايين”؟
لا تبدأ بالتفاوض على تخفيض الرقم مباشرة. البداية الافضل هي طلب المستندات المالية وتحديد تاريخ التقييم ونسبة الملكية وحقوق الشريك، ثم تنفيذ خدمة مقيم للشركات لتحديد نطاق منطقي للقيمة. بعد ذلك تتم مقارنة القيمة المستخرجة بالمبلغ المطلوب وتحليل اسباب الفرق.
فقد تكتشف ان طلب 8 ملايين مرتفع بصورة واضحة، وقد تكتشف انه قريب من قيمة الحصة ومستحقاتها، وقد يظهر ان الرقم المطلوب اقل من القيمة الاقتصادية الفعلية. المهم ان القرار لا يبنى على الانطباع الشخصي لأي من الطرفين.
وهنا تظهر القيمة الحقيقية لاختيار شركة تقييم او مقيم معتمد بحسب طبيعة وغرض المهمة، لان تقرير التقييم يوفر اساسا ماليا يمكن استخدامه في المفاوضات بدلا من تحويل الخلاف حول السعر إلى نزاع بين الشركاء.
13. ما المستندات المطلوبة قبل تحديد قيمة حصة الشريك؟
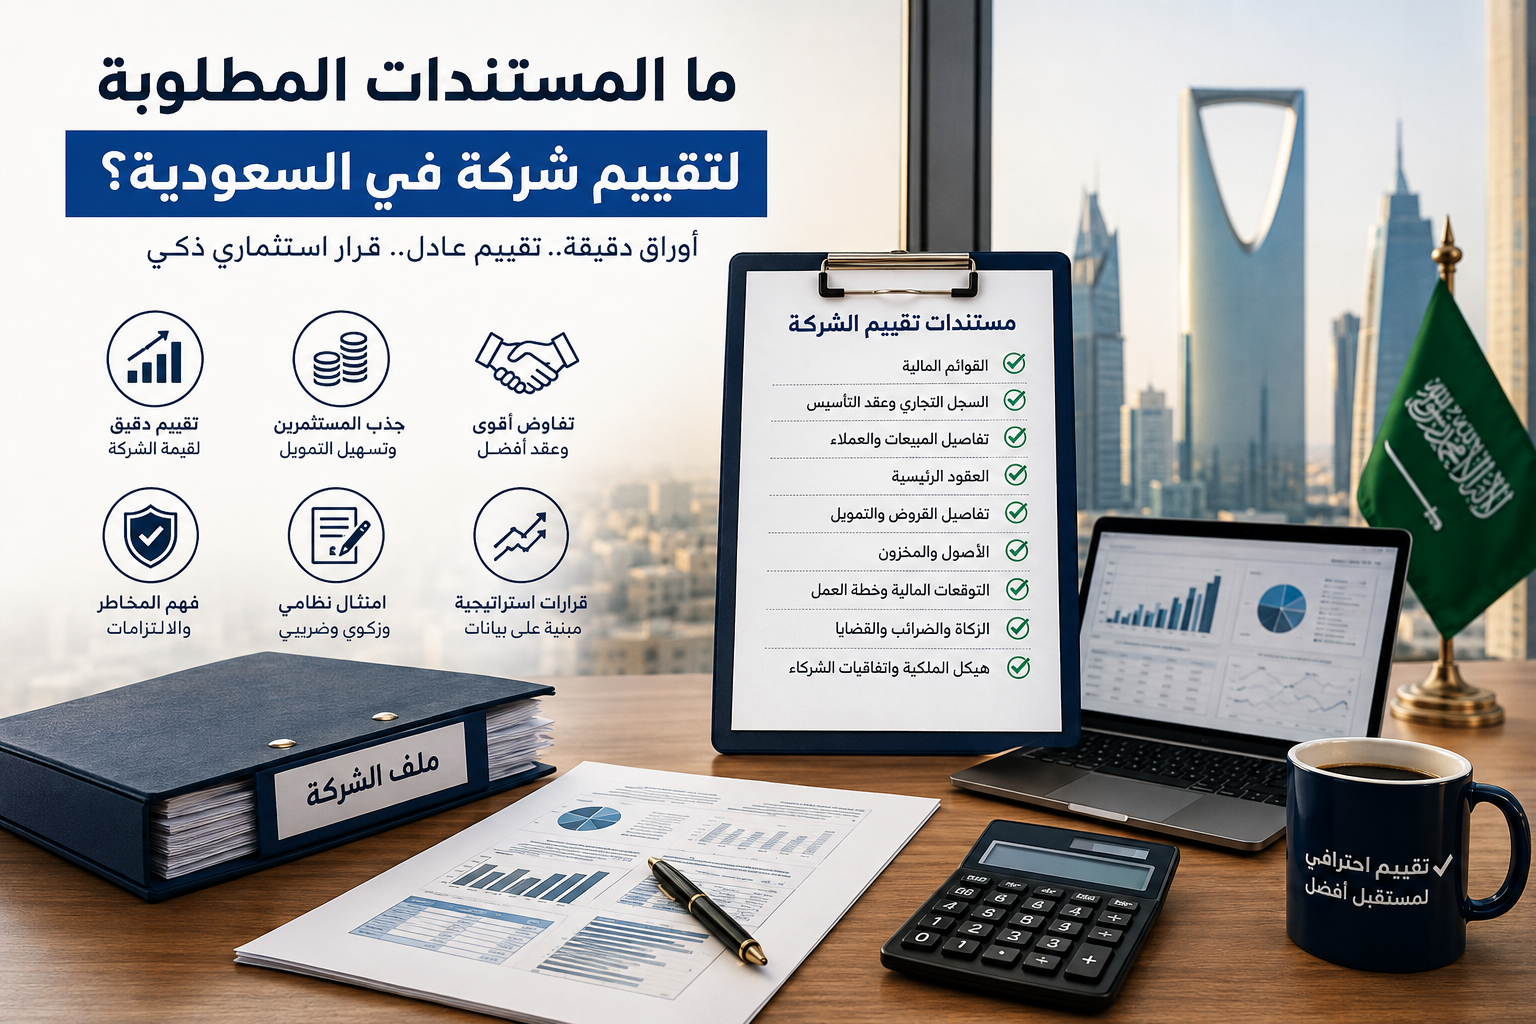
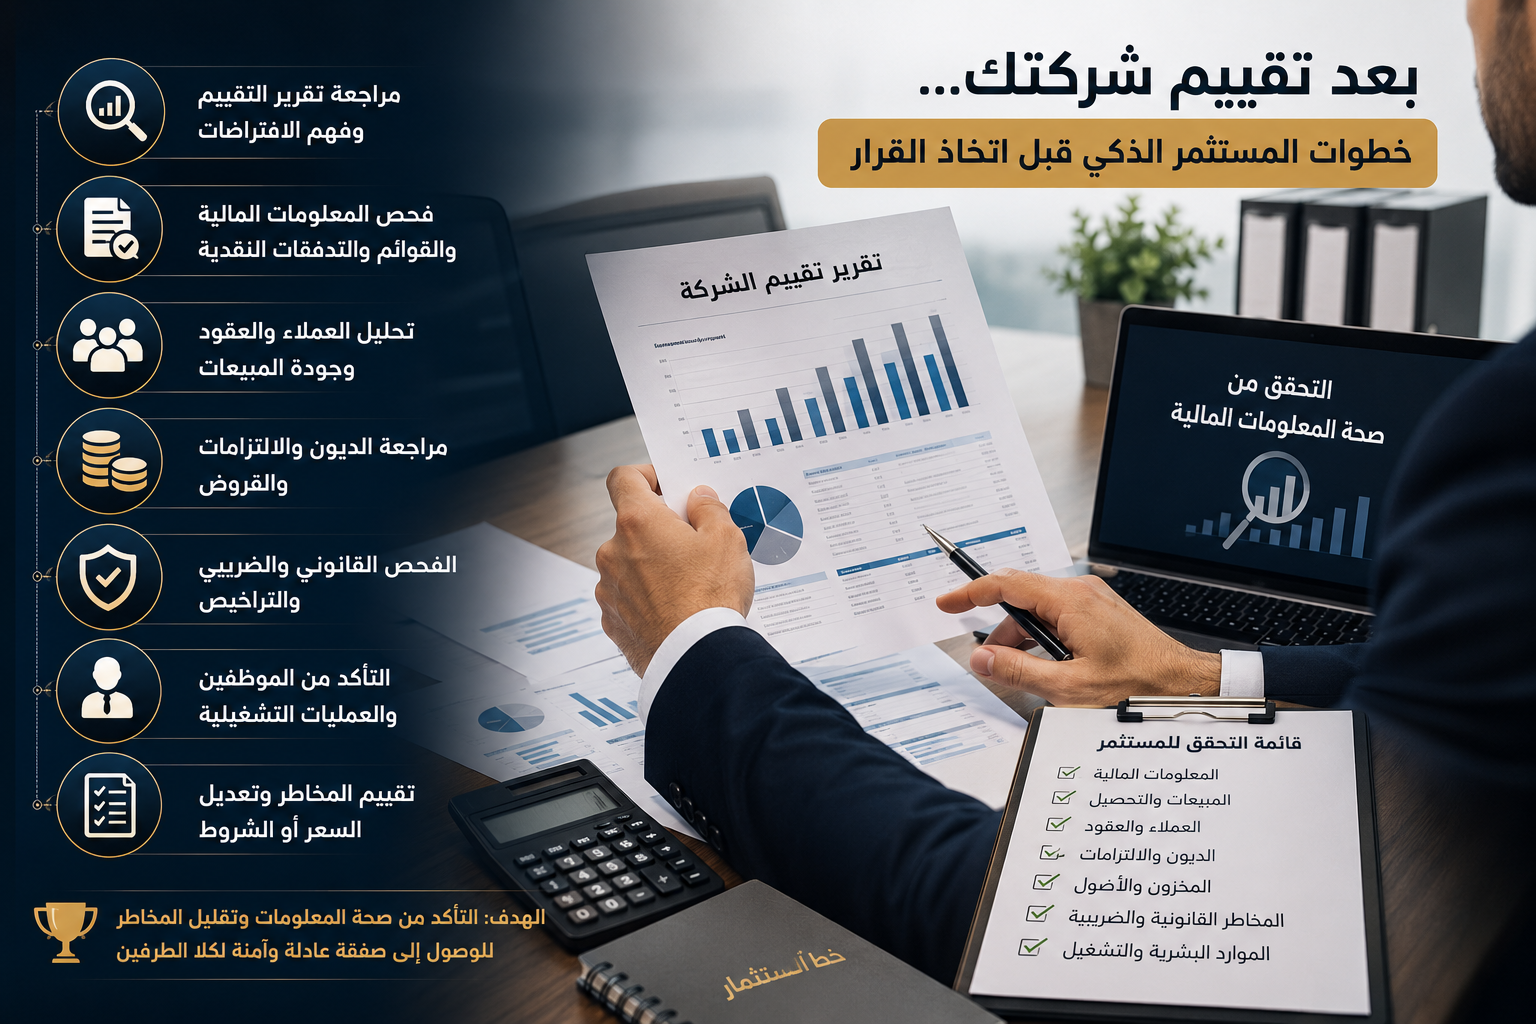
حتى تكون خدمة مقيم للشركات مبنية على معلومات يمكن الاعتماد عليها، يجب توفير البيانات المالية والتشغيلية التي تسمح بفهم الشركة ومصادر ارباحها والتزاماتها. وكلما كانت البيانات اكثر اكتمالا، انخفض الاعتماد على الافتراضات واصبحت نتيجة التقييم اكثر قابلية للتفسير والدفاع.
ومن اهم المستندات التي يطلبها مقيم شركات عادة القوائم المالية، ميزان المراجعة الحديث، تفاصيل الاصول الثابتة، ارصدة البنوك، الذمم المدينة والدائنة، القروض، ارصدة الاطراف ذات العلاقة، الحسابات الجارية للشركاء، العقود الرئيسية، بالاضافة إلى الموازنات والتوقعات المالية عند استخدام مدخل الدخل.
وفي حالة وجود خلاف بين الشركاء، تزداد اهمية مطابقة هذه البيانات مع المستندات المؤيدة لها، لان خدمة مقيم للشركات لا يفترض ان تتحول إلى وسيلة لتثبيت رقم يريده احد الاطراف، وإنما إلى عملية مستقلة لتحديد القيمة وفقا للمعلومات المتاحة والغرض من التقييم.
14. ماذا لو لم يتفق الشريكان على التوقعات المستقبلية؟
هذه من اكثر المشكلات شيوعا في حالات التخارج. الشريك الذي سيستمر في الشركة قد يرى ان النمو المتوقع محدود، بينما الشريك الذي يريد البيع قد يبني طلبه على توسعات وارباح مستقبلية كبيرة. وهنا يكون دور خدمة مقيم للشركات اختبار الافتراضات وليس تبني وجهة نظر اي طرف.
على سبيل المثال، اذا كانت الشركة تحقق مبيعات 20 مليون ريال حاليا ويتوقع احد الشركاء وصولها إلى 50 مليون ريال خلال عامين، فيجب معرفة الاساس الذي يدعم هذا النمو. وجود عقود موقعة وطاقة تشغيلية وتمويل متاح يختلف تماما عن وجود خطة توسع لم تبدأ الشركة في تنفيذها.
ولهذا يقوم مقيم شركات معتمد او الجهة القائمة بالتقييم بدراسة مدى معقولية التوقعات وربطها بالاداء التاريخي والسوق والقدرة التشغيلية للشركة. والهدف هو الوصول إلى توقعات قابلة للدفاع وليست متفائلة او متحفظة لخدمة موقف تفاوضي معين.
15. تاريخ التقييم قد يغير رقم الـ8 ملايين
من العناصر المهمة التي يجب تحديدها عند طلب خدمة مقيم للشركات تاريخ التقييم. قيمة الشركة ليست رقما ثابتا إلى الابد، فقد تتغير نتيجة توقيع عقد كبير او فقد عميل رئيسي او الحصول على تمويل او سداد ديون او تغير جوهري في الارباح.
لذلك عندما يقول الشريك ان حصته تساوي 8 ملايين ريال، يجب معرفة التاريخ الذي يعكسه هذا الرقم. فقد يكون لديه تقرير سابق تم اعداده قبل عام، بينما تغير المركز المالي للشركة بصورة كبيرة منذ ذلك التاريخ.
ولا يصح استخدام تقييم شركة تم اعداده في ظروف مختلفة باعتباره القيمة الحالية تلقائيا. فكل تقييم يرتبط بتاريخ محدد ومعلومات وافتراضات كانت متاحة في ذلك التاريخ.
16. هل وجود علامة تجارية او عقود قوية يزيد قيمة الشركة؟
نعم، قد تمتلك الشركة عناصر اقتصادية مهمة لا تظهر بصورة كاملة في القيمة الدفترية. وتشمل هذه العناصر العلامة التجارية والعلاقات مع العملاء والعقود والتراخيص وبعض الحقوق والاصول غير الملموسة الاخرى. لكن وجود هذه العناصر لا يعني اضافتها بصورة عشوائية فوق قيمة الشركة.
عند تنفيذ خدمة مقيم للشركات يجب الانتباه إلى عدم احتساب القيمة مرتين. ففي تقييم الشركة باستخدام التدفقات النقدية مثلا، قد تكون قدرة العلامة والعقود والعلاقات مع العملاء على توليد الارباح منعكسة بالفعل داخل التدفقات النقدية المتوقعة.
لذلك لا يجوز ببساطة القول ان قيمة الشركة 20 مليون ريال ثم اضافة قيمة العلامة التجارية فوقها دون تحليل اساس القيمة المستخدم. وهذا من الفروق المهمة بين عملية تقييم المنشأة المهنية وبين التجميع الحسابي لقيم الاصول المختلفة.
وللمزيد يمكنك الاطلاع على:
تقييم العلامة التجارية في السعودية.
17. 8 اسئلة يجب الاجابة عنها قبل دفع 8 ملايين للشريك
قبل الموافقة على المبلغ المطلوب، تساعدك خدمة مقيم للشركات على تحويل الرقم إلى مجموعة من الاسئلة المالية الواضحة:
- كم تبلغ قيمة الشركة بالكامل؟ وهل تم تحديدها باستخدام مدخل تقييم مناسب؟
- هل الرقم يمثل قيمة حقوق الملكية؟ ام قيمة المنشاة قبل خصم الديون؟
- ما نسبة ملكية الشريك الفعلية؟ وما الحقوق المرتبطة بهذه الحصة؟
- هل الـ8 ملايين قيمة للحصة فقط؟ ام تشمل الحساب الجاري والقروض والتوزيعات المستحقة؟
- هل توجد ديون او التزامات مالية؟ وكيف تمت معالجتها عند الانتقال إلى قيمة حقوق الملكية؟
- هل التوقعات المستقبلية واقعية؟ وهل توجد ادلة تدعم النمو المتوقع؟
- هل خصائص الحصة تستدعي تعديلات على القيمة؟ وفقا لاساس القيمة والغرض من التقييم؟
- ما تاريخ التقييم؟ وهل حدثت تغيرات جوهرية بعد هذا التاريخ؟
اذا تمت الاجابة عن هذه الاسئلة بصورة مهنية، يصبح رقم الـ8 ملايين قابلا للتحليل بدلا من ان يكون مجرد نقطة خلاف بين الشركاء.
18. خدمة مقيم للشركات لا تحدد فقط من الصح ومن الخطا
الهدف الاساسي من خدمة مقيم للشركات ليس اثبات ان الشريك الذي يطلب 8 ملايين مخطئ او ان الطرف الاخر على حق. قد يكشف التقييم ان المبلغ مبالغ فيه، وقد يكشف ايضا ان الشركة اصبحت ذات قيمة مرتفعة بالفعل وان طلب الشريك له اساس اقتصادي.
الاهم هو الوصول إلى قيمة يمكن تفسيرها. فاذا اظهرت النتائج مثلا ان قيمة حقوق الملكية تبلغ 21 مليون ريال وان حصة الشريك الاولية 6.3 مليون ريال، يمكن بعد ذلك تحليل الحساب الجاري والمستحقات وخصائص الحصة وشروط التخارج بصورة منفصلة.
هذا الاسلوب يجعل خدمة مقيم للشركات اداة مهمة لدعم التفاوض، خاصة عندما تكون العلاقة بين الشركاء متوترة ويصبح الاتفاق المباشر على السعر صعبا.
الفرق بين قيمة الحصة ومستحقات الشريك وسعر التخارج
| البند | المقصود |
|---|---|
| قيمة الحصة | القيمة الاقتصادية لملكية الشريك وفقا لغرض واساس التقييم. |
| مستحقات الشريك | ارصدة مستقلة مثل الحساب الجاري او القروض او التوزيعات المستحقة وفقا للبيانات والعقود. |
| سعر التخارج | المبلغ النهائي الذي يتفق عليه الطرفان بعد التفاوض وشروط الصفقة والسداد. |
هذا التفريق هو جوهر خدمة مقيم للشركات في كثير من نزاعات التخارج. فقد تكون قيمة الحصة 6 ملايين، ومستحقات الشريك مليون ريال، ثم يتفق الطرفان على سعر مختلف نتيجة شروط السداد او التفاوض. الثلاثة ارقام لا يجب التعامل معها باعتبارها شيئا واحدا.
اسئلة شائعة عن خدمة مقيم للشركات وتخارج الشريك
هل يستطيع الشريك تحديد سعر حصته بنفسه؟
يستطيع الشريك طلب السعر الذي يراه مناسبا، لكن السعر المطلوب لا يمثل بالضرورة القيمة الاقتصادية للحصة. ويمكن استخدام خدمة مقيم للشركات لتحديد قيمة تستند إلى تحليل مالي واقتصادي.
هل قيمة الحصة تساوي نسبة الشريك مضروبة في قيمة الشركة دائما؟
ليس بالضرورة. يجب تحديد نوع القيمة وخصائص الحصة والحقوق المرتبطة بها والغرض من التقييم قبل تحديد النتيجة النهائية.
هل الحساب الجاري للشريك يدخل ضمن قيمة حصته؟
يجب تحليله بصورة مستقلة لتجنب الخلط بين قيمة الملكية والمستحقات المالية الاخرى للشريك، وكذلك لتجنب الازدواج في الاحتساب.
هل راس المال المسجل يحدد قيمة الشركة؟
لا. راس المال عنصر محاسبي وقانوني، بينما تقييم الشركات يعتمد على العوامل الاقتصادية والمالية المؤثرة في القيمة وفقا للمدخل المناسب.
هل يمكن استخدام الارباح فقط لتحديد قيمة الشركة؟
الارباح عنصر مهم لكنها ليست العنصر الوحيد. يجب تحليل التدفقات النقدية والمخاطر والنمو والديون والاصول وطبيعة النشاط وجودة الارباح.
هل يمكن تطبيق DLOM بنسبة ثابتة على كل شركة؟
لا. تطبيق خصم عدم قابلية التسويق ونسبته يحتاج إلى تحليل خصائص الشركة والحصة والقيود على التداول واساس القيمة، ولا يفترض استخدام نسبة موحدة في جميع الحالات.
هل تقرير التقييم يجبر الشريك على البيع بالسعر الناتج؟
التقييم يقدم رايا في القيمة وفقا لنطاق وغرض محددين، اما تنفيذ التخارج والسعر النهائي فيتاثران بالاتفاقات والحقوق التعاقدية والمفاوضات بين الاطراف.
متى اطلب خدمة مقيم للشركات؟
يفضل طلب خدمة مقيم للشركات قبل بدء التفاوض النهائي على السعر، خاصة عند تخارج شريك او دخول مستثمر او بيع حصة او وجود اختلاف كبير بين الشركاء حول قيمة الشركة.
الخلاصة: لا تسال هل 8 ملايين كثيرة.. اسال كيف تم حسابها
عندما يقول شريكك “ابي 8 ملايين عشان اخرج”، لا تبدأ من الرقم نفسه. ابدأ من قيمة الشركة. خدمة مقيم للشركات تساعد على تحديد قيمة النشاط وحقوق الملكية ثم قيمة الحصة، وبعد ذلك يتم فصل الحساب الجاري والقروض والتوزيعات واي مستحقات اخرى.
قد تكون النتيجة اقل من 8 ملايين، وقد تكون قريبة منها، وقد تكون اعلى منها. لكن الفارق الاساسي ان القرار يصبح مبنيا على تحليل مالي واقتصادي بدلا من التقديرات الشخصية. ولهذا تمثل خدمة مقيم للشركات خطوة مهمة قبل الاتفاق على تخارج شريك بمبالغ مؤثرة.
تحتاج إلى تقييم حصة شريك قبل التخارج؟
يمكنك التواصل مع الافق العربي للتقييم والاستشارات لدراسة حالة الشركة وتحديد نطاق التقييم المناسب ودعم مفاوضات دخول او تخارج الشركاء من خلال تحليل مالي واقتصادي للقيمة.
اعداد: سامر إبراهيم السيد
هاتف وواتس:
00966561221974
الموقع:
الافق العربي للتقييم والاستشارات