تقييم شركة للاقامة المميزة: 7 نقاط توضح كيف يمكن اثبات قيمة استثمارك في الشركة
تقييم شركة للاقامة المميزة قد يكون من المستندات المهمة التي يحتاج اليها المستثمر عندما يرغب في تحديد القيمة الاقتصادية لاستثماره القائم داخل المملكة العربية السعودية، خاصة عندما تكون ثروته الاستثمارية ممثلة في ملكية شركة او حصة في منشاة وليست مجرد مبالغ نقدية مودعة في حساب بنكي.
ويظهر هنا سؤال يتكرر من المستثمرين: لدي شركة او حصة في شركة سعودية، فهل يمكن اثبات حجم استثماري من خلال تقييم شركة للاقامة المميزة بدلا من الاعتماد فقط على قيمة المبالغ التي سبق تحويلها او ضخها في الشركة؟
الاجابة تحتاج الى التفريق بين ثلاثة امور مختلفة: قيمة راس المال المسجل، والتكلفة التاريخية للاستثمار، والقيمة الاقتصادية الحالية لملكية المستثمر. وهذه القيم ليست بالضرورة متساوية.
فقد يؤسس المستثمر شركة براس مال معين ثم تنمو اعمالها وتزداد اصولها وارباحها وقيمتها السوقية، وقد يدخل مستثمر عن طريق شراء حصة من شريك قائم، او عن طريق زيادة راس المال، او يحصل على ملكية نتيجة مساهمة عينية او رسملة حقوق ومستحقات او ترتيبات ملكية نظامية اخرى.
ولهذا فإن تقييم شركة للاقامة المميزة يهدف الى تحديد قيمة المنشاة او الحصة الاستثمارية في تاريخ محدد بناء على وضعها المالي والتشغيلي والاقتصادي، وليس مجرد جمع التحويلات البنكية التي تمت منذ تاسيس الشركة.
1. ما المقصود بتقييم شركة للاقامة المميزة؟
يقصد بـ تقييم شركة للاقامة المميزة اجراء تحليل مالي واقتصادي للمنشاة بهدف الوصول الى قيمة يمكن دعمها بالبيانات والمستندات والافتراضات المناسبة، ثم تحديد قيمة ملكية المستثمر وفقا لنسبة حصته وطبيعة الحقوق المرتبطة بها.
فاذا كان المستثمر يمتلك 100% من الشركة، فإن موضوع التحليل يكون قيمة كامل حقوق الملكية. اما اذا كان يمتلك حصة فقط، فيجب تحديد قيمة هذه الحصة وفقا لهيكل الملكية والحقوق المرتبطة بها والظروف الخاصة بالشركة.
ولا يعني ذلك ان تقرير تقييم شركة للاقامة المميزة يحل تلقائيا محل جميع المستندات التي قد تطلبها الجهات المختصة، كما لا يعني ان وجود تقييم بقيمة معينة يضمن قبول طلب الاقامة المميزة. التقرير يمثل مستندا مهنيا لتحديد القيمة الاقتصادية، بينما يبقى تحديد المستندات المقبولة والاشتراطات والقرار النهائي للجهات المختصة.
ولهذا ننصح دائما بمراجعة المتطلبات الحالية لدى
مركز الاقامة المميزة
قبل اعداد الملف، لان المتطلبات والاجراءات قد تتغير وفقا للمنتج الاستثماري وحالة مقدم الطلب.
2. هل يجب ان تكون قيمة الاستثمار كلها مبالغ تم ايداعها نقدا؟
هذه من اهم النقاط عند اعداد تقييم شركة للاقامة المميزة. من الناحية الاقتصادية، قيمة الاستثمار القائمة في شركة لا تساوي بالضرورة مجموع المبالغ التي حولها المستثمر من حسابه الشخصي الى حساب الشركة.
فطريقة دخول المستثمر الى الملكية قد تكون مختلفة من حالة الى اخرى. ومن الصور الشائعة:
- دخول مستثمر بالملكية عن طريق Equity.
- دخول مستثمر بزيادة راس المال.
- دخول مستثمر عن طريق شراء حصة من شريك قائم.
- دخول مستثمر بحصة اقلية.
- دخول مستثمر بحصة مسيطرة.
- دخول مستثمر استراتيجي بالملكية.
- دخول صندوق استثماري بالملكية.
- دخول مستثمر على مراحل مقابل حصص.
- مساهمات عينية او اصول تم تقديمها للشركة.
- رسملة مستحقات او حقوق قائمة وفقا للمستندات النظامية.
كما قد تنتقل بعض الحصص او تمنح في اطار اتفاقات نظامية بين الملاك متى كانت مثبتة في المستندات والسجلات ذات العلاقة. ولذلك لا يصح مهنيا افتراض ان كل ريال من القيمة الحالية للشركة يجب ان يقابله تحويل بنكي سابق بنفس القيمة.
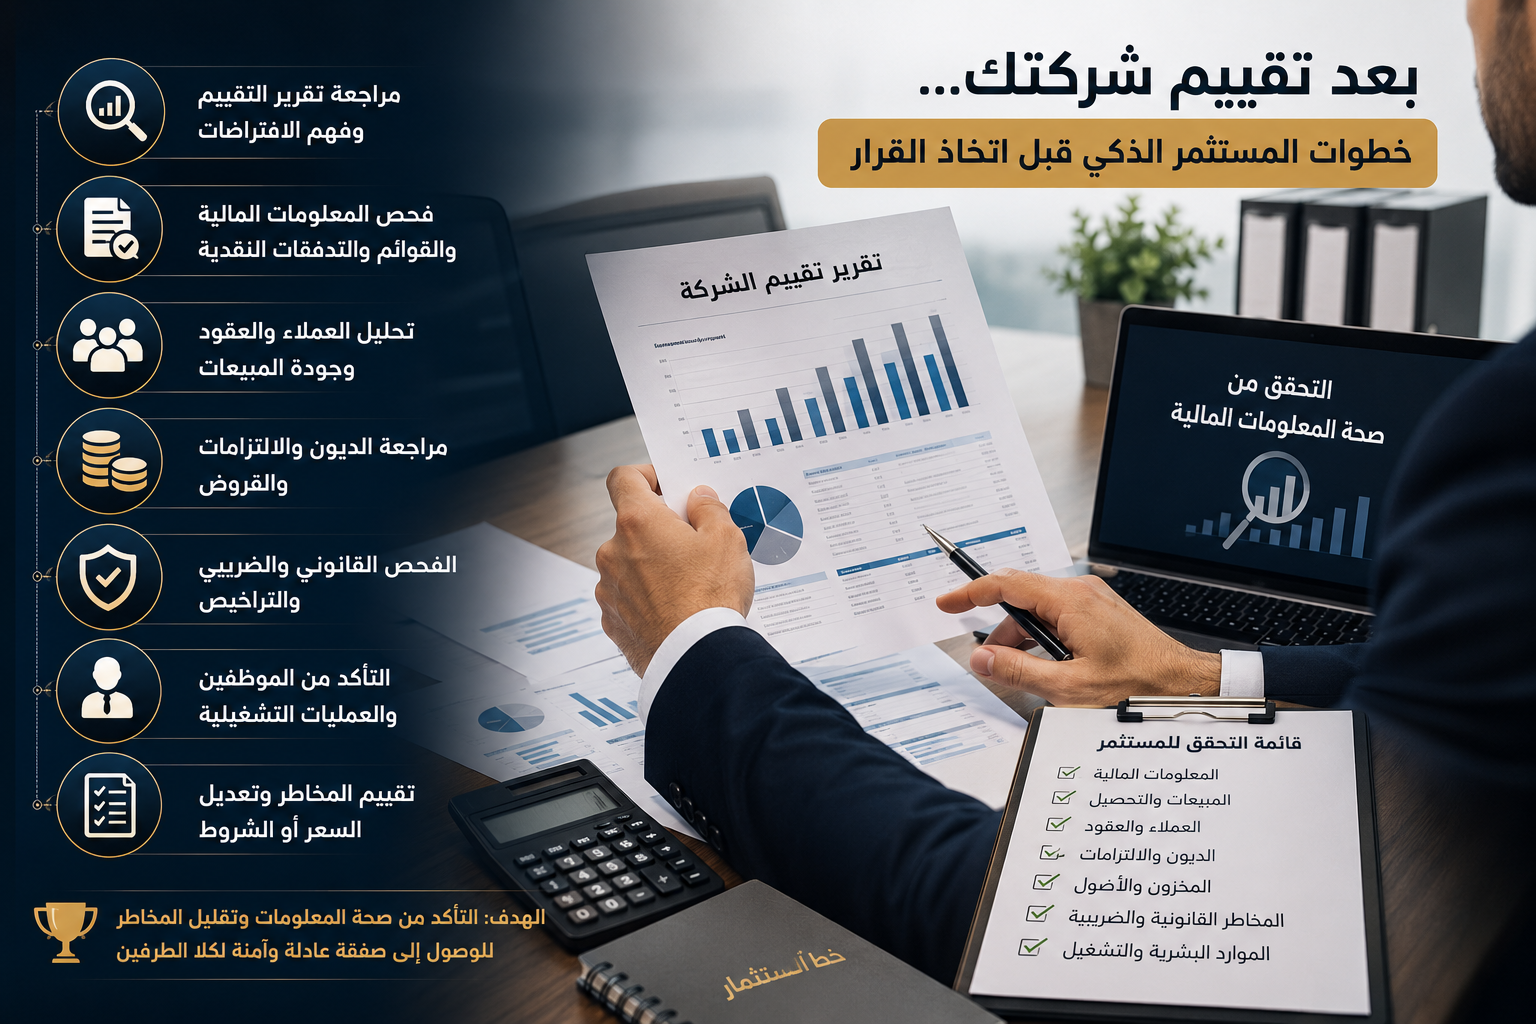
لكن في الوقت نفسه، لا يكفي القول بوجود ملكية او منحة او مساهمة دون مستندات. عند اعداد تقييم شركة للاقامة المميزة يجب التحقق من مستندات الملكية، والسجل التجاري، وعقد التاسيس او النظام الاساسي، وقرارات الشركاء، والقوائم المالية، واي مستندات تدعم كيفية نشوء الملكية وحقوق المستثمر.
3. الفرق بين راس المال وقيمة الشركة
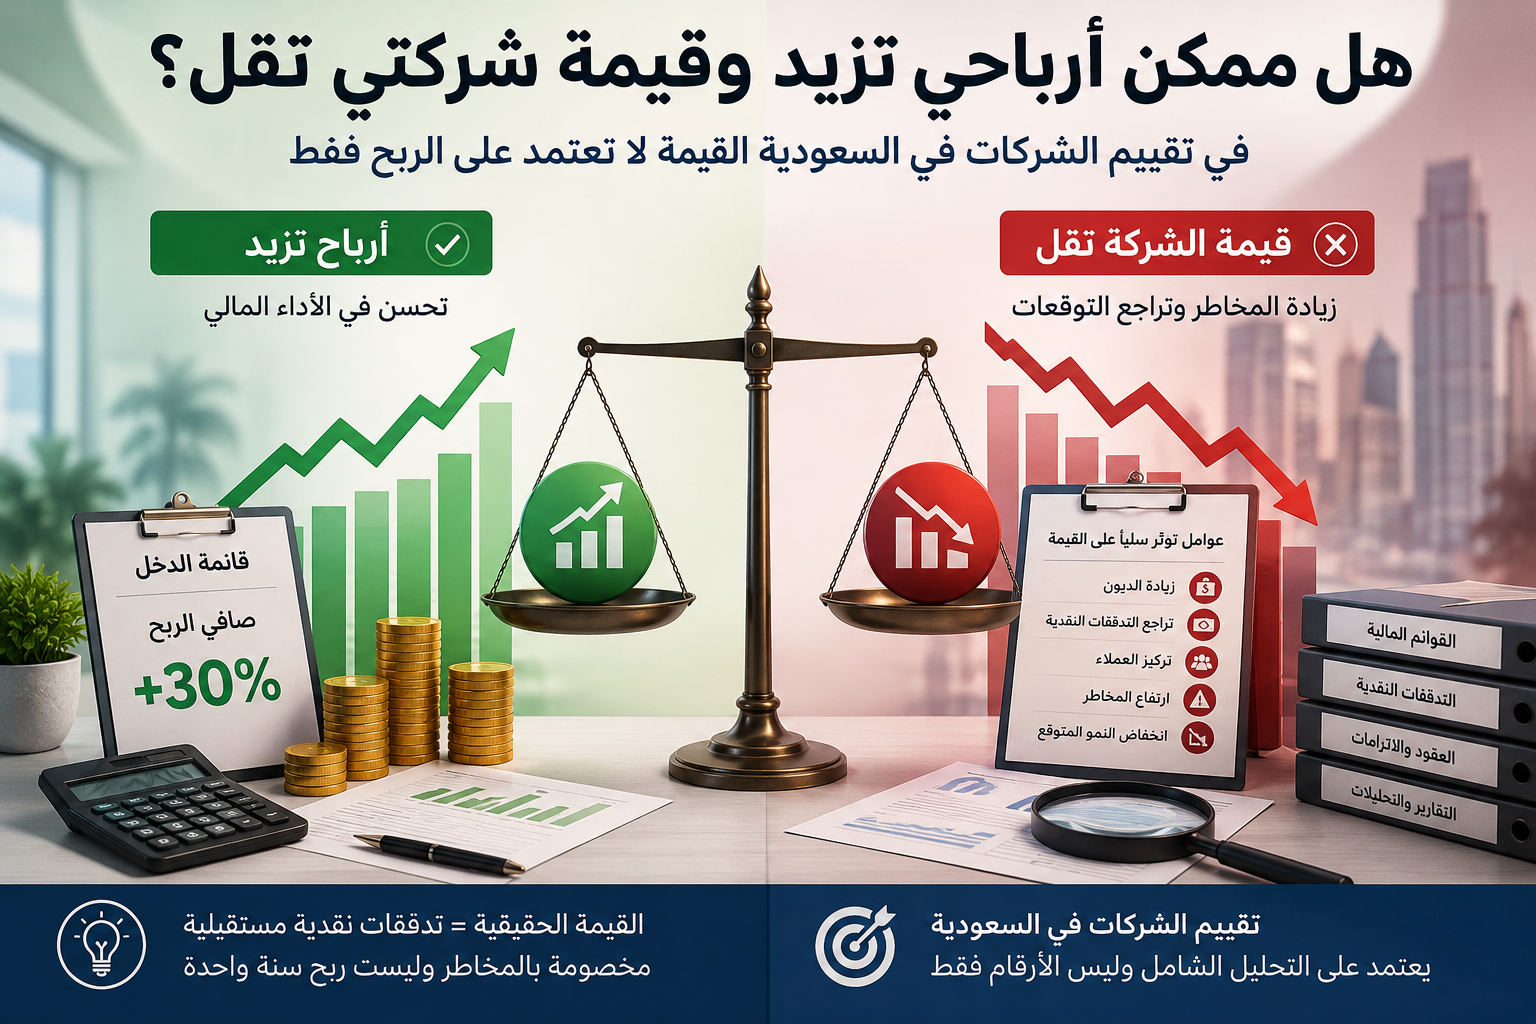
من اكثر الاخطاء شيوعا الاعتقاد ان راس المال المسجل هو نفسه قيمة الشركة. وهذا غير صحيح اقتصاديا في كثير من الحالات.
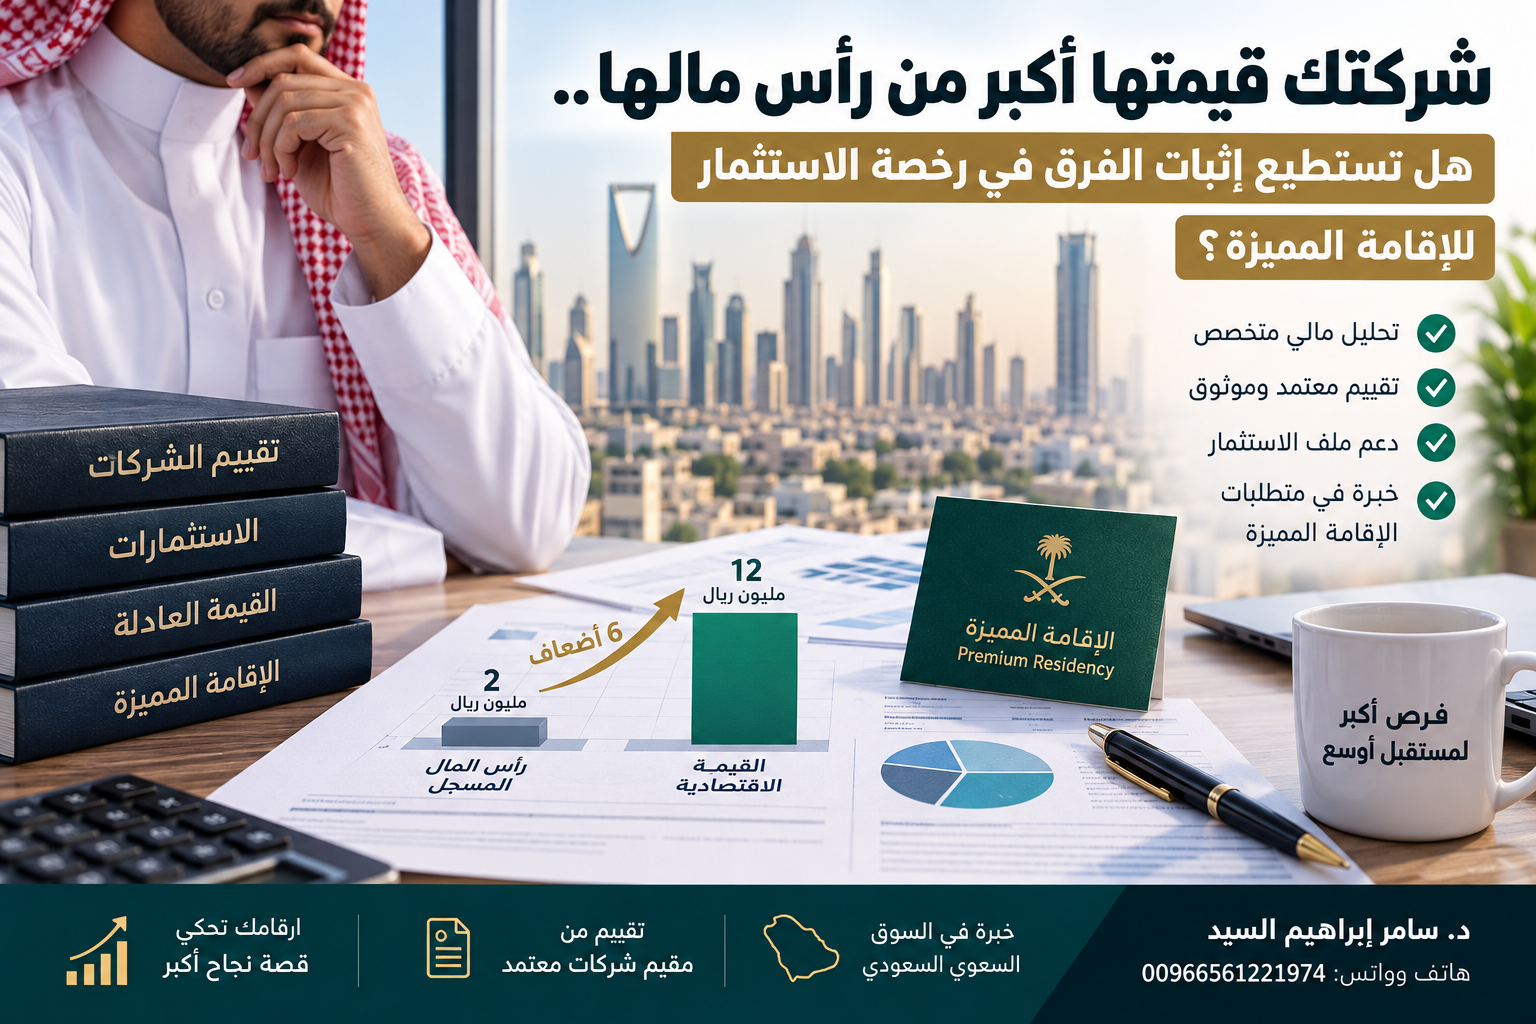
فمثلا قد يكون راس مال شركة مليون ريال، ولكن الشركة تعمل منذ عدة سنوات وحققت نموا في الايرادات والارباح، وكونت قاعدة عملاء وعقودا واصولا وحقوقا ومزايا تشغيلية. في هذه الحالة قد تكون قيمة حقوق الملكية اعلى بكثير من راس المال التاريخي.
والعكس صحيح ايضا. فقد يكون راس المال المسجل 10 ملايين ريال بينما تتعرض الشركة لخسائر متراكمة وتراجع في النشاط والتدفقات النقدية، وبالتالي قد تكون قيمتها الاقتصادية اقل من راس المال.
ومن هنا تأتي اهمية تقييم شركة للاقامة المميزة، لانه يحاول قياس القيمة الحالية للاستثمار بدلا من الاكتفاء بالرقم التاريخي المسجل في عقد التاسيس.
ويمكن الاطلاع ايضا على مقالنا حول
تقييم الشركات والمنشآت في السعودية
لمعرفة الاسس العامة المستخدمة عند تحديد قيمة المنشاة.
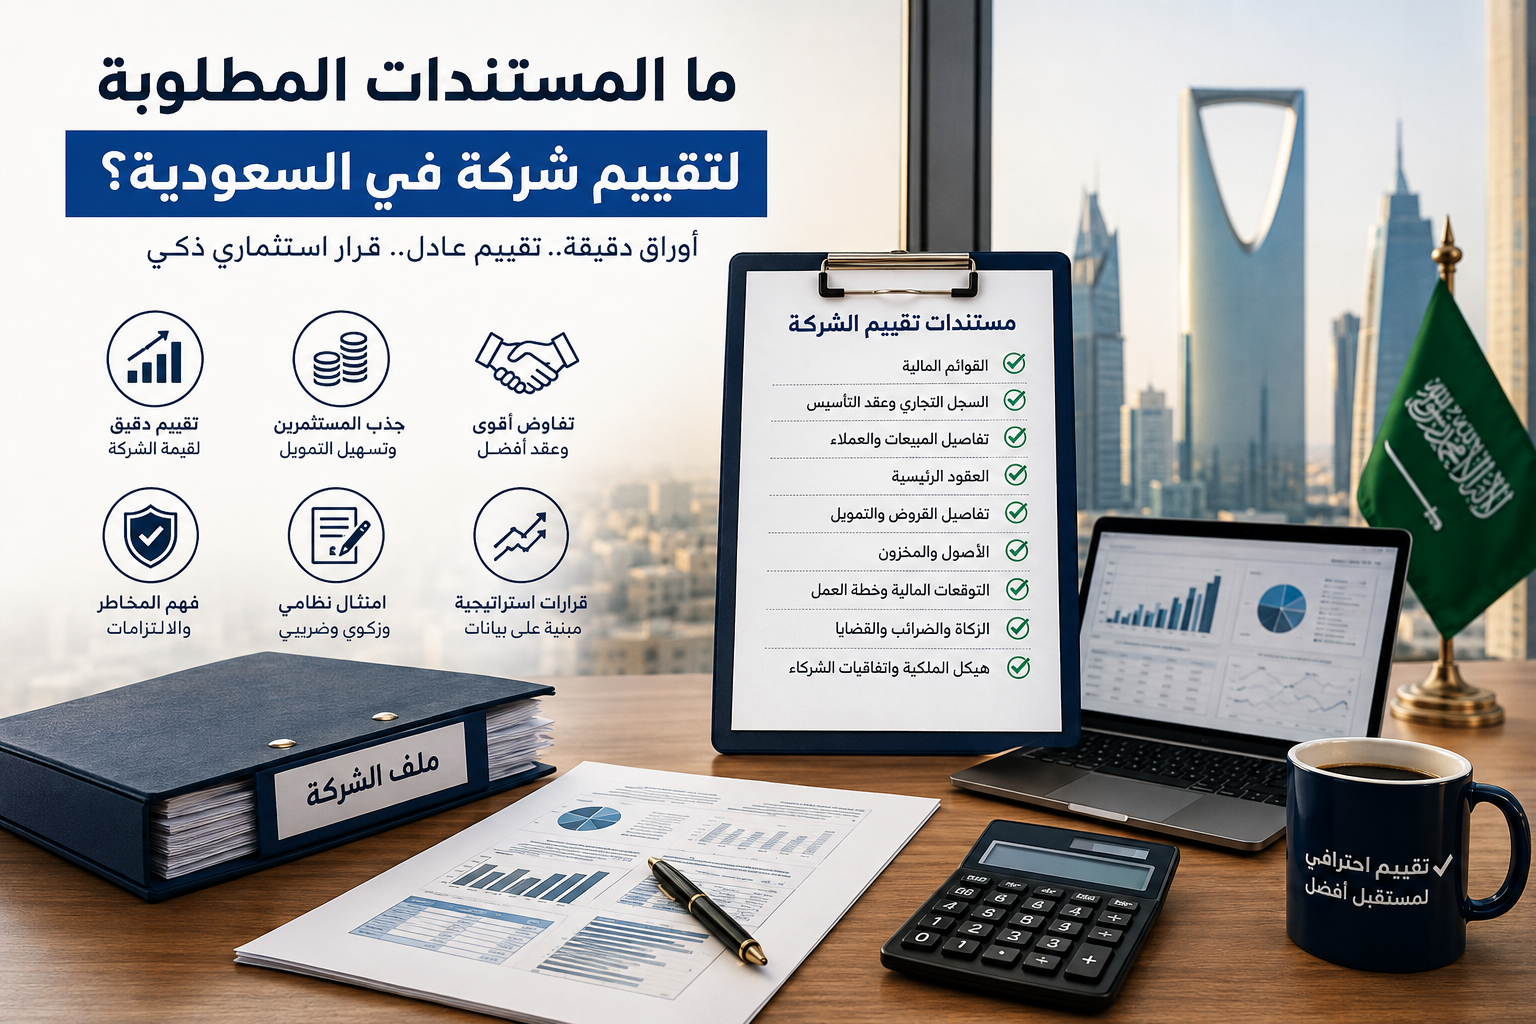
4. ما المستندات التي يعتمد عليها تقييم شركة للاقامة المميزة؟
حتى يكون تقييم شركة للاقامة المميزة مبنيا على اساس مهني، لا بد من جمع مجموعة من البيانات والمستندات التي تساعد المقيم على فهم الشركة وحقوق المستثمر فيها.
وتختلف المتطلبات من شركة الى اخرى، لكن عادة ما تشمل القوائم المالية التاريخية، ميزان المراجعة الحديث، تفاصيل الايرادات والمصروفات، الاصول والالتزامات، القروض، العقود الرئيسية، بيانات العملاء، التوقعات المستقبلية عند امكانية الاعتماد عليها، ومستندات الملكية ونسب الشركاء.
كما تتم مراجعة راس المال والتغيرات التي حدثت عليه، واي عمليات دخول او خروج شركاء، وزيادات راس المال، وشراء او بيع الحصص، والمساهمات العينية وغيرها من العمليات المؤثرة على حقوق الملكية.
ويمكن الرجوع الى دليل
المستندات المطلوبة لتقييم شركة
لمعرفة البيانات التي يفضل تجهيزها قبل بدء عملية التقييم.
5. كيف يتم تحديد قيمة الاستثمار داخل الشركة؟
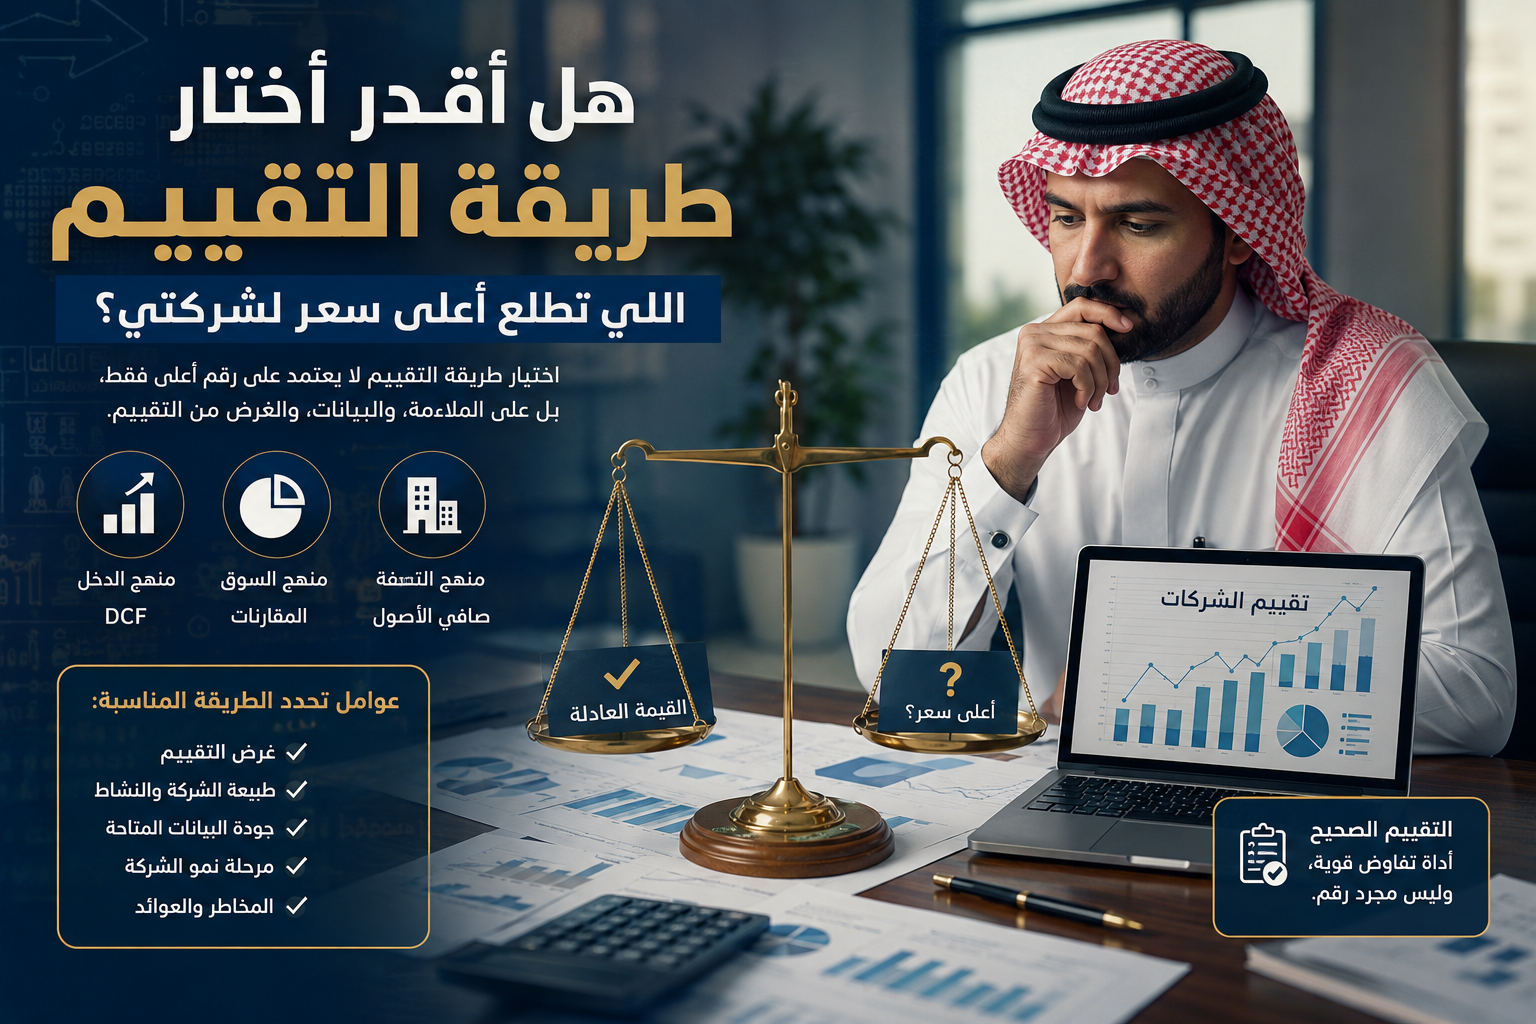
في تقييم شركة للاقامة المميزة لا توجد معادلة واحدة تصلح لجميع الشركات. الطريقة المناسبة تتحدد وفقا لطبيعة النشاط، وعمر المنشاة، وتوافر البيانات، وربحية الشركة، واستقرار التدفقات النقدية، وهيكل الاصول والديون.
ومن المناهج الرئيسية المستخدمة في تقييم الشركات منهج الدخل، ومنهج السوق، ومنهج الاصول.
في منهج الدخل يمكن استخدام التدفقات النقدية المخصومة DCF عندما توجد بيانات مالية وتوقعات مستقبلية يمكن الدفاع عنها مهنيا. اما منهج السوق فيعتمد على مقارنة الشركة بشركات او صفقات مشابهة واستخدام مضاعفات مالية مناسبة.
وفي الشركات كثيفة الاصول قد يكون منهج الاصول او صافي قيمة الاصول المعدلة مناسبا كمنهج رئيسي او مساند حسب طبيعة النشاط والغرض من التقييم.
ويجب اختيار المنهج والطريقة وفقا للحقائق وليس بهدف الوصول الى رقم معين مسبقا. وهذا عنصر مهم جدا في اي تقييم شركة للاقامة المميزة يراد الاعتماد عليه كمستند مهني.
للمزيد عن الاطار المهني للتقييم يمكن الرجوع الى
مجلس معايير التقييم الدولية IVSC
والاطلاع على المبادئ والمعايير المتعلقة باعمال التقييم.
6. هل تقييم الشركة يعني تقييم حصة المستثمر؟
ليس دائما. تقييم شركة للاقامة المميزة قد يبدأ بتحديد قيمة المنشاة بالكامل، ثم يتم الانتقال الى قيمة حقوق الملكية، وبعد ذلك تحديد قيمة الحصة التي يمتلكها المستثمر.
على سبيل المثال، اذا تم الوصول الى قيمة حقوق ملكية للشركة قدرها 20 مليون ريال وكان المستثمر يمتلك 40%، فإن نقطة البداية الحسابية لقيمة ملكيته تكون 8 ملايين ريال.
لكن المعالجة النهائية تعتمد على طبيعة الحصة والحقوق المرتبطة بها والغرض من التقييم. لذلك يجب عدم استخدام عملية ضرب بسيطة في كل الحالات دون دراسة هيكل الملكية واتفاقيات الشركاء.
وهنا يظهر دور المقيم المعتمد او المختص في تحديد اساس القيمة والمنهج والافتراضات المناسبة، بدلا من استخدام رقم غير مدعوم بتحليل مالي.
ولمعرفة المزيد عن تقييم الحصص يمكن الاطلاع على مقال
تقييم حصة الشريك في الشركات السعودية
على موقع سليمان للتقييم.
7. لماذا لا تكفي القوائم المالية وحدها؟
القوائم المالية تمثل مصدرا رئيسيا للمعلومات، لكنها لا تعطي دائما القيمة الاقتصادية الحالية للشركة. فالميزانية تعرض كثيرا من الاصول وفقا للمعالجة المحاسبية والتكلفة التاريخية، بينما عملية تقييم شركة للاقامة المميزة تبحث عن القيمة الاقتصادية المناسبة في تاريخ التقييم.
كما قد تمتلك الشركة عناصر قيمة لا يظهر اثرها بالكامل في الميزانية، مثل بعض العلاقات التعاقدية او القدرات التشغيلية او التراخيص او غيرها من الاصول غير الملموسة متى كانت قابلة للتحديد والتقييم وفقا للمعايير المناسبة.
ولهذا فإن شركة تقييم متخصصة لا تكتفي بنقل الارقام من القوائم المالية، بل تحلل الاداء والمخاطر والنمو والديون وراس المال العامل والتدفقات النقدية وطبيعة السوق.
كما يمكن مراجعة المعلومات الرسمية الخاصة بالاستثمار في المملكة من خلال
استثمر في السعودية
والانظمة واللوائح ذات الصلة عبر
جريدة ام القرى.
8. هل يشترط اثبات قيمة الاستثمار بتحويلات نقدية فقط؟
عند الحديث عن تقييم شركة للاقامة المميزة يجب التمييز بوضوح بين اثبات ملكية الاستثمار وبين تحديد قيمته الاقتصادية. فوجود استثمار بقيمة معينة لا يعني بالضرورة ان المستثمر قام في السابق بتحويل نفس هذه القيمة نقدا الى الحساب البنكي للشركة.
من واقع الممارسة العملية، يمكن ان تنشأ ملكية المستثمر في الشركة من صور متعددة، مثل التاسيس، او زيادة راس المال، او شراء حصة من شريك، او تقديم اصول ومساهمات عينية، او رسملة حقوق قائمة، او انتقال حصص او منحها وفقا لترتيبات ومستندات نظامية. لذلك فإن تقييم شركة للاقامة المميزة ينظر الى الاستثمار القائم وملكية المستثمر وقيمتها في تاريخ التقييم، وليس فقط الى مجموع الايداعات البنكية التاريخية.
وهذه نقطة مهمة جدا: عدم تطابق القيمة الحالية للحصة مع المبالغ التي سبق ايداعها لا يعني وجود مشكلة في التقييم. فقد يستثمر شخص مليون ريال في شركة ثم تصبح حصته بعد عدة سنوات تساوي 5 ملايين ريال نتيجة نمو النشاط وتحسن الربحية وارتفاع قيمة المنشاة. كما قد يحدث العكس وتنخفض قيمة الاستثمار عن تكلفته التاريخية.
لكن يجب التاكيد على ان قبول نوع معين من المستندات كاثبات للاستثمار يخضع لمتطلبات الجهة المختصة وقت تقديم الطلب. وبالتالي فإن تقرير تقييم شركة للاقامة المميزة يحدد القيمة الاقتصادية للاستثمار، ولكنه لا يلغي الحاجة الى مستندات الملكية والمستندات النظامية التي تثبت حق المستثمر في هذه الحصة.
9. دخول مستثمر بالملكية Equity
من اكثر الحالات وضوحا في تقييم شركة للاقامة المميزة ان يكون الشخص مستثمرا في حقوق ملكية الشركة Equity. في هذه الحالة يجب تحديد نسبة ملكيته الفعلية والحقوق المرتبطة بهذه الملكية ثم تحديد القيمة الاقتصادية للحصة.
فاذا كانت قيمة حقوق الملكية في الشركة وفقا للتقييم 15 مليون ريال، وكان المستثمر يمتلك 60% منها، فإن القيمة النسبية الاولية لملكيته تبلغ 9 ملايين ريال قبل النظر في اي تعديلات قد تتطلبها طبيعة الحصة والغرض من التقييم.
ويجب هنا عدم الخلط بين قيمة المنشاة Enterprise Value وبين قيمة حقوق الملكية Equity Value. فقد تصل قيمة النشاط التشغيلي الى رقم معين، ولكن توجد على الشركة ديون او نقدية زائدة تؤثر على القيمة النهائية لحقوق المساهمين.
لذلك فإن تقييم شركة للاقامة المميزة يجب ان يوضح اساس القيمة المستخدمة وطريقة الانتقال من قيمة المنشاة الى قيمة حقوق الملكية، ثم الى قيمة حصة المستثمر محل التقييم.
10. دخول مستثمر عن طريق زيادة راس المال
قد يدخل المستثمر الى الشركة عن طريق زيادة راس المال. وهنا تظهر اهمية التفرقة بين المبلغ الذي ضخه المستثمر وبين القيمة التي اصبحت تمثلها حصته بعد مرور فترة من الزمن.
على سبيل المثال، اذا دخل مستثمر بمبلغ 3 ملايين ريال مقابل 30% من الشركة، فهذا يعني ان تكلفة دخوله التاريخية كانت 3 ملايين ريال. ولكن اذا توسعت الشركة وارتفعت قيمتها بعد عدة سنوات الى 20 مليون ريال، فإن القيمة الاقتصادية النسبية للحصة اصبحت 6 ملايين ريال قبل اي تعديلات اخرى قد تكون لازمة.
وهنا يكون دور تقييم شركة للاقامة المميزة قياس القيمة في تاريخ التقييم وليس مجرد اعادة عرض مبلغ زيادة راس المال التاريخي.
11. ماذا لو اشترى المستثمر حصة من شريك قائم؟
هناك فرق جوهري بين زيادة راس المال وبين شراء حصة من شريك قائم. في زيادة راس المال تدخل الاموال عادة الى الشركة، بينما عند شراء حصة قائمة قد يدفع المستثمر المقابل مباشرة الى البائع وتنتقل اليه ملكية الحصة.
وبالتالي لا يصح اشتراط وجود حركة نقدية داخل حساب الشركة كدليل وحيد على وجود الاستثمار. المهم عند اجراء تقييم شركة للاقامة المميزة هو التحقق من انتقال الملكية ونسبة الحصة والمستندات النظامية المرتبطة بالصفقة.
ويتم بعد ذلك تقييم الشركة وتحديد قيمة حقوق الملكية ثم تحديد قيمة الحصة المملوكة للمستثمر في تاريخ التقييم.
ويمكن التعرف بصورة اوسع على معالجة الحصص من خلال مقال
تقييم حصة الشريك عند التخارج ودخول المستثمر.
12. هل يمكن ان تكون الحصة قد حصل عليها المستثمر دون ايداع نقدي مباشر؟
نعم، من الناحية الاقتصادية والقانونية قد توجد حالات تكون فيها الملكية قد نشات دون ايداع نقدي مباشر بنفس قيمة الحصة الحالية. ومن امثلتها المساهمة باصل عيني، او انتقال حصة، او منح حصة وفقا لاتفاق نظامي، او رسملة مستحقات قائمة، او اعادة هيكلة الملكية.
لكن تقييم شركة للاقامة المميزة لا يفترض صحة هذه العمليات من تلقاء نفسه. يجب ان تكون الملكية مثبتة بالمستندات النظامية والسجلات ذات العلاقة.
فالتقييم يجيب عن سؤال: كم تساوي هذه الملكية في تاريخ التقييم؟ اما سؤال كيفية اكتساب المستثمر لهذه الملكية فيجب اثباته من خلال المستندات القانونية والنظامية المناسبة.
وهذا التفريق مهم حتى لا يتحول تقرير تقييم شركة للاقامة المميزة الى بديل عن مستندات الملكية. وظيفة التقييم هي تحديد القيمة وليس انشاء الملكية او اثبات واقعة قانونية غير موثقة.
13. دخول مستثمر بحصة اقلية او حصة مسيطرة
عند اجراء تقييم شركة للاقامة المميزة يجب معرفة ما اذا كانت الحصة محل التقييم حصة اقلية ام حصة تمنح المستثمر قدرة على السيطرة على القرارات الرئيسية للشركة.
فامتلاك 10% من شركة لا يمنح بالضرورة نفس الحقوق الاقتصادية والادارية التي يحصل عليها مستثمر يمتلك 70% منها. وقد تتاثر قيمة الحصة بطبيعة حقوق التصويت، واتفاقية الشركاء، والقيود على نقل الملكية، وحقوق توزيع الارباح، وغيرها من العوامل.
ومع ذلك لا ينبغي تطبيق خصم اقلية او علاوة سيطرة بصورة تلقائية. يجب اولا تحديد اساس القيمة والغرض من تقييم شركة للاقامة المميزة ثم دراسة الحقوق الفعلية المرتبطة بالحصة وما اذا كانت هناك مبررات مهنية لاجراء اي تعديل.
14. دخول مستثمر استراتيجي او صندوق استثماري
قد يدخل الى الشركة مستثمر استراتيجي او صندوق استثماري مقابل حصة في حقوق الملكية. وفي بعض الصفقات لا يقتصر المقابل الاقتصادي على ضخ الاموال فقط، فقد يرتبط الاستثمار بخبرات ادارية او توسع في السوق او اتفاقيات تجارية او مراحل تمويل متعددة.
ولهذا يجب على من يقوم باعداد تقييم شركة للاقامة المميزة فهم هيكل الصفقة وعدم التعامل مع كل الاستثمارات بنفس الصورة.
وقد يكون دخول الصندوق الاستثماري على مراحل مقابل حصص تتغير وفقا لشروط محددة. وهنا يجب تحديد الحصة التي يمتلكها المستثمر فعليا في تاريخ التقييم وعدم الاعتماد على حصص مستقبلية مشروطة لم تتحقق بعد.
15. الفرق بين الاستثمار بالملكية والتمويل بالدين Debt
من النقاط المهمة عند تقييم شركة للاقامة المميزة عدم الخلط بين دخول مستثمر بالملكية وبين تمويل الشركة بالدين Debt.
اذا حصلت الشركة على قرض بنكي بقيمة 5 ملايين ريال، فهذا لا يعني ان مالك الشركة اصبح يمتلك استثمارا اضافيا بقيمة 5 ملايين ريال. القرض يمثل التزاما على الشركة وليس حقوق ملكية للمساهم.
والامر نفسه ينطبق من حيث المبدا على التمويل من صندوق تمويلي اذا كان التمويل في حقيقته قرضا او التزاما ماليا وليس مساهمة في حقوق الملكية.
بل ان الدين قد يخفض قيمة حقوق الملكية عند الانتقال من قيمة المنشاة الى قيمة المساهمين. ومن الصيغ الشائعة للتوضيح:
Equity Value = Enterprise Value – Debt + Excess Cash
مع مراعاة طبيعة البنود المالية الاخرى والتعديلات اللازمة في كل حالة. ولذلك فإن وجود قرض بنكي كبير لا يمكن تقديمه ببساطة باعتباره جزءا من قيمة استثمار المالك.
16. ماذا لو كان المستثمر قد مول الشركة بقرض من الشريك؟
قد يقوم المالك بتمويل شركته بمبالغ تسجل محاسبيا كقرض من الشريك او حساب جاري دائن للشريك بدلا من اضافتها الى راس المال. وهذه الحالة تحتاج الى تحليل منفصل عند تقييم شركة للاقامة المميزة.
فالمبلغ المستحق للشريك قد يمثل حقا ماليا منفصلا عن قيمة حصته في حقوق الملكية. وبالتالي لا يجوز جمعه مع قيمة الحصة بصورة آلية دون دراسة طبيعته القانونية والمحاسبية وشروط استرداده ومدى قابليته للتحصيل.
ولهذا يجب ان يفرق تقرير التقييم بين قيمة ملكية المستثمر وبين اي مبالغ مستحقة له على الشركة. فهما عنصران مختلفان حتى لو كان المستفيد النهائي منهما هو نفس الشخص.
17. هل يمكن استخدام التقييم اذا كانت الشركة حديثة؟
يمكن اجراء تقييم شركة للاقامة المميزة لشركة حديثة، ولكن مستوى الاعتماد على كل طريقة تقييم يختلف وفقا لمرحلة الشركة وتوافر البيانات.
فالشركة التي لديها تاريخ تشغيلي وقوائم مالية منتظمة وتدفقات نقدية مستقرة تختلف عن منشاة حديثة لم تبدأ التشغيل او لم تحقق ايرادات جوهرية بعد.
وفي الشركات الحديثة يجب الحذر من بناء نموذج DCF على توقعات متفائلة غير مدعومة. وجود ملف Excel يحتوي على توقعات لمدة عشر سنوات لا يجعل هذه الارقام قابلة للاعتماد تلقائيا.
يجب على شركة تقييم دراسة مدى معقولية الافتراضات ومقارنتها بالطاقة التشغيلية والسوق والتمويل المتاح ومرحلة المشروع والنتائج الفعلية حتى تاريخ التقييم.
18. هل يشترط وجود مقيم معتمد؟
مسالة اشتراط مقيم معتمد او شكل معين للتقرير تعتمد على الغرض الرسمي من التقرير ومتطلبات الجهة التي سيقدم اليها. ولذلك يجب التحقق من المتطلبات السارية قبل تكليف شركة تقييم باعداد التقرير.
ولا ينبغي استخدام عبارة المقيمين المعتمدين باعتبارها ضمانا لقبول التقرير دون التحقق من نطاق الاعتماد والتخصص المطلوب والغرض الذي سيستخدم التقرير من اجله.
كما ان تقييم منشآت لاغراض داخلية يختلف من حيث المتطلبات النظامية عن تقرير سيقدم الى جهة رسمية. ولذلك فإن تحديد الغرض من البداية عنصر اساسي عند اعداد تقييم شركة للاقامة المميزة.
19. لماذا يجب تحديد تاريخ واضح للتقييم؟
قيمة الشركة ليست رقما ثابتا. قد تبلغ قيمة المنشاة 10 ملايين ريال في نهاية سنة معينة ثم ترتفع او تنخفض بعد عدة اشهر بسبب تغير الايرادات او الارباح او الديون او العقود او ظروف السوق.
ولهذا يجب ان يتضمن تقييم شركة للاقامة المميزة تاريخ تقييم واضحا، وان تكون البيانات المالية المستخدمة قريبة قدر الامكان من هذا التاريخ.
اذا كانت اخر قوائم مالية سنوية قديمة نسبيا، فقد يكون من الضروري الحصول على ميزان مراجعة حديث وبيانات فعلية للفترة اللاحقة حتى يتمكن المقيم من معرفة ما اذا كانت الشركة حافظت على مستوى نشاطها ام حدث تغير جوهري.
ويمكن الاطلاع على الخدمات المتخصصة في
التحليل المالي وتقييم الاستثمارات والشركات
لمعرفة اهمية ربط التقييم بالبيانات المالية الحديثة.
20. ما الذي يجب ان يظهر في تقرير تقييم شركة للاقامة المميزة؟
حتى يكون تقييم شركة للاقامة المميزة واضحا وقابلا للفهم، يجب الا يكون مجرد صفحة تحتوي على رقم نهائي. التقرير المهني ينبغي ان يشرح موضوع التقييم، وغرضه، وتاريخ التقييم، ومصادر المعلومات، ونسبة ملكية المستثمر، واساس القيمة، والمناهج والطرق المستخدمة، والافتراضات الرئيسية، والنتيجة التي تم الوصول اليها.
كما يجب توضيح الفرق بين قيمة الشركة وقيمة حقوق الملكية وقيمة الحصة محل التقييم، خاصة اذا كانت الشركة لديها قروض او التزامات تمويلية جوهرية.
والهدف النهائي من تقييم شركة للاقامة المميزة ليس تضخيم قيمة الاستثمار للوصول الى حد معين، وانما تقديم قيمة اقتصادية يمكن تفسيرها والدفاع عن المنهج الذي بنيت عليه.
وفي الجزء الاخير من المقال سنوضح بمثال رقمي كامل كيف يمكن الانتقال من قيمة المنشاة الى قيمة حقوق الملكية ثم قيمة استثمار المالك، وما هي الاخطاء التي قد تؤدي الى رفض او اضعاف تقرير تقييم شركة للاقامة المميزة.
21. مثال عملي على تقييم شركة للاقامة المميزة
لفهم طريقة تقييم شركة للاقامة المميزة بصورة اوضح، نفترض وجود شركة سعودية تعمل في نشاط تشغيلي قائم، ولديها ايرادات مستقرة وقوائم مالية منتظمة، ويملك المستثمر 70% من راس مالها.
بعد اجراء التحليل المالي ودراسة النشاط والسوق والتوقعات المستقبلية، تم الوصول الى قيمة منشاة Enterprise Value قدرها 18 مليون ريال. ويوجد على الشركة قروض والتزامات تمويلية بقيمة 4 ملايين ريال، بينما توجد نقدية زائدة غير لازمة للتشغيل بقيمة مليون ريال.
في هذه الحالة يمكن الوصول الى قيمة حقوق الملكية بصورة مبسطة كما يلي:
| البيان | القيمة بالريال |
|---|---|
| قيمة المنشاة Enterprise Value | 18,000,000 |
| ناقص الديون | 4,000,000 |
| اضافة النقدية الزائدة | 1,000,000 |
| قيمة حقوق الملكية Equity Value | 15,000,000 |
اذا كان المستثمر يمتلك 70% من الشركة، فإن القيمة النسبية الاولية لملكيته تبلغ 10.5 مليون ريال. وهذه هي النقطة التي يهتم بها تقييم شركة للاقامة المميزة، لان المطلوب ليس مجرد معرفة قيمة الاصول او رقم راس المال المسجل، وانما تحديد القيمة الاقتصادية للملكية التي تخص المستثمر فعليا.
وقد تحتاج النتيجة الى مزيد من الدراسة وفقا لطبيعة الحصة وحقوق التصويت واتفاقيات الشركاء واساس القيمة المستخدم، ولذلك لا يجوز دائما الاكتفاء بضرب نسبة الملكية في قيمة حقوق الملكية دون تحليل اضافي.
22. لماذا لا نستخدم راس المال المسجل وحده كاثبات للقيمة؟
قد يكون راس مال الشركة المسجل مليون ريال بينما تبلغ قيمتها الاقتصادية 10 ملايين ريال، وقد يحدث العكس ايضا. لذلك فإن الاعتماد على راس المال فقط قد لا يعكس القيمة الحقيقية للاستثمار.
ويظهر هنا الفرق بين المستند القانوني الذي يوضح مقدار راس المال وبين تقرير تقييم شركة للاقامة المميزة الذي يهدف الى تحديد القيمة الاقتصادية الحالية للاستثمار.
فراس المال التاريخي يعبر عن مبلغ او قيمة تم اثباتها عند التاسيس او عند زيادات لاحقة، بينما قيمة الشركة تتاثر بالارباح والتدفقات النقدية والاصول والديون والمخاطر وفرص النمو والوضع التنافسي وغيرها من العناصر.
23. هل يمكن اثبات الاستثمار اذا كانت قيمة الشركة اعلى من المبلغ الذي دفعته؟
من الناحية الاقتصادية نعم، فمن الطبيعي ان ترتفع قيمة الاستثمار مع مرور الوقت. اذا دخل المستثمر في شركة بمبلغ 2 مليون ريال ثم توسعت الشركة وحققت ارباحا قوية واصبحت قيمة حصته 6 ملايين ريال، فإن القيمة الحالية للاستثمار ليست 2 مليون ريال فقط.
وفي هذه الحالة يأتي دور تقييم شركة للاقامة المميزة في قياس القيمة الحالية للحصة، بشرط وجود مستندات تثبت ملكية المستثمر للحصة محل التقييم.
لكن من المهم التاكيد مرة اخرى على ان تقرير التقييم لا يحل محل المستندات النظامية المطلوبة لاثبات الملكية نفسها، كما ان قبول التقرير كجزء من ملف الاقامة المميزة يعتمد على المتطلبات والاجراءات السارية لدى الجهة المختصة.
24. ماذا لو كانت الحصة قد انتقلت للمستثمر عن طريق منحة او ترتيب بين الشركاء؟
قد توجد حالات تنتقل فيها الحصة الى المستثمر عن طريق منحة او تنازل او اتفاق نظامي بين الشركاء او اعادة هيكلة للملكية. في هذه الحالات لا تكون قيمة الحصة بالضرورة مرتبطة بمبلغ ايداع نقدي داخل الشركة.
وعند اعداد تقييم شركة للاقامة المميزة يتم النظر الى الملكية الفعلية القائمة في تاريخ التقييم، بشرط ان تكون هذه الملكية مثبتة في المستندات والسجلات النظامية.
فالمقيم لا ينشئ حق الملكية ولا يصادق على واقعة قانونية غير مثبتة، وانما يقيم الحق الموجود فعليا بناء على المستندات المقدمة له.
ولهذا فإن وجود عقد او قرار او تعديل نظامي موثق قد يكون اكثر اهمية من مجرد وجود تحويل بنكي، وفقا لطبيعة العملية وكيفية اكتساب الحصة.
25. هل اصول الشركة تدخل في تقييم شركة للاقامة المميزة؟
نعم، ولكن طريقة دخولها تعتمد على منهج التقييم المستخدم. فاذا كانت الشركة كثيفة الاصول فقد يكون صافي قيمة الاصول المعدلة مناسبا، بينما في الشركات التشغيلية المربحة قد يكون التركيز الاكبر على قدرتها على توليد التدفقات النقدية.
وقد تشمل الاصول العقارات والمعدات والمخزون والاستثمارات والارصدة النقدية وبعض الاصول غير الملموسة القابلة للتحديد. لكن لا يعني ذلك ان تقييم شركة للاقامة المميزة يتم ببساطة عن طريق جمع جميع الاصول بالقيمة الدفترية.
فالاصل قد تكون قيمته السوقية اعلى او اقل من القيمة الدفترية، كما يجب ايضا خصم الالتزامات والديون للوصول الى قيمة حقوق الملكية.
26. هل العلامة التجارية والتراخيص ترفع قيمة الاستثمار؟
قد يكون لبعض الاصول غير الملموسة اثر اقتصادي واضح على قيمة المنشاة، مثل العلامة التجارية او الترخيص او العقد او العلاقة التعاقدية، بشرط ان يكون لهذا الاصل منفعة اقتصادية يمكن قياسها.
لكن عند تقييم شركة للاقامة المميزة لا يصح اضافة قيمة مستقلة لكل اصل غير ملموس ثم اضافتها مرة اخرى الى قيمة الشركة اذا كانت هذه القيمة قد انعكست بالفعل داخل التدفقات النقدية او مضاعفات السوق، لان ذلك قد يؤدي الى ازدواج في القيمة.
ولذلك يجب على المقيم فهم العلاقة بين منهج تقييم الشركة وتقييم الاصول غير الملموسة وعدم جمع النتائج بصورة غير صحيحة.
27. هل القروض تزيد قيمة الاستثمار؟
لا. هذه من النقاط التي يحدث فيها خلط كبير. حصول الشركة على قرض بنكي او تمويل من جهة تمويلية قد يساعدها على التوسع، لكنه لا يعني تلقائيا زيادة قيمة ملكية المستثمر بنفس قيمة القرض.
ففي تقييم شركة للاقامة المميزة يعتبر الدين التزاما يجب مراعاته عند تحديد قيمة حقوق الملكية. وبالتالي كلما زادت الديون دون وجود زيادة مقابلة في القيمة التشغيلية، قد تنخفض قيمة حقوق الملاك.
اما اذا استخدمت الشركة الدين في تمويل مشروع مربح ادى الى نمو الارباح والتدفقات النقدية، فقد ترتفع قيمة المنشاة بمرور الوقت، ولكن بسبب الاداء الاقتصادي للمشروع وليس لان القرض نفسه يمثل ملكية للمساهم.
28. ما الفرق بين قرض الشريك وملكيته في الشركة؟
اذا قام المستثمر بتمويل الشركة بمبلغ مسجل كقرض من الشريك، فإن هذا المبلغ قد يمثل مطالبة مالية منفصلة عن قيمة حصته في حقوق الملكية.
لذلك يجب عند تقييم شركة للاقامة المميزة الفصل بين قيمة Equity التي تخص المساهم وبين اي ارصدة دائنة مستحقة له على الشركة.
ولا ينبغي جمع الاثنين بصورة تلقائية دون دراسة طبيعة القرض وشروطه واولوية سداده وما اذا كان قابلا للاسترداد بصورة مستقلة.
29. ما الاخطاء التي تضعف تقرير تقييم شركة للاقامة المميزة؟
هناك مجموعة من الاخطاء التي قد تجعل تقرير تقييم شركة للاقامة المميزة ضعيفا من الناحية المهنية، حتى لو كانت النتيجة النهائية تبدو مرتفعة.
- الاعتماد على راس المال المسجل باعتباره قيمة الشركة.
- اعتبار القروض البنكية جزءا من قيمة استثمار المالك.
- استخدام توقعات مالية مبالغ فيها وغير مدعومة.
- تطبيق مضاعفات شركات مدرجة لا تشبه الشركة محل التقييم.
- تجاهل الديون والالتزامات المالية.
- استخدام بيانات مالية قديمة دون تحديث.
- عدم التحقق من نسبة ملكية المستثمر.
- عدم تحديد تاريخ واضح للتقييم.
- عدم توضيح الفرق بين قيمة المنشاة وقيمة حقوق الملكية.
- اختيار طريقة التقييم بهدف الوصول الى قيمة محددة مسبقا.
كلما كان تقييم شركة للاقامة المميزة مبنيا على بيانات يمكن التحقق منها وتحليل واضح وافتراضات منطقية، زادت قوة التقرير من الناحية المهنية.
30. هل يكفي تقييم منشآت بدون مراجعة الوضع المالي؟
لا يمكن الوصول الى نتيجة مهنية سليمة في تقييم منشآت دون فهم الوضع المالي للشركة. فالمبيعات وحدها لا تكفي، وكذلك الارباح وحدها لا تكفي.
يجب النظر الى جودة الارباح، وراس المال العامل، والمديونية، والتدفقات النقدية، والاصول، والالتزامات، واستمرارية النشاط، والمخاطر الخاصة بالشركة والقطاع.
لذلك فإن تقييم شركة للاقامة المميزة يتطلب تحليلا متكاملا وليس مجرد تطبيق مضاعف على رقم المبيعات او الارباح.
31. هل يمكن تقييم شركة خاسرة للاقامة المميزة؟
نعم، الخسارة المحاسبية لا تعني بالضرورة ان الشركة ليس لها قيمة. فقد تكون الشركة في مرحلة توسع او تمتلك اصولا او عقودا او فرص نمو تجعل لها قيمة اقتصادية.
لكن تقييم شركة للاقامة المميزة لشركة خاسرة يحتاج الى اختيار طريقة مناسبة. فقد لا يكون مضاعف الارباح قابلا للاستخدام اذا كانت الارباح سالبة، ولذلك قد يتم النظر الى مضاعفات الايرادات او منهج الاصول او غيرها من الطرق المناسبة حسب طبيعة النشاط.
ولا يجوز اختيار الطريقة فقط لانها تعطي اعلى قيمة، وانما يجب اختيارها لانها الاكثر ملاءمة للبيانات والظروف الفعلية للشركة.
32. ماذا عن الشركة الناشئة؟
الشركات الناشئة تحتاج الى قدر اكبر من الحذر عند تقييم شركة للاقامة المميزة، خاصة اذا كان تاريخها التشغيلي قصيرا او لم تصل بعد الى الربحية.
وجود خطة اعمال متفائلة لا يعني ان القيمة الواردة فيها تمثل قيمة سوقية فعلية. يجب دراسة مدى قدرة الشركة على تنفيذ الخطة، والتمويل المتاح، ونمو المبيعات الفعلي، والمنافسة، وحجم السوق، والمخاطر.
وفي بعض الحالات قد تكون بيانات السوق او الصفقات المشابهة اكثر فائدة من نموذج يعتمد بالكامل على توقعات مستقبلية بعيدة.
33. دور المقيم في تحديد القيمة وليس اثبات مصدر الاموال
يجب التفريق بين دور المقيم ودور الجهات الاخرى. دور من يقوم باعداد تقييم شركة للاقامة المميزة هو تحليل الشركة وتحديد القيمة وفقا للاساس والمنهج المناسبين.
اما التحقق من مصدر الاموال او الامتثال او صحة التحويلات البنكية او قبول نوع محدد من المستندات، فهذه امور قد تخضع لمتطلبات مختلفة ولا تعد بديلا عن عملية التقييم نفسها.
ولهذا يجب الا يتضمن التقرير ادعاءات تتجاوز نطاق عمل المقيم، بل يجب ان يكون واضحا في بيان طبيعة المعلومات التي اعتمد عليها والافتراضات والقيود المرتبطة بالتكليف.
34. متى يكون تقييم شركة للاقامة المميزة مفيدا للمستثمر؟
يكون تقييم شركة للاقامة المميزة مفيدا بصورة خاصة عندما تكون ثروة المستثمر مرتبطة بشركة قائمة ولا تعبر عنها قيمة راس المال المسجل وحدها.
كما قد يكون مفيدا اذا حدث نمو كبير في الشركة منذ تاريخ الاستثمار، او اذا كانت الملكية قد تم الحصول عليها من خلال شراء حصة او زيادة راس مال او مساهمة عينية او اعادة هيكلة ملكية.
والميزة الرئيسية للتقرير انه يحول مجموعة كبيرة من البيانات المالية والتشغيلية الى نتيجة قيمة محددة في تاريخ معين مع شرح الاسس التي بنيت عليها.
35. قائمة المستندات المقترحة قبل بدء التقييم
قبل بدء تقييم شركة للاقامة المميزة يفضل تجهيز المستندات الرئيسية حتى لا تتعطل عملية التقييم بسبب نقص البيانات.
- السجل التجاري للشركة.
- عقد التاسيس والتعديلات اللاحقة.
- بيان الشركاء ونسب الملكية الحالية.
- القوائم المالية التاريخية.
- ميزان مراجعة حديث.
- تفاصيل القروض والتمويل.
- تفاصيل النقدية والاستثمارات.
- العقود الرئيسية.
- بيانات الايرادات والمصروفات.
- الموازنات والتوقعات المستقبلية عند توفرها.
- مستندات زيادة راس المال او انتقال الحصص.
- اي مستندات تدعم المساهمات العينية او الحقوق المرتبطة بالملكية.
36. الخلاصة: هل يمكن اثبات الاستثمار بتقييم الشركة؟
يمكن استخدام تقييم شركة للاقامة المميزة لتحديد القيمة الاقتصادية للاستثمار القائم في الشركة او الحصة المملوكة للمستثمر، وهو ما قد يكون مهما عندما تختلف القيمة الحالية للاستثمار عن راس المال التاريخي او المبالغ التي تم ضخها في السابق.
كما ان قيمة الاستثمار لا يشترط من الناحية الاقتصادية ان تكون مساوية لمجموع الايداعات البنكية التي قام بها المستثمر. فقد يكون دخوله عن طريق شراء حصة، او زيادة راس المال، او مساهمة عينية، او انتقال ملكية نظامي، او غير ذلك من الصور الموثقة.
لكن يجب التمييز بين تقييم شركة للاقامة المميزة وبين اثبات الملكية وقبول المستندات لدى الجهة المختصة. التقرير يحدد القيمة، بينما يجب دعم الملكية بالمستندات النظامية المناسبة، كما تبقى متطلبات القبول النهائي خاضعة للانظمة والاجراءات السارية وقت تقديم الطلب.
ولهذا فإن افضل طريقة للتعامل مع الملف هي تجهيز مستندات الملكية والبيانات المالية اولا، ثم اجراء تقييم شركة للاقامة المميزة على اساس مهني واضح يحدد قيمة المنشاة وحقوق الملكية والحصة التي تخص المستثمر بصورة منفصلة.
اسئلة شائعة عن تقييم شركة للاقامة المميزة
هل تقرير تقييم الشركة يضمن قبول الاقامة المميزة؟
لا. تقييم شركة للاقامة المميزة يحدد القيمة الاقتصادية للاستثمار، بينما القبول النهائي يخضع لمتطلبات وقرار الجهة المختصة.
هل يجب ان تكون قيمة الاستثمار كلها محولة من حساب المستثمر؟
ليس بالضرورة من الناحية الاقتصادية، لان الملكية قد تنشا بطرق مختلفة، لكن يجب ان تكون ملكية المستثمر وطريقة اكتسابها مدعومة بالمستندات النظامية.
هل راس مال الشركة هو نفسه قيمة الاستثمار؟
لا. راس المال قيمة تاريخية ومسجلة نظاميا، بينما تقييم شركة للاقامة المميزة يبحث عن القيمة الاقتصادية الحالية.
هل القرض البنكي يعتبر جزءا من استثمار المالك؟
لا، القرض يمثل التزاما على الشركة وليس Equity للمساهم.
هل يمكن تقييم حصة اقلية؟
نعم، ويمكن تحديد قيمة الحصة وفقا لنسبة الملكية والحقوق المرتبطة بها واساس القيمة المستخدم.
هل يمكن تقييم شركة حديثة؟
نعم، ولكن يجب اختيار منهج يتناسب مع عمر الشركة ومدى توافر البيانات الفعلية وعدم الاعتماد على توقعات غير مدعومة.
هل يمكن تقييم شركة خاسرة؟
نعم، فقد تكون لها قيمة اقتصادية رغم الخسائر، ولكن طريقة التقييم تختلف عن الشركات المستقرة المربحة.
ما اهم فرق بين Enterprise Value وEquity Value؟
Enterprise Value تعبر بصورة عامة عن قيمة النشاط التشغيلي، بينما Equity Value تمثل القيمة المتبقية للملاك بعد مراعاة الديون والنقدية والعناصر المالية ذات العلاقة.
هل يمكن ان تكون قيمة حصتي اعلى من المبلغ الذي دفعته؟
نعم، اذا نمت الشركة وتحسن اداؤها فقد ترتفع القيمة الحالية للحصة عن تكلفتها التاريخية.
من اين ابدأ اذا كنت احتاج تقرير تقييم؟
ابدأ بتجهيز مستندات الملكية والقوائم المالية والبيانات الحديثة ثم تحديد الغرض من التقرير وتاريخ التقييم ونسبة الحصة المطلوب تقييمها.
اعداد: سامر إبراهيم السيد
استشارات وتقييم شركات ومنشآت واستثمارات
هاتف وواتس: 00966561221974
اذا كنت تحتاج الى تقييم شركة للاقامة المميزة او تحديد قيمة حصتك الاستثمارية بصورة مهنية، يمكنك طلب استشارة او تقرير تقييم من الافق العربي للتقييم عبر:
arabhorizonvaluation.com