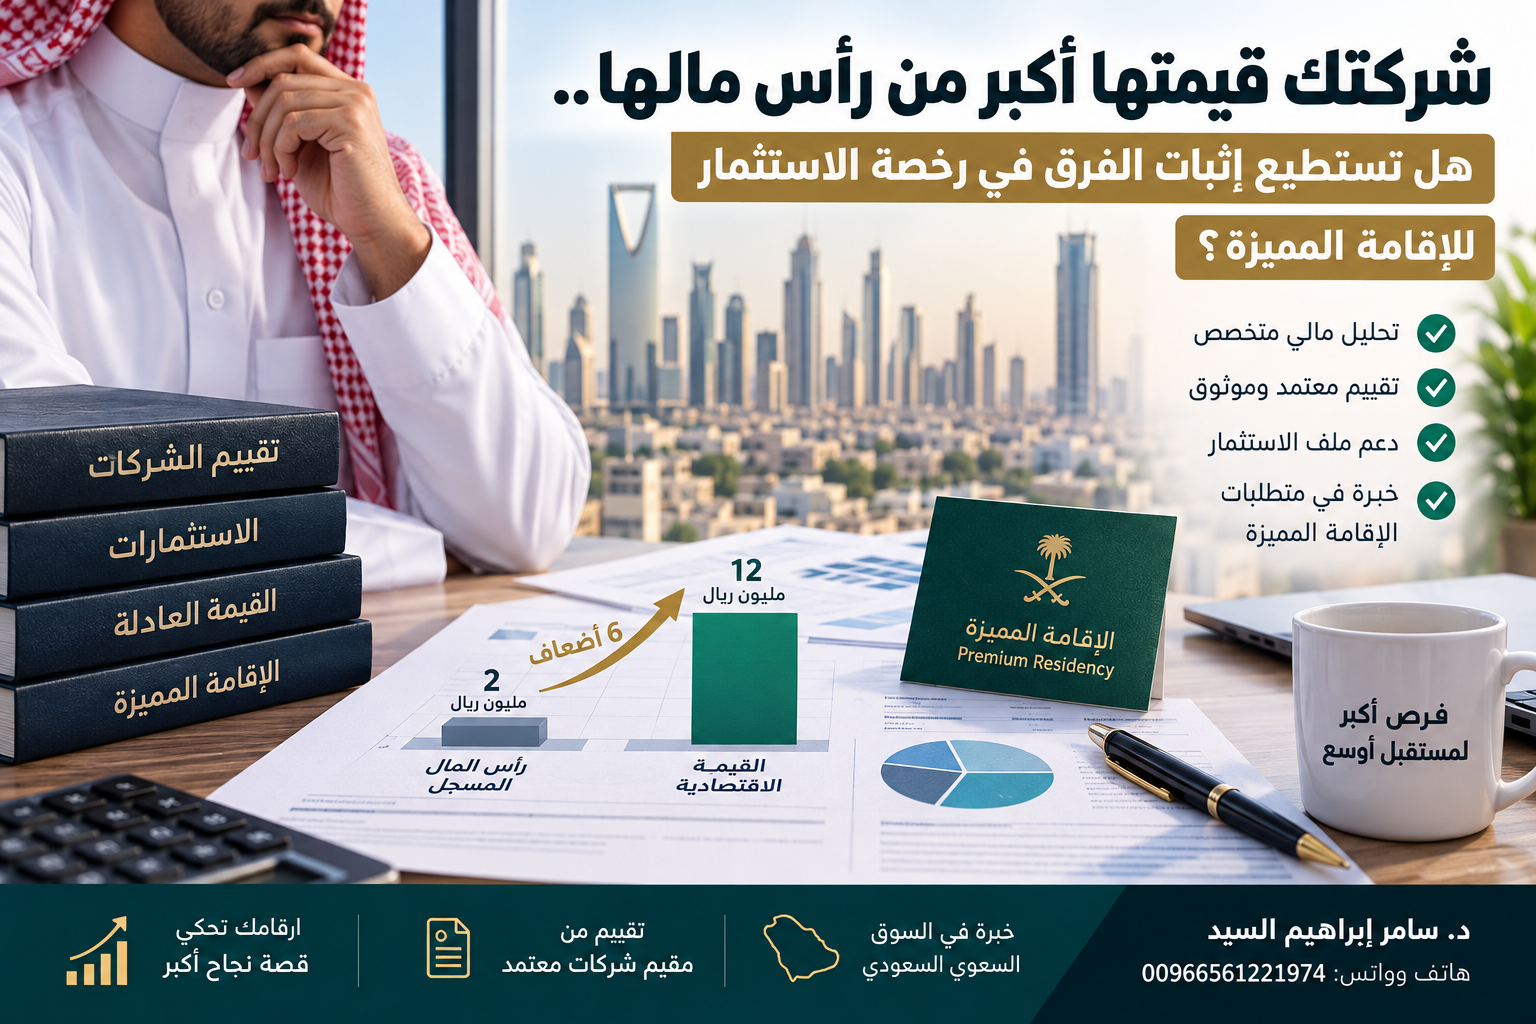
شركتك قيمتها اكبر من راس مالها.. هل تستطيع اثبات الفرق في رخصة الاستثمار للاقامة المميزة؟
قد يكون راس مال شركتك المسجل مليون ريال، بينما قيمتها الاقتصادية الحالية تصل الى 8 او 10 او حتى 20 مليون ريال. وهنا يظهر سؤال مهم لدى المستثمر الذي يجهز ملفه الاستثماري: هل يمكن لـ مقيم شركات معتمد ان يثبت ان قيمة الشركة الحالية اكبر من راس المال المسجل؟ وهل يمكن الاستفادة من هذا الفرق عند تقديم المستندات المتعلقة بالاستثمار والاقامة المميزة؟
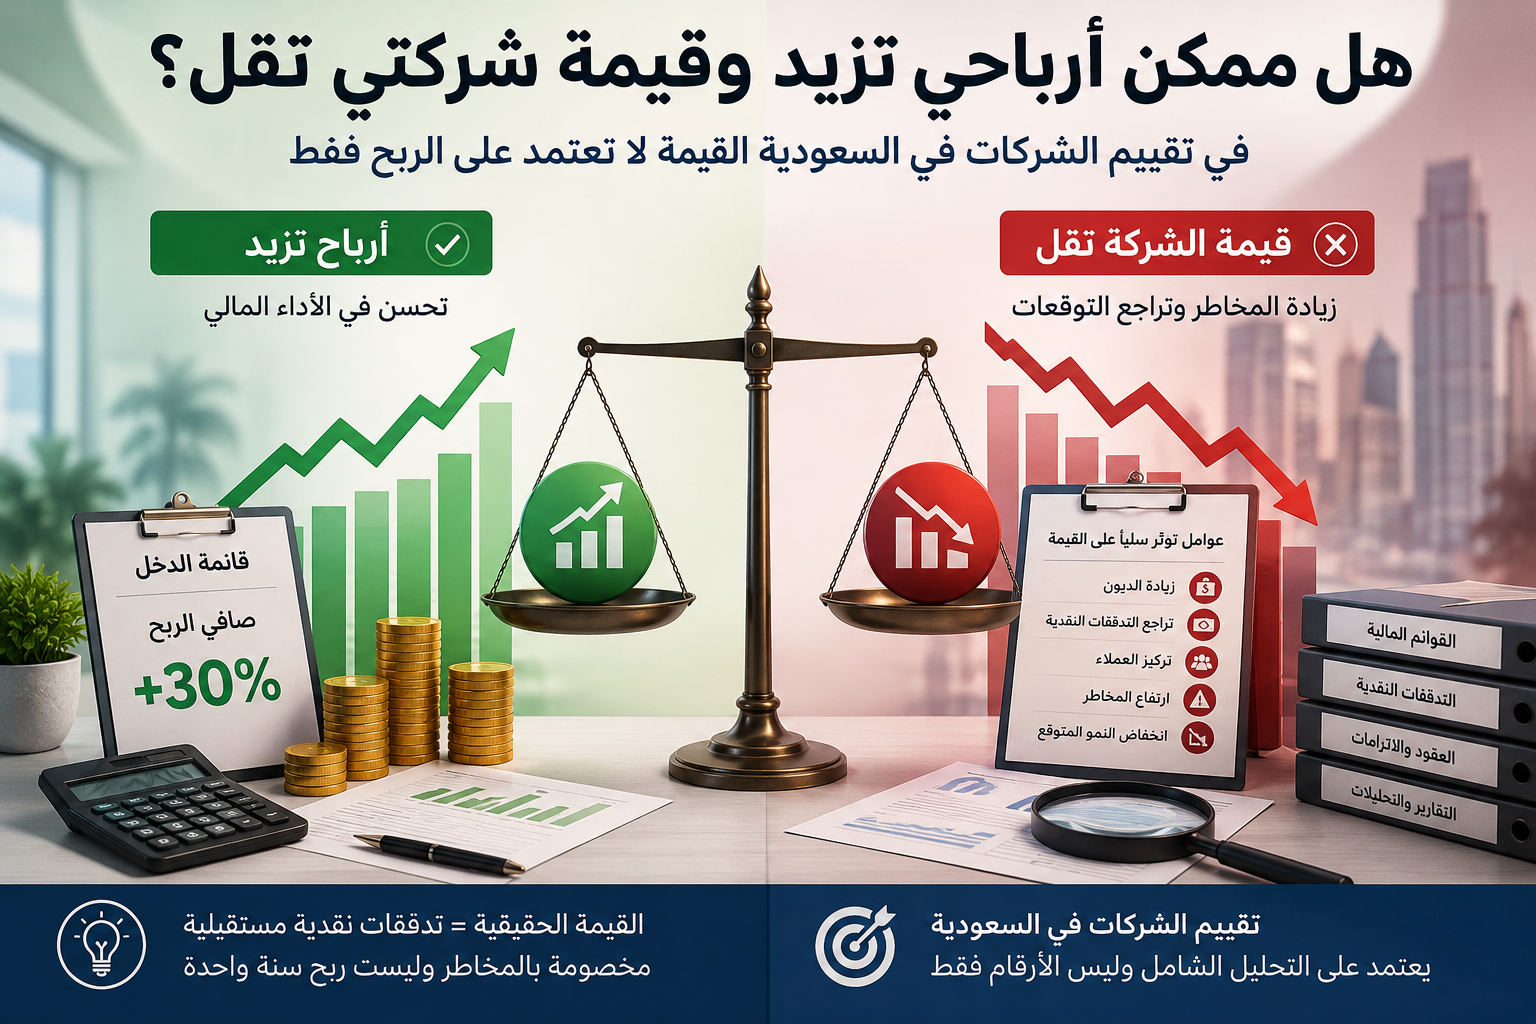
الاجابة تبدأ من التفرقة بين مفهومين مختلفين تماما: راس المال المسجل وقيمة الشركة. راس المال رقم قانوني وتاريخي مرتبط بتاسيس الشركة او زياداته اللاحقة، بينما قيمة الشركة تعكس وضعها الاقتصادي في تاريخ محدد، ولذلك قد تكون اعلى كثيرا او اقل كثيرا من راس المال.
وهنا تظهر اهمية الاستعانة بـ مقيم شركات معتمد عندما يكون الغرض هو تحديد القيمة الاقتصادية الحالية للمنشاة او حقوق الملكية او حصة المستثمر وفقا لمناهج تقييم مهنية وبيانات يمكن الدفاع عنها.
راس مال شركتي مليون ريال.. لماذا قد تكون قيمتها 10 ملايين؟
هذه الحالة ليست غريبة. قد تبدا الشركة براس مال مليون ريال، ثم تحقق على مدار عدة سنوات نموا في المبيعات والارباح وتعيد استثمار جزء من ارباحها وتوسع قاعدة عملائها وتستحوذ على عقود جديدة وتبني فريقا تشغيليا قويا.
بعد هذه التطورات يصبح من غير المنطقي في كثير من الحالات افتراض ان قيمة الشركة ما زالت مساوية لمليون ريال فقط. وهنا يقوم مقيم شركات معتمد بتحليل العناصر التي صنعت القيمة بعد التاسيس.
فقد تكون الشركة تحقق مثلا ايرادات 20 مليون ريال سنويا وربحية تشغيلية جيدة وتدفقات نقدية مستقرة، بينما ما زال راس مالها المسجل مليون ريال. راس المال في هذه الحالة لا يعبر وحده عن القوة الاقتصادية للمنشاة.
وعلى الجانب الاخر، قد يكون راس المال المسجل 10 ملايين ريال بينما الشركة خاسرة ومديونيتها مرتفعة ونشاطها يتراجع، وقد يصل مقيم شركات معتمد الى قيمة تقل عن راس المال نفسه.
ما الفرق بين راس المال وقيمة الشركة؟
راس المال يعكس المبالغ او المساهمات التي تم اثباتها ضمن راس مال الشركة وفقا لمستنداتها النظامية. اما قيمة الشركة فهي نتيجة تحليل اقتصادي يتاثر بالاصول والارباح والتدفقات النقدية والديون والنمو والمخاطر والسوق وعوامل اخرى.
ولهذا فإن مقيم شركات معتمد لا ينظر الى خانة راس المال فقط، بل يراجع الصورة الكاملة للشركة.
| العنصر | راس المال | القيمة الاقتصادية |
|---|---|---|
| طبيعته | رقم تاريخي ونظامي | قيمة في تاريخ محدد |
| هل يتغير مع نمو الشركة؟ | ليس تلقائيا | نعم |
| يتاثر بالارباح والتدفقات؟ | ليس مباشرة | نعم |
| يتاثر بالديون والمخاطر؟ | ليس بذات مفهوم التقييم | نعم |
| دور مقيم شركات معتمد | يراجعه كبيان | يحلل ويقدر القيمة |
هل يمكن اثبات الفرق بين راس المال وقيمة الشركة؟
نعم من الناحية المهنية يمكن لـ مقيم شركات معتمد اعداد تقييم يوضح لماذا تختلف قيمة حقوق الملكية الحالية عن راس المال المسجل، بشرط وجود بيانات مالية وتشغيلية تسمح بالوصول الى نتيجة قابلة للتبرير.
لكن كلمة اثبات هنا يجب فهمها بطريقة صحيحة. تقرير التقييم يثبت رايا مهنيا في القيمة استنادا الى البيانات والمناهج المستخدمة، ولا يعني وحده ان اي جهة حكومية ملزمة باعتبار هذا الرقم هو قيمة الاستثمار المقبولة لديها.
لذلك عند استخدام تقرير مقيم شركات معتمد ضمن ملف رسمي يجب التحقق من نوع المستندات التي تطلبها الجهة المختصة ومن اساس القيمة المطلوب والغرض من التقرير.
هل هذا الفرق يمكن ان يفيد في ملف الاقامة المميزة؟
قد تكون قيمة الشركة او حصة المستثمر من العناصر التي يحتاج المستثمر الى توضيحها ضمن ملفه، لكن يجب عدم الخلط بين التقييم وبين قرار قبول الطلب.
وزارة الاستثمار توضح حاليا ان المستثمر الاجنبي يخضع لنظام التسجيل الاستثماري قبل ممارسة الاستثمار وفقا لنظام الاستثمار المحدث ولائحته التنفيذية، كما توضح ان بعض اجراءات الاستثمار مرتبطة بنوع النشاط والمتطلبات التنظيمية الخاصة به.
لذلك يمكن لتقرير مقيم شركات معتمد ان يكون اداة لتحديد القيمة الاقتصادية للاستثمار، اما كيفية استخدام التقرير ومتطلبات قبوله في ملف الاقامة المميزة فتظل مرتبطة باشتراطات الجهة المختصة وقت تقديم الطلب.
ويمكن مراجعة المعلومات الرسمية من خلال
مركز الاقامة المميزة
وكذلك
وزارة الاستثمار
قبل البدء في تجهيز الملف.
متى يكون الفرق بين راس المال والقيمة منطقيا؟
يبحث مقيم شركات معتمد عن الاسباب الاقتصادية التي تبرر الفرق. وكلما كانت هذه الاسباب واضحة ومثبتة بالبيانات، اصبح من الاسهل تفسير النتيجة.
ومن اهم هذه الاسباب نمو الايرادات، وتحسن هامش الربح، وارتفاع التدفقات النقدية، ووجود عقود طويلة الاجل، والتوسع في فروع جديدة، وامتلاك اصول ذات قيمة، وبناء قاعدة عملاء قوية، وتحسن المركز التنافسي.
وقد توجد ايضا اصول غير ملموسة تساهم في قيمة الشركة، مثل بعض التراخيص والعقود والعلاقات التجارية والعلامات التجارية، بشرط عدم احتساب نفس المنفعة الاقتصادية مرتين داخل التقييم.
كيف يسوى مقيم شركات معتمد شركتك اليوم؟
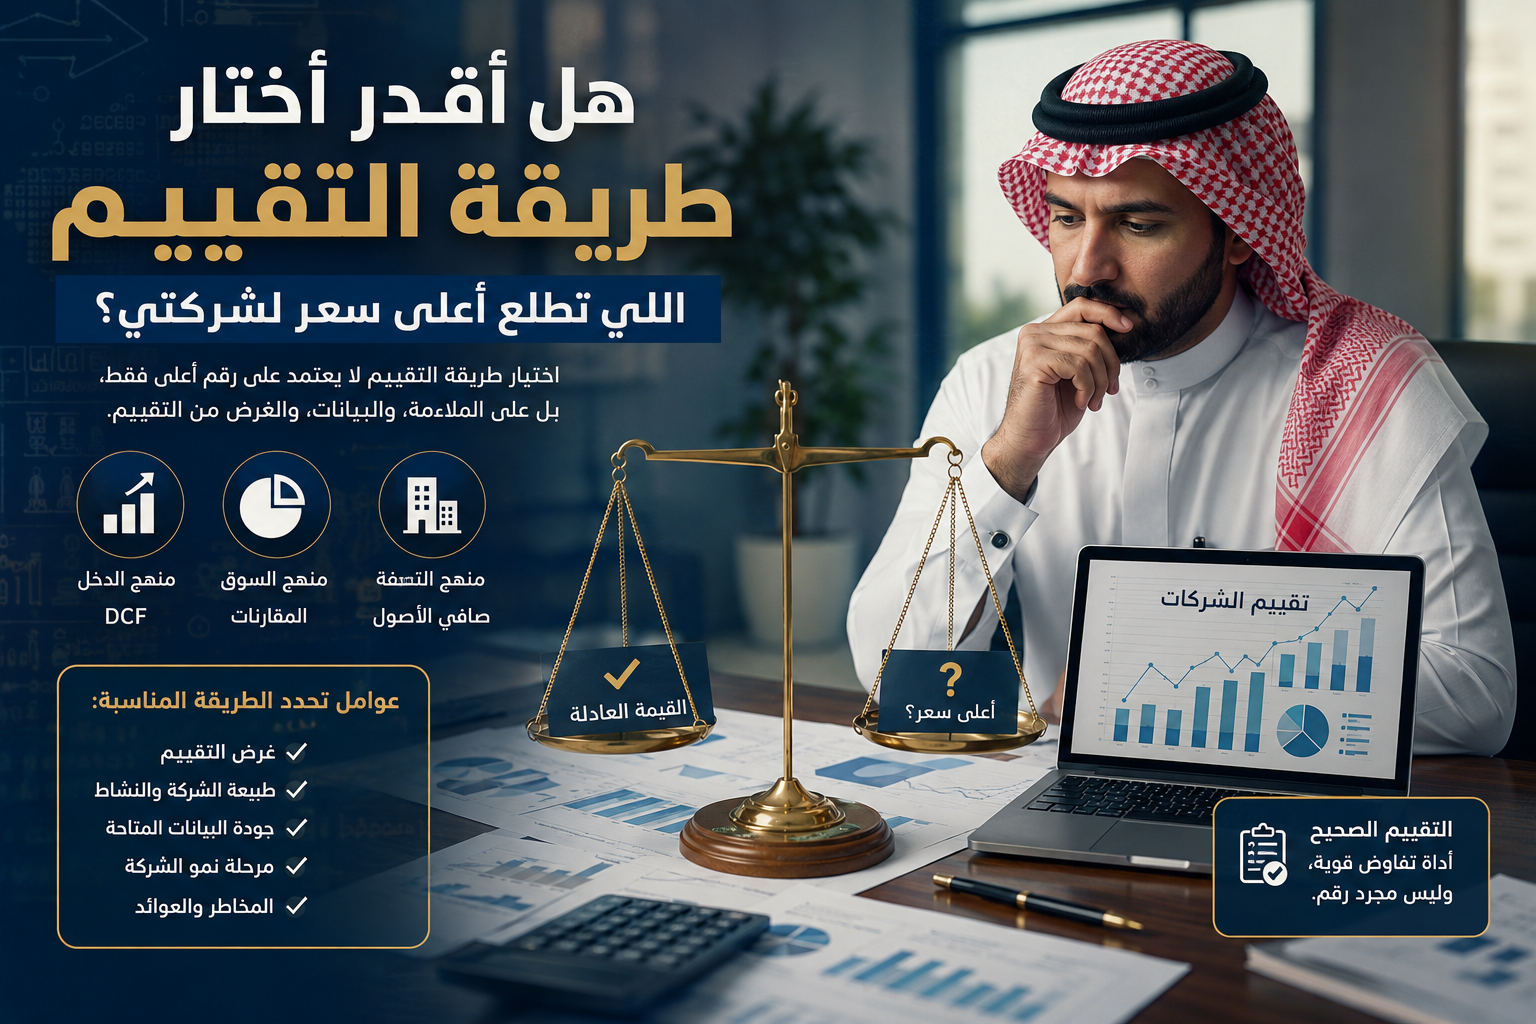
لا توجد طريقة واحدة تناسب كل الشركات. يقوم مقيم شركات معتمد اولا بفهم نشاط الشركة ومرحلة نموها وتاريخها المالي وطبيعة اصولها ومصادر ايراداتها، ثم يحدد المنهج او المناهج المناسبة للتقييم.
قد يستخدم منهج الدخل عن طريق التدفقات النقدية المخصومة DCF اذا كانت الشركة لديها بيانات تاريخية وتوقعات مستقبلية قابلة للدعم. وقد يستخدم منهج السوق عن طريق مقارنة المنشاة بشركات او صفقات شبيهة. كما قد يستخدم منهج الاصول في الشركات التي تعتمد قيمتها بصورة كبيرة على اصولها.
ويمكن الاطلاع على مزيد من التفاصيل حول
تقييم الشركات والمنشآت في الافق العربي.
هل حجم المبيعات وحده يكفي؟
لا. قد تحقق شركتان مبيعات بقيمة 20 مليون ريال لكل منهما، لكن قيمة الشركة الاولى تكون ضعف الثانية بسبب اختلاف الربحية والديون والمخاطر والنمو وجودة العملاء.
لهذا فإن مقيم شركات معتمد لا يستخدم حجم الايرادات وحده للحكم على قيمة المنشاة.
فشركة تحقق 20 مليون ريال مبيعات بهامش EBITDA يبلغ 20% تختلف جذريا عن شركة تحقق نفس المبيعات بهامش 3%. كما ان شركة بلا ديون ليست مماثلة لشركة عليها تمويل بنكي كبير حتى لو كان نشاطهما متشابها.
تقييم الشركات: ايش العوامل اللي ترفع قيمة شركتي السوقية؟
عندما يجري مقيم شركات معتمد عملية تقييم، فإن ارتفاع القيمة لا يعتمد على عنصر واحد. هناك مجموعة من العوامل قد ترفع قيمة الشركة، من اهمها:
- نمو مستقر في المبيعات.
- هامش ربحي جيد ومستدام.
- تدفقات نقدية تشغيلية قوية.
- قاعدة عملاء متنوعة.
- انخفاض الاعتماد على عميل واحد.
- مستوى ديون يمكن خدمته بسهولة.
- وجود عقود طويلة الاجل.
- قوة المركز التنافسي.
- وجود ادارة وانظمة تشغيل يمكن استمرارها دون اعتماد كامل على المالك.
- وجود فرص نمو يمكن دعمها ببيانات واقعية.
هذه العناصر تجعل تفسير الفرق بين راس المال وقيمة الشركة اكثر سهولة عند اعداد تقرير من مقيم شركات معتمد.
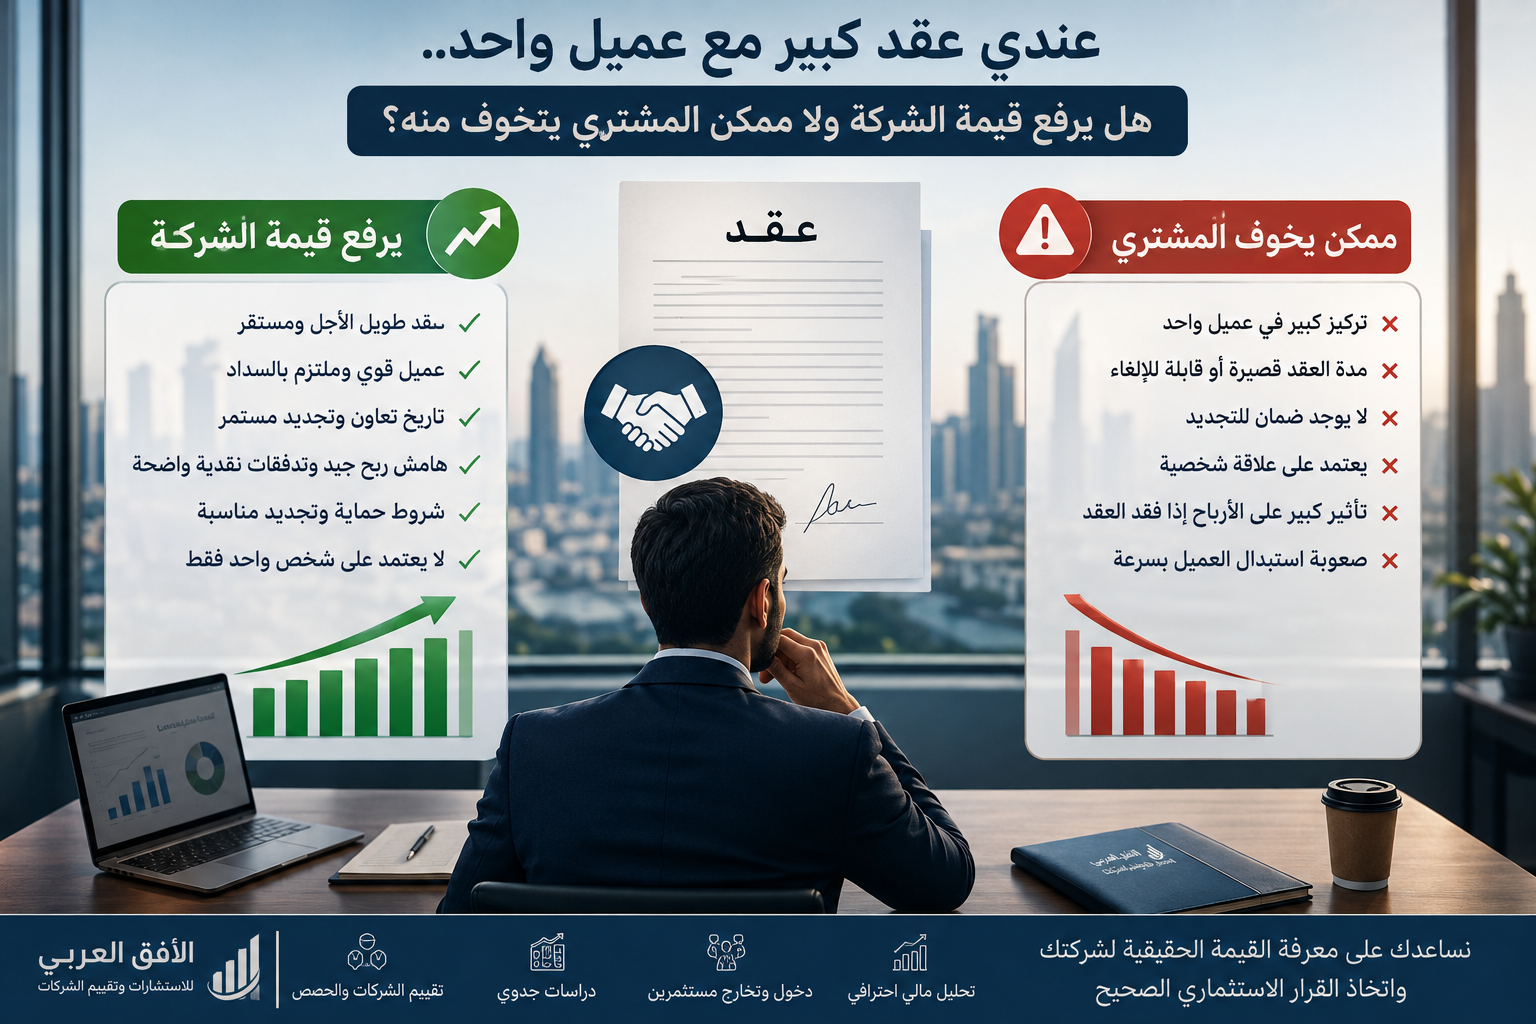
عندي عقد كبير مع عميل واحد.. هل يرفع قيمة الشركة؟
قد يرفعها وقد يؤدي في الوقت نفسه الى زيادة المخاطر. فالعقد الكبير قد يوفر ايرادات مستقبلية واضحة، لكنه اذا كان يمثل 80% من ايرادات الشركة فقد يعني ان المنشاة شديدة الاعتماد على عميل واحد.
وهنا لا ينظر مقيم شركات معتمد الى قيمة العقد فقط، بل الى مدته وربحيته وشروط التجديد ومدى سهولة الغائه وقوة الطرف المقابل ومدى تركيز الايرادات.
ولهذا قد يكون نفس العقد نقطة قوة في جانب ونقطة مخاطرة في جانب اخر.
هل القرض البنكي يرفع قيمة الشركة؟
الحصول على قرض بنكي لا يعني ان قيمة حقوق الملاك ارتفعت بنفس مبلغ القرض. القرض يمثل تمويلا بالدين Debt والتزاما يجب مراعاته عند الوصول الى قيمة حقوق الملكية.
ويفرق مقيم شركات معتمد بين التمويل بالملكية Equity وبين التمويل بالدين. هذه التفرقة اساسية عند قياس قيمة استثمار صاحب الشركة.
فدخول مستثمر مقابل زيادة راس المال يختلف تماما عن حصول الشركة على قرض بنكي او تمويل مرابحة او تسهيلات ائتمانية او سندات او صكوك.
انواع التمويل التي يجب على المقيم فهمها
قد يواجه مقيم شركات معتمد داخل القوائم المالية اكثر من صورة للتمويل، ومنها:
- دخول مستثمر بحصة مسيطرة.
- دخول مستثمر استراتيجي بالملكية.
- دخول صندوق استثماري بالملكية.
- دخول مستثمر على مراحل مقابل حصص.
- دخول ممول بالدين Debt.
- قرض بنكي.
- تمويل من صندوق تمويلي.
- تمويل من مستثمر مقابل عائد ثابت.
- تمويل مرابحة.
- تمويل تاجيري.
- تسهيلات ائتمانية.
- سندات او صكوك.
- قرض قابل للتحول الى ملكية.
- تمويل قصير الاجل للتشغيل.
- تمويل طويل الاجل للتوسع.
- دخول مستثمر مقابل زيادة راس المال.
ولا يمكن التعامل مع كل هذه البنود بنفس الصورة، لان بعضها يمثل حقوق ملكية وبعضها يمثل التزاما ماليا وبعضها قد يحمل خصائص مركبة.
الفرق بين Enterprise Value وEquity Value
اذا قدر مقيم شركات معتمد قيمة المنشاة بمبلغ 20 مليون ريال، فهذا لا يعني بالضرورة ان الملاك يمتلكون 20 مليون ريال.
فاذا كان على الشركة صافي دين بقيمة 5 ملايين ريال، فقد تصبح قيمة حقوق الملكية بصورة مبسطة 15 مليون ريال.
Equity Value = Enterprise Value – Net Debt
مع الاخذ في الاعتبار اي تعديلات اخرى لازمة حسب تفاصيل المركز المالي.
وهذه النقطة مهمة جدا عند محاولة توضيح قيمة استثمار المساهم، لان التقرير يجب ان يصل الى القيمة التي تخص المالك وليس مجرد قيمة النشاط التشغيلي.
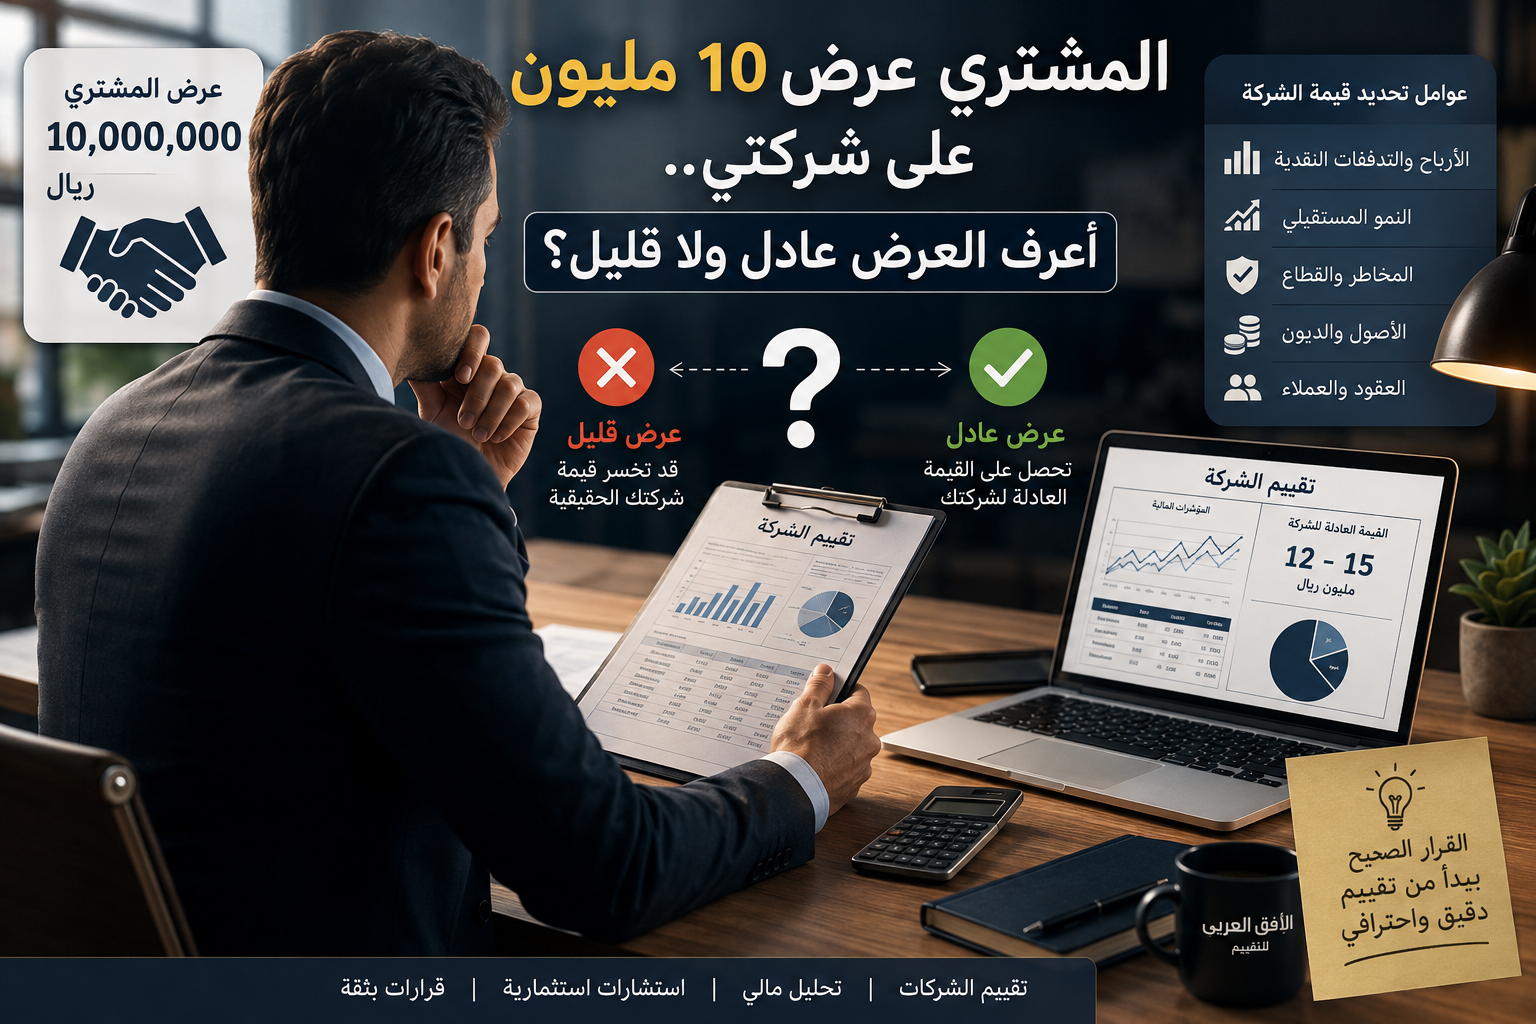
المشتري عرض على شركتي 10 ملايين.. هل هذا دليل على القيمة؟
العرض الحقيقي من مشتري مستقل قد يكون مؤشرا مهما، لكن مقيم شركات معتمد لا يفترض مباشرة ان العرض يساوي القيمة السوقية.
يجب معرفة هل العرض ملزم ام مجرد خطاب نوايا، وهل يشمل الديون، وهل يوجد جزء مؤجل من السعر، وهل المشتري استراتيجي ولديه منافع خاصة من الصفقة، وهل العرض لشراء 100% ام حصة فقط.
لذلك يستخدم العرض كمعلومة يجب تحليلها وليس كرقم نهائي بلا فحص.
للمزيد عن تقييم الحصص ودخول المستثمرين يمكن الاطلاع على
مقالات سليمان للتقييم عن تقييم الشركات والحصص
وكذلك
تقييمك للاستشارات.
متى يكون بيع الشركة افضل من دخول مستثمر؟
هذا قرار مختلف عن عملية التقييم نفسها، لكنه يحتاج اولا الى معرفة القيمة. فقبل المفاضلة بين بيع الشركة بالكامل او دخول مستثمر جديد، يحتاج صاحب الشركة الى مقيم شركات معتمد يحدد قيمة المنشاة وحقوق الملكية ويبين اثر كل هيكل تمويلي على حصص الشركاء.
قد يكون دخول مستثمر استراتيجي افضل اذا كان سيضيف قدرات تشغيلية او سوقا جديدا، بينما قد يكون البيع الكامل منطقيا اذا كان المالك يريد التخارج النهائي. لكن لا يمكن تقييم القرار بصورة جيدة دون معرفة قيمة الشركة اولا.
تقرير القيمة لا يجب ان يصنع الرقم المطلوب
من الاخطاء الخطيرة ان يطلب المستثمر من مقيم شركات معتمد الوصول الى رقم معين حتى يتوافق مع غرض محدد. التقييم المهني لا يبدأ بالرقم المطلوب ثم يبحث عن طريقة تبرره.
المسار الصحيح يبدأ من البيانات، ثم تحليل الشركة، ثم اختيار المنهج المناسب، وبعد ذلك الوصول الى النتيجة.
ويجب ان يكون التقرير قادرا على توضيح لماذا كانت قيمة الشركة مثلا 12 مليون ريال رغم ان راس مالها مليونان، او لماذا كانت القيمة اقل من راس المال رغم ارتفاعه.
وفي الجزء الثاني سنوضح كيف يقوم مقيم شركات معتمد بحساب الفرق عمليا، وكيف نتعامل مع القروض والمرابحات والقروض القابلة للتحول الى ملكية ودخول المستثمر مقابل زيادة راس المال، وما هي المستندات التي تجعل التقرير اقوى عند استخدامه لغرض استثماري.
كيف يحسب مقيم شركات معتمد الفرق بين راس المال وقيمة الشركة؟
بعد التفرقة بين راس المال المسجل والقيمة الاقتصادية، نصل الى السؤال العملي: كيف يستطيع مقيم شركات معتمد ان يقول ان شركة راس مالها مليون ريال قد تكون قيمتها 8 او 10 ملايين ريال؟
الاجابة ليست في اضافة رقم اعتباطي الى راس المال، وانما في اجراء تقييم المنشاة وفقا لطبيعة نشاطها وادائها المالي وقدرتها على تحقيق الارباح والتدفقات النقدية ومستوى المخاطر والديون والاصول التي تمتلكها.
فراس المال يخبرنا بجزء من تاريخ الشركة، بينما مقيم شركات معتمد يحاول الاجابة عن سؤال مختلف: كم تساوي هذه الشركة اليوم في تاريخ التقييم؟
مثال: راس المال مليون والقيمة 8 ملايين.. من اين جاء الفرق؟
لنفترض ان شركة سعودية تاسست براس مال مليون ريال، ثم استمرت في العمل خمس سنوات واصبحت تحقق مبيعات سنوية قدرها 15 مليون ريال، وربحا تشغيليا مستقرا، ولديها عملاء متعددون وعقود قائمة وديون محدودة.
قد يصل مقيم شركات معتمد بعد تحليل الشركة الى قيمة حقوق ملكية تبلغ 8 ملايين ريال. الفرق البالغ 7 ملايين لا يعني ان هناك 7 ملايين ريال مخفية في حساب بنكي، ولا يعني ايضا ان المالك يجب ان يكون قد اودعها في الشركة.
هذا الفرق قد يكون ناتجا عن القيمة التي بناها النشاط بمرور الوقت من الارباح والقدرة على توليد النقد والنمو والعلاقات التجارية والاصول التشغيلية والمركز السوقي.
| البيان | القيمة |
|---|---|
| راس المال المسجل | 1,000,000 ريال |
| قيمة المنشاة المقدرة | 10,000,000 ريال |
| صافي الدين | 2,000,000 ريال |
| قيمة حقوق الملكية | 8,000,000 ريال |
| الفرق عن راس المال | 7,000,000 ريال |
وهكذا يستطيع مقيم شركات معتمد تفسير الفرق اقتصاديا من خلال منهج تقييم واضح، بدلا من مجرد القول ان الشركة تساوي رقما اعلى من راس مالها دون وجود تحليل يدعم ذلك.
الارباح المحتجزة قد تبني قيمة بدون زيادة راس المال
من الاسباب المهمة التي تجعل قيمة الشركة ترتفع عن راس المال ان الشركة قد تحقق ارباحا ولا توزعها بالكامل على الملاك، بل تعيد استثمارها في النشاط.
قد تستخدم هذه الارباح في افتتاح فروع جديدة او شراء معدات او زيادة المخزون او تمويل راس المال العامل او تطوير منتجات جديدة. وبعد سنوات يصبح حجم النشاط اكبر كثيرا دون ان يقرر الشركاء زيادة راس المال النظامي.
ولهذا لا يستطيع مقيم شركات معتمد الحكم على الشركة من رقم راس المال فقط، بل يجب ان يدرس كيف تطورت حقوق الملكية والارباح والنشاط منذ التاسيس.
دخول مستثمر مقابل زيادة راس المال
قد يكون الفرق بين قيمة الشركة وراس مالها واضحا ايضا عند دخول مستثمر جديد. لنفترض ان الشركة راس مالها مليون ريال، لكن تقييم قيمة الشركة قبل دخول المستثمر وصل الى 9 ملايين ريال.
اذا اراد مستثمر جديد ضخ 3 ملايين ريال، فلا يعني ذلك بالضرورة حصوله على 75% من الشركة لمجرد ان راس المال القديم مليون ريال والمبلغ الجديد 3 ملايين.
اقتصاديا يجب النظر الى قيمة الشركة قبل الاستثمار Pre-Money Value ثم قيمة الشركة بعد الاستثمار Post-Money Value.
Post-Money Value = Pre-Money Value + New Investment
فاذا كانت قيمة الشركة قبل الاستثمار 9 ملايين ريال ودخل المستثمر بـ3 ملايين ريال، تصبح القيمة النظرية بعد الاستثمار 12 مليون ريال، وبالتالي تكون حصته الاقتصادية وفقا لهذا المثال 25%.
وهنا يلعب مقيم شركات معتمد دورا مهما في تحديد القيمة قبل دخول المستثمر، لان الاعتماد على راس المال وحده قد يؤدي الى نسب ملكية لا تعبر عن القيمة الاقتصادية الحقيقية للشركة.
دخول مستثمر بحصة مسيطرة قد يختلف عن حصة صغيرة
اذا كان المستثمر سيحصل على حصة مسيطرة، فقد تختلف طبيعة الحقوق التي يحصل عليها عن مستثمر يمتلك نسبة صغيرة. السيطرة قد تمنح قدرة على اتخاذ قرارات جوهرية او تعيين الادارة او التحكم في توزيعات معينة وفقا لعقد التاسيس واتفاقيات الشركاء.
لكن مقيم شركات معتمد لا يضيف علاوة سيطرة تلقائيا لمجرد ان الحصة تتجاوز 50%. يجب دراسة اساس القيمة والغرض من التقرير وطبيعة الحقوق الفعلية وما اذا كان هناك مبرر لتعديل القيمة.
والامر نفسه ينطبق على الحصة الاقلية. لا توجد قاعدة تقول ان كل حصة اقلية يجب خصم نسبة ثابتة منها.
دخول مستثمر استراتيجي بالملكية
المستثمر الاستراتيجي قد يكون مستعدا لدفع قيمة مختلفة عن المستثمر المالي العادي اذا كان سيحقق من الصفقة منافع خاصة، مثل دخول سوق جديد او دمج عمليات او خفض تكاليف او الحصول على شبكة توزيع.
وهنا يجب على مقيم شركات معتمد التمييز بين قيمة الشركة للمشاركين في السوق بصورة عامة وبين قيمة استثمارية خاصة قد تتحقق لمشتر معين نتيجة منافع لا تتاح للجميع.
ولهذا لا يجوز استخدام اي عرض مرتفع من مستثمر استراتيجي بصورة آلية باعتباره القيمة السوقية للشركة دون تحليل ظروف الصفقة.
دخول صندوق استثماري بالملكية
قد يدخل صندوق استثماري مقابل حصة Equity في الشركة، وفي هذه الحالة يصبح جزءا من هيكل الملكية. وقد تتضمن الصفقة حقوقا خاصة مثل اولوية التوزيعات او شروط التخارج او حماية من انخفاض القيمة او مقاعد في مجلس الادارة.
هذه الشروط مهمة عند تقييم شركات لان امتلاك 20% من الاسهم لا يعني دائما امتلاك 20% من كل الحقوق الاقتصادية بصورة متطابقة مع باقي المساهمين.
لذلك يراجع مقيم شركات معتمد اتفاقيات الاستثمار وحقوق فئات الملكية اذا كانت موجودة قبل الوصول الى قيمة الحصة.
دخول مستثمر على مراحل مقابل حصص
بعض المستثمرين لا يضخون كامل الاستثمار دفعة واحدة، بل يتم الدخول على مراحل. فقد يدفع المستثمر مليوني ريال ويحصل على نسبة اولية، ثم يضخ مبالغ اضافية عند تحقيق مؤشرات اداء معينة.
في هذه الحالة يجب على مقيم شركات معتمد تحديد ما هي الحصة المملوكة فعليا في تاريخ التقييم وما هي الحصص المستقبلية المشروطة التي لم تتحقق بعد.
ولا يصح اعتبار المستثمر مالكا للنسبة النهائية المتوقعة اذا كانت هناك شروط مستقبلية لم تنفذ حتى تاريخ التقييم.
دخول ممول بالدين Debt ليس مثل دخول مستثمر بالملكية
من اهم الاخطاء عند تحليل قيمة الشركة الخلط بين Equity وDebt. اذا حصلت الشركة على تمويل بقيمة 5 ملايين ريال، فهذا لا يعني ان حقوق الملاك ارتفعت تلقائيا بخمسة ملايين.
فإذا كان التمويل قرضا، فهو التزام على الشركة. ويجب على مقيم شركات معتمد دراسة هذا الدين عند الانتقال من Enterprise Value الى Equity Value.
وهذا ينطبق على القرض البنكي والتمويل من صندوق تمويلي وبعض صور المرابحة والتمويل التاجيري والتسهيلات الائتمانية والسندات والصكوك وفقا لطبيعة كل اداة وشروطها.
القرض البنكي.. دخلت فلوس للشركة لكن هل زادت قيمة المالك؟
لنفترض ان شركة قيمتها التشغيلية 12 مليون ريال وليس عليها ديون. اذا اقترضت 4 ملايين ريال واحتفظت بالنقدية بالكامل، فلن نقول ببساطة ان الشركة اصبحت تساوي 16 مليون ريال للملاك.
هناك اصل نقدي جديد وفي المقابل التزام مالي جديد. ويجب على مقيم شركات معتمد النظر الى صافي الدين وطريقة استخدام التمويل.
اما اذا استثمرت الشركة القرض في توسع ناجح رفع الارباح والتدفقات النقدية، فقد ترتفع قيمة النشاط لاحقا بسبب العائد الناتج عن التوسع، وليس لمجرد دخول القرض الى الحساب البنكي.
تمويل من صندوق تمويلي مقابل عائد ثابت
اذا حصلت الشركة على تمويل من صندوق او مستثمر مقابل عائد ثابت دون حصول الممول على حقوق ملكية، فإن التمويل يكون اقرب من الناحية الاقتصادية الى الدين بحسب شروط العقد.
وهنا يجب على مقيم شركات معتمد مراجعة طبيعة الالتزام ومواعيد السداد والعائد والضمانات قبل تحديد كيفية معالجته.
فمجرد تسمية الطرف بـ”مستثمر” لا تعني ان التمويل Equity. العبرة بطبيعة الحقوق والالتزامات الفعلية.
تمويل المرابحة والتسهيلات الائتمانية
قد تستخدم الشركة تمويل مرابحة لشراء اصول او مخزون، كما قد تحصل على تسهيلات ائتمانية لتمويل احتياجات راس المال العامل.
هذه البنود تحتاج الى تصنيف دقيق عند التقييم. فلا ينبغي على مقيم شركات معتمد خصم كل الالتزامات المتداولة باعتبارها Net Debt، كما لا ينبغي تجاهل التمويلات التي تحمل طبيعة دين لمجرد ظهورها تحت مسمى مختلف.
فالتمييز بين الالتزامات التشغيلية والالتزامات التمويلية جزء اساسي من الوصول الى قيمة حقوق الملكية بصورة صحيحة.
التمويل التاجيري هل يعتبر دينا؟
قد يكون لدى الشركة التزامات عقود ايجار او تمويل تاجيري، وهنا تعتمد المعالجة على منهج التقييم وطريقة احتساب المؤشرات المستخدمة ومدى اتساق معالجة الدين مع EBITDA او التدفقات النقدية.
المهم ان يكون مقيم شركات معتمد متسقا. فلا يجوز استخدام مضاعف سوق محسوب على اساس معين ثم معالجة التزامات الايجار بطريقة مختلفة تؤدي الى ازدواج او خطا في القيمة.
السندات والصكوك واثرها على قيمة حقوق الملكية
اذا كانت الشركة ممولة عن طريق سندات او صكوك، فإن وجود التمويل قد يسمح لها بتنفيذ استثمارات كبيرة، لكنه يظل بحاجة الى تحليل عند تحديد القيمة المتبقية للمساهمين.
ولهذا يقوم مقيم شركات معتمد بدراسة شروط التمويل والقيمة القائمة ومواعيد الاستحقاق والتكلفة والعناصر الاخرى ذات العلاقة قبل تحديد صافي الدين.
القرض القابل للتحول الى ملكية حالة مختلفة
القرض القابل للتحول الى ملكية Convertible Loan يحتاج الى عناية خاصة، لانه قد يبدأ كالتزام ثم يتحول الى Equity عند تحقق شروط معينة.
وعند التقييم يجب على مقيم شركات معتمد معرفة ما اذا كان التحول قد حدث بالفعل في تاريخ التقييم، وما هي شروط التحول، وما اثره المحتمل على نسب ملكية المساهمين.
فاذا لم يحدث التحول بعد، لا يجوز افتراض ان الممول اصبح بالفعل مالكا لحصة لمجرد وجود امكانية مستقبلية للتحول.
التمويل قصير الاجل للتشغيل
الشركات قد تستخدم تسهيلات قصيرة الاجل لتمويل المخزون او الذمم المدينة او فجوة التحصيل. وجود هذا التمويل ليس بالضرورة مؤشرا سلبيا اذا كان متناسبا مع دورة التشغيل.
لكن مقيم شركات معتمد يحتاج الى معرفة ما اذا كان التمويل موسمي ومعتاد ام اصبح اعتمادا دائما بسبب ضعف التدفقات النقدية.
الفرق بين الحالتين قد يؤثر على تقييم المخاطر وعلى النظرة المستقبلية للشركة.
التمويل طويل الاجل للتوسع قد يرفع القيمة ولكن بشرط
اذا حصلت الشركة على تمويل طويل الاجل لافتتاح مصنع او فروع او زيادة الطاقة الانتاجية، فقد يؤدي المشروع الجديد الى رفع قيمة الشركة اذا كان العائد المتوقع يتجاوز تكلفة التمويل والمخاطر المرتبطة بالمشروع.
لكن مقيم شركات معتمد لا يضيف مبلغ التمويل نفسه الى القيمة. المطلوب هو تقييم الاثر الاقتصادي للاستثمار الذي تم تمويله.
اذا اقترضت الشركة 10 ملايين ريال لانشاء توسع لا يحقق عائدا مناسبا، فقد لا يضيف المشروع قيمة للملاك رغم ضخ مبلغ كبير فيه.
العبرة ليست بكم صرفت.. بل ماذا صنعت الاموال؟
هذه قاعدة مهمة جدا في تقييم قيمة الشركة. انفاق 20 مليون ريال على مشروع لا يعني ان المشروع يساوي 20 مليون ريال.
القيمة تتحدد بالمنفعة الاقتصادية التي يستطيع المشروع او الشركة تحقيقها. ولذلك قد تصل قيمة اصل تكلف 20 مليونا الى 12 مليونا فقط، وقد تصبح شركة بدا راس مالها بمليون ريال قيمتها 15 مليونا.
وهذا بالضبط هو سبب الحاجة الى مقيم شركات معتمد بدلا من الاعتماد على التكلفة التاريخية وحدها.
هل العلامة التجارية تدخل في الفرق بين راس المال والقيمة؟
قد تساهم تقييم العلامة التجارية والاصول غير الملموسة في تفسير جزء من قيمة بعض الشركات، خاصة اذا كانت العلامة تولد طلبا واضحا او تسمح بتحقيق هوامش افضل او لديها انتشار وقاعدة عملاء.
لكن يجب على مقيم شركات معتمد الحذر من الازدواج في القيمة. اذا كانت قوة العلامة قد انعكست بالفعل في المبيعات والتدفقات النقدية المستخدمة في DCF، فلا يجوز اضافة قيمة العلامة مرة ثانية الى قيمة الشركة دون مبرر.
شركة قيمتها اكبر من راس مالها لا يعني ان الفرق كله اصل غير ملموس
هذه نقطة مهمة. اذا كان راس المال مليون ريال وقيمة حقوق الملكية 10 ملايين، فلا نستطيع القول ان هناك “شهرة” او علامة تجارية بقيمة 9 ملايين ريال.
الفرق قد ينتج عن مجموعة كبيرة من العناصر. ولذلك يقوم مقيم شركات معتمد بتحليل الشركة كوحدة اقتصادية قبل محاولة تفسير مصادر القيمة.
ايش العوامل اللي تأثر على قيمة شركتي السوقية؟
كما توجد عوامل ترفع القيمة، هناك عوامل قد تخفضها. ومن بينها انخفاض المبيعات، ضعف الهوامش، الاعتماد على عميل واحد، ارتفاع الديون، النزاعات بين الشركاء، ضعف الانظمة المالية، الاعتماد الكامل على المالك، والمخاطر التنظيمية.
وقد يلاحظ مقيم شركات معتمد ايضا ان الشركة تحقق ارباحا محاسبية جيدة لكنها تعاني من ضعف التحصيل وتستهلك سيولة كبيرة في راس المال العامل، وهو ما قد يؤثر على قيمتها.
ما المستندات التي يحتاجها مقيم شركات معتمد لاثبات الفرق؟
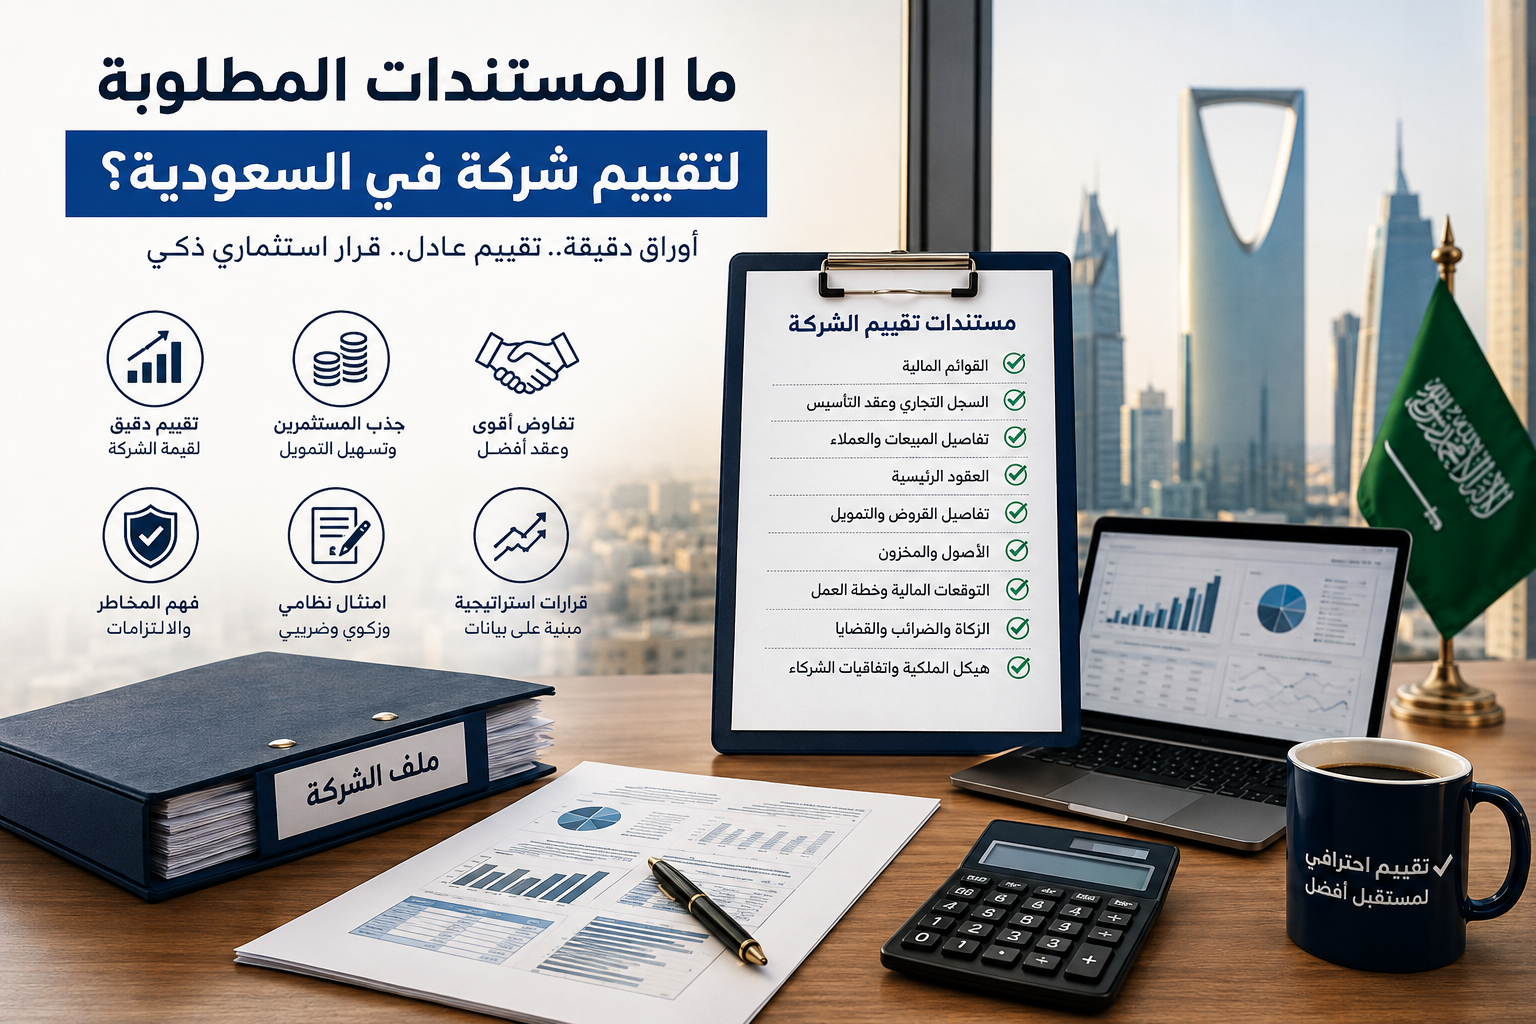
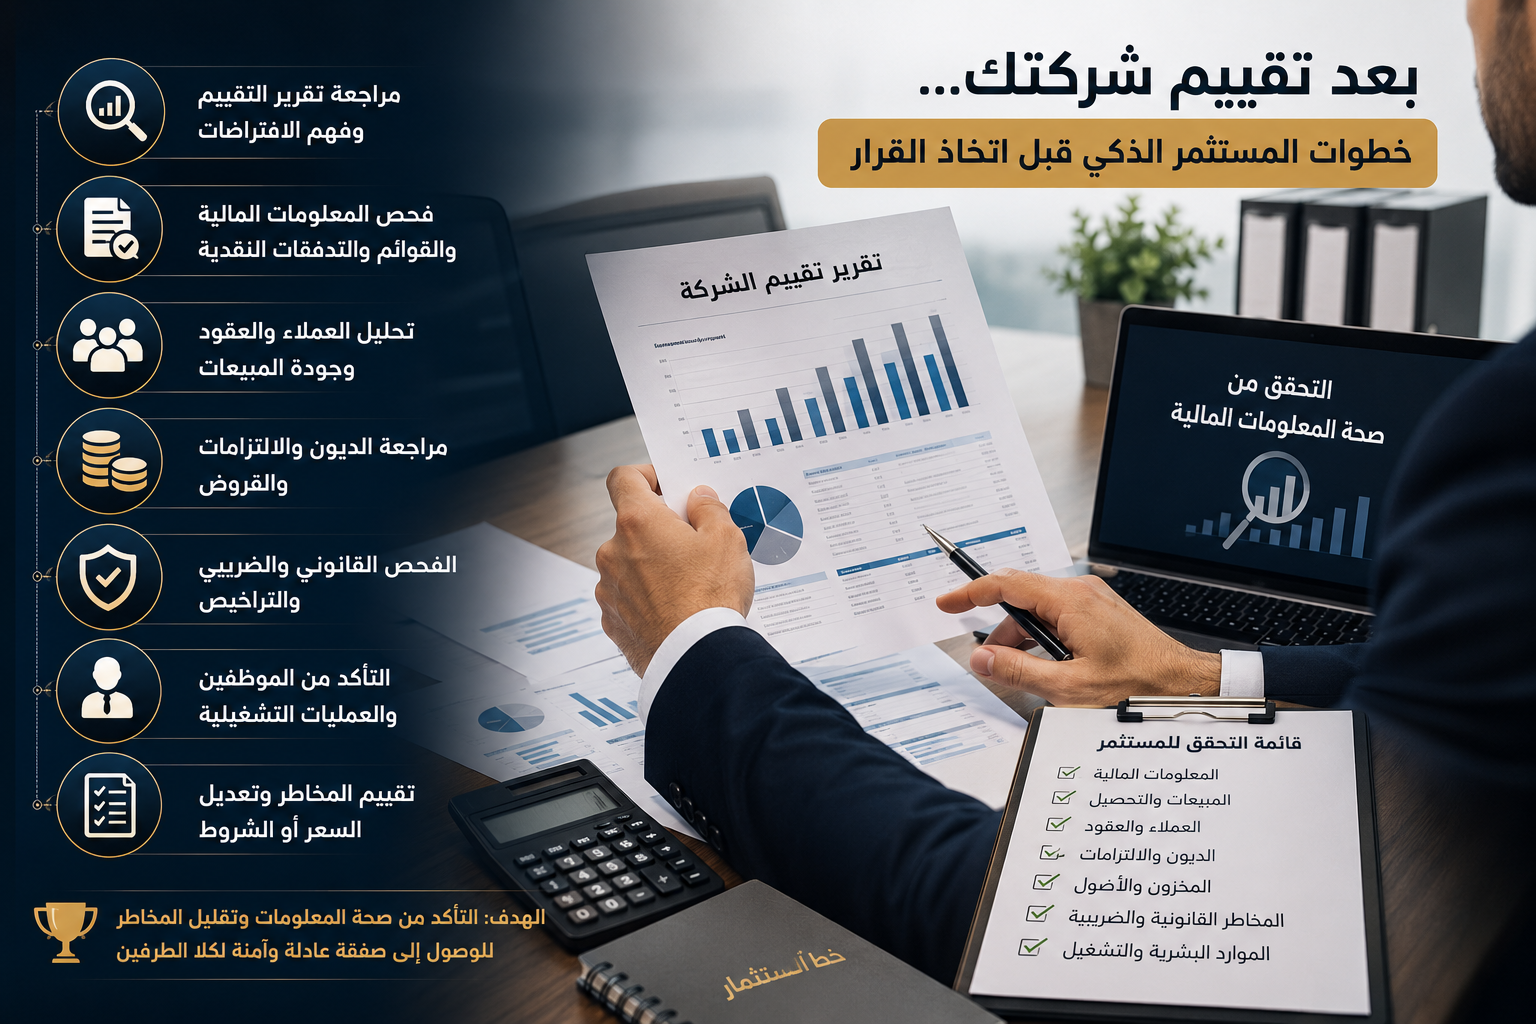
حتى يستطيع مقيم شركات معتمد دعم النتيجة، يحتاج الى بيانات تسمح بفهم كيفية نمو الشركة منذ التاسيس، ومن اهمها:
- عقد التاسيس والتعديلات.
- القوائم المالية لعدة سنوات.
- ميزان مراجعة حديث.
- تفاصيل الايرادات والربحية.
- التدفقات النقدية.
- تفاصيل القروض والتمويلات.
- العقود الرئيسية.
- بيانات العملاء وتركيز الايرادات.
- تفاصيل الاصول الرئيسية.
- التوقعات المالية عند وجود اساس معقول لها.
- بيانات دخول المستثمرين وزيادات راس المال.
وجود هذه المعلومات يسمح بتحويل عبارة “شركتي قيمتها اكبر من راس مالها” من مجرد راي للمالك الى نتيجة يستطيع مقيم شركات معتمد اختبارها وتحليلها مهنيا.
هل يمكن استخدام الفرق مباشرة في ملف الاستثمار؟
يجب التفرقة مرة اخرى بين قيمة الشركة وبين متطلبات الجهة التي سيقدم اليها التقرير. يستطيع التقييم تحديد القيمة الاقتصادية، لكن نوع المستند المطلوب وطريقة اثبات الاستثمار تخضع للانظمة والمتطلبات السارية في تاريخ التقديم.
ولهذا فإن التقرير الجيد من مقيم شركات معتمد يجب ان يحدد بوضوح غرض التقييم وتاريخه واساس القيمة ونسبة الملكية والمناهج المستخدمة، دون ان يقدم ضمانا بقبول التقرير من اي جهة حكومية.
وفي الجزء الثالث والاخير سنوضح بمثال رقمي كيف يمكن لشركة راس مالها مليونا ريال ان تصبح قيمة حقوق ملكيتها 12 مليون ريال، وكيف يتم تحديد قيمة حصة المستثمر، وما هي الاخطاء التي يجب تجنبها عند استخدام تقرير مقيم شركات معتمد لاغراض الاستثمار والاقامة المميزة.
مثال عملي: راس مال الشركة 2 مليون لكن قيمتها 12 مليون ريال
لنفترض ان شركة سعودية تاسست براس مال قدره 2 مليون ريال، ثم استمرت في العمل عدة سنوات وحققت نموا واضحا في الايرادات والارباح واصبح لديها عملاء وعقود واصول وتشغيل مستقر. عند هذه النقطة تم تكليف مقيم شركات معتمد بتحديد القيمة الاقتصادية الحالية للشركة.
بعد تحليل الاداء المالي والتدفقات النقدية والسوق والمخاطر، توصل مقيم شركات معتمد الى ان قيمة المنشاة Enterprise Value تبلغ 15 مليون ريال. ويوجد على الشركة صافي دين بقيمة 3 ملايين ريال.
| البيان | القيمة بالريال |
|---|---|
| راس المال المسجل | 2,000,000 |
| قيمة المنشاة Enterprise Value | 15,000,000 |
| ناقص صافي الدين | 3,000,000 |
| قيمة حقوق الملكية Equity Value | 12,000,000 |
| الفرق عن راس المال المسجل | 10,000,000 |
في هذا المثال لا يعني الفرق البالغ 10 ملايين ريال ان الشركاء قاموا بتحويل هذا المبلغ الى الشركة. الفرق يمثل القيمة التي بنتها المنشاة نتيجة النشاط والارباح والنمو والاصول والقدرة على توليد التدفقات النقدية.
وهذه بالضبط هي النقطة التي يوضحها مقيم شركات معتمد: راس المال يصف جزءا من التاريخ المالي للشركة، بينما التقييم يصف قيمتها الاقتصادية في تاريخ محدد.
اذا كنت املك 60% من الشركة.. كم تساوي حصتي؟
اذا كانت قيمة حقوق الملكية 12 مليون ريال وكان المستثمر يمتلك 60% من الشركة، فإن القيمة النسبية الاولية لحصته تصبح 7.2 مليون ريال.
12,000,000 × 60% = 7,200,000 ريال
لكن مقيم شركات معتمد لا يتوقف دائما عند عملية الضرب الحسابية. يجب دراسة اساس القيمة وطبيعة الحصة والحقوق المرتبطة بها واتفاقيات الشركاء قبل تحديد ما اذا كانت هناك اي تعديلات لازمة.
فالهدف هو تحديد قيمة الحصة الاقتصادية بصورة مهنية وليس مجرد الوصول الى نتيجة حسابية سريعة.
هل فرق القيمة عن راس المال يمكن اثباته بتقرير تقييم؟
يمكن لتقرير صادر عن مقيم شركات معتمد ان يوضح بصورة مهنية لماذا تختلف القيمة الاقتصادية للشركة عن راس المال المسجل. ويتم ذلك من خلال اظهار المناهج المستخدمة والبيانات والافتراضات والتحليل المالي الذي قاد الى النتيجة.
لكن التقرير لا يغير راس المال المسجل في السجل التجاري ولا يحول القيمة الاقتصادية الى راس مال قانوني جديد. فالاثنان مختلفان من حيث الطبيعة والغرض.
ولهذا يجب صياغة التقرير بوضوح على انه تقرير تقييم للقيمة الاقتصادية للشركة او حقوق الملكية وليس شهادة بزيادة راس المال.
هل هذا الفرق يفيد عند اثبات الاستثمار للاقامة المميزة؟
عندما تكون ملكية المستثمر في شركة قائمة ذات قيمة اقتصادية اعلى من راس مالها، فقد يكون تقرير مقيم شركات معتمد مهما في توضيح قيمة الاستثمار الحالية.
لكن لا يجوز القول ان مجرد وجود التقرير يعني تلقائيا قبول القيمة لدى الجهة المختصة. فمتطلبات الاقامة المميزة واثبات الاستثمار تحددها الجهات المختصة وفقا للانظمة والاجراءات المطبقة وقت تقديم الطلب.
وهنا يكون دور مقيم شركات معتمد هو تقديم راي مهني في القيمة، بينما يبقى قبول التقرير وطريقة استخدامه ضمن الملف قرارا تنظيميا خارج نطاق عمل المقيم.
هل شراء حصة من شريك يختلف عن زيادة راس المال؟
نعم، وهذا الفرق مهم جدا عند تقييم الشركة لدخول شريك. اذا دفع المستثمر المال الى الشركة مقابل زيادة راس المال، فإن الاموال تدخل الى المنشاة وتزيد مواردها.
اما اذا اشترى المستثمر حصة قائمة من شريك، فقد يذهب المقابل المالي الى البائع مباشرة، ولا تدخل الاموال الى الشركة.
وفي الحالتين يمكن ان توجد ملكية حقيقية للمستثمر، ولذلك ينظر مقيم شركات معتمد الى نسبة الملكية الفعلية والحقوق المرتبطة بها وليس فقط الى مسار التحويل البنكي.
متى يكون بيع الشركة افضل من دخول مستثمر؟
قبل اتخاذ قرار البيع او دخول شريك جديد، يحتاج صاحب الشركة الى معرفة قيمتها. وهنا تظهر اهمية مقيم شركات معتمد في تحديد القيمة التي يمكن استخدامها كنقطة مرجعية للمفاوضات.
اذا كانت الشركة تحتاج الى تمويل للنمو ولا يرغب المالك في الاقتراض، فقد يكون دخول مستثمر خيارا مناسبا. اما اذا كان المالك يريد التخارج نهائيا، فقد يكون البيع الكامل هو الخيار الافضل.
لكن القرار لا يعتمد على القيمة وحدها، بل على استراتيجية المالك والسيولة المطلوبة ومدى استعداده للتنازل عن جزء من السيطرة.
تمويل الشركة بالدين لا يعني زيادة قيمة حقوق الملاك
اذا حصلت الشركة على قرض بنكي او تمويل مرابحة او تسهيلات ائتمانية او تمويل طويل الاجل، فلا يعني ذلك ان قيمة حقوق الملاك زادت بنفس مبلغ التمويل.
يقوم مقيم شركات معتمد بتحديد اثر التمويل على قيمة المنشاة وعلى صافي الدين وعلى التدفقات النقدية المتاحة للمساهمين.
فاذا اقترضت الشركة 5 ملايين ريال واستثمرت المبلغ في مشروع حقق عائدا قويا، فقد ترتفع قيمة المنشاة. اما اذا استخدمت التمويل في نشاط ضعيف او خاسر، فقد ترتفع المديونية دون خلق قيمة حقيقية للمساهمين.
التمويل القصير الاجل للتشغيل
قد تعتمد الشركات على تمويل قصير الاجل لشراء المخزون او تمويل الذمم المدينة. وهذا امر طبيعي في بعض القطاعات.
لكن مقيم شركات معتمد يراجع ما اذا كان هذا التمويل جزءا طبيعيا من دورة التشغيل ام ان الشركة اصبحت تعتمد عليه بصورة مستمرة بسبب ضعف السيولة.
اذا تحولت التسهيلات قصيرة الاجل الى مصدر دائم لتغطية خسائر التشغيل، فقد تصبح مؤشرا على ارتفاع المخاطر.
التمويل طويل الاجل للتوسع
التمويل طويل الاجل يمكن ان يساعد الشركة على فتح فروع او شراء معدات او بناء مصنع او التوسع في سوق جديد.
لكن مقيم شركات معتمد لا يضيف قيمة التمويل نفسها الى قيمة الشركة، بل يقيم ما اذا كان التوسع سيولد عائدا اقتصاديا مناسبا.
فانفاق 10 ملايين ريال لا يعني ان القيمة ارتفعت 10 ملايين. القيمة تعتمد على العائد المتوقع من هذا الانفاق.
القرض القابل للتحول الى ملكية
من ادوات التمويل التي تحتاج الى تحليل خاص القرض القابل للتحول الى ملكية. ففي البداية قد يظهر كالتزام، لكنه قد يتحول لاحقا الى حصة في حقوق الملكية.
وهنا يحتاج مقيم شركات معتمد الى مراجعة شروط التحول، والسعر المتفق عليه، وتاريخ التحول، ومدى تحقق الشروط في تاريخ التقييم.
هذا النوع من التمويل قد يؤثر على نسب الملاك مستقبلا، ولذلك يجب عدم تجاهله عند تحليل هيكل الملكية.
السندات والصكوك لا تعامل مثل Equity
اذا اصدرت الشركة سندات او صكوكا لتمويل نشاطها، فإن هذه الادوات تحتاج الى تحليل وفقا لشروطها وطبيعتها.
وفي اغلب الحالات تمثل التزاما تمويليا وليس ملكية للمساهمين. ولذلك يراجع مقيم شركات معتمد قيمتها القائمة وتكلفتها ومواعيد استحقاقها قبل الوصول الى قيمة حقوق الملكية.
هل القيمة الدفترية تكفي لاثبات الفرق؟
القيمة الدفترية لحقوق الملكية قد تكون مؤشرا مهما لكنها لا تمثل بالضرورة القيمة الاقتصادية الحالية للشركة.
قد تكون هناك اصول مثبتة بتكلفة تاريخية اقل من قيمتها الحالية، او قد تكون الشركة قادرة على تحقيق ارباح مستقبلية تبرر قيمة اعلى من صافي اصولها المحاسبية.
ولهذا لا يعتمد مقيم شركات معتمد على القيمة الدفترية وحدها الا اذا كانت طبيعة المنشاة تجعل منهج الاصول هو الاكثر ملاءمة.
هل العلامة التجارية تفسر جزءا من فرق القيمة؟
في بعض الشركات نعم. فقد تكون العلامة التجارية سببا في قدرة المنشاة على تحقيق مبيعات وهوامش افضل من المنافسين.
لكن مقيم شركات معتمد يجب ان يتجنب ازدواج القيمة. اذا كانت قوة العلامة منعكسة بالفعل في التدفقات النقدية المستقبلية، فلا يجوز اضافتها مرة اخرى الى قيمة الشركة دون تحليل واضح.
وهذا ينطبق ايضا على التراخيص والعقود والعلاقات مع العملاء وغيرها من الاصول غير الملموسة.
العقود المستقبلية قد ترفع القيمة ولكن ليست كلها متساوية
وجود عقود مستقبلية قد يدعم توقعات المبيعات، لكن المقيم يجب ان يعرف مدى الزام هذه العقود ومدتها وربحيتها واحتمال تجديدها.
فالعقد الذي يمتد لخمس سنوات مع عميل قوي ليس مثل امر شراء يمكن الغاؤه بسهولة. ولذلك يقوم مقيم شركات معتمد بتقييم جودة الايرادات المستقبلية وليس حجمها فقط.
اعتماد الشركة على عميل واحد قد يخفض القيمة
قد تحقق شركة مبيعات كبيرة لكنها تعتمد على عميل واحد يمثل 70% او 80% من الايرادات.
في هذه الحالة قد يرى مقيم شركات معتمد ان مخاطر التركيز مرتفعة، خاصة اذا لم توجد عقود طويلة الاجل او كان العميل يستطيع الانتقال الى مورد اخر بسهولة.
وهذا مثال واضح على ان ارتفاع المبيعات لا يعني تلقائيا ارتفاع القيمة بنفس النسبة.
هل ارباح سنة واحدة تكفي لتقييم الشركة؟
لا يفضل الاعتماد على سنة واحدة دون فهم السياق. قد تكون السنة استثنائية بسبب عقد كبير او مصروف غير متكرر او ظروف سوق مؤقتة.
يقوم مقيم شركات معتمد عادة بمراجعة عدة سنوات عند توفرها لمعرفة اتجاه المبيعات والربحية والتدفقات النقدية.
وقد يقوم بتطبيع Normalization بعض البنود للوصول الى ربح تشغيلي يعكس المستوى المستدام للنشاط.
كيف تؤثر المصروفات الشخصية للمالك على القيمة؟
في الشركات الصغيرة قد توجد مصروفات شخصية او غير تشغيلية يتم تحميلها على الشركة. هذه البنود قد تجعل الارباح المحاسبية اقل من الربحية الاقتصادية الفعلية.
وهنا يحتاج مقيم شركات معتمد الى تحليل هذه المصروفات والتاكد من انها غير لازمة لاستمرار النشاط قبل استبعادها من نتائج الشركة.
ولا يجوز استبعاد اي مصروف فقط لان المالك يريد زيادة قيمة الشركة.
هل يمكن تقييم شركة ليس لديها قوائم مالية منتظمة؟
يمكن في بعض الحالات، لكن العملية تصبح اكثر صعوبة وتحتاج الى بيانات بديلة يمكن التحقق منها، مثل الاقرارات الضريبية وكشوف البنوك والفواتير والعقود وسجلات المبيعات والمصروفات.
ومع ذلك، كلما كانت البيانات المالية اكثر انتظاما، كان عمل مقيم شركات معتمد اقوى وكانت النتيجة اكثر قابلية للدفاع عنها.
لماذا التاريخ الحديث للبيانات مهم؟
اذا كانت اخر قوائم مالية تعود الى سنة سابقة بينما حدثت تغيرات كبيرة في النشاط، فإن استخدام هذه القوائم وحدها قد يعطي صورة غير دقيقة.
لذلك قد يطلب مقيم شركات معتمد ميزان مراجعة حديثا ونتائج الفترة الحالية حتى يتمكن من معرفة ما اذا كانت الشركة ما زالت تحقق نفس الاداء.
ما الذي يجعل تقرير التقييم اقوى؟
قوة التقرير لا تأتي من عدد صفحاته، بل من وضوح نطاق العمل وجودة البيانات واختيار المنهج الصحيح واتساق الافتراضات.
ويجب ان يوضح تقرير مقيم شركات معتمد على الاقل موضوع التقييم، وتاريخ التقييم، واساس القيمة، والمناهج والطرق المستخدمة، والبيانات المالية، والتعديلات، والافتراضات، والنتيجة النهائية.
كما يجب ان يوضح نسبة ملكية المستثمر اذا كان الغرض تحديد قيمة حصته وليس قيمة الشركة بالكامل.
د. سامر إبراهيم السيد وخبرة تقييم الشركات والاستثمارات
يتمتع د. سامر إبراهيم السيد بخبرة كبيرة في تقييم الشركات والمنشآت والحصص والاستثمارات وتحليل هياكل التمويل وراس المال، بما في ذلك الحالات التي تكون فيها القيمة الاقتصادية الحالية للشركة مختلفة بصورة كبيرة عن راس المال المسجل.
وتفيد هذه الخبرة في تحليل القروض والمرابحات والتسهيلات والحسابات الجارية للشركاء ودخول المستثمرين وزيادات راس المال، وهي عناصر يمكن ان تؤثر بصورة مباشرة على القيمة النهائية التي يصل اليها مقيم شركات معتمد.
كما يتم التركيز على اختيار منهج التقييم الذي يناسب طبيعة المنشاة وليس المنهج الذي يعطي اعلى رقم، لان الهدف هو الوصول الى قيمة يمكن تفسيرها والدفاع عنها مهنيا.
10 مستندات جهزها قبل طلب تقييم شركتك
- السجل التجاري.
- عقد التاسيس واحدث تعديلاته.
- بيان الشركاء ونسب الملكية.
- القوائم المالية التاريخية.
- ميزان مراجعة حديث.
- تفاصيل القروض والتمويلات.
- كشوف الحسابات الجارية للشركاء.
- العقود الرئيسية مع العملاء.
- تفاصيل الاصول الرئيسية.
- التوقعات المالية وخطة العمل عند وجودها.
هذه المستندات تساعد مقيم شركات معتمد في فهم الشركة والانتقال من الارقام المحاسبية الى القيمة الاقتصادية.
الخلاصة: شركتك قد تكون اكبر بكثير من راس مالها
وجود راس مال مسجل بمليون او مليوني ريال لا يعني ان قيمة الشركة يجب ان تتوقف عند هذا الرقم. اذا بنت الشركة نشاطا مربحا وقاعدة عملاء وتدفقات نقدية واصولا وقدرة على النمو، فقد تكون قيمتها الاقتصادية اعلى كثيرا.
وفي المقابل، ارتفاع راس المال لا يضمن ارتفاع قيمة الشركة اذا كانت الخسائر والديون والمخاطر مرتفعة.
لذلك فإن دور مقيم شركات معتمد هو قياس القيمة الفعلية وفقا للبيانات وليس استخدام راس المال كبديل عن التقييم.
وعندما يكون الغرض مرتبطا بملف استثماري او بالاقامة المميزة، يمكن للتقرير ان يوضح القيمة الاقتصادية الحالية للشركة او حصة المستثمر، مع ضرورة الفصل بين هذا الراي المهني وبين متطلبات القبول والمستندات التي تحددها الجهة المختصة.
اسئلة شائعة
هل قيمة الشركة لازم تساوي راس المال؟
لا. قد تكون القيمة اعلى او اقل من راس المال وفقا للاداء والاصول والديون والمخاطر والنمو.
هل مقيم شركات معتمد يستطيع تحديد الفرق؟
نعم، من خلال تقييم اقتصادي يعتمد على البيانات المالية والمناهج المهنية المناسبة.
هل القروض ترفع قيمة حقوق الملاك؟
ليس بالضرورة. القرض يمثل التزاما، ويجب تحليل اثره على قيمة المنشاة وصافي الدين.
هل دخول مستثمر بزيادة راس المال يختلف عن شراء حصة؟
نعم. في زيادة راس المال تدخل الاموال الى الشركة، بينما في شراء حصة قد يذهب المقابل الى الشريك البائع.
هل يمكن استخدام DCF لتقييم كل الشركات؟
لا. يجب ان تكون التوقعات المستقبلية قابلة للدعم وان يكون استخدام الطريقة مناسبا لطبيعة الشركة.
هل القيمة الدفترية هي القيمة السوقية؟
لا بالضرورة. القيمة الدفترية محاسبية، بينما القيمة الاقتصادية تحتاج الى تقييم مستقل وفقا للغرض.
هل عقد كبير مع عميل واحد يرفع القيمة؟
قد يدعم القيمة، لكنه قد يرفع ايضا مخاطر تركيز العملاء اذا كانت الشركة تعتمد عليه بصورة كبيرة.
هل تقرير التقييم يضمن قبول ملف الاقامة المميزة؟
لا. تقرير مقيم شركات معتمد يقدم رايا في القيمة، اما قبول المستندات والطلب فيخضع للجهة المختصة.
هل يمكن تقييم شركة خاسرة؟
نعم، لكن يجب اختيار منهج يناسب طبيعة نشاطها واصولها ومرحلة تطورها.
هل يمكن ان تكون شركة راس مالها مليون قيمتها 10 ملايين؟
نعم، اذا كان اداؤها وربحيتها وتدفقاتها ومركزها الاقتصادي تدعم هذه القيمة، ويجب ان يوضح مقيم شركات معتمد الاساس الذي بنيت عليه النتيجة.
اعداد: د. سامر إبراهيم السيد
خبرة كبيرة في تقييم الشركات والحصص والاستثمارات وتحليل راس المال وهياكل التمويل
هاتف وواتس: 00966561221974
اذا كانت شركتك قيمتها الاقتصادية اكبر من راس مالها وتحتاج الى معرفة القيمة الحالية للشركة او حصتك الاستثمارية، يمكنك طلب استشارة او تقرير تقييم من الافق العربي للتقييم عبر
arabhorizonvaluation.com.