هل لازم تثبت استثمارك بتحويلات بنكية؟ قيمة شركتك قد تقول شيئا مختلفا
التقييم لاصدار الاقامة المميزة يطرح سؤالا مهما لدى كثير من اصحاب الشركات والمستثمرين في السعودية: اذا كنت املك حصة في شركة قيمتها اليوم عدة ملايين من الريالات، فهل يجب ان تكون هذه القيمة بالكامل عبارة عن تحويلات بنكية سبق ان قمت بايداعها في الشركة؟
الاجابة من منظور مالي واقتصادي هي: ليس بالضرورة. فهناك فرق كبير بين تكلفة الاستثمار التاريخية وبين القيمة الاقتصادية الحالية للاستثمار. وقد تكون قيمة الشركة اليوم اكبر بكثير من المبالغ التي دفعها المستثمر عند دخوله، كما قد تكون اقل منها في حالات اخرى.
وهنا تظهر اهمية التقييم لاصدار الاقامة المميزة، لانه يساعد على تحديد القيمة الاقتصادية الحالية للشركة وحقوق الملكية وحصة المستثمر في تاريخ محدد، بدلا من اختزال قيمة الاستثمار في مجموع التحويلات البنكية التاريخية فقط.
ولكن يجب التفرقة بين امرين: تحديد قيمة الاستثمار اقتصاديا والمستندات التي تقبلها الجهة المختصة لاثبات الاستثمار. فتقرير التقييم لا يلغي المستندات النظامية ولا يضمن وحده قبول الطلب، وانما يقدم رايا مهنيا حول قيمة الاستثمار القائم وفقا للبيانات والمستندات المتاحة.
دفعت مليون وشركتك اليوم تساوي 10 ملايين.. اي رقم يعبر عن استثمارك؟
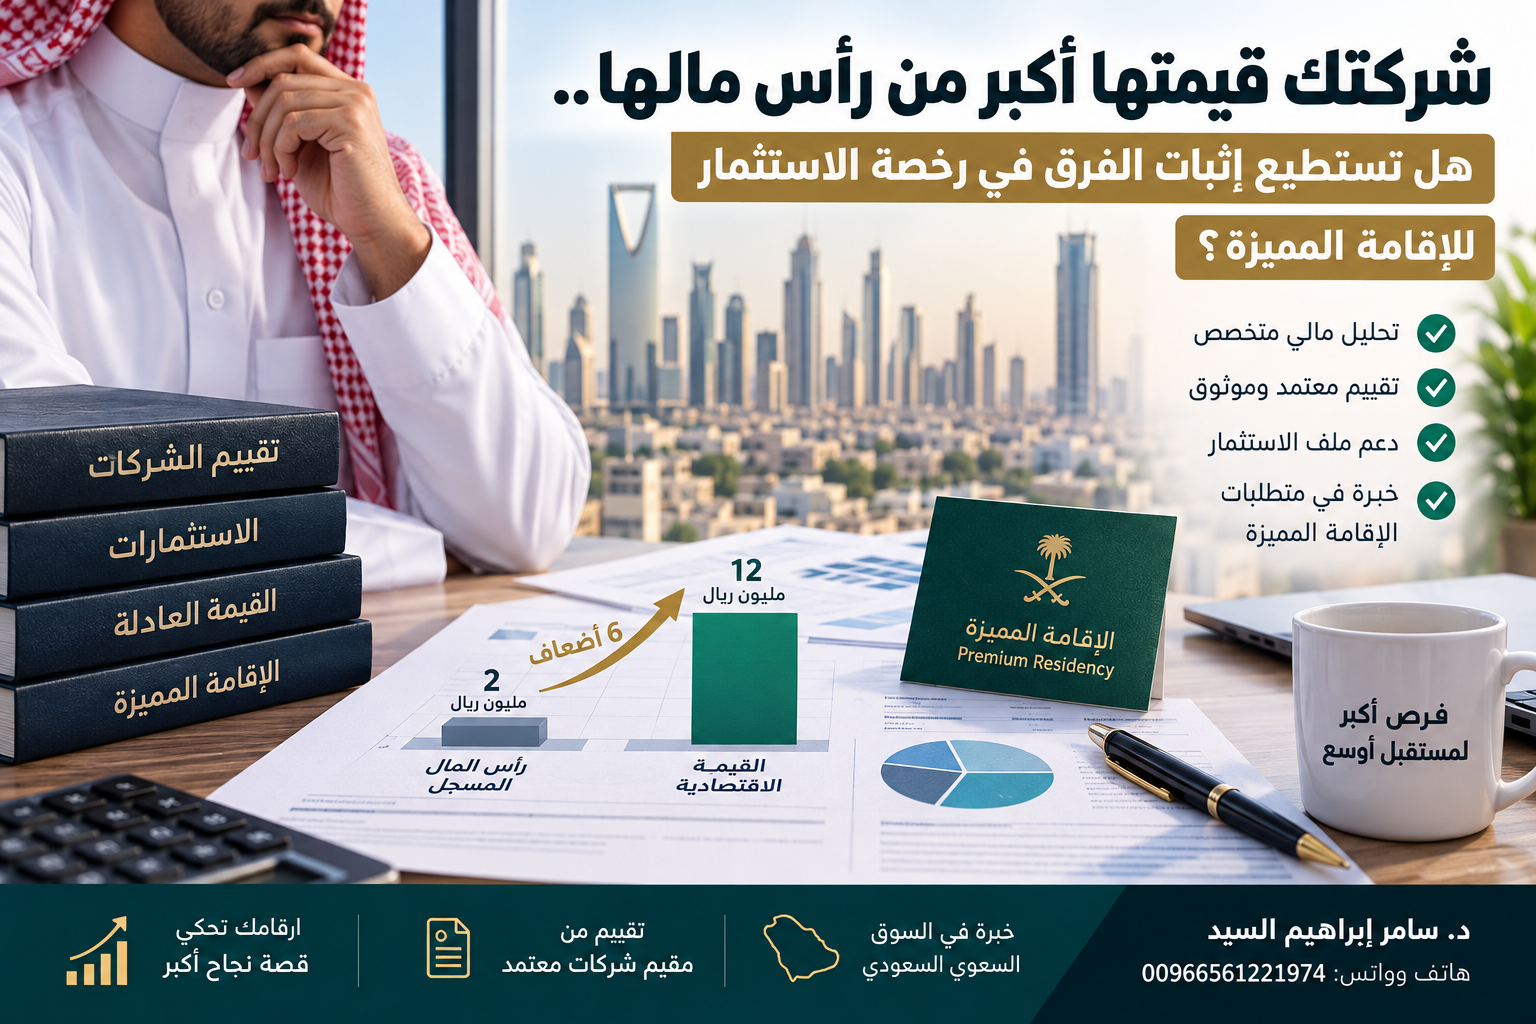
لنفترض ان مستثمرا اسس شركة منذ عدة سنوات وضخ فيها مليون ريال. وبعد نمو النشاط وارتفاع المبيعات وتحسن الربحية وتكوين قاعدة عملاء وعقود واصول تشغيلية، اصبحت قيمة حقوق الملكية في الشركة وفقا لعملية تقييم شركة مهنية تساوي 10 ملايين ريال.
هل نقول ان استثمار المالك ما زال يساوي مليون ريال فقط لانه المبلغ الذي تم تحويله تاريخيا؟
اقتصاديا لا. المليون ريال يمثل التكلفة التاريخية للاستثمار، بينما الـ10 ملايين تمثل القيمة الاقتصادية الحالية المفترضة لحقوق الملكية وفقا لنتائج التقييم. وهذه التفرقة اساسية عند اجراء التقييم لاصدار الاقامة المميزة.
وينطبق نفس المنطق على اي اصل استثماري. فقد يشتري المستثمر حصة بمبلغ معين ثم ترتفع قيمتها، وقد يشتري عقارا ثم ترتفع قيمته السوقية. القيمة الحالية ليست ملزمة بالبقاء مساوية لسعر الشراء التاريخي.
لكن عند استخدام التقييم لاصدار الاقامة المميزة لغرض رسمي، يجب دعم ملكية المستثمر بالمستندات النظامية المناسبة والتحقق من المتطلبات الحالية لدى
مركز الاقامة المميزة.
لماذا التحويل البنكي لا يساوي دائما قيمة الاستثمار؟
التحويل البنكي يثبت حركة مالية حدثت في تاريخ معين، لكنه لا يحدد بمفرده القيمة الحالية للشركة. هذه نقطة جوهرية يجب فهمها قبل البدء في التقييم لاصدار الاقامة المميزة.
فقيمة الشركة قد تتكون مع مرور الوقت من قدرتها على تحقيق الارباح والتدفقات النقدية، والاصول التي تمتلكها، والعقود، والنمو، والمركز التنافسي، وبعض الاصول غير الملموسة، وغيرها من العناصر المؤثرة على القيمة.
ولهذا قد تكون هناك فجوة كبيرة بين الاموال التي ضخها المستثمر تاريخيا وبين القيمة الحالية لحصته.
ومن خلال الخبرة العملية في تقييم منشآت وشركات المستثمرين، تظهر حالات متعددة لدخول المستثمر الى الشركة، ولا تقتصر العملية على تحويل مبلغ الى الحساب البنكي للشركة مقابل اسهم او حصص.
طرق دخول المستثمر الى الشركة ليست كلها تحويلات نقدية
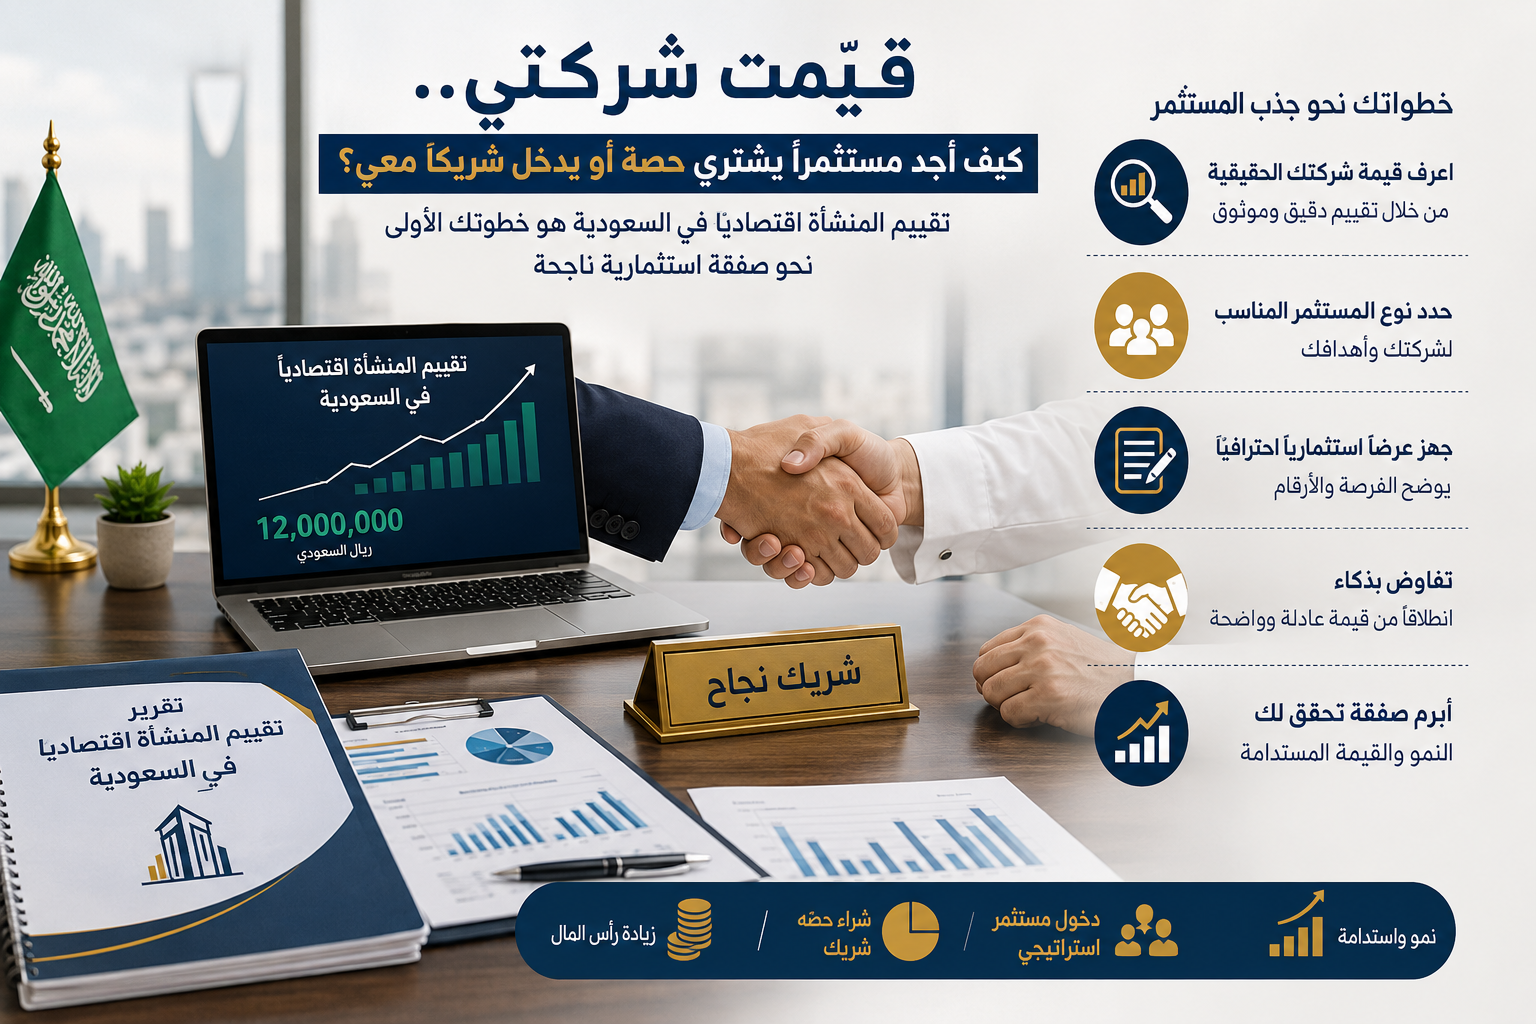
عند اجراء التقييم لاصدار الاقامة المميزة يجب اولا فهم كيف نشات ملكية المستثمر وما هي الحقوق التي يمتلكها فعليا. فقد يكون المستثمر قد دخل الى الشركة باحدى الصور التالية:
- دخول مستثمر بالملكية Equity: يحصل المستثمر على نسبة محددة من حقوق ملكية الشركة.
- دخول مستثمر بزيادة راس المال: يتم ضخ اموال جديدة مقابل اصدار حصة او زيادة ملكية المستثمر.
- دخول مستثمر بشراء حصة من شريك: يدفع المستثمر المقابل للبائع وليس بالضرورة الى حساب الشركة.
- دخول مستثمر بحصة اقلية: يمتلك جزءا من الشركة دون سيطرة منفردة.
- دخول مستثمر بحصة مسيطرة: يحصل على نسبة تمنحه مستوى معينا من السيطرة وفقا لحقوق الملكية والاتفاقيات.
- دخول مستثمر استراتيجي بالملكية: قد يجمع الاستثمار بين راس المال والمزايا الاستراتيجية.
- دخول صندوق استثماري بالملكية: يحصل الصندوق على Equity مقابل استثماره وفقا لشروط الصفقة.
- دخول مستثمر على مراحل مقابل حصص: تنتقل الملكية او تزيد على مراحل وفقا لاتفاق الاستثمار.
وهذه الصور توضح لماذا لا ينبغي في التقييم لاصدار الاقامة المميزة افتراض ان القيمة الحالية لحصة المستثمر يجب ان تساوي مجموع الايداعات التي دخلت حساب الشركة.
اشتريت الحصة من شريك.. اين التحويل البنكي للشركة؟
هذه من اوضح الحالات. لنفترض ان مؤسس الشركة يمتلك 100% منها، ثم قرر بيع 30% من حصته الى مستثمر جديد مقابل 3 ملايين ريال.
في هذه الحالة قد ينتقل مبلغ الشراء مباشرة من المستثمر الى الشريك البائع. الشركة نفسها قد لا تستلم ريالا واحدا من الصفقة، ومع ذلك اصبح المستثمر مالكا نظاميا لنسبة 30% بعد استكمال الاجراءات والمستندات اللازمة.
وبعد عامين قد تصبح قيمة حقوق الملكية في الشركة 20 مليون ريال، وبالتالي تصبح القيمة النسبية الاولية لحصة المستثمر البالغة 30% نحو 6 ملايين ريال قبل دراسة طبيعة الحقوق واي تعديلات تقييمية لازمة.
هنا يظهر بوضوح دور التقييم لاصدار الاقامة المميزة. فالسؤال ليس فقط: كم حول المستثمر الى حساب الشركة؟ بل: ماذا يمتلك المستثمر فعليا؟ وما القيمة الاقتصادية لهذه الملكية في تاريخ التقييم؟
ولمعرفة كيفية التعامل مع الحصص يمكن الاطلاع على
مقالات تقييم الشركات وحصص الشركاء في موقع سليمان للتقييم.
دخول المستثمر بزيادة راس المال يختلف عن شراء حصة
عند زيادة راس المال تكون الصورة مختلفة. فالمستثمر قد يضخ اموالا جديدة داخل الشركة مقابل الحصول على نسبة ملكية، وهنا يكون هناك ارتباط مباشر بدرجة اكبر بين التمويل وبين عملية الدخول.
ولكن حتى في هذه الحالة لا يعني ذلك ان قيمة الاستثمار ستظل مساوية للمبلغ المدفوع الى الابد. اذا دفع المستثمر 5 ملايين ريال عند الدخول ثم تضاعفت قيمة الشركة بعد ثلاث سنوات، فإن التقييم لاصدار الاقامة المميزة في التاريخ الجديد يبحث في القيمة الحالية للحصة وليس فقط في تكلفة الحصول عليها.
ويمكن الرجوع الى
خدمات تقييم الشركات والمنشآت في الافق العربي
للتعرف على طبيعة تحليل قيمة حقوق الملكية والحصص الاستثمارية.
ماذا لو حصل المستثمر على الحصة دون دفع قيمتها نقدا للشركة؟
قد توجد ايضا حالات تكون فيها الملكية ناتجة عن مساهمة عينية، او تنازل موثق، او منحة حصة، او رسملة مستحقات، او اعادة هيكلة بين الملاك، او ترتيبات ملكية اخرى مسموح بها ومثبتة نظاميا.
وهنا لا ينبغي الخلط بين عدم وجود تحويل نقدي مباشر وبين عدم وجود قيمة اقتصادية للحصة. اذا كانت الملكية قائمة ومثبتة، فقد تكون لها قيمة اقتصادية يمكن قياسها من خلال التقييم لاصدار الاقامة المميزة.
لكن المقيم لا يستطيع انشاء الملكية من خلال التقرير. فإذا قال شخص انه يمتلك 40% من شركة دون وجود مستندات تدعم ذلك، فلا يمكن لتقرير التقييم ان يحول هذا الادعاء الى ملكية.
لذلك يتم اولا التحقق من عقد التاسيس او النظام الاساسي، والسجل التجاري، وقرارات الشركاء، والتعديلات، واتفاقيات نقل الملكية وغيرها من المستندات ذات العلاقة، ثم يتم تقييم شركة وتحديد قيمة حقوق الملكية والحصة محل التقييم.
راس المال المسجل ليس هو قيمة الشركة
من الاخطاء الشائعة ايضا استخدام راس المال باعتباره قيمة الشركة. اذا كان راس مال الشركة مليون ريال فهذا لا يعني ان قيمة الشركة يجب ان تكون مليون ريال.
قد تكون الشركة ناجحة وتحقق تدفقات نقدية قوية فتبلغ قيمتها 15 مليون ريال، وقد تكون متعثرة رغم ان راس مالها المسجل 10 ملايين ريال وتصبح قيمتها الاقتصادية اقل كثيرا.
ولهذا فإن التقييم لاصدار الاقامة المميزة يحتاج الى تحليل الوضع الاقتصادي للشركة وليس قراءة رقم راس المال من السجل او عقد التاسيس فقط.
وتوفر
معايير التقييم الدولية IVS
اطارا مهنيا لمفاهيم واسس ومناهج التقييم المستخدمة في تقدير قيمة الاصول والمنشآت وحقوق الملكية.
طيب.. ماذا عن القرض البنكي؟
هنا يجب الحذر. القرض البنكي ليس استثمارا بالملكية Equity لمجرد ان الاموال دخلت الى حساب الشركة.
اذا حصلت الشركة على قرض بقيمة 5 ملايين ريال، فهذا يمثل في الاصل التزاما عليها. وعند التقييم لاصدار الاقامة المميزة يجب التمييز بين قيمة المنشاة Enterprise Value وقيمة حقوق الملكية Equity Value.
وبصورة مبسطة، قد يتم الانتقال من قيمة المنشاة الى قيمة حقوق الملكية من خلال خصم صافي الدين والتعديلات المالية ذات العلاقة. وبالتالي قد يؤدي الدين الى تخفيض القيمة المتبقية للملاك بدلا من اعتباره استثمارا اضافيا لهم.
وينطبق ذلك ايضا على دخول ممول بالدين Debt او التمويل من صندوق تمويلي عندما يكون التمويل في حقيقته التزاما على الشركة وليس مساهمة في حقوق الملكية.
د. سامر إبراهيم السيد وخبرة التقييم في ملفات المستثمرين
يمتلك د. سامر إبراهيم السيد خبرة كبيرة في اعمال تقييم الشركات والحصص والاستثمارات وتحليل هياكل الملكية والتمويل، ومن الموضوعات التي يتم التعامل معها تحديد القيمة الاقتصادية لاستثمارات اصحاب الشركات عندما تختلف القيمة الحالية للملكية عن راس المال او التكلفة التاريخية للاستثمار.
وتظهر اهمية هذه الخبرة عند اعداد التقييم لاصدار الاقامة المميزة، لان الملف قد يتضمن اكثر من عنصر يحتاج الى تحليل: راس المال، نسبة الملكية، القروض، الحسابات الجارية للشركاء، شراء الحصص، زيادات راس المال، الاصول، النقدية، والقيمة الاقتصادية الحالية للشركة.
والهدف ليس الوصول الى اعلى رقم ممكن، بل الوصول الى قيمة يمكن تفسيرها وربطها بالبيانات المالية والمستندات وحقوق المستثمر الفعلية. فكلما كان التقييم لاصدار الاقامة المميزة واضحا في مصادره وافتراضاته وطريقة احتساب القيمة، كان التقرير اقوى من الناحية المهنية.
كما يمكن للمستثمر مراجعة المعلومات الرسمية المتعلقة بالاستثمار في المملكة من خلال
استثمر في السعودية
ومراجعة الانظمة واللوائح المنشورة عبر
جريدة ام القرى.
التقييم لا يبحث عن رقم يخدم الطلب.. بل عن قيمة يمكن الدفاع عنها
من اخطر الاخطاء ان يبدأ المستثمر عملية التقييم لاصدار الاقامة المميزة برقم يريد الوصول اليه ثم يبحث عن طريقة تقييم تنتج هذا الرقم. هذه ليست الطريقة المهنية الصحيحة.
التقييم يبدأ من البيانات الفعلية للشركة، ثم تحليل النشاط والاصول والالتزامات والاداء والمخاطر والتوقعات، وبعد ذلك يتم اختيار منهج التقييم المناسب للوصول الى قيمة قابلة للتبرير.
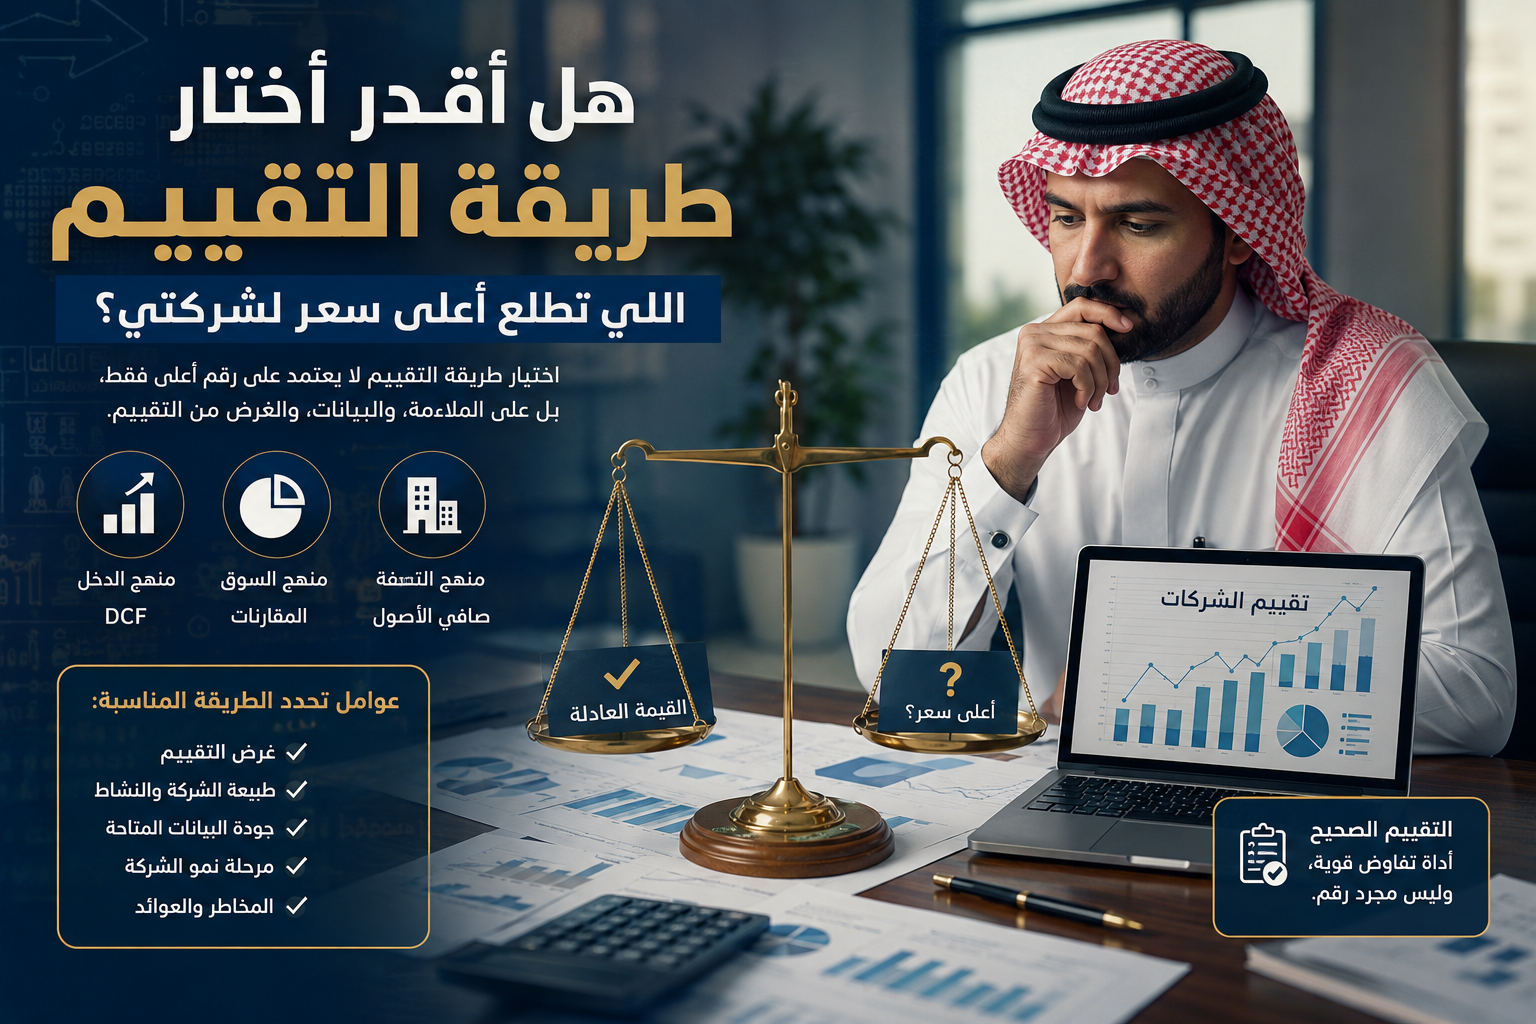
وقد يتم استخدام منهج الدخل او منهج السوق او منهج الاصول وفقا لطبيعة المنشاة ومدى توافر المعلومات. وفي بعض الحالات تستخدم اكثر من طريقة للمقارنة والتحقق من معقولية النتيجة.
وهذه النقطة ستكون محور الجزء التالي من المقال: كيف يتم حساب قيمة الشركة فعليا عند التقييم لاصدار الاقامة المميزة، وكيف نفرق بين قيمة المنشاة وقيمة حقوق الملكية وقيمة حصة المستثمر، وماذا يحدث اذا كانت الشركة عليها قرض او لديها نقدية زائدة.
كيف نحسب قيمة الشركة اذا لم نعتمد على التحويلات البنكية؟
بعد فهم الفرق بين المبالغ التي دفعها المستثمر تاريخيا وبين القيمة الحالية لملكيته، نصل الى السؤال الاهم: كيف يتم التقييم لاصدار الاقامة المميزة فعليا؟ وكيف يستطيع المقيم الوصول الى قيمة يمكن تفسيرها ودعمها بالبيانات؟
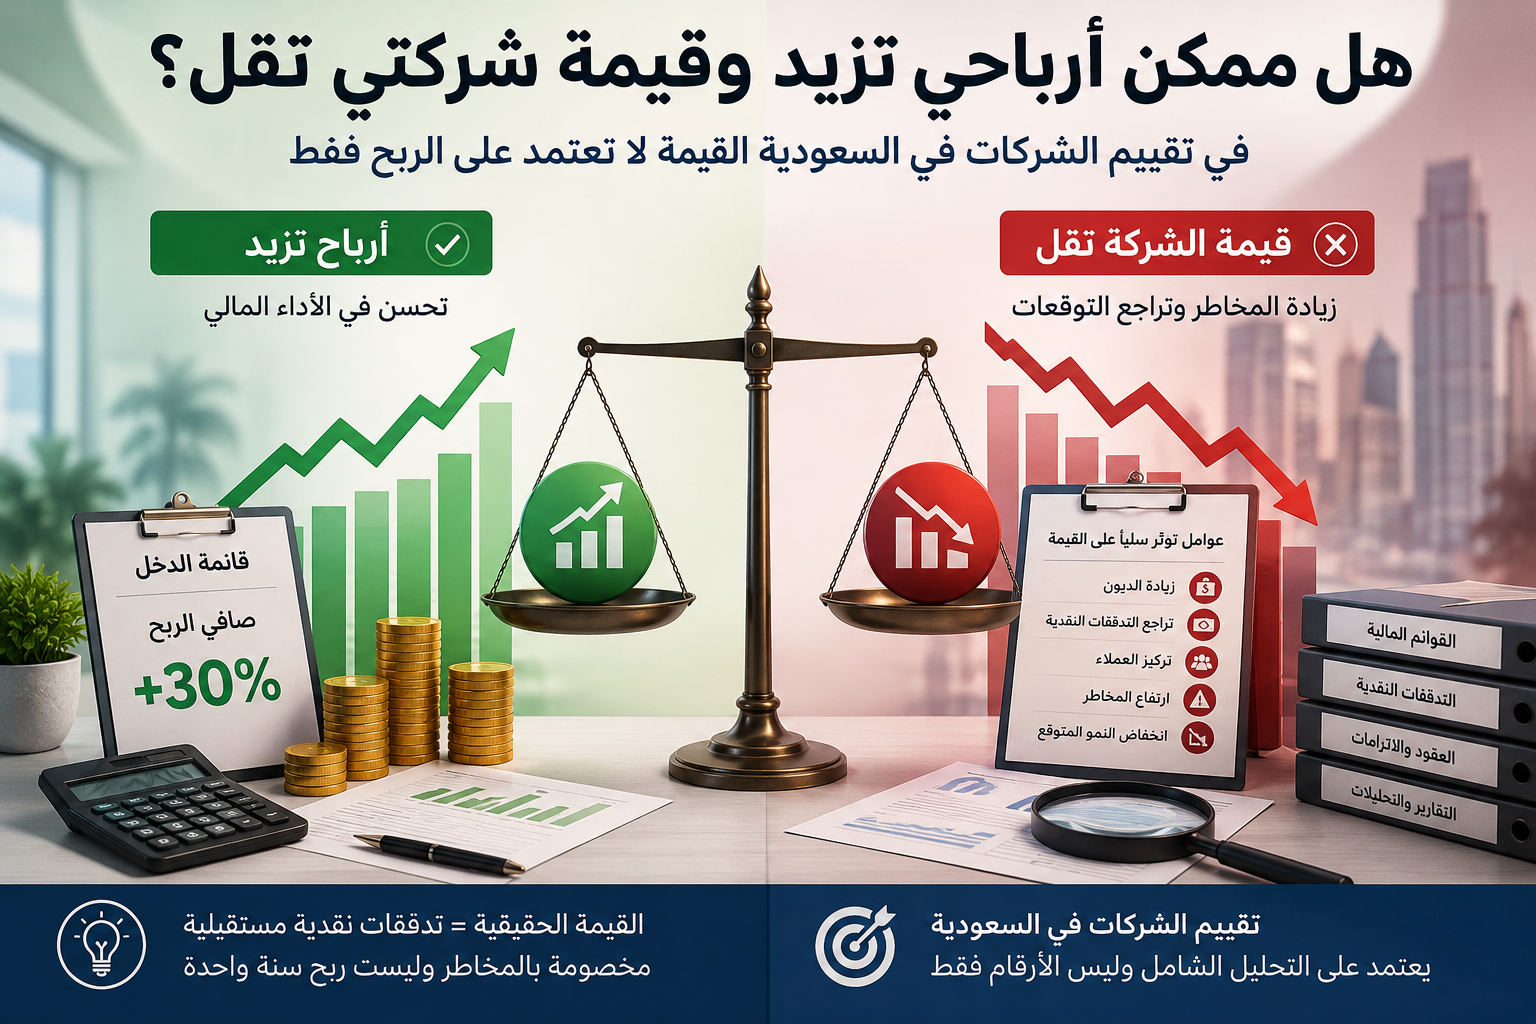
الاجابة تبدأ من حقيقة اساسية وهي ان تقييم شركة لا يقوم على رقم واحد. فلا راس المال وحده يكفي، ولا قيمة الاصول وحدها، ولا المبيعات وحدها، ولا حتى صافي الربح في سنة واحدة. المطلوب هو فهم المنشاة كوحدة اقتصادية متكاملة ثم اختيار منهج التقييم المناسب لطبيعتها.
وفي التقييم لاصدار الاقامة المميزة تزداد اهمية هذه الخطوة، لان النتيجة قد تستخدم لتوضيح القيمة الاقتصادية لملكية المستثمر، وبالتالي يجب ان يكون من الممكن معرفة كيف تم الوصول الى الرقم النهائي.
قيمة المنشاة ليست هي قيمة حصة المستثمر
من اكثر النقاط التي تحتاج الى توضيح عند التقييم لاصدار الاقامة المميزة الفرق بين Enterprise Value وEquity Value. فكثير من اصحاب الشركات يسمعون ان شركتهم تساوي مثلا 20 مليون ريال ثم يفترضون مباشرة ان هذا هو المبلغ الذي يخص الملاك.
هذا ليس صحيحا دائما. فقيمة المنشاة Enterprise Value تعبر بصورة عامة عن قيمة النشاط التشغيلي، بينما قيمة حقوق الملكية Equity Value هي القيمة التي تخص المساهمين بعد مراعاة صافي الدين والعناصر المالية الاخرى ذات العلاقة.
ويمكن توضيح الفكرة بصورة مبسطة بالمعادلة التالية:
Equity Value = Enterprise Value – Debt + Excess Cash
مع ملاحظة ان التطبيق المهني قد يحتاج الى تعديلات اخرى وفقا لطبيعة الشركة وبنود مركزها المالي. ولهذا فإن التقييم لاصدار الاقامة المميزة لا يجب ان يتوقف عند قيمة النشاط، بل يجب الوصول الى القيمة التي تخص اصحاب حقوق الملكية.
مثال: شركتك تساوي 20 مليون وعليها قرض 6 ملايين
لنفترض ان عملية التقييم توصلت الى ان قيمة المنشاة تبلغ 20 مليون ريال، ويوجد على الشركة صافي دين بقيمة 6 ملايين ريال.
في هذه الحالة لا يصح القول ان قيمة استثمار الملاك هي 20 مليون ريال. بصورة مبسطة تصبح قيمة حقوق الملكية نحو 14 مليون ريال قبل اي تعديلات اخرى لازمة.
| البيان | القيمة |
|---|---|
| قيمة المنشاة Enterprise Value | 20,000,000 ريال |
| ناقص صافي الدين | 6,000,000 ريال |
| قيمة حقوق الملكية Equity Value | 14,000,000 ريال |
اذا كان المستثمر يمتلك 50% من الشركة، فإن نقطة البداية لقيمة حصته تصبح 7 ملايين ريال، وليس 10 ملايين ريال. وهذه التفرقة من اهم عناصر التقييم لاصدار الاقامة المميزة.
طيب لو الشركة عندها نقدية كبيرة؟
كما نخصم الدين عند الانتقال الى حقوق الملكية، فقد توجد نقدية او استثمارات مالية زائدة عن احتياجات التشغيل يجب تحليلها. لذلك لا يمكن اجراء التقييم لاصدار الاقامة المميزة بمجرد ضرب EBITDA او المبيعات في مضاعف ثم اعتبار الناتج قيمة حصة المستثمر.
يجب مراجعة الميزانية ومعرفة القروض والنقدية والاستثمارات والاصول غير التشغيلية والحسابات مع الاطراف ذات العلاقة وغيرها من البنود التي قد تؤثر على القيمة النهائية.
وهنا تظهر اهمية وجود مقيم معتمد او متخصص وفقا لطبيعة وغرض التكليف، يفهم العلاقة بين القوائم المالية ونتيجة التقييم ولا يتعامل مع التقرير باعتباره مجرد معادلات حسابية.
هل نستخدم التدفقات النقدية DCF؟
يمكن استخدام طريقة التدفقات النقدية المخصومة DCF في التقييم لاصدار الاقامة المميزة عندما تكون طبيعة الشركة وبياناتها تسمح بذلك، خاصة اذا كان لديها نشاط قائم وتاريخ تشغيلي وتوقعات مستقبلية يمكن تحليلها والدفاع عن افتراضاتها.
وتقوم الفكرة على تقدير التدفقات النقدية المستقبلية التي يمكن للنشاط توليدها ثم خصمها الى القيمة الحالية باستخدام معدل خصم يعكس مخاطر الشركة والسوق وهيكل التمويل.
لكن وجود توقعات مستقبلية لا يعني تلقائيا صلاحية DCF. اذا كانت الشركة حديثة جدا او التوقعات غير مدعومة بالطاقة التشغيلية او الاداء الفعلي، فإن الاعتماد عليها بصورة كاملة قد ينتج قيمة غير واقعية.
ولهذا فإن الخبرة في التقييم لاصدار الاقامة المميزة لا تتمثل في معرفة معادلة DCF فقط، وانما في معرفة متى يمكن الاعتماد عليها ومتى يجب استخدام طريقة اخرى او منهج مساند للتحقق من النتيجة.
وماذا عن طريقة مضاعفات السوق؟
منهج السوق من المناهج المهمة في تقييم منشآت، حيث تتم مقارنة الشركة بشركات مدرجة او صفقات مشابهة واستخدام مؤشرات مثل EV/EBITDA او EV/Sales او P/E وغيرها وفقا لطبيعة النشاط والبيانات.
لكن المشكلة ليست في حساب المضاعف، بل في اختيار الشركات المقارنة. فلا يصح اختيار شركة مدرجة ضخمة ذات انتشار واسع وربحية مستقرة ثم تطبيق مضاعفها مباشرة على شركة صغيرة حديثة تعمل في نفس القطاع.
يجب دراسة الحجم والنمو والربحية والمخاطر والهيكل التشغيلي والسوق. وهذه التحليلات مهمة جدا في التقييم لاصدار الاقامة المميزة حتى لا تكون النتيجة مرتفعة فقط لان المقيم اختار مقارنات غير مناسبة.
هل يمكن الاعتماد على قيمة الاصول؟
في بعض الشركات تكون الاصول عنصرا رئيسيا في القيمة. وينطبق ذلك بصورة اكبر على الشركات القابضة او الاستثمارية او بعض المنشآت كثيفة الاصول.
في هذه الحالات قد يستخدم المقيم منهج الاصول او صافي قيمة الاصول المعدلة، بحيث يتم تحليل الاصول والالتزامات واجراء التعديلات المناسبة للوصول الى قيمة حقوق الملكية.
لكن التقييم لاصدار الاقامة المميزة لشركة تشغيلية ناجحة لا ينبغي اختزاله دائما في جمع قيمة السيارات والمعدات والاثاث والمخزون. فقد تكون قدرة النشاط على تحقيق الارباح اهم كثيرا من القيمة المنفصلة لهذه الاصول.
المستثمر يمتلك 30%.. هل حصته تساوي 30% من قيمة الشركة؟
هذه من الحالات المتكررة في التقييم لاصدار الاقامة المميزة. لنفترض ان قيمة حقوق الملكية تم تحديدها عند 12 مليون ريال والمستثمر يمتلك 30%.
حسابيا تكون القيمة النسبية 3.6 مليون ريال. ولكن هل هذا الرقم هو النتيجة النهائية دائما؟ ليس بالضرورة.
يجب النظر الى اساس القيمة المستخدم، وغرض التقييم، وحقوق الحصة، واتفاقية الشركاء، وحقوق التصويت والتوزيعات، وامكانية نقل الحصة، وما اذا كان تطبيق اي تعديل مرتبط بالسيطرة او قابلية التسويق له مبرر مهني في الحالة محل التقييم.
ولا ينبغي تطبيق خصم اقلية او خصم عدم قابلية التسويق بطريقة آلية. فالقول مثلا ان كل حصة اقلية يجب خصم 20% منها ليس قاعدة تقييم. كل حالة تحتاج الى تحليل مستقل.
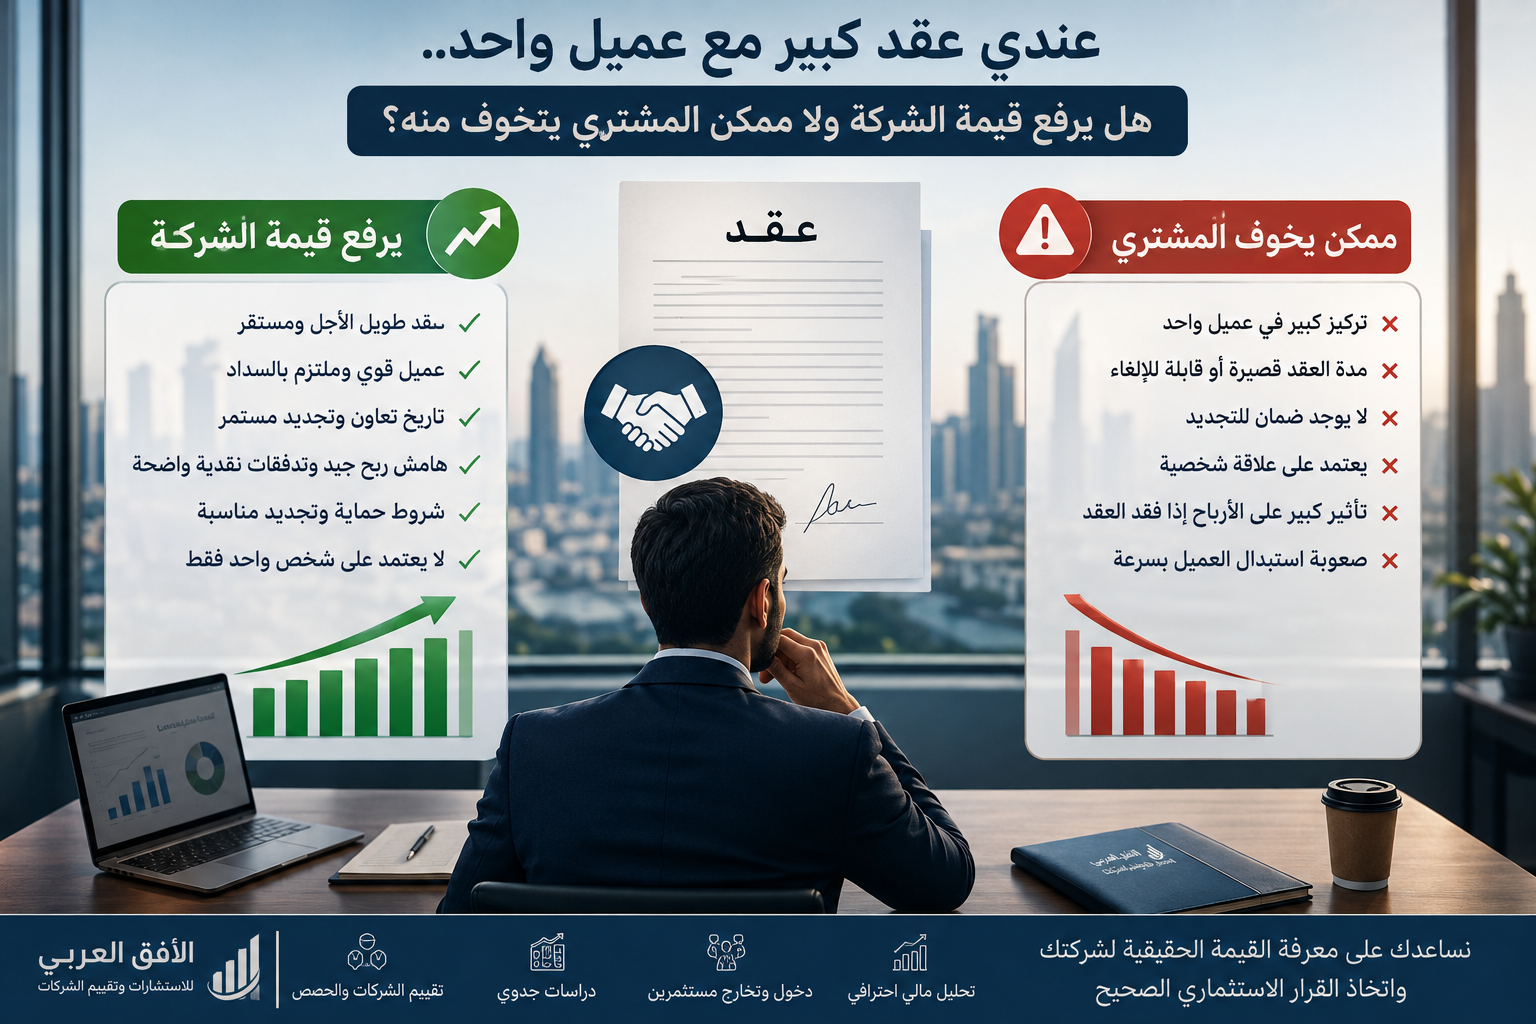
عندي عقد كبير مع عميل واحد.. هل يرفع قيمة الشركة؟
قد يرفع العقد الكبير قيمة الشركة اذا كان يحقق تدفقات نقدية جيدة ومستدامة، لكنه قد يرفع المخاطر ايضا اذا اصبحت الشركة تعتمد على عميل واحد بصورة كبيرة.
فعند التقييم لاصدار الاقامة المميزة لا ننظر الى حجم العقد فقط، بل الى مدته، وربحيته، وشروط التجديد، وقدرة العميل على السداد، ونسبة الايرادات التي يمثلها من اجمالي مبيعات الشركة.
اذا كان 80% من دخل الشركة مرتبطا بعميل واحد يمكنه عدم تجديد العقد بعد عام، فإن هذا التركيز قد يمثل خطرا يجب اخذه في الاعتبار بدلا من اعتباره ميزة فقط.
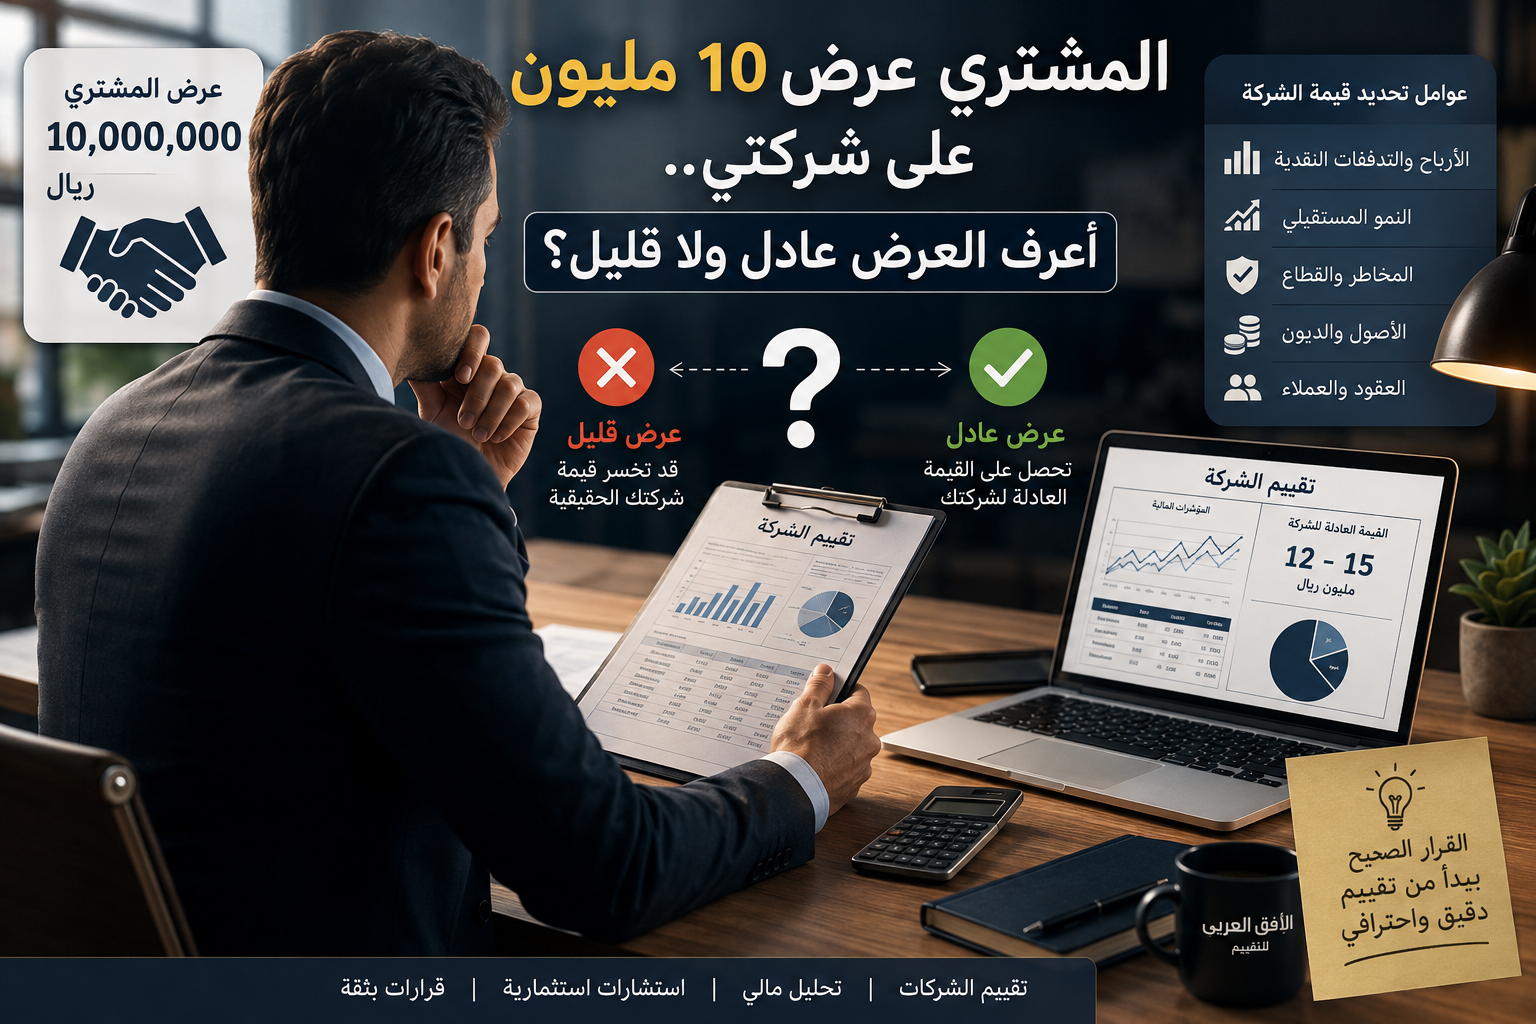
المشتري عرض 10 ملايين على شركتي.. هل العرض دليل على القيمة؟
وجود عرض حقيقي من مستثمر مستقل قد يكون معلومة مهمة عند التقييم لاصدار الاقامة المميزة، لكنه لا يعني تلقائيا ان قيمة الشركة تساوي رقم العرض.
يجب معرفة شروط العرض. هل هو لشراء 100% من الشركة؟ هل يشمل الديون؟ هل هناك دفعات مؤجلة؟ هل يتضمن Earn-out؟ هل المشتري استراتيجي ومستعد لدفع علاوة بسبب منافع خاصة يحصل عليها من الاستحواذ؟
كما يجب معرفة مدى جدية العرض وهل نتج عن مفاوضات فعلية بين اطراف مستقلة. لذلك يمكن استخدامه كمعلومة او مؤشر عند تقييم شركات، لكن يجب فهم تفاصيله قبل الاستناد اليه.
الشركة عليها ديون.. هل تخصم كلها من قيمة الشركة؟
ليس كل بند يظهر تحت الالتزامات في الميزانية يعامل بالضرورة كدين مالي عند الانتقال من Enterprise Value الى Equity Value. وهذه نقطة فنية مهمة في التقييم لاصدار الاقامة المميزة.
هناك فرق بين الالتزامات التشغيلية الطبيعية مثل بعض ارصدة الموردين والمصروفات المستحقة وبين القروض البنكية والتمويلات والعناصر التي تحمل طبيعة تمويلية.
ولهذا يجب مراجعة تفاصيل الالتزامات وعدم خصم اجمالي الخصوم من قيمة المنشاة بصورة آلية، لان ذلك قد يؤدي الى نتيجة خاطئة.
قرض الشريك يحتاج الى معالجة مستقلة
اذا كان المالك قد ضخ اموالا في الشركة ولكن تم تسجيلها كحساب جاري دائن او قرض من الشريك وليس كراس مال، فإن المعالجة تحتاج الى فهم طبيعة هذا الرصيد.
في التقييم لاصدار الاقامة المميزة يجب الفصل بين قيمة حصة المستثمر في Equity وبين اي مطالبة مالية مستقلة له على الشركة.
فقد تكون قيمة حصته مثلا 4 ملايين ريال ويوجد له رصيد مستحق على الشركة بمليون ريال، ولكن لا يجوز جمع الرقمين تلقائيا واعتبار الاستثمار 5 ملايين دون دراسة طبيعة الرصيد وقابليته للتحصيل وشروطه والمستندات المؤيدة له.
هل اختيار طريقة التقييم يمكن ان يرفع سعر شركتي؟
نظريا قد تعطي طرق التقييم المختلفة نتائج مختلفة، ولكن لا يجوز اختيار الطريقة لمجرد انها تعطي اعلى قيمة. هذه من اهم القواعد التي يركز عليها د. سامر إبراهيم السيد عند التعامل مع التقييم لاصدار الاقامة المميزة.
فالهدف من التقرير ليس الوصول الى الرقم الذي يحتاجه المستثمر، وانما تحديد قيمة مهنية يمكن تفسيرها والدفاع عنها. اذا كان منهج السوق هو الاكثر ملاءمة نستخدمه، واذا كان DCF مناسبا نستخدمه، وقد يكون منهج الاصول هو الانسب في حالة اخرى.
ويمتلك د. سامر إبراهيم السيد خبرة كبيرة في تقييم الشركات والاستثمارات وتحليل هياكل الملكية والديون والحصص، وهو ما يمثل اهمية خاصة في الملفات التي يكون فيها الغرض تحديد القيمة الاقتصادية لاستثمار قائم وليس مجرد اظهار راس المال المسجل.
ما المستندات التي تقوي التقييم لاصدار الاقامة المميزة؟
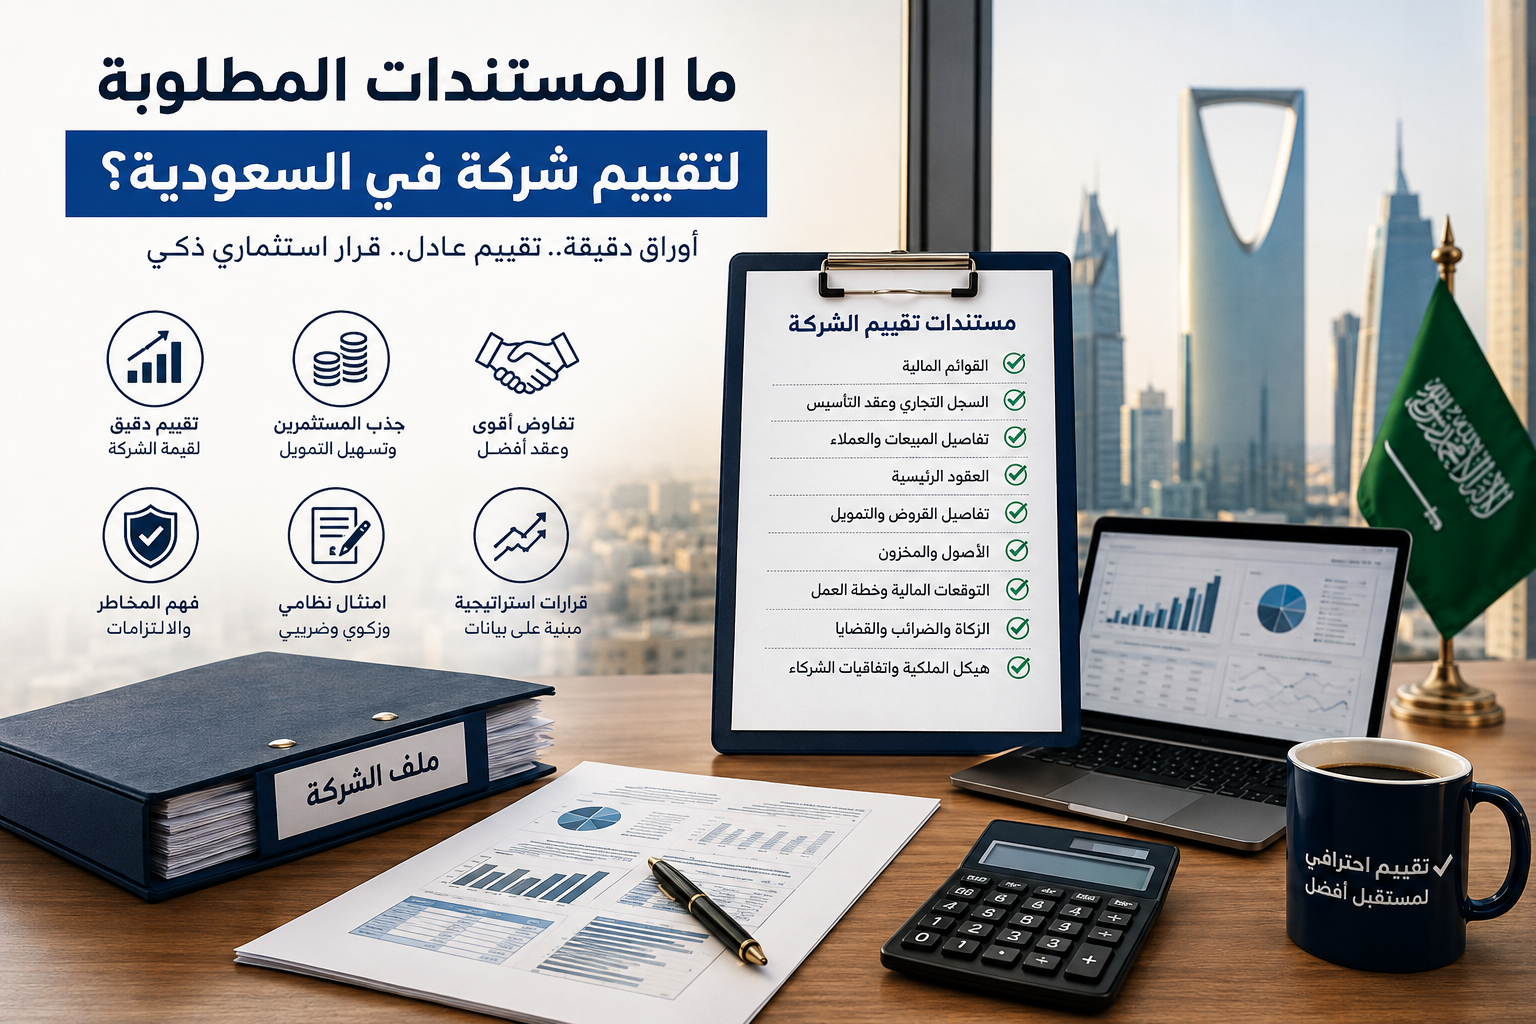
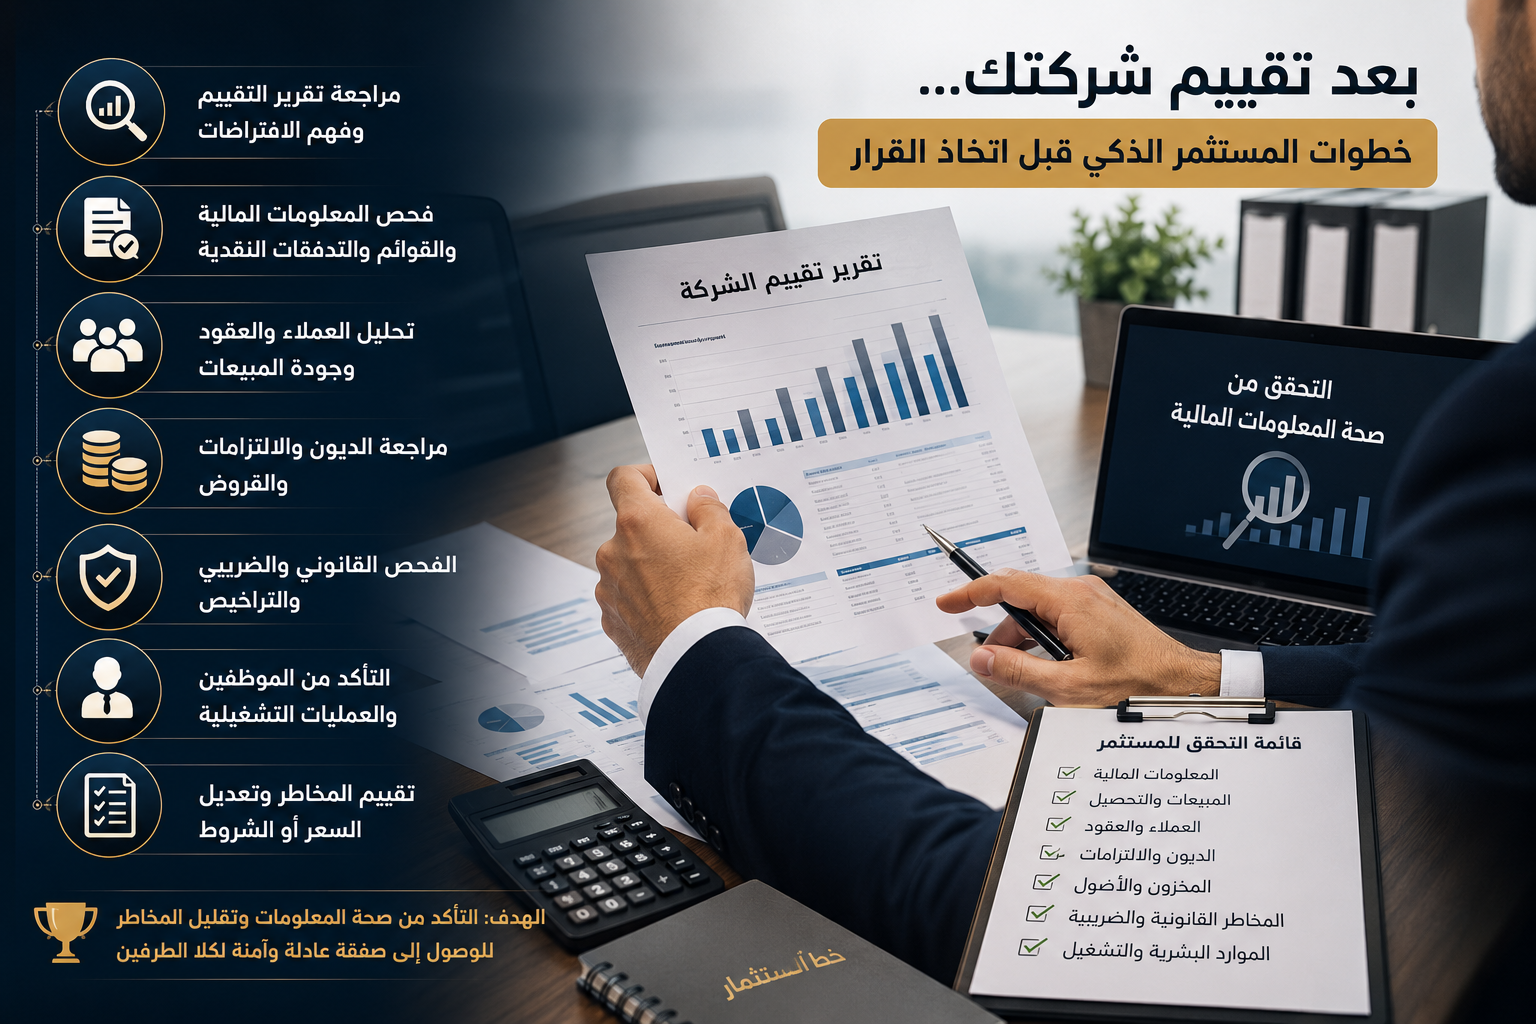
كلما كانت المعلومات اكثر وضوحا زادت قدرة المقيم على الوصول الى نتيجة قوية. ومن المستندات التي تساعد في التقييم لاصدار الاقامة المميزة القوائم المالية، وميزان المراجعة الحديث، وعقد التاسيس، والتعديلات، وبيانات الشركاء، وتفاصيل القروض، والعقود الرئيسية، وبيانات المبيعات والربحية والتدفقات النقدية.
كما تكون مستندات شراء الحصص او زيادة راس المال او المساهمات العينية او انتقال الملكية مهمة لفهم كيفية نشوء استثمار الشخص محل التقييم.
ويمكن الاطلاع على مزيد من المقالات المتخصصة عبر
تقييمك للاستشارات
حول تقييم الشركات والحصص ودخول وخروج الشركاء.
المقيم لا يثبت واقعة غير موجودة
مهما كانت خبرة المقيمين المعتمدين او المختصين، فإن تقرير التقييم لا يستطيع انشاء ملكية غير موجودة او تحويل قرض الى راس مال او اعتبار شخص مالكا لحصة لا تثبتها المستندات.
وظيفة التقييم لاصدار الاقامة المميزة هي تقدير قيمة الحق او الاستثمار الموجود بالفعل وفقا للمستندات المقدمة، وليس تغيير طبيعته القانونية من اجل الوصول الى نتيجة معينة.
وهذا بالتحديد ما يجعل التقرير المهني مختلفا عن خطاب يذكر رقما فقط. التقرير يوضح ماذا تم تقييمه، ولمن تعود الملكية، وما تاريخ القيمة، وما البيانات المستخدمة، وما الطريقة التي تم تطبيقها.
القيمة في تاريخ محدد وليست رقما دائما
اي التقييم لاصدار الاقامة المميزة يجب ان يرتبط بتاريخ تقييم محدد. فشركة قيمتها 8 ملايين ريال في نهاية 2025 قد تصبح قيمتها 11 مليونا في نهاية 2026، او قد تنخفض الى 6 ملايين اذا تراجع النشاط.
ولهذا يجب استخدام معلومات مالية قريبة من تاريخ التقييم. اذا كانت اخر قوائم مدققة قديمة، فقد يطلب المقيم ميزان مراجعة حديثا ونتائج فعلية للفترة التالية حتى يستطيع معرفة ما حدث للشركة بعد تاريخ القوائم.
هذه النقطة مهمة بصفة خاصة اذا حدث نمو او انخفاض كبير في المبيعات او تم الحصول على قرض جديد او فقدت الشركة عميلا رئيسيا او دخل مستثمر جديد.
اذا كانت شركتك قوية.. لا تجعل راس المال التاريخي يحكي القصة وحده
قد يكون المستثمر قد بدا شركته براس مال محدود، ثم قضى سنوات في بناء النشاط وتوسيع قاعدة العملاء وتحسين الربحية واعادة استثمار الارباح. في هذه الحالة قد تكون القيمة الاقتصادية التي تظهر من التقييم لاصدار الاقامة المميزة مختلفة جذريا عن المبلغ الذي بدا به المشروع.
لكن القوة الحقيقية للتقرير ليست في اظهار رقم كبير، وانما في القدرة على شرح مصدر هذه القيمة: كم تحقق الشركة من ايرادات؟ ما مستوى ربحيتها؟ ما حجم ديونها؟ ما قدرتها على توليد النقد؟ ما مخاطرها؟ وما نسبة المستثمر الفعلية منها؟
وفي الجزء الثالث والاخير سنوضح الحالات التي يمكن فيها استخدام التقييم لاصدار الاقامة المميزة لتحديد قيمة الاستثمار، والاخطاء التي قد تضعف الملف، وقائمة المستندات التي يجب تجهيزها، مع مثال كامل يوضح الفرق بين المبلغ الذي دفعه المستثمر تاريخيا والقيمة التي اصبحت حصته تساويها اليوم.
متى يكون التقييم لاصدار الاقامة المميزة مفيدا فعلا؟
يكون التقييم لاصدار الاقامة المميزة مفيدا بصفة خاصة عندما تكون قيمة استثمار المالك مختلفة عن المبالغ التي ضخها تاريخيا، او عندما تكون ملكيته قد نشات من خلال شراء حصة او زيادة راس مال او مساهمة عينية او ترتيبات ملكية اخرى مثبتة بالمستندات.
كما يكون التقييم لاصدار الاقامة المميزة مهما عندما تكون الشركة قد نمت بصورة كبيرة منذ تاريخ التاسيس، بحيث لم يعد راس المال المسجل يعبر عن القيمة الاقتصادية الحالية للحصة المملوكة للمستثمر.
والفكرة هنا ليست في تضخيم رقم الاستثمار، بل في قياسه بصورة مهنية. فإذا كانت الشركة قوية بالفعل، فإن التقرير الجيد يوضح لماذا ارتفعت قيمتها، وما العناصر التي صنعت هذه القيمة، وكيف تم الوصول الى النتيجة.
مثال عملي كامل: دفعت 2 مليون وحصتك اصبحت تساوي 7 ملايين
لنفترض ان مستثمرا دخل في شركة سعودية قبل عدة سنوات بمبلغ 2 مليون ريال وحصل مقابل ذلك على 50% من حقوق الملكية. بعد فترة توسعت الشركة وارتفعت مبيعاتها وارباحها، ثم تم اجراء التقييم لاصدار الاقامة المميزة.
توصل التحليل الى ان قيمة المنشاة Enterprise Value تبلغ 18 مليون ريال. ويوجد على الشركة صافي دين بقيمة 4 ملايين ريال. بالتالي تصبح قيمة حقوق الملكية بصورة مبسطة نحو 14 مليون ريال.
| البيان | القيمة بالريال |
|---|---|
| قيمة المنشاة | 18,000,000 |
| ناقص صافي الدين | 4,000,000 |
| قيمة حقوق الملكية | 14,000,000 |
| نسبة ملكية المستثمر | 50% |
| القيمة النسبية لحصة المستثمر | 7,000,000 |
المستثمر في هذا المثال دفع 2 مليون ريال تاريخيا، لكن نتيجة التقييم لاصدار الاقامة المميزة تشير الى ان القيمة الاقتصادية الحالية لحصته تبلغ 7 ملايين ريال قبل اي تعديلات اخرى قد يقتضيها اساس القيمة وطبيعة الحقوق المرتبطة بالحصة.
وهنا يتضح الفرق بين التكلفة التاريخية والقيمة الحالية. الاولى تخبرنا بما دفعه المستثمر، والثانية تخبرنا بما اصبحت ملكيته تساويه في تاريخ التقييم.
هل يجب ان تكون الـ7 ملايين موجودة كتحويلات بنكية؟
لا من الناحية الاقتصادية. المستثمر لم يحتج الى تحويل 7 ملايين حتى تصبح حصته تساوي 7 ملايين. القيمة قد تكون ارتفعت نتيجة نمو الشركة وتحسن ارباحها وتدفقاتها النقدية.
وهذه من اهم النقاط في التقييم لاصدار الاقامة المميزة. فالتقييم لا يبحث فقط في مصدر المبلغ التاريخي، بل يبحث في قيمة الاصل الاستثماري الذي يملكه الشخص حاليا.
لكن تبقى مسالة المستندات التي تقبلها الجهة المختصة منفصلة عن عملية قياس القيمة نفسها، ولذلك يجب عدم اعتبار التقرير بديلا عن مستندات الملكية او المستندات النظامية الاخرى المطلوبة.
مثال اخر: اشتريت حصة من شريك وليس من الشركة
لنفترض ان مستثمرا اشترى 40% من شركة قائمة من احد الملاك السابقين مقابل 3 ملايين ريال. المبلغ في هذه الحالة قد يكون دفع مباشرة الى البائع ولم يدخل الى حساب الشركة.
بعد عامين تم اجراء التقييم لاصدار الاقامة المميزة وتبين ان قيمة حقوق الملكية في الشركة اصبحت 12 مليون ريال.
القيمة النسبية للحصة البالغة 40% تصبح 4.8 مليون ريال قبل دراسة اي عوامل اخرى. وهنا نجد ان الشركة لم تستلم عند دخول المستثمر مبلغ الشراء، ومع ذلك اصبح الشخص مالكا لحق اقتصادي له قيمة قابلة للتقييم.
وهذا مثال واضح على ان التحويل الى حساب الشركة ليس دائما هو الطريقة الوحيدة لفهم الاستثمار.
مثال ثالث: زيادة راس المال
في حالة اخرى، قد يدخل المستثمر بمبلغ 5 ملايين ريال عبر زيادة راس المال ويحصل مقابل ذلك على نسبة 25% من الشركة.
بعد سنوات يصبح النشاط اكثر ربحية وتصل قيمة حقوق الملكية وفقا لـ التقييم لاصدار الاقامة المميزة الى 30 مليون ريال.
القيمة النسبية لحصة المستثمر تصبح 7.5 مليون ريال. وهنا توجد تحويلات بنكية بالفعل عند الدخول، لكن القيمة الحالية اصبحت اكبر من مبلغ الاستثمار التاريخي.
ماذا لو دخل المستثمر من خلال مساهمة عينية؟
قد يدخل المستثمر الى الشركة باصل عيني بدلا من النقد، مثل معدات او اصل تجاري او حق معين بحسب هيكل الصفقة والانظمة والمستندات ذات العلاقة.
في هذه الحالة لا تكون كل الملكية مرتبطة بتحويل بنكي. لذلك عند التقييم لاصدار الاقامة المميزة يجب فهم طبيعة المساهمة وكيف تم اثباتها في مستندات الشركة والقوائم المالية.
المقيم لا يعيد كتابة تاريخ الصفقة، لكنه يحتاج الى معرفة كيفية نشوء الملكية حتى يستطيع فهم الحصة التي يقوم بتقييمها.
وماذا عن المنح او التنازلات بين الشركاء؟
قد يحصل شخص على حصة عن طريق تنازل او منحة او اعادة ترتيب ملكية بين الشركاء. من حيث التقييم، اذا اصبحت الملكية قائمة ومثبتة نظاميا، يمكن قياس قيمتها الاقتصادية في تاريخ محدد.
لكن التقييم لاصدار الاقامة المميزة لا يكفي بمفرده لاثبات حدوث التنازل او المنحة. يجب ان تكون العملية نفسها مدعومة بالمستندات المطلوبة، لان التقييم يحدد قيمة الحق ولا ينشئ الحق.
هل يمكن ان تعتبر الارباح المحتجزة جزءا من القيمة؟
نعم، من الناحية الاقتصادية الارباح المحتجزة قد تسهم في بناء قيمة الشركة اذا تم الاحتفاظ بها واعادة استثمارها بصورة ناجحة.
فالمستثمر قد يكون ضخ مبلغا محدودا في البداية، ثم حققت الشركة ارباحا وتم الاحتفاظ بجزء منها لتمويل التوسع. بمرور الوقت ترتفع الاصول والطاقة التشغيلية والارباح، ومن ثم قد ترتفع نتيجة التقييم لاصدار الاقامة المميزة.
وهذا مثال اخر يوضح لماذا لا يمكن حصر قيمة الاستثمار في التحويلات البنكية التاريخية فقط.
هل القرض من الشريك يرفع قيمة استثماره؟
ليس بهذه البساطة. اذا قدم المالك قرضا للشركة، فهناك فرق بين قيمة حصته في Equity وبين حقه كدائن.
عند التقييم لاصدار الاقامة المميزة يجب فصل هذين العنصرين. فقد يمتلك الشخص حصة في الشركة ولديه في الوقت نفسه رصيد قرض مستحق على الشركة.
ولا يجوز جمع الرصيدين تلقائيا دون دراسة طبيعة القرض وشروطه وقابليته للتحصيل واولوية سداده.
هل التمويل من صندوق تمويلي يعتبر استثمارا للمالك؟
اذا كان الصندوق قد قدم تمويلا بالدين، فإن هذا التمويل يمثل التزاما على الشركة وليس ملكية لصاحبها.
اما اذا دخل الصندوق كمستثمر في Equity وحصل على حصة، فالوضع مختلف. لذلك في التقييم لاصدار الاقامة المميزة يجب فهم ما اذا كان التمويل Debt ام Equity قبل تحديد اثره على القيمة.
وهذه واحدة من النقاط التي تتطلب خبرة فعلية في قراءة هيكل التمويل وليس مجرد نقل ارقام من الميزانية.
لماذا خبرة د. سامر إبراهيم السيد مهمة في هذا النوع من الملفات؟
يتمتع د. سامر إبراهيم السيد بخبرة كبيرة في تقييم الشركات والحصص والاستثمارات وتحليل هياكل التمويل والملكية، وهي خبرة مهمة بشكل خاص في الملفات التي يكون فيها الهدف هو تحديد القيمة الاقتصادية الفعلية لاستثمار المالك وليس الاكتفاء بقيمة راس المال او الايداعات التاريخية.
وفي اعمال التقييم لاصدار الاقامة المميزة تظهر الحاجة الى فهم مجموعة واسعة من البنود، من بينها حقوق الملكية، القروض، الحسابات الجارية للشركاء، شراء الحصص، زيادات راس المال، الاصول غير التشغيلية، النقدية، الديون، وطبيعة النشاط.
كما ان الخبرة تساعد في تحديد المنهج المناسب، سواء كان DCF او مضاعفات السوق او منهج الاصول، وعدم استخدام طريقة غير مناسبة لمجرد انها تنتج قيمة اعلى.
اخطاء شائعة عند التقييم لاصدار الاقامة المميزة
هناك مجموعة من الاخطاء التي قد تجعل نتيجة التقييم لاصدار الاقامة المميزة اقل قوة من الناحية المهنية، ومن اهمها:
- اعتبار راس المال المسجل هو قيمة الشركة.
- اعتبار القرض البنكي جزءا من استثمار المالك.
- جمع حساب جاري الشريك مع قيمة حصته دون تحليل.
- الاعتماد على توقعات مالية غير واقعية.
- اختيار شركات مقارنة غير مناسبة.
- استخدام مضاعف مرتفع فقط للوصول الى رقم مستهدف.
- تجاهل الديون عند الانتقال من Enterprise Value الى Equity Value.
- استخدام بيانات مالية قديمة رغم وجود تغيرات جوهرية حديثة.
- عدم التحقق من نسبة ملكية المستثمر.
- عدم توضيح تاريخ التقييم والغرض منه.
هل يمكن استخدام تقييم منشآت اذا كانت الشركة خاسرة؟
نعم، يمكن اجراء التقييم لاصدار الاقامة المميزة حتى اذا كانت الشركة خاسرة، لكن اختيار المنهج يحتاج الى عناية.
فالشركة قد تكون خاسرة محاسبيا لكنها تمتلك اصولا او عقودا او تدفقات مستقبلية او مركزا سوقيا له قيمة. وفي حالات اخرى قد تكون الخسائر دليلا على ضعف اقتصادي حقيقي.
ولهذا فإن تقييم منشآت لا يقوم على قاعدة واحدة تنطبق على جميع الشركات.
هل يمكن تقييم شركة حديثة جدا؟
نعم، ولكن كلما كان التاريخ التشغيلي اقصر، زادت صعوبة الاعتماد على البيانات التاريخية. وعند التقييم لاصدار الاقامة المميزة لشركة حديثة يجب توخي الحذر عند استخدام التوقعات المستقبلية.
لا يكفي ان يقدم صاحب الشركة توقعات بنمو 50% سنويا ثم يتم خصمها واعتبار النتيجة قيمة الشركة. يجب اختبار مدى معقولية الافتراضات وربطها بالسوق والطاقة التشغيلية والتمويل والنتائج الفعلية.
ما المستندات التي يفضل تجهيزها؟
قبل البدء في التقييم لاصدار الاقامة المميزة يفضل تجهيز ملف متكامل قدر الامكان، ويشمل:
- السجل التجاري.
- عقد التاسيس والتعديلات.
- بيان الشركاء ونسب الملكية.
- القوائم المالية التاريخية.
- ميزان مراجعة حديث.
- تفاصيل القروض والتمويل.
- كشف الحسابات الجارية للشركاء.
- عقود شراء او بيع الحصص ان وجدت.
- مستندات زيادة راس المال.
- مستندات المساهمات العينية.
- العقود الرئيسية مع العملاء والموردين.
- الموازنات والتوقعات المستقبلية عند توفرها.
هل مجرد وجود مقيم معتمد يكفي؟
صفة مقيم معتمد قد تكون مطلوبة وفقا لغرض التقرير ومتطلبات الجهة المختصة، لكن جودة العمل لا تعتمد على الصفة وحدها.
يجب ايضا ان يكون لدى المقيم خبرة في تقييم الشركات وفهم للقوائم المالية والتمويل وهيكل راس المال ومناهج التقييم.
فالخطا في تصنيف قرض او تجاهل دين او استخدام مضاعف غير مناسب قد يؤثر على نتيجة التقييم لاصدار الاقامة المميزة حتى لو كان التقرير منظما شكليا.
هل شركة تقييم الشركات يمكنها ضمان قبول الملف؟
لا توجد شركة تقييم مهنية تستطيع ان تضمن قرار جهة حكومية. دورها هو اعداد تقرير مهني ودعم القيمة بالتحليل والبيانات.
ولذلك يجب الحذر من اي جهة تعد المستثمر بان مجرد اصدار تقرير بقيمة معينة سيؤدي حتما الى قبول طلبه.
قوة التقييم لاصدار الاقامة المميزة تأتي من سلامة المنهج والمعلومات والافتراضات، بينما القرار النهائي يرجع الى الجهة المختصة ومتطلباتها السارية.
السؤال الاهم: كم تساوي ملكيتك اليوم؟
اذا اردنا تلخيص فكرة المقال في سؤال واحد، فهو ليس: كم حولت الى حساب شركتك؟ بل: ما الحق الذي تملكه اليوم وما قيمته الاقتصادية؟
قد تكون دفعت مليون ريال واصبحت حصتك تساوي 5 ملايين، وقد تكون دفعت 10 ملايين وانخفضت القيمة الى 6 ملايين. السوق والاداء والمخاطر هي التي تحدد الفرق.
وهذا هو جوهر التقييم لاصدار الاقامة المميزة عندما يكون الغرض تحديد قيمة الاستثمار القائم بطريقة مهنية.
الخلاصة
التحويلات البنكية مهمة في اثبات العمليات المالية، لكنها ليست دائما هي نفسها القيمة الاقتصادية الحالية للاستثمار.
قد تدخل الشركة من خلال شراء حصة من شريك، او زيادة راس المال، او مساهمة عينية، او ترتيبات ملكية اخرى موثقة. وقد ترتفع قيمة حصتك بعد الدخول بسبب نمو الشركة وارتفاع ارباحها.
ومن هنا تأتي اهمية التقييم لاصدار الاقامة المميزة، لانه يساعد على قياس القيمة الحالية لحقوق المستثمر في الشركة بدلا من حصر النظر في التكلفة التاريخية فقط.
لكن يجب دائما الفصل بين تقييم القيمة وبين المتطلبات الرسمية لاثبات الاستثمار. التقرير لا يحل محل مستندات الملكية، ولا يضمن قرار الجهة المختصة، وانما يقدم تحليلا مهنيا لقيمة الاستثمار في تاريخ محدد.
اسئلة شائعة عن التقييم لاصدار الاقامة المميزة
هل يجب ان تكون قيمة استثماري مساوية للتحويلات البنكية؟
لا من الناحية الاقتصادية. القيمة الحالية قد تكون اعلى او اقل من المبالغ التي تم دفعها تاريخيا.
هل شراء حصة من شريك يعتبر استثمارا حتى لو لم تدخل الاموال الى الشركة؟
اقتصاديا انت اصبحت مالكا لحصة لها قيمة، لكن يجب ان تكون عملية انتقال الملكية مثبتة بالمستندات النظامية.
هل زيادة راس المال تختلف عن شراء الحصة؟
نعم، في زيادة راس المال تدخل الاموال عادة الى الشركة، بينما في شراء الحصة قد يذهب المقابل الى الشريك البائع.
هل القرض البنكي يدخل ضمن قيمة استثمار المالك؟
لا، القرض التزام على الشركة وليس Equity للمساهم.
هل يمكن ان تكون قيمة الشركة اكبر من راس مالها؟
نعم، وقد تكون اقل ايضا. راس المال لا يساوي القيمة الاقتصادية بالضرورة.
هل يمكن التقييم لشركة خاسرة؟
نعم، لكن يجب اختيار منهج مناسب لطبيعة الشركة وعدم الاعتماد فقط على مضاعفات الارباح.
هل يمكن استخدام DCF لكل الشركات؟
لا، استخدامه يعتمد على وجود توقعات قابلة للدعم وتاريخ تشغيلي وبيانات تسمح ببناء نموذج يمكن الدفاع عنه.
هل التقرير يضمن قبول الاقامة المميزة؟
لا، التقييم لاصدار الاقامة المميزة يحدد القيمة اقتصاديا، اما القبول ومتطلبات الاثبات النهائية فتخضع للجهة المختصة.
هل يمكن تقييم حصة اقلية؟
نعم، لكن يجب دراسة حقوق الحصة واساس القيمة وعدم تطبيق خصومات بصورة تلقائية.
ما اول خطوة قبل طلب التقييم؟
تجهيز مستندات الملكية والقوائم المالية والبيانات الحديثة وتحديد نسبة الحصة والغرض من التقرير وتاريخ التقييم.
اعداد: د. سامر إبراهيم السيد
خبرة كبيرة في تقييم الشركات والحصص والاستثمارات وتحليل هياكل الملكية والتمويل
هاتف وواتس: 00966561221974
اذا كنت تحتاج الى التقييم لاصدار الاقامة المميزة او تريد معرفة القيمة الاقتصادية الحالية لحصتك او شركتك، يمكنك طلب استشارة او تقرير تقييم من الافق العربي للتقييم عبر
arabhorizonvaluation.com.