تقييم شركة لدخول مستثمر: 5 ملايين تدخل لك ولا تدخل الشركة؟
تقييم شركة لدخول مستثمر لا ينتهي عند تحديد قيمة شركتك فقط. بعد ما تتفق مع المستثمر على انه سيضخ 5 ملايين ريال، يظهر سؤال اهم: الخمسة ملايين هذه تدخل حسابك انت مقابل بيع جزء من حصتك، ام تدخل حساب الشركة كزيادة راس مال مقابل اصدار حصة جديدة للمستثمر؟
الفرق بين الحالتين كبير جدا. في الحالة الاولى انت تبيع جزءا من ملكيتك، وبالتالي المبلغ يعود لك بصفتك البائع. اما في الحالة الثانية فالشركة هي التي تحصل على التمويل، وانت لا تستلم الخمسة ملايين، بل تنخفض نسبة ملكيتك نتيجة دخول المستثمر بحصة جديدة.
وهنا تظهر اهمية تقييم شركة لدخول مستثمر قبل الاتفاق على النسبة. لان قول المستثمر “ادخل بـ5 ملايين مقابل 25%” لا يكفي وحده. يجب ان نعرف هل الـ5 ملايين ثمن لحصة قائمة، ام استثمار جديد داخل الشركة، وما هي قيمة الشركة قبل الاستثمار وبعده.
اولا: المستثمر قال بضخ 5 ملايين.. لا تتفق قبل ما تحدد وين تروح الفلوس
كلمة “ضخ استثمار” تستخدم احيانا بطريقة عامة، وهذا قد يسبب سوء فهم كبير بين صاحب الشركة والمستثمر.
قد يقصد المستثمر انه سيدفع لك 5 ملايين ريال ويشتري جزءا من اسهمك او حصصك الحالية. هنا الشركة نفسها لن تحصل على ريال واحد من الصفقة.
وقد يقصد انه سيضع 5 ملايين ريال داخل الشركة لتمويل التوسع، وتصدر له مقابل ذلك حصة جديدة. هنا انت لن تحصل شخصيا على المبلغ.
وقد تكون الصفقة مزيجا من الاثنين: جزء من المبلغ يدخل الشركة، وجزء يذهب لك مقابل بيع بعض حصتك.
لذلك عند عمل تقييم شركة لدخول مستثمر يجب تحديد هيكل الصفقة قبل تحويل القيمة الى نسبة ملكية.
ثانيا: الحالة الاولى.. تبيع للمستثمر من حصتك الحالية
لنفترض ان تقييم شركة لدخول مستثمر توصل الى ان قيمة حقوق الملكية في شركتك تبلغ 20 مليون ريال، وانت تملك 100% منها.
جاء مستثمر وقال لك: اريد شراء 25% من الشركة.
اذا تم الاتفاق على البيع وفقا للقيمة البالغة 20 مليون ريال، يصبح الحساب المبدئي:
20 مليون ريال × 25% = 5 ملايين ريال
في هذه الحالة المستثمر يدفع 5 ملايين ريال لك انت مقابل انتقال 25% من حصتك اليه.
بعد الصفقة تصبح ملكيتك 75%، وملكية المستثمر 25%، لكن الشركة لم تحصل على تمويل جديد نتيجة شراء الحصة.
وهذا يسمى في الصفقات الاستثمارية عادة بيع حصة قائمة Secondary Sale، لان المستثمر يشتري ملكية موجودة بالفعل من مساهم حالي.
ثالثا: طيب هل قيمة الشركة تصبح 25 مليون بعد البيع؟
لا. وهذه من النقاط التي يحدث فيها خلط كبير.
اذا كانت قيمة حقوق الملكية وفقا الى تقييم شركة لدخول مستثمر تبلغ 20 مليون ريال، ثم اشترى المستثمر 25% منك مقابل 5 ملايين، فهذه العملية بحد ذاتها لا تضيف 5 ملايين الى اصول الشركة.
المال انتقل من المستثمر الى المالك البائع. لذلك لا نقول تلقائيا ان قيمة الشركة اصبحت 25 مليون ريال لمجرد تنفيذ الصفقة.
الشركة قبل البيع لديها نفس النشاط والاصول والديون والنقدية، وبعد البيع لديها في الاساس نفس النشاط والاصول والديون والنقدية. الذي تغير هو هيكل الملكية.
رابعا: الحالة الثانية.. المستثمر يضع الـ5 ملايين داخل الشركة
السيناريو الثاني مختلف تماما. لنفترض مرة اخرى ان تقييم شركة لدخول مستثمر حدد قيمة حقوق الملكية قبل دخول المستثمر عند 20 مليون ريال.
لكن هذه المرة المستثمر لا يشتري منك حصة قائمة. هو سيضخ 5 ملايين ريال كاستثمار جديد داخل الشركة.
هنا الـ20 مليون تسمى بصورة مبسطة:
Pre-Money Value = 20 مليون ريال
وبعد دخول التمويل الجديد:
20 مليون قيمة قبل الاستثمار + 5 ملايين استثمار جديد
= 25 مليون ريال Post-Money Value
وهنا يتم حساب نسبة المستثمر على اساس قيمة الشركة بعد الاستثمار:
5 ÷ 25 = 20%
وبالتالي يحصل المستثمر على 20%، بينما تصبح ملكيتك 80%.
لاحظ الفرق: نفس الـ5 ملايين، لكن في السيناريو الاول حصل المستثمر على 25%، وفي السيناريو الثاني حصل على 20% فقط.
وهذه بالضبط احدى اهم المسائل التي يجب توضيحها عند تقييم شركة لدخول مستثمر.
خامسا: وين راحت الـ5 ملايين في الحالة الثانية؟
دخلت الشركة نفسها. يمكن استخدامها مثلا في فتح فروع جديدة، او شراء معدات، او زيادة المخزون، او تطوير منتج، او تمويل راس المال العامل، او التوسع في مدينة جديدة.
انت كمالك لم تستلم الخمسة ملايين. لكنك اصبحت تملك 80% من شركة لديها موارد مالية اضافية تستطيع استخدامها للنمو.
وهنا يجب الا تنظر الى انخفاض نسبة ملكيتك وحده. امتلاك 80% من شركة اقوى قد يكون اقتصاديا افضل من امتلاك 100% من شركة لا تمتلك التمويل المطلوب لتحقيق خطتها.
ولهذا فان تقييم شركة لدخول مستثمر يجب ان يرتبط بسبب دخول المستثمر والغرض من التمويل، وليس فقط بمناقشة نسبة الملكية.
سادسا: مثال يوضح الفرق بشكل مباشر
| البند | شراء من حصتك | زيادة راس المال |
|---|---|---|
| قيمة الشركة قبل الصفقة | 20 مليون | 20 مليون |
| مبلغ المستثمر | 5 ملايين | 5 ملايين |
| من يستلم المبلغ؟ | المالك البائع | الشركة |
| تمويل جديد للشركة | لا | 5 ملايين |
| نسبة المستثمر في المثال | 25% | 20% |
| نسبة المالك بعد الصفقة | 75% | 80% |
هذا المثال يوضح لماذا لا يكفي ان يقول المستثمر “ساضع 5 ملايين”. قبل الاتفاق يجب تحديد هل المبلغ مقابل شراء حصة قائمة ام زيادة راس مال.
كما يوضح لماذا تحتاج الى تقييم شركة لدخول مستثمر قبل مناقشة النسبة، لان قيمة الشركة قبل الاستثمار هي نقطة البداية في الحساب.
سابعا: وش معنى Pre-Money وPost-Money بطريقة بسيطة؟
الـPre-Money هي قيمة الشركة قبل دخول الاستثمار الجديد. والـPost-Money هي قيمة الشركة بعد اضافة الاستثمار الجديد في سياق حساب نسبة الجولة الاستثمارية.
اذا اظهر تقييم شركة لدخول مستثمر قيمة 15 مليون ريال قبل الاستثمار، والمستثمر سيضخ 5 ملايين داخل الشركة، تصبح قيمة ما بعد الاستثمار 20 مليون ريال.
نسبة المستثمر هنا:
5 ÷ 20 = 25%
لكن لو اعتبر صاحب الشركة خطا ان الـ5 ملايين تساوي ثلث الـ15 مليون، فقد يوافق على نسبة غير صحيحة نتيجة الخلط بين قيمة ما قبل الاستثمار وقيمة ما بعد الاستثمار.
ثامنا: المستثمر قال 5 ملايين مقابل 30%.. كم هو فعليا مقيم شركتك؟
هنا تقييم شركة لدخول مستثمر يصبح اداة تفاوض مهمة.
اذا كان المستثمر سيضع 5 ملايين ريال داخل الشركة مقابل 30%، يمكن عكس المعادلة لمعرفة القيمة التي يتضمنها عرضه.
Post-Money = 5 ملايين ÷ 30% = 16.67 مليون ريال تقريبا
ثم نخصم الاستثمار الجديد:
Pre-Money = 16.67 – 5 = 11.67 مليون ريال تقريبا
يعني المستثمر عندما يقول 5 ملايين مقابل 30% لا يقدم لك مجرد “نسبة”. عرضه يعني ضمنيا انه يقيم شركتك قبل استثماره بحوالي 11.67 مليون ريال.
اذا كان تقييم شركة لدخول مستثمر الذي لديك يشير الى 20 مليون ريال مثلا، فهنا توجد فجوة كبيرة تحتاج الى فهم وتفاوض.
تاسعا: لا تنبهر بحجم المبلغ.. حول العرض دائما الى تقييم ضمني
قد تسمع “مستثمر سيدخل بـ5 ملايين” وتشعر ان العرض قوي، لكن مبلغ الاستثمار وحده لا يخبرك اذا كانت الصفقة جيدة.
السؤال الحقيقي: 5 ملايين مقابل كم؟
خمسة ملايين مقابل 10% تختلف تماما عن خمسة ملايين مقابل 40%.
لذلك عند تقييم شركة لدخول مستثمر يجب مقارنة القيمة المستقلة للشركة بالقيمة الضمنية التي يتضمنها عرض المستثمر.
وهنا تظهر اهمية الاستعانة بجهة متخصصة في تقييم الشركات بدلا من تحديد النسبة فقط على اساس المبلغ الذي يحتاجه النشاط.
عاشرا: ممكن جزء يدخل لك وجزء يدخل الشركة؟
نعم، وهذا هيكل شائع وممكن من الناحية الاقتصادية. لا يجب ان تكون الصفقة كلها بيع حصة او كلها زيادة راس مال.
مثلا المستثمر مستعد لدفع 5 ملايين ريال، ويمكن الاتفاق على ان يدخل 3 ملايين منها الى الشركة لتمويل التوسع، بينما يدفع مليوني ريال للمالك مقابل شراء جزء من حصته.
هنا لدينا عمليتان اقتصاديتان مختلفتان داخل صفقة واحدة:
- 3 ملايين ريال Primary Investment تدخل الشركة.
- 2 مليون ريال Secondary Sale تذهب الى المالك البائع.
لكن حساب النسب في الصفقة المختلطة يحتاج الى ترتيب واضح وعدم جمع الارقام بطريقة عشوائية. وهنا يكون تقييم شركة لدخول مستثمر اساسا مهما لبناء هيكل الصفقة.
الحادي عشر: طيب ايش الافضل لي.. اخذ الفلوس ولا اخليها تدخل الشركة؟
لا توجد اجابة واحدة لكل الشركات. القرار يعتمد على سبب دخول المستثمر.
اذا كانت الشركة تحقق تدفقات نقدية جيدة ولا تحتاج الى تمويل اضافي، وكان هدفك الشخصي هو تسييل جزء من ثروتك وتقليل تركيزها في الشركة، فقد يكون بيع جزء من حصتك منطقيا.
اما اذا كانت الشركة لديها فرصة توسع قوية لكنها تحتاج الى تمويل، فقد يكون دخول المبلغ الى الشركة اكثر فائدة اقتصاديا على المدى الطويل.
مثلا اذا كان استثمار 5 ملايين يمكن ان يفتح ثلاثة فروع جديدة ويرفع الايرادات والارباح بصورة كبيرة، فقد يكون تخفيض ملكيتك مقابل تمويل النمو قرارا افضل من اخذ المبلغ شخصيا.
لذلك لا يجيب تقييم شركة لدخول مستثمر وحده عن قرار هيكلة الصفقة، لكنه يوفر الاساس الاقتصادي الذي تحتاجه قبل اتخاذ القرار.
الثاني عشر: هل زيادة راس المال تعني ان قيمة الشركة زادت بنفس الـ5 ملايين؟
عند حساب الجولة الاستثمارية نستخدم الـPre-Money والـPost-Money لتحديد نسب الملكية، لكن يجب عدم الخلط بين هذه المعادلة وبين القول ان القيمة الاقتصادية المستقبلية للشركة سترتفع دائما ريال مقابل كل ريال تم ضخه.
الاثر الاقتصادي الفعلي يعتمد على كيفية استخدام الاموال والعائد الذي تستطيع الشركة تحقيقه منها.
اذا حصلت الشركة على 5 ملايين ثم استخدمتها في مشروع يحقق عائدا قويا، فقد يكون لذلك اثر ايجابي كبير على القيمة المستقبلية. اما اذا تم استهلاك التمويل في خسائر تشغيلية دون تحقيق نمو مستدام، فالنتيجة مختلفة تماما.
ولهذا فان تقييم شركة لدخول مستثمر يحتاج الى فهم خطة استخدام الاموال والتوقعات المستقبلية وليس مجرد اضافة مبلغ التمويل بصورة ميكانيكية الى قيمة النشاط.
الثالث عشر: كيف ينظر المقيمين المعتمدين الى دخول المستثمر؟
عند الاستعانة بـالمقيمين المعتمدين او جهة متخصصة في تقييم منشآت، يجب توضيح غرض التقييم وهيكل الملكية وتاريخ التقييم والمعلومات المالية المتاحة.
كما يجب التمييز بين قيمة النشاط وقيمة حقوق الملكية، خصوصا اذا كانت الشركة لديها قروض او نقدية زائدة او التزامات غير تشغيلية.
ويمكن الاطلاع على المبادئ العامة لمعايير التقييم من خلال
مجلس معايير التقييم الدولية IVSC.
ولقراءة المزيد حول تقييم الشركات يمكنك زيارة
الافق العربي للتقييم والاستشارات.
كما يمكنك الاطلاع على مقال
هل يمكن تقييم الشركة اذا كانت خاسرة؟
لفهم كيف يمكن التعامل مع الشركات التي لا تعكس ارباحها الحالية كامل قيمتها الاقتصادية.
ومن داخل موقع تقييمك للاستشارات يمكنك الاطلاع على
خدمات تقييم شركة
لمعرفة طبيعة المعلومات المطلوبة قبل بدء عملية التقييم.
ويمكن كذلك مراجعة
تقييم الشركات
للتعرف على اهم العوامل المؤثرة في تحديد قيمة المنشاة.
الرابع عشر: الصفقة المختلطة.. جزء لك وجزء يدخل الشركة
في كثير من الحالات لا يكون الاختيار بين بيع الحصة وزيادة راس المال بشكل كامل. يمكن تصميم الصفقة بحيث يحصل المالك على جزء من المبلغ، بينما يدخل الجزء الاخر الى الشركة لتمويل النمو. وهنا تصبح عملية تقييم شركة لدخول مستثمر اكثر اهمية، لان كل جزء من الصفقة يعالج بطريقة مختلفة.
لنفترض ان قيمة الشركة قبل دخول المستثمر تبلغ 20 مليون ريال، والمستثمر مستعد لدفع 5 ملايين ريال. اتفق الطرفان على ان يدخل 3 ملايين ريال الى الشركة كاستثمار جديد، بينما يدفع المستثمر مليوني ريال للمالك مقابل شراء جزء من حصته.
اولا نحسب اثر الاستثمار الجديد. تصبح قيمة الشركة بعد دخول الـ3 ملايين:
20 مليون Pre-Money + 3 ملايين استثمار جديد
= 23 مليون ريال Post-Money
ثم يتم تحديد نسبة المستثمر الناتجة عن زيادة راس المال وفقا الى شروط الصفقة. بعد ذلك يتم التعامل مع الجزء البالغ مليوني ريال والمخصص لشراء حصة من المالك كعملية بيع ثانوية منفصلة.
ولهذا عند اجراء تقييم شركة لدخول مستثمر لا يكفي ان نعرف اجمالي المبلغ الذي سيدفعه المستثمر. يجب معرفة توزيع المبلغ وهيكل الصفقة بالكامل.
الخامس عشر: لا توافق على النسبة قبل معرفة هل التقييم Pre-Money او Post-Money
من اكثر الاخطاء تكلفة في التفاوض عدم تحديد ما اذا كانت القيمة المتفق عليها قبل الاستثمار ام بعده.
تخيل انك اتفقت مع المستثمر على ان “قيمة الشركة 20 مليون ريال”، ثم قال انه سيضخ 5 ملايين ريال. اذا كان المقصود ان الـ20 مليون هي قيمة الشركة قبل الاستثمار، تصبح قيمة ما بعد الاستثمار 25 مليون ريال ونسبة المستثمر الناتجة عن ضخ 5 ملايين تكون 20%.
اما اذا كان المقصود ان الـ20 مليون هي قيمة الشركة بعد دخول استثماره، فالوضع مختلف تماما:
Post-Money = 20 مليون ريال
الاستثمار الجديد = 5 ملايين ريال
Pre-Money = 15 مليون ريال
نسبة المستثمر = 25%
فرق كلمة واحدة في الاتفاق قد يغير نسبة المستثمر من 20% الى 25%. لذلك يجب ان يحدد تقرير تقييم شركة لدخول مستثمر القيمة بصورة واضحة، كما يجب ان توضح مستندات الصفقة كيفية استخدام هذه القيمة في تحديد نسبة الاستثمار.
السادس عشر: وش يعني التخفيف Dilution لملكيتي؟
اذا كنت تملك 100% من الشركة وتم اصدار حصص جديدة لمستثمر، فان نسبة ملكيتك تنخفض. هذا يسمى تخفيف الملكية Dilution.
لكن انخفاض النسبة لا يعني تلقائيا انك خسرت اقتصاديا.
مثلا اذا اظهر تقييم شركة لدخول مستثمر ان قيمة الشركة قبل الاستثمار 20 مليون ريال، ثم دخل مستثمر بـ5 ملايين مقابل 20%، تصبح ملكيتك 80% من قيمة ما بعد الاستثمار البالغة 25 مليون ريال.
80% × 25 مليون = 20 مليون ريال
نظريا، قيمة حصتك مباشرة بعد الجولة وعلى نفس اساس التسعير ما زالت 20 مليون ريال، لكن نسبتك انخفضت من 100% الى 80% مقابل دخول سيولة جديدة للشركة.
السؤال الحقيقي بعد ذلك هو: هل تستطيع الشركة استخدام الخمسة ملايين لخلق قيمة اضافية؟ اذا نجحت في ذلك، قد تصبح حصتك البالغة 80% مستقبلا اكثر قيمة من ملكيتك السابقة البالغة 100%.
السابع عشر: المستثمر يقول لك انا بدفع 5 ملايين.. لكن كم القيمة الضمنية لعرضه؟
لا تنظر الى مبلغ الاستثمار وحده. حول كل عرض الى قيمة ضمنية للشركة حتى تستطيع مقارنته بنتيجة تقييم شركة لدخول مستثمر.
| عرض المستثمر | نسبة المستثمر | Post-Money الضمنية | Pre-Money الضمنية |
|---|---|---|---|
| 5 ملايين | 20% | 25 مليون | 20 مليون |
| 5 ملايين | 25% | 20 مليون | 15 مليون |
| 5 ملايين | 30% | 16.67 مليون | 11.67 مليون |
| 5 ملايين | 40% | 12.5 مليون | 7.5 مليون |
لاحظ ان المستثمر في جميع الحالات يدفع نفس المبلغ، وهو 5 ملايين ريال، لكن القيمة التي يعطيها لشركتك تختلف بصورة ضخمة حسب النسبة المطلوبة.
ولهذا فان تقييم شركة لدخول مستثمر يحميك من النظر الى حجم الشيك فقط. المستثمر الذي يقول “ساضخ 5 ملايين” قد يبدو عرضه كبيرا، لكن اذا كان يريد مقابلها 40% من شركة قيمتها الاقتصادية 20 مليون ريال، فهناك فجوة كبيرة في التقييم يجب مناقشتها.
الثامن عشر: طيب لو الشركة عليها قروض؟
هذه نقطة مهمة جدا، لان بعض اصحاب الشركات يخلطون بين قيمة المنشاة وقيمة حقوق الملكية.
لنفترض ان تقييم شركة لدخول مستثمر توصل الى قيمة نشاط Enterprise Value تبلغ 30 مليون ريال، لكن الشركة لديها صافي دين بقيمة 8 ملايين ريال.
بصورة مبسطة، قيمة حقوق الملكية قبل النظر في تعديلات اخرى قد تصبح:
30 مليون قيمة المنشاة – 8 ملايين صافي الدين
= 22 مليون ريال قيمة حقوق الملكية
اذا كان المستثمر سيشتري حصة من المالك، فان النسبة لا تحسب بصورة عمياء على الـ30 مليون باعتبارها قيمة المساهمين. يجب معرفة نوع القيمة المستخدمة في تقييم شركة لدخول مستثمر.
وهذا ايضا سبب استخدام مقيم معتمد او جهة تقييم مؤهلة للغرض المطلوب عندما تحتاج الصفقة الى تقرير رسمي، بدلا من الاعتماد على مضاعف مبيعات عشوائي او رقم يقترحه احد الاطراف.
التاسع عشر: ولو الشركة عندها نقدية زائدة؟
مثلما تؤثر الديون، قد تؤثر النقدية غير المطلوبة للتشغيل على قيمة حقوق الملكية وفقا الى طبيعة التقييم وهيكل الصفقة.
مثلا اذا كانت قيمة النشاط 30 مليون ريال ولا توجد ديون، ولدى الشركة 4 ملايين ريال من النقدية الزائدة غير المطلوبة للتشغيل، فقد تحتاج هذه النقدية الى معالجة منفصلة عند الانتقال من قيمة النشاط الى قيمة حقوق الملاك.
لذلك يجب ان يوضح تقييم شركة لدخول مستثمر بصورة دقيقة ما الذي يشمله الرقم النهائي. هل يشمل النقدية؟ هل تم خصم الديون؟ هل هناك اصول غير تشغيلية؟ هل توجد حسابات جارية للشركاء؟
هذه التفاصيل قد تغير السعر الفعلي للحصة بملايين الريالات رغم ان قيمة النشاط التشغيلية نفسها لم تتغير.
العشرون: المستثمر يدخل 5 ملايين عشان يسدد ديون الشركة.. هل هذا استثمار؟
يمكن ان يدخل المستثمر اموالا جديدة الى الشركة وتستخدم الشركة جزءا منها او كلها في سداد التزامات قائمة. اقتصاديا، المبلغ ما زال يدخل الشركة وليس جيب المالك، لكن اثره يجب تحليله بعناية.
اذا كانت الشركة تعاني من مديونية مرتفعة، فقد يؤدي تخفيض الدين الى تحسين مخاطرها وتدفقاتها النقدية المستقبلية. لكن اذا كان المستثمر يضخ الاموال فقط لتغطية خسائر متراكمة دون وجود خطة واضحة للوصول الى الربحية، فالصورة مختلفة.
ولهذا لا يقتصر تقييم شركة لدخول مستثمر على معرفة مبلغ التمويل، بل يجب فهم سبب الاحتياج اليه وكيف سيستخدم بعد دخوله.
الحادي والعشرون: المستثمر طلب نسبة كبيرة لانه يقول انه بيتحمل المخاطر
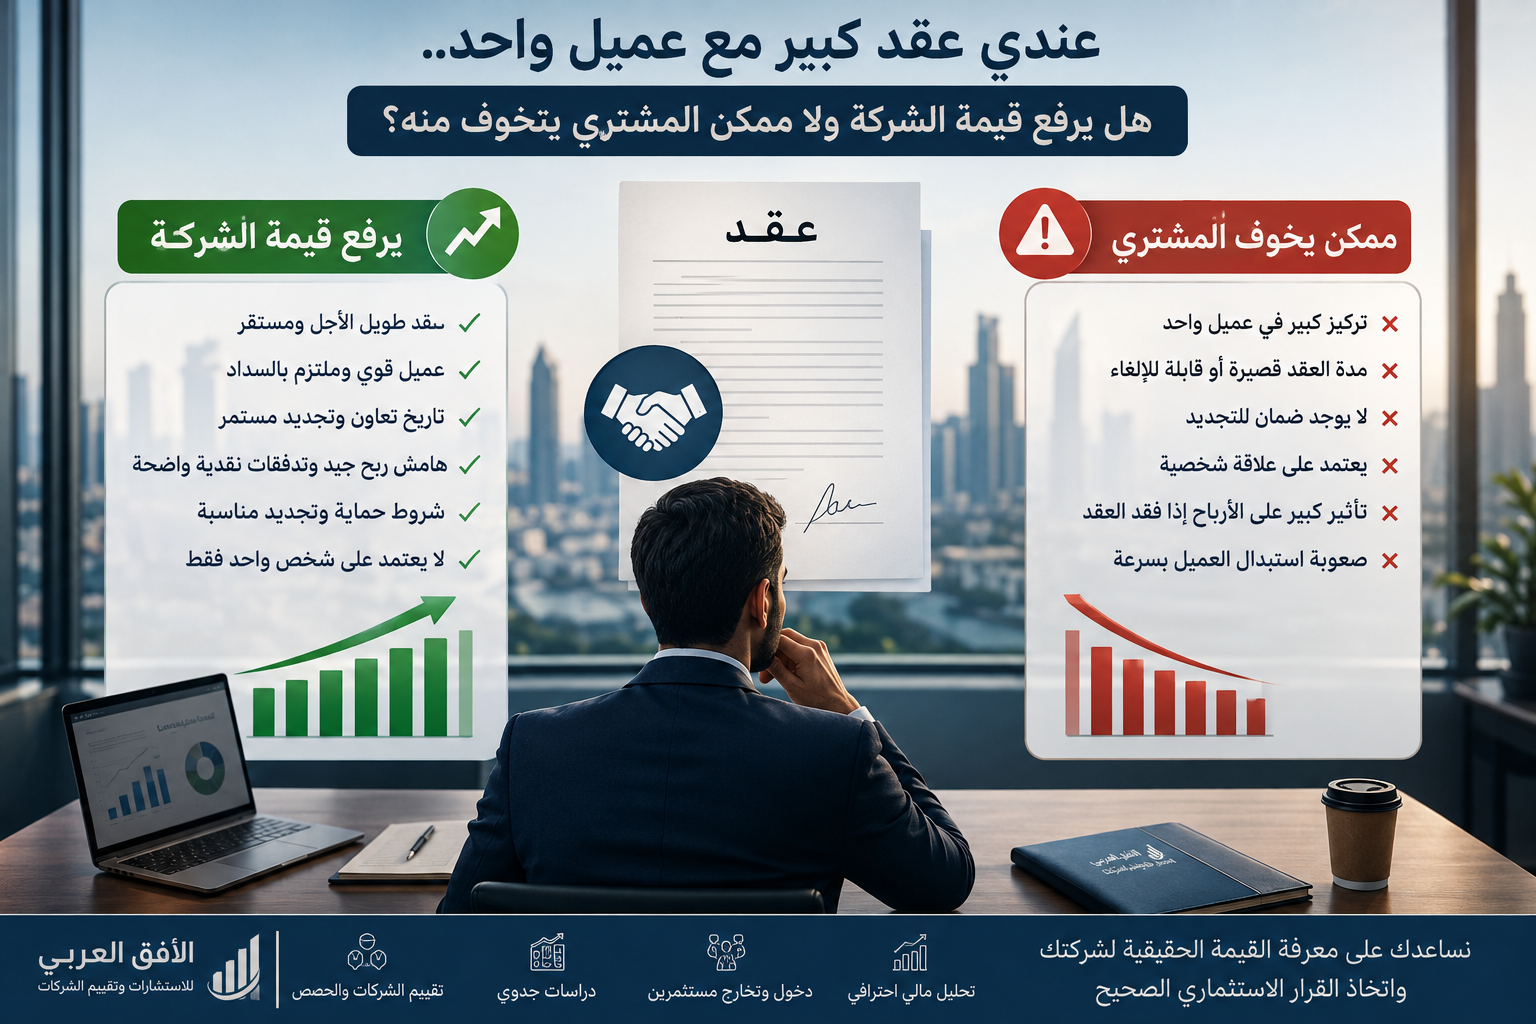
من الطبيعي ان ينظر المستثمر الى المخاطر. شركة عمرها عشر سنوات ولديها ارباح مستقرة وعملاء متنوعون تختلف عن شركة حديثة تعتمد على عميل واحد وتحتاج الى تمويل مستمر.
لكن عبارة “المخاطر عالية” لا تعني ان اي نسبة يطلبها المستثمر تصبح عادلة تلقائيا.
اذا كان تقييم شركة لدخول مستثمر قد اخذ مخاطر النشاط في الاعتبار بالفعل من خلال معدل الخصم او المضاعفات او السيناريوهات المستخدمة، فيجب الحذر من احتساب نفس الخطر مرتين دون مبرر اقتصادي.
يمكن للمستثمر بالطبع التفاوض على السعر الذي يراه مناسبا، ويمكن لصاحب الشركة رفضه. التقييم لا يلغي التفاوض، لكنه يجعل الطرفين يعرفان القيمة التي يتفاوضان حولها.
الثاني والعشرون: المستثمر الاستراتيجي ممكن يستحق نسبة اكبر؟
قد يكون المستثمر لا يقدم المال فقط. ربما لديه شبكة توزيع، او عملاء، او تقنية، او خبرة ادارية، او قدرة على فتح اسواق جديدة. هذه المزايا قد تجعل دخوله اكثر قيمة للشركة من مستثمر مالي يقدم نفس المبلغ فقط.
لكن يجب عدم تحويل وعود عامة الى ملكية فورية دون تحديد ما سيقدمه المستثمر فعليا.
اذا قال المستثمر “سافتح لك السوق الخليجي”، يجب معرفة ماذا يعني ذلك تحديدا. هل هناك التزام تعاقدي؟ هل لديه قنوات توزيع قائمة؟ هل توجد اهداف محددة يمكن قياسها؟
ويظل تقييم شركة لدخول مستثمر نقطة البداية لتحديد قيمة الشركة الحالية قبل دراسة القيمة الاضافية المحتملة التي قد يخلقها المستثمر الاستراتيجي.
الثالث والعشرون: هل اعطي المستثمر حصة اليوم مقابل شغل بيسويه بكرة؟
هذه من اكثر النقاط التي تحتاج الى حذر. المال الذي يدخل اليوم يمكن قياسه، اما الوعود المستقبلية فقد تتحقق وقد لا تتحقق.
اذا كان جزء من المقابل الذي سيقدمه المستثمر عبارة عن خدمات او علاقات او تحقيق اهداف مستقبلية، فمن الافضل ان يتم تنظيمها بصورة واضحة في الاتفاقيات المناسبة بدلا من منح كامل النسبة مقدما على اساس توقعات غير قابلة للقياس.
كما ان تقييم شركة لدخول مستثمر يجب الا يرفع قيمة الشركة اليوم لمجرد افتراض ان المستثمر الجديد سيحقق مستقبلا كل المنافع التي وعد بها دون تحليل مناسب.
الرابع والعشرون: وش لو المستثمر يريد السيطرة مقابل الـ5 ملايين؟
النسبة المالية ليست كل شيء. قد يمتلك المستثمر 20% فقط لكنه يطلب حقوقا واسعة في مجلس الادارة او حق الاعتراض على قرارات مهمة او قيودا على توزيع الارباح او الاقتراض او بيع الشركة.
لذلك عند دراسة عرض المستثمر لا تنظر فقط الى نتيجة تقييم شركة لدخول مستثمر والنسبة الناتجة عنها. يجب ايضا قراءة الحقوق المرتبطة بالحصة.
قد يكون عرض 5 ملايين مقابل 20% بشروط متوازنة افضل من عرض 6 ملايين مقابل 20% مع حقوق تجعل المالك غير قادر عمليا على اتخاذ قرارات جوهرية دون موافقة المستثمر.
هذه المسائل تحتاج الى مراجعة قانونية مناسبة قبل توقيع الاتفاق النهائي.
الخامس والعشرون: وش لو احتاجت الشركة جولة استثمار ثانية بعد سنة؟
هذه نقطة يغفل عنها كثير من المؤسسين. دخول المستثمر الحالي ليس بالضرورة اخر تغيير في هيكل الملكية.
اذا كنت تملك بعد الجولة الاولى 80%، ثم احتاجت الشركة لاحقا الى مستثمر جديد، فقد تتعرض حصتك لمزيد من التخفيف.
لذلك عند تقييم شركة لدخول مستثمر ومناقشة الجولة الحالية يجب التفكير ايضا في احتياجات التمويل المستقبلية. اذا كانت الـ5 ملايين تكفي لستة اشهر فقط ثم ستحتاج الشركة الى جولة اخرى كبيرة، فهذه معلومة مهمة عند تصميم الصفقة.
الهدف ليس الاحتفاظ باعلى نسبة ممكنة مهما حدث، بل الوصول الى هيكل تمويل يسمح للشركة بالنمو دون تنازل غير مدروس عن الملكية.
السادس والعشرون: المستثمر يشتري منك ولا يزيد راس المال.. وش الافضل للشركة؟
من منظور الشركة نفسها، زيادة راس المال توفر موارد جديدة تستطيع استخدامها. اما شراء المستثمر من حصة المالك فلا يوفر للشركة تمويلا جديدا.
لكن هذا لا يعني ان بيع المالك جزءا من حصته قرار خاطئ. قد يكون صاحب الشركة استثمر سنوات طويلة وكل ثروته مرتبطة بالنشاط ويرغب في تسييل جزء منها وتقليل المخاطر الشخصية.
المهم هو عدم الخلط بين الهدفين. اذا كان الهدف المعلن من المستثمر هو تمويل توسع الشركة، ثم تم تصميم الصفقة بالكامل كشراء من المالك، فلن تصل الاموال المطلوبة للتوسع الى الشركة.
ولهذا فان تقييم شركة لدخول مستثمر يجب ان يسبق مناقشة هيكل الاستثمار وليس العكس.
السابع والعشرون: هل زيادة راس المال افضل دائما لصاحب الشركة؟
لا. قد تكون الشركة اصلا لديها سيولة كافية ولا توجد مشاريع توسع تحقق عائدا مناسبا. في هذه الحالة ادخال 5 ملايين اضافية لمجرد وجود مستثمر قد لا يكون الاستخدام الافضل لراس المال.
وقد يكون الهدف الحقيقي هو ادخال شريك استراتيجي مع السماح للمالك بتسييل جزء من حصته. هنا قد تكون الصفقة المختلطة اكثر منطقية.
القرار يجب ان يبنى على خطة العمل والتدفقات النقدية واحتياجات التمويل واهداف المساهمين، الى جانب نتيجة تقييم شركة لدخول مستثمر.
الثامن والعشرون: تقييم شركة لدخول مستثمر ليس مجرد ضرب الربح في رقم
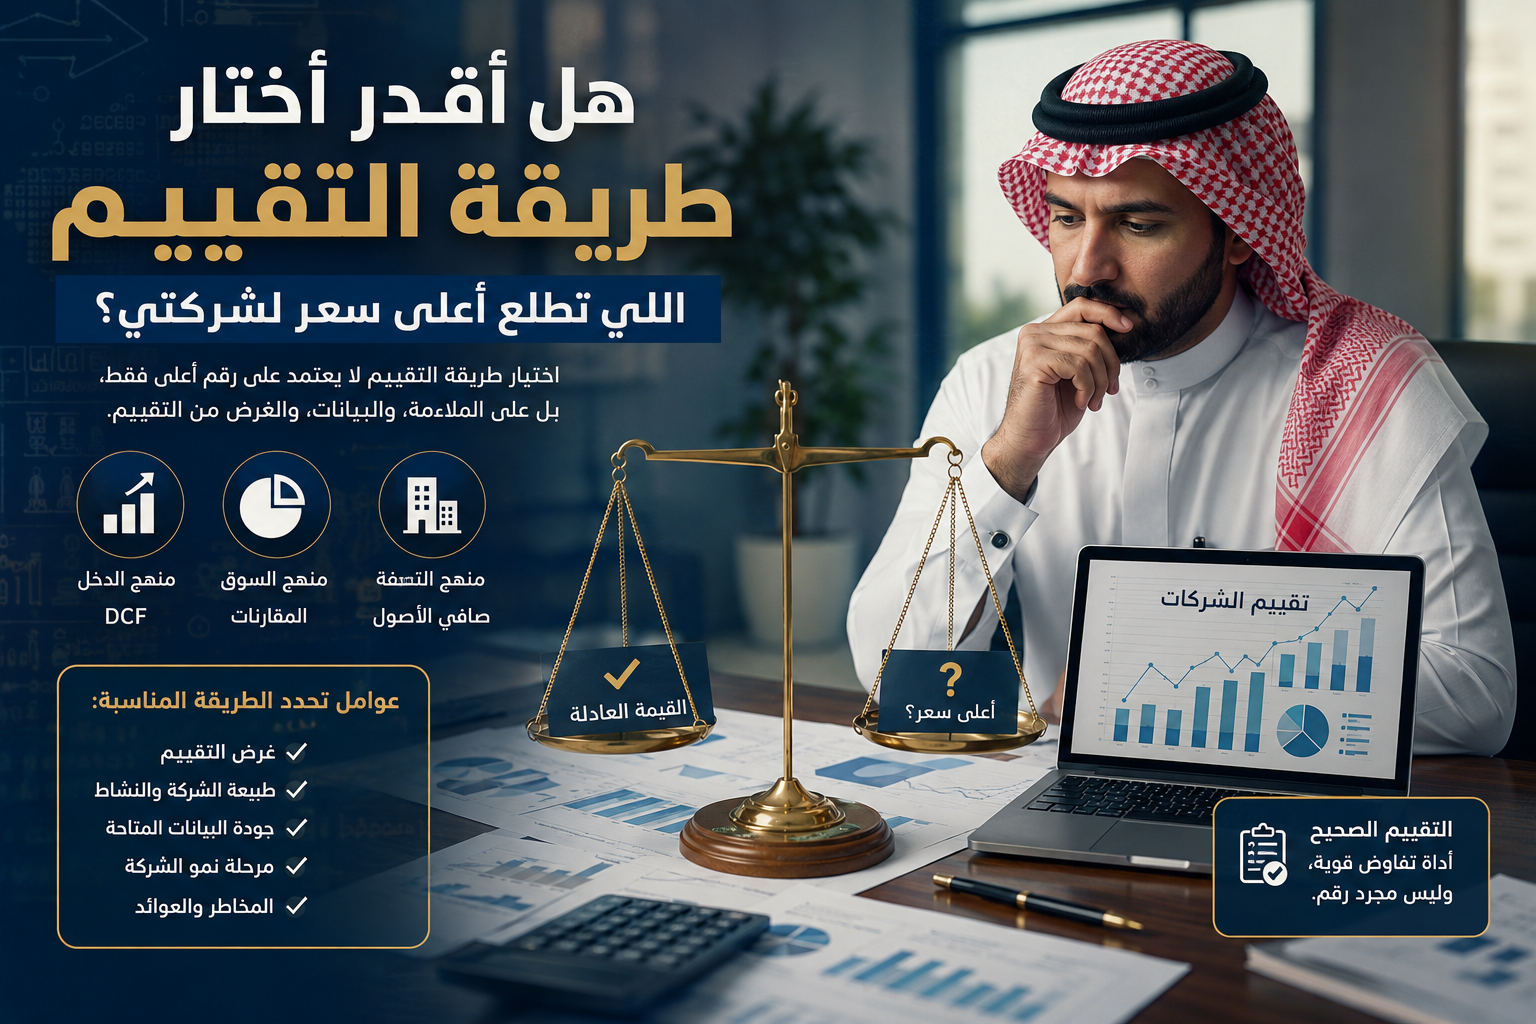
بعض اصحاب الشركات يحسبون القيمة بطريقة شديدة البساطة: الشركة تربح مليوني ريال، اضربها في خمسة، اذن قيمتها 10 ملايين. لكن تقييم شركة لدخول مستثمر المهني يحتاج الى تحليل اعمق.
يجب فهم استدامة الارباح، والنمو المتوقع، والتدفقات النقدية، وراس المال العامل، والنفقات الراسمالية، والديون، والمخاطر، وتركيز العملاء، وطبيعة السوق، والاصول غير التشغيلية، وغيرها من العوامل المؤثرة.
وقد تختلف الطريقة المناسبة بين شركة مستقرة ذات تاريخ مالي طويل وبين منشاة حديثة او شركة خاسرة او نشاط كثيف الاصول.
ويمكن الاطلاع على مقال
تقييم الشركات في الافق العربي
للمزيد من الموضوعات المرتبطة بالقيمة الاقتصادية للشركات.
التاسع والعشرون: كيف تعرف ان عرض المستثمر عادل؟
لا يوجد رقم سحري يجعل العرض عادلا بمجرد الوصول اليه. لكن البداية الصحيحة هي مقارنة شروط العرض بنتيجة تقييم شركة لدخول مستثمر ثم فهم سبب اي فرق.
اذا كان التقييم يشير الى 20 مليون ريال Pre-Money والمستثمر يعرض 5 ملايين مقابل 20%، فالعرض من ناحية القيمة الضمنية يتوافق مع 20 مليون ريال قبل الاستثمار.
اما اذا طلب 30% مقابل نفس المبلغ، فهو يتعامل ضمنيا مع قيمة قبل الاستثمار تقارب 11.67 مليون ريال. هنا يجب ان تسال: لماذا؟
قد تكون لديه مخاطر اكتشفها، او توقعات نمو اقل، او شروط مختلفة، او ببساطة يحاول التفاوض على سعر افضل. تقييم شركة لدخول مستثمر يعطيك مرجعا تستطيع من خلاله مناقشة هذه الفجوة بدلا من التفاوض على النسبة بصورة عشوائية.
الثلاثون: قبل ما تقول موافق على الـ5 ملايين اسال هذه الاسئلة
- هل المبلغ يدخل الشركة ام يذهب الى المالك؟
- هل القيمة المتفق عليها Pre-Money ام Post-Money؟
- كم القيمة الضمنية للشركة وفقا الى النسبة المطلوبة؟
- هل تم التعامل مع الديون والنقدية بصورة صحيحة؟
- ما الغرض من الاموال التي ستدخل الشركة؟
- ما حقوق المستثمر الادارية والتصويتية؟
- هل توجد جولات تمويل متوقعة لاحقا؟
- هل النسبة متوافقة مع نتيجة تقييم شركة لدخول مستثمر؟
اذا لم تكن الاجابات واضحة، فلا تجعل حجم مبلغ الاستثمار يدفعك الى الاتفاق بسرعة. قيمة الصفقة لا تتحدد بعدد الملايين التي سيكتبها المستثمر في الشيك فقط، بل بما سيحصل عليه مقابلها وما سيبقى لك بعد الصفقة.
الحادي والثلاثون: المستثمر بيدفع 5 ملايين.. هل تعتبر قيمة للشركة او تمويل للشركة؟
هذه النقطة يجب ان تكون مكتوبة بوضوح في الاتفاق. مبلغ الـ5 ملايين قد يمثل ثمن شراء حصة من المالك، وقد يمثل زيادة راس مال، وقد يكون مزيجا بين الاثنين. لذلك عند تقييم شركة لدخول مستثمر لا يكفي معرفة مبلغ الاستثمار والنسبة فقط، بل يجب فهم طبيعة المقابل وهيكل الصفقة.
اذا كان المستثمر يشتري حصة قائمة، فالمبلغ ينتقل من المستثمر الى المالك البائع. اما اذا كان الاستثمار عن طريق زيادة راس المال، فالمبلغ يدخل الشركة ويصبح جزءا من مواردها، مقابل اصدار حصة جديدة للمستثمر وفقا الى الهيكل المتفق عليه.
هذه التفرقة مهمة لانها تؤثر مباشرة على نسبة الملكية والسيولة المتاحة للشركة وما يحصل عليه المالك شخصيا بعد تنفيذ الصفقة.
الثاني والثلاثون: مثال كامل على تقييم شركة لدخول مستثمر بـ5 ملايين
لنفترض انك تملك 100% من شركة، وبعد اجراء تقييم شركة لدخول مستثمر تم تقدير قيمة حقوق الملكية قبل الاستثمار بمبلغ 20 مليون ريال.
المستثمر مستعد لدفع 5 ملايين ريال. قبل تحديد النسبة يجب معرفة شكل الصفقة.
| السيناريو | المبلغ لك | المبلغ للشركة | النتيجة الاساسية |
|---|---|---|---|
| بيع حصة قائمة | 5 ملايين | صفر | انت تحصل على السيولة |
| زيادة راس مال | صفر | 5 ملايين | الشركة تحصل على السيولة |
| صفقة مختلطة | 2 مليون | 3 ملايين | سيولة لك وتمويل للشركة |
في السيناريو الثاني، اذا كانت الـ20 مليون ريال تمثل Pre-Money، فان قيمة ما بعد الاستثمار تصبح 25 مليون ريال، ويكون الاستثمار البالغ 5 ملايين معادلا لـ20% من قيمة ما بعد الاستثمار.
وهذا المثال يوضح لماذا يجب ان يسبق تقييم شركة لدخول مستثمر الاتفاق النهائي على النسبة.
الثالث والثلاثون: وش لو المستثمر قال 5 ملايين مقابل 25%؟
لا تبدأ بمناقشة هل 25% كثيرة او قليلة. حول العرض اولا الى قيمة ضمنية.
5 ملايين ÷ 25% = 20 مليون ريال Post-Money
20 مليون – 5 ملايين = 15 مليون ريال Pre-Money
معنى ذلك ان المستثمر يقيم الشركة قبل دخول امواله بـ15 مليون ريال. اذا كان تقييم شركة لدخول مستثمر يشير الى قيمة 20 مليون ريال، فهناك فرق قدره 5 ملايين ريال بين التقييم المستقل والقيمة الضمنية في عرضه.
هنا تبدأ المفاوضات الحقيقية. لماذا يرى المستثمر 15 مليون بينما يشير تقييم شركة لدخول مستثمر الى 20 مليون؟ هل لديه تحفظ على توقعات النمو؟ هل يرى مخاطر اعلى؟ هل اكتشف مشكلة اثناء الفحص؟ ام انه ببساطة يقدم سعرا تفاوضيا اقل؟
الرابع والثلاثون: المستثمر ما يشتري الماضي فقط.. هو يشتري المستقبل
النتائج التاريخية مهمة، لكنها ليست العامل الوحيد في تقييم شركة لدخول مستثمر. المستثمر يريد معرفة ما الذي يمكن ان تحققه الشركة بعد دخوله.
اذا كانت الشركة تحقق حاليا 20 مليون ريال مبيعات وتتوقع الوصول الى 35 مليون خلال ثلاث سنوات، فسيسال المستثمر عن الاساس الذي بنيت عليه هذه التوقعات.
هل هناك فروع جديدة؟ عقود؟ توسع جغرافي؟ منتجات جديدة؟ قدرة تشغيلية كافية؟ وهل الـ5 ملايين التي سيدخل بها هي التي ستمول هذا النمو؟
كلما كانت خطة استخدام الاستثمار واضحة، استطاع المستثمر فهم العلاقة بين المبلغ المطلوب والنمو المتوقع بصورة افضل.
الخامس والثلاثون: لا تبني تقييم شركة لدخول مستثمر على توقعات متفائلة فقط
من الطبيعي ان يكون صاحب الشركة متفائلا تجاه نشاطه، لكن تقييم شركة لدخول مستثمر يحتاج الى توقعات قابلة للدفاع عنها.
اذا كانت مبيعات الشركة تنمو تاريخيا بنسبة 10% سنويا ثم بني التقييم فجاة على نمو 50% سنويا، فمن الطبيعي ان يسال المستثمر عن سبب هذا التحول.
اذا كان السبب هو دخول الـ5 ملايين نفسها وتمويل توسع جديد، فيجب الانتباه الى عدم احتساب منافع الاستثمار الجديد بطريقة تؤدي الى تحميل المستثمر قيمة خلقها تمويله هو دون معالجة اقتصادية سليمة.
لذلك يجب التمييز بين قيمة الشركة الحالية قبل الاستثمار والقيمة المتوقعة بعد تنفيذ خطة النمو الممولة بالاستثمار الجديد.
السادس والثلاثون: هل المستثمر يدفع مقابل قيمة صنعها هو بنفسه؟
هذه من ادق النقاط في التفاوض. اذا كانت الشركة قيمتها الحالية 15 مليون ريال، والمستثمر سيضخ 5 ملايين تمكنها من فتح فروع جديدة، فلا يصح ببساطة افتراض نجاح التوسع بالكامل ثم مطالبة المستثمر بالدفع اليوم على اساس قيمة مستقبلية لا تتحقق الا بامواله.
وفي المقابل، لا يصح ايضا تجاهل كل الفرص القائمة داخل الشركة قبل دخوله. قد تكون الشركة قد حصلت بالفعل على تراخيص او عقود او قاعدة عملاء او قدرات تشغيلية تتيح النمو بمجرد توفير التمويل.
هنا تظهر اهمية تقييم شركة لدخول مستثمر بصورة مهنية، لان المطلوب فصل القيمة الموجودة بالفعل عن القيمة التي قد تنشأ مستقبلا نتيجة التمويل الجديد والمخاطر المرتبطة بتحقيقها.
السابع والثلاثون: هل المستثمر ياخذ نسبة من راس المال المسجل او من قيمة الشركة؟
من الاخطاء الشائعة ربط نسبة المستثمر براس المال المسجل فقط. قد يكون راس مال الشركة مليون ريال بينما تبلغ قيمتها الاقتصادية 15 او 20 مليون ريال بسبب ارباحها وعملائها وتدفقاتها النقدية واصولها وقدرتها على تحقيق عوائد مستقبلية.
لذلك تقييم شركة لدخول مستثمر لا يعتمد تلقائيا على راس المال المسجل باعتباره قيمة الشركة.
اذا كان راس المال مليون ريال والمستثمر سيدخل بـ5 ملايين، فهذا لا يعني تلقائيا انه يستحق 83.33% من القيمة الاقتصادية للشركة. يجب اولا تحديد قيمة الشركة قبل الاستثمار ثم تصميم زيادة راس المال والملكية من الناحية النظامية والقانونية وفقا الى الصفقة المتفق عليها.
الثامن والثلاثون: هل المستثمر ياخذ نسبة من الارباح القديمة؟
بعد دخول المستثمر يصبح من ملاك الشركة وفقا الى الحقوق المرتبطة بحصته وتاريخ تنفيذ الصفقة والاتفاقيات ذات الصلة. لكن وجود ارباح متراكمة او توزيعات مستحقة او حسابات جارية سابقة يحتاج الى معالجة واضحة قبل الاقفال.
لذلك قبل تنفيذ الصفقة يجب تحديد ما اذا كانت هناك توزيعات ستتم قبل دخول المستثمر، او ارصدة تخص الملاك الحاليين، او نقدية زائدة سيتم الاحتفاظ بها داخل الشركة.
هذه البنود قد تكون مؤثرة عند الانتقال من تقييم شركة لدخول مستثمر الى سعر الصفقة النهائي.
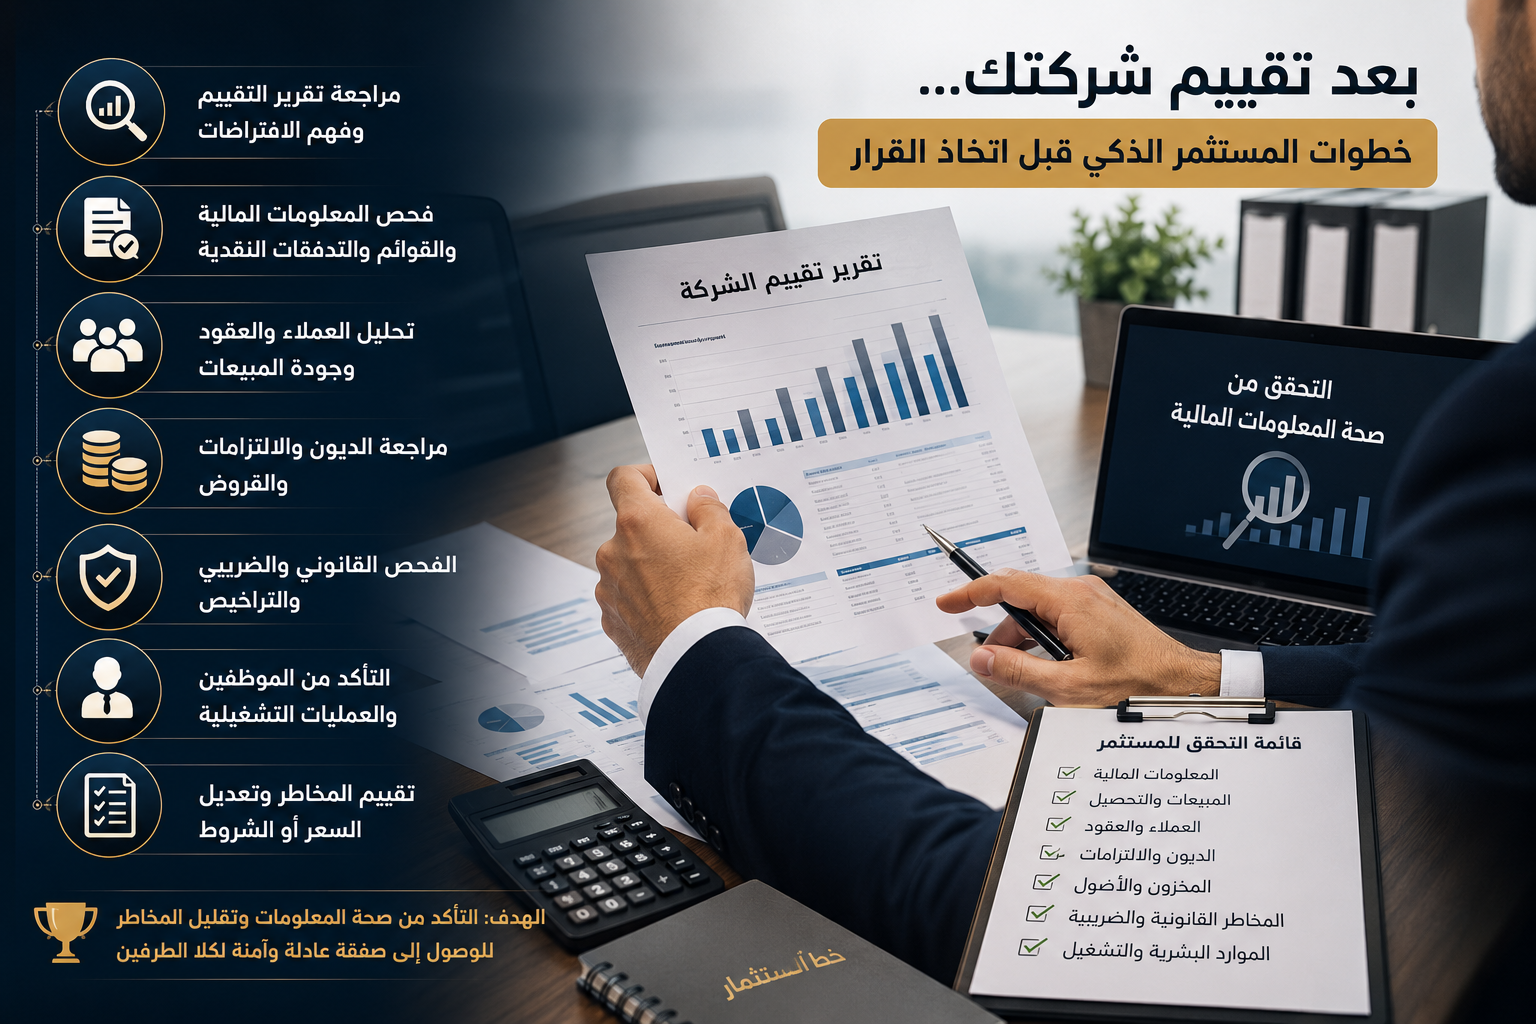
التاسع والثلاثون: وش دور الفحص النافي للجهالة بعد التقييم؟
بعد الاتفاق المبدئي على القيمة والنسبة، قد يجري المستثمر فحصا ماليا وقانونيا وزكويا وضريبيا وتشغيليا حسب حجم وطبيعة الصفقة.
الفحص لا يعتبر بديلا عن تقييم شركة لدخول مستثمر. التقييم يركز على القيمة، بينما الفحص يساعد المستثمر على التحقق من البيانات والمخاطر التي تدخل في قرار الاستثمار.
مثلا قد يظهر اثناء الفحص ان هناك ذمما مدينة قديمة يصعب تحصيلها، او التزاما لم يكن ظاهرا بصورة واضحة، او اعتمادا مرتفعا على عميل واحد.
اذا كانت المعلومة جوهرية ولم تكن معروفة عند اعداد تقييم شركة لدخول مستثمر، فمن الطبيعي دراسة اثرها على القيمة او شروط الصفقة.
الاربعون: المستثمر وافق على التقييم.. هل انتهى الموضوع؟
ليس بالضرورة. الاتفاق على القيمة يمثل جزءا مهما من الصفقة، لكن توجد عناصر اخرى قد تؤثر على ما يحصل عليه كل طرف فعليا.
قد يتم الاتفاق مثلا على تعديل السعر وفقا الى صافي الدين عند تاريخ الاقفال، او مستوى راس المال العامل، او النقدية، او تحقق شروط معينة قبل اتمام الصفقة.
لذلك يجب عدم التعامل مع رقم تقييم شركة لدخول مستثمر بمعزل عن شروط اتفاقية الاستثمار او البيع.
الحادي والاربعون: متى تكون زيادة راس المال هي الاختيار المنطقي؟
تكون زيادة راس المال اكثر منطقية عندما تكون الشركة نفسها تحتاج الى الاموال لتنفيذ خطة لها جدوى اقتصادية، مثل التوسع او زيادة الطاقة التشغيلية او تمويل راس المال العامل او تطوير منتجات جديدة.
اذا كان تقييم شركة لدخول مستثمر يشير الى قيمة جيدة للشركة، لكنها لا تستطيع تحقيق كامل فرص النمو بسبب نقص التمويل، فقد يكون التنازل عن جزء من الملكية مقابل تمويل النمو قرارا اقتصاديا منطقيا.
لكن يجب ان توجد خطة واضحة لاستخدام الـ5 ملايين. عبارة “نحتاج سيولة للتوسع” وحدها لا تكفي. المستثمر يريد معرفة اين ستذهب الاموال وما النتائج المتوقع تحقيقها منها.
الثاني والاربعون: ومتى يكون بيع جزء من حصتك منطقيا؟
قد يكون بيع جزء من الحصة مناسبا اذا كانت الشركة لا تحتاج الى تمويل جديد كبير، بينما يرغب المالك في تسييل جزء من استثماره بعد سنوات من بناء النشاط.
مثلا اذا كنت تملك شركة قيمتها 30 مليون ريال وتحقق تدفقات نقدية جيدة ولا تحتاج الى تمويل للتوسع، فقد ترغب في بيع 20% والحصول على سيولة شخصية مع استمرارك مالكا للحصة الاكبر.
في هذه الحالة يساعد تقييم شركة لدخول مستثمر على تحديد قيمة مرجعية للحصة التي يجري التفاوض عليها.
الثالث والاربعون: ومتى تكون الصفقة المختلطة افضل؟
قد تكون الصفقة المختلطة مناسبة عندما يحتاج النشاط الى تمويل جديد وفي الوقت نفسه يرغب المؤسس في الحصول على جزء من السيولة الشخصية.
مثلا من اجمالي 5 ملايين ريال، قد تدخل 4 ملايين الى الشركة بينما يحصل المالك على مليون ريال مقابل بيع جزء من حصته.
هذا يحقق هدفين: تمويل الشركة ومنح المؤسس جزءا من السيولة. لكن يجب حساب النسب بدقة وفقا الى تقييم شركة لدخول مستثمر وترتيب كل جزء من الصفقة بصورة منفصلة وواضحة.
الرابع والاربعون: لا تنسى حقوق المستثمر بعد ما يدخل
الـ5 ملايين ليست القضية الوحيدة. يجب معرفة الحقوق التي سيحصل عليها المستثمر مقابل حصته.
هل سيكون له مقعد في مجلس الادارة؟ هل توجد قرارات تحتاج موافقته؟ كيف يتم توزيع الارباح؟ ماذا يحدث اذا اراد احد الطرفين البيع؟ هل توجد حقوق اولوية؟ وما الالية عند دخول مستثمر جديد لاحقا؟
هذه النقاط لا يحسمها تقييم شركة لدخول مستثمر وحده، لانها جزء من هيكلة الصفقة واتفاقيات الشركاء، لكنها قد تكون احيانا اهم من فرق بسيط في نسبة الملكية.
الخامس والاربعون: لا توقع على النسبة قبل ما تشوف الصورة كاملة
اذا قال لك المستثمر “5 ملايين مقابل 25%”، لا تجعل اول سؤال هو هل اوافق على 25% ام اطلب 20%. ابدأ بتحليل العرض اقتصاديا.
اسال: هل الـ5 ملايين تدخل الشركة؟ ما هي قيمة الـPre-Money؟ وما قيمة الـPost-Money؟ وهل هناك بيع من حصتي؟ وما وضع الديون والنقدية؟ وما حقوق المستثمر؟ وما خطة استخدام التمويل؟
بعد ذلك قارن النتيجة مع تقييم شركة لدخول مستثمر حتى تعرف فعليا ما الذي يعرضه المستثمر عليك.
السادس والاربعون: 5 ملايين مقابل 25% قد تكون افضل من 5 ملايين مقابل 20%
قد تبدو هذه العبارة غريبة، لكنها ممكنة حسب شروط الصفقة. النسبة ليست العامل الوحيد.
مستثمر يطلب 20% لكنه يفرض شروطا شديدة على الادارة والتخارج والتوزيعات قد يكون عرضه اقل جاذبية من مستثمر يحصل على نسبة اعلى بشروط متوازنة ويضيف قيمة استراتيجية حقيقية للنشاط.
لذلك يستخدم تقييم شركة لدخول مستثمر لتحديد القيمة الاقتصادية، لكن قرار قبول المستثمر يجب ان ينظر ايضا الى شروط الصفقة وجودة المستثمر وقدرته على دعم الشركة.
السابع والاربعون: تقييم المنشاة يساعدك لكن القرار استثماري في النهاية
سواء كنت تتعامل مع شركة تقييم او تبحث عن مقيم معتمد او تستعين بجهة متخصصة في تقييم منشآت، يجب ان يكون الغرض واضحا منذ البداية.
نتيجة تقييم شركة لدخول مستثمر توفر لك اساسا اقتصاديا للتفاوض، لكنها لا تختار المستثمر نيابة عنك ولا تحدد كل شروط الصفقة.
كما يجب التمييز بين التقييم والاستشارة القانونية والضريبية وهيكلة الاستثمار، لان دخول شريك جديد قد يحتاج الى متخصصين في اكثر من مجال حسب طبيعة وحجم الصفقة.
الثامن والاربعون: مثال نهائي يلخص الصفقة بالكامل
لنفترض ان تقييم شركة لدخول مستثمر اظهر قيمة حقوق ملكية قبل الاستثمار تبلغ 20 مليون ريال، والمستثمر لديه 5 ملايين ريال.
اذا اشترى 25% منك مقابل 5 ملايين، تذهب الاموال لك وتصبح ملكيتك 75%، ولا تدخل سيولة جديدة الى الشركة.
اذا ضخ الـ5 ملايين داخل الشركة على اساس Pre-Money قدره 20 مليون ريال، تصبح Post-Money بقيمة 25 مليون ريال ويحصل المستثمر على 20% وتبقى لك 80%.
اما اذا كانت الصفقة مختلطة، فيجب فصل الجزء الذي يدخل الشركة عن الجزء المستخدم لشراء حصتك ثم حساب اثر كل عملية وفقا الى الهيكل المتفق عليه.
نفس المستثمر ونفس الـ5 ملايين، لكن النتيجة مختلفة تماما. ولهذا فان تقييم شركة لدخول مستثمر قبل الاتفاق على النسبة خطوة اساسية لفهم الصفقة بصورة صحيحة.
الخلاصة: المستثمر بيضخ 5 ملايين.. اول سؤال مو كم نسبته
اول سؤال يجب ان يكون: الـ5 ملايين تدخل وين؟
اذا كانت مقابل جزء من حصتك، فالمال يذهب لك ولا يمثل تمويلا جديدا للشركة. واذا كانت زيادة راس مال، فالمال يدخل الشركة وتحدد نسبة المستثمر بالاستناد الى قيمة ما قبل الاستثمار وهيكل الصفقة. واذا كان جزء لك وجزء للشركة، فانت امام صفقة مختلطة تحتاج الى حساب كل جزء بصورة واضحة.
لذلك فان تقييم شركة لدخول مستثمر لا يهدف فقط الى اعطائك رقما لقيمة الشركة، بل يساعدك على تحويل عرض المستثمر الى قيمة ضمنية وفهم مقدار الملكية التي تتنازل عنها مقابل الاموال التي تدخل فعليا.
وقبل توقيع الصفقة، يجب مراجعة الجوانب المالية والقانونية والزكوية والضريبية ذات الصلة، والتاكد من وضوح حقوق كل طرف واستخدام مبلغ الاستثمار.
تحتاج تقييم شركة لدخول مستثمر قبل الاتفاق على النسبة؟
اذا كان لديك مستثمر يرغب في الدخول الى شركتك وتريد معرفة قيمة الشركة قبل الاستثمار ومقارنة القيمة بعرض المستثمر، يمكن اعداد تقييم شركة لدخول مستثمر وتحليل القيمة الاقتصادية والعوامل المالية المؤثرة فيها قبل الدخول في التفاوض النهائي.
يمكنك ايضا الاطلاع على
تقييم الشركة عند دخول شريك جديد
للمزيد حول تقييم الحصص عند تغير هيكل الملكية.
ومن داخل موقع تقييمك للاستشارات يمكنك الاطلاع على
مقيم معتمد للشركات
لمعرفة المزيد عن خدمات التقييم والغرض من التقرير.
اعداد: سامر إبراهيم السيد
هاتف وواتس: 00966561221974