مقيم شركات: 7 خطوات تحسم اختلاف الشركاء على قيمة الشركة
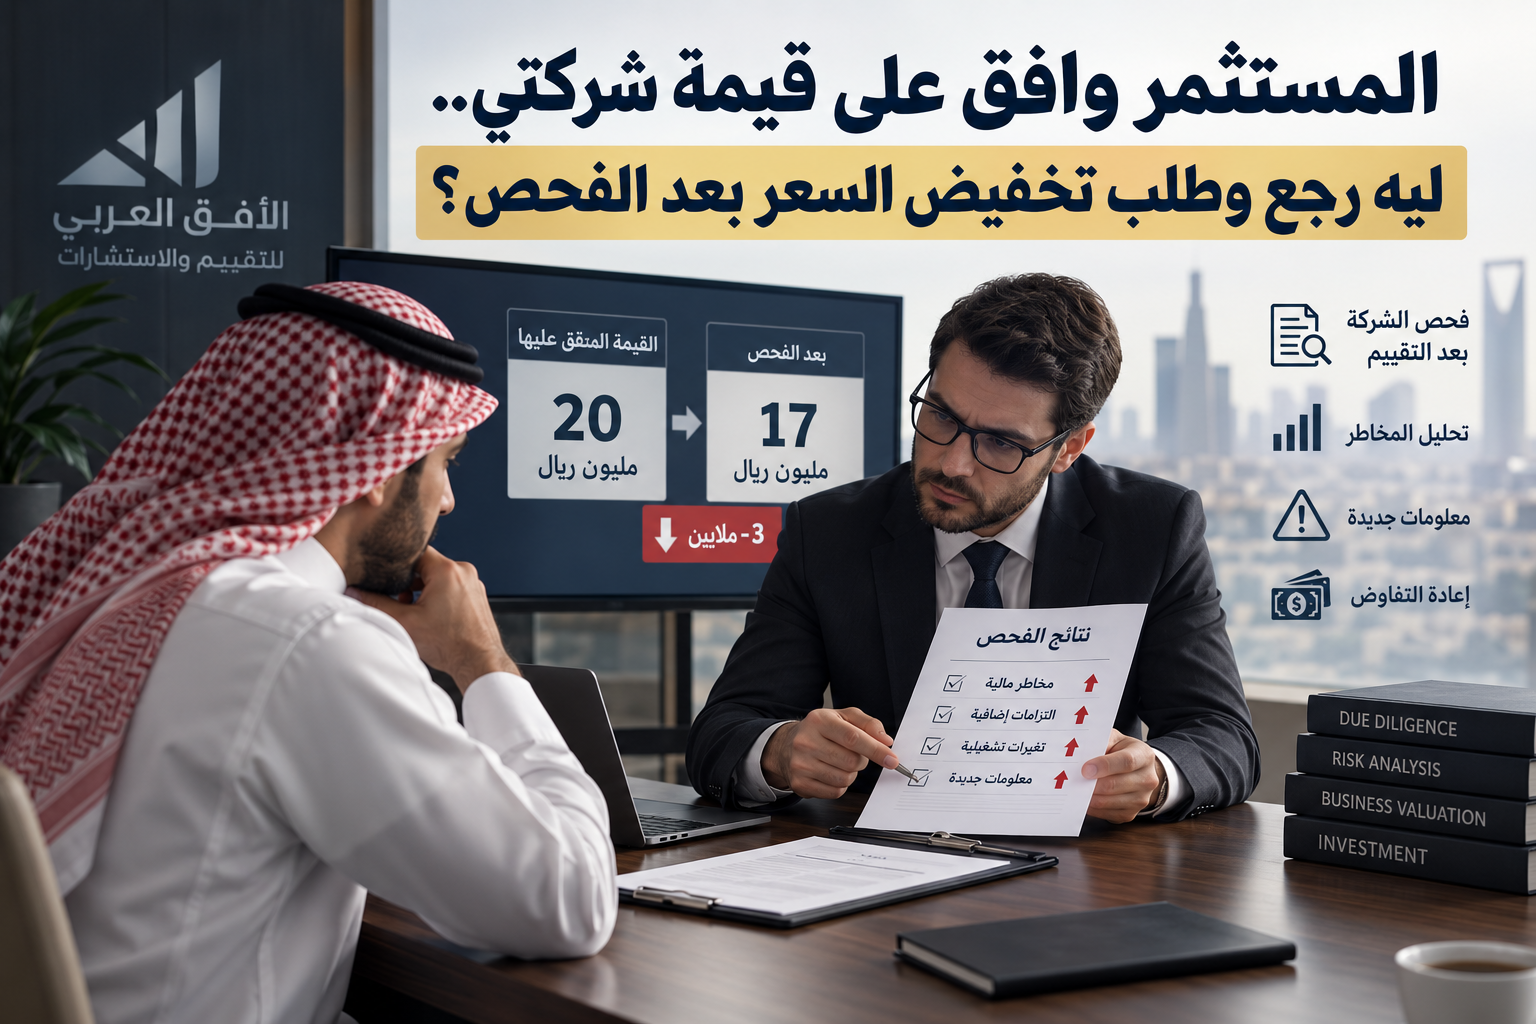
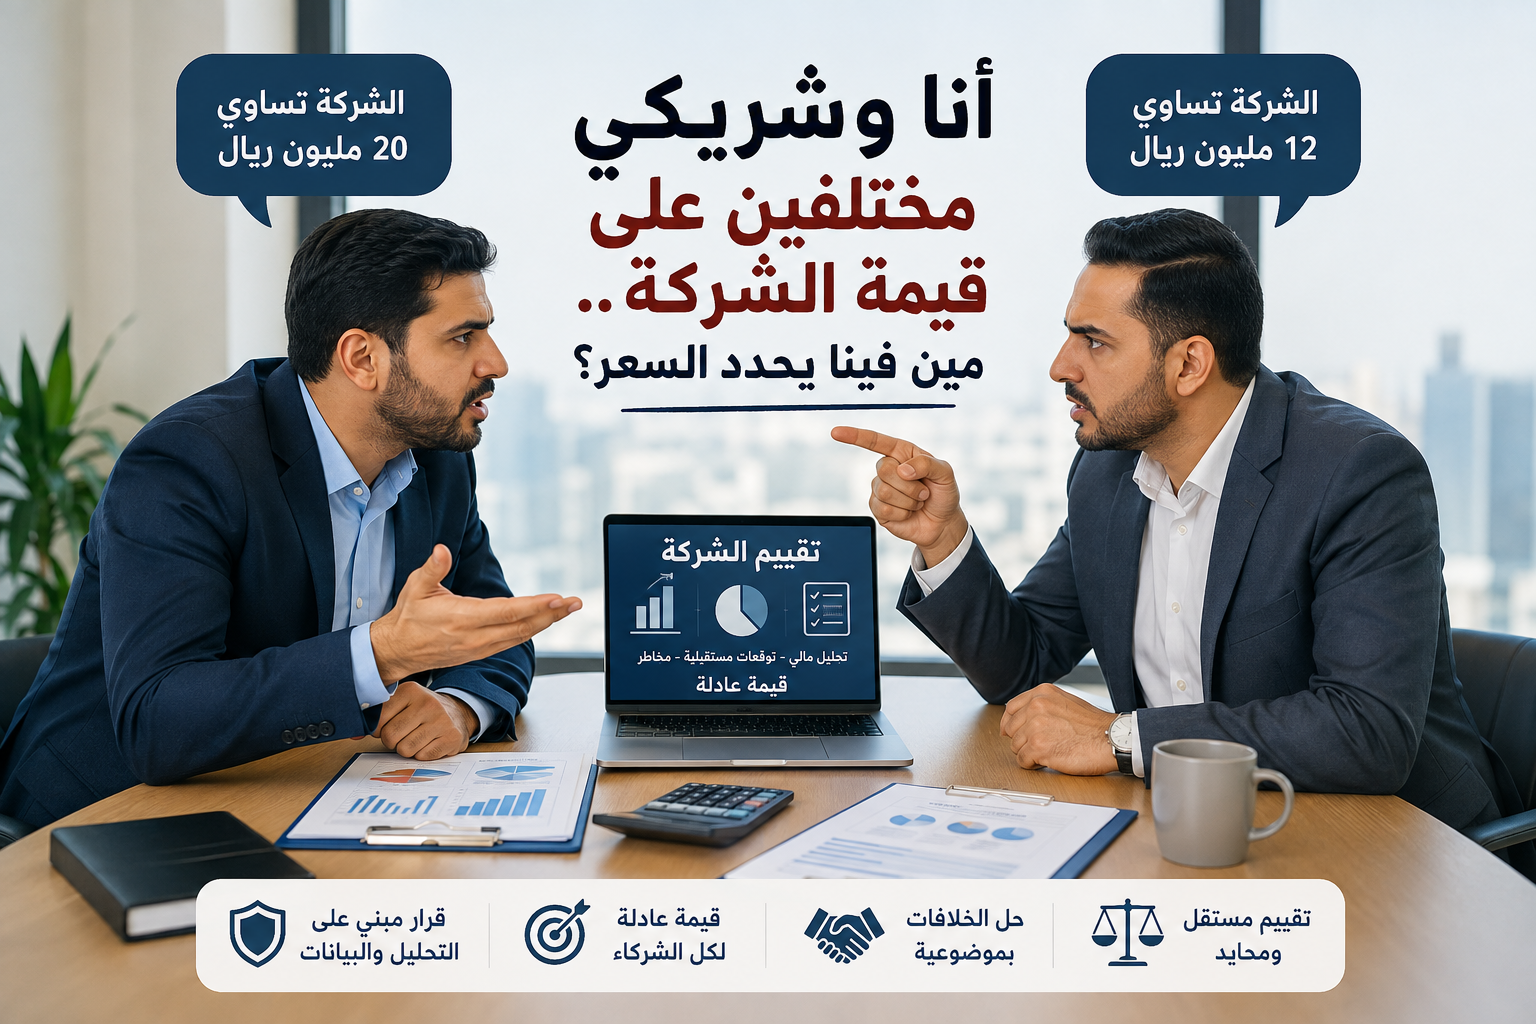
مقيم شركات يصبح ضروريا عندما يصل النقاش بين الشركاء إلى سؤال بسيط في ظاهره لكنه معقد ماليا: كم تساوي شركتنا فعليا؟ فقد يرى شريك ان قيمة الشركة 10 ملايين ريال، بينما يصر شريك اخر على انها تساوي 20 مليونا، وكل طرف لديه اسباب يعتقد انها تدعم الرقم الذي يطرحه.
المشكلة هنا ان صاحب الشركة قد يكون الاكثر معرفة بنشاطه، لكنه ليس بالضرورة الطرف المناسب لتحديد القيمة الاقتصادية بمفرده. وفي المقابل، لا يستطيع الشريك الاخر فرض سعر لمجرد انه يريد شراء الحصة او بيعها. وهنا يأتي دور مقيم شركات في تحويل الخلاف من تفاوض قائم على الارقام الشخصية إلى عملية تقييم تعتمد على البيانات المالية والاداء التشغيلي والتوقعات والمخاطر.
والاهم هو التفريق منذ البداية بين قيمة الشركة وبين السعر. التقييم يهدف إلى الوصول إلى قيمة وفقا لغرض واساس وتاريخ محدد، بينما السعر النهائي هو ما قد يتفق عليه الطرفان بعد التفاوض.
1. مين فينا يحدد سعر الشركة؟
اذا كنت انت وشريكك مختلفين على قيمة الشركة، فلا يوجد سبب مالي يجعل رقم احدكما صحيحا تلقائيا. قد يكون لديك تصور مبني على سنوات العمل التي قضيتها في بناء النشاط، بينما ينظر شريكك إلى الارباح الحالية فقط. وقد يربط طرف ثالث قيمة الشركة بحجم المبيعات او بالاصول الموجودة في الميزانية.
لكن مقيم شركات لا يبدأ بالسؤال عن الرقم الذي يريده كل طرف. البداية الصحيحة هي تحديد الغرض من التقييم، وتاريخ القيمة، وما الذي يتم تقييمه تحديدا: هل هي الشركة بالكامل، ام حصة احد الشركاء، ام حقوق الملكية، ام نشاط محدد داخل الشركة؟
بعد ذلك يتم اختيار مدخل التقييم المناسب وتحليل المعلومات المتاحة. لذلك فان دور شركة تقييم ليس اختيار رقم يقع في منتصف الرقم الذي يطلبه كل شريك، وإنما الوصول إلى قيمة يمكن تفسير كيفية احتسابها.
اذا كان الخلاف مرتبطا بخروج احد الشركاء يمكنك الاطلاع على:
اريد اخراج شريك من الشركة.. ما الحل؟
2. لماذا يختلف الشركاء اصلا على قيمة الشركة؟
الاختلاف طبيعي لان كل طرف ينظر إلى الشركة من زاوية مختلفة. المؤسس قد يرى قيمة في العلاقات التجارية والسمعة والفرص المستقبلية، بينما المشتري المحتمل يركز على الارباح والمخاطر والتدفقات النقدية التي سيحصل عليها بعد الاستثمار.
وهنا يساعد مقيم شركات في فصل العوامل الاقتصادية القابلة للتحليل عن التوقعات الشخصية. فوجود مستقبل واعد للشركة يمكن ان يؤثر على القيمة، ولكن يجب ان تكون توقعات النمو قابلة للدعم وليست مجرد طموحات.
على سبيل المثال، اذا كانت الشركة تحقق مبيعات قدرها 20 مليون ريال ويتوقع احد الشركاء وصولها إلى 50 مليون ريال خلال عامين، فسوف يسال مقيم شركات: ما الذي سيدفع هذا النمو؟ هل توجد عقود جديدة؟ هل هناك توسع فعلي؟ هل التمويل متاح؟ وهل الطاقة التشغيلية تستطيع استيعاب هذه الزيادة؟
واذا كان احد الشركاء لا يستطيع الاطلاع بصورة كافية على المعلومات المالية، فقد يصبح الخلاف اكبر. ويمكن قراءة:
شريكي يمنعني من الاطلاع على الحسابات.. ماذا افعل؟
3. هل نحدد القيمة من راس المال؟
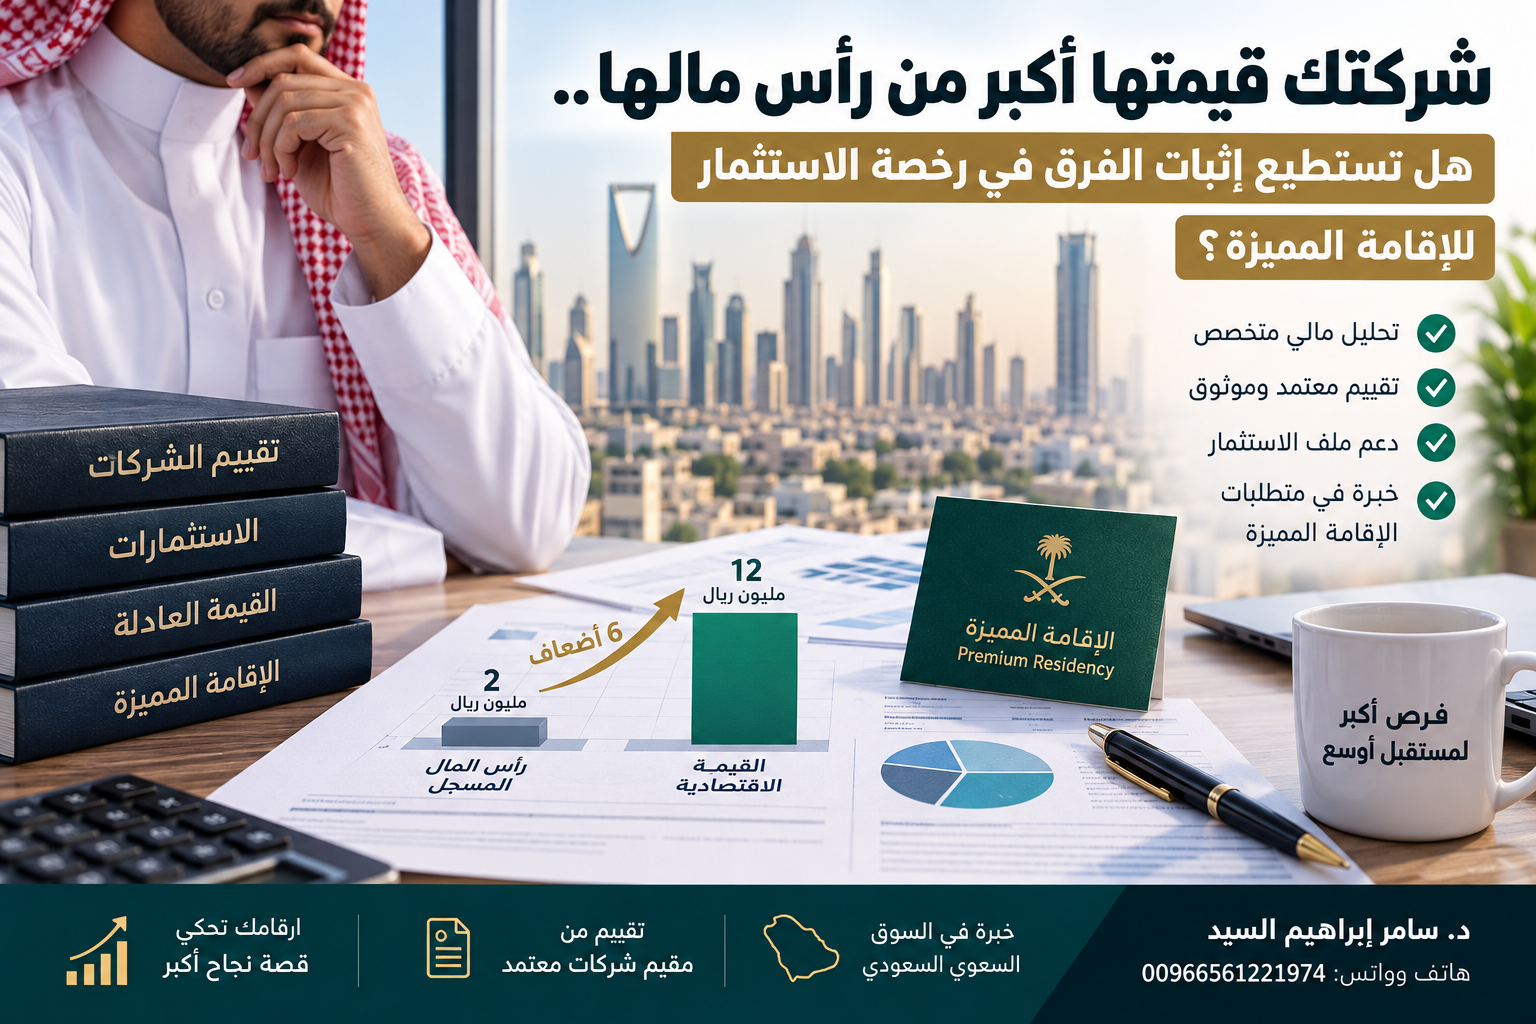
من اكثر الاخطاء شيوعا عند اختلاف الشركاء القول ان قيمة الشركة تساوي راس مالها. لو كان راس المال المسجل مليون ريال، فهذا لا يعني ان تقييم شركة قائمة منذ سنوات يجب ان يكون مليون ريال.
قد تكون الشركة قد حققت ارباحا وتوسعت وبنت قاعدة عملاء وعقودا واصولا وقدرة على توليد تدفقات نقدية تجعل قيمتها الاقتصادية اعلى كثيرا من راس المال. وقد يحدث العكس اذا كانت الشركة تعاني خسائر وديونا ومشكلات تشغيلية.
لذلك لا يستخدم مقيم شركات راس المال باعتباره القيمة النهائية للشركة، بل يدرس الوضع المالي والاقتصادي الفعلي وفقا لطبيعة النشاط والغرض من المهمة.
وهذا هو الفارق بين مجرد قراءة الرقم المسجل في عقد التاسيس وبين عملية تقييم منشآت متكاملة.
4. طيب هل المبيعات هي التي تحدد السعر؟
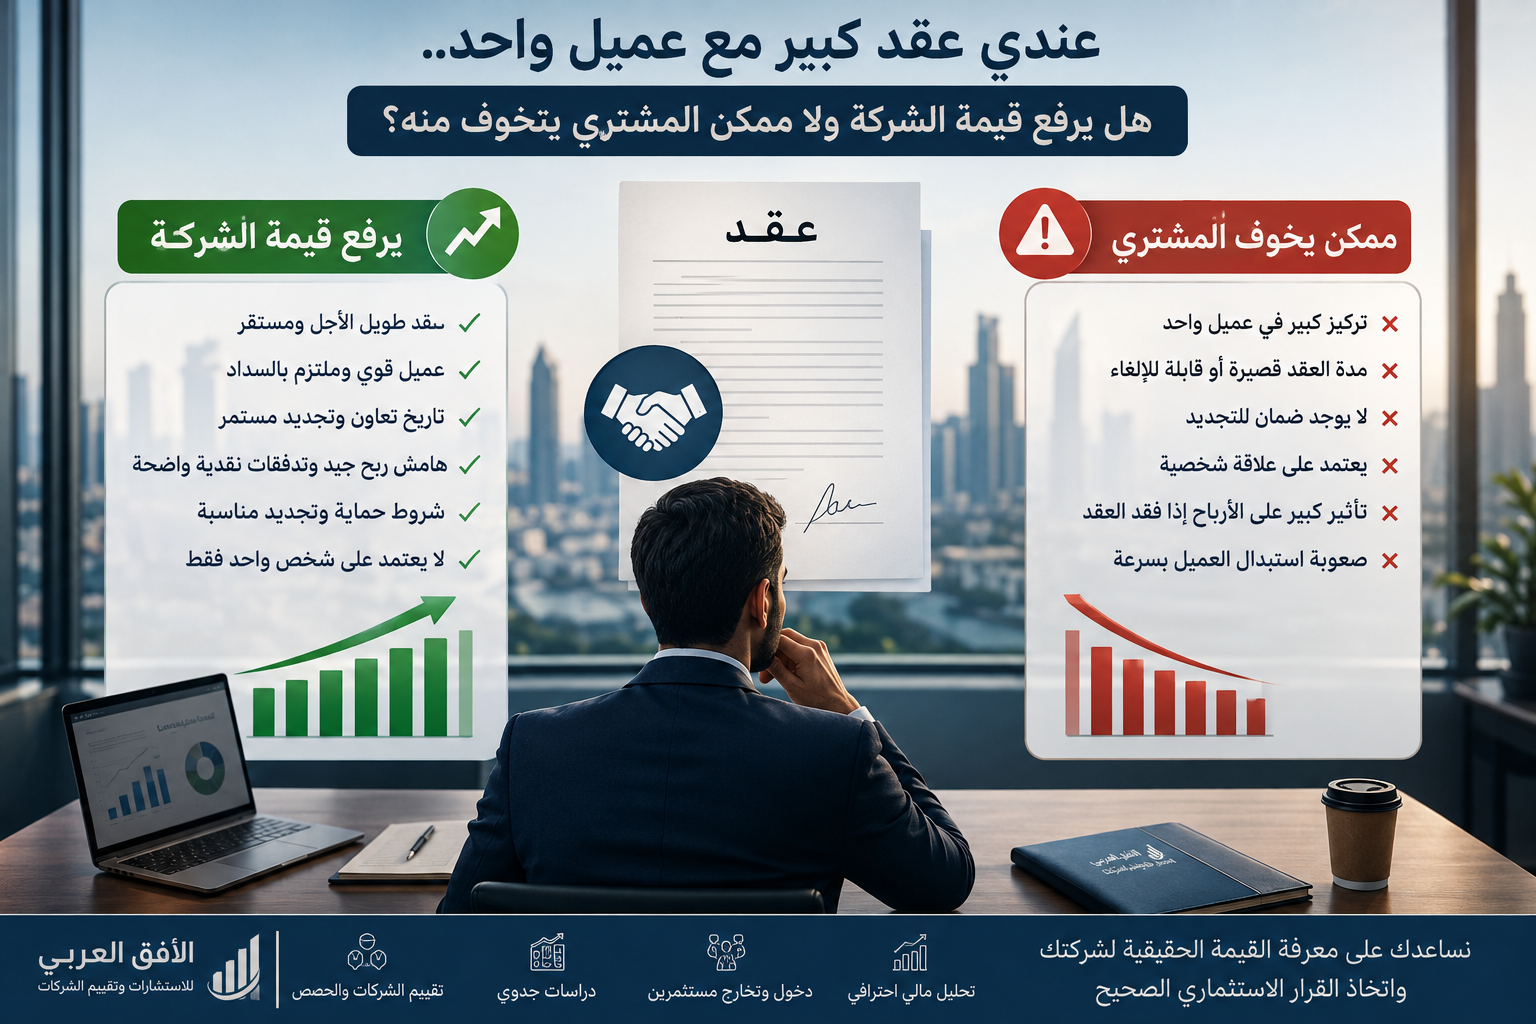
المبيعات مهمة، لكنها لا تكفي وحدها. قد تحقق شركتان مبيعات قدرها 30 مليون ريال لكل منهما، ومع ذلك تختلف قيمتهما بصورة كبيرة. الشركة الاولى قد تحقق هامش ربح مرتفعا ولديها ديون محدودة وعقود مستقرة، بينما تحقق الثانية هامشا ضعيفا وتعاني ضغطا في السيولة وتعتمد على عميل واحد.
لذلك عندما ينفذ مقيم شركات عملية التقييم، يتم تحليل الايرادات مع الربحية والتدفقات النقدية والديون والمخاطر وراس المال العامل ومعدلات النمو، بدلا من النظر إلى رقم المبيعات بصورة منفردة.
وقد تستخدم شركات تقييم الشركات مضاعفات الايرادات في بعض الحالات، لكن اختيار المضاعف نفسه يحتاج إلى شركات قابلة للمقارنة ومراعاة الاختلاف في الحجم والنمو والربحية والمخاطر.
ويمكن الرجوع إلى
International Valuation Standards Council
للتعرف على الاطار المهني العام لمداخل واسس التقييم.
5. الارباح مهمة.. لكن اي ارباح؟
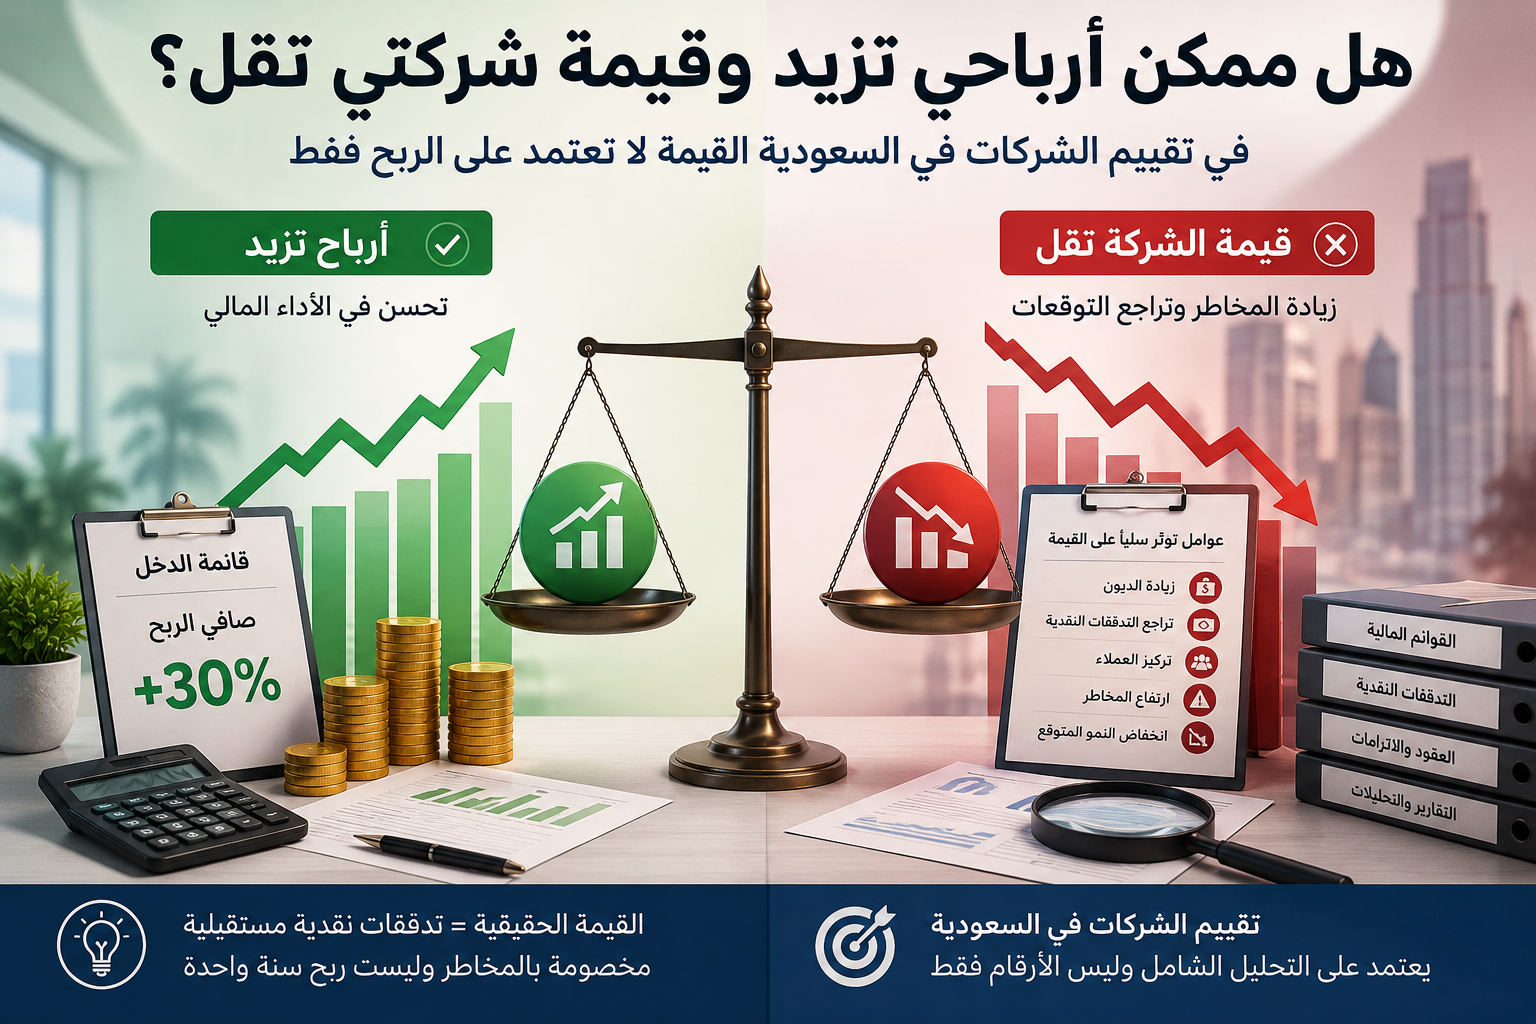
قد يقول شريكك: “الشركة تربح 3 ملايين ريال، اذا قيمتها 30 مليونا”. هنا تظهر اهمية مقيم شركات، لان ضرب الربح في مضاعف عشوائي لا يمثل تقييما مهنيا.
يجب اولا معرفة طبيعة الارباح. هل هي متكررة؟ هل تتضمن ايرادا استثنائيا؟ هل توجد مصروفات شخصية او معاملات مع اطراف ذات علاقة؟ هل رواتب الادارة عند مستوى السوق؟ وهل الربح المحاسبي يتحول فعليا إلى تدفق نقدي؟
بعد اجراء التعديلات اللازمة قد يختلف الربح القابل للاستخدام في تقييم الشركات عن الرقم الظاهر مباشرة في قائمة الدخل. ولذلك فان جودة الارباح واستدامتها قد تكون اهم من الرقم المجرد.
6. كيف يحدد مقيم شركات القيمة؟
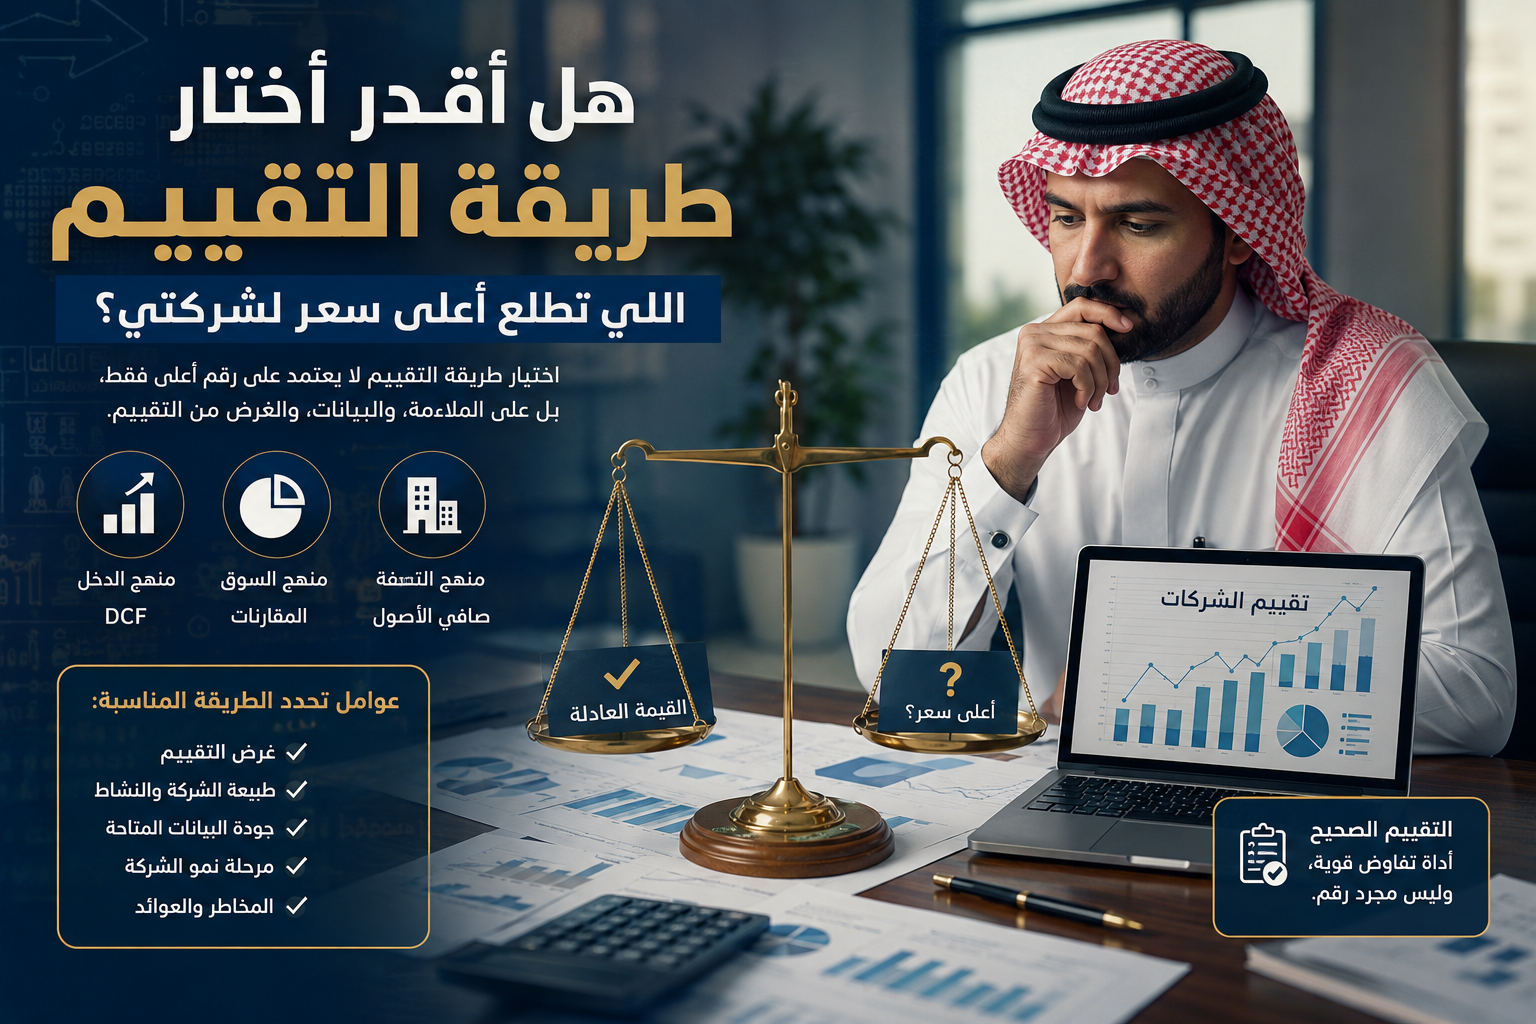
يعتمد مقيم شركات على واحد او اكثر من المداخل الرئيسية للتقييم وفقا لطبيعة المنشاة وتوافر البيانات والغرض من التقييم. وتشمل هذه المداخل مدخل الدخل ومدخل السوق ومدخل التكلفة او الاصول.
مدخل الدخل: يعتمد على قدرة الشركة على توليد منافع اقتصادية مستقبلية. ومن اشهر طرقه التدفقات النقدية المخصومة DCF، حيث يتم تقدير التدفقات المستقبلية ثم خصمها بمعدل يعكس المخاطر المرتبطة بالشركة.
مدخل السوق: يعتمد على مقارنة الشركة بشركات او معاملات مناسبة واستخدام مضاعفات مالية ذات صلة، مع مراعاة الفروق بين المنشاة محل التقييم والشركات المقارنة.
مدخل الاصول: يعتمد بصورة اكبر على تحديد قيمة الاصول والالتزامات، وقد يكون مناسبا لبعض انواع تقييم المنشأة التي تستمد جزءا كبيرا من قيمتها من قاعدة اصولها.
ويمكن الاطلاع على معلومات الهيئة السعودية للمقيمين المعتمدين حول تقييم المنشآت الاقتصادية من خلال:
الهيئة السعودية للمقيمين المعتمدين.
7. مثال بسيط: انت تقول 10 ملايين وشريكك يقول 20 مليونا
لنفترض انك تمتلك 50% من الشركة وشريكك يمتلك النصف الاخر. انت ترى ان الشركة تستحق 10 ملايين ريال، بينما يرى شريكك انها تستحق 20 مليون ريال. الخطا هنا هو افتراض ان الحل العادل ببساطة هو اختيار 15 مليونا.
مقيم شركات قد يصل بعد التحليل إلى 12 مليونا، او 18 مليونا، او رقم مختلف تماما. النتيجة لا يجب ان تكون متوسط توقعات الطرفين، وإنما نتيجة تطبيق منهج تقييم مناسب على البيانات الفعلية.
لنفترض مثلا ان مقيم شركات توصل إلى قيمة منشاة قدرها 18 مليون ريال، ولدى الشركة ديون مالية بقيمة 4 ملايين ريال ونقدية فائضة بمليون ريال. بصورة مبسطة تصبح قيمة حقوق الملكية نحو 15 مليون ريال.
| البيان | القيمة |
|---|---|
| قيمة المنشاة | 18,000,000 ريال |
| الديون المالية | 4,000,000 ريال |
| النقدية الفائضة | 1,000,000 ريال |
| قيمة حقوق الملكية | 15,000,000 ريال |
في هذه الحالة لم يكن اي من الرقمين اللذين طرحهما الشريكان هو النتيجة التي اظهرها التحليل. وهنا تظهر الفائدة الحقيقية من الاستعانة بـمقيم شركات: ليس اختيار الطرف الذي يفوز بالنقاش، وإنما بناء اساس اقتصادي مستقل يساعد الطرفين على التفاوض.
8. قيمة الشركة ليست دائما هي قيمة حصص الشركاء مجتمعة بصورة مباشرة
من النقاط التي يجب ان يوضحها مقيم شركات عند وجود خلاف بين الشركاء الفرق بين قيمة المنشاة وقيمة حقوق الملكية وقيمة الحصة محل التقييم. فالخلط بين هذه المفاهيم قد ينتج عنه اختلاف كبير في الارقام حتى لو كان الطرفان يستخدمان نفس البيانات المالية.
قيمة المنشاة Enterprise Value تعبر بصورة عامة عن قيمة النشاط التشغيلي قبل معالجة صافي الدين، بينما قيمة حقوق الملكية Equity Value هي القيمة التي تخص المساهمين بعد اجراء التعديلات ذات العلاقة مثل الديون المالية والنقدية وفقا لطبيعة الحالة.
لذلك اذا قال احد الشركاء إن شركة تقييم قدرت الشركة بـ30 مليون ريال، يجب اولا معرفة ماذا يمثل هذا الرقم. اذا كان يمثل قيمة المنشاة وهناك ديون مالية كبيرة، فلا يجوز ضرب الـ30 مليون مباشرة في نسبة ملكية الشريك للوصول إلى قيمة حصته.
9. هل نسبة الملكية وحدها تكفي لحساب قيمة الحصة؟
بعد تحديد قيمة حقوق الملكية قد يبدو الامر بسيطا: اذا كانت الشركة تساوي 20 مليون ريال والشريك يمتلك 25%، اذا حصته تساوي 5 ملايين ريال. لكن مقيم شركات يحتاج في بعض الحالات إلى دراسة خصائص الحصة نفسها قبل الوصول إلى النتيجة النهائية.
فالحصة التي تمنح السيطرة على القرارات الرئيسية قد تختلف في خصائصها عن حصة اقلية لا تمنح حاملها القدرة على التحكم في سياسات الشركة. كذلك فإن وجود قيود على بيع الحصة او نقلها لطرف اخر قد يؤثر على قابليتها للتسويق.
ولهذا قد يبحث مقيم شركات مدى ملاءمة تطبيق تعديلات مرتبطة بعدم السيطرة او عدم قابلية التسويق وفقا لاساس القيمة والغرض من التقييم والحقوق الفعلية المرتبطة بالحصة. ولا يعني ذلك تطبيق خصومات بصورة آلية، بل يجب ان يكون لكل تعديل اساس يمكن الدفاع عنه.
ولفهم موضوع دخول مستثمر وشراء حصة يمكنك الاطلاع على:
دخول مستثمر بشراء حصة من شريك.
10. الحساب الجاري للشريك ليس جزءا من قيمة حصته تلقائيا
من اكثر اسباب النزاع شيوعا الخلط بين قيمة الملكية والمبالغ المستحقة للشريك. فقد يظهر في دفاتر الشركة حساب جار دائن لاحد الشركاء بمبلغ كبير، ثم يضيفه طرف إلى قيمة الحصة بينما يعتبره الطرف الاخر جزءا منها بالفعل.
هنا يجب على مقيم شركات دراسة طبيعة الرصيد وطريقة معالجته داخل التقييم. الهدف هو منع الازدواج في الاحتساب والفصل بين قيمة ملكية الشريك وبين حقوقه او التزاماته المالية الاخرى تجاه الشركة.
على سبيل المثال، اذا كانت قيمة حصة الشريك بعد التقييم 4 ملايين ريال وكان لديه حساب جار دائن مستقل بمليون ريال، فلا يصح افتراض ان قيمة الحصة نفسها 5 ملايين. قد يكون اجمالي ما يرتبط بالشريك 5 ملايين وفقا لطبيعة الرصيد والتسوية، لكن يجب عرض كل عنصر بصورة مستقلة.
وهذا التفريق يجعل تقرير مقيم شركات اكثر فائدة في التفاوض، لان كل طرف يستطيع معرفة الجزء الناتج عن ملكية الشركة والجزء الناتج عن ارصدة مالية منفصلة.
11. من يحدد التوقعات المستقبلية: انت ام شريكك؟
في الشركات النامية يكون الاختلاف حول المستقبل من اكبر اسباب اختلاف القيمة. قد يرى احد الشركاء ان المبيعات ستتضاعف خلال ثلاث سنوات، بينما يرى الاخر ان السوق اصبح اكثر تنافسية وان النمو سيكون محدودا.
دور مقيم شركات هنا ليس اختيار التوقع الاكثر تفاؤلا او الاكثر تحفظا، وإنما اختبار الافتراضات التي تقف خلف كل توقع. فإذا كانت الشركة تتوقع افتتاح فروع جديدة، يجب دراسة تكلفة التوسع والتمويل والطاقة التشغيلية والتوقيت المتوقع لبدء تحقيق الايرادات.
واذا كانت التوقعات مبنية على عقود موقعة او توسعات بدأ تنفيذها فعليا، فإن وزنها يختلف عن خطة ادارية لم يتم اتخاذ خطوات عملية لتنفيذها. لذلك يعتمد تقييم الشركات على توقعات قابلة للدعم قدر الامكان.
وهنا تظهر اهمية وجود مقيم معتمد عند الاغراض التي تتطلب ذلك، او متخصص تقييم مناسب لطبيعة المهمة، بحيث يتم بناء السيناريو المالي وفقا لبيانات يمكن تحليلها وليس وفقا لرغبة احد الشركاء في رفع او خفض القيمة.
12. ماذا لو قال شريكك: عندنا علامة تجارية قوية لذلك الشركة تستحق اكثر؟
العلامة التجارية قد تكون اصلا اقتصاديا مهما بالفعل، لكن مقيم شركات لا يضيف رقما عشوائيا لقيمة الشركة لمجرد شهرة الاسم التجاري. يجب معرفة مدى مساهمة العلامة في تحقيق الايرادات والارباح وقدرتها على توليد منافع اقتصادية مستقبلية.
وفي بعض الحالات تكون قيمة العلامة التجارية منعكسة بالفعل داخل قيمة الشركة المستخرجة باستخدام مدخل الدخل. لذلك يجب الحذر من احتساب نفس المنفعة الاقتصادية مرتين.
واذا كان الغرض يتطلب تقييما مستقلا للعلامة، يمكن استخدام طرق مناسبة لطبيعة الاصل والبيانات المتاحة. ويمكن الاطلاع على:
تقييم العلامة التجارية في السعودية.
13. ماذا لو كانت الشركة تمتلك اصولا عقارية او معدات كبيرة؟
عند تقييم منشآت تمتلك اصولا جوهرية، لا ينبغي تجاهل القيمة الاقتصادية لهذه الاصول. وقد يحتاج مقيم شركات إلى دراسة مدى ملاءمة مدخل الاصول او الاستفادة من تقييمات متخصصة للاصول المهمة وفقا لطبيعة المنشاة والغرض من المهمة.
لكن وجود عقار بقيمة مرتفعة لا يعني دائما اضافته بالكامل فوق القيمة الناتجة من التدفقات النقدية. يجب اولا معرفة هل العقار اصل تشغيلي ضروري للنشاط، ام اصل فائض لا تحتاج اليه العمليات. طريقة المعالجة تختلف وفقا للحالة.
وهذه النقطة مهمة لان بعض الشركاء ينظرون إلى قائمة الاصول ثم يضيفون قيمتها إلى قيمة النشاط دون الانتباه إلى ان المنافع الناتجة عن الاصول التشغيلية قد تكون منعكسة بالفعل في الارباح والتدفقات النقدية التي استخدمها مقيم شركات.
14. هل نستخدم متوسط تقييمين اذا كل شريك جاب مقيم؟
ليس بالضرورة. اذا استعان كل طرف بـمقيم شركات ووصل التقرير الاول إلى 12 مليون ريال والثاني إلى 18 مليون ريال، فإن الحل المهني ليس بالضرورة اخذ المتوسط والوصول إلى 15 مليون ريال.
الافضل هو معرفة سبب الاختلاف. قد يستخدم التقرير الاول معدل خصم اعلى، بينما يعتمد الثاني على نمو مستقبلي اقوى. وقد تكون هناك فروق في معالجة الدين او راس المال العامل او المصروفات غير المتكررة او قيمة الاصول الفائضة.
لذلك يجب مقارنة الافتراضات والمداخل وليس النتائج فقط. وقد يكتشف الطرفان ان معظم الفرق بين التقريرين ناتج عن افتراض واحد يمكن مناقشته بصورة موضوعية.
وهنا تتحول مهمة مقيم شركات من مجرد اصدار رقم إلى توضيح محركات القيمة ومدى حساسية النتيجة للتغير في الافتراضات الرئيسية.
15. السعر النهائي قد يختلف عن القيمة التي توصل اليها التقييم
حتى بعد الاتفاق على تقرير مقيم شركات قد يختلف السعر النهائي للصفقة عن القيمة المستخرجة. السبب ان السعر يتاثر ايضا بشروط التفاوض وطريقة السداد والضمانات ورغبة كل طرف في اتمام الصفقة والحقوق التعاقدية المرتبطة بالحصة.
فقد يقبل شريك مثلا سعرا اقل مقابل الحصول على كامل المبلغ نقدا وفورا، بينما قد يطلب سعرا اعلى اذا كان المقابل سيدفع على اقساط تمتد لعدة سنوات. وبالتالي يجب عدم الخلط بين تقييم المنشأة وبين شروط تنفيذ صفقة التخارج.
كما يجب مراجعة عقد التاسيس واتفاقية الشركاء واي شروط تنظم البيع والتخارج وحقوق الاولوية، والاستعانة بالمستشار القانوني عند الحاجة. مقيم شركات يحدد القيمة من الناحية المالية والاقتصادية ضمن نطاق المهمة، لكنه لا يحل محل التحليل القانوني للحقوق والالتزامات التعاقدية.
16. مثال: كيف نحول خلاف الشركاء إلى ارقام قابلة للنقاش؟
لنفترض ان الشريك الاول يقدر الشركة بـ25 مليون ريال، بينما يقدرها الشريك الثاني بـ15 مليون ريال. بدلا من الجدال حول الرقم النهائي، يقوم مقيم شركات بتفكيك الاختلاف إلى عناصره الرئيسية.
| عنصر الاختلاف | الشريك الاول | الشريك الثاني |
|---|---|---|
| نمو الايرادات المتوقع | 15% | 7% |
| هامش الربح المتوقع | 18% | 12% |
| مستوى المخاطر | منخفض | مرتفع |
| قيمة الشركة المتوقعة | 25 مليون ريال | 15 مليون ريال |
هنا يصبح السؤال الحقيقي ليس “مين فينا صح؟”، بل ما معدل النمو الذي تستطيع الشركة تحقيقه بصورة قابلة للدعم؟ وما هامش الربح المستدام؟ وما مستوى المخاطر المناسب؟ بعد الاجابة عن هذه الاسئلة يستطيع مقيم شركات بناء نتيجة اكثر قابلية للدفاع.
17. ماذا لو رفض شريكك نتيجة التقييم؟
رفض احد الاطراف للنتيجة لا يعني تلقائيا ان التقييم خاطئ، كما ان وجود تقرير لا يعني ان جميع الشركاء ملزمون اقتصاديا بقبول الرقم في كل الظروف. المهم هو فهم الغرض من التقرير والاساس المستخدم والافتراضات والقيود الواردة فيه.
اذا كان هناك اعتراض، يمكن مناقشة الافتراضات الرئيسية مع مقيم شركات وطلب تفسير تاثيرها على القيمة. وقد يكون من المفيد اجراء تحليل حساسية يوضح كيف تتغير النتيجة اذا تغير النمو او هامش الربح او معدل الخصم.
هذا النوع من التحليل يساعد على تضييق مساحة الخلاف. فبدلا من ان يقول طرف “الشركة تساوي 10 ملايين” ويقول الاخر “لا، تساوي 20 مليونا”، يصبح النقاش حول افتراضات محددة يمكن اختبارها بالبيانات.
وهذا هو الدور الاكثر اهمية لـمقيم شركات في نزاعات الشركاء: توفير اساس مالي منظم يساعد على اتخاذ القرار والتفاوض، وليس مجرد وضع رقم على غلاف التقرير.
18. ما المستندات التي يحتاجها مقيم شركات لحسم الخلاف؟
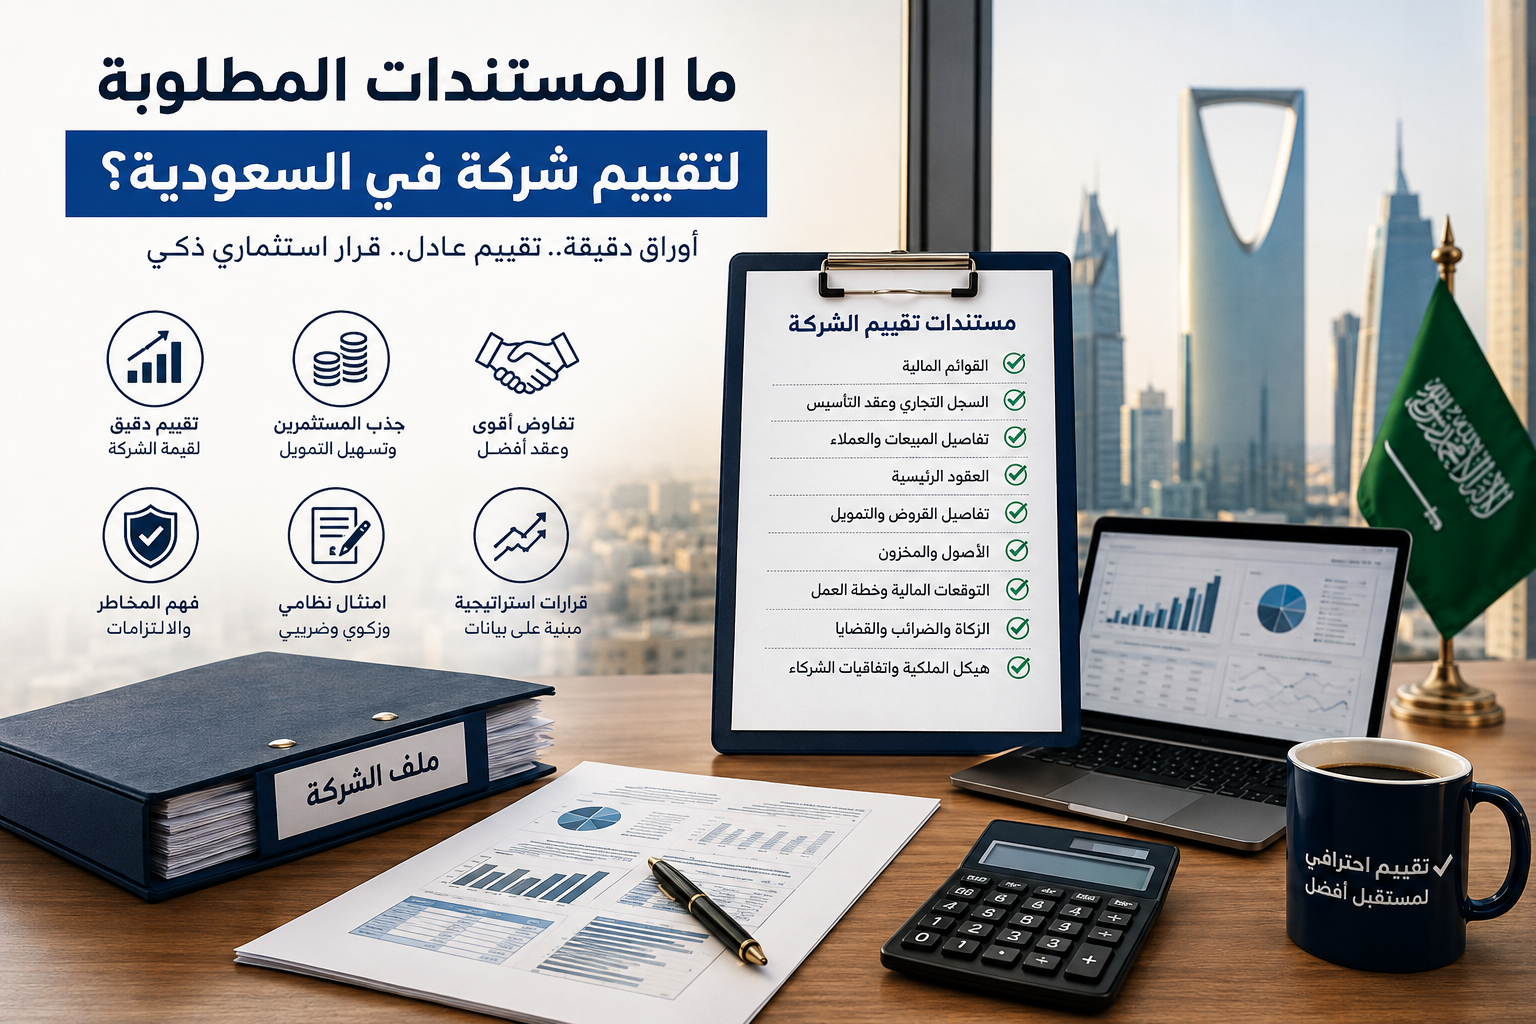
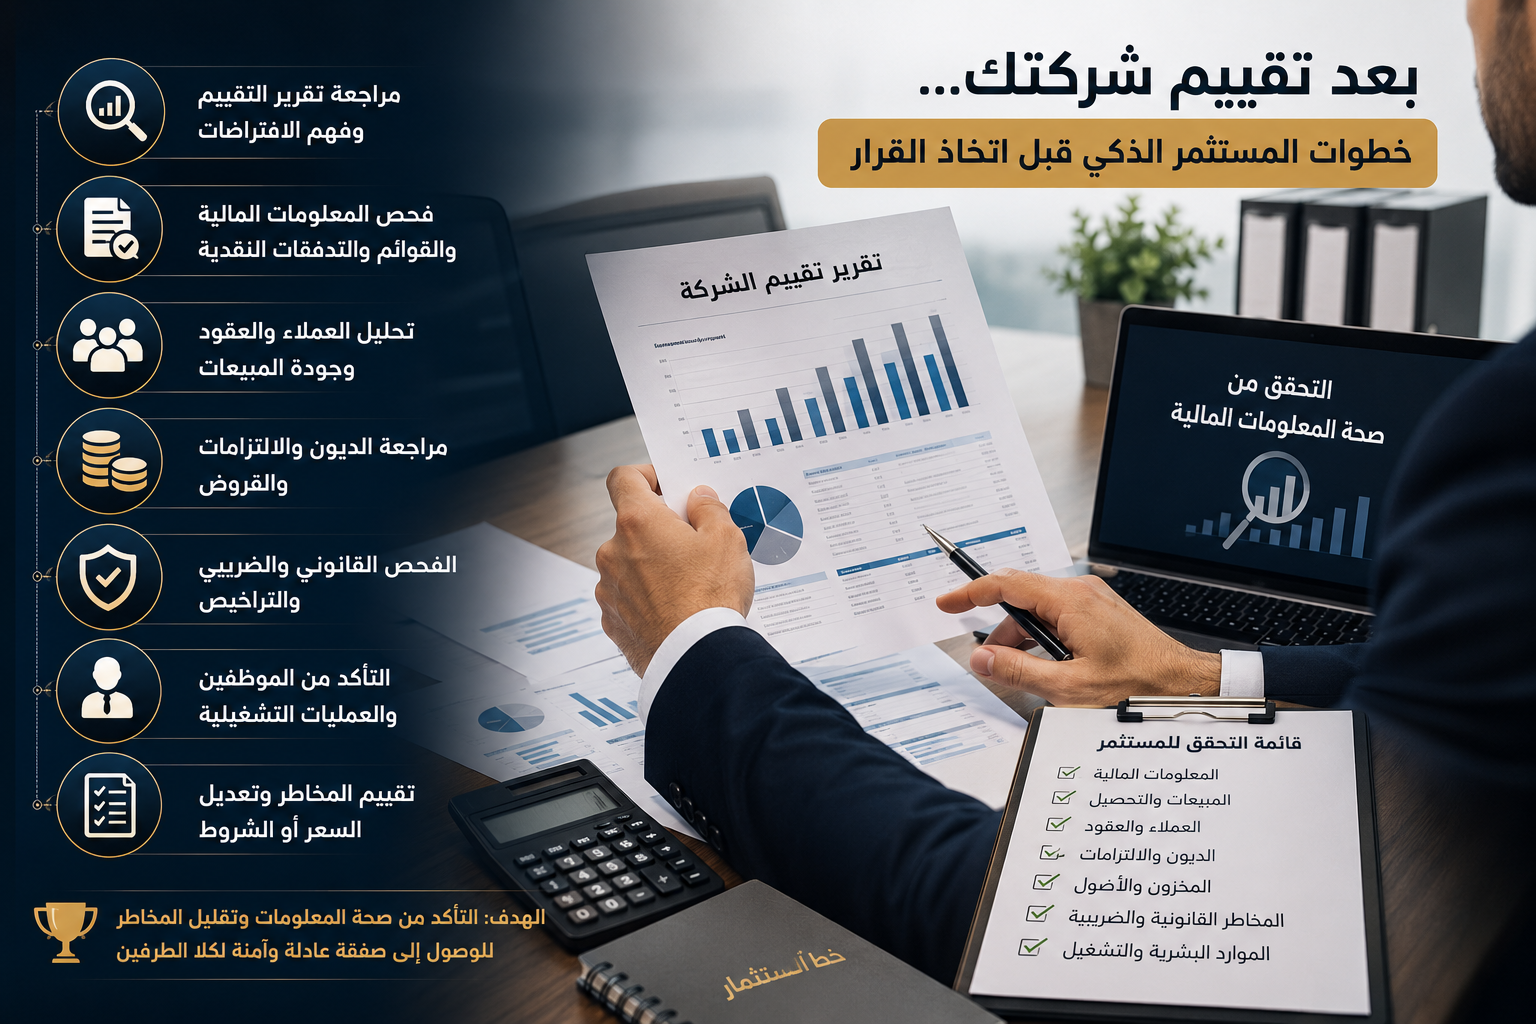
حتى يستطيع مقيم شركات الوصول إلى نتيجة يمكن الدفاع عنها، يجب ان يعتمد التقييم على بيانات مالية وتشغيلية كافية. فلا يمكن تحديد قيمة الشركة اعتمادا على المبيعات او صافي الربح فقط، خصوصا عندما يكون الغرض هو حل اختلاف بين الشركاء حول قيمة الحصص.
وتشمل المستندات المهمة القوائم المالية، ميزان المراجعة الحديث، تفاصيل الاصول الثابتة، القروض، ارصدة البنوك، الذمم المدينة والدائنة، المخزون عند وجوده، الحسابات الجارية للشركاء، ارصدة الاطراف ذات العلاقة، العقود الرئيسية، بالاضافة إلى التوقعات المالية وخطة النمو.
كما يحتاج مقيم شركات إلى فهم طبيعة النشاط ومصادر الايرادات والعملاء الرئيسيين والمنافسة والمخاطر التشغيلية. والهدف ليس جمع مستندات كثيرة فقط، وإنما معرفة العوامل التي تحرك القيمة فعليا.
19. هل يستطيع صاحب الشركة عمل تقييم بنفسه؟
صاحب الشركة يستطيع بالتأكيد اجراء حسابات اولية وفهم مؤشرات نشاطه، لكنه عندما يكون هناك خلاف مالي بين الشركاء تصبح الاستقلالية عنصرا مهما. فكل طرف قد يختار الافتراضات التي تدعم موقفه دون قصد او بقصد.
لذلك وجود مقيم شركات يساعد على بناء التقييم من منظور مستقل، خاصة عند دخول او خروج شريك او بيع الشركة او دخول مستثمر. فالمطلوب ليس فقط الوصول إلى رقم، وإنما توضيح كيف تم الوصول اليه وما الافتراضات التي تؤثر عليه.
وهنا يظهر الفرق بين تقدير داخلي يقوم به صاحب المنشاة وبين تقرير تقييم منشأة معد لغرض محدد باستخدام منهجية واضحة.
20. 8 اسئلة تحسم خلافكم قبل التفاوض على السعر
قبل ان يقول اي منكما “هذا هو سعر الشركة”، اطلب من مقيم شركات الاجابة عن الاسئلة التالية:
- ما الغرض من التقييم؟ هل هو تخارج شريك ام دخول مستثمر ام بيع كامل الشركة؟
- ما تاريخ التقييم؟ لان قيمة الشركة قد تتغير مع تغير نتائجها وظروفها.
- كم تبلغ قيمة المنشاة؟ وما المدخل والطريقة المستخدمة للوصول اليها؟
- كم تبلغ قيمة حقوق الملكية؟ بعد معالجة الديون والنقدية والعناصر ذات العلاقة.
- هل الارباح المستخدمة مستدامة؟ ام تحتوي على بنود استثنائية وغير متكررة؟
- هل التوقعات المستقبلية قابلة للتحقق؟ وهل توجد ادلة تدعم النمو المتوقع؟
- ما خصائص الحصة محل التقييم؟ وما الحقوق والقيود المرتبطة بها؟
- هل توجد مستحقات منفصلة للشريك؟ مثل الحساب الجاري او القروض او التوزيعات المستحقة؟
الاجابة عن هذه الاسئلة تجعل عمل مقيم شركات اكثر وضوحا، وتمنع اختزال الخلاف كله في سؤال واحد: “انا اقول الشركة تساوي كذا وانت تقول تساوي كذا”.
21. القيمة شيء والسعر الذي ستبيع به شيء اخر
هذه من اهم النقاط التي يجب ان يفهمها الشركاء. مقيم شركات يقدم رايا في القيمة وفقا لغرض وتاريخ واساس محدد، لكن السعر الذي تتم به الصفقة فعليا قد يتاثر بالمفاوضات وشروط السداد والضمانات ودرجة رغبة كل طرف في البيع او الشراء.
فقد يظهر التقييم قيمة لحصة الشريك قدرها 5 ملايين ريال، ثم يتفق الطرفان على 4.8 مليون مقابل السداد الفوري. وفي حالة اخرى قد يتم الاتفاق على مبلغ اعلى مقابل تقسيط الثمن لفترة طويلة. لذلك لا يجب استخدام كلمة القيمة والسعر باعتبارهما شيئا واحدا.
ويمكن الرجوع إلى:
IFRS Foundation
للاطلاع على الاطر والمعايير المالية ذات الصلة بالتقارير والمعلومات المالية المستخدمة في التحليل.
22. متى تحتاجون إلى مقيم شركات قبل ان يتحول الخلاف إلى نزاع؟
الوقت الافضل للاستعانة بـمقيم شركات ليس بعد وصول العلاقة بين الشركاء إلى طريق مسدود. كلما بدأ التقييم مبكرا، كان من الاسهل فصل المسائل المالية عن الخلافات الشخصية.
وتزداد اهمية التقييم عندما يكون احد الشركاء راغبا في التخارج، او يريد شريك شراء حصة شريكه، او يدخل مستثمر جديد، او توجد عروض مختلفة لشراء الشركة، او عندما تختلف الاطراف بصورة جوهرية حول قيمة المنشاة.
في هذه الحالات يمكن ان يعمل مقيم شركات على بناء مرجعية مالية للمفاوضات، بحيث يعرف كل طرف قيمة النشاط والعوامل التي رفعتها او خفضتها قبل مناقشة السعر النهائي.
مقيم معتمد ام مستشار مالي.. من تحتاج في حالتك؟
يعتمد ذلك على الغرض من المهمة والجهة التي سيقدم اليها التقرير والمتطلبات النظامية ذات العلاقة. بعض الاغراض قد تتطلب مقيم معتمد او تقريرا مستوفيا لمتطلبات محددة، بينما قد يكون الغرض في حالات اخرى استشارة مالية داخلية او دعم مفاوضات الشركاء.
لذلك يجب تحديد استخدام التقرير قبل بدء المهمة. كما يمكن التحقق من الانظمة واللوائح والخدمات المهنية ذات الصلة من خلال:
الهيئة السعودية للمقيمين المعتمدين.
وفي جميع الحالات، اختيار مقيم شركات او مقدم الخدمة المناسب يجب ان يعتمد على طبيعة الشركة والغرض من التقييم وخبرة الجهة في تقييم الشركات والمنشآت الاقتصادية.
جدول مختصر: مين يحدد ايه عند اختلاف الشركاء؟
| العنصر | كيفية تحديده |
|---|---|
| قيمة الشركة | يتم تقديرها باستخدام منهج تقييم مناسب وبيانات وافتراضات قابلة للدعم. |
| قيمة حقوق الملكية | تحدد بعد معالجة البنود ذات العلاقة مثل الديون والنقدية وفقا للمنهج المستخدم. |
| قيمة حصة الشريك | تحدد وفقا لقيمة حقوق الملكية ونسبة وخصائص الحصة واساس القيمة. |
| مستحقات الشريك | تراجع بصورة منفصلة مثل الحساب الجاري والقروض والتوزيعات المستحقة. |
| سعر البيع النهائي | يتحدد من خلال التفاوض والاتفاق وشروط الصفقة بين الاطراف. |
اسئلة شائعة عن مقيم شركات واختلاف الشركاء
هل يستطيع شريك واحد فرض قيمة الشركة على الشريك الاخر؟
من الناحية المالية، مجرد اقتراح احد الشركاء لرقم لا يجعله قيمة اقتصادية للشركة. يمكن الاستعانة بـمقيم شركات لتحديد القيمة وفقا لبيانات ومنهجية واضحة، مع مراعاة الاتفاقات والحقوق القانونية بين الاطراف.
هل ناخذ متوسط الرقم الذي اقترحه كل شريك؟
لا يعتبر المتوسط في حد ذاته طريقة تقييم. اذا قال طرف 10 ملايين والاخر 20 مليونا، فإن 15 مليونا ليست بالضرورة القيمة الصحيحة. يجب اجراء تقييم شركة مستقل.
هل قيمة الشركة تعتمد على الارباح ام المبيعات؟
كلاهما قد يكون مهما، لكن مقيم شركات ينظر ايضا إلى التدفقات النقدية والنمو والمخاطر والديون والاصول وطبيعة النشاط وجودة الارباح.
هل تقييم المنشأة بالقيمة الدفترية يكفي؟
ليس دائما. القيمة الدفترية تعكس معالجة محاسبية للاصول والالتزامات، بينما القيمة الاقتصادية قد تختلف عنها بصورة جوهرية وفقا لطبيعة الشركة.
هل قيمة العلامة التجارية تضاف فوق قيمة الشركة؟
ليس بصورة تلقائية. يجب الحذر من الازدواج في الاحتساب، خاصة اذا كانت المنافع الاقتصادية للعلامة منعكسة بالفعل داخل التدفقات النقدية المستخدمة في تقييم الشركة.
هل الحساب الجاري للشريك يدخل في قيمة الحصة؟
يجب تحليل طبيعة الحساب بصورة مستقلة. وجود رصيد مستحق للشريك لا يعني تلقائيا انه جزء من قيمة ملكيته في الشركة.
هل تقرير مقيم شركات ينهي النزاع بين الشركاء؟
التقرير يوفر اساسا ماليا واقتصاديا للنقاش، لكنه لا يلغي الحقوق التعاقدية او القانونية ولا يضمن قبول جميع الاطراف بالسعر النهائي.
هل يمكن تقييم الشركة قبل تخارج الشريك؟
نعم، بل إن الاستعانة بـمقيم شركات قبل بدء التفاوض النهائي قد تساعد على معرفة القيمة وفصلها عن مستحقات الشريك وشروط صفقة التخارج.
هل يختلف تقييم الشركة عند دخول مستثمر عن التخارج؟
قد تختلف طبيعة المهمة والافتراضات والحقوق محل التقييم وفقا للغرض. لذلك يجب توضيح الغرض لـمقيم شركات منذ بداية العمل وعدم استخدام تقرير اعد لغرض مختلف بصورة تلقائية.
الخلاصة: لا انت ولا شريكك يحدد القيمة بمجرد الرغبة
اذا كنت تقول إن الشركة تساوي 10 ملايين وشريكك يقول 20 مليونا، فالحل ليس اختيار الرقم الذي يقوله الطرف الاكثر اصرارا، وليس اخذ المتوسط بينكما. البداية الصحيحة هي تكليف مقيم شركات بتحليل النشاط والبيانات المالية والتوقعات والمخاطر وتحديد المدخل المناسب للتقييم.
بعد الوصول إلى قيمة الشركة يمكن تحديد قيمة حقوق الملكية ودراسة الحصة محل التقييم والمستحقات المرتبطة بالشريك. بعد ذلك يبدأ التفاوض على السعر الفعلي للصفقة. وبهذا يتحول الخلاف من مواجهة شخصية حول “رقمي ورقمك” إلى نقاش مالي حول افتراضات ونتائج يمكن تفسيرها.
اذا كان لديكم خلاف حول قيمة الشركة قبل دخول او تخارج شريك، يمكن لـمقيم شركات ودراسة تقييم مستقلة ان تساعد في بناء اساس مالي اكثر وضوحا لاتخاذ القرار والتفاوض.
تحتاج إلى تقييم شركتك او حصة احد الشركاء؟
يمكنك التواصل مع الافق العربي للتقييم والاستشارات لدراسة حالة الشركة وتحديد نطاق العمل المناسب واعداد تحليل للقيمة يدعم قرارات دخول او تخارج الشركاء والبيع والاستثمار.
اعداد: سامر إبراهيم السيد
هاتف وواتس:
00966561221974
الموقع:
الافق العربي للتقييم والاستشارات