فحص الشركة بعد التقييم: 7 اسباب تجعل المستثمر يطلب تخفيض السعر
المستثمر وافق على قيمة شركتك، وبدأت تشعر ان الصفقة شبه انتهت، ثم بعد عدة اسابيع من مراجعة الحسابات والعقود والديون رجع وقال لك: القيمة التي اتفقنا عليها تحتاج الى تخفيض. هنا يكون السؤال الطبيعي: كيف وافق على قيمة الشركة ثم غير رايه؟
الاجابة تبدأ من فهم الفرق بين التقييم وبين فحص الشركة بعد التقييم. التقييم يحدد قيمة اقتصادية استنادا الى المعلومات المتاحة في تاريخ معين ولغرض محدد، بينما الفحص النافي للجهالة يختبر بصورة اعمق جودة بعض المعلومات والمخاطر التي سيشتريها المستثمر فعليا مع الشركة.
لذلك موافقة المستثمر المبدئية على نتيجة تقييم شركة لا تعني دائما ان السعر اصبح نهائيا وغير قابل للتغيير. اذا كشف فحص الشركة بعد التقييم معلومة جوهرية لم تكن معروفة من قبل، فقد يكون من المنطقي دراسة اثرها على السعر. لكن في المقابل، ليس كل طلب لتخفيض السعر بعد الفحص مبررا، فقد يكون مجرد اسلوب تفاوضي للحصول على صفقة افضل.
اولا: وش الفرق بين تقييم الشركة وفحص الشركة بعد التقييم؟
هذه اهم نقطة يجب فهمها قبل مناقشة المستثمر. عندما يتم تقييم المنشأة، يقوم المقيم بتحليل البيانات المالية والاداء التاريخي والتوقعات والمخاطر والاصول والالتزامات والعوامل المرتبطة بالنشاط وفقا الى نطاق العمل والغرض من التقييم.
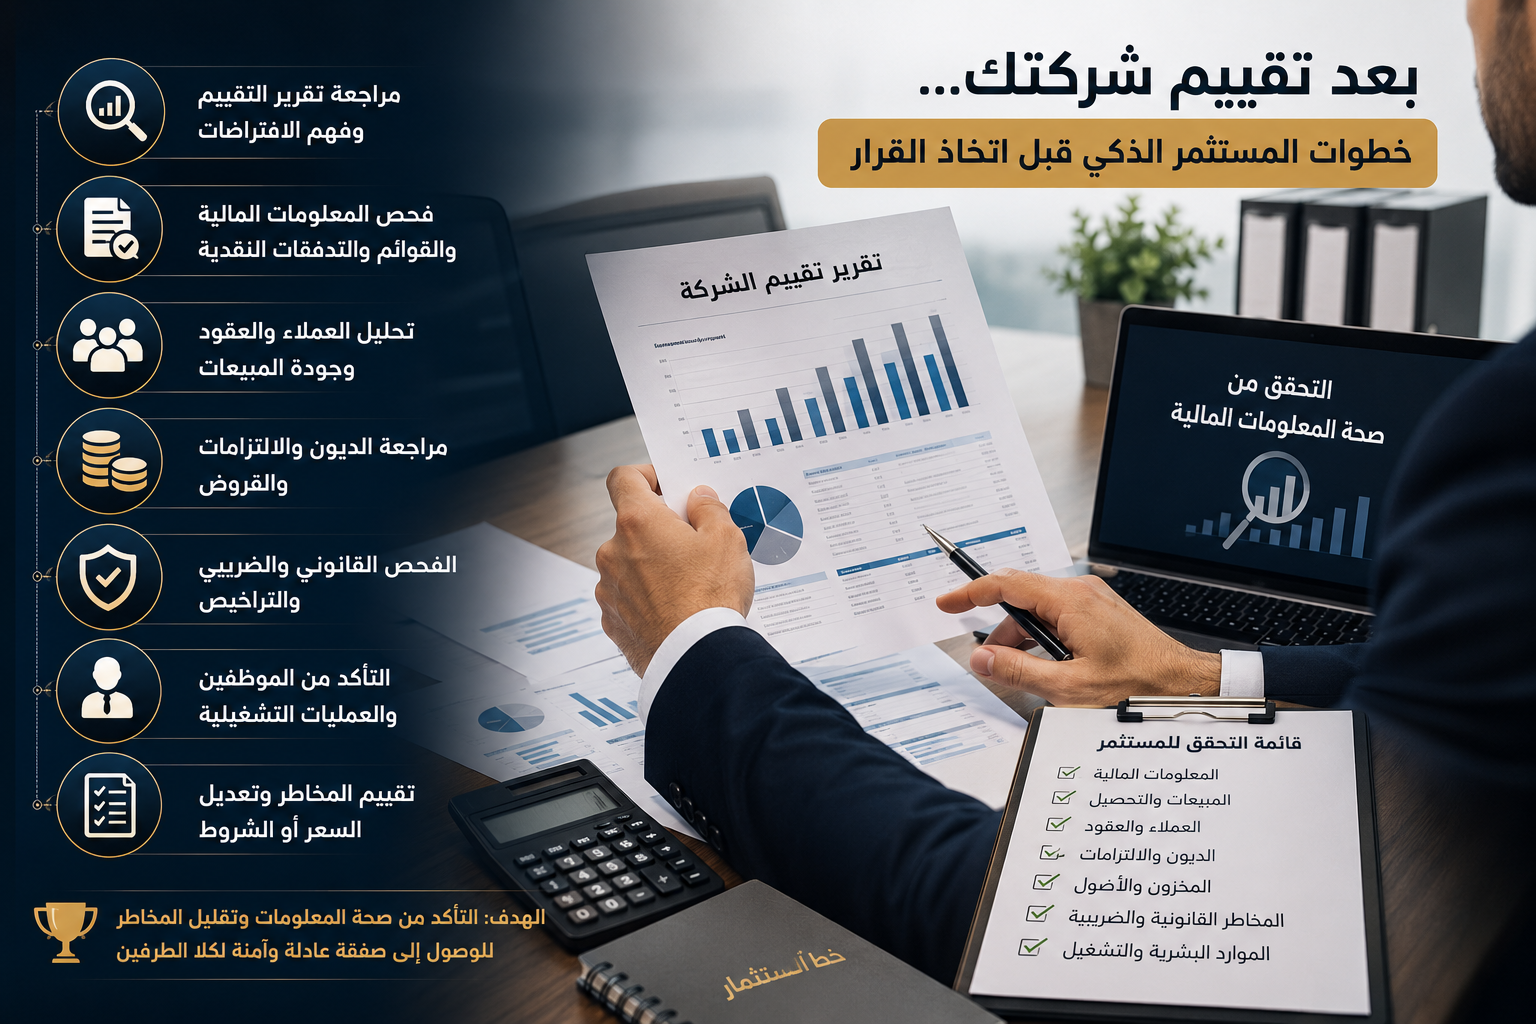
اما فحص الشركة بعد التقييم فيدخل عادة الى مستوى مختلف من التفاصيل. المستثمر لا يريد فقط معرفة كم تساوي الشركة، بل يريد التحقق من الشركة التي سيضع فيها امواله.
قد يراجع مثلا العقود الرئيسية، واعمار الذمم المدينة، والمخزون، والقروض، والحسابات البنكية، والوضع الزكوي والضريبي، والموظفين الرئيسيين، والقضايا والمطالبات، والتراخيص، وتعاملات الاطراف ذات العلاقة.
ولهذا فان فحص الشركة بعد التقييم لا يعني بالضرورة ان المستثمر يشكك في عمل المقيم. هو ينفذ مرحلة مختلفة لها غرض مختلف.
ووفقا الى اطار معايير التقييم الدولية، فان تقييم الاعمال يحتاج الى وضوح حول اصل التقييم وغرضه واساس القيمة والبيانات والمدخلات المستخدمة، وليس مجرد تطبيق معادلة واحدة على الشركة.
ثانيا: المستثمر وافق على 20 مليون.. هل هذا يعني ان السعر ثبت؟
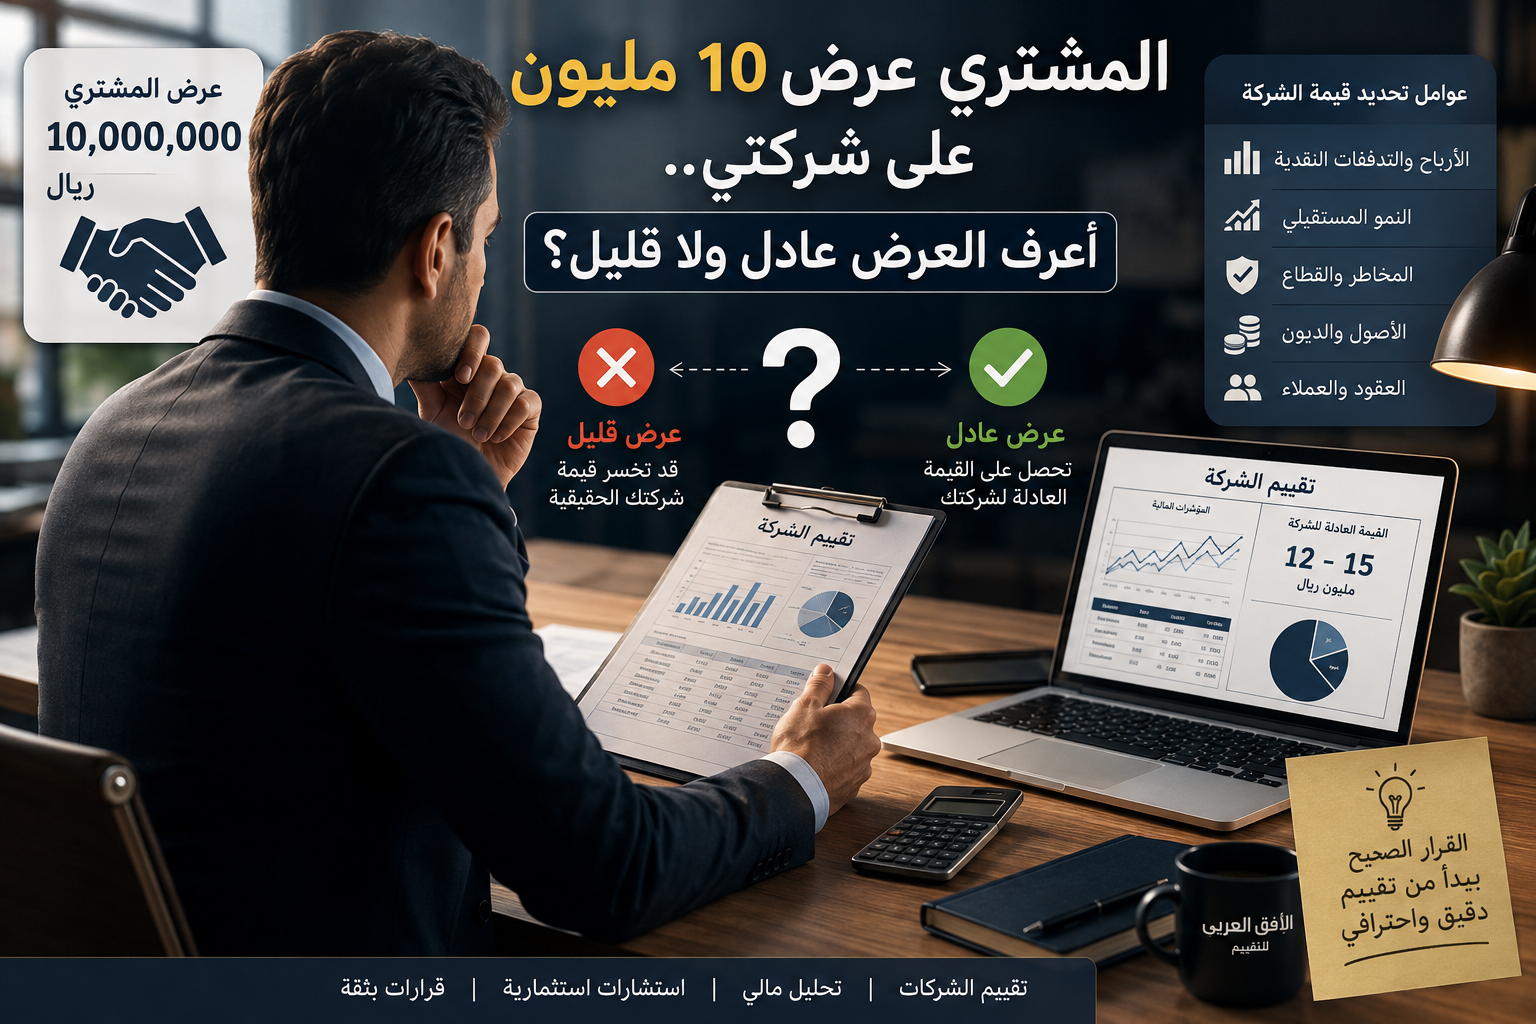
ليس بالضرورة. لنفترض ان الشركة تم تقييمها بمبلغ 20 مليون ريال، واطلع المستثمر على العرض المبدئي وقال ان القيمة مقبولة من حيث المبدا.
بعد ذلك بدأ فحص الشركة بعد التقييم. اثناء الفحص اكتشف المستثمر ان 30% من الذمم المدينة متاخرة لفترات طويلة وان احتمالية تحصيل جزء منها ضعيفة.
اذا كان تقييم الشركات السابق قد تم على اساس ان هذه الذمم قابلة للتحصيل بالكامل، فظهور هذه المعلومة الجديدة قد يكون له اثر اقتصادي حقيقي.
لكن اذا كانت اعمار الذمم ومخاطر التحصيل معروفة بالفعل وتم اخذها في الاعتبار عند التقييم، فلا يكون منطقيا تخفيض السعر مرة ثانية بسبب نفس الخطر دون سبب جديد.
وهنا يجب على صاحب الشركة ان يسال المستثمر سؤالا محددا: ما المعلومة الجديدة التي ظهرت في فحص الشركة بعد التقييم ولم تكن محسوبة سابقا؟
ثالثا: انخفاض جودة الارباح قد يكون سببا حقيقيا لتخفيض السعر
من اكثر الامور التي يركز عليها المستثمر اثناء فحص الشركة بعد التقييم جودة الارباح. ليس المهم فقط ان القوائم تظهر صافي ربح 4 ملايين ريال، بل كيف تحقق هذا الربح وهل يمكن تكراره؟
لنفترض ان الشركة اظهرت ارباحا قدرها 4 ملايين ريال، لكن الفحص كشف ان مليون ريال منها نتج عن بيع اصل غير متكرر، وليس من النشاط التشغيلي المعتاد.
هنا قد تصبح الربحية المستدامة اقرب الى 3 ملايين ريال وليس 4 ملايين. اذا كان تقييم شركة قد بني على ربحية 4 ملايين باعتبارها متكررة، فقد تتغير النتيجة.
الربح المحاسبي = 4 ملايين ريال
دخل غير متكرر = 1 مليون ريال
الربح التشغيلي المعدل = 3 ملايين ريال
هذه ليست محاولة من المستثمر لخفض السعر بلا سبب. اذا كانت المعلومة صحيحة ولم تكن داخلة سابقا في التقييم، فان فحص الشركة بعد التقييم كشف اختلافا جوهريا في مستوى الارباح المستدامة.
رابعا: والعكس صحيح.. ممكن الفحص يثبت ان ارباحك افضل
لا تفترض ان كل تعديل بعد الفحص يجب ان يكون ضدك. قد يكشف فحص الشركة بعد التقييم وجود مصروفات غير متكررة خفضت الربح المحاسبي.
مثلا قد تكون الشركة تحملت 700 الف ريال مصروفات استشارية مرتبطة بمشروع لن يتكرر، او تحملت مصروفات استثنائية بسبب انتقال المقر.
اذا كانت هذه المصروفات غير متكررة بالفعل، فقد يكون من المناسب النظر الى الربح المعدل عند تقييم المنشأة.
لذلك يجب ان تكون عملية التطبيع Normalization عادلة في الاتجاهين. لا نستبعد من الربح الايرادات غير المتكررة فقط ثم نتجاهل المصروفات غير المتكررة التي خفضت الربح.
خامسا: عميل كبير ممكن يغير الصفقة بالكامل
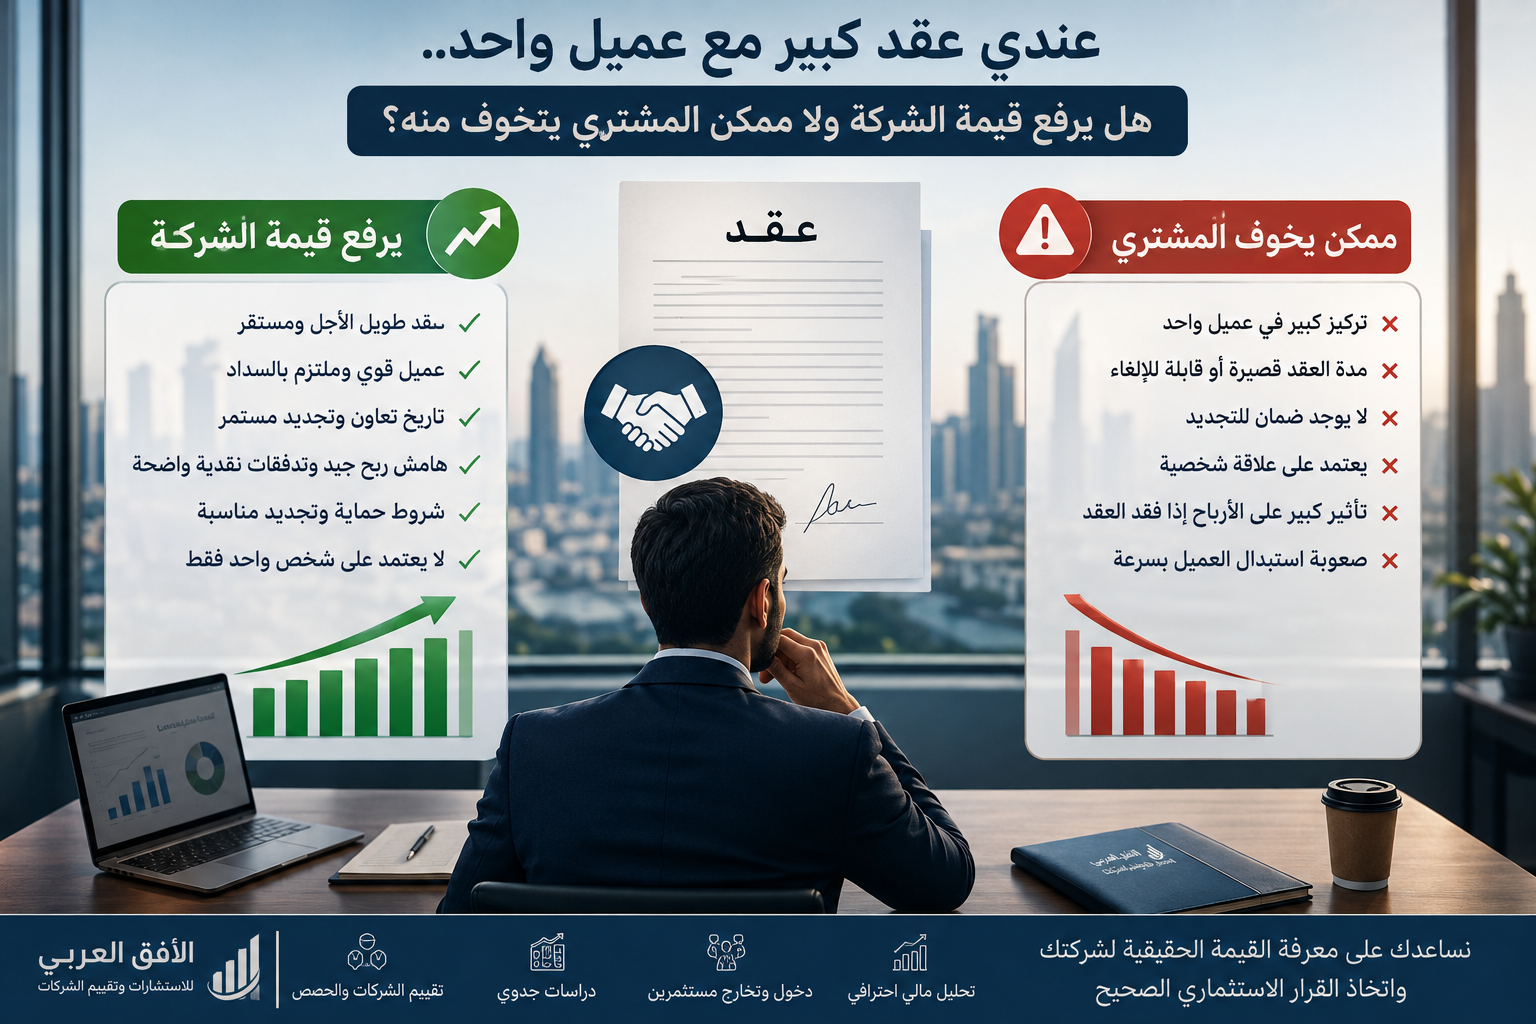
لنفترض ان المستثمر وافق على قيمة الشركة، ثم كشف فحص الشركة بعد التقييم ان عميلا واحدا يمثل 45% من اجمالي الايرادات.
وجود عميل كبير لا يعني تلقائيا تخفيض قيمة الشركة. يجب اولا معرفة هل هذه المعلومة كانت معروفة عند التقييم، وما طبيعة العلاقة مع العميل، ومدة العقد، وتاريخ التعامل، واحتمالية استمراره.
لكن المشكلة تصبح اكبر اذا اكتشف المستثمر ان عقد هذا العميل سينتهي بعد ثلاثة اشهر، او ان العميل اخطر الشركة بالفعل بعدم التجديد، بينما التوقعات المالية المستخدمة في تقييم شركة تفترض استمرار مبيعاته لعدة سنوات.
هنا توجد معلومة جديدة تؤثر مباشرة على التدفقات النقدية المستقبلية، وبالتالي قد يكون طلب اعادة النظر في السعر مبررا.
ومن المقالات المرتبطة بهذه النقطة على موقع الافق العربي:
أريد إخراج شريك من الشركة.. ما الحل؟
وهو من الموضوعات المرتبطة بالنزاعات على القيمة وانتقال الحصص.
سادسا: المستثمر اكتشف ان المخزون مش بالقيمة الظاهرة في الحسابات
قد تظهر الميزانية مخزونا بقيمة 5 ملايين ريال، لكن فحص الشركة بعد التقييم يكشف ان جزءا منه بطيء الحركة او متقادما او غير قابل للبيع بالسعر المتوقع.
اذا كان مليون ريال من المخزون مثلا يحتاج الى مخصص او تخفيض في القيمة، فقد يؤثر ذلك على صافي الاصول او راس المال العامل حسب طبيعة الشركة وهيكل الصفقة.
لكن مرة اخرى، يجب معرفة ما اذا كان هذا الامر معروفا عند تقييم المنشأة. اذا كان المقيم قد عالج المخزون المتقادم بالفعل، فلا يصح ان يقدم المستثمر نفس المشكلة كاكتشاف جديد ويخصمها مرة ثانية من السعر.
وهنا تظهر اهمية ان يكون تقرير التقييم واضحا في البيانات والمدخلات والافتراضات التي بني عليها. معايير التقييم الدولية تؤكد اهمية وضوح البيانات والمدخلات والتوثيق في عملية تقييم الاعمال.
سابعا: الديون المخفية او غير الواضحة من اقوى اسباب تعديل السعر
احد اهم اهداف فحص الشركة بعد التقييم هو فهم الالتزامات الحقيقية للشركة.
قد تكون هناك تسهيلات بنكية، او التزامات لموردين، او مستحقات لشركاء، او التزامات تعاقدية، او مطالبات لم تكن واضحة في العرض المبدئي.
ولنفترض ان قيمة النشاط Enterprise Value تم الاتفاق عليها عند 25 مليون ريال، وكان صافي الدين المتوقع 5 ملايين ريال، وبالتالي قيمة حقوق الملكية 20 مليون ريال.
اثناء فحص الشركة بعد التقييم تبين ان صافي الدين الفعلي 7 ملايين ريال وليس 5 ملايين.
قيمة النشاط = 25 مليون ريال
صافي الدين الفعلي = 7 ملايين ريال
قيمة حقوق الملكية = 18 مليون ريال
هنا قد لا يكون المستثمر خفض “تقييم الشركة” نفسه. قيمة النشاط ما زالت 25 مليون ريال، لكن الانتقال من قيمة المنشاة الى قيمة حقوق المساهمين تغير نتيجة ظهور دين اضافي.
وهذا فرق مهم جدا يجب ان يفهمه صاحب الشركة قبل اتهام المستثمر بانه غير السعر بعد الاتفاق.
ثامنا: راس المال العامل ممكن يخفض المبلغ اللي تستلمه عند الاقفال
في بعض صفقات بيع الشركات يتم الاتفاق على مستوى طبيعي من راس المال العامل يجب ان يكون موجودا داخل الشركة عند الاقفال.
لنفترض ان النشاط يحتاج بصورة طبيعية الى 4 ملايين ريال من صافي راس المال العامل، لكن فحص الشركة بعد التقييم اظهر ان المستوى الموجود عند الاقفال 2.8 مليون فقط.
قد ينشا هنا تعديل في سعر الصفقة وفقا الى الالية المتفق عليها، لان المشتري سيحتاج الى ضخ سيولة اضافية بعد الاستحواذ حتى يعيد الشركة الى مستوى التشغيل الطبيعي.
هذه المسالة تختلف عن القول ان شركة تقييم اخطات في القيمة. قد تكون قيمة الشركة نفسها لم تتغير، لكن شروط الاقفال تتضمن تعديلا لصافي الدين او راس المال العامل.
تاسعا: المشاكل الزكوية والضريبية قد تظهر بعد الاتفاق المبدئي
من المجالات التي يهتم بها فحص الشركة بعد التقييم الموقف الزكوي والضريبي. قد تظهر مطالبات او فترات غير مقفلة او مخاطر تتعلق بمعالجة بعض العمليات.
كما قد توجد تعاملات مع اطراف ذات علاقة تحتاج الى فهم ومعالجة مناسبة. هيئة الزكاة والضريبة والجمارك توضح ان معاملات الاطراف المرتبطة تخضع لمبدا السعر المحايد وفقا الى قواعد تسعير المعاملات عند انطباقها.
اذا ظهرت مطالبة محتملة بمبلغ جوهري ولم تكن معروفة وقت تقييم الشركات، فمن الطبيعي ان يرغب المستثمر في معرفة من سيتحملها اذا تحققت بعد اتمام الصفقة.
لكن الحل ليس دائما تخفيض سعر الشركة مباشرة. احيانا تتم معالجة الخطر من خلال الضمانات والتعهدات او ترتيبات تعاقدية اخرى حسب طبيعة الصفقة والاستشارة القانونية والضريبية.
عاشرا: قضية قائمة ممكن تخلي المستثمر يعيد حساباته
قد يكتشف فحص الشركة بعد التقييم وجود نزاع قضائي او مطالبة كبيرة لم تكن ضمن المعلومات التي اطلع عليها المستثمر سابقا.
اذا كانت المطالبة بمبلغ 3 ملايين ريال مثلا، فهذا لا يعني ان قيمة الشركة يجب ان تنخفض تلقائيا 3 ملايين كاملة. يجب فهم احتمالية الخسارة والمبلغ المتوقع والتغطية التامينية والمخصصات المحاسبية وغيرها من العوامل.
وقد تحتاج هذه المسائل الى راي قانوني متخصص. دور المقيمين المعتمدين او جهة التقييم ليس اصدار حكم قانوني حول نتيجة القضية، بل استخدام المعلومات والافتراضات المناسبة في التقييم وفقا الى نطاق العمل.
الحادي عشر: طيب لو كل هذه المعلومات كانت موجودة وقت التقييم؟
هنا تختلف الصورة تماما. اذا كان تركز العملاء والديون والمخزون والمطالبات والمخاطر معروفة بالفعل وتم اخذها في الاعتبار عند تقييم المنشأة، فلا ينبغي اعتبارها اكتشافات جديدة لمجرد ان المستثمر راجعها مرة اخرى.
وهذه واحدة من اهم فوائد وجود تقرير تقييم منظم. تستطيع الرجوع الى المعلومات التي كانت متاحة والافتراضات المستخدمة ومعرفة هل ما ظهر في فحص الشركة بعد التقييم جديد فعلا ام كان محسوبا مسبقا.
اذا لم توجد معلومة جديدة ولا تغير في الظروف، فقد يكون طلب المستثمر تخفيض السعر مجرد تفاوض تجاري وليس نتيجة خطا في تقييم شركة.
الثاني عشر: لا توافق على التخفيض لمجرد ان المستثمر قال “الفحص طلع مشاكل”
هذه العبارة وحدها لا تكفي. اطلب تحديد كل نقطة بصورة منفصلة، وقيمة اثرها، وما اذا كانت جديدة بالفعل.
| نتيجة الفحص | هل كانت معروفة سابقا؟ | هل تؤثر على القيمة؟ | المعالجة |
|---|---|---|---|
| عميل رئيسي لن يجدد | لا | قد تؤثر بقوة | اعادة تحليل التوقعات |
| دين اضافي | لا | قد يؤثر على حقوق الملكية | مراجعة صافي الدين |
| مخزون بطيء | نعم وتمت معالجته | لا يخصم مرتين | الرجوع الى التقييم |
| مصروف غير متكرر | لم يعدل سابقا | قد يرفع الربح المعدل | تطبيع الارباح |
بهذه الطريقة يتحول النقاش من “المستثمر يريد خصما” الى تحليل مهني لكل نتيجة ظهرت في فحص الشركة بعد التقييم.
الثالث عشر: هل كل اكتشاف يخفض السعر ريال مقابل ريال؟
لا، وهذه نقطة مهمة جدا. لو اكتشف المستثمر مصروفا اضافيا بقيمة 500 الف ريال، لا يعني ذلك تلقائيا خصم 500 الف من السعر. ولو اكتشف انخفاضا مستداما في الارباح قدره 500 الف، فقد يكون اثره على القيمة اكبر من 500 الف حسب منهج التقييم.
مثلا اذا كانت الشركة تقيم باستخدام منهج يعتمد على التدفقات النقدية المستقبلية، فان انخفاض التدفقات المستدامة قد يؤثر على عدة سنوات وعلى القيمة النهائية، وليس سنة واحدة فقط.
لذلك يجب ربط نتيجة فحص الشركة بعد التقييم بالمنهج الذي تم استخدامه في التقييم بدلا من تطبيق خصومات عشوائية.
ويمكن الاطلاع على المزيد حول اختلاف طرق التقييم في
الافق العربي للتقييم.
الرابع عشر: فحص الشركة بعد التقييم لا يعني اعادة التقييم من الصفر
اذا لم تظهر معلومات جوهرية جديدة، فلا يوجد سبب اقتصادي لاعادة بناء كل شيء من البداية. وظيفة فحص الشركة بعد التقييم هي اختبار المعلومات والمخاطر المرتبطة بالصفقة، ثم دراسة اثر النتائج الجديدة عند وجودها.
اما اذا تغيرت معلومات جوهرية، فقد تحتاج بعض عناصر تقييم المنشأة الى تحديث. مثلا خسارة عميل يمثل 40% من المبيعات قد تتطلب اعادة النظر في توقعات الايرادات، بينما اكتشاف خطا بسيط غير جوهري في مصروف صغير قد لا يكون له اثر يذكر.
وهذا يتفق مع الفكرة الاساسية في التقييم المهني: الحكم على البيانات والمدخلات والمخاطر بصورة منظمة، وليس تغيير القيمة لمجرد رغبة احد الاطراف في الوصول الى سعر اقل.
للمزيد عن معايير تقييم الاعمال يمكن الرجوع الى
مجلس معايير التقييم الدولية IVSC.
الخامس عشر: المستثمر طلب خصم 3 ملايين بعد الفحص.. هل اوافق؟
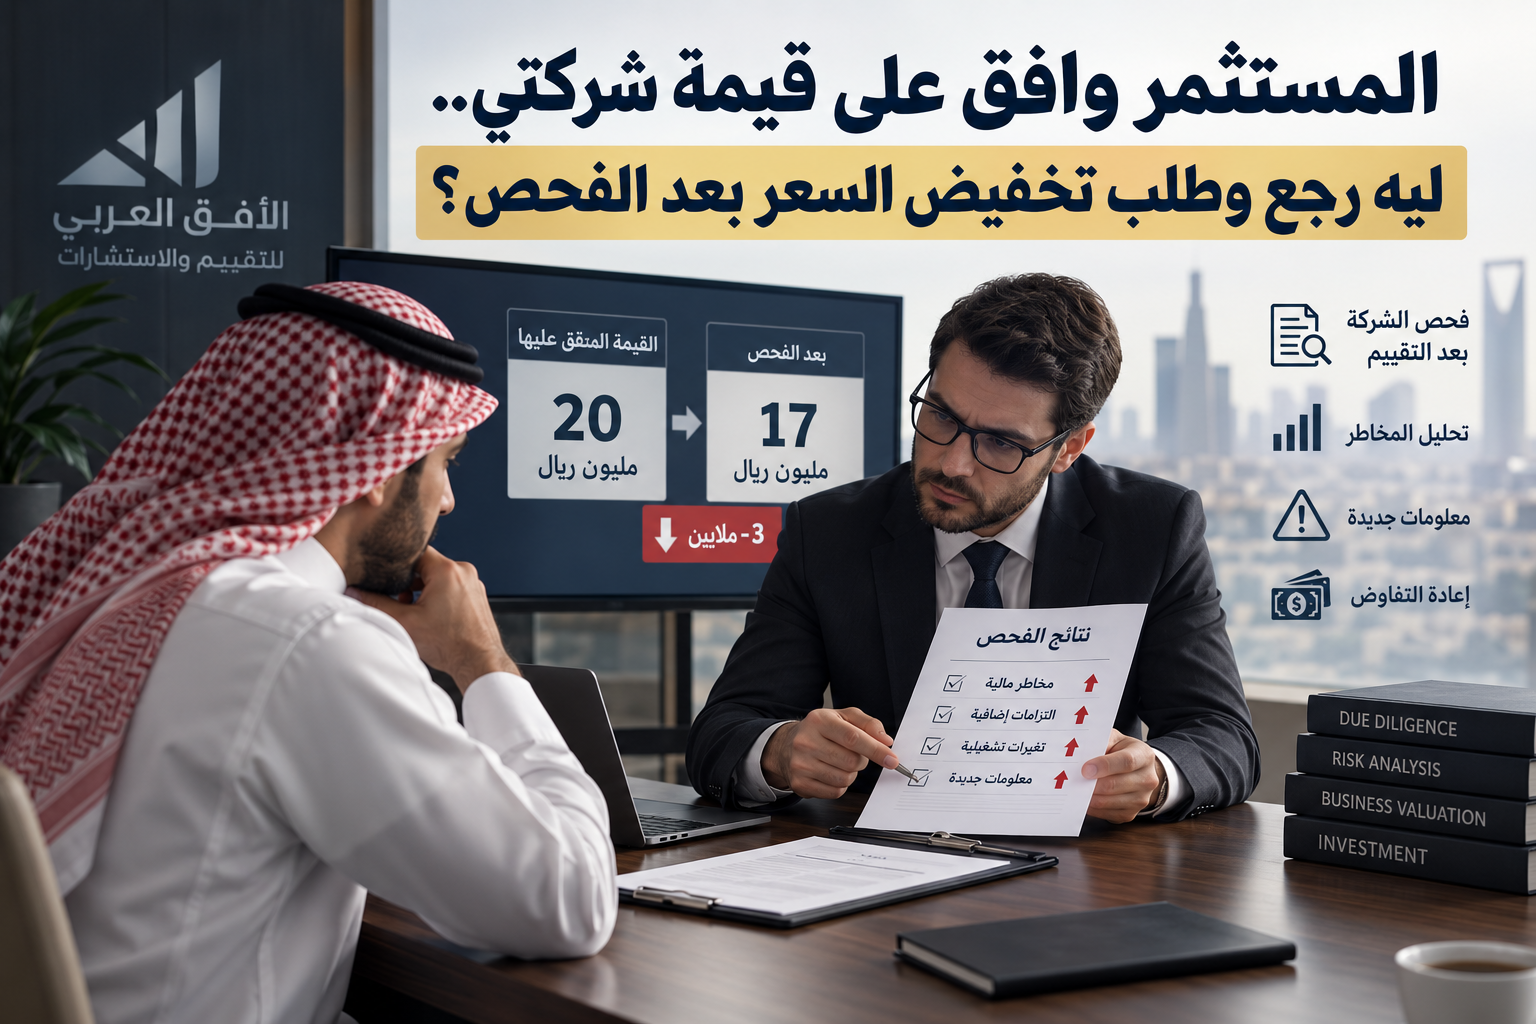
لا توافق على رقم الخصم قبل معرفة طريقة احتسابه. اذا انتهى فحص الشركة بعد التقييم وقدم المستثمر قائمة ملاحظات ثم قال ان سعر الشركة يجب ان ينخفض من 20 مليون الى 17 مليون ريال، اطلب منه تفصيل الثلاثة ملايين بندا بندا.
قد تجد مثلا ان جزءا من التخفيض يتعلق بصافي الدين، وجزءا يتعلق بمطالبة زكوية محتملة، وجزءا بسبب عميل رئيسي، وجزءا اضافيا وضعه المستثمر تحت مسمى “مخاطر عامة”. هنا يجب فصل كل عنصر حتى لا يتم احتساب نفس الخطر اكثر من مرة.
القاعدة المهمة في فحص الشركة بعد التقييم هي ان وجود ملاحظة لا يعني تلقائيا وجود تخفيض مساو لها في سعر الصفقة. يجب اولا معرفة طبيعة المعلومة وهل تؤثر على قيمة النشاط ام على قيمة حقوق الملكية ام على شروط الصفقة فقط.
السادس عشر: انتبه من الخصم المزدوج لنفس المشكلة
هذه من اهم النقاط التي يجب ان ينتبه لها صاحب الشركة. لنفترض ان تقييم المنشأة اخذ بالفعل في الاعتبار اعتماد الشركة الكبير على عميل رئيسي، وتمت معالجة هذه المخاطرة ضمن التوقعات او معدل الخصم او غير ذلك من مدخلات التقييم.
ثم جاء المستثمر بعد فحص الشركة بعد التقييم وقال: اريد تخفيض السعر لان الشركة تعتمد على عميل واحد.
السؤال هنا: هل اكتشف المستثمر شيئا جديدا؟ اذا كانت نسبة الاعتماد على العميل معروفة بالفعل ولم يحدث تغير في العلاقة معه، فقد يكون الخطر محسوبا اصلا.
اما اذا كشف الفحص ان العميل ارسل اشعارا بعدم التجديد ولم تكن هذه المعلومة متاحة عند التقييم، فهذه معلومة جديدة تماما ويمكن ان يكون لها اثر على القيمة.
لذلك لا تناقش المستثمر في كلمة “مخاطر” بصورة عامة. ناقش الفرق بين المعلومات التي كانت موجودة عند التقييم والمعلومات التي ظهرت فعليا خلال فحص الشركة بعد التقييم.
السابع عشر: انخفاض المبيعات بعد تاريخ التقييم.. هل يغير السعر؟
نعم، قد يكون مهما اذا كان الانخفاض جوهريا ويشير الى تغير حقيقي في اداء النشاط. فالتقييم مرتبط بتاريخ محدد، ولا يستطيع المقيم معرفة احداث مستقبلية لم تكن معلومة او قابلة للتوقع بصورة مناسبة عند ذلك التاريخ.
لنفترض ان الشركة حققت مبيعات 30 مليون ريال في السنة السابقة، وتم بناء تقييم شركة على توقع استمرار النمو. بعد شهرين من تاريخ التقييم وقبل اتمام الصفقة، اظهر فحص الشركة بعد التقييم ان المبيعات انخفضت 25% نتيجة فقد عقد رئيسي.
هنا المستثمر لا يتحدث بالضرورة عن خطا في التقرير السابق. قد يكون حدث تغير اقتصادي بين تاريخ التقييم وتاريخ تنفيذ الصفقة.
ولهذا يجب دائما التمييز بين تاريخ التقييم وتاريخ الاقفال. اذا كانت بينهما عدة اشهر، فمن الطبيعي ان يهتم المستثمر بما حدث خلال هذه الفترة.
الثامن عشر: طيب لو المبيعات زادت بعد التقييم؟
المنطق نفسه يجب ان يعمل في الاتجاهين. اذا كان المستثمر يريد تخفيض السعر بسبب تطورات سلبية ظهرت بعد التقييم، فمن حق البائع ايضا مناقشة التطورات الايجابية الجوهرية التي حدثت خلال نفس الفترة اذا كانت شروط الصفقة تسمح بذلك.
مثلا اذا وقعت الشركة عقدا جديدا كبيرا، او تجاوزت النتائج الفعلية التوقعات بصورة جوهرية، فقد تكون هذه المعلومات ذات صلة عند مناقشة السعر النهائي.
لكن لا يعني كل ارتفاع شهري في المبيعات ان تقييم المنشأة يجب ان يتغير. يجب النظر الى مدى استدامة التغير واهميته الاقتصادية.
الحياد هنا مهم: فحص الشركة بعد التقييم ليس اداة يستخدمها المشتري فقط لاستخراج السلبيات، بل مرحلة لفهم الصورة الفعلية للشركة قبل اتمام الصفقة.
التاسع عشر: الذمم المدينة من اكثر البنود اللي تسبب خلاف بعد الفحص
قد تظهر الميزانية ذمما مدينة بقيمة 6 ملايين ريال، لكن المستثمر لا يهتم بالرقم وحده. خلال فحص الشركة بعد التقييم سيبحث غالبا في اعمار الذمم وجودة العملاء والتحصيلات اللاحقة وتاريخ التعثر.
لنفترض ان التحليل اظهر ما يلي:
| عمر الدين | القيمة | الملاحظة |
|---|---|---|
| اقل من 90 يوما | 3.5 مليون | تحصيل طبيعي |
| 90 الى 180 يوما | 1.2 مليون | تحتاج متابعة |
| اكثر من 180 يوما | 1.3 مليون | مخاطر تحصيل اعلى |
لا يعني ذلك تلقائيا ان الـ1.3 مليون ريال يجب خصمها بالكامل من سعر الشركة. قد يكون جزء منها قابلا للتحصيل، وقد تكون هناك مخصصات مسجلة بالفعل، وقد يكون اثرها معروفا عند تقييم المنشأة.
المطلوب هو معرفة المعلومة الجديدة والاثر الاقتصادي الحقيقي لها، وليس تطبيق خصم آلي على كل بند يظهر اثناء فحص الشركة بعد التقييم.
العشرون: الاطراف ذات العلاقة ممكن تكشف ربح مختلف عن الظاهر
في الشركات العائلية والمنشآت التي يديرها الملاك مباشرة، قد توجد تعاملات كبيرة مع الشركاء او شركات مرتبطة بهم. لذلك يهتم المستثمر بهذه الحسابات خلال فحص الشركة بعد التقييم.
قد تكتشف مثلا ان الشركة تستاجر عقارا من احد الشركاء بسعر اقل من سعر السوق. اذا خرج الشريك او تغيرت العلاقة بعد الصفقة، قد ترتفع تكلفة الايجار مستقبلا.
وفي حالة اخرى قد تكون الشركة تدفع مصروفات شخصية لبعض الملاك، وبالتالي تكون الربحية التشغيلية الحقيقية اعلى من الربح الظاهر في القوائم بعد اجراء التعديلات المناسبة.
هذه النقاط مهمة عند تقييم الشركات لان الهدف هو فهم الاداء الاقتصادي الطبيعي للنشاط وليس قراءة الارقام المحاسبية دون تحليل.
الحادي والعشرون: المستثمر اكتشف ان المالك نفسه هو سر نجاح الشركة
قد تحقق الشركة ارباحا ممتازة، لكن فحص الشركة بعد التقييم يكشف ان جميع العلاقات التجارية الرئيسية مرتبطة بشخص المالك، وان العملاء يتعاملون مع الشركة بسببه شخصيا، ولا يوجد فريق اداري قادر على تشغيل النشاط باستقلالية.
هذه ليست مشكلة محاسبية، لكنها قد تمثل خطرا اقتصاديا مهما للمستثمر، خصوصا اذا كان المالك سيغادر بعد البيع.
اذا كان تقييم المنشأة يفترض استمرار الشركة بصورة طبيعية بعد الصفقة، بينما كشف الفحص ان خروج المؤسس قد يؤدي الى خسارة عملاء او موظفين رئيسيين، فقد يحتاج هذا الخطر الى تحليل.
وقد تكون المعالجة افضل من مجرد خفض السعر. يمكن مثلا الاتفاق على فترة انتقالية يبقى خلالها المالك في الادارة، او ترتيب التزام مناسب لاستمرار بعض العلاقات حسب طبيعة الصفقة.
الثاني والعشرون: الموظفين الرئيسيين ممكن يكونوا سبب في تعديل شروط الصفقة
تخيل شركة تقنية او استشارية تعتمد بصورة كبيرة على ثلاثة موظفين رئيسيين، ثم يكشف فحص الشركة بعد التقييم ان اثنين منهم يخططان للمغادرة بعد تغيير الملكية.
اذا كان استمرار هؤلاء الموظفين مهما لتحقيق التوقعات التي بني عليها التقييم، فقد يصبح الامر جوهريا.
لكن الحل مرة اخرى ليس بالضرورة تخفيض قيمة الشركة مباشرة. قد تتم معالجة المشكلة عن طريق خطط الاحتفاظ بالموظفين او مكافات مرتبطة بالاستمرار او غيرها من الترتيبات المناسبة.
الهدف من فحص الشركة بعد التقييم هو اكتشاف الخطر ثم تحديد المعالجة الاقتصادية او التعاقدية المناسبة له، وليس تحويل كل ملاحظة الى خصم من السعر.
الثالث والعشرون: التراخيص والعقود هل فعلا قابلة للاستمرار بعد البيع؟
قد تعتمد قيمة الشركة على رخصة او عقد مهم. اثناء فحص الشركة بعد التقييم قد يراجع المستثمر شروط هذه الحقوق ليتاكد من استمرارها بعد تغير الملكية.
بعض العقود قد تتضمن شروطا مرتبطة بتغير السيطرة Change of Control، وقد تحتاج الى موافقة الطرف الاخر. وبعض التراخيص قد تكون لها متطلبات معينة يجب استمرار الالتزام بها.
اذا كان تقييم شركة يفترض استمرار عقد يمثل نسبة كبيرة من الايرادات، ثم تبين ان تغير الملكية يمنح العميل حق انهائه، فهذه معلومة مهمة يجب تحليلها.
لكن مجرد وجود بند تغير سيطرة لا يعني تلقائيا ان العقد سينتهي. يجب قراءة الشروط الفعلية وتقييم الاحتمالات والحصول على المشورة القانونية المناسبة.
الرابع والعشرون: هل المستثمر يقدر يستخدم الفحص كذريعة للتفاوض من جديد؟
نعم، يحدث في بعض الصفقات ان يدخل المشتري بسعر جذاب حتى يحصل على قبول مبدئي من البائع، ثم يحاول بعد فحص الشركة بعد التقييم اعادة فتح السعر مستخدما عددا كبيرا من الملاحظات الصغيرة.
هذا لا يعني ان كل مستثمر يطلب تخفيضا يتصرف بهذه الطريقة. قد تكون لديه اسباب حقيقية. لكن صاحب الشركة يجب الا يقبل عبارة عامة مثل “نتيجة الفحص ما كانت جيدة”.
اطلب قائمة واضحة بالملاحظات، وما الذي كان معروفا منها، وما الجديد، وكيف تم حساب الاثر على السعر.
اذا كان المستثمر يريد تخفيض 4 ملايين ريال، يجب ان تستطيع فهم مصدر الاربعة ملايين وليس مجرد سماع رقم نهائي.
الخامس والعشرون: كيف تعرف ان طلب تخفيض السعر تفاوضي وليس فني؟
هناك علامة مهمة: عدم وجود علاقة واضحة بين نتائج فحص الشركة بعد التقييم ومبلغ التخفيض المطلوب.
مثلا يكتشف المستثمر مصروفا غير متكرر بقيمة 100 الف ريال ثم يطلب تخفيض السعر مليوني ريال دون تقديم تحليل يوضح العلاقة بين الاثنين.
او يذكر مخاطر كانت معروفة وموجودة بالفعل في تقرير تقييم المنشأة ويقدمها مرة اخرى باعتبارها اكتشافات جديدة.
في هذه الحالات يجب فصل التحليل الفني عن التفاوض التجاري. المستثمر من حقه ان يعرض السعر الذي يريده، وانت من حقك رفضه، لكن لا ينبغي وصف خصم تفاوضي على انه نتيجة حتمية للفحص اذا لم تدعمه البيانات.
السادس والعشرون: ممكن ما نخفض السعر ونعالج الخطر بطريقة ثانية؟
نعم. هذه نقطة مهمة جدا. بعض نتائج فحص الشركة بعد التقييم يمكن معالجتها في هيكل الصفقة بدلا من خفض القيمة بالكامل.
لنفترض مثلا ان هناك مطالبة قانونية بقيمة مليوني ريال واحتمال نتيجتها غير واضح. المستثمر يريد حماية نفسه، والبائع لا يريد خصم مليوني ريال كاملة من السعر بسبب مطالبة قد لا تتحقق.
قد يتم الاتفاق قانونيا على ترتيب مناسب لمعالجة الخطر، مثل حجز جزء من المقابل لفترة محددة او وضع ضمانات وتعهدات بحسب طبيعة الصفقة وما يتفق عليه المستشارون القانونيون.
وبذلك يتم فصل قيمة النشاط عن الخطر المحدد الذي ظهر اثناء فحص الشركة بعد التقييم.
السابع والعشرون: Earn-Out ممكن يحل الخلاف على التوقعات
احيانا لا يكون الخلاف بسبب مشكلة تاريخية، بل بسبب المستقبل. صاحب الشركة يقول ان الارباح ستصل الى 6 ملايين ريال، بينما المستثمر يعتقد انها لن تتجاوز 4 ملايين.
بدلا من انهيار الصفقة بالكامل، قد يستخدم الطرفان هيكلا يكون فيه جزء من المقابل مرتبطا بتحقيق نتائج مستقبلية محددة، وهو ما يعرف عادة بالـEarn-Out.
مثلا يدفع المستثمر جزءا من السعر عند الاقفال، ثم يدفع مبلغا اضافيا اذا حققت الشركة مستوى متفقا عليه من الايرادات او الارباح خلال فترة معينة.
لكن هذا النوع من الترتيبات يحتاج الى صياغة دقيقة جدا. يجب تحديد المؤشر المستخدم وطريقة حسابه والفترة ومن يتحكم في القرارات التشغيلية التي قد تؤثر عليه.
وجود فحص الشركة بعد التقييم قد يساعد الطرفين على تحديد النقطة التي يختلفان حولها بدلا من تحويل الخلاف كله الى خصم مباشر في السعر.
الثامن والعشرون: صافي الدين عند الاقفال ممكن يغير اللي يدخل جيبك
هذه نقطة يجب على صاحب الشركة فهمها جيدا. قد يتم الاتفاق على قيمة للنشاط، لكن المبلغ الذي يحصل عليه المساهمون في النهاية يعتمد على بنود اخرى.
مثلا:
قيمة النشاط المتفق عليها = 30 مليون ريال
صافي الدين عند الاقفال = 6 ملايين ريال
قيمة حقوق الملكية المبدئية = 24 مليون ريال
اذا كشف فحص الشركة بعد التقييم ان صافي الدين الحقيقي عند الاقفال 8 ملايين وليس 6، فقد يصبح المبلغ 22 مليون ريال، دون ان تتغير قيمة النشاط البالغة 30 مليون.
لذلك عندما يقول لك المستثمر “السعر نزل”، اساله اولا: هل خفض قيمة النشاط نفسها ام تغيرت تسوية صافي الدين والنقدية وراس المال العامل؟
التاسع والعشرون: لا تخلط بين تعديل سعر الصفقة وتغيير تقييم الشركة
هذا الفرق جوهري. قد يظل تقييم المنشأة عند 30 مليون ريال Enterprise Value، لكن المبلغ المستحق للبائع يتغير نتيجة ارتفاع الدين او نقص راس المال العامل عند الاقفال.
وفي حالة اخرى قد يؤدي فحص الشركة بعد التقييم الى اكتشاف ان التدفقات المستقبلية نفسها اقل من المتوقع بسبب خسارة عقد جوهري، وهنا قد تتغير القيمة الاقتصادية للنشاط فعليا.
النوع الاول تعديل في الانتقال من قيمة النشاط الى قيمة حقوق الملكية او سعر الاقفال. النوع الثاني قد يتطلب مراجعة مدخلات التقييم نفسها.
كلما فهم صاحب الشركة هذا الفرق، اصبح موقفه التفاوضي افضل وقلت احتمالية قبوله خصما لا يعرف سببه الحقيقي.
الثلاثون: وش المستند اللي اطلبه من المستثمر بعد انتهاء الفحص؟
في الصفقات المنظمة، من المفيد ان تكون ملاحظات المستثمر ومستشاريه واضحة ومحددة. اذا كان يريد تعديل السعر بناء على فحص الشركة بعد التقييم، اطلب عرضا واضحا للبنود الجوهرية التي يعتمد عليها في طلب التعديل.
ليس المطلوب بالضرورة ان يسلمك كل اوراق عمل مستشاريه، لكن يجب ان تعرف على الاقل ما هي النقاط التي غيرت موقفه من السعر وكيف يرى اثرها الاقتصادي.
مثلا:
- صافي دين اضافي: 800 الف ريال.
- مخزون يحتاج الى معالجة: 300 الف ريال.
- مخاطر عقد رئيسي: تحتاج الى اعادة تحليل التوقعات.
- مطالبة قانونية: تحتاج الى معالجة تعاقدية.
- فرق راس مال عامل: يحسب وفقا الى الية الاقفال.
بهذا الشكل تستطيع مراجعة كل نقطة بدلا من التفاوض على رقم اجمالي غير واضح.
الحادي والثلاثون: هل ارجع للمقيم بعد ظهور نتائج الفحص؟
اذا ظهرت معلومات جوهرية جديدة يمكن ان تؤثر على مدخلات تقييم المنشأة، فقد يكون من المناسب الرجوع الى الجهة التي اعدت التقييم لدراسة طبيعة المعلومة واثرها وفقا الى نطاق العمل المناسب.
مثلا اذا كشف فحص الشركة بعد التقييم ان عقدا يمثل 35% من الايرادات لن يستمر، فهذه ليست مجرد ملاحظة صغيرة. قد تؤثر على توقعات المبيعات والارباح والتدفقات النقدية المستقبلية.
اما اذا كانت المعلومة معروفة وتم اخذها في الاعتبار بالفعل، فيمكن توضيح ذلك للمستثمر بدلا من قبول خصم جديد.
وهنا تظهر قيمة العمل المهني لدى المقيمين المعتمدين او الجهات المتخصصة بحسب غرض التقرير، لان التقييم الجيد يوضح مصادر المعلومات والافتراضات والعوامل المؤثرة في النتيجة.
الثاني والثلاثون: لا تعدل التقييم بنفسك عشان ترضي المستثمر
اذا قال المستثمر ان هناك مشكلة في بند معين، لا تبدأ مباشرة بخصم الرقم من قيمة الشركة بنفسك. الاثر قد لا يكون بهذه البساطة.
قد يكون البند داخلا بالفعل في الحساب، وقد يحتاج الى معالجة في صافي الدين، وقد يكون اثرا تشغيليا يؤثر على عدة سنوات، وقد يكون مجرد خطر يحتاج الى ضمان تعاقدي.
لذلك يجب فهم علاقة نتيجة فحص الشركة بعد التقييم بمنهج التقييم المستخدم قبل تعديل القيمة.
ويمكن الاطلاع على مقال
من يدفع تكلفة تقييم الشركة عند وجود خلاف؟
للمزيد من الموضوعات العملية المرتبطة بالخلافات حول قيمة الشركات.
الثالث والثلاثون: جهز شركتك للفحص قبل ما تدخل في التفاوض
افضل طريقة لتقليل مفاجات فحص الشركة بعد التقييم هي ان تعرف مشاكل شركتك قبل المستثمر.
راجع جودة الذمم المدينة، والمخزون، والديون، وعقود العملاء، والتراخيص، والوضع الزكوي والضريبي، والاطراف ذات العلاقة، والحسابات الجارية للشركاء، والقضايا، والالتزامات المحتملة.
اذا كانت هناك مشكلة حقيقية، فمن الافضل فهمها وقياس اثرها قبل ان يصل اليها المشتري اثناء الفحص.
كما يساعد ذلك شركة تقييم او مقيم معتمد على العمل باستخدام معلومات اكثر اكتمالا، ويقلل الفجوة بين ما يعرفه البائع وما قد يكتشفه المستثمر لاحقا.
الرابع والثلاثون: المستثمر الجاد لا يخفض السعر بدون تفسير
المستثمر المحترف يعرف ان فحص الشركة بعد التقييم ليس مسابقة للعثور على اكبر عدد من الاخطاء. الهدف هو التاكد من ان المخاطر والاداء والالتزامات متوافقة بدرجة معقولة مع ما بني عليه قرار الاستثمار.
اذا ظهرت مشكلة جوهرية، يناقش اثرها. واذا كانت المعلومة معروفة مسبقا، فلا ينبغي تقديمها باعتبارها مفاجاة جديدة.
وهذا ايضا ما يجب ان يفعله البائع: لا يرفض كل ملاحظة لمجرد انه يريد الحفاظ على السعر، ولا يقبل كل تخفيض لمجرد خوفه من ضياع الصفقة.
المطلوب تحليل كل نتيجة من نتائج فحص الشركة بعد التقييم بحياد ومعرفة اثرها الحقيقي.
الخامس والثلاثون: كيف تتفاوض بعد فحص الشركة بدون ما تظلم نفسك؟
بعد انتهاء فحص الشركة بعد التقييم تبدأ واحدة من اهم مراحل الصفقة، وهي مناقشة نتائج الفحص وربطها بالسعر المتفق عليه. الخطا الذي يقع فيه بعض اصحاب الشركات هو التعامل مع الرقم الجديد الذي يقدمه المستثمر باعتباره نتيجة نهائية لا يمكن مناقشتها.
اذا كانت قيمة الشركة المتفق عليها 20 مليون ريال ثم عاد المستثمر بعرض 17 مليون ريال، فلا تبدأ التفاوض من 17 مليون. ابدأ بالسؤال عن الثلاثة ملايين نفسها: كيف تم احتسابها؟ وما المعلومات الجديدة التي ظهرت؟ وهل كانت هذه المعلومات معروفة وقت تقييم المنشأة؟
كل ملاحظة ظهرت في فحص الشركة بعد التقييم يجب ان تصنف اولا. هل هي مشكلة تؤثر على الارباح المستقبلية؟ هل هي دين اضافي؟ هل هي فرق في راس المال العامل؟ هل هي مخاطرة محتملة؟ ام انها مجرد معلومة كانت معروفة بالفعل؟
السادس والثلاثون: قسم ملاحظات المستثمر الى 4 مجموعات
من الطرق العملية التي تساعدك على مناقشة نتائج فحص الشركة بعد التقييم تقسيم ملاحظات المستثمر الى اربع مجموعات رئيسية بدلا من مناقشتها كلها باعتبارها سببا واحدا لخفض السعر.
| نوع الملاحظة | مثال | المعالجة المحتملة |
|---|---|---|
| معلومة كانت معروفة | تركز المبيعات لدى عميل رئيسي | التحقق هل عولجت بالفعل في التقييم |
| معلومة مالية جديدة | دين لم يظهر بصورة واضحة سابقا | مراجعة صافي الدين |
| تغير تشغيلي جوهري | فقد عقد رئيسي | مراجعة التوقعات عند الحاجة |
| خطر محتمل | مطالبة قانونية غير محسومة | دراسة الاحتمال او معالجتها تعاقديا |
هذا التصنيف يمنع خلط جميع الملاحظات ببعضها، ويساعد صاحب الشركة والمستثمر على تحديد ما اذا كانت نتائج فحص الشركة بعد التقييم تغير القيمة الاقتصادية فعلا ام تؤثر فقط على شروط تنفيذ الصفقة.
السابع والثلاثون: مثال كامل.. المستثمر وافق على 20 مليون ثم طلب 16 مليون
لنفترض ان تقييم شركة اظهر قيمة حقوق ملكية قدرها 20 مليون ريال، ووافق المستثمر مبدئيا على هذا المستوى، ثم بدأ فحص الشركة بعد التقييم.
بعد الفحص قدم المستثمر الملاحظات التالية:
- مليون ريال ذمم مدينة متاخرة.
- 800 الف ريال التزام اضافي.
- عميل يمثل 25% من المبيعات.
- مطالبة محتملة بمبلغ 500 الف ريال.
- مخزون بطيء الحركة بقيمة 700 الف ريال.
ثم جمع المستثمر الارقام والمخاطر وطلب تخفيض السعر الى 16 مليون ريال.
هل نقبل؟ ليس بهذه السرعة.
اولا قد تكون الذمم المتاخرة قابلة للتحصيل، وقد يكون لها مخصص قائم بالفعل. ثانيا قد يكون تركز العملاء معروفا وتمت معالجته ضمن تقييم الشركات. ثالثا المطالبة المحتملة ليست بالضرورة التزاما مؤكدا بقيمة 500 الف ريال. رابعا المخزون البطيء قد تكون قيمته القابلة للتحقق اعلى من الخصم الذي افترضه المستثمر.
بعد مراجعة كل بند قد يتبين ان الاثر الاقتصادي الحقيقي للمعلومات الجديدة اقل بكثير من الاربعة ملايين المطلوبة.
وهنا تظهر القيمة الحقيقية للتحليل المهني لنتائج فحص الشركة بعد التقييم بدلا من قبول الخصم المجمع دون دراسة.
الثامن والثلاثون: هل القيمة التي يحددها المقيم هي نفسها سعر البيع؟
لا. وهذه من اهم النقاط التي يجب ان يفهمها صاحب الشركة. تقييم المنشأة يقدم رايا في القيمة وفقا الى اساس قيمة وتاريخ وغرض وافتراضات محددة، بينما السعر النهائي هو نتيجة صفقة وتفاوض بين بائع ومشتري.
قد يتم تقييم الشركة عند 20 مليون ريال ويوافق مستثمر على دفع 22 مليون لوجود منفعة استراتيجية خاصة به، بينما يعرض مستثمر اخر 18 مليون بسبب رؤيته المختلفة للمخاطر او شروط الصفقة.
لذلك وجود تقرير صادر عن مقيم الشركات لا يعني اجبار المستثمر على الشراء بالقيمة الواردة في التقرير، لكنه يعطي صاحب الشركة مرجعية مهنية تساعده على فهم القيمة والتفاوض بصورة افضل.
وفي المقابل، مجرد تقديم المستثمر سعرا اقل لا يعني ان القيمة الواردة في التقرير خاطئة.
التاسع والثلاثون: هل اختلاف السعر بعد الفحص يعني ان المقيم اخطا؟
ليس بالضرورة. اذا كانت المعلومات التي ظهرت اثناء فحص الشركة بعد التقييم غير متاحة للمقيم وقت اعداد التقرير، فقد تكون هناك معلومات جديدة تستحق الدراسة.
كما يجب الانتباه الى تاريخ التقييم. فقد يكون التقرير اعد في 31 ديسمبر مثلا، بينما الصفقة ستغلق بعد عدة اشهر حدثت خلالها تغيرات مهمة في النشاط.
اما اذا كانت جميع المعلومات موجودة بالفعل وتمت معالجتها بصورة مناسبة، فلا يمكن اعتبار طلب المستثمر سعرا اقل دليلا تلقائيا على وجود خطا في تقييم شركة.
القيمة والسعر مفهومان مرتبطان لكنهما ليسا شيئا واحدا.
الاربعون: متى يكون طلب المستثمر تخفيض السعر منطقيا؟
يكون طلب تعديل السعر اكثر منطقية عندما يكشف فحص الشركة بعد التقييم معلومات جوهرية جديدة لها اثر اقتصادي يمكن تفسيره وقياسه بصورة معقولة.
من امثلة ذلك اكتشاف ديون اضافية جوهرية، فقد عميل رئيسي، انخفاض مستدام في الارباح، وجود التزامات غير ظاهرة، او اختلاف جوهري بين المعلومات التي قدمت عند تقييم المنشأة والواقع الذي ظهر اثناء الفحص.
لكن حتى في هذه الحالات لا يعني ذلك قبول الرقم الذي يطلبه المستثمر مباشرة. يجب تحديد الاثر الفعلي للمعلومة الجديدة على قيمة النشاط او حقوق الملكية او شروط الاقفال.
الحادي والاربعون: ومتى يكون التخفيض غير مقنع؟
يصبح طلب التخفيض اضعف عندما يعتمد على معلومات كانت معروفة بالفعل، او مخاطر تم احتسابها سابقا، او ملاحظات صغيرة لا تتناسب مع حجم الخصم المطلوب.
كما يجب الحذر اذا لم يستطع المستثمر توضيح العلاقة بين نتائج فحص الشركة بعد التقييم وبين السعر الجديد الذي يقدمه.
مثلا اذا كان المستثمر يريد تخفيض القيمة 20% بسبب مجموعة ملاحظات لا يتجاوز اثرها المتوقع نسبة صغيرة من قيمة الشركة، فهنا يجب طلب تفسير اقتصادي واضح.
وقد يكون الامر في النهاية مجرد تفاوض تجاري. المستثمر يريد الشراء بسعر اقل، والبائع يريد البيع بسعر اعلى، وهذا طبيعي، لكن يجب عدم خلط التفاوض مع نتيجة شركة تقييم او تقرير فني.
الثاني والاربعون: لا تخفي مشكلة عن المستثمر حتى تحافظ على السعر
من اسوا القرارات التي يمكن اتخاذها محاولة اخفاء مشكلة جوهرية على امل الا تظهر اثناء فحص الشركة بعد التقييم.
اذا اكتشف المستثمر لاحقا ان معلومة مهمة كانت معروفة لدى البائع ولم يتم الافصاح عنها، فقد تصبح المشكلة اكبر من اثرها المالي نفسه، لانها قد تؤثر على الثقة بين الطرفين وربما على استمرار الصفقة.
الافضل هو تجهيز المعلومات بصورة منظمة وشرح البنود غير الطبيعية من البداية، مع تحديد المعالجة التي تمت عند تقييم المنشأة.
وهذا لا يعني تسليم جميع اسرار الشركة لكل شخص يقول انه مستثمر. الافصاح يجب ان يتم بصورة متدرجة وبما يتناسب مع جدية الطرف ومرحلة الصفقة واتفاقيات السرية والاستشارة القانونية المناسبة.
الثالث والاربعون: لا ترسل تقرير التقييم وتعتبر مهمتك انتهت
التقرير خطوة مهمة، لكنه ليس نهاية عملية البيع او دخول المستثمر. بعد التقييم تبدأ مرحلة اخرى تشمل التفاوض والفحص وصياغة الاتفاقيات وشروط الاقفال.
ولهذا قد تحتاج نتيجة فحص الشركة بعد التقييم الى مقارنتها بالافتراضات التي بني عليها التقرير.
اذا قال المستثمر مثلا ان الارباح المستدامة اقل من المستخدمة في التقييم، ارجع الى التقرير واعرف كيف تم احتساب الارباح. اذا قال ان هناك دينا اضافيا، راجع تعريف صافي الدين المستخدم. واذا اعترض على توقعات النمو، راجع الاساس الذي بنيت عليه.
بهذه الطريقة يصبح تقييم الشركات اداة تفاوض وتحليل، وليس مجرد رقم في الصفحة الاخيرة من التقرير.
الرابع والاربعون: ما دور المقيم في هذه المرحلة؟
دور المقيم ليس الدفاع عن السعر الذي يريده البائع ولا مساعدة المستثمر على تخفيضه. المطلوب هو تحليل القيمة وفقا الى المعلومات والافتراضات المناسبة ضمن نطاق التكليف.
اذا ظهرت معلومات جديدة جوهرية بعد فحص الشركة بعد التقييم، يمكن دراسة ما اذا كانت تؤثر على مدخلات التقييم ونتيجته.
وقد يتطلب الامر تحديث بعض البيانات او اعادة تحليل توقعات محددة بدلا من اعداد تقييم شركة جديد بالكامل.
كما ان وجود مقيم معتمد او جهة تقييم متخصصة بحسب الغرض من التقرير لا يلغي دور المستشار القانوني او الضريبي او المالي في الصفقة، فكل طرف له نطاق مختلف من العمل.
الخامس والاربعون: 7 اسئلة اسالها للمستثمر قبل قبول اي تخفيض
- ما المعلومات الجديدة التي ظهرت خلال فحص الشركة بعد التقييم؟
- اي من هذه المعلومات لم يكن معروفا وقت التقييم؟
- كيف تم حساب الاثر المالي لكل ملاحظة؟
- هل التعديل على قيمة النشاط ام على صافي الدين وحقوق الملكية؟
- هل تم احتساب اي خطر مرتين؟
- هل يمكن معالجة بعض المخاطر تعاقديا بدلا من خصمها بالكامل؟
- هل حدث تغير فعلي في اداء الشركة منذ تاريخ التقييم؟
اذا حصلت على اجابات واضحة لهذه الاسئلة، يصبح من السهل معرفة ما اذا كان طلب المستثمر يستند الى نتائج حقيقية من فحص الشركة بعد التقييم ام انه محاولة لاعادة التفاوض على السعر.
السادس والاربعون: كيف تستعد للفحص قبل عرض شركتك على المستثمر؟
التحضير المبكر يقلل المفاجات. قبل دخول المستثمر الى غرفة البيانات، راجع القوائم المالية والذمم والمخزون والعقود والقروض والحسابات الجارية للشركاء والوضع الزكوي والضريبي والقضايا والتراخيص والموظفين الرئيسيين.
راجع ايضا الفروق بين الارباح المحاسبية والارباح التشغيلية الطبيعية. اذا كانت هناك مصروفات او ايرادات استثنائية، جهز المستندات التي تشرحها.
كلما كانت البيانات المستخدمة في تقييم المنشأة متسقة مع البيانات التي سيجدها المستثمر لاحقا، انخفضت احتمالية حدوث مفاجات كبيرة خلال فحص الشركة بعد التقييم.
ويمكن لصاحب الشركة ايضا قراءة مقال
أريد إخراج شريك من الشركة.. ما الحل؟
لفهم جانب اخر من المشكلات العملية المرتبطة بتحديد قيمة الحصص والتفاوض بين الاطراف.
السابع والاربعون: ماذا لو رفض المستثمر الرجوع للسعر القديم؟
في النهاية لا يوجد ما يضمن اتمام كل صفقة. اذا اصر المستثمر على سعر اقل بعد فحص الشركة بعد التقييم، يجب مقارنة العرض الجديد بالقيمة الاقتصادية للشركة وبالبدائل المتاحة لك.
قد يكون العرض رغم التخفيض مناسبا، وقد يكون من الافضل رفضه، وقد يكون الحل تعديل هيكل الصفقة بدلا من السعر.
القرار لا ينبغي ان يعتمد فقط على الشعور بان المستثمر “رجع في كلامه”. يجب النظر الى المعلومات الجديدة وشروط الصفقة والسيولة التي سيحصل عليها البائع والجزء الذي سيحتفظ به من الشركة ومستوى المخاطر والبدائل المتاحة.
الثامن والاربعون: الفحص القوي ممكن يحافظ على السعر بدل ما يخفضه
ليس صحيحا ان فحص الشركة بعد التقييم دائما سيئ للبائع. اذا كانت الشركة منظمة وحساباتها واضحة وعقودها سليمة ونتائجها متوافقة مع المعلومات المقدمة، فقد يزيد الفحص من ثقة المستثمر.
قد يدخل المستثمر الفحص وهو يشك في جودة الارباح، ثم يكتشف ان التدفقات النقدية قوية وان العملاء مستقرون وان الذمم تتحصل بصورة جيدة.
في هذه الحالة يصبح من الاصعب استخدام المخاطر العامة كحجة لتخفيض السعر.
ولهذا فان افضل دفاع عن قيمة الشركة ليس الجدال مع المستثمر، بل وجود بيانات قوية وتقرير تقييم المنشأة مبني على معلومات قابلة للدعم وملف فحص منظم.
التاسع والاربعون: الخلاصة.. وافق على التقييم ثم خفض السعر، مين الصح؟
لا يمكن الحكم قبل معرفة سبب التغيير. المستثمر ليس مخطئا لمجرد انه طلب تخفيض السعر، وصاحب الشركة ليس ملزما بالموافقة لمجرد ان فحص الشركة بعد التقييم كشف عددا من الملاحظات.
السؤال الصحيح ليس: كم يريد المستثمر ان يخصم؟ بل: ما الذي تغير منذ التقييم؟ وما اثره الحقيقي على قيمة الشركة؟
اذا كشف فحص الشركة بعد التقييم معلومات جوهرية جديدة لم تكن متاحة عند التقييم، فمن الطبيعي دراسة اثرها. اما اذا كانت المخاطر معروفة وتم احتسابها بالفعل، فيجب الحذر من خصمها مرة اخرى.
كما يجب الفصل بين انخفاض قيمة النشاط وبين تعديل سعر حقوق الملكية بسبب صافي الدين او راس المال العامل او شروط الاقفال.
ولهذا فان الجمع بين تقييم الشركات بصورة مهنية وبين التحضير الجيد للفحص يعطي صاحب الشركة موقفا اقوى عند التفاوض مع المستثمر.
اسئلة شائعة عن فحص الشركة بعد التقييم
هل يحق للمستثمر تغيير السعر بعد موافقته على التقييم؟
يعتمد ذلك على طبيعة الاتفاق بين الطرفين وشروطه. من الناحية الاقتصادية قد يطلب المستثمر تعديلا اذا كشف فحص الشركة بعد التقييم معلومات جوهرية جديدة، لكن قبول التعديل او رفضه يعتمد على الاتفاق والتفاوض والاثر الحقيقي للمعلومات المكتشفة.
هل الفحص النافي للجهالة هو نفسه تقييم الشركة؟
لا. تقييم المنشأة يهدف الى تقدير القيمة وفقا الى نطاق وغرض وتاريخ محدد، بينما فحص الشركة بعد التقييم يهدف الى التحقق بصورة اعمق من المعلومات والمخاطر المتعلقة بالصفقة.
هل كل دين يظهر بعد الفحص يخفض قيمة الشركة؟
ليس بالضرورة بنفس الطريقة. يجب معرفة ما اذا كان الدين داخلا بالفعل في حساب صافي الدين وما اذا كان معروفا عند التقييم، ثم تحديد اثره الصحيح على قيمة حقوق الملكية.
هل المخزون البطيء يخفض سعر الشركة؟
قد يؤثر اذا كانت قيمته القابلة للتحقق اقل من القيمة المستخدمة سابقا، لكن يجب التاكد من عدم وجود مخصص او معالجة سابقة له ضمن تقييم شركة.
هل خسارة عميل رئيسي بعد التقييم تستدعي اعادة التقييم؟
قد تستدعي مراجعة بعض المدخلات اذا كان العميل جوهريا وكان فقده يؤثر بصورة مستدامة على التدفقات المستقبلية التي بني عليها التقييم.
هل يمكن رفض تخفيض السعر بعد الفحص؟
نعم من الناحية التفاوضية، لكن يجب اولا فهم نتائج فحص الشركة بعد التقييم وشروط الاتفاق بين الاطراف قبل اتخاذ القرار والاستعانة بالمستشارين المختصين عند الحاجة.
هل السعر النهائي لازم يساوي نتيجة التقييم؟
لا. نتيجة تقييم المنشأة هي راي في القيمة وفقا الى اسس وافتراضات محددة، بينما سعر الصفقة ينتج عن التفاوض وشروط البيع والطلب والعرض والاعتبارات الخاصة بكل طرف.
كيف احمي قيمة شركتي قبل دخول المستثمر؟
ابدأ بتنظيم الحسابات والعقود والذمم والمخزون والديون والالتزامات والمعلومات الزكوية والضريبية، وتاكد من اتساق المعلومات المستخدمة في التقييم مع ما سيظهر خلال فحص الشركة بعد التقييم.
هل تحتاج الى تقييم شركتك قبل التفاوض مع المستثمر؟
اذا كنت تستعد لبيع شركتك او بيع حصة منها او دخول مستثمر جديد، فان معرفة القيمة الاقتصادية للشركة قبل بدء المفاوضات تساعدك على فهم السعر والافتراضات والمخاطر التي قد تؤثر على الصفقة.
في الافق العربي للتقييم والاستشارات نقدم خدمات تقييم الشركات والحصص والاصول غير الملموسة والدعم الاستشاري المرتبط بقرارات دخول المستثمرين والتخارج وبيع وشراء الشركات، وفقا الى نطاق العمل والغرض من التقييم.
للاطلاع على خدماتنا وطلب استشارة:
الافق العربي للتقييم والاستشارات
اعداد: سامر إبراهيم السيد
هاتف وواتس: 00966561221974