تقييم الشركات والمنشآت اقتصاديًا في السعودية: 9 عوامل تحدد القيمة العادلة
أصبح تقييم الشركات والمنشآت اقتصاديًا في السعودية من الخدمات المالية المهمة لأصحاب الأعمال والمستثمرين، خصوصًا عند التفكير في بيع شركة، أو دخول شريك جديد، أو التخارج من استثمار قائم، أو إعادة هيكلة رأس المال. فالسؤال الذي يواجه صاحب المنشأة ليس فقط: كم تبلغ أصول شركتي؟ وإنما: ما القيمة الاقتصادية التي يمكن الدفاع عنها استنادًا إلى أداء النشاط وقدرته على تحقيق منافع مستقبلية؟
تختلف عملية تقييم الشركات عن مجرد إعداد القوائم المالية أو احتساب الأرباح السنوية. فالقوائم المالية توضح المركز المالي والأداء التاريخي وفق الأسس المحاسبية المطبقة، بينما يسعى التقييم الاقتصادي إلى تحليل المنافع المتوقعة والمخاطر والظروف السوقية والحقوق المرتبطة بالملكية محل التقييم.
وفي السوق السعودي، تتنوع المنشآت بين الشركات الصناعية والتجارية والخدمية والتقنية والعائلية والناشئة، ولذلك لا توجد طريقة حسابية واحدة تصلح لجميع الأنشطة. ويحتاج تقييم الشركات إلى فهم نموذج الأعمال وطبيعة الإيرادات والتكاليف والأصول والالتزامات والفرص الاستثمارية قبل اختيار المنهجية المناسبة.
1. ما المقصود بتقييم الشركات والمنشآت اقتصاديًا؟
يقصد بمفهوم تقييم الشركات إجراء تحليل مالي واقتصادي منظم بهدف تقدير قيمة شركة أو منشأة أو حصة ملكية فيها، وفق غرض محدد وتاريخ تقييم واضح وأساس قيمة مناسب. ولا يعني ذلك بالضرورة أن القيمة الناتجة تساوي السعر الذي سيقبله المشتري أو يطلبه البائع؛ لأن سعر الصفقة قد يتأثر بشروط التفاوض والتمويل وطبيعة المشتري والمنافع الاستراتيجية.
ويشمل التحليل دراسة مصادر الإيرادات، واستدامة الأرباح، والتدفقات النقدية، والمخاطر التشغيلية، وهيكل رأس المال، والديون، والأصول المستخدمة في النشاط، ومدى اعتماد المنشأة على عملاء أو موردين محددين.
ومن المهم التمييز بين التقييم الاقتصادي وبين تقييم الأداء الإداري أو تصنيف المنشأة في برامج الموارد البشرية. فخدمة تقييم الشركات هنا تتعلق بتحديد قيمة النشاط وحقوق الملكية، وليس بتصنيف المنشأة من حيث الالتزام بمتطلبات التوظيف أو نطاقات.
2. لماذا تحتاج الشركات السعودية إلى التقييم الاقتصادي؟
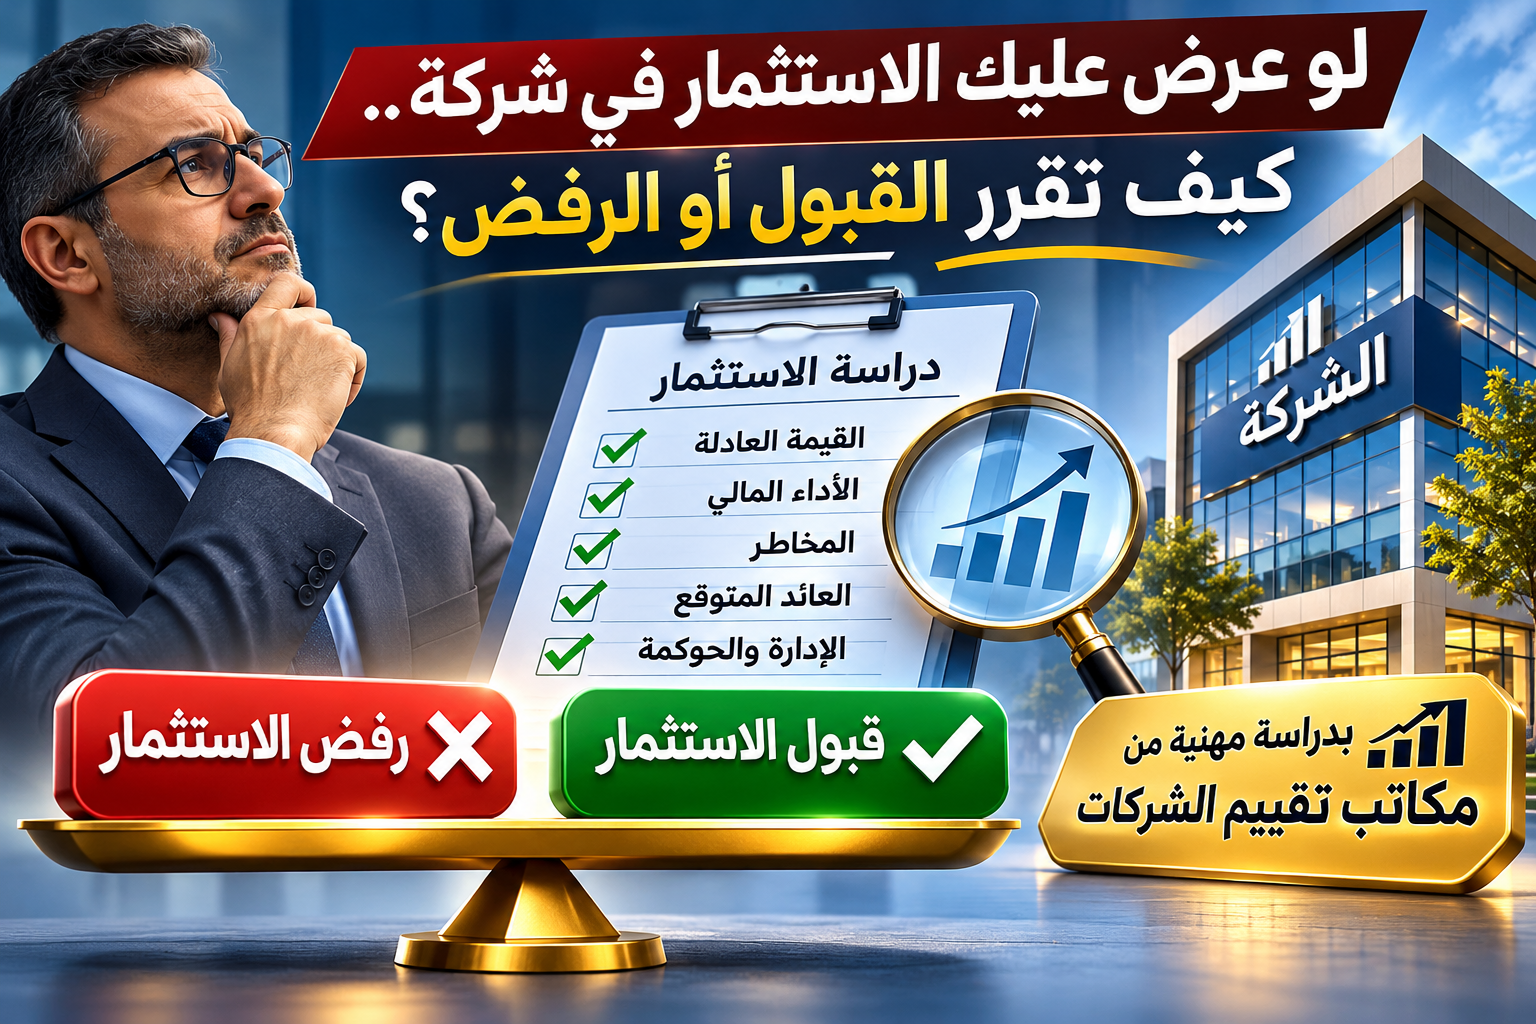
قد يحتاج صاحب الشركة إلى معرفة قيمتها قبل أن يعرضها للبيع، بينما يحتاج المستثمر إلى تقييم مستقل نسبيًا عن توقعات البائع حتى يتمكن من مقارنة السعر المطلوب بالمنافع الاقتصادية المحتملة. كذلك قد يختلف الشركاء بشأن قيمة الحصص عند التخارج أو انتقال الملكية أو إعادة ترتيب العلاقة بينهم.
وتبرز أهمية تقييم الشركات في الحالات التالية:
- بيع الشركة بالكامل أو بيع حصة من ملكيتها.
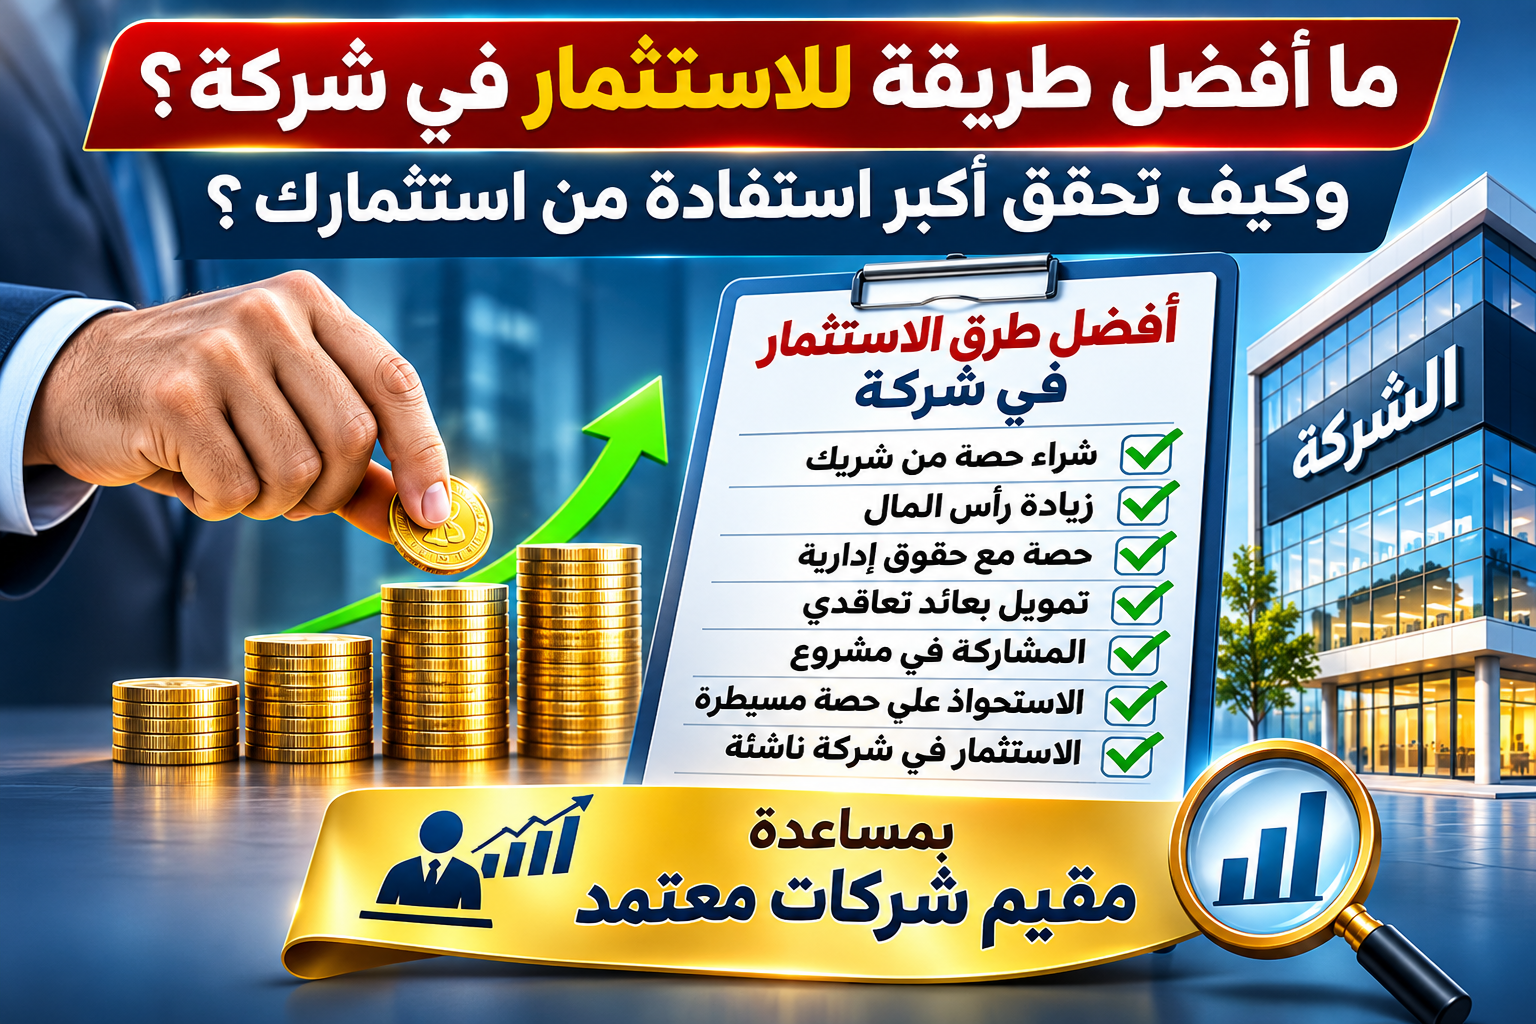
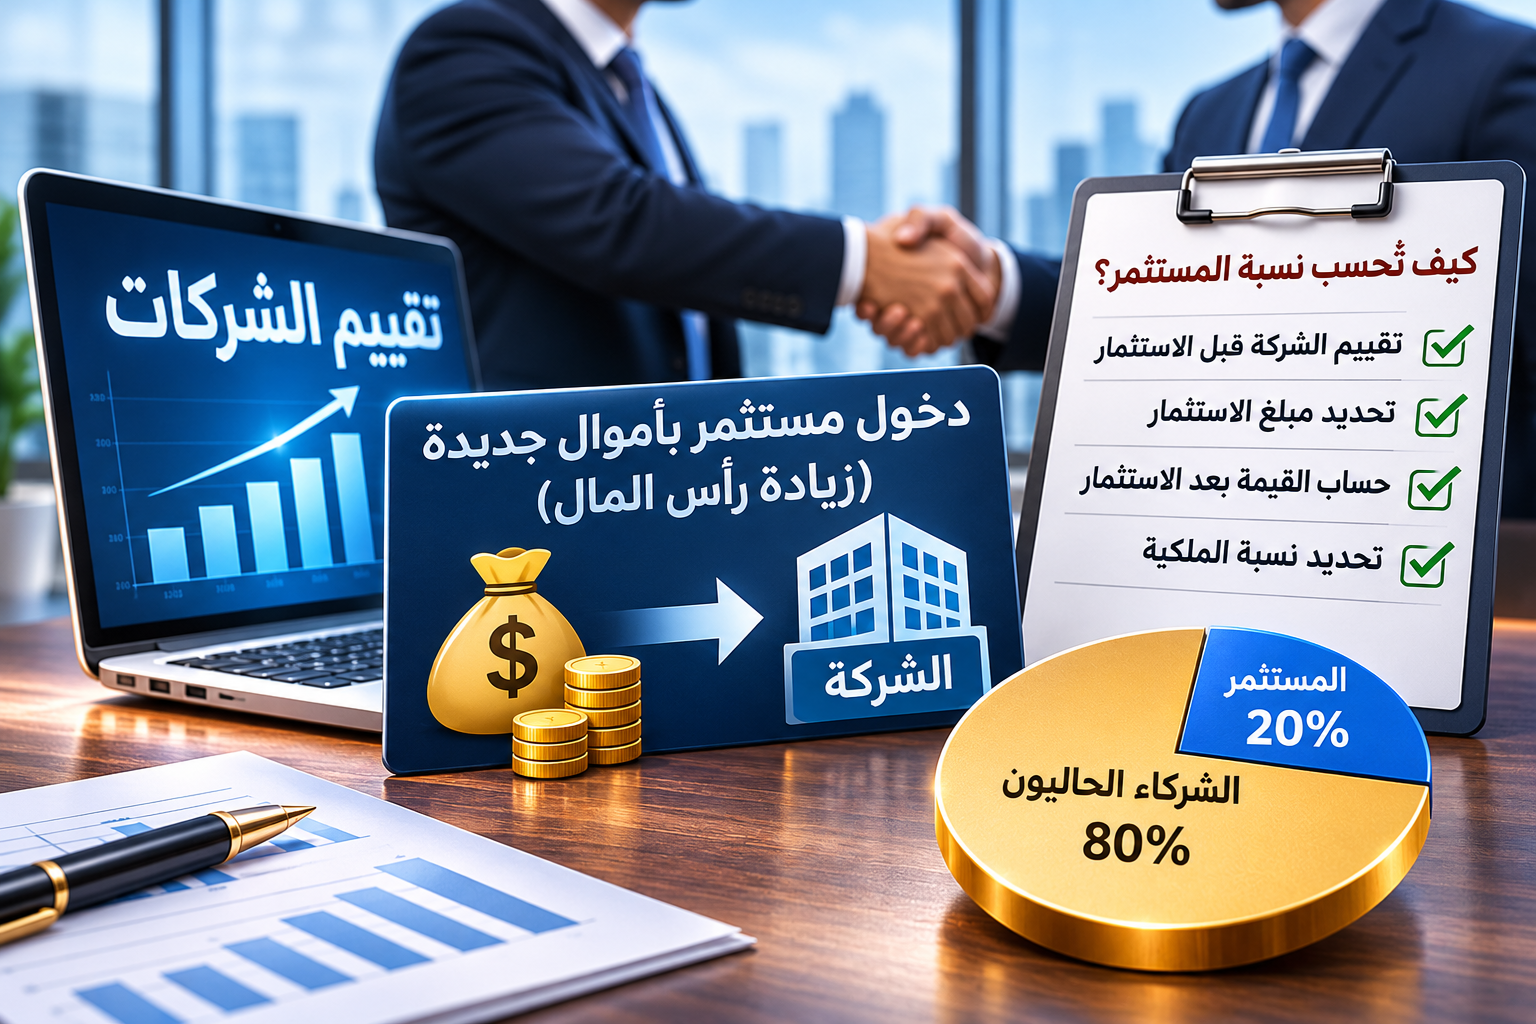
- دخول مستثمر جديد عن طريق زيادة رأس المال.
- شراء مستثمر لحصة قائمة من أحد الشركاء.
- تخارج شريك من شركة عائلية أو تجارية.
- دراسة عمليات الاندماج والاستحواذ.
- إعادة الهيكلة المالية أو تغيير هيكل الملكية.
- أغراض التقارير المالية التي تتطلب قياس قيمة وفق إطار محاسبي محدد.
- تقييم الاستثمارات والأصول غير الملموسة لأغراض اقتصادية أو تعاقدية.
ولفهم أحد الاستخدامات العملية، يمكن قراءة مقال الأفق العربي عن تقييم الشركة عند دخول مستثمر، الذي يرتبط بتحديد قيمة الشركة قبل التفاوض على حصص الملكية.
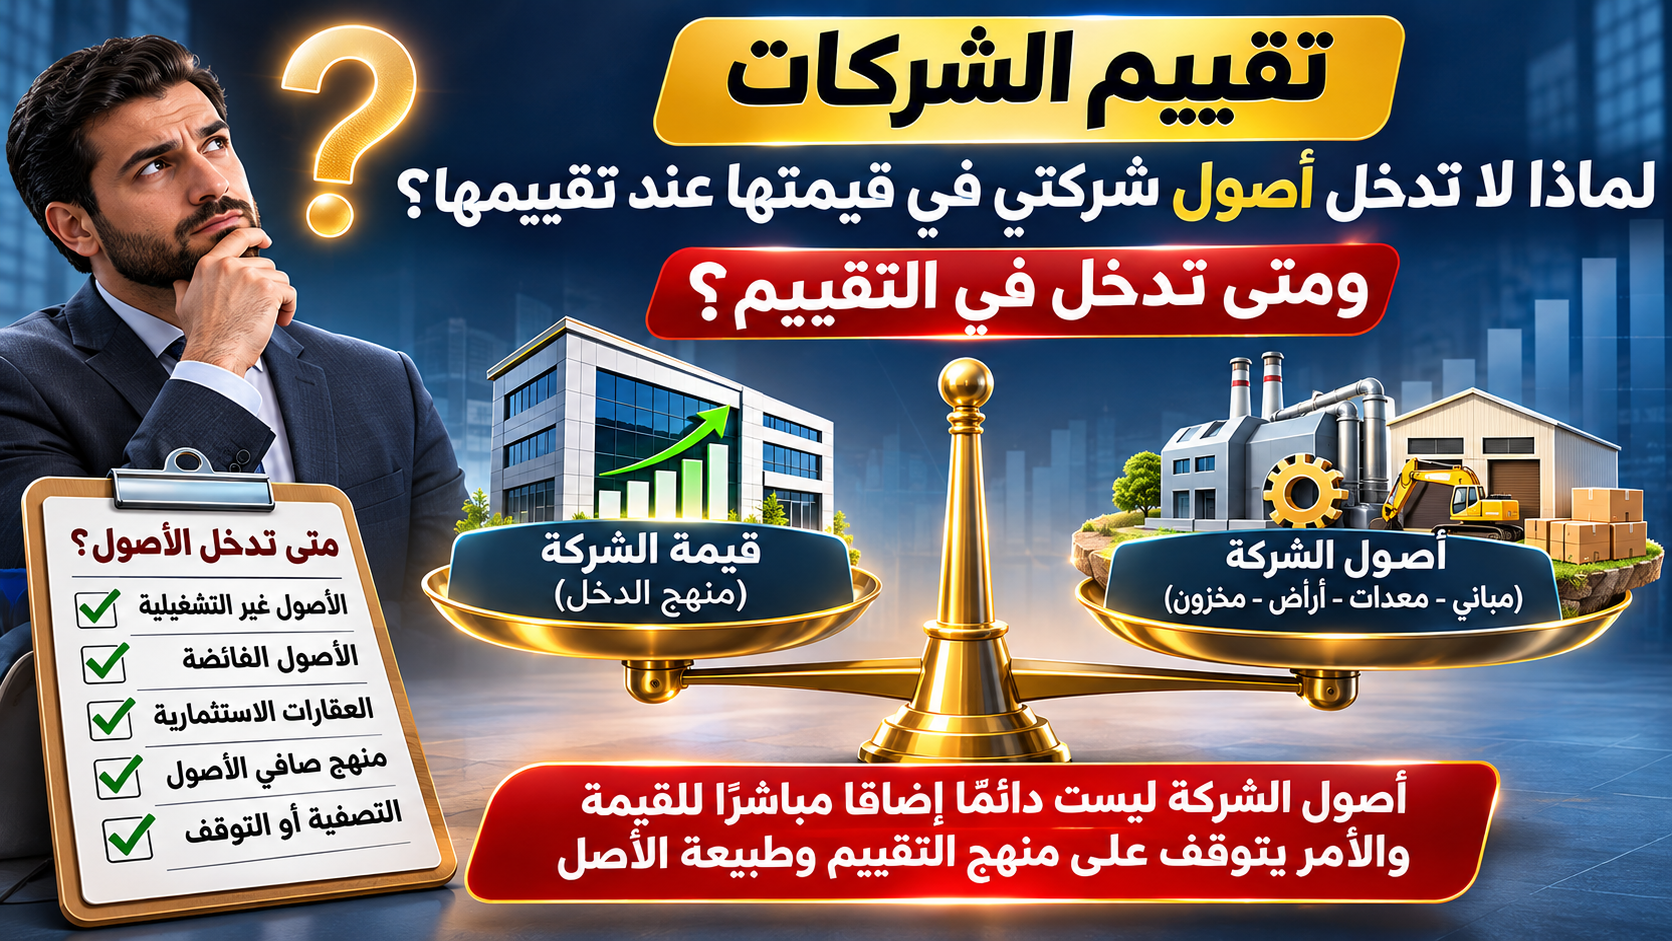
3. هل تختلف قيمة الشركة عن قيمة أصولها؟
نعم. قد تمتلك منشأة أصولًا مرتفعة القيمة، لكنها لا تحقق عائدًا تشغيليًا مناسبًا، وفي المقابل قد تحقق شركة خدمات أو تقنية قيمة اقتصادية مهمة رغم انخفاض قيمة أصولها الملموسة. لذلك فإن تقييم الشركات لا يقوم على جمع الأصول الثابتة وإضافة النقدية بصورة آلية.
عند استخدام منهج الدخل، ترتبط القيمة بالمنافع الاقتصادية المستقبلية المتوقعة، بينما يركز منهج السوق على أدلة معاملات أو شركات قابلة للمقارنة. أما منهج التكلفة فيعتمد على الأصول والالتزامات ذات الصلة بعد مراعاة طبيعتها والتعديلات المناسبة.
وتحتاج الأصول غير التشغيلية إلى معالجة مستقلة عندما لا تكون منافعها مدرجة بالفعل في القيمة الناتجة من النشاط التشغيلي، منعًا للازدواج في احتساب القيمة.
ويمكن الاطلاع على تقييم شركة عليها ديون لفهم أهمية فصل قيمة النشاط عن التزامات التمويل عند تحديد قيمة حقوق الملكية.
4. هل الأرباح المرتفعة تعني بالضرورة قيمة مرتفعة؟
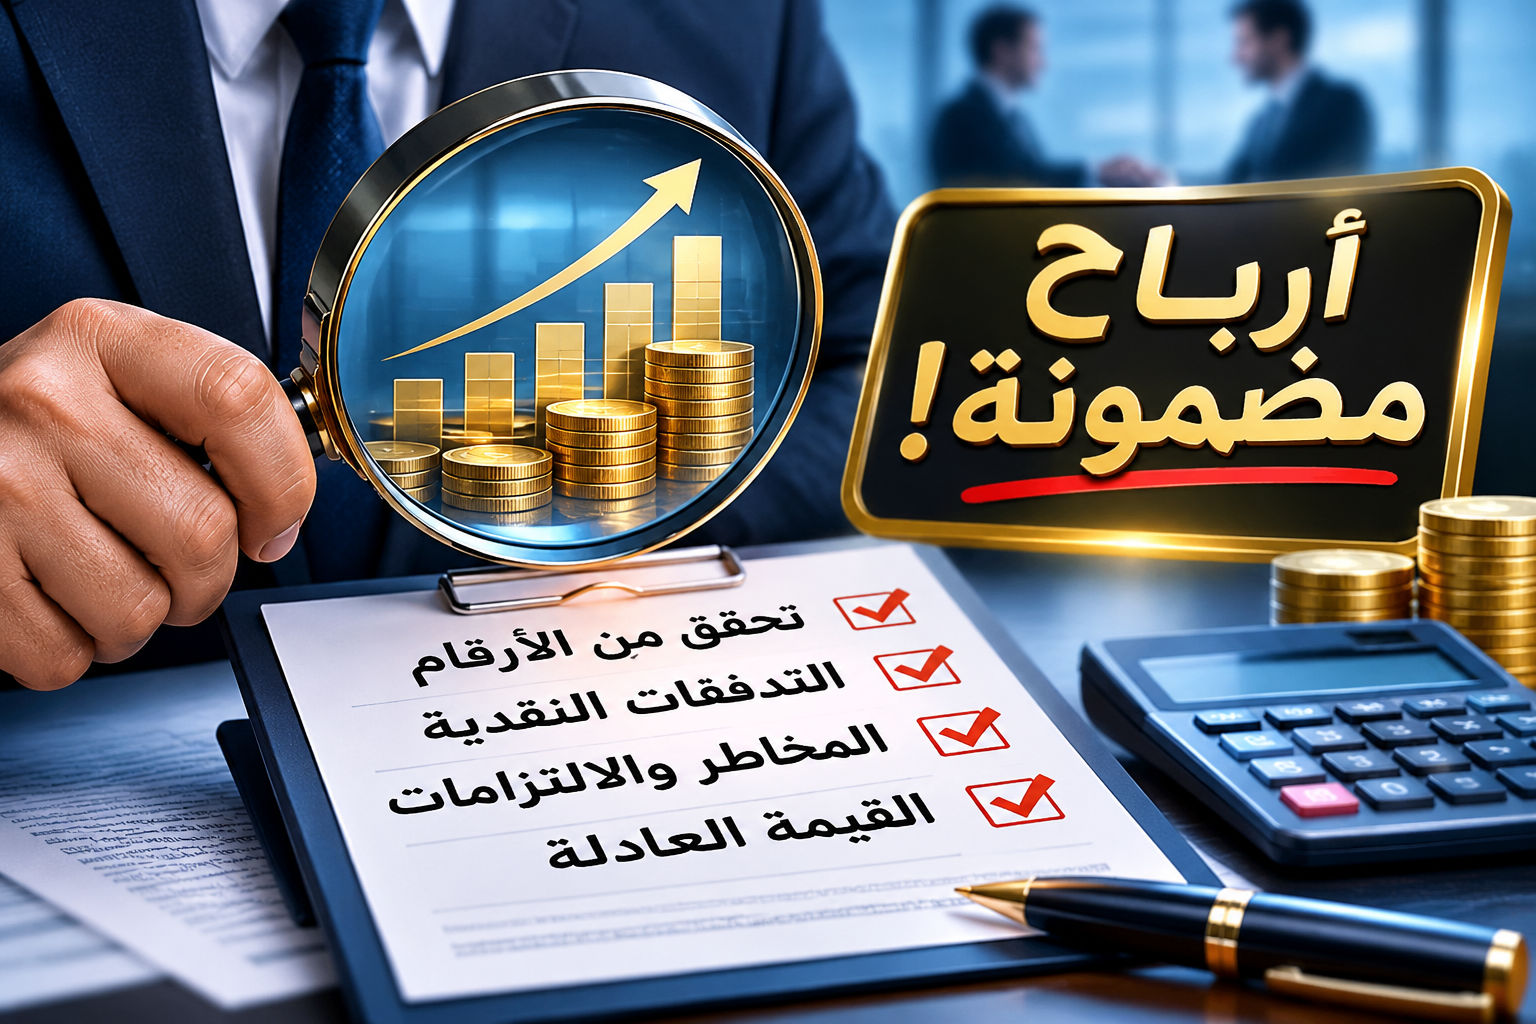
ليس بالضرورة. فربح السنة الواحدة قد يتضمن إيرادات غير متكررة أو أرباح بيع أصول أو تسويات استثنائية، وقد لا يعكس التدفقات النقدية التي يستطيع النشاط توليدها مستقبلًا. ولهذا يهتم تقييم الشركات بجودة الأرباح واستدامتها، وليس بمقدار صافي الربح المحاسبي وحده.
على سبيل المثال، قد تحقق شركة مبيعات متزايدة مع ارتفاع كبير في الذمم المدينة والمخزون، فتظهر أرباح محاسبية دون أن يتحقق تدفق نقدي متناسب معها. كما قد تتطلب المنشأة استثمارات رأسمالية كبيرة للحفاظ على قدرتها الإنتاجية، وهو ما يؤثر في التدفقات المتاحة للمستثمرين.
ولمزيد من التوضيح، يناقش مقال تقييم شركة باستخدام مكرر الأرباح حدود الاعتماد على الربحية وحدها عند تقدير القيمة الاقتصادية.
وبالتالي فإن نجاح تقييم الشركات يعتمد على فهم العلاقة بين الأرباح والتدفقات النقدية والمخاطر، وليس اختيار مكرر مرتفع لتبرير السعر الذي يرغب فيه مالك الشركة.
5. ما المناهج المستخدمة في تقييم الشركات في السعودية؟
توجد ثلاثة مناهج رئيسية يمكن الاستناد إليها عند تقييم الشركات، وهي منهج الدخل ومنهج السوق ومنهج التكلفة. ويختلف اختيار المنهج بحسب طبيعة النشاط، وتوافر المعلومات، وغرض التقييم، ومدى ملاءمة الأدلة المستخدمة. وقد يكون من المناسب تطبيق أكثر من منهج للمقارنة والتحقق من معقولية النتيجة.
أولًا: منهج الدخل Income Approach
يعتمد منهج الدخل على تقدير القيمة الحالية للمنافع الاقتصادية المستقبلية المتوقعة من النشاط. ومن أشهر أساليبه خصم التدفقات النقدية المستقبلية Discounted Cash Flow أو DCF، الذي يتطلب إعداد توقعات مالية وتحليل معدل الخصم والقيمة النهائية للنشاط.
في هذا الأسلوب، لا يكفي افتراض نمو الإيرادات دون دراسة قدرة الشركة على تحقيقه. بل يجب تحليل هوامش الربحية والمصروفات التشغيلية والاستثمارات الرأسمالية والتغيرات في رأس المال العامل واحتياجات التمويل.
ويؤثر معدل الخصم بصورة مباشرة في نتيجة تقييم الشركات، لأنه يعكس القيمة الزمنية للنقود والمخاطر ذات الصلة بالتدفقات المستخدمة. ويجب مراعاة الاتساق بين نوع التدفقات النقدية ومعدل الخصم، وبين العملة والأساس الاسمي أو الحقيقي للتوقعات.
وعندما تكون التدفقات النقدية المتاحة للمنشأة قبل توزيعات التمويل هي أساس النموذج، يمكن استخدام المتوسط المرجح لتكلفة رأس المال WACC إذا كان مناسبًا لهيكل التمويل والافتراضات. أما التدفقات المتاحة لحقوق الملكية فتتطلب معدل خصم متسقًا معها.
ثانيًا: منهج السوق Market Approach
يعتمد منهج السوق على الاسترشاد بأسعار شركات مماثلة أو معاملات استثمارية قابلة للمقارنة. ومن المكررات المستخدمة EV/EBITDA وEV/Sales وP/E وP/B، مع ضرورة فهم أساس كل مكرر ومدى ملاءمته لطبيعة الشركة.
ولا يصح الاعتماد على مكرر معين لمجرد توافره؛ فالشركات الخاسرة قد لا يكون مكرر أرباحها ذا دلالة مفيدة، كما أن اختلاف هوامش الربحية والنمو والديون والمخاطر بين الشركات يحد من قابلية المقارنة المباشرة.
وعند تقييم الشركات السعودية بالاستناد إلى شركات مدرجة في السوق السعودي أو أسواق خليجية أو دولية، ينبغي تحليل الفروق بين الأنشطة والأسواق والربحية والهيكل المالي، وإجراء التعديلات التي تدعمها البيانات المتاحة.
ثالثًا: منهج التكلفة Cost Approach
يركز منهج التكلفة على الأصول والالتزامات، وقد يكون مناسبًا لبعض الشركات كثيفة الأصول أو الشركات القابضة أو الحالات التي لا يعكس فيها الأداء التشغيلي وحده طبيعة القيمة. ومن تطبيقاته صافي قيمة الأصول المعدلة Adjusted Net Asset Value.
لكن تطبيق هذا المنهج لا يعني أن القيمة الدفترية للأصول تساوي قيمتها الاقتصادية. فقد تتطلب الأصول تقييمًا مستقلًا، كما يجب مراعاة الالتزامات والمطلوبات المحتملة ومدى شمول البيانات المتاحة.
وللتوسع في المفاهيم الأساسية يمكن الرجوع إلى مقال طريقة تقييم الشركات: أنواعها وأهميتها والعوامل المؤثرة عليها المنشور بموقع سليمان للتقييم.
6. ما العوامل التي ترفع أو تخفض قيمة الشركة؟
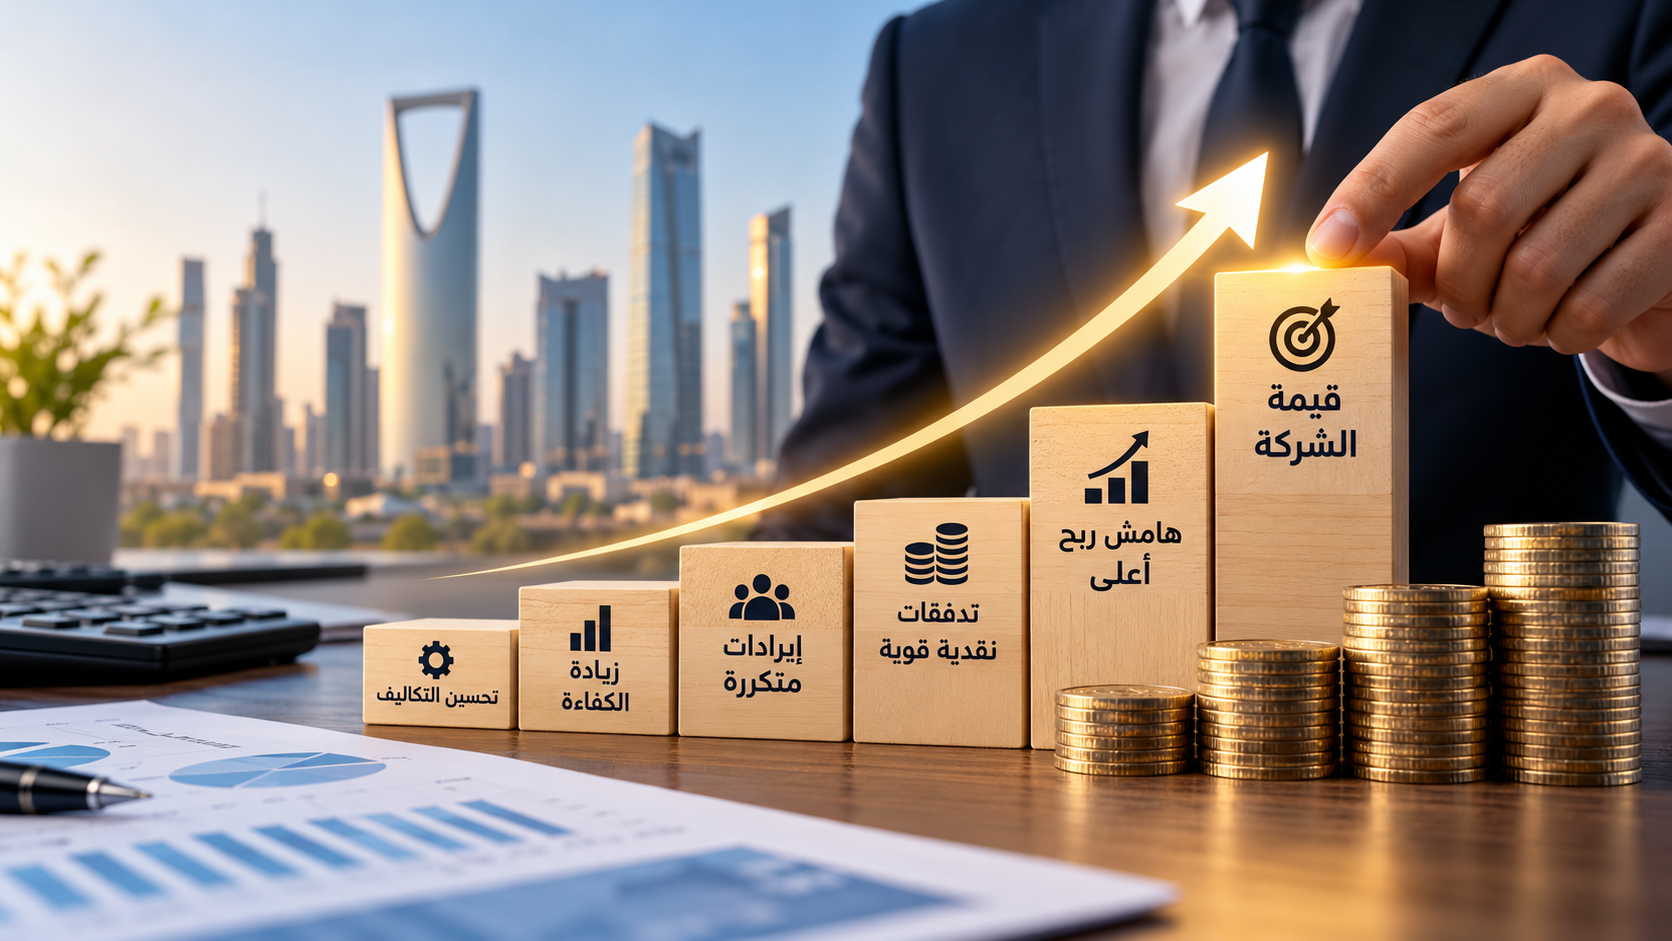
عند تنفيذ تقييم الشركات، لا ينظر المحلل إلى رقم المبيعات وحده، بل يدرس مجموعة مترابطة من محركات القيمة. وقد تكون شركة أصغر من منافسيها أكثر جاذبية إذا كانت تتمتع بهوامش ربح مستقرة وعملاء متنوعين وتدفقات نقدية منتظمة ومخاطر أقل.
العامل الأول: استدامة الإيرادات
الإيرادات الناتجة من عقود متكررة أو علاقات عمل مستقرة قد تختلف في مستوى مخاطرها عن إيرادات الصفقات العرضية. ومع ذلك، يجب دراسة شروط العقود ومدتها وإمكانية تجديدها والتحصيل الفعلي منها.
العامل الثاني: جودة الأرباح
يجب الفصل بين الأرباح التشغيلية المتكررة والبنود الاستثنائية. ويشمل ذلك دراسة المصروفات غير المعتادة والمعاملات مع الأطراف ذات العلاقة وأي عناصر قد تؤثر في المقارنة بين الفترات.
العامل الثالث: التدفقات النقدية
قد تكون المنشأة رابحة محاسبيًا لكنها تحتاج إلى تمويل مستمر للمخزون أو العملاء أو الاستثمارات الرأسمالية. لذلك تعد القدرة على تحويل الأرباح إلى نقد عنصرًا مهمًا في تقييم الشركات.
العامل الرابع: تركيز العملاء والموردين
اعتماد المنشأة على عميل واحد أو مورد رئيسي قد يزيد تعرضها للمخاطر. وتختلف أهمية هذا العامل بحسب العقود والبدائل المتاحة وطبيعة القطاع.
العامل الخامس: الديون وهيكل التمويل
يؤثر التمويل على المخاطر والعوائد المتاحة لأصحاب حقوق الملكية. ويجب التمييز بين قيمة المنشأة Enterprise Value وقيمة حقوق الملكية Equity Value، مع معالجة النقدية والديون والبنود غير التشغيلية بصورة متسقة.
العامل السادس: جودة الإدارة والحوكمة
قد يؤثر الاعتماد الكامل على المؤسس، أو غياب السياسات والإجراءات، أو ضعف نظم التقارير المالية في مستوى المخاطر. وفي المقابل، قد تدعم الحوكمة الواضحة واستقلالية الإدارة قابلية النشاط للاستمرار.
العامل السابع: النمو المتوقع
لا تتحول فرص النمو إلى قيمة بمجرد إدراجها في خطة الأعمال. بل ينبغي اختبار الطلب المتوقع والطاقة التشغيلية والتكاليف والتمويل اللازم ومدى قدرة الإدارة على تنفيذ التوسع.
العامل الثامن: طبيعة الأصول
تختلف أهمية العقارات والمعدات والمخزون والعلامات التجارية والتقنيات من قطاع لآخر. وينبغي تحديد ما إذا كانت الأصول ضرورية للتشغيل أو زائدة عن احتياجات النشاط.
العامل التاسع: قابلية تداول الحصة وحقوقها
قد تختلف قيمة حصة أقلية غير قابلة للتداول بسهولة عن قيمة حصة تمنح السيطرة على قرارات الشركة. ويعتمد ذلك على الحقوق التعاقدية والتنظيمية وظروف السوق، ولا يجوز تطبيق خصومات موحدة دون مبررات مناسبة.
ويشرح مقال رفع قيمة الشركة: 7 أرقام تؤثر في تقييمها أهمية تحليل محركات القيمة بدل التركيز على زيادة المبيعات فقط.
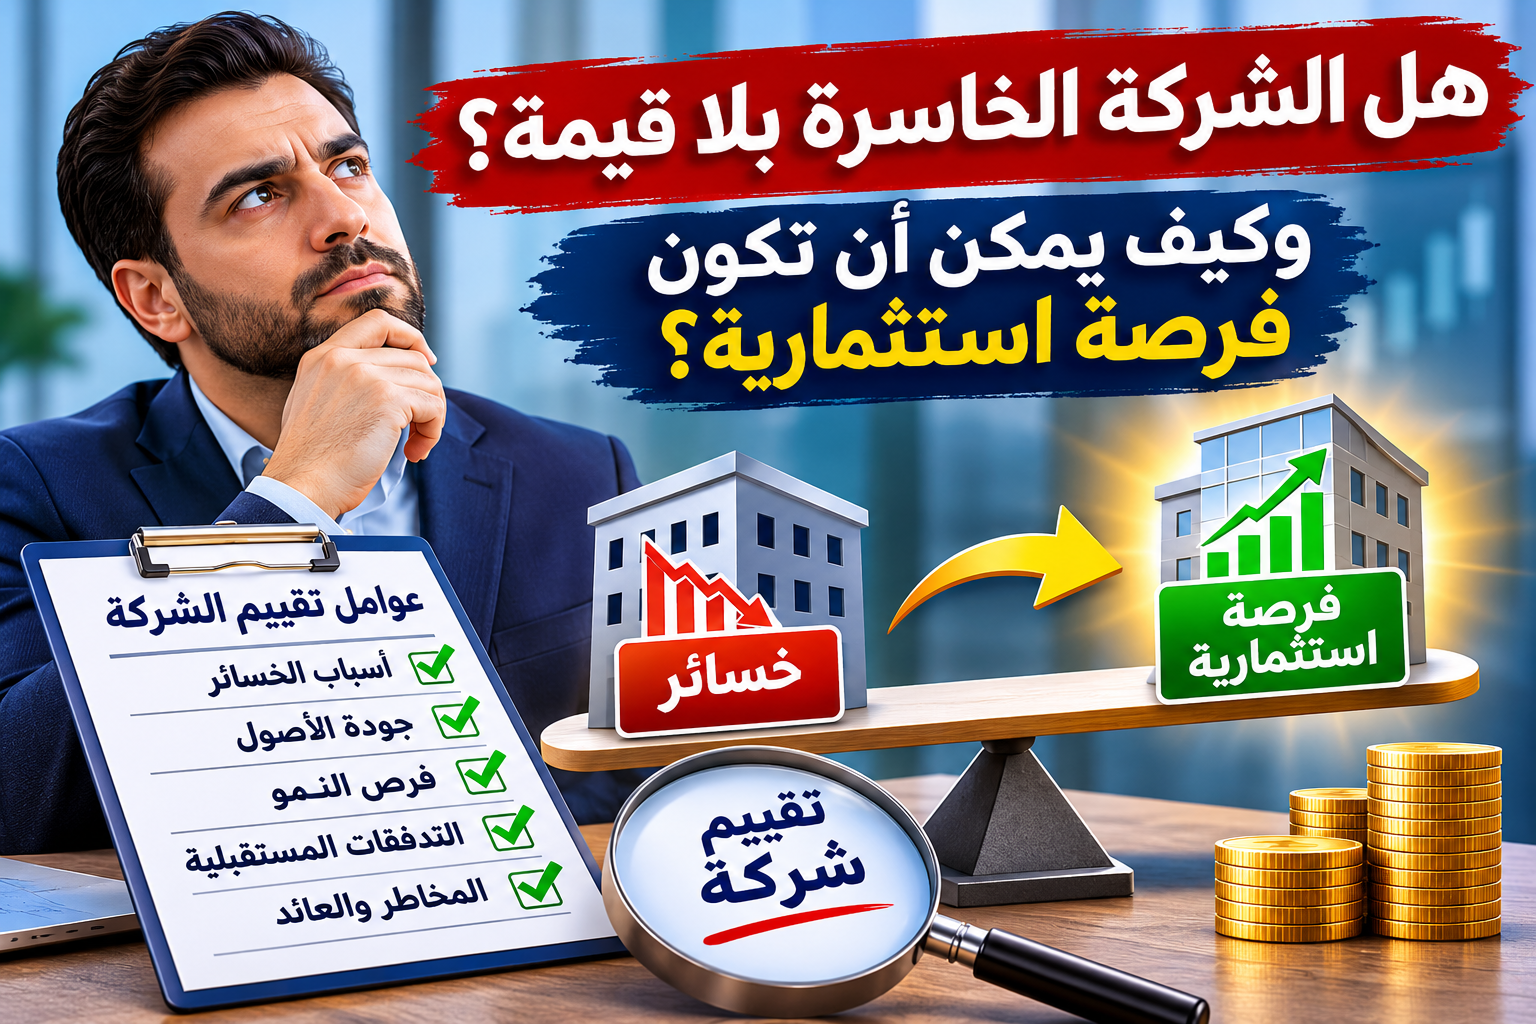
7. كيف يتم تقييم الشركات الناشئة والمنشآت الخاسرة؟
تحتاج الشركات الناشئة إلى تحليل مختلف نسبيًا عن الشركات المستقرة؛ لأن تاريخها المالي قد يكون محدودًا، وقد تعتمد قيمتها على النمو المتوقع أو التقنية أو قاعدة العملاء أو نموذج الأعمال. وهنا يصبح اختبار الافتراضات والسيناريوهات والمخاطر أكثر أهمية.
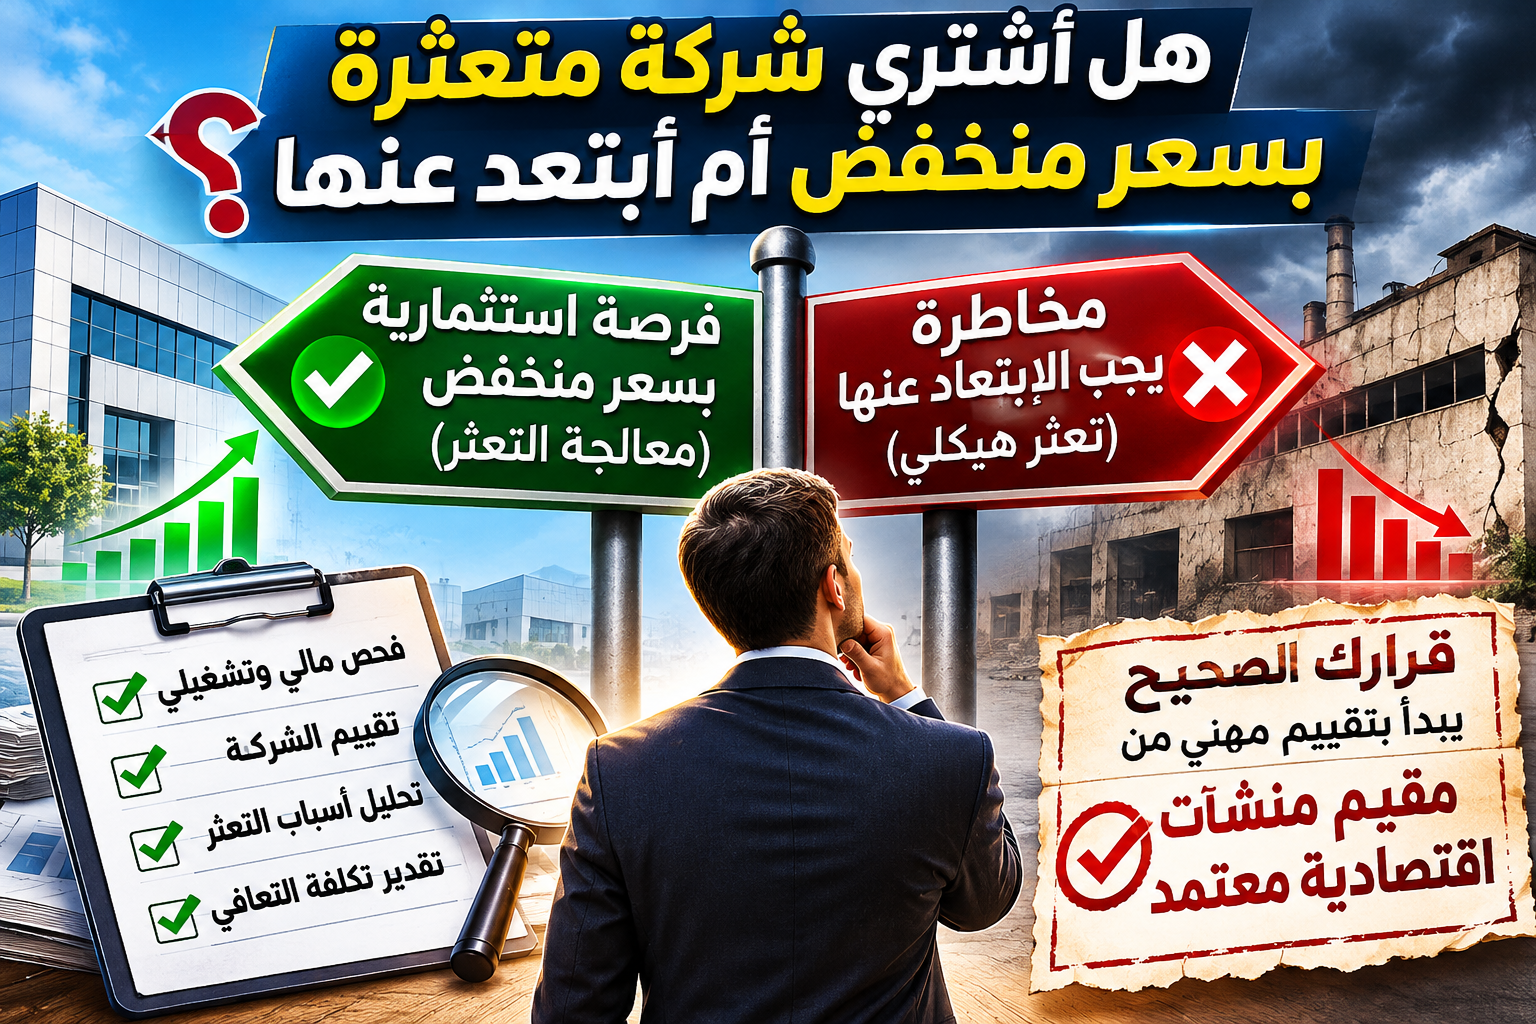
ولا يعني تحقيق خسائر تشغيلية أن الشركة بلا قيمة بالضرورة، كما لا يعني امتلاك فكرة مبتكرة أن لها قيمة مرتفعة تلقائيًا. فقد تكون الخسائر مرتبطة بمرحلة التأسيس والتوسع، أو قد تعكس ضعفًا هيكليًا في نموذج الأعمال.
ولهذا يتطلب تقييم الشركات الناشئة تحليل حجم السوق القابل للخدمة، ومعدلات اكتساب العملاء، وتكاليف التشغيل، والاحتياجات التمويلية، وإمكانية تحقيق تدفقات نقدية مستدامة.
للمزيد، يمكن قراءة تقييم الشركات الناشئة في السعودية، وكذلك مقال الأفق العربي عن تقييم شركة ناشئة.
أما الشركات الخاسرة التي تمتلك أصولًا مهمة أو فرص إعادة هيكلة، فتحتاج إلى دراسة أسباب الخسائر ومدى إمكانية معالجتها، مع اختبار السيناريوهات البديلة وعدم افتراض نجاح التحول التشغيلي دون أدلة.
8. ما خطوات إعداد تقرير تقييم الشركات والمنشآت اقتصاديًا؟
تبدأ عملية تقييم الشركات بتحديد الغرض من التقرير، لأن التقييم لأغراض بيع الشركة قد يختلف في نطاقه ومتطلباته عن التقييم لأغراض التقارير المالية أو تسوية خلاف بين الشركاء. كما ينبغي تحديد تاريخ التقييم وأساس القيمة وطبيعة الحصة أو الأصل محل الدراسة.
الخطوة الأولى: تحديد نطاق العمل
يجب توضيح الكيان محل التقييم، ونسبة الملكية المطلوب تقييمها، والهدف من التقرير، والجهة التي سيقدم إليها، والمعلومات المطلوبة، والافتراضات والقيود المؤثرة في النتيجة.
الخطوة الثانية: جمع المعلومات المالية
تشمل البيانات المطلوبة عادة القوائم المالية التاريخية، وتفاصيل الإيرادات والمصروفات، والأصول والالتزامات، والقروض، والعقود المهمة، والموازنات والتوقعات المستقبلية، والمعلومات المتعلقة بهيكل الملكية.
ولا يقتصر تقييم الشركات على قراءة الأرقام النهائية في القوائم المالية، بل يتطلب فهم مكوناتها ومدى اتساقها مع طبيعة النشاط. كما ينبغي الإفصاح عن المعلومات التي تعذر الحصول عليها وأثر ذلك في نطاق التحليل ودرجة الاعتماد على النتيجة.
الخطوة الثالثة: تحليل الأداء التاريخي
يشمل التحليل دراسة تطور الإيرادات والربحية والسيولة والملاءة المالية والتدفقات النقدية، مع مقارنة الفترات المتاحة وتحديد البنود غير المتكررة والتغيرات الجوهرية في الأداء.
الخطوة الرابعة: دراسة السوق والقطاع
ينبغي فهم البيئة التنافسية وطبيعة الطلب والفرص والمخاطر المؤثرة في الشركة. وقد تختلف العوامل الرئيسية بين نشاط صناعي يعتمد على الطاقة الإنتاجية، ونشاط خدمي يعتمد على الموظفين والعقود، ونشاط تقني يعتمد على النمو والاحتفاظ بالعملاء.
الخطوة الخامسة: إعداد التوقعات المالية
عند تطبيق منهج الدخل، ينبغي إعداد توقعات مترابطة للإيرادات والتكاليف والاستثمارات والتدفقات النقدية، مع التمييز بين البيانات الفعلية والافتراضات التقديرية. ولا ينبغي اعتبار توقعات الإدارة نتائج مؤكدة لمجرد اعتمادها داخل نموذج مالي.
الخطوة السادسة: اختيار منهج التقييم
يحدد المختص مدى ملاءمة منهج الدخل أو السوق أو التكلفة، ثم يختار الأساليب التي تتوافر لها بيانات يمكن الاعتماد عليها. وفي بعض الحالات يكون تطبيق أكثر من أسلوب مفيدًا لاختبار معقولية القيمة.
الخطوة السابعة: تحليل المخاطر
يجب أن يراعي تقييم الشركات المخاطر المرتبطة بالنشاط والقطاع والتمويل والتوقعات. ومن المهم تجنب احتساب الخطر نفسه أكثر من مرة، مثل تخفيض التدفقات المتوقعة بسبب خطر معين ثم إضافة علاوة مستقلة للمخاطر ذاتها دون مبرر.
الخطوة الثامنة: اختبار معقولية النتائج
بعد احتساب القيمة، ينبغي مراجعة الافتراضات وإجراء اختبارات حساسية للعوامل المؤثرة، مثل النمو وهوامش الربحية ومعدل الخصم والاستثمارات الرأسمالية. كما يمكن الاسترشاد بمؤشرات السوق الملائمة دون اعتبارها بديلًا عن التحليل التفصيلي.
الخطوة التاسعة: إصدار التقرير
ينبغي أن يوضح التقرير نطاق العمل، والغرض، وتاريخ التقييم، وأساس القيمة، والمناهج المستخدمة، والبيانات والافتراضات الجوهرية، والقيود، والنتيجة، بحيث يستطيع القارئ فهم كيفية الوصول إلى القيمة والعوامل المؤثرة فيها.
9. كيف تستفيد من تقييم الشركات عند دخول مستثمر أو تخارج شريك؟
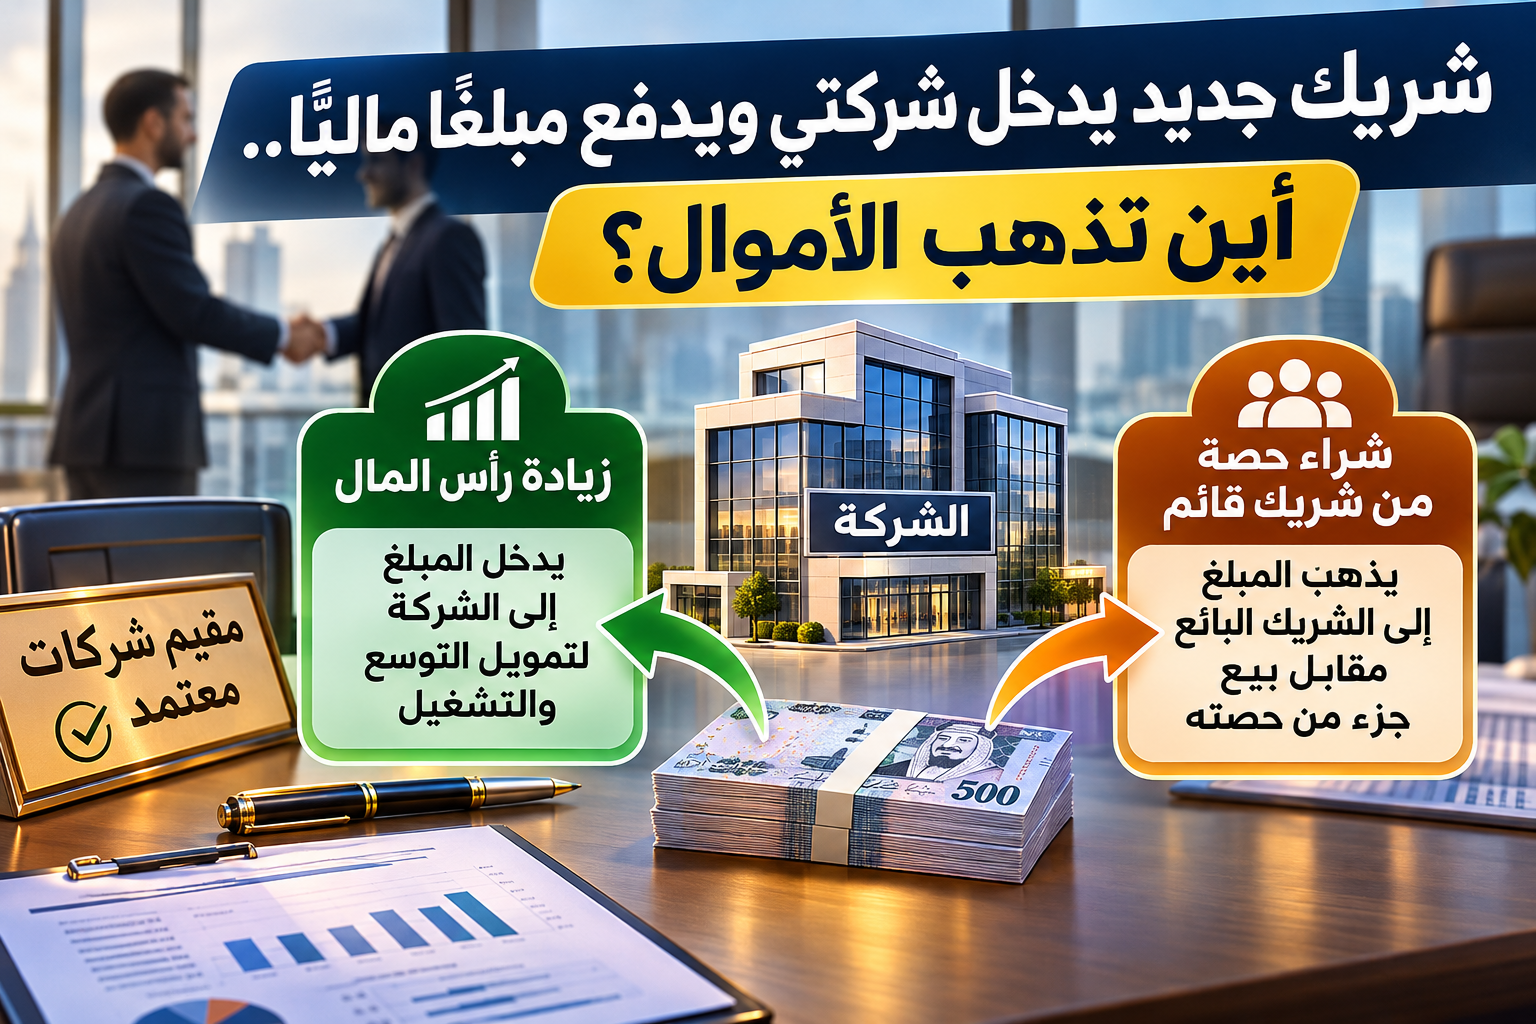
من أكثر الاستخدامات العملية لخدمة تقييم الشركات تحديد القيمة الاقتصادية قبل الاتفاق على نسب الملكية. فإذا كان المستثمر سيضخ أموالًا جديدة داخل الشركة، فمن المهم التمييز بين القيمة قبل الاستثمار Pre-Money Valuation والقيمة بعد الاستثمار Post-Money Valuation.
أما إذا كان المستثمر سيشتري حصة قائمة من أحد الشركاء، فإن المبلغ المدفوع للبائع لا يدخل تلقائيًا إلى خزينة الشركة. وهذا الفرق يؤثر في تحليل الصفقة وفي تحديد الحقوق الاقتصادية التي يحصل عليها المستثمر.
ويجب أيضًا التمييز بين قيمة الشركة وقيمة حصة الشريك. فالقيمة الإجمالية لحقوق الملكية ليست بالضرورة كافية لتحديد قيمة كل حصة بمجرد ضربها في نسبة الملكية، خصوصًا إذا كانت هناك حقوق سيطرة أو قيود على التصرف أو ترتيبات خاصة بين الشركاء.
ويمكن التوسع في هذه المسألة من خلال مقال تقييم الشركات عند اختلاف الشركاء على القيمة، ومقال الفرق بين قيمة الشركة وسعر البيع.
كما يتناول موقع الأفق العربي موضوع تقييم الشركة لتجهيزها للبيع، وأهمية معرفة القيمة قبل الدخول في مفاوضات مع مشترٍ محتمل.
هل يمكن تقييم الشركات دون قوائم مالية مدققة؟
يمكن في بعض الحالات إعداد دراسة تقييم استشارية باستخدام المعلومات المتاحة، لكن ذلك لا يعني أن النتيجة تتمتع بدرجة الاعتماد نفسها التي قد يوفرها وجود بيانات تاريخية موثوقة ومعلومات داعمة كافية. وتعتمد ملاءمة التقرير للغرض المقصود على متطلبات ذلك الغرض ونطاق العمل وجودة الأدلة.
فإذا كانت المعلومات تقتصر على توقعات مستقبلية غير مدعومة ببيانات تشغيلية، يجب الإفصاح بوضوح عن ذلك، وعدم تقديم النتيجة باعتبارها قيمة مؤكدة. ويظل تقييم الشركات تقديرًا مهنيًا يرتبط بالبيانات والافتراضات المتاحة في تاريخ محدد.
هل القيمة العادلة هي نفسها القيمة السوقية؟
لا يجوز استخدام المصطلحين باعتبارهما مترادفين في جميع الحالات. فالقيمة السوقية Market Value والقيمة العادلة Fair Value قد تخضعان لتعريفات ومتطلبات مختلفة بحسب إطار التقييم أو التقرير المالي المطبق.
ولهذا يجب تحديد أساس القيمة قبل بدء تقييم الشركات، بدل استخدام تعبير القيمة العادلة بصورة عامة دون بيان المقصود منه. كما ينبغي التمييز بين نتيجة التقييم وسعر الصفقة النهائي.
ما الفرق بين تقييم الشركات والفحص المالي النافي للجهالة؟
يركز تقييم الشركات على تقدير القيمة الاقتصادية، بينما يهدف الفحص المالي النافي للجهالة Financial Due Diligence إلى دراسة المعلومات المالية والمخاطر والبنود التي قد تؤثر في قرار الاستثمار أو شروط الصفقة.
وقد يشمل الفحص المالي تحليل جودة الأرباح، والديون، ورأس المال العامل، والالتزامات المحتملة، والمعاملات مع الأطراف ذات العلاقة. ويمكن أن تؤثر نتائج الفحص في الافتراضات المستخدمة بالتقييم أو في التعديلات التعاقدية بين البائع والمشتري.
ومن الموضوعات ذات الصلة مقال الأفق العربي عن الإجراءات التي يتبعها المستثمر بعد تقييم شركة للتحقق من معلوماتها المالية.
كيف تختار مكتب تقييم الشركات المناسب في السعودية؟
عند اختيار الجهة التي ستتولى تقييم الشركات، ينبغي التأكد من خبرتها في النشاط محل التقييم، وقدرتها على تحليل البيانات المالية، وفهمها لمناهج التقييم، ووضوح نطاق العمل والتقرير المطلوب.
ومن المهم كذلك التحقق من أي متطلبات ترخيص أو اعتماد تنطبق على الغرض من التقرير والجهة التي سيقدم إليها، بدل افتراض أن كل دراسة مالية تصلح تلقائيًا للاستخدامات التنظيمية أو المحاسبية أو القضائية.
ولا ينبغي اختيار مقدم الخدمة اعتمادًا على الأتعاب الأقل وحدها، أو على وعد مسبق بالوصول إلى قيمة مرتفعة. فالهدف من تقييم الشركات هو الوصول إلى نتيجة قابلة للتفسير والدفاع عنها وفق البيانات المتاحة، وليس تبرير قيمة يحددها العميل مسبقًا.
الخلاصة: تقييم الشركات أساس القرار الاستثماري المدروس
إن تقييم الشركات والمنشآت اقتصاديًا في السعودية ليس مجرد حساب للأرباح أو الأصول أو تطبيق مكرر مالي. بل هو عملية تحليلية تجمع بين البيانات المالية والأداء التشغيلي والتوقعات والمخاطر وظروف السوق وطبيعة حقوق الملكية.
وتزداد أهمية التقييم عند بيع شركة أو شراء حصة أو دخول مستثمر أو تخارج شريك، لأن القرارات المرتبطة بالملكية قد تكون لها آثار مالية طويلة الأجل. وكلما كانت البيانات أكثر موثوقية والافتراضات أكثر واقعية، أصبحت نتيجة التقييم أكثر قابلية للفهم والمراجعة.
والقرار الصحيح لا يبدأ بالسؤال عن أعلى قيمة ممكنة للشركة، بل بالسؤال عن القيمة التي تدعمها المعلومات والتحليلات والأدلة المتاحة.
هل تحتاج إلى تقييم شركتك أو منشأتك اقتصاديًا؟
إذا كنت ترغب في معرفة قيمة شركتك قبل البيع أو دخول مستثمر أو تخارج شريك، يمكنك التواصل مع الدكتور سامر إبراهيم السيد لمناقشة نطاق التقييم المالي والاقتصادي المناسب لطبيعة نشاطك والغرض من الدراسة.
اتصل بالدكتور سامر، ويسعده مساعدتك في اتخاذ قرارك الاستثماري من خلال تحليل قيمة الشركة والعوامل المالية والاقتصادية المؤثرة فيها.
إعداد: سامر إبراهيم السيد
الهاتف والواتساب: 00966561221974
الموقع: الأفق العربي للاستشارات والتقييم