تقييم الشركات: لماذا لا تدخل أصول شركتي في قيمتها ومتى تدخل في التقييم؟
من أكثر الأسئلة التي يطرحها أصحاب الأعمال عند إجراء تقييم الشركات: لماذا لم يضف مقيم الشركات قيمة المباني والمعدات والسيارات والمخزون إلى القيمة التي توصل إليها باستخدام التدفقات النقدية المخصومة؟ وهل يعني ذلك أن هذه الأصول لا تمتلك قيمة اقتصادية؟
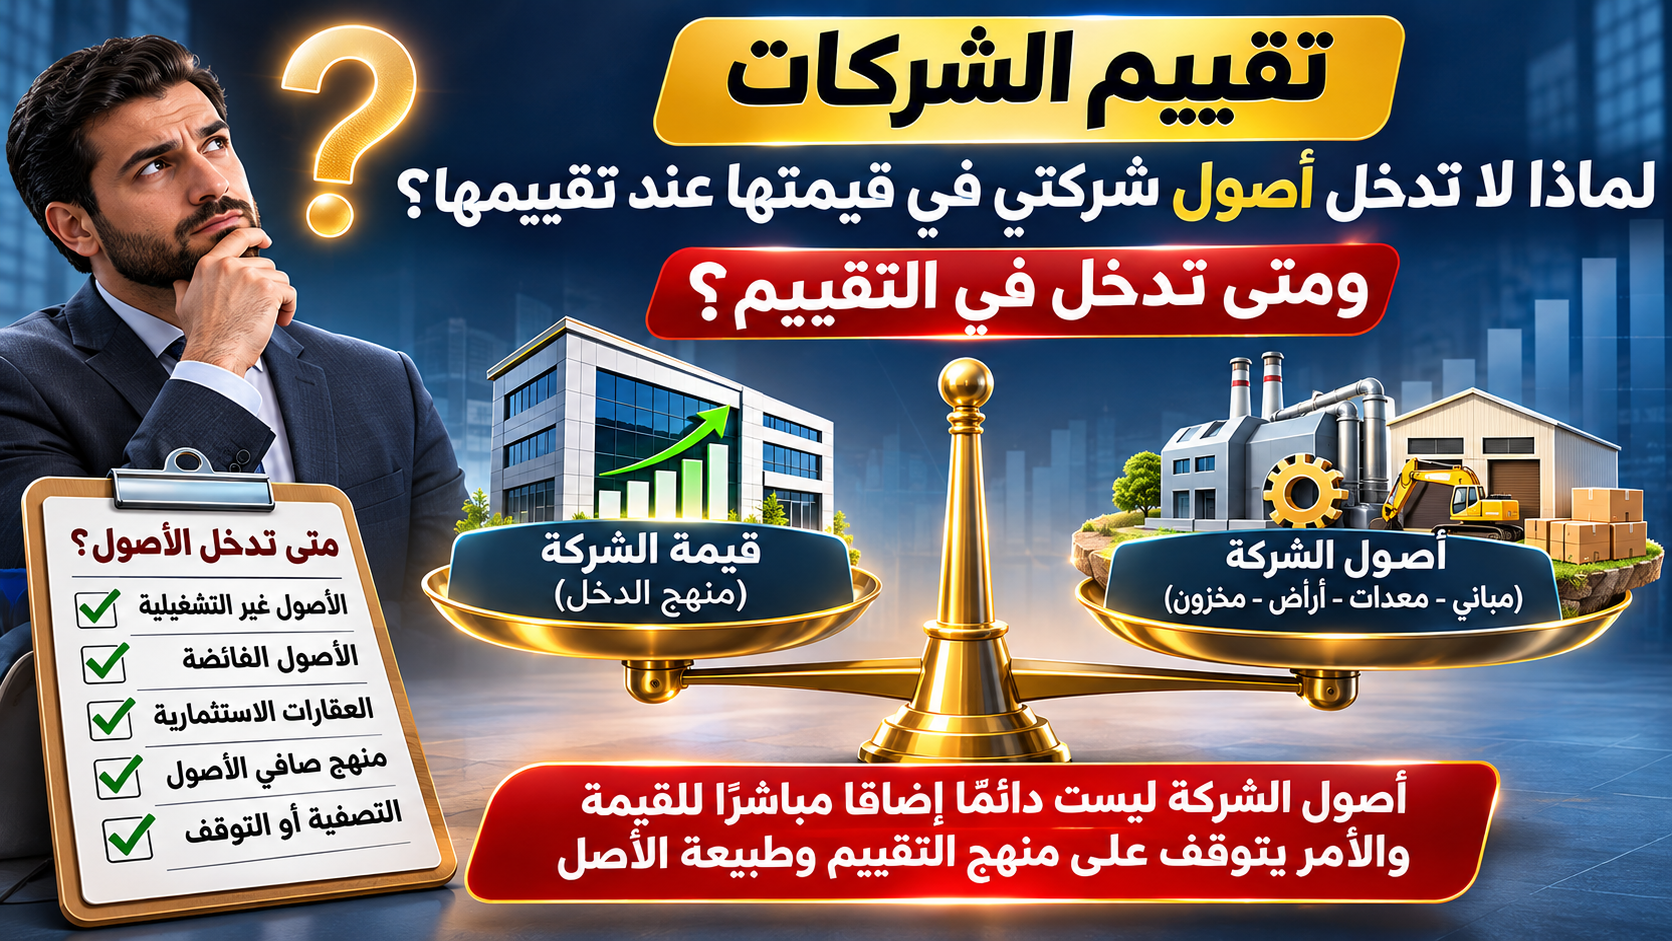
الحقيقة أن الأصول تدخل بالفعل في عملية تقييم الشركات، ولكن طريقة انعكاس قيمتها تختلف باختلاف منهج التقييم المستخدم وطبيعة الأصل ومدى ارتباطه بالنشاط التشغيلي.
فالمنشأة التي تمتلك مصنعًا ومعدات وعمالة وعقودًا تجارية لا يمكنها عادة تحقيق إيراداتها دون استخدام هذه الموارد. ولذلك فإن قيمة النشاط المحسوبة من التدفقات النقدية المستقبلية تعكس المنافع الاقتصادية المتوقعة من استخدام الأصول التشغيلية، ولا يجوز إضافة قيمتها مرة أخرى دون مبرر اقتصادي واضح.
أولًا: الفرق بين قيمة الشركة وقيمة أصولها
لفهم العلاقة بين الأصول وتقييم الشركات، يجب التمييز بين ثلاثة مفاهيم رئيسية: القيمة الدفترية للأصول، والقيمة السوقية للأصول، والقيمة الاقتصادية للنشاط باعتباره منشأة مستمرة.
1. القيمة الدفترية للأصول
تمثل القيمة الدفترية المبالغ المعترف بها محاسبيًا في القوائم المالية وفق السياسات والمعايير المحاسبية المطبقة. وقد تختلف هذه القيم عن الأسعار التي يمكن الحصول عليها عند بيع الأصول أو عن المنافع الاقتصادية التي تحققها داخل النشاط.
2. القيمة السوقية للأصول
تعبر القيمة السوقية عن القيمة المقدرة للأصل وفق أساس القيمة السوقية وشروطه في تاريخ التقييم. وقد تختلف عن القيمة الدفترية بسبب تغير الأسعار أو الحالة الفنية أو التقادم أو ظروف العرض والطلب.
3. قيمة النشاط باعتباره منشأة مستمرة
عند استخدام منهج الدخل في تقييم الشركات، يكون التركيز على قدرة المنشأة على تحقيق تدفقات نقدية مستقبلية من نشاطها، باستخدام الموارد والأصول اللازمة لاستمرار التشغيل.
وهنا لا يتم تجاهل الأصول، وإنما تنعكس مساهمتها الاقتصادية في التدفقات النقدية المتوقعة، بما يشمل الإيرادات والتكاليف والاستثمارات الرأسمالية واحتياجات رأس المال العامل.
ثانيًا: لماذا لا نضيف قيمة المصنع والمعدات إلى التدفقات النقدية المخصومة؟
لنفترض أن شركة صناعية تمتلك مباني ومعدات وخطوط إنتاج تستخدمها في تصنيع منتجاتها وبيعها للعملاء. عند إعداد نموذج تقييم الشركات باستخدام التدفقات النقدية المخصومة، يتم تقدير الإيرادات الناتجة عن تشغيل تلك الأصول، ثم خصم المصروفات والاستثمارات والاحتياجات التشغيلية للوصول إلى التدفقات النقدية الحرة.
إذا أضفنا بعد ذلك القيمة السوقية للمعدات المستخدمة في توليد هذه التدفقات إلى قيمة النشاط، فإننا قد نكون احتسبنا المنافع الاقتصادية للأصول مرتين.
وهذا ما يُعرف بازدواجية احتساب القيمة (Double Counting).
ولذلك لا تُضاف الأصول التشغيلية المستخدمة في توليد التدفقات النقدية بصورة مستقلة إلى قيمة النشاط المستخلصة من منهج الدخل، إلا إذا كانت هناك معالجة محددة تمنع ازدواجية الاحتساب.
وتناقش مكاتب تقييم الشركات هذه المسألة عند تحديد المنهج المناسب، ويمكن التعرف على المزيد من خلال موضوع طرق تقييم الشركات في السعودية.
ثالثًا: 7 حالات تدخل فيها الأصول ضمن تقييم الشركات
رغم أن الأصول التشغيلية تنعكس عادة في قيمة النشاط المستخلصة من التدفقات النقدية، توجد حالات تستلزم فيها عملية تقييم الشركات إدراج أصول معينة بصورة مستقلة أو استخدام منهج يعتمد بصورة مباشرة على قيمة الأصول والالتزامات.
الحالة الأولى: الأصول غير التشغيلية
إذا كانت الشركة تمتلك أرضًا غير مستخدمة في النشاط، أو عقارًا استثماريًا لا تدخل تدفقاته النقدية ضمن التوقعات التشغيلية، فقد يكون من المناسب إضافة قيمته بصورة مستقلة عند الانتقال من قيمة النشاط التشغيلي إلى قيمة حقوق الملكية.
ويشترط لذلك التأكد من عدم تضمين المنافع الاقتصادية لذلك الأصل بالفعل في التدفقات النقدية، مع مراعاة الالتزامات والتكاليف المرتبطة به.
الحالة الثانية: الأصول الفائضة عن احتياجات التشغيل
قد تمتلك شركة صناعية معدات إضافية لا تحتاج إليها لتنفيذ خطتها التشغيلية، ويمكن بيعها دون التأثير جوهريًا في الإيرادات أو القدرة الإنتاجية المتوقعة.
في هذه الحالة قد تُعامل المعدات باعتبارها أصولًا فائضة، وتُدرس قيمتها بصورة مستقلة في تقييم الشركات، بعد التحقق من إمكانية التصرف فيها دون الإضرار بالتدفقات النقدية المعتمدة.
الحالة الثالثة: العقارات الاستثمارية
قد تمتلك الشركة عقارات مؤجرة أو أراضي محتفظًا بها لأغراض الاستثمار، إلى جانب نشاطها التجاري أو الصناعي الأساسي.
إذا كانت التدفقات النقدية للعقارات مستبعدة من نموذج النشاط التشغيلي، فيمكن تقييم تلك العقارات بصورة مستقلة وإدراج قيمتها ضمن التسوية المناسبة لحقوق الملكية.
أما إذا كانت إيرادات العقارات ومصروفاتها وتدفقاتها المستقبلية مدرجة بالفعل في نموذج التقييم، فلا يجوز إضافة قيمتها مرة أخرى.
الحالة الرابعة: استخدام منهج صافي الأصول المعدلة
يُعد منهج صافي الأصول المعدلة من التطبيقات التي قد تكون مناسبة في تقييم الشركات، خصوصًا عندما تستمد المنشأة جزءًا جوهريًا من قيمتها من الأصول المملوكة، أو عندما تكون طبيعة النشاط والظروف المحيطة تجعل هذا المنهج ملائمًا.
ويعتمد المنهج على تقدير قيم الأصول والالتزامات وفق أساس القيمة المعتمد وإجراء التسويات اللازمة للوصول إلى قيمة حقوق الملكية.
ومن المهم التأكيد أن استخدام صافي الأصول المعدلة لا يقتصر على حالات التصفية، بل قد يكون ملائمًا أيضًا لبعض المنشآت المستمرة، وفقًا لطبيعتها وغرض التقييم.
ويمكن الاطلاع على موضوع تقييم المنشآت الاقتصادية لفهم أهمية اختيار المنهج المناسب.
الحالة الخامسة: التصفية أو التوقف عن النشاط
عندما تكون المنشأة في حالة تصفية فعلية أو توجد خطة معتمدة للتوقف عن التشغيل وبيع الأصول، فقد تصبح القيم القابلة للتحقق من التصرف في الأصول والالتزامات وتكاليف التصفية عناصر أساسية في التقييم.
وتختلف معالجة الأصول في هذه الحالة عن تقييم منشأة مستمرة، حيث ينبغي مراعاة ظروف البيع والفترة الزمنية المتاحة وأساس القيمة المعتمد.
الحالة السادسة: النقدية والاستثمارات المالية
عند الانتقال من قيمة المنشأة التشغيلية إلى قيمة حقوق الملكية، قد تُضاف النقدية الفائضة والاستثمارات المالية غير التشغيلية التي لم تدخل منافعها ضمن التدفقات النقدية المستخدمة في التقييم.
لكن لا يجوز افتراض أن كامل الرصيد النقدي فائض؛ فقد تحتاج المنشأة إلى حد أدنى من النقدية لتمويل التشغيل والوفاء بالتزاماتها.
الحالة السابعة: الأصول غير الملموسة
تشمل الأصول غير الملموسة العلامات التجارية والعلاقات مع العملاء والتقنيات والحقوق التعاقدية وغيرها من الموارد الاقتصادية القابلة للتقييم.
وفي تقييم الشركات، قد تنعكس قيمة هذه الأصول ضمن التدفقات النقدية للنشاط، بينما قد يتطلب غرض معين إجراء تقييم مستقل لها، مثل توزيع سعر الاستحواذ أو تقييم علامة تجارية.
ولا يعني التقييم المستقل للأصل غير الملموس جواز إضافة قيمته تلقائيًا إلى قيمة المنشأة المحسوبة بمنهج الدخل.
وللمزيد يمكن الرجوع إلى موضوع قيمة العلامة التجارية ونمو الشركة.
رابعًا: هل ارتفاع قيمة الأصول يعني بالضرورة ارتفاع قيمة الشركة؟
ليس بالضرورة. فقد تمتلك منشأة معدات ومباني مرتفعة القيمة، لكنها تعاني من ضعف الطلب أو ارتفاع تكاليف الإنتاج أو المنافسة الشديدة، بما يؤدي إلى انخفاض العوائد الاقتصادية المتوقعة.
وفي المقابل، قد تحقق شركة خدمية أو تقنية قيمة اقتصادية مرتفعة رغم محدودية أصولها المادية، نتيجة قدرتها على توليد تدفقات نقدية مستقبلية قوية.
ولهذا ينبغي ألا يقتصر تقييم الشركات على مقارنة القيمة الدفترية للأصول بالنتيجة النهائية، بل يجب تحليل مصادر القيمة والمخاطر وطبيعة النشاط.
ويمكن الاستفادة من موضوع مكاتب تقييم الشركات لفهم دور التقييم المهني في تحليل هذه الاختلافات.
خامسًا: كيف يتم الانتقال من قيمة النشاط إلى قيمة حقوق الملكية؟
في تطبيقات تقييم الشركات باستخدام التدفقات النقدية الحرة للمنشأة، يتم عادة الوصول إلى قيمة النشاط التشغيلي، ثم إجراء التسويات اللازمة لتحديد قيمة حقوق الملكية.
وقد تشمل تلك التسويات إضافة الأصول غير التشغيلية والنقدية الفائضة، وخصم الديون المالية والالتزامات الأخرى التي تستلزم طبيعة النموذج معالجتها خارج التدفقات النقدية.
وتتوقف التسويات على تعريف التدفقات النقدية المستخدم، وطبيعة معدل الخصم، ومعالجة الالتزامات والإيجارات، ومدى تضمين الأصول والالتزامات ضمن التوقعات المالية.
ومن الأخطاء المهنية تطبيق تسويات موحدة على جميع الشركات دون مراعاة اختلاف النماذج المالية والأنشطة.
سادسًا: ماذا لو كانت قيمة الأصول أعلى من قيمة الشركة بمنهج الدخل؟
قد يحدث أن تكون قيمة صافي الأصول المعدلة أعلى من قيمة حقوق الملكية المستخلصة من منهج الدخل. ولا يعني هذا الاختلاف بالضرورة وجود خطأ في تقييم الشركات.
فقد يشير الاختلاف إلى ضعف قدرة الأصول على تحقيق عوائد اقتصادية مناسبة، أو ارتفاع الاستثمارات الرأسمالية اللازمة لاستمرار التشغيل، أو وجود مخاطر تشغيلية وسوقية تؤثر في التدفقات المستقبلية.
وفي هذه الحالة ينبغي تحليل أسباب الاختلاف بدلًا من إضافة قيمة الأصول إلى قيمة الدخل أو احتساب متوسط حسابي بين المنهجين بصورة آلية.
ويمكن استخدام المنهج الآخر لاختبار معقولية النتيجة عندما يكون ملائمًا، مع توضيح أسباب الترجيح أو الاستبعاد.
سابعًا: الأخطاء التي يجب تجنبها عند تقييم أصول الشركات
من أبرز الأخطاء التي قد تؤثر في نتائج تقييم الشركات إضافة القيمة السوقية للمعدات التشغيلية إلى قيمة التدفقات النقدية، أو تجاهل تكاليف إحلال الأصول، أو اعتبار كامل النقدية فائضًا، أو عدم الفصل بين الأصول التشغيلية وغير التشغيلية.
كذلك يجب الانتباه إلى أن امتلاك أصول مرتفعة القيمة لا يعني بالضرورة إمكانية بيعها بالقيمة المقدرة دون التأثير في استمرار النشاط.
وتزداد أهمية هذه الاعتبارات عند تقييم الشركات لأغراض دخول المستثمرين أو تخارج الشركاء أو إعادة الهيكلة.
ويمكن الاطلاع على موضوع تقييم الشركات عند تخارج شريك، وكذلك تقييم الشركات وخطط التوسع.
ثامنًا: المرجعية المهنية في تقييم الشركات والأصول
تتطلب عملية تقييم الشركات تحديد نطاق العمل وأساس القيمة واختيار مناهج وأساليب التقييم الملائمة، مع الإفصاح عن الافتراضات والقيود الجوهرية.
ويمكن الرجوع إلى مجلس معايير التقييم الدولية IVSC للاطلاع على الإطار المهني للمعايير الدولية للتقييم، وإلى الهيئة السعودية للمقيّمين المعتمدين للتعرف على المتطلبات المهنية والتنظيمية في المملكة.
كما توفر مؤسسة المعايير الدولية للتقارير المالية IFRS مرجعًا لفهم المعالجات المحاسبية للأصول، مع ضرورة التمييز بين القياس المحاسبي والتقييم الاقتصادي.
ويمكن أيضًا الاطلاع على الموارد المهنية لدى RICS، والبيانات المالية والاقتصادية المتاحة عبر موقع البروفيسور أسواث داموداران، مع ضرورة التحقق من ملاءمة البيانات لتاريخ التقييم والسوق والقطاع محل الدراسة.
تاسعًا: الأسئلة الشائعة حول دخول الأصول في قيمة الشركة
هل تدخل قيمة المعدات في تقييم الشركات؟
نعم، ولكن طريقة احتسابها تختلف بحسب المنهج. ففي منهج الدخل تنعكس منافع المعدات التشغيلية ضمن التدفقات النقدية، بينما قد تُقيّم بصورة مباشرة عند استخدام منهج التكلفة.
هل يمكن إضافة قيمة الأرض إلى قيمة الشركة؟
يمكن ذلك إذا كانت الأرض أصلًا غير تشغيلي ولم تُحتسب منافعها بالفعل ضمن القيمة المستخلصة، مع مراعاة الالتزامات والتكاليف المرتبطة بها.
هل تدخل الأصول غير الملموسة في تقييم الشركات؟
نعم، فقد تنعكس قيمتها ضمن قدرة النشاط على توليد الإيرادات والتدفقات النقدية، أو تُقيّم بصورة مستقلة إذا استلزم غرض المهمة ذلك.
هل صافي الأصول المعدلة مناسب للشركات المستمرة؟
قد يكون مناسبًا في بعض الحالات، ولا يقتصر استخدامه على التصفية. ويتحدد ذلك وفق طبيعة الشركة وأساس القيمة والغرض من التقييم.
الخلاصة: أصول شركتك لم تُستبعد بالضرورة من التقييم
إن عدم إضافة قيمة المباني والمعدات والأصول التشغيلية إلى نتيجة التدفقات النقدية المخصومة لا يعني تجاهلها، بل قد يكون دليلًا على مراعاة عدم ازدواجية احتساب القيمة.
فالقاعدة المهنية الأساسية في تقييم الشركات هي أن كل أصل يجب أن تنعكس منافعه الاقتصادية في التقييم بصورة مناسبة، دون إغفالها أو احتسابها أكثر من مرة.
وتدخل الأصول بصورة مستقلة عندما تكون خارج نطاق التدفقات النقدية المعتمدة، أو عندما يكون منهج التكلفة ملائمًا، أو عندما يستلزم غرض التقييم تقدير قيمة أصل محدد.
والتقييم المهني السليم لا يقوم على جمع قيمة الأصول مع قيمة الأرباح المستقبلية، وإنما على فهم العلاقة الاقتصادية بين الأصول والتدفقات النقدية والمخاطر وأساس القيمة.
عن كاتب المقال
سامر إبراهيم السيد
متخصص في تقييم الشركات والمنشآت الاقتصادية والاستشارات المالية والإدارية، وإعداد دراسات التقييم وتحليل الفرص الاستثمارية وصفقات دخول وخروج الشركاء.
الهاتف وواتساب:
00966561221974
الموقع الإلكتروني:
الأفق العربي لتقييم الشركات