حولت رأس المال ودفعت تكاليف التأسيس والمشروع لم يعمل بعد.. هل يمكن تقييم الشركة للإقامة المميزة؟
يواجه العديد من المستثمرين في المملكة العربية السعودية تساؤلاً مهماً بعد تأسيس شركاتهم وتحويل رأس المال إلى الحسابات البنكية، والبدء في الإنفاق على تجهيز المشروعات واستخراج التراخيص وشراء المعدات، دون أن تكون الشركات قد بدأت نشاطها التشغيلي أو حققت إيرادات فعلية: هل يمكن إجراء تقييم الشركات للاقامة المميزة في هذه المرحلة؟ وهل تكفي الأموال التي تم ضخها والمصروفات التي تحملها المستثمر لإثبات قيمة استثماره؟
الإجابة أن تقييم الشركات للاقامة المميزة يمكن إجراؤه من الناحية المهنية حتى لو لم يبدأ المشروع نشاطه، بشرط توافر المعلومات والمستندات اللازمة لتحديد القيمة على أساس مناسب. ولكن يجب التمييز بين إمكانية إعداد تقرير تقييم اقتصادي وبين استيفاء متطلبات مركز الإقامة المميزة، لأن التقرير لا يحل تلقائياً محل إثبات ضخ رأس المال أو بقية المتطلبات النظامية.
في هذا المقال من الأفق العربي نوضح كيفية تقييم الشركات للاقامة المميزة في مرحلة ما قبل التشغيل، وطريقة التعامل مع رأس المال المحول والمصروفات التأسيسية والأصول المشتراة، والعوامل التي قد تجعل قيمة الشركة تختلف عن إجمالي المبالغ المنفقة.
محتويات المقال
- هل يمكن تقييم شركة لم تبدأ التشغيل؟
- الفرق بين رأس المال وقيمة الشركة
- كيف تعالج تكاليف التأسيس؟
- ما منهجية تقييم الشركات قبل التشغيل؟
- هل تكفي قيمة الاستثمار للإقامة المميزة؟
- المستندات المطلوبة لإعداد التقييم
- أخطاء المستثمرين عند تقييم شركاتهم
- كيف تختار مقيم شركات معتمد؟
- الأسئلة الشائعة والخلاصة
1. هل يمكن تقييم شركة لم تبدأ التشغيل فعلياً؟
نعم، يمكن إجراء تقييم الشركات للاقامة المميزة لشركة لا تزال في مرحلة التأسيس أو التجهيز، لأن وجود الإيرادات ليس شرطاً مهنياً لازماً لإمكان تقدير القيمة الاقتصادية لأي منشأة. فقد تمتلك الشركة أراضي أو معدات أو تراخيص أو عقوداً أو حقوقاً اقتصادية يمكن تحليلها وتقييمها رغم عدم تحقيق مبيعات.
ومع ذلك، فإن تقييم شركة قائمة وتمارس نشاطها منذ سنوات يختلف عن تقييم شركة ناشئة لم تبدأ التشغيل. فالشركة القائمة تتوافر عنها عادة قوائم مالية تاريخية ونتائج أعمال يمكن تحليلها، بينما يعتمد تقييم الشركات الناشئة على طبيعة الأصول المتاحة ومدى تقدم المشروع والمخاطر المرتبطة باستكماله.
ولهذا فإن تقييم الشركات للاقامة المميزة قبل التشغيل يتطلب دراسة دقيقة لمرحلة المشروع، ومدى جاهزية الأصول للاستخدام، وصحة التراخيص، والالتزامات المتبقية، وإمكان تحقيق المنافع الاقتصادية المستقبلية.
ويمكن الاطلاع على مقالنا حول تقييم شركة للإقامة المميزة وإثبات الاستثمار لفهم طبيعة هذه الحالات بصورة أوسع.
2. هل رأس المال المحول إلى الشركة يمثل قيمتها السوقية؟
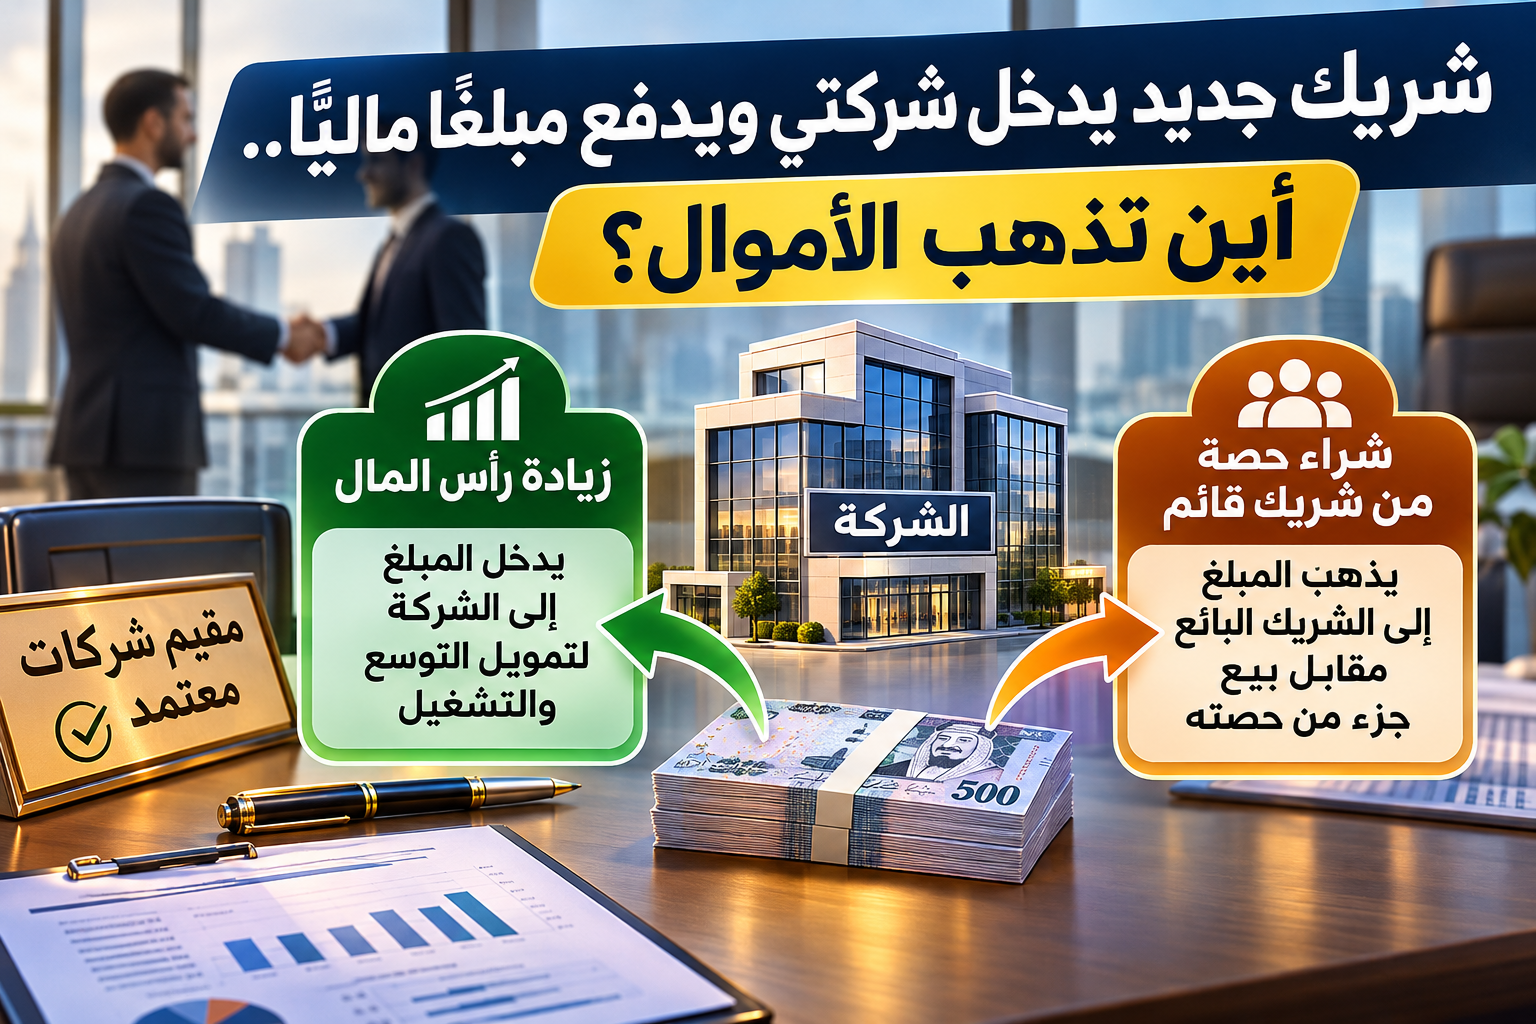
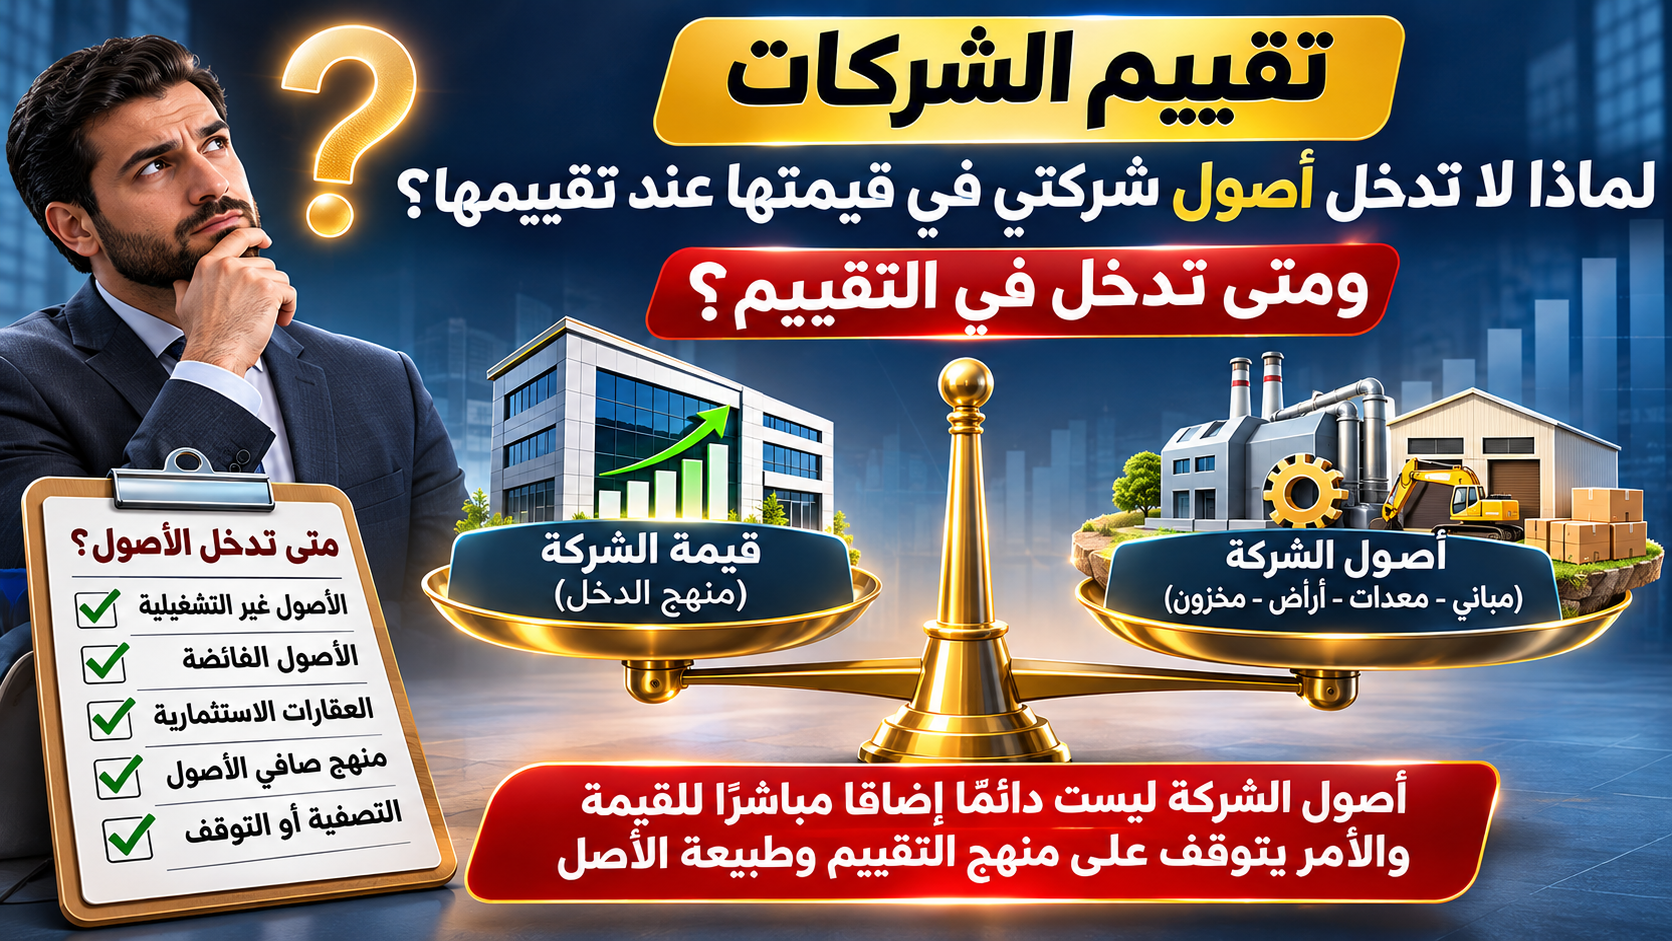
من الأخطاء الشائعة الاعتقاد بأن تحويل مبلغ كبير إلى الحساب البنكي للشركة يعني بالضرورة أن القيمة السوقية للشركة تساوي ذلك المبلغ. فهناك فرق جوهري بين رأس المال المدفوع، والقيمة الدفترية لصافي الأصول، والقيمة السوقية للحصص أو الأسهم.
على سبيل المثال، إذا قام مستثمر بتحويل عشرة ملايين ريال إلى شركته، ثم أنفق جزءاً منها على معدات وتجهيزات وتراخيص ومصروفات تأسيس، فإن تقييم الشركات للاقامة المميزة لا يقوم تلقائياً على اعتماد العشرة ملايين ريال كقيمة سوقية.
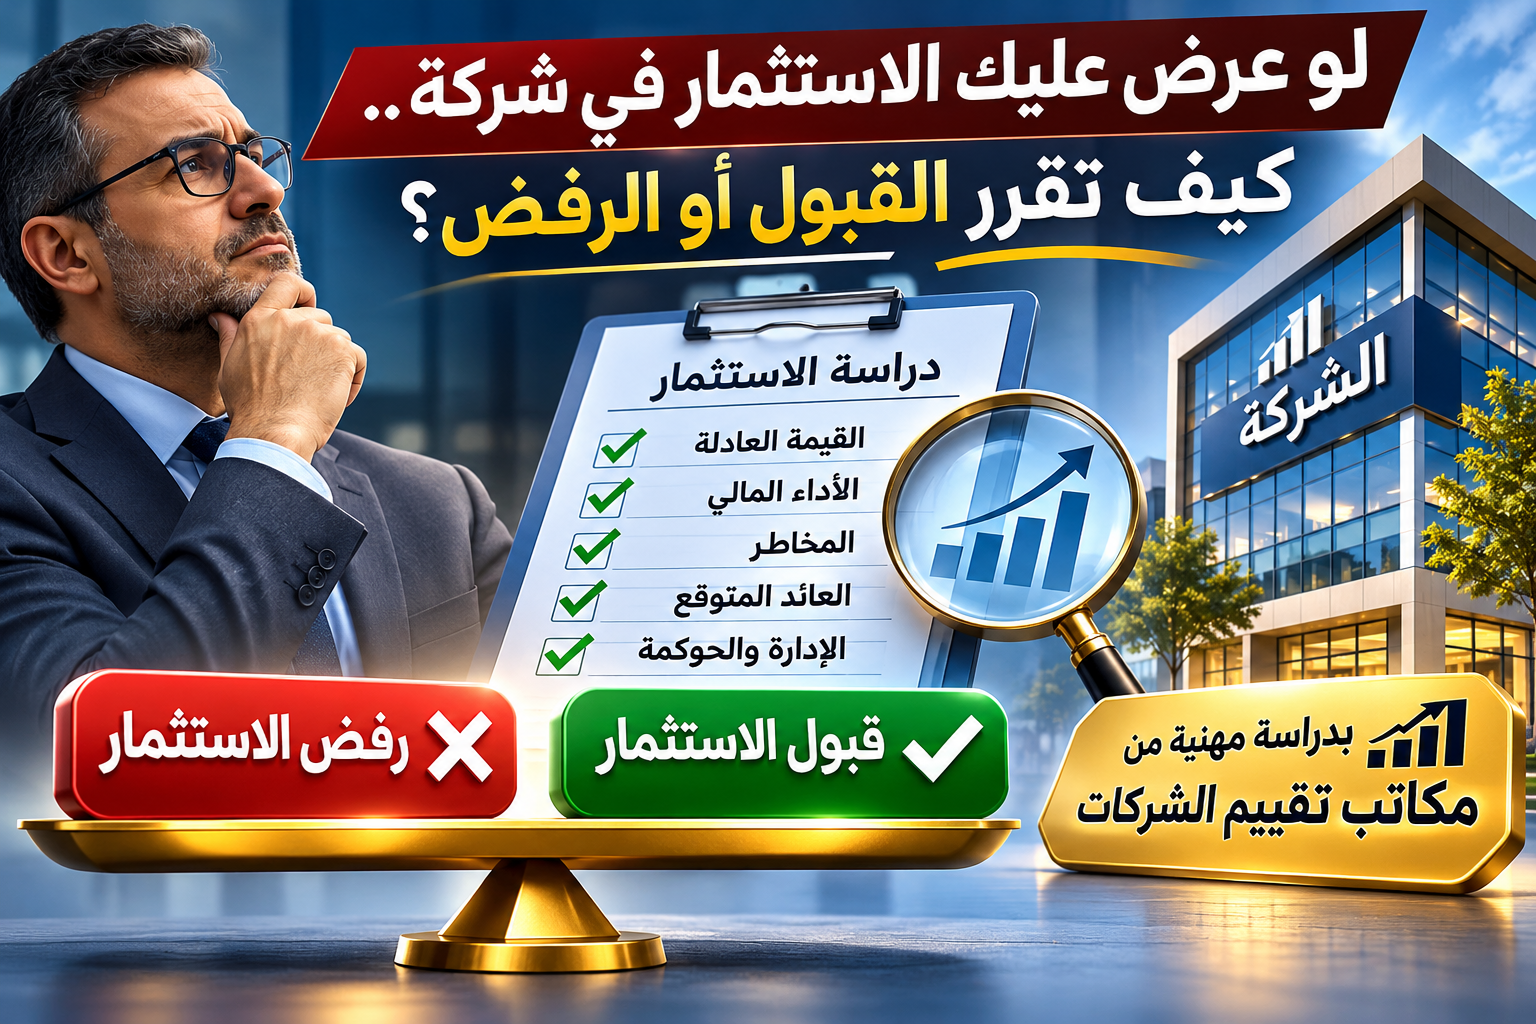
بل يتعين فحص ما تبقى من النقدية، والقيمة الحالية للأصول، وطبيعة المصروفات، والالتزامات القائمة، ومدى قابلية المشروع لتحقيق عوائد اقتصادية مستقبلية.
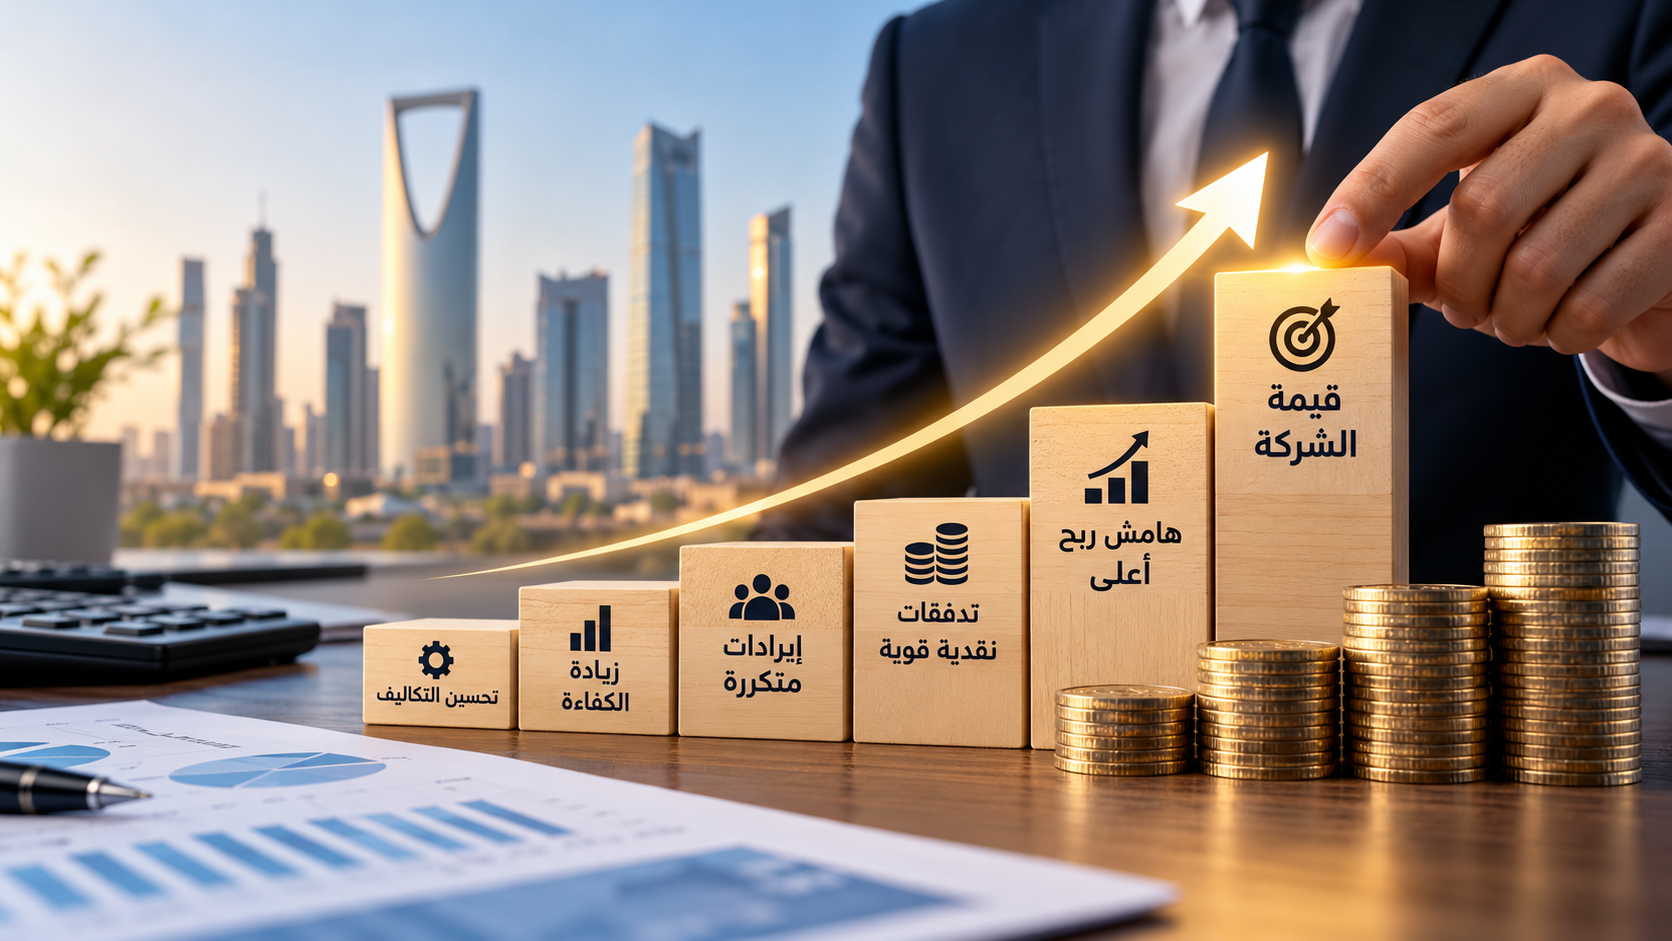
وقد تكون القيمة السوقية أقل من رأس المال المدفوع نتيجة المصروفات غير القابلة للاسترداد أو انخفاض قيمة بعض الأصول أو ارتفاع مخاطر المشروع. وقد تزيد القيمة في حالات أخرى إذا نشأت حقوق اقتصادية ذات قيمة مثبتة تدعمها أدلة كافية.
ولهذا ينبغي عند تقييم الشركات للاقامة المميزة عدم الخلط بين إثبات تحويل الأموال وبين إثبات القيمة السوقية للاستثمار.
وللمزيد يمكن قراءة مقال تقييم المنشأة اقتصادياً في السعودية للتعرف على العوامل المؤثرة في تحديد القيمة.
3. كيف يتم التعامل مع تكاليف التأسيس والمصروفات السابقة للتشغيل؟
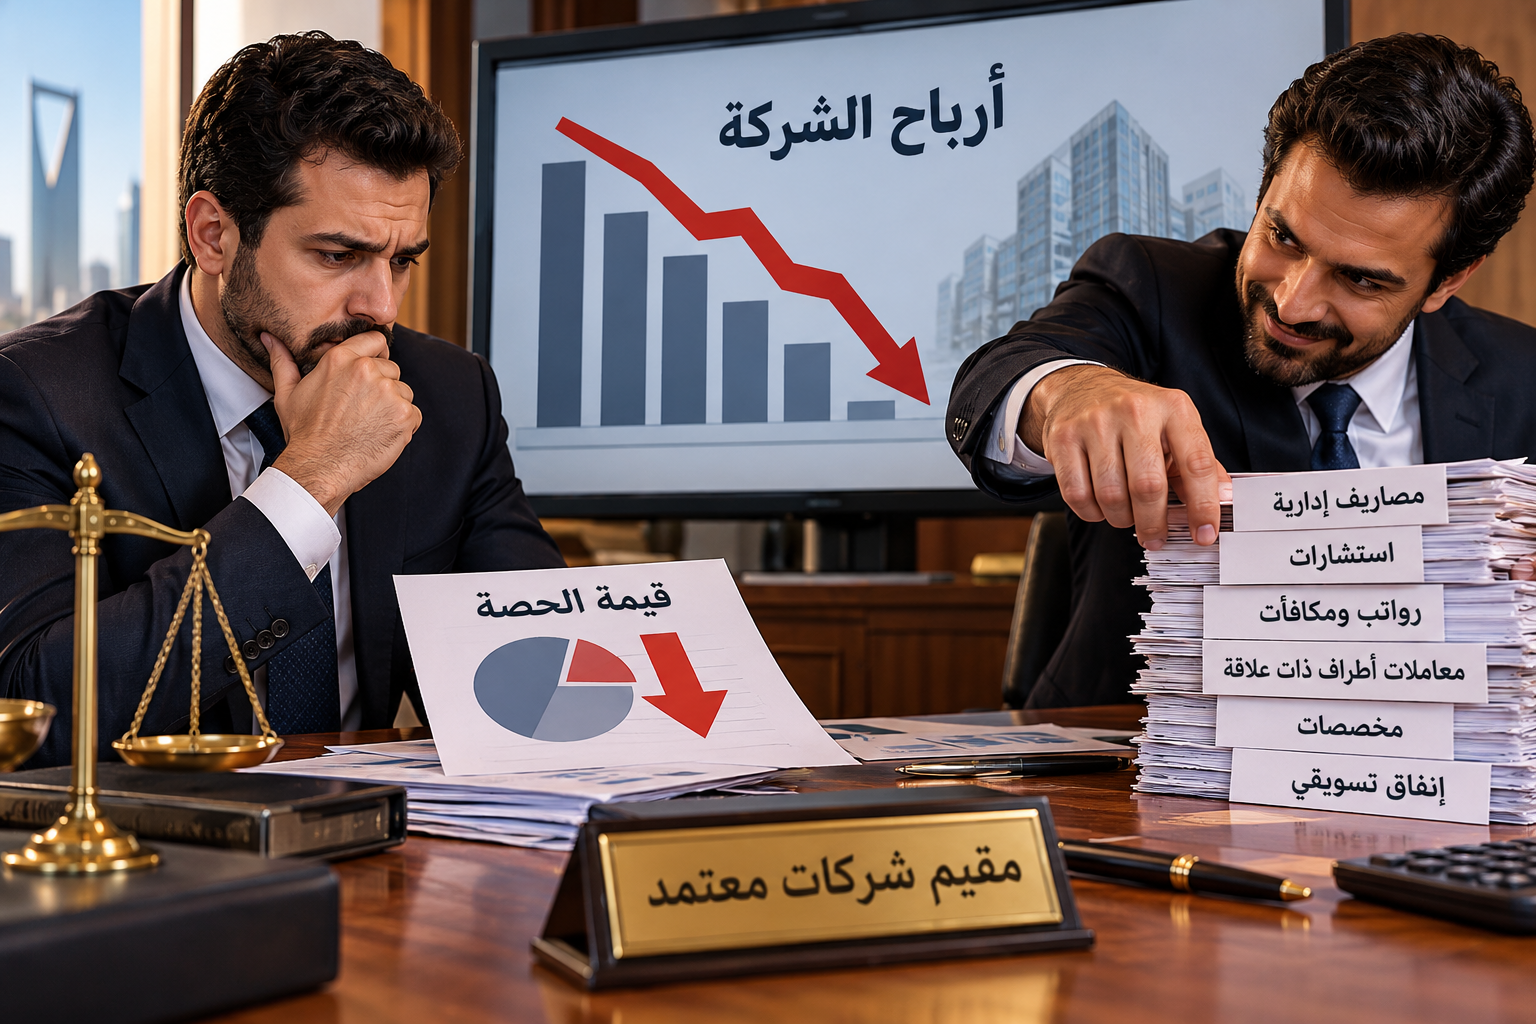
تُعد المصروفات التأسيسية من أكثر البنود التي تحتاج إلى عناية عند تقييم الشركات للاقامة المميزة، خاصة إذا كان المستثمر قد أنفق مبالغ كبيرة على الدراسات والاستشارات والتراخيص والتصميمات الهندسية والإيجارات والرواتب قبل بدء النشاط.
ولا يعني إنفاق هذه المبالغ أنها أصبحت جميعاً أصولاً ذات قيمة سوقية مساوية لتكلفتها. فهناك مصروفات قد تكون استُهلكت منفعتها بالفعل، وأخرى قد تكون مرتبطة بأصول أو حقوق قائمة يمكن أن تساهم في القيمة الاقتصادية للشركة.
المعدات والآلات والتجهيزات
إذا اشترت الشركة معدات إنتاج أو أجهزة أو تجهيزات تشغيلية، فإن تقييمها يعتمد على حالتها الفعلية ومدى ملاءمتها للنشاط وتكلفة استبدالها والتقادم الاقتصادي والفني، وليس بالضرورة على فواتير شرائها فقط.
التراخيص والتصاريح
قد تكون بعض التراخيص والحقوق النظامية ذات أهمية اقتصادية للمشروع، لكن لا يجوز افتراض وجود قيمة مستقلة لكل ترخيص دون دراسة طبيعته وقابليته للنقل أو الاستمرار والمنافع المرتبطة به، ومدى السماح بالاعتراف به ضمن منهجية التقييم.
المصروفات الإدارية والاستشارية
الرواتب والإيجارات وأتعاب الاستشارات والدراسات الأولية لا تتحول تلقائياً إلى أصول قابلة للتقييم لمجرد سدادها. ويجب التمييز بين المعالجة المحاسبية لتلك المصروفات وبين إمكانية مساهمتها في القيمة الاقتصادية للمشروع.
وهنا تظهر أهمية تقييم الشركات للاقامة المميزة بواسطة مختص يستطيع الفصل بين الأموال التي تم إنفاقها والقيمة التي لا تزال قائمة بالفعل.
ويمكن التعرف على حالات مشابهة من خلال مقال التقييم لإصدار الإقامة المميزة الذي يناقش إثبات الاستثمار وعلاقته بقيمة الشركة.
4. ما المنهجية المناسبة لتقييم الشركات التي لم تبدأ التشغيل؟
لا توجد طريقة واحدة تصلح لجميع الشركات غير التشغيلية. ويعتمد اختيار المنهجية على طبيعة النشاط والأصول والبيانات المتاحة والغرض من التقييم. وقد يكون مدخل التكلفة أو صافي الأصول المعدل أكثر ملاءمة لبعض الشركات، بينما يمكن استخدام مدخل الدخل في حالات تتوافر فيها توقعات مالية قابلة للدعم والتحليل.
مدخل التكلفة وصافي الأصول المعدل
يُستخدم هذا المدخل عند تقييم الشركات للاقامة المميزة إذا كانت قيمة المنشأة تعتمد بدرجة كبيرة على الأصول القائمة، مثل المشروعات الصناعية أو العقارية التي تمتلك معدات أو أراضي أو إنشاءات تحت التنفيذ.
ويقوم التحليل على تقدير قيمة الأصول والالتزامات وفق الأساس المناسب للتقييم، مع مراعاة طبيعة كل أصل وأي تعديلات لازمة، دون افتراض أن مجموع التكاليف التاريخية يمثل القيمة السوقية للشركة.
مدخل الدخل والتدفقات النقدية المخصومة
قد يكون مدخل الدخل مناسباً عندما تتوافر دراسة جدوى تفصيلية وخطة تشغيل مدعومة بعقود أو بيانات سوقية ومعلومات يمكن اختبار معقوليتها. ومع ذلك، فإن الاعتماد على توقعات الإدارة وحدها دون أدلة داعمة يرفع مستوى عدم التأكد ويستلزم الإفصاح عن القيود والافتراضات الجوهرية.
وفي تقييم الشركات للاقامة المميزة يجب أن تعكس معدلات الخصم المخاطر الفعلية للمشروع، بما فيها مخاطر عدم بدء التشغيل وتأخر التراخيص وزيادة تكاليف الإنشاء وعدم تحقق الإيرادات المتوقعة.
مدخل السوق
يمكن النظر في مدخل السوق إذا توفرت معاملات أو شركات مماثلة بدرجة كافية، مع إجراء التعديلات اللازمة. إلا أن محدودية الشركات القابلة للمقارنة في مرحلة ما قبل التشغيل قد تجعل استخدام هذا المدخل غير مناسب أو غير موثوق.
ويمكن مراجعة مقال تقييم الشركات في السعودية للتعرف على الأسس المهنية لاختيار مداخل التقييم.
5. هل يكفي تقييم الشركة بسبعة ملايين ريال للحصول على الإقامة المميزة؟
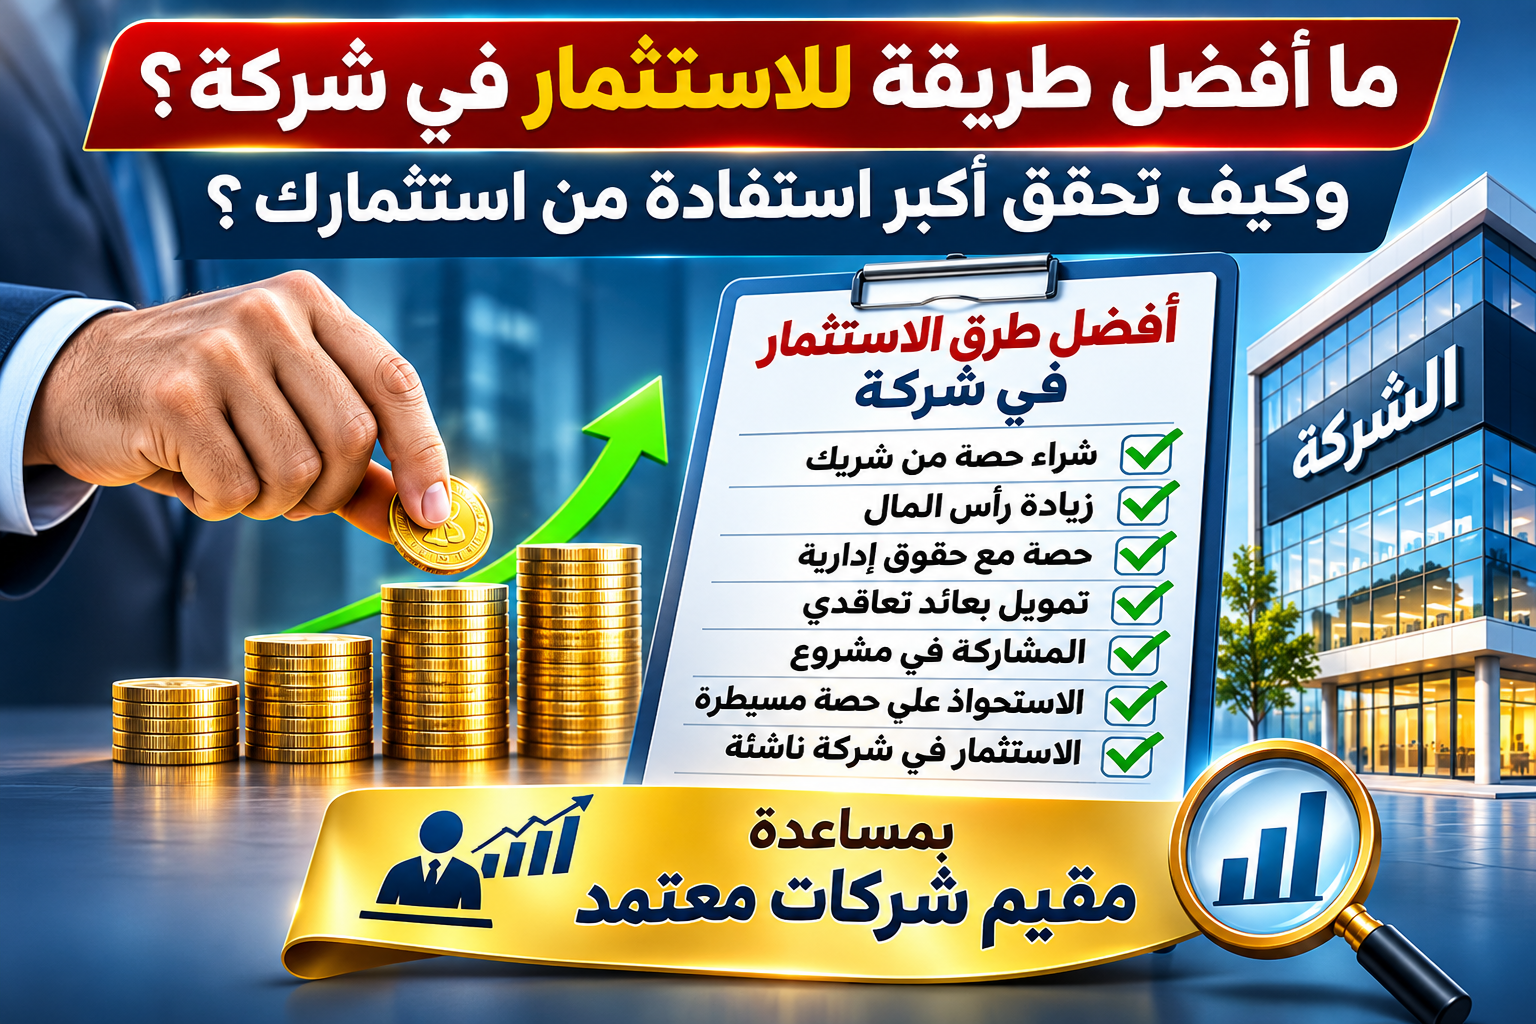
هذه نقطة بالغة الأهمية. فوفقاً للمتطلبات المنشورة لمنتج إقامة مستثمر أعمال لدى مركز الإقامة المميزة، يبلغ الحد الأدنى للاستثمار سبعة ملايين ريال سعودي لحصة المتقدم، مع اشتراط مستندات تثبت الاستثمار وضخ رأس المال، إضافة إلى متطلبات أخرى تتعلق بالتراخيص والسجلات التجارية والتوظيف.
وعليه، فإن تقييم الشركات للاقامة المميزة لا يعني أن إصدار تقرير بقيمة سبعة ملايين ريال يحقق وحده شروط الحصول على الإقامة. فالقيمة السوقية للشركة ليست بالضرورة مساوية لرأس المال الذي تم ضخه أو القيمة المؤهلة المقبولة لدى المركز.
كما تتضمن المتطلبات المنشورة إثبات توظيف عشرة موظفين ضمن حصة المتقدم، والمحافظة على الحد الأدنى للاستثمار والتوظيف خلال الفترة المشروطة وفق الضوابط المعمول بها.
وبالنسبة إلى المشروع الذي لم يبدأ التشغيل بعد، فقد يكون إعداد تقرير تقييم ممكناً مهنياً، بينما تظل بعض متطلبات الأهلية غير مستوفاة، وخاصة متطلبات التوظيف أو إثبات الاستثمار بالشكل المقبول لدى الجهة المختصة.
لذلك يجب الفصل بين تقييم الشركات للاقامة المميزة بوصفه عملاً مهنياً لتقدير القيمة وبين قرار قبول طلب الإقامة الذي يعود حصرياً إلى الجهات المختصة.
وللتعرف على الفروق بين متطلبات المنتجات المختلفة يمكن مراجعة الشروط والضوابط الرسمية للإقامة المميزة.
6. ما المستندات المطلوبة لتقييم شركة لم تبدأ التشغيل؟
تتطلب عملية تقييم الشركات للاقامة المميزة في مرحلة التأسيس مجموعة من المستندات التي تساعد مقيم الشركات على تحديد ما تمتلكه المنشأة فعلياً، وما عليها من التزامات، ومدى تقدم المشروع نحو التشغيل.
- عقد تأسيس الشركة والسجل التجاري والتراخيص الاستثمارية والتشغيلية المتاحة.
- شهادات إيداع رأس المال وكشوف الحسابات البنكية التي تثبت التحويلات.
- القوائم المالية أو ميزان المراجعة والحسابات الإدارية المتاحة.
- فواتير شراء الأصول والمعدات وعقود المقاولين والموردين.
- مستندات ملكية الأراضي والعقارات وعقود الانتفاع والإيجار.
- بيان تفصيلي بالمصروفات التأسيسية والمدفوعات السابقة للتشغيل.
- دراسة الجدوى وخطة العمل والتوقعات المالية ومواعيد بدء النشاط.
- بيان الالتزامات والقروض والمبالغ المستحقة للأطراف ذات العلاقة.
وتساعد هذه المعلومات على تحديد مدى ملاءمة مدخل التكلفة أو الدخل أو السوق، وتوضيح حدود التقييم والافتراضات اللازمة لإعداد تقرير مهني.
وإذا لم تتوافر مستندات كافية، فقد يتعذر الوصول إلى استنتاج قيمة موثوق، أو يلزم تحديد قيود جوهرية على نطاق العمل. لذلك فإن تقييم الشركات للاقامة المميزة لا ينبغي أن يقوم على أرقام غير موثقة أو تقديرات لا يمكن دعمها.
7. أبرز الأخطاء عند تقييم الشركات للإقامة المميزة
من أكثر الأخطاء انتشاراً مطالبة مكتب تقييم شركات باعتماد رأس المال المدفوع كاملاً باعتباره القيمة السوقية، دون النظر إلى الأصول والالتزامات والمصروفات التي استهلكت بالفعل.
ومن الأخطاء كذلك افتراض أن استخراج السجل التجاري أو الحصول على الترخيص الاستثماري يمنح الشركة تلقائياً قيمة اقتصادية كبيرة، أو أن التوقعات المالية المتفائلة تكفي لإثبات القيمة دون تحليل للمخاطر.
كما يقع بعض المستثمرين في خطأ الخلط بين تقييم الشركة وتقييم حصة المستثمر فيها. فقد تمتلك الشركة قيمة اقتصادية معينة، لكن القيمة العائدة إلى المستثمر تتوقف على نسبة ملكيته والحقوق المرتبطة بحصته وهيكل التمويل.
ولهذا فإن تقييم الشركات للاقامة المميزة يتطلب تحديد موضوع التقييم بدقة، سواء كان كامل حقوق الملكية أو حصة محددة، مع توضيح أساس القيمة وتاريخ التقييم والافتراضات المعتمدة.
ولمزيد من التفاصيل يمكن قراءة مقال تقييم شركة لدخول مستثمر بقيمة خمسة ملايين ريال الذي يناقش العلاقة بين مبلغ الاستثمار وقيمة الحصص.
8. كيف تختار مقيم شركات معتمد لإعداد التقرير؟
عند البحث عن مكتب تقييم شركات أو مقيم منشآت اقتصادية معتمد، يجب التأكد من الخبرة الفنية في تقييم الشركات الناشئة والمشروعات غير التشغيلية، والقدرة على تطبيق مداخل التقييم المناسبة لطبيعة المنشأة.
ومن المهم أيضاً التحقق من الترخيص والتخصص المهني ومدى ملاءمة التقرير للغرض المطلوب، مع عدم افتراض أن أي تقرير تقييم سيكون مقبولاً تلقائياً لدى مركز الإقامة المميزة.
ويمكن الرجوع إلى الهيئة السعودية للمقيّمين المعتمدين للتعرف على الإطار المهني للتقييم في المملكة، وكذلك الاطلاع على مجلس معايير التقييم الدولية لفهم المبادئ والمعايير الدولية ذات الصلة.
ويقدم الأفق العربي خدمات دراسة وتقييم الشركات والمنشآت الاقتصادية، بما يشمل تحليل الأصول والتوقعات المالية والمخاطر المرتبطة بالمشروعات قبل التشغيل، مع تحديد نطاق العمل المناسب لكل حالة.
ويمكن الاستفادة أيضاً من المقال المنشور على موقع سليمان للتقييم حول خدمات تقييم الشركات، للتعرف على أهمية التقييم المهني عند دخول مستثمر أو إعادة هيكلة الملكية.
9. أسئلة شائعة حول تقييم الشركات للاقامة المميزة
هل يمكن تقييم شركة ليس لديها أي إيرادات؟
نعم، يمكن تقييم شركة دون إيرادات إذا توافرت أصول أو حقوق أو معلومات اقتصادية كافية تسمح بتقدير قيمتها على أساس مهني مناسب. لكن غياب الإيرادات قد يزيد مستوى عدم التأكد.
هل تحويل رأس المال إلى الحساب البنكي يكفي لإثبات قيمة الشركة؟
لا. تحويل رأس المال يثبت واقعة مالية وفق المستندات المتاحة، لكنه لا يثبت وحده القيمة السوقية للشركة. كما أن قبول إثبات ضخ رأس المال لأغراض الإقامة يخضع لمتطلبات المركز.
هل يمكن تقييم المعدات قبل تشغيل المصنع؟
نعم، يمكن تقييم المعدات والآلات قبل التشغيل مع مراعاة حالتها ومدى جاهزيتها ومخاطر التقادم والتكاليف اللازمة للوصول إلى الحالة التشغيلية المستهدفة.
هل تقرير تقييم الشركات للاقامة المميزة يضمن قبول الطلب؟
لا، لأن التقرير يمثل استنتاجاً مهنياً للقيمة وفق نطاق العمل، بينما يتوقف قبول الطلب على استيفاء جميع الشروط والمستندات التي يحددها مركز الإقامة المميزة.
هل يمكن تقييم شركة لديها تراخيص وأرض فقط؟
قد يكون ذلك ممكناً إذا توافرت حقوق قانونية واقتصادية قابلة للتقييم ومستندات كافية. ويجب التحقق من طبيعة ملكية الأرض أو حق الانتفاع والتراخيص والالتزامات المرتبطة بها.
الخلاصة: هل تنتظر بدء التشغيل أم تطلب التقييم الآن؟
إذا كنت قد حولت رأس المال وبدأت الإنفاق على تأسيس شركتك ولم يبدأ المشروع نشاطه بعد، فلا يعني ذلك بالضرورة استحالة إجراء تقييم الشركات للاقامة المميزة. فالتقييم يمكن أن يستند إلى الأصول والحقوق القائمة والمعلومات المالية والاقتصادية المتاحة، بشرط اختيار المنهجية المناسبة وتوافر أدلة كافية.
لكن من الضروري إدراك أن الأموال المنفقة لا تساوي تلقائياً القيمة السوقية، وأن تقرير التقييم لا يغني عن استيفاء شروط الإقامة المميزة وإثبات الاستثمار والتوظيف والمتطلبات الأخرى.
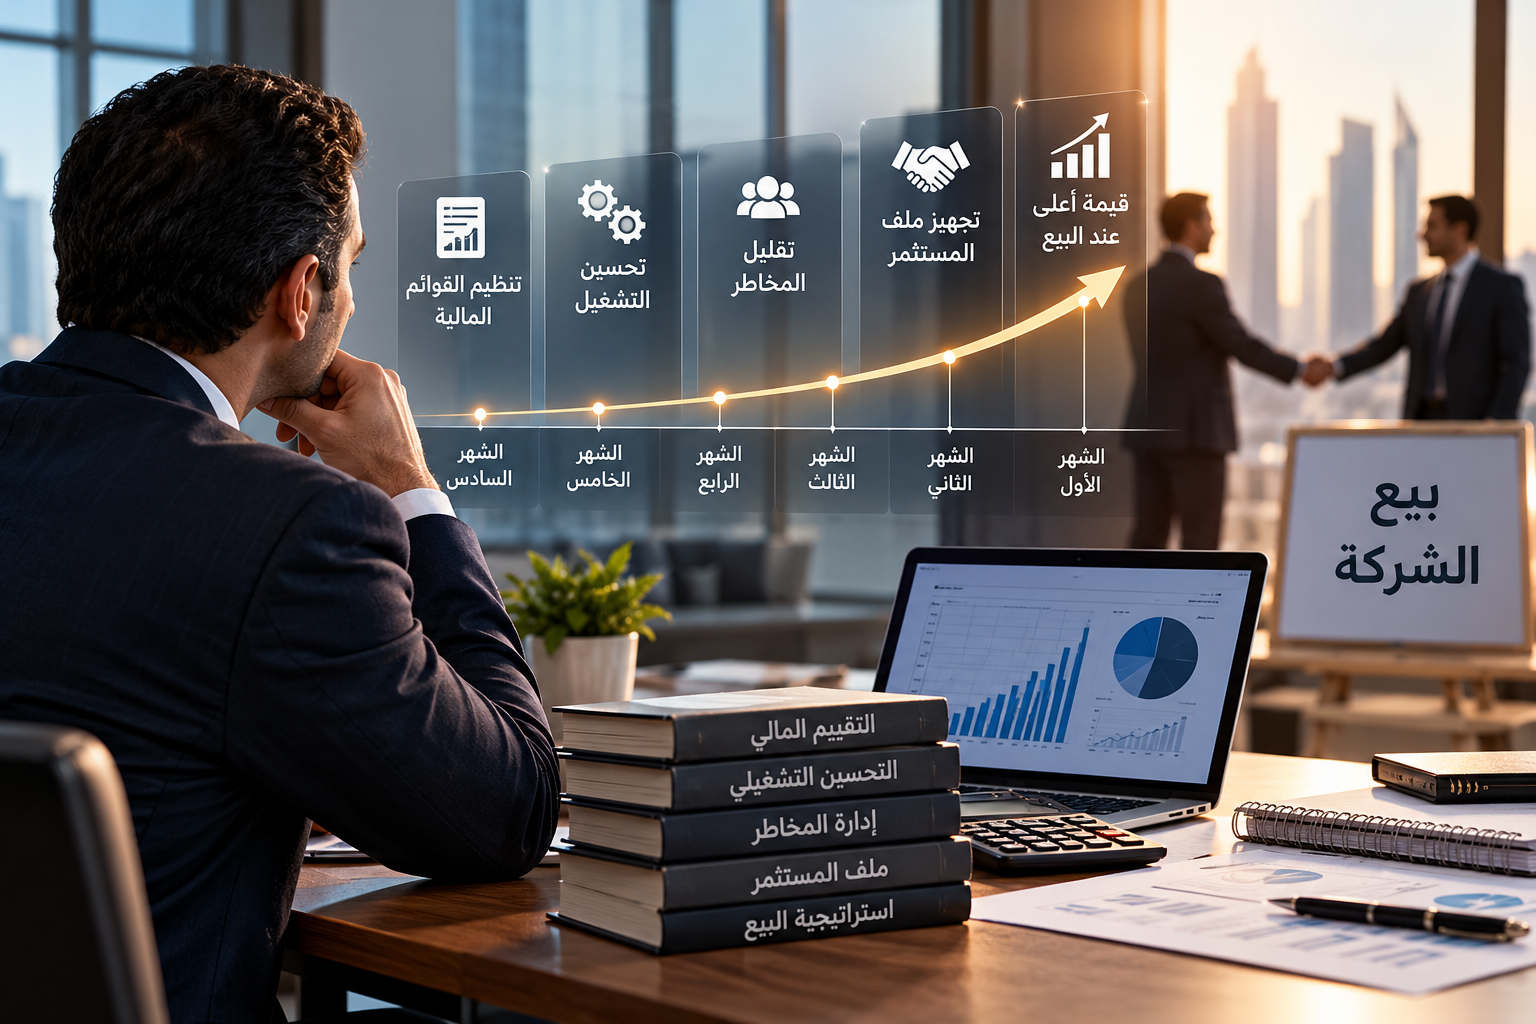
لذلك ننصح بإجراء مراجعة أولية للمستندات ومرحلة المشروع قبل التكليف بإعداد التقرير، لتحديد إمكانية التقييم ومدى ملاءمته للغرض المطلوب.
تواصل مع الأفق العربي لتقييم شركتك
إذا كنت تبحث عن خدمات تقييم الشركات للاقامة المميزة، أو ترغب في معرفة إمكانية تقييم شركة ناشئة لم تبدأ التشغيل، يمكنك التواصل لمناقشة طبيعة المشروع والمستندات المتاحة وتحديد نطاق التقييم المناسب.
إعداد: سامر إبراهيم السيد
مستشار تقييم الشركات والمنشآت الاقتصادية
الهاتف والواتساب:
00966561221974
تواصل مباشرة عبر واتساب
الأفق العربي – خدمات تقييم الشركات والمنشآت الاقتصادية في المملكة العربية السعودية.