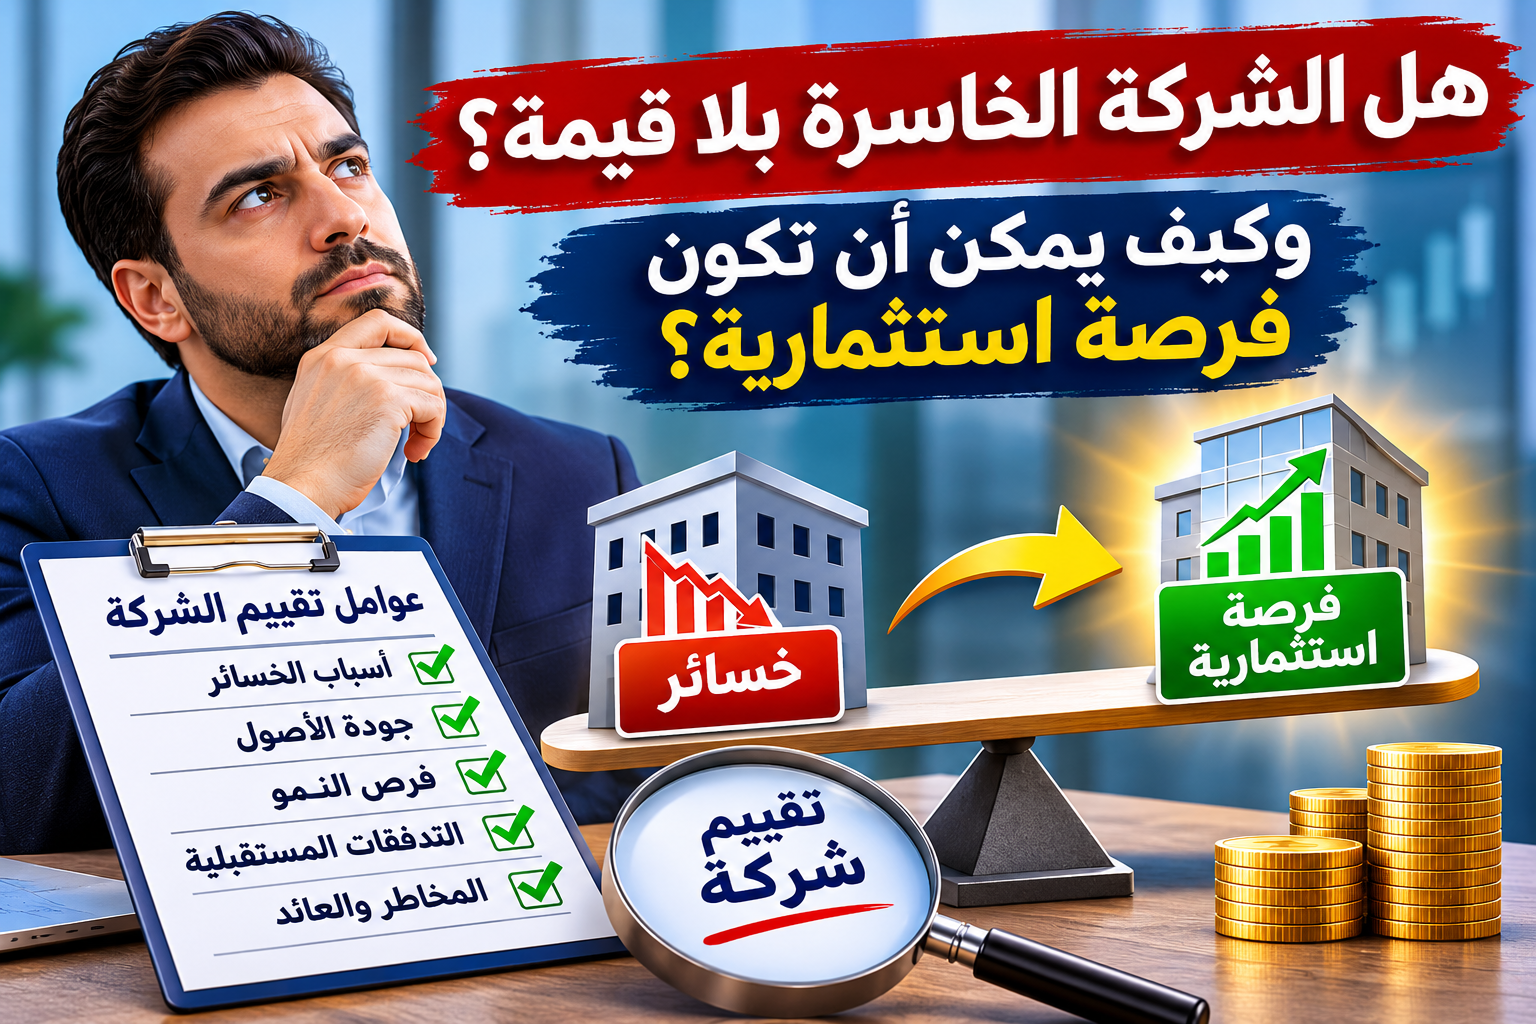
هل يمكن أن تكون الشركة الخاسرة فرصة ذهبية؟ وكيف تكشف مكاتب تقييم الشركات قيمتها الحقيقية؟
قد تبدو الشركة التي تحقق خسائر مالية متتالية استثمارًا غير جذاب للوهلة الأولى، إلا أن الواقع الاستثماري أكثر تعقيدًا من مجرد النظر إلى صافي الربح أو الخسارة. فهناك شركات خاسرة تمتلك أصولًا استراتيجية، أو قاعدة عملاء قوية، أو تراخيص يصعب الحصول عليها، أو فرصًا للتوسع والتكامل مع أنشطة مستثمرين آخرين. وهنا يظهر الدور المحوري الذي تؤديه مكاتب تقييم الشركات في الكشف عن القيمة الاقتصادية الحقيقية لهذه المنشآت.
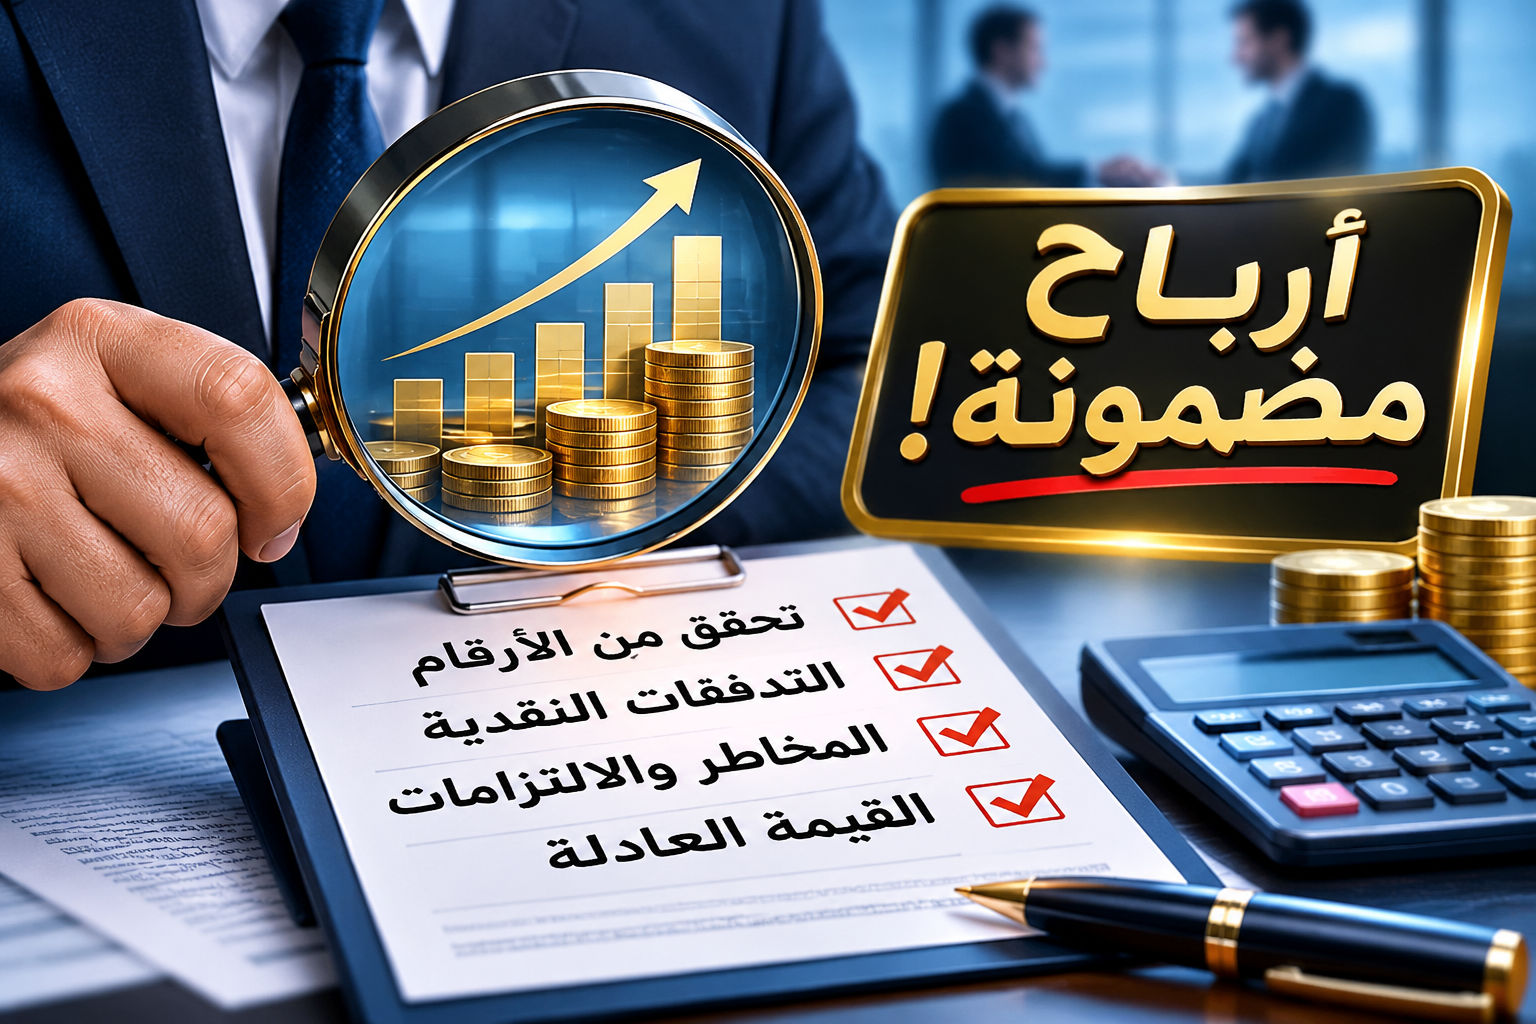
تعمل مكاتب تقييم الشركات على دراسة النشاط من منظور اقتصادي واستثماري شامل، ولا تكتفي بتحليل النتائج المحاسبية التاريخية، بل تبحث أيضًا في أسباب الخسائر ومدى استمراريتها، وقدرة المنشأة على توليد تدفقات نقدية مستقبلية، وقيمة أصولها، والمزايا التي يمكن أن يحصل عليها مستثمر استراتيجي من الاستحواذ عليها.
وفي المملكة العربية السعودية، تزداد أهمية الاستعانة بخدمات مكاتب تقييم الشركات عند دراسة الاستحواذ على المنشآت المتعثرة أو دخول شركاء جدد أو إعادة هيكلة الشركات التي تواجه صعوبات تشغيلية ومالية.
أولًا: هل تعني خسائر الشركة أن قيمتها الاستثمارية منخفضة بالضرورة؟
الإجابة هي لا. فالخسارة المحاسبية لا تعني بالضرورة انعدام القيمة الاقتصادية للمنشأة. وقد تحقق الشركة خسائر نتيجة ارتفاع المصروفات الثابتة، أو ضعف استغلال الطاقة الإنتاجية، أو تكاليف التوسع، أو ظروف سوقية مؤقتة، بينما تحتفظ بأصول تشغيلية وقدرات إنتاجية وفرص تجارية ذات قيمة.
ولهذا تميز مكاتب تقييم الشركات بين الخسائر الناتجة عن مشكلات هيكلية مستمرة والخسائر التي يمكن معالجتها من خلال تحسين الإدارة أو إعادة تنظيم العمليات أو الاستفادة من التكامل مع أنشطة أخرى.
1. الخسائر الناتجة عن ضعف استغلال الطاقة التشغيلية
قد يمتلك مصنع خطوط إنتاج ومعدات قادرة على تحقيق مستويات مرتفعة من الإنتاج، لكنه يعمل بطاقة محدودة نتيجة ضعف المبيعات أو نقص العقود. وفي هذه الحالة تتحمل المنشأة تكاليف ثابتة مرتفعة مقارنة بحجم الإيرادات الفعلية.
وتدرس مكاتب تقييم الشركات إمكانية تحسين الاستفادة من الأصول القائمة، ومدى قدرة مستثمر يمتلك شبكة توزيع أو قاعدة عملاء على زيادة المبيعات دون الحاجة إلى استثمارات رأسمالية كبيرة، مع مراعاة التكاليف الإضافية اللازمة لتحقيق ذلك.
2. الخسائر الناتجة عن المنافسة السعرية
في بعض القطاعات الصناعية، مثل الخرسانة الجاهزة والبلوك ومواد البناء، قد تؤدي المنافسة الشديدة إلى انخفاض هوامش الربحية، خاصة عندما تتجاوز الطاقة الإنتاجية المتاحة مستويات الطلب الفعلي.
وفي هذه الظروف، قد تضطر الشركات إلى البيع بأسعار تقترب من التكلفة أو تقل عنها للمحافظة على وجودها بالسوق. ولا يعني ذلك بالضرورة أن جميع أصول الشركة فقدت قيمتها، لكنه يفرض على مكاتب تقييم الشركات دراسة قدرة المنشأة على استعادة هوامش ربح مستدامة بدلًا من افتراض تحسنها تلقائيًا.
3. الخسائر المرتبطة بالتوسع والاستثمارات الجديدة
قد تتحمل بعض الشركات مصروفات تأسيس وتطوير وتسويق مرتفعة خلال مراحل النمو، قبل الوصول إلى حجم الإيرادات الكافي لتغطية تلك المصروفات.
وتقوم مكاتب تقييم الشركات بتحليل طبيعة هذه التكاليف، والتمييز بين المصروفات غير المتكررة والتكاليف التشغيلية المستمرة، مع اختبار واقعية التوقعات المستقبلية ومدى توافر التمويل اللازم لتنفيذها.
ثانيًا: كيف تكشف مكاتب تقييم الشركات القيمة الحقيقية للشركة الخاسرة؟
تبدأ عملية تقييم الشركات بفهم طبيعة النشاط ومصادر الإيرادات والمركز المالي والتشغيلي، ثم اختيار مناهج التقييم المناسبة وفقًا لغرض المهمة وأساس القيمة وتوافر المعلومات.
ولا تعتمد مكاتب تقييم الشركات المهنية على منهج واحد بصورة آلية، بل تحدد مدى ملاءمة مناهج الدخل والسوق والتكلفة لكل حالة، وتوضح الافتراضات والقيود التي تؤثر في النتيجة.
1. تحليل القوائم المالية التاريخية
تراجع مكاتب تقييم الشركات تطور الإيرادات وتكلفة المبيعات ومجمل الربح والمصروفات التشغيلية والتدفقات النقدية، بهدف تحديد الأسباب الفعلية للخسائر ومدى ارتباطها بظروف مؤقتة أو مشكلات هيكلية.
ومن الضروري التمييز بين الخسائر المحاسبية والتدفقات النقدية السالبة، إذ قد تتأثر النتائج المحاسبية بمصروفات غير نقدية مثل الإهلاك، بينما تتطلب استدامة النشاط أيضًا تمويل رأس المال العامل وتجديد الأصول التشغيلية.
2. تقييم الأصول والالتزامات
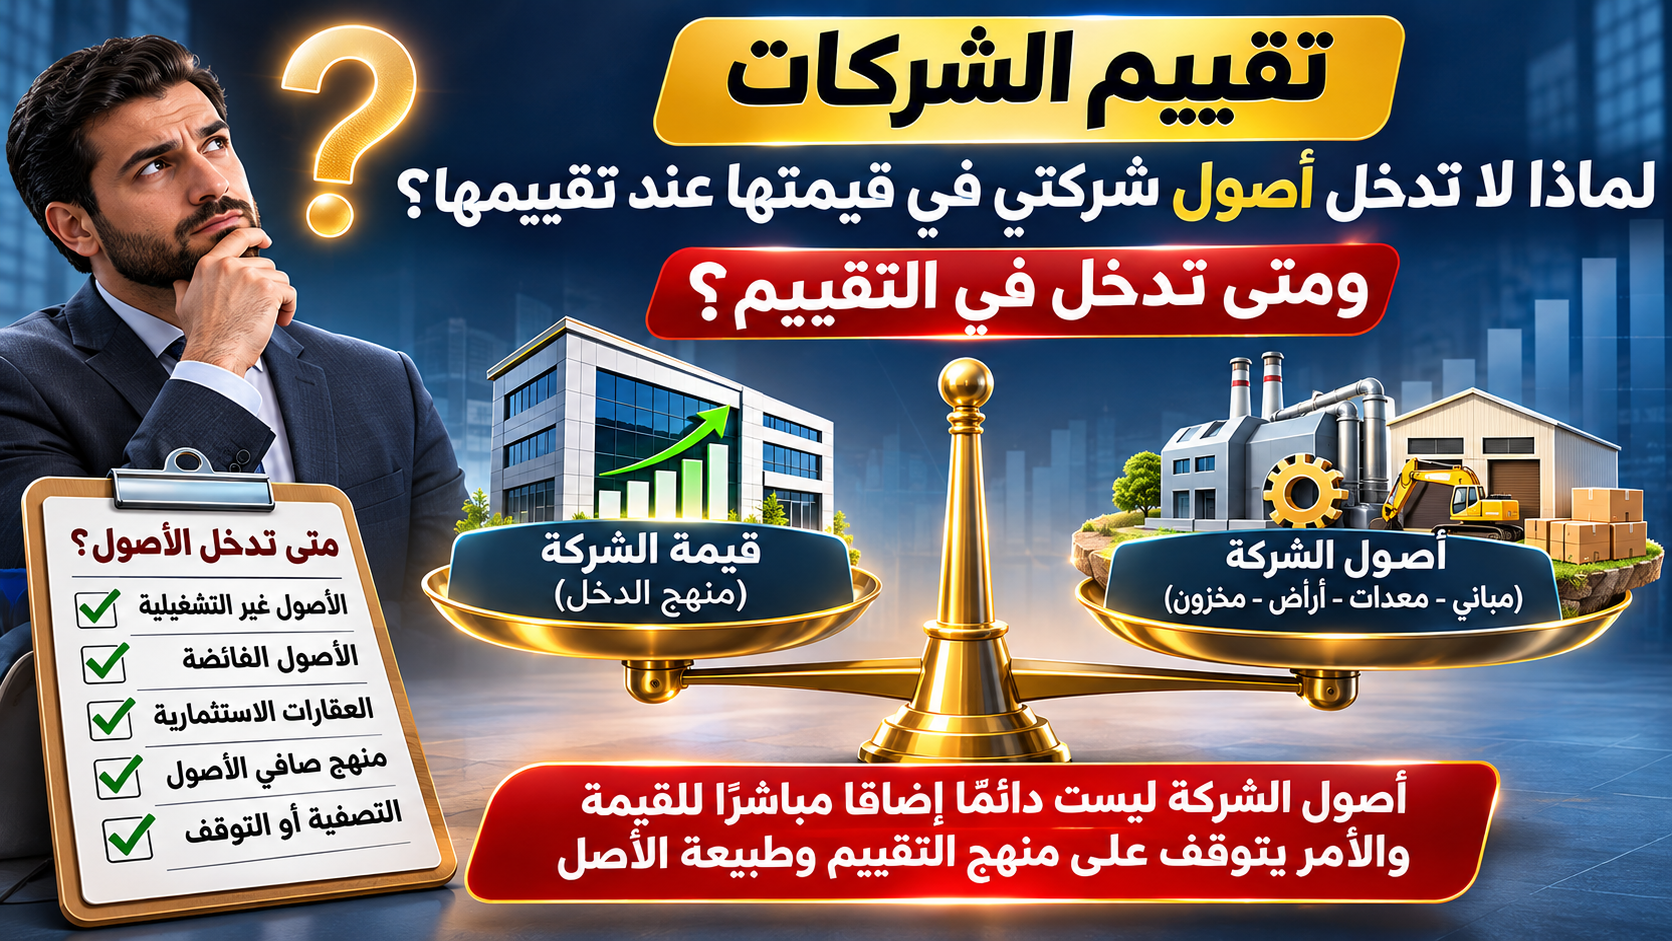
قد تمتلك الشركة الخاسرة أراضي أو مباني أو معدات أو أصولًا أخرى ذات قيمة اقتصادية. ولذلك قد تلجأ مكاتب تقييم الشركات إلى منهج التكلفة، بما في ذلك صافي قيمة الأصول المعدلة، عندما يكون ملائمًا لطبيعة المنشأة وغرض التقييم.
لكن القيمة الدفترية للأصول لا تمثل بالضرورة قيمتها السوقية، كما أن وجود معدات مرتفعة القيمة لا يضمن قدرة النشاط على تحقيق عوائد مناسبة. ويجب أيضًا مراعاة الالتزامات وتكاليف الإحلال والحالة الفنية والاقتصادية للأصول.
3. تحليل القدرة على تحقيق تدفقات نقدية مستقبلية
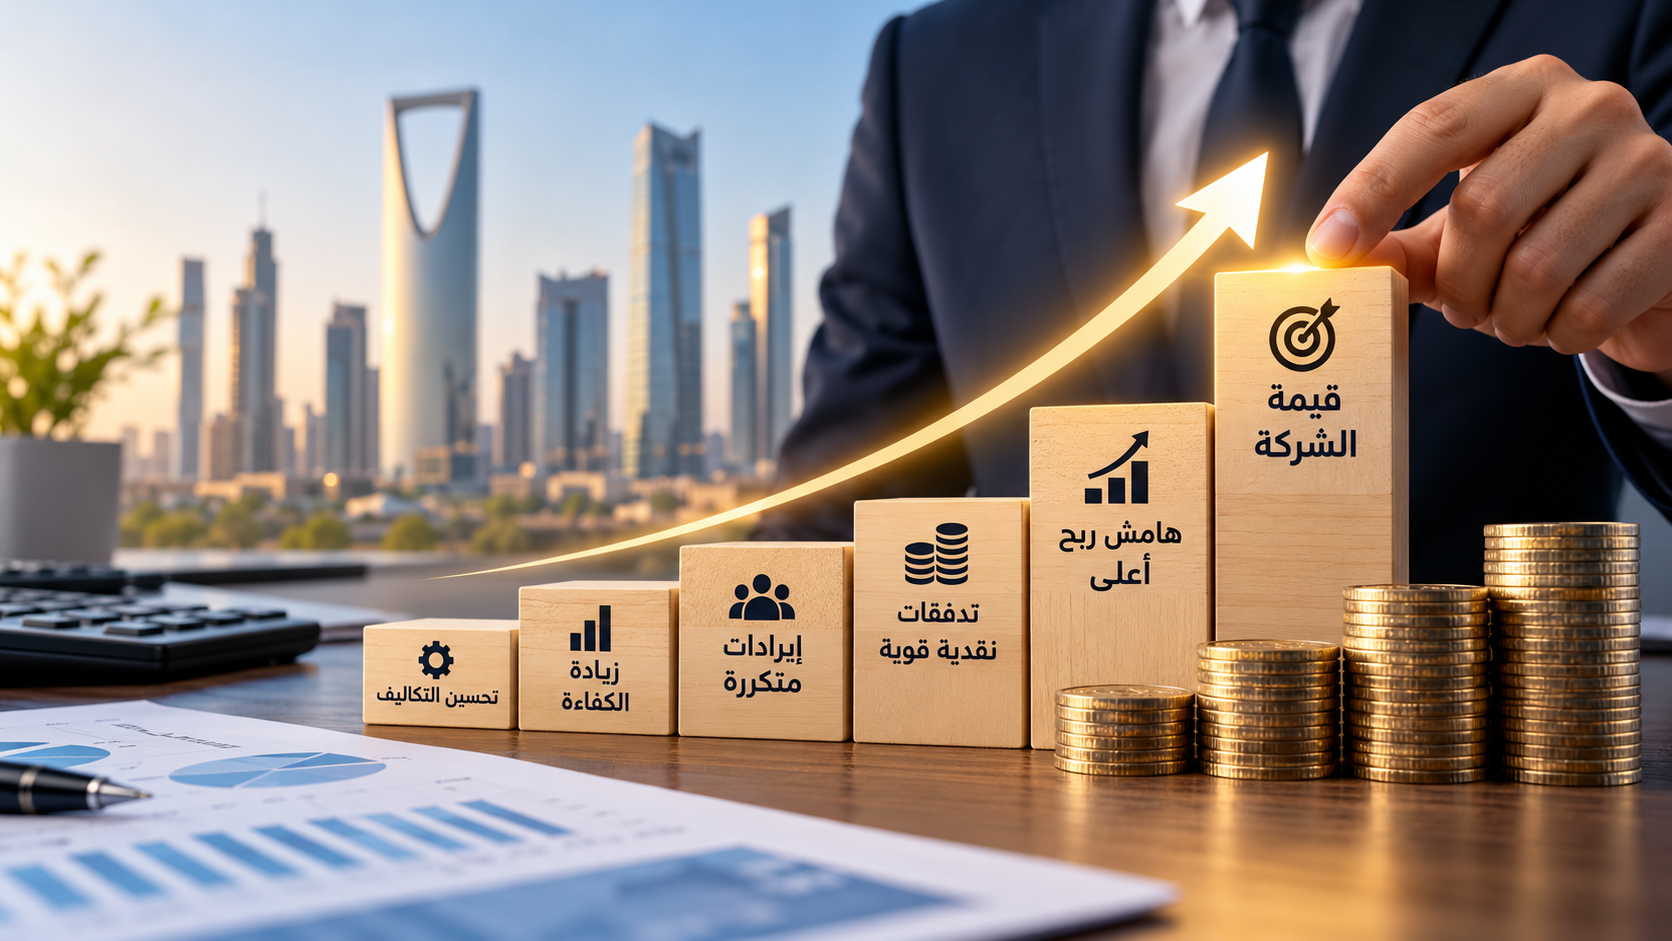
يُعد منهج الدخل من الأدوات المهمة التي تستخدمها مكاتب تقييم الشركات عندما يمكن إعداد توقعات مالية معقولة وقابلة للدعم.
ويعتمد هذا المنهج على تقدير التدفقات النقدية المستقبلية وخصمها بمعدل يعكس المخاطر ذات الصلة. وكلما ارتفعت درجة عدم اليقين بشأن تعافي الشركة أو تحقيق الإيرادات المتوقعة، زادت أهمية اختبار الافتراضات وإجراء تحليل الحساسية والسيناريوهات.
ولا يجوز افتراض تحول الشركة الخاسرة إلى الربحية لمجرد استمرار نشاطها؛ بل ينبغي أن يستند التحسن المتوقع إلى مبررات تشغيلية وسوقية وتمويلية يمكن الدفاع عنها مهنيًا.
ثالثًا: متى تتحول الشركة الخاسرة إلى فرصة استثمارية ذهبية؟
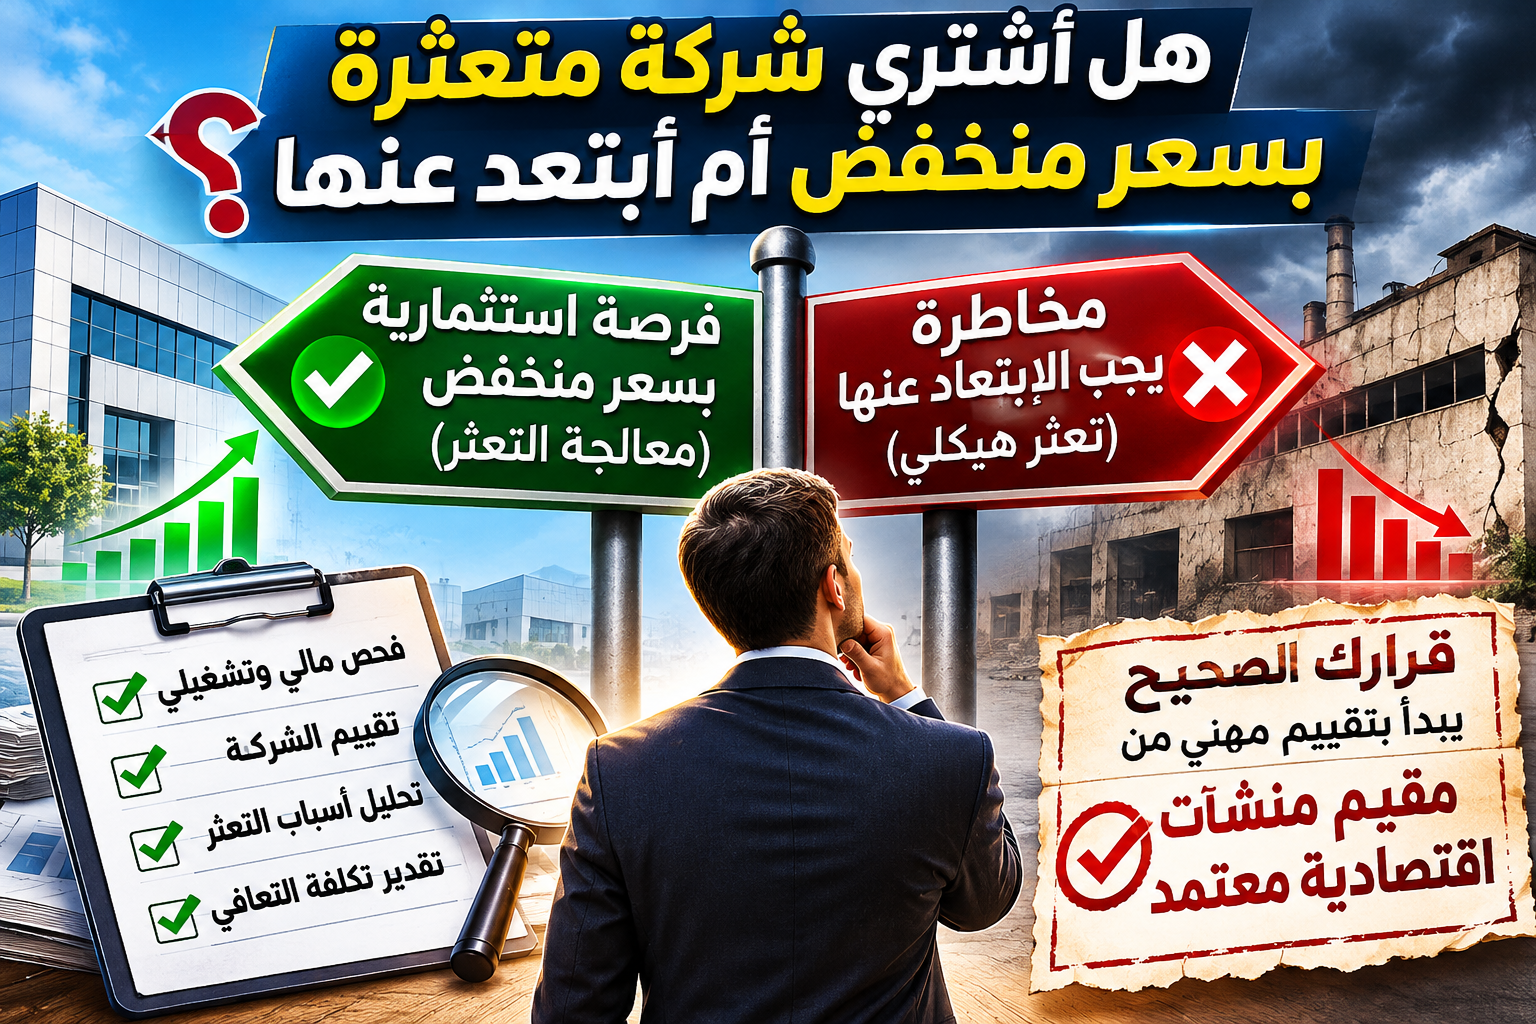
لا تعني الخسائر المتراكمة بالضرورة أن الاستثمار في الشركة غير مجدٍ، فقد تكون المنشأة الخاسرة فرصة استثمارية جذابة لمستثمر يمتلك الخبرة والموارد اللازمة لمعالجة أوجه القصور التشغيلي. وهنا تبرز أهمية مكاتب تقييم الشركات في التمييز بين المنشآت التي تمتلك مقومات التعافي وتلك التي تعاني من اختلالات هيكلية يصعب علاجها اقتصاديًا.
وتعتمد جاذبية الفرصة الاستثمارية على العلاقة بين السعر المطلوب للاستحواذ والقيمة الاقتصادية المتوقعة، بعد مراعاة تكاليف إعادة الهيكلة والاستثمارات الإضافية والمخاطر المرتبطة باستمرار النشاط.
1. الاستحواذ بهدف التوسع الجغرافي
قد تكون الشركة الخاسرة موجودة في منطقة جغرافية يرغب المستثمر في دخولها، وتمتلك بالفعل مقرًا تشغيليًا وعمالة وتجهيزات وعلاقات تجارية قائمة. وفي هذه الحالة قد يوفر الاستحواذ عليها بديلًا اقتصاديًا عن تأسيس مشروع جديد من البداية.
وتعمل مكاتب تقييم الشركات على تحليل قيمة الأصول القائمة ومدى إمكانية الاستفادة منها، مع مقارنة تكاليف الاستحواذ والتطوير بتكاليف إنشاء منشأة مماثلة، دون إغفال الالتزامات والمخاطر المرتبطة بالشركة المستهدفة.
2. الاستحواذ لتحقيق التكامل الرأسي
يحدث التكامل الرأسي عندما يستحوذ المستثمر على شركة تعمل في مرحلة مختلفة من سلسلة الإمداد الخاصة بنشاطه، مثل استحواذ شركة مقاولات على مصنع للخرسانة الجاهزة أو البلوك.
وقد يحقق هذا الاستثمار مزايا تتمثل في تأمين الإمدادات، وتحسين التنسيق التشغيلي، وتقليل الاعتماد على الموردين الخارجيين، والاستفادة من الطاقة الإنتاجية المتاحة.
وتدرس مكاتب تقييم الشركات هذه المنافع بصورة مستقلة، مع التمييز بين القيمة السوقية للشركة والقيمة الاستثمارية الخاصة بمشترٍ معين، إذ قد لا تكون الوفورات الناتجة عن التكامل متاحة لجميع المشاركين في السوق.
3. الاستحواذ لتحقيق التكامل الأفقي
يتمثل التكامل الأفقي في استحواذ شركة على منشأة أخرى تعمل في النشاط نفسه، بهدف توسيع الحصة السوقية أو الاستفادة من شبكات التوزيع والعملاء أو تحسين كفاءة استخدام الموارد.
وقد تساعد هذه الاستراتيجية في تخفيض بعض المصروفات الإدارية والتشغيلية، ولكن تحقيق الوفورات ليس مضمونًا، وقد تواجه عملية الدمج تكاليف إضافية أو قيودًا تنظيمية أو صعوبات تشغيلية.
ولهذا تقوم مكاتب تقييم الشركات بإعداد سيناريوهات مالية توضح أثر التكامل على التدفقات النقدية المستقبلية، ومدى قدرة المستثمر على تحقيق عائد مناسب مقارنة بحجم الاستثمار والمخاطر.
رابعًا: لماذا قد يفضل المستثمر شراء شركة خاسرة بدلًا من تأسيس شركة جديدة؟
قد يكون شراء شركة قائمة خيارًا اقتصاديًا مناسبًا إذا كان سعر الاستحواذ، مضافًا إليه تكاليف إعادة التأهيل والتمويل، أقل من التكلفة الاقتصادية لتأسيس نشاط مماثل، مع مراعاة اختلاف المخاطر والمدة الزمنية اللازمة لبدء التشغيل.
وتساعد مكاتب تقييم الشركات المستثمرين على المقارنة بين البديلين من خلال تحليل العناصر التالية:
- الأصول التشغيلية: مدى صلاحية المعدات والمباني والتجهيزات للاستخدام المستقبلي.
- التراخيص والتصاريح: صلاحيتها وإمكانية استمرارها أو نقلها وفق الأنظمة ذات العلاقة.
- العملاء والعقود: مدى استقرار العلاقات التجارية وقابلية استمرار العقود بعد الاستحواذ.
- العمالة والخبرات: إمكانية الاحتفاظ بالكفاءات التشغيلية والإدارية.
- تكاليف إعادة الهيكلة: المصروفات والاستثمارات اللازمة لاستعادة الكفاءة التشغيلية.
- المخاطر المالية: الديون والالتزامات المحتملة واحتياجات رأس المال العامل.
ولا يكفي انخفاض سعر البيع للحكم على جاذبية الاستثمار، فقد تكون الشركة رخيصة ظاهريًا لكنها تحتاج إلى استثمارات إضافية تتجاوز المنافع الاقتصادية المتوقعة.
خامسًا: كيف تحدد مكاتب تقييم الشركات السعر العادل للاستحواذ على شركة خاسرة؟
تبدأ مكاتب تقييم الشركات بتحديد غرض التقييم وأساس القيمة وتاريخ التقييم، ثم اختيار المنهج المناسب وفقًا لطبيعة الشركة ومدى توافر المعلومات المالية والتشغيلية.
1. منهج الدخل والتدفقات النقدية المخصومة
يُستخدم منهج الدخل عندما تتوافر توقعات مالية يمكن دعمها وتحليلها بصورة معقولة، حيث يتم تقدير التدفقات النقدية المستقبلية وخصمها بمعدل يعكس المخاطر المرتبطة بالنشاط.
وفي حالة الشركات الخاسرة، يتعين على مكاتب تقييم الشركات مراعاة احتمالات استمرار الخسائر، واحتياجات التمويل، وتكاليف الإحلال، ومدى واقعية افتراضات التحسن التشغيلي.
2. منهج السوق والمقارنات المالية
قد تستخدم مكاتب تقييم الشركات مكررات الشركات المقارنة أو معاملات الاستحواذ المماثلة، بشرط توافر بيانات موثوقة وإجراء التعديلات اللازمة للفروق في الحجم والربحية والمخاطر والنمو.
وعندما تحقق الشركة خسائر تشغيلية أو صافية، قد تصبح بعض المكررات، مثل مضاعف الربحية أو مضاعف الأرباح التشغيلية قبل الفوائد والضرائب والإهلاك والاستهلاك، غير ملائمة إذا كانت المقامات سالبة أو غير معبرة اقتصاديًا.
3. منهج التكلفة وصافي الأصول المعدلة
قد يكون منهج التكلفة ملائمًا للشركات كثيفة الأصول أو المنشآت التي تستمد جزءًا مهمًا من قيمتها من الأصول المملوكة، مع مراعاة طبيعة النشاط واستمراريته.
ولا يقتصر استخدام صافي الأصول المعدلة على حالات التصفية، بل قد يكون مناسبًا أيضًا في بعض حالات المنشآت المستمرة، وفقًا لغرض التقييم وأساس القيمة والظروف الاقتصادية المحيطة.
وتحرص مكاتب تقييم الشركات على عدم الخلط بين قيمة المنشأة باعتبارها نشاطًا مستمرًا وقيمة أصولها عند البيع المنفصل أو التصفية.
سادسًا: دور التقييم المهني في حماية المستثمر من مخاطر الاستحواذ
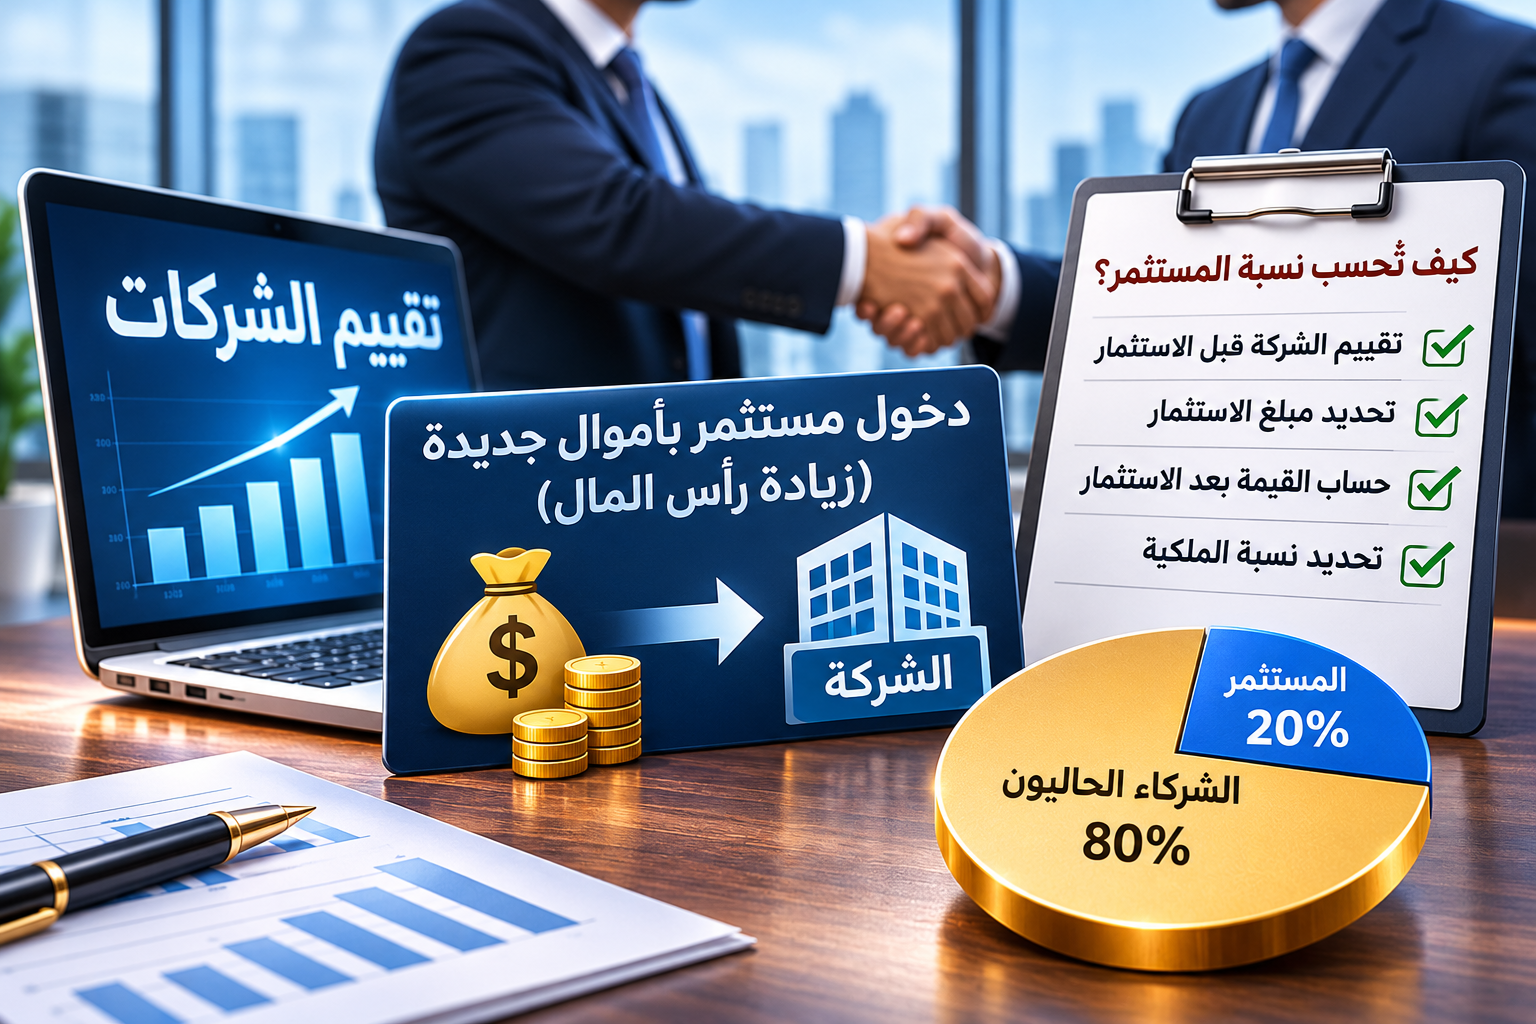
تساعد عملية تقييم الشركات عند تخارج شريك أو دخول مستثمر جديد على توفير أساس اقتصادي للتفاوض بشأن قيمة الحصص، مع مراعاة الحقوق المرتبطة بها وطبيعة الصفقة.
كما أن الاستعانة بخدمات مكاتب تقييم الشركات لا تغني عن الفحص المالي والقانوني والضريبي والتشغيلي، بل تكمل تلك الإجراءات من خلال تحليل القيمة الاقتصادية للشركة في ضوء المعلومات المتاحة.
ويمكن الرجوع إلى مجلس معايير التقييم الدولية IVSC للاطلاع على الإطار المهني للمعايير الدولية للتقييم، وإلى الهيئة السعودية للمقيّمين المعتمدين للتعرف على البيئة المهنية والتنظيمية للتقييم في المملكة العربية السعودية.
وتكمن القيمة الحقيقية للخدمات التي تقدمها مكاتب تقييم الشركات في مساعدة المستثمر على فهم ما يشتريه فعليًا، وما يحتاج إلى إنفاقه مستقبلًا، والعائد الذي يمكن تحقيقه، والمخاطر التي قد تمنع تحقق ذلك العائد.
سابعًا: أخطاء شائعة عند الاستثمار في الشركات الخاسرة
قد تمثل الشركات الخاسرة فرصًا استثمارية جذابة، إلا أن اتخاذ قرار الاستحواذ دون دراسة متعمقة قد يؤدي إلى خسائر إضافية. ولذلك تؤكد مكاتب تقييم الشركات أهمية التمييز بين انخفاض سعر الشراء وانخفاض القيمة الاقتصادية الفعلية للشركة.
1. الاعتماد على القيمة الدفترية للأصول
من الأخطاء الشائعة افتراض أن قيمة الشركة تساوي إجمالي أصولها بعد خصم الالتزامات وفقًا للقوائم المالية. فقد تختلف القيم الدفترية عن القيم الاقتصادية الحالية، كما قد تتطلب بعض الأصول استثمارات إضافية للإحلال أو الصيانة.
وتقوم مكاتب تقييم الشركات بدراسة مدى ملاءمة استخدام صافي الأصول المعدلة، مع مراعاة طبيعة النشاط وأساس القيمة والغرض من التقييم.
2. افتراض تحول الخسائر إلى أرباح تلقائيًا
لا يكفي أن تتوقع إدارة الشركة تحسن المبيعات أو انخفاض المصروفات حتى تصبح تلك التوقعات أساسًا موثوقًا للتقييم. إذ يجب دراسة المنافسة والطاقة الإنتاجية والطلب المتوقع والقدرة التمويلية.
وتحرص مكاتب تقييم الشركات على اختبار معقولية التوقعات المالية، وإجراء تحليلات الحساسية التي توضح أثر تغير الإيرادات وهوامش الربحية والاستثمارات الرأسمالية على القيمة.
3. تجاهل الالتزامات والمخاطر غير الظاهرة
قد تواجه الشركة التزامات تعاقدية أو نزاعات أو احتياجات تمويلية لا تظهر آثارها كاملة عند الاكتفاء بمراجعة قائمة المركز المالي.
ولهذا ينبغي أن يتكامل عمل مكاتب تقييم الشركات مع إجراءات الفحص النافي للجهالة، بما يساعد المستثمر على فهم المخاطر المؤثرة في الصفقة.
4. الخلط بين قيمة الشركة وقيمة الحصة المباعة
تختلف قيمة المنشأة عن قيمة حقوق الملكية، كما قد تختلف قيمة الحصة المسيطرة عن الحصة غير المسيطرة وفقًا للحقوق المرتبطة بكل منهما وظروف السوق.
ويمكن الاطلاع على موضوع العوامل المؤثرة في قيمة الشركة لفهم أهمية تحديد موضوع التقييم وأساس القيمة قبل اتخاذ القرار الاستثماري.
ثامنًا: كيف تختار مكتب تقييم شركات مناسبًا لتقييم شركة خاسرة؟
يتطلب تقييم الشركات الخاسرة خبرة تتجاوز مجرد تطبيق المعادلات المالية، إذ ينبغي فهم طبيعة النشاط وأسباب التعثر والقدرة على الاستمرار والفرص المتاحة للمستثمرين.
وعند المفاضلة بين مكاتب تقييم الشركات، ينبغي مراعاة الخبرة القطاعية، والقدرة على تحليل البيانات المالية، ووضوح الافتراضات، واستقلالية الرأي المهني، ومدى الالتزام بالمتطلبات المهنية والتنظيمية ذات الصلة.
كما ينبغي أن يوضح مقيم شركات معتمد نطاق العمل وأساس القيمة وتاريخ التقييم ومناهج التقييم المستخدمة، والقيود الجوهرية المتعلقة بالمعلومات المتاحة.
وتزداد أهمية هذه الاعتبارات عند تقييم الشركات في السعودية، خصوصًا في معاملات الاستحواذ ودخول المستثمرين وإعادة هيكلة الملكية.
تاسعًا: هل يمكن أن تكون قيمة الشركة الخاسرة أعلى من قيمة شركة رابحة؟
نعم، من الممكن اقتصاديًا أن تتجاوز قيمة شركة خاسرة قيمة شركة تحقق أرباحًا، إذا كانت الأولى تمتلك قدرة مستقبلية أكبر على توليد التدفقات النقدية، أو أصولًا استراتيجية، أو فرص نمو مدعومة بمؤشرات واقعية، بينما تعاني الثانية من محدودية النمو أو ارتفاع المخاطر.
لكن هذه النتيجة ليست قاعدة عامة، ولا يجوز اعتبار الخسائر مؤشرًا إيجابيًا في حد ذاتها. فالقيمة تتحدد وفق المنافع الاقتصادية المستقبلية المتوقعة والمخاطر المرتبطة بتحقيقها.
وتساعد مكاتب تقييم الشركات على تفسير هذه الاختلافات من خلال تحليل الأداء التاريخي والتوقعات المالية والظروف السوقية، بدلًا من الاعتماد على صافي الربح وحده.
عاشرًا: الأسئلة الشائعة حول تقييم الشركات الخاسرة
هل يمكن بيع شركة تحقق خسائر متتالية؟
نعم، يمكن بيع الشركة الخاسرة إذا وجد مشترٍ يرى إمكانية تحقيق منافع اقتصادية من الاستحواذ عليها. ويتوقف السعر المقبول على الأصول والالتزامات والتدفقات النقدية المتوقعة والمخاطر وظروف التفاوض.
هل تعتبر الخسائر المتراكمة سببًا لانعدام قيمة الشركة؟
ليس بالضرورة. فالخسائر المتراكمة تعكس نتائج محاسبية سابقة، بينما تتطلب القيمة الاقتصادية دراسة الأصول والالتزامات والقدرة المستقبلية على تحقيق العوائد.
ما أفضل طريقة لتقييم شركة صناعية خاسرة؟
لا توجد طريقة واحدة تصلح لجميع الحالات. فقد يكون منهج الدخل مناسبًا عندما تتوافر توقعات قابلة للدعم، بينما قد يكون منهج التكلفة أكثر ملاءمة في حالات أخرى. وقد تستخدم مكاتب تقييم الشركات أكثر من منهج عندما تكون البيانات والظروف مناسبة لذلك.
هل يمكن الاعتماد على توقعات الإدارة وحدها؟
يمكن استخدامها كمدخلات للتقييم مع ضرورة تحليل مدى معقوليتها وحدود الاعتماد عليها. وإذا كانت المعلومات غير كافية لإجراء التحقق المهني المطلوب، فينبغي الإفصاح عن القيود وآثارها على طبيعة الاستنتاج ومستوى الثقة فيه.
هل الاستحواذ على شركة خاسرة أفضل من تأسيس مشروع جديد؟
يعتمد ذلك على تكلفة الاستحواذ وإعادة الهيكلة، مقارنة بتكلفة إنشاء مشروع جديد، والمدة اللازمة للتشغيل، والمخاطر، والمنافع الاقتصادية المتوقعة لكل بديل.
الحادي عشر: دور مكاتب تقييم الشركات في اتخاذ القرار الاستثماري
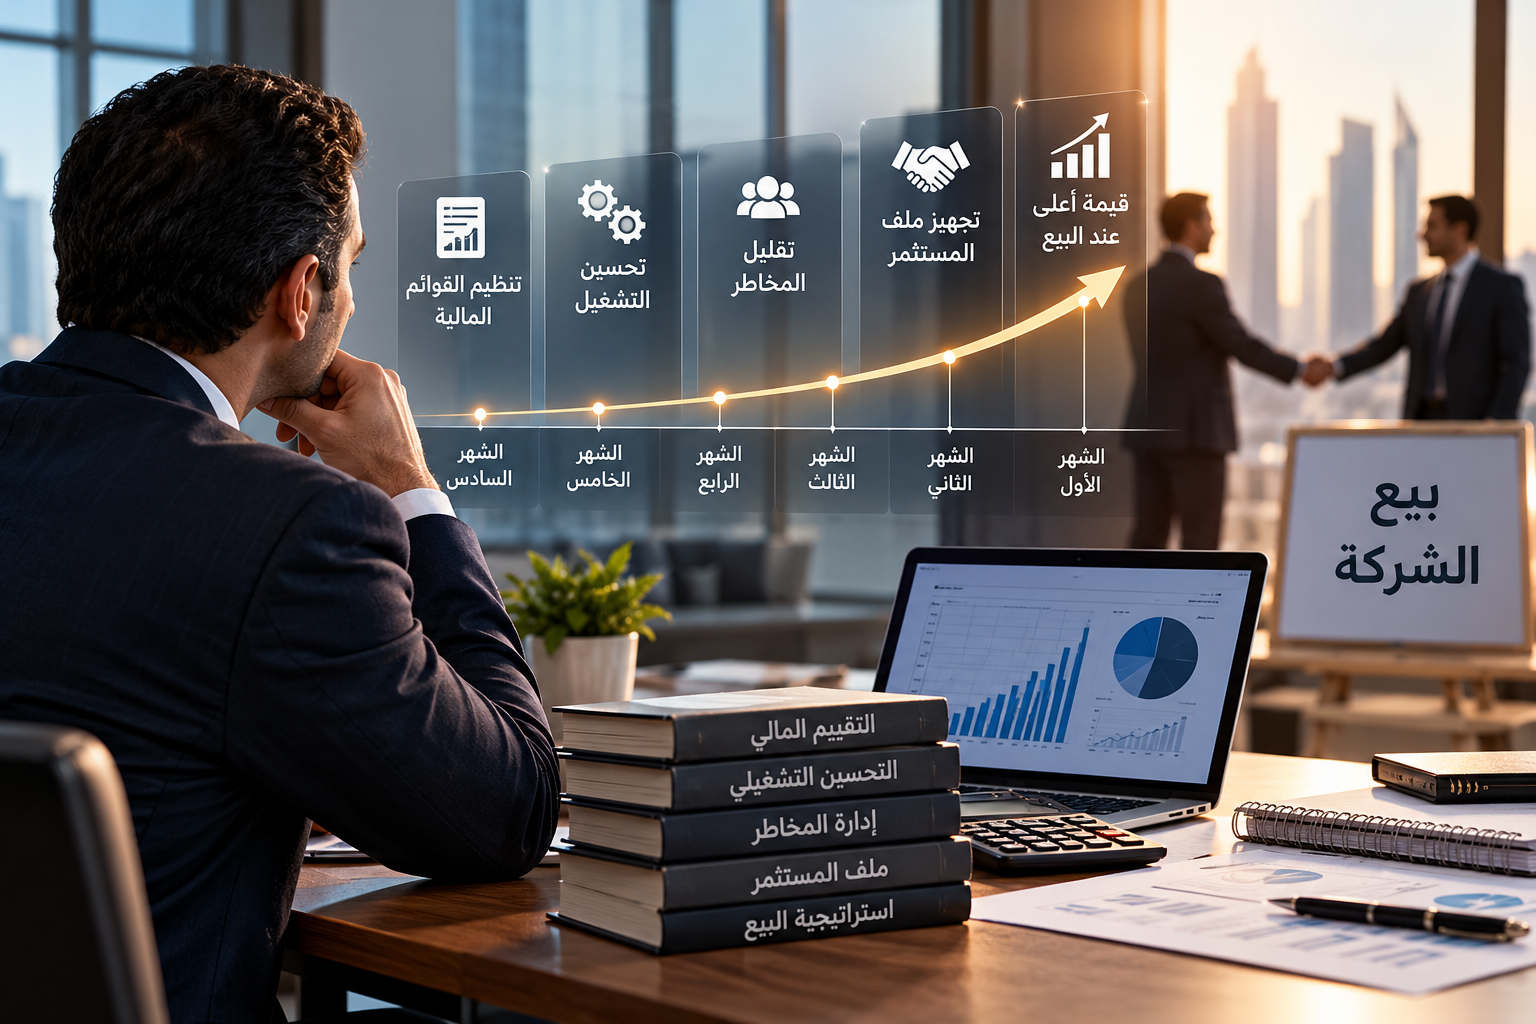
لا تقتصر أهمية مكاتب تقييم الشركات على الوصول إلى رقم نهائي للقيمة، بل تمتد إلى توضيح العوامل الاقتصادية التي تدعم تلك القيمة، والمخاطر التي قد تؤدي إلى انخفاضها، ومدى حساسية النتائج للتغيرات التشغيلية والمالية.
ويمكن للمستثمر الاستفادة من التقييم في تحديد نطاق سعري للتفاوض، ودراسة جدوى الاستحواذ، ومقارنة البدائل الاستثمارية، وفهم الفرق بين قيمة النشاط المستقل والمنافع الإضافية الخاصة بمستثمر استراتيجي.
وللمزيد حول الأطر المهنية للتقييم، يمكن الرجوع إلى المؤسسة الملكية للمساحين القانونيين RICS، وكذلك الموارد المهنية المتخصصة في التقييم، مع مراعاة أن المرجعية المهنية المعتمدة تتحدد وفق نطاق المهمة والمتطلبات ذات الصلة.
الخلاصة: الشركة الخاسرة ليست بالضرورة استثمارًا خاسرًا
قد تكون الشركة التي تواجه خسائر تشغيلية فرصة حقيقية لمستثمر يمتلك القدرة على تطوير النشاط أو تحقيق التكامل الاقتصادي أو الاستفادة من الأصول والموارد القائمة. لكن جاذبية هذه الفرصة لا تتحقق بمجرد انخفاض سعر البيع، وإنما تتطلب إثبات إمكانية تحقيق عائد اقتصادي مناسب بعد احتساب تكاليف التطوير والمخاطر.
ومن هنا تظهر أهمية مكاتب تقييم الشركات في تقديم تحليل مهني يميز بين القيمة الاقتصادية القابلة للدعم والتوقعات المتفائلة غير المؤكدة.
فالاستثمار الناجح لا يبدأ بشراء الشركة الأرخص، وإنما بشراء الشركة التي تتناسب قيمتها وسعرها ومخاطرها مع المنافع الاقتصادية التي يمكن تحقيقها.
تواصل مع الأفق العربي لتقييم الشركات
إذا كنت تفكر في شراء شركة خاسرة، أو بيع حصتك في منشأة متعثرة، أو دراسة فرصة للاستحواذ والتوسع، فإن إعداد تقييم مهني يساعدك على فهم العوامل المؤثرة في القيمة واتخاذ قرار استثماري أكثر استنارة.
يمكنك التعرف على خدمات الأفق العربي لتقييم الشركات والاستفسار عن متطلبات إعداد دراسة التقييم المناسبة لطبيعة نشاطك.
عن كاتب المقال
سامر إبراهيم السيد
متخصص في تقييم الشركات والمنشآت الاقتصادية والاستشارات المالية والإدارية، وإعداد دراسات التقييم وتحليل الفرص الاستثمارية وصفقات دخول وخروج الشركاء.
الهاتف وواتساب:
00966561221974
الموقع الإلكتروني:
الأفق العربي لتقييم الشركات