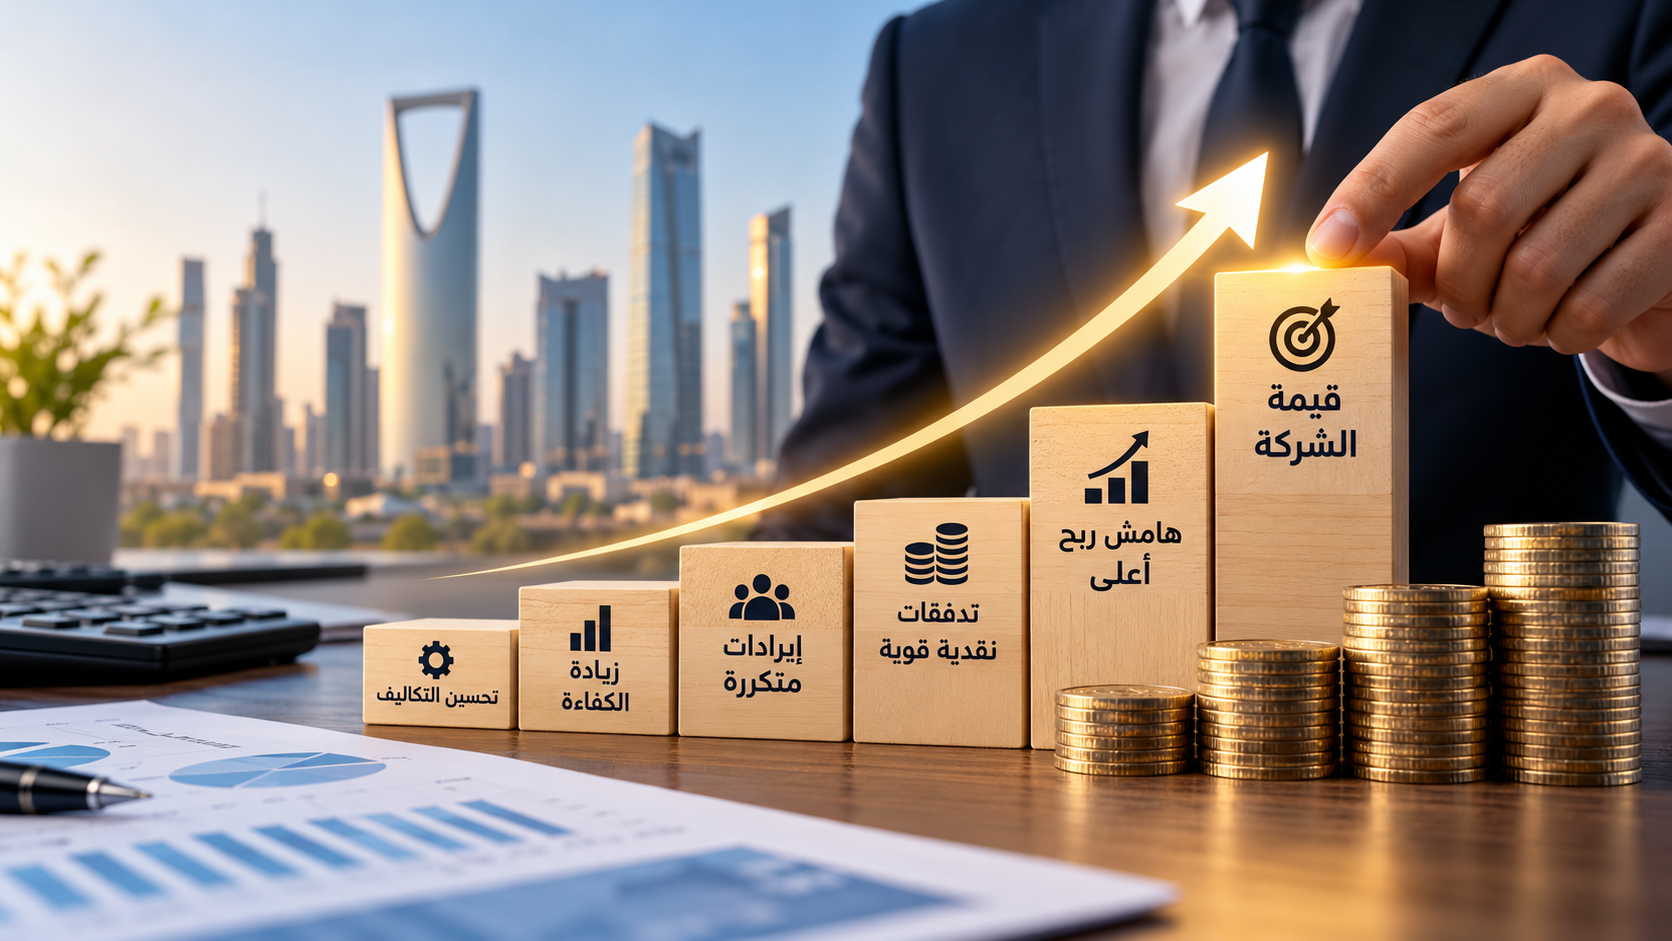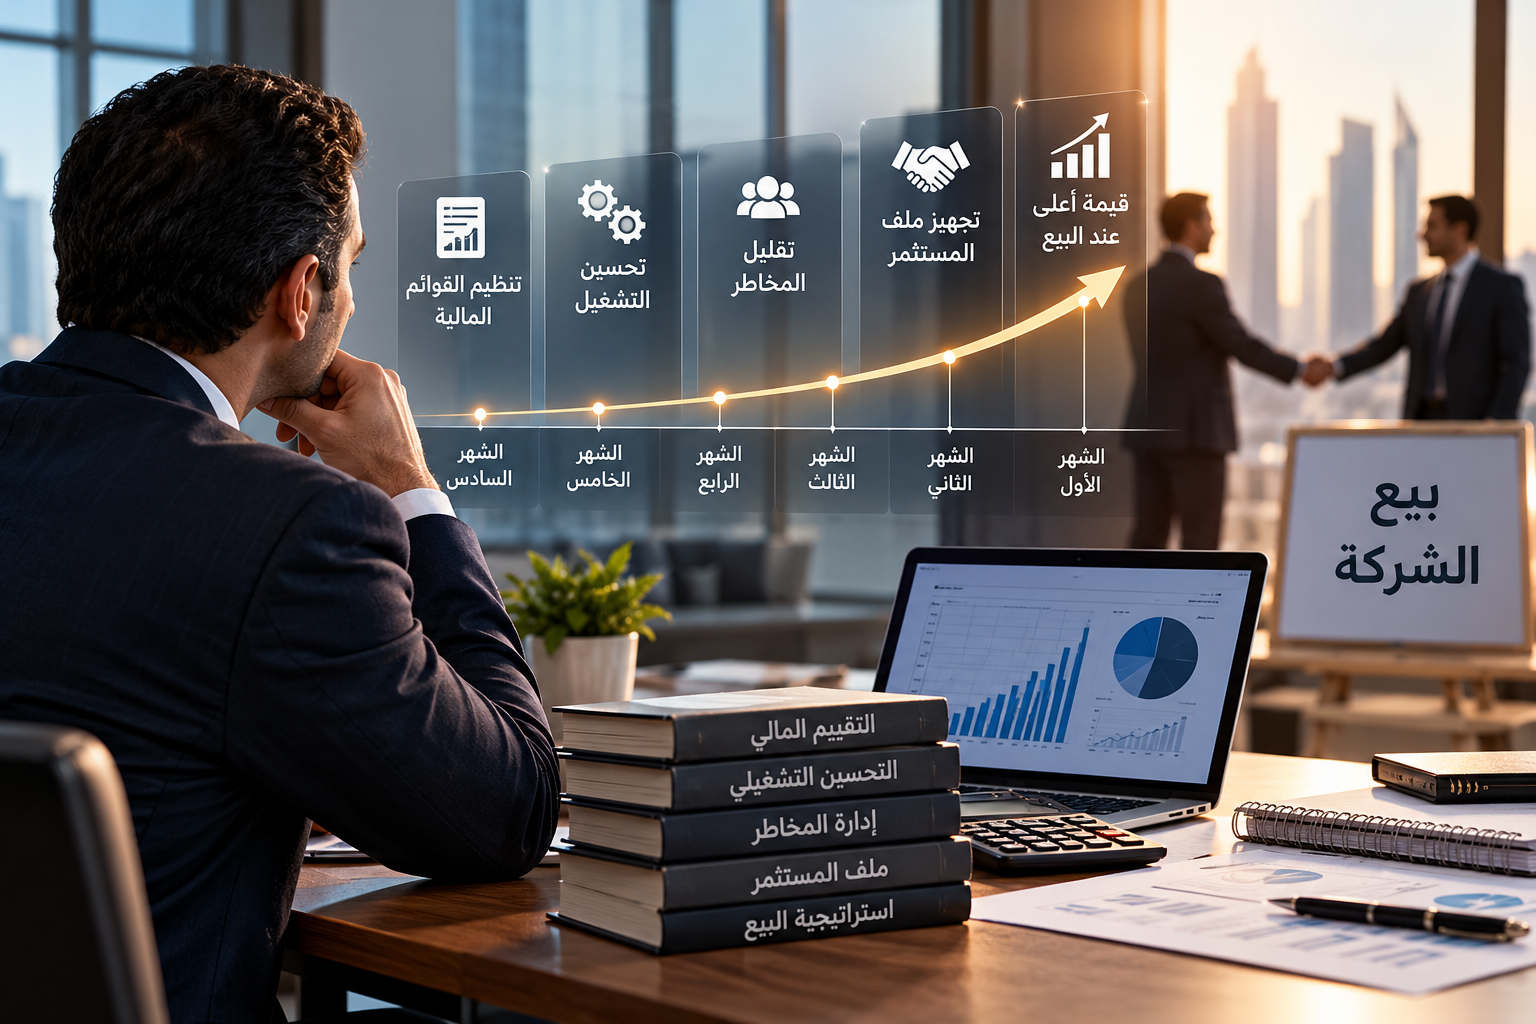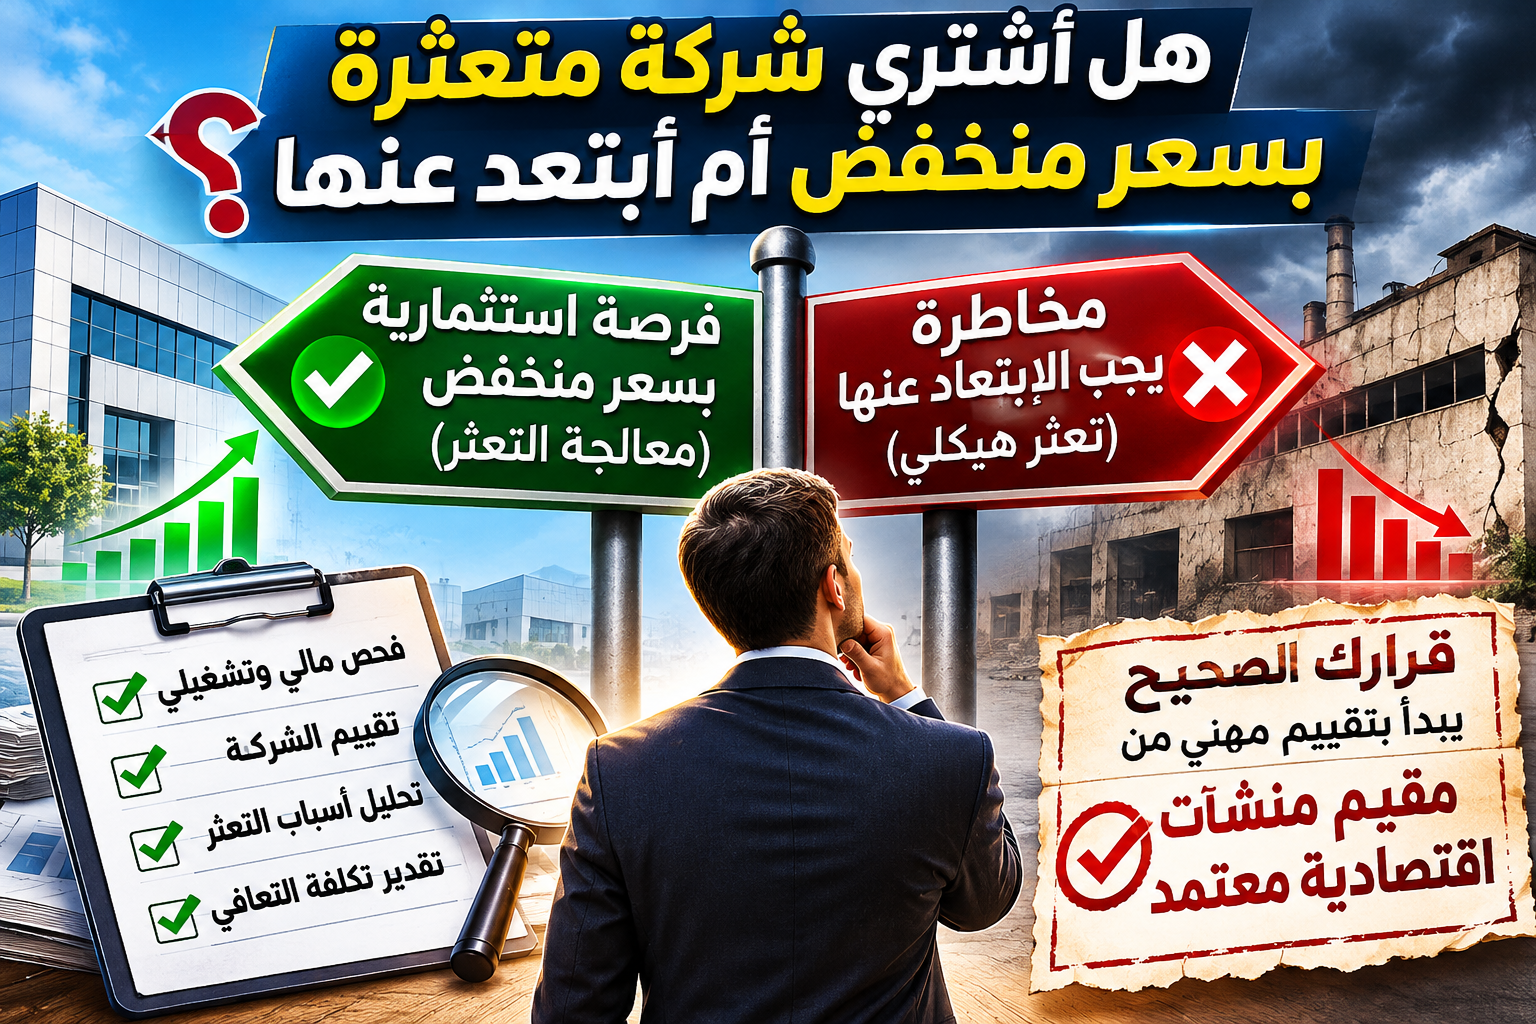
7 عوامل تحدد هل شراء شركة متعثرة بسعر منخفض فرصة استثمارية أم مخاطرة؟
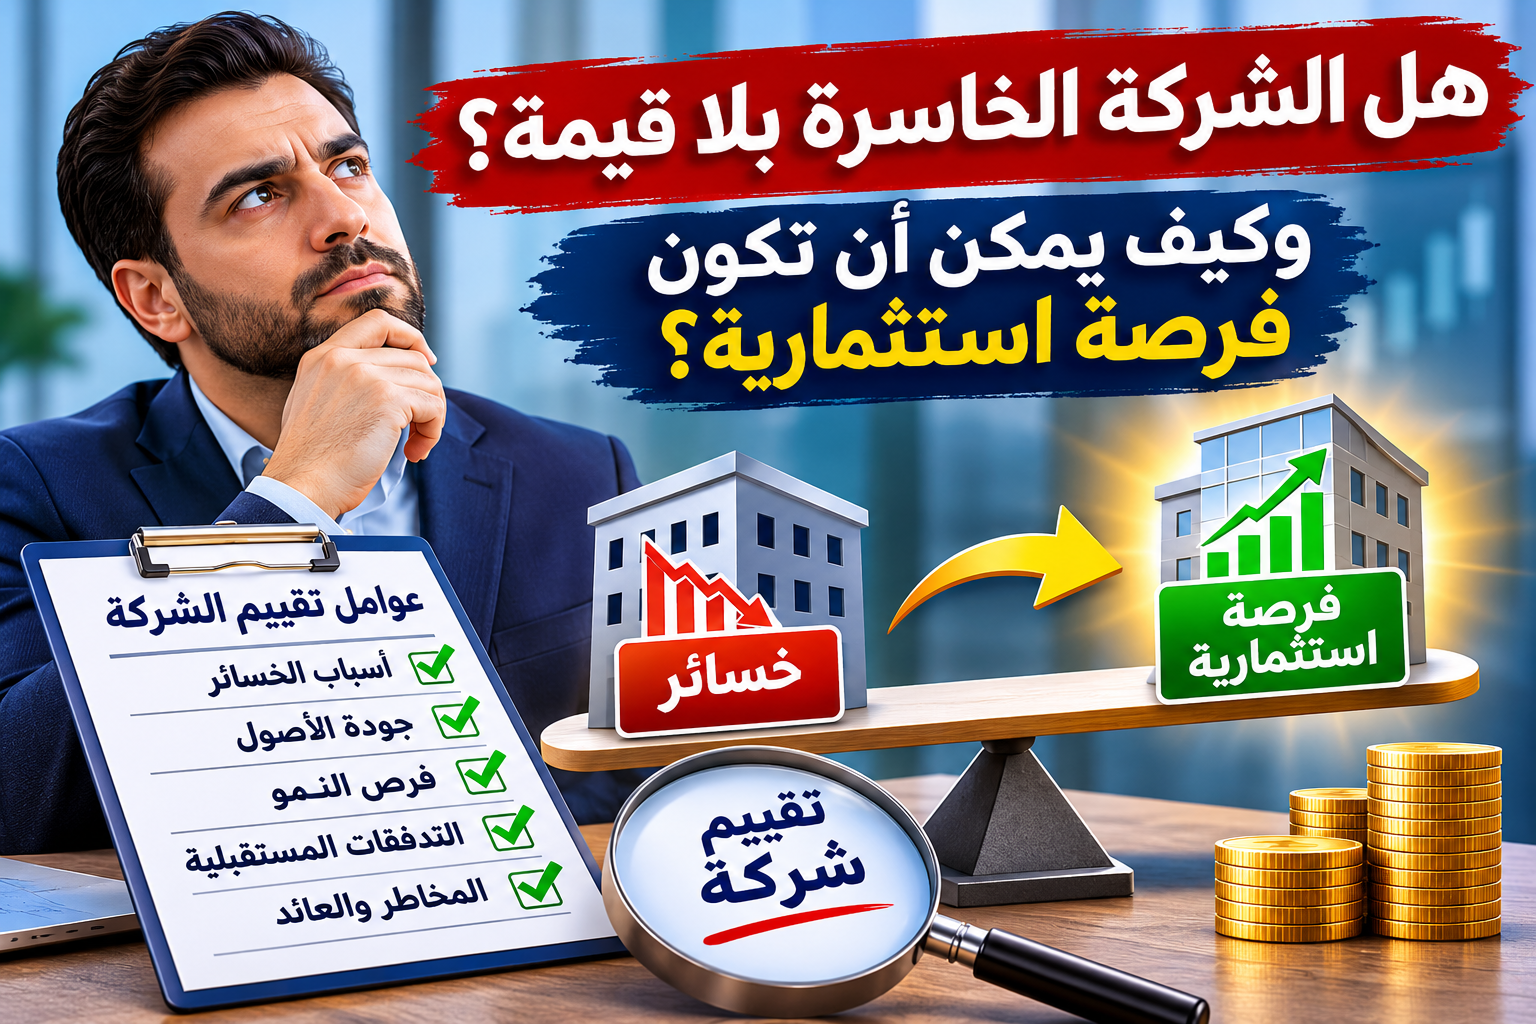
قد تجد شركة معروضة للبيع بسعر منخفض للغاية، ولديها عملاء ومعدات وعقود واسم تجاري معروف، لكن نتائجها المالية تكشف عن خسائر متكررة أو صعوبات في سداد الالتزامات. هنا يظهر السؤال: هل تشتري الشركة وتستفيد من انخفاض سعرها، أم تبتعد عنها قبل أن تتحول الصفقة إلى عبء مالي؟
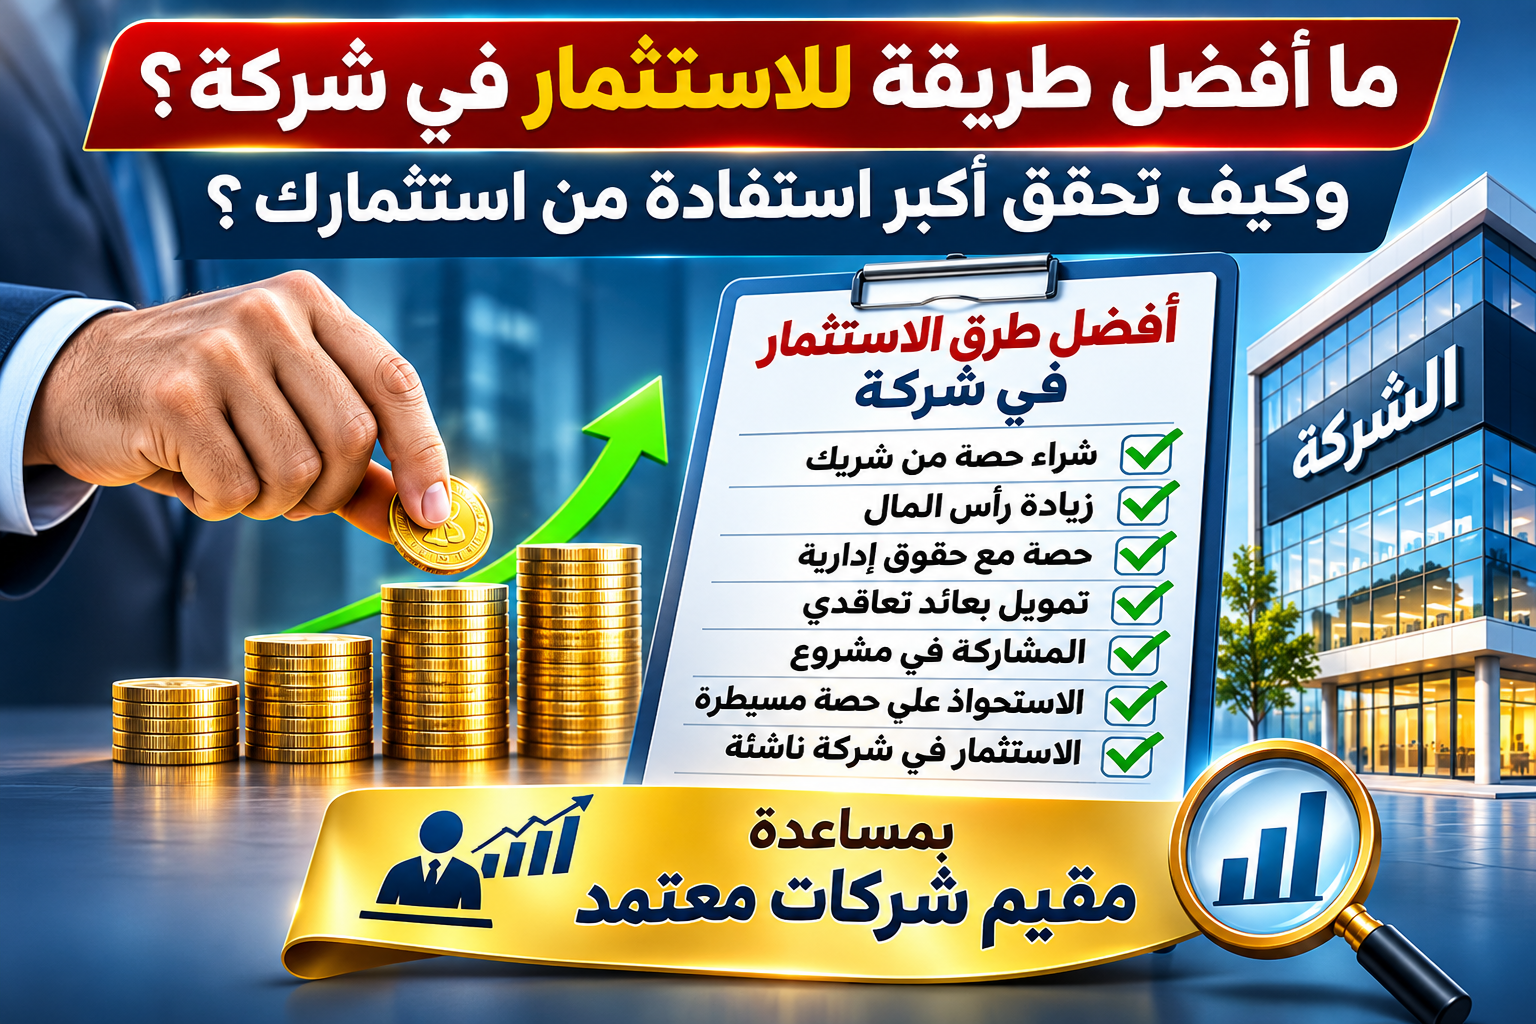
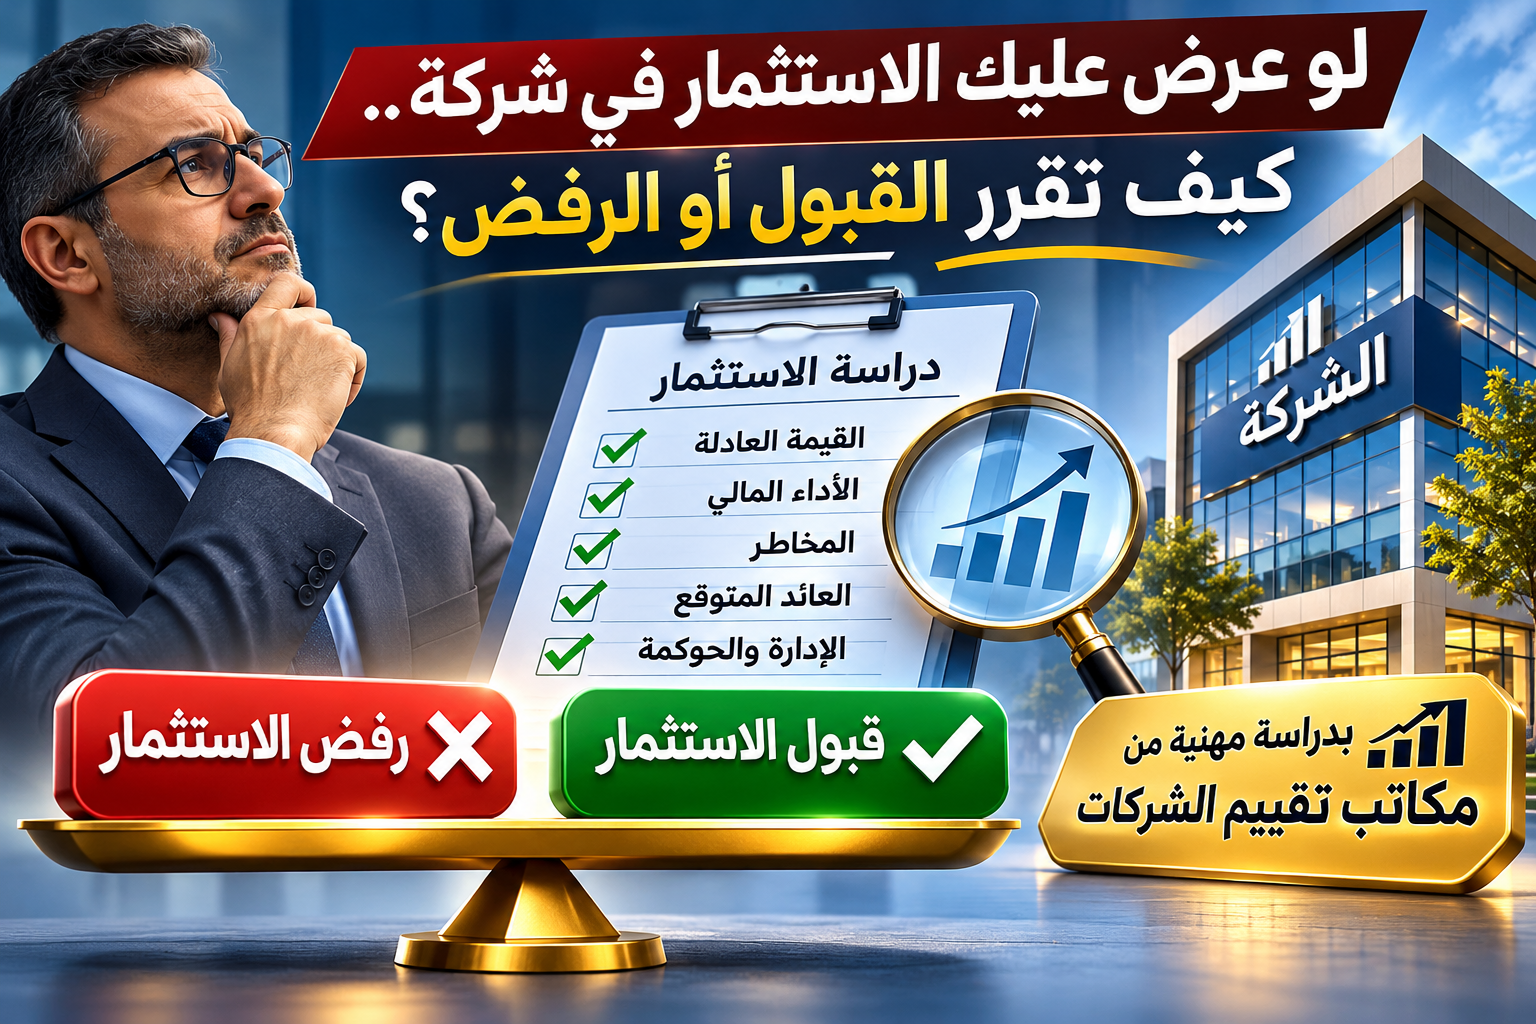
الإجابة لا تعتمد على السعر وحده. فقد يكون السعر المنخفض فرصة حقيقية إذا كانت أسباب التعثر قابلة للعلاج، وقد يكون مرتفعًا للغاية إذا كانت الشركة فقدت قدرتها على توليد النقد. لذلك فإن الاستعانة بخدمات مقيم منشات اقتصادية معتمد وإجراء فحص مالي وقانوني وتجاري مناسب يساعدان المستثمر على فهم طبيعة الصفقة قبل الالتزام بها.
ومن الضروري التمييز بين شركة تحقق خسائر محاسبية مؤقتة، وشركة تواجه عجزًا نقديًا مستمرًا، وشركة تعاني من خلل جوهري في نموذج أعمالها. فكل حالة تتطلب تحليلًا مختلفًا عند تقييم الشركات.
1. لماذا تُعرض بعض الشركات للبيع بأسعار منخفضة؟
قد يرجع انخفاض السعر إلى رغبة المالك في التخارج السريع، أو خلافات بين الشركاء، أو ضعف الإدارة، أو تراجع المبيعات، أو تراكم الديون. وقد يكون النشاط جيدًا من حيث المبدأ، لكن الشركة لا تمتلك السيولة اللازمة لاستكمال التشغيل.
وفي المقابل، قد تكون المشكلة أعمق من مجرد نقص التمويل، مثل فقدان العملاء الرئيسيين أو تراجع الطلب على المنتجات أو عدم القدرة على المنافسة. وهنا لا يكفي الاعتماد على مكتب تقييم شركات لإصدار رقم للقيمة، بل يجب تحديد الأسباب الاقتصادية التي أدت إلى التعثر.
يساعد مقيم منشات اقتصادية معتمد في دراسة أثر هذه الظروف على القيمة، ضمن نطاق عمله والمعلومات المتاحة له، مع الاستعانة بالمتخصصين الآخرين عند الحاجة إلى فحص قانوني أو تشغيلي.
ولفهم كيفية تحديد قيمة الشركة قبل البيع، يمكنك قراءة مقال هل ممكن أرباحي تزيد وقيمة شركتي تقل؟.
2. هل انخفاض سعر الشركة يعني أنها فرصة استثمارية؟
ليس بالضرورة. يجب مقارنة السعر المطلوب بالقيمة الاقتصادية التي يمكن للمشتري الحصول عليها، مع مراعاة الالتزامات والتكاليف الإضافية اللازمة لإعادة تشغيل الشركة أو تحسين أدائها.
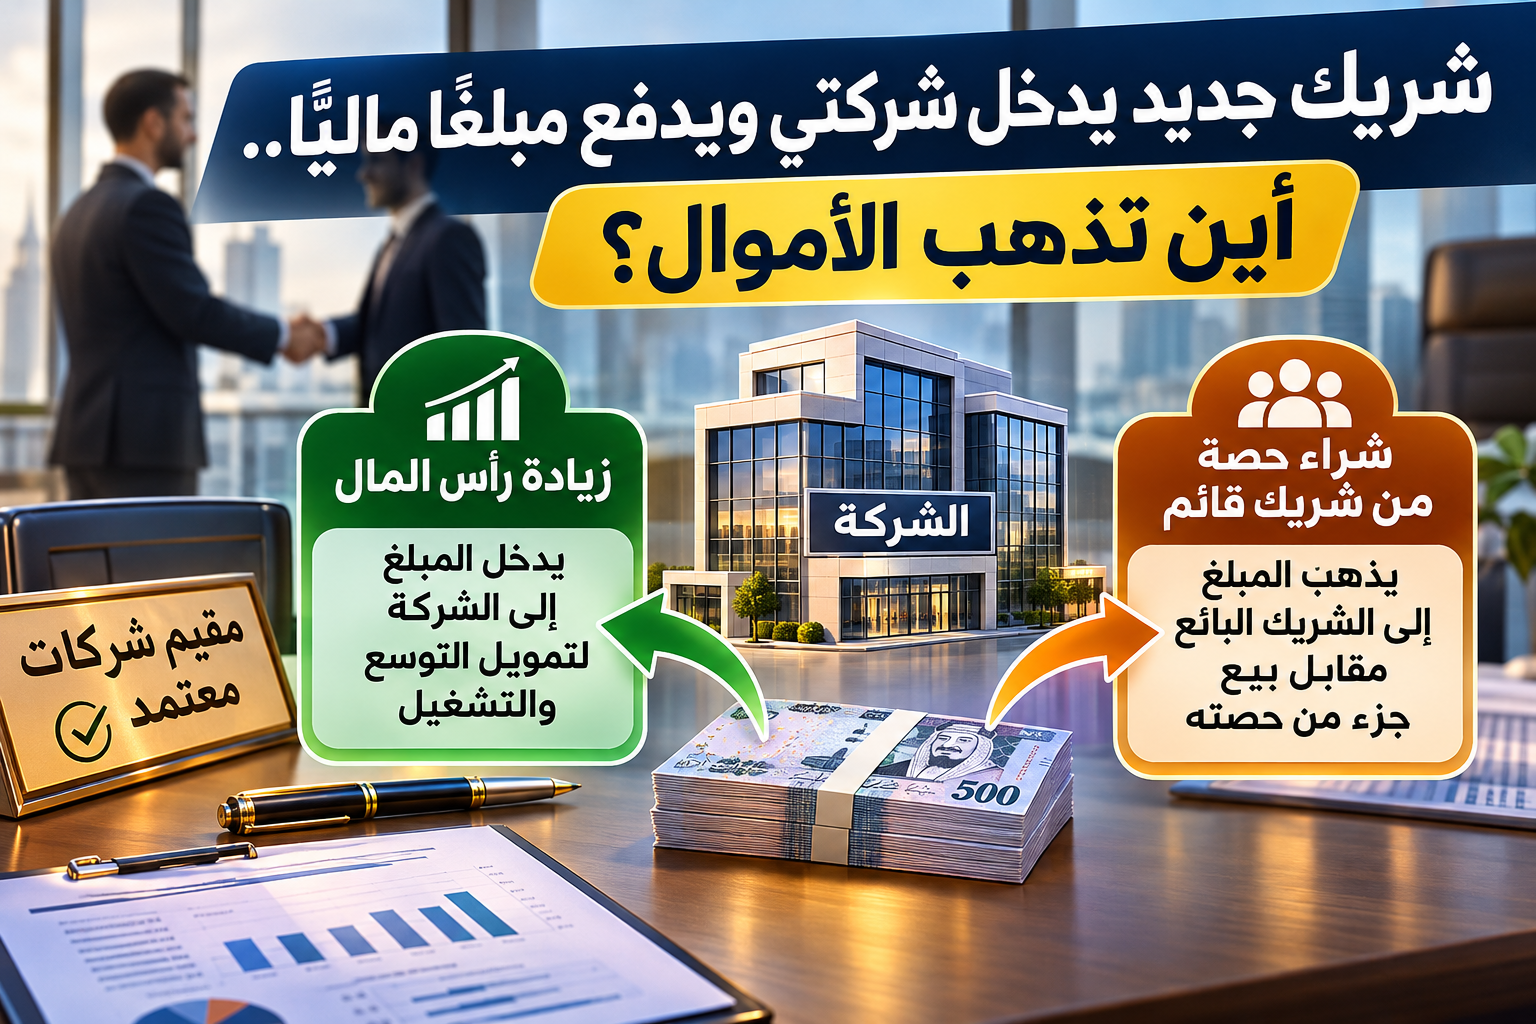
فقد يشتري المستثمر حصصًا في شركة بسعر يبدو جذابًا، ثم يكتشف أنها تحتاج إلى تمويل إضافي لتغطية الرواتب أو تجديد المعدات أو تسوية الالتزامات. وعند إضافة هذه المبالغ إلى تكلفة الاستحواذ، قد تختفي الميزة السعرية بالكامل.
لهذا فإن مقيم منشات اقتصادية معتمد لا ينبغي أن ينظر إلى السعر المعروض باعتباره دليلًا كافيًا على القيمة العادلة للصفقة. بل يتعين تحليل قدرة النشاط على الاستمرار، وتوقعاته المالية، والمخاطر المرتبطة به.
وتختلف النتيجة أيضًا بحسب ما إذا كان المستثمر سيشتري أسهم الشركة أو حصصها، أم سيشتري أصولًا محددة منها. فالآثار القانونية والمالية لكل هيكل قد تكون مختلفة، وهو ما يستلزم مراجعة متخصصة قبل إتمام الصفقة.
ويمكنك الاطلاع على مقال تبي تقيم شركتك بسعر معقول؟ لفهم أهمية تحديد نطاق التقييم والغرض منه.
3. هل الخسائر المحاسبية تعني أن الشركة بلا قيمة؟
الخسائر لا تعني تلقائيًا أن قيمة الشركة تساوي صفرًا. فقد تمتلك الشركة أصولًا منتجة، أو قاعدة عملاء، أو علاقات تجارية، أو قدرة مستقبلية على تحقيق تدفقات نقدية موجبة بعد تنفيذ خطة إعادة هيكلة واقعية.
لكن لا يجوز افتراض نجاح خطة الإنقاذ لمجرد أن الإدارة تتوقع تحسن النتائج. يجب اختبار الافتراضات وربطها بالطلب الفعلي والطاقة التشغيلية والتمويل المتاح.
هنا تظهر أهمية مقيم منشات اقتصادية معتمد يمتلك الخبرة في تحليل الشركات الخاسرة، وتحديد ما إذا كانت مناهج الدخل أو السوق أو التكلفة ملائمة لطبيعة الشركة والغرض من التقييم.
وقد يتطلب الأمر إعداد سيناريوهات متعددة تشمل استمرار التعثر، أو التحسن التدريجي، أو إعادة الهيكلة، أو التوقف عن النشاط، مع مراعاة احتمال تحقق كل سيناريو ومدى اتساقه مع الأدلة المتاحة.
وعند الاستعانة بخدمات شركة تقييم شركات، ينبغي أن يكون التقرير واضحًا بشأن الافتراضات والقيود ومصادر البيانات، حتى لا يخلط المستثمر بين القيمة المقدرة والنتيجة الاستثمارية المضمونة.
4. كيف يفحص المستثمر الوضع المالي للشركة المتعثرة؟
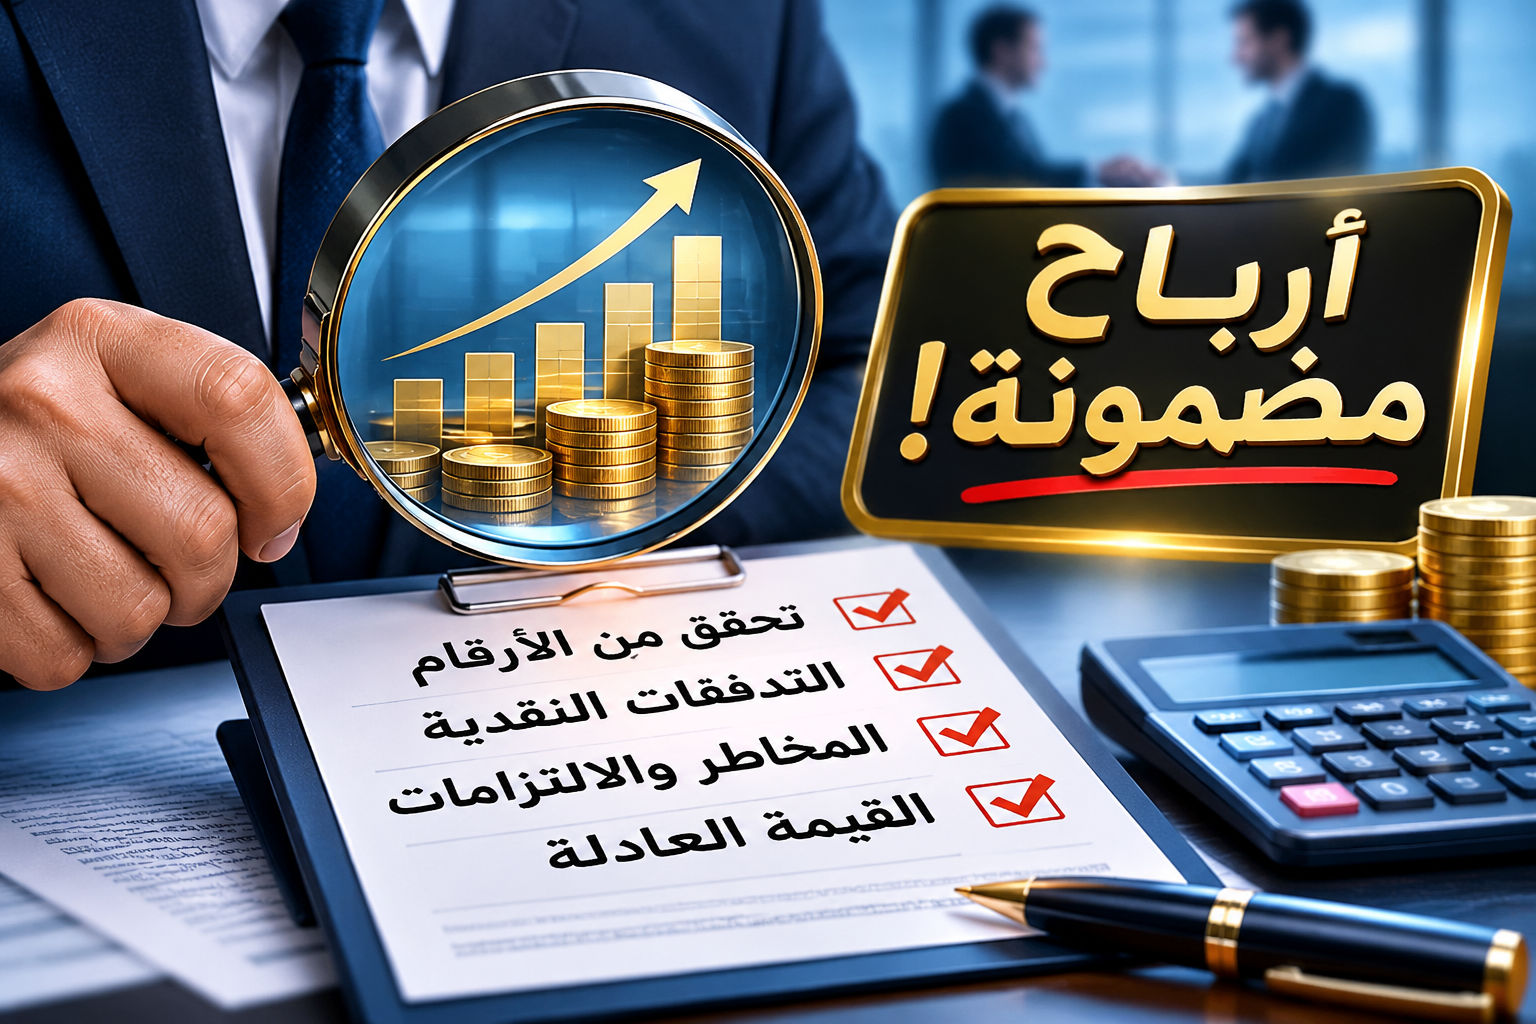
قبل اتخاذ قرار الاستحواذ، يجب إجراء فحص مالي نافي للجهالة يهدف إلى معرفة الوضع الحقيقي للشركة، وليس مجرد الاعتماد على القوائم المالية التي يقدمها البائع. ويشمل ذلك تحليل الإيرادات والمصروفات والديون والتدفقات النقدية والالتزامات المحتملة.
ومن المهم أن يراجع مقيم منشات اقتصادية معتمد المعلومات المالية المرتبطة بالتقييم، مع مراعاة أن الفحص المالي النافي للجهالة قد يتطلب تكليفًا مستقلًا ونطاق عمل أوسع من نطاق التقييم.
تحليل جودة الإيرادات والأرباح
قد تحقق الشركة إيرادات مرتفعة دون أن تتمكن من تحصيل مستحقاتها. وقد تظهر أرباحًا محاسبية ناتجة عن عمليات غير متكررة أو بيع أصول، بينما يعاني نشاطها الأساسي من خسائر تشغيلية.
لذلك يجب فحص مصادر الإيرادات، ومدى استمرار العقود، وتركيز العملاء، ونسب التحصيل، وهوامش الربحية، والمصروفات الاستثنائية. وتساعد هذه المعلومات مقيم منشات اقتصادية معتمد على تحديد القدرة الاقتصادية الفعلية للنشاط.
تحليل الديون والالتزامات
يجب مراجعة القروض البنكية، والتسهيلات الائتمانية، والمبالغ المستحقة للموردين، والالتزامات تجاه الموظفين، والمطالبات الضريبية والزكوية، والضمانات، والالتزامات المحتملة التي قد تؤثر في الصفقة.
ومن الأخطاء الشائعة مقارنة سعر شراء الحصص بقيمة أصول الشركة دون مراعاة الديون والالتزامات التي تتحملها الشركة. ولذلك فإن تقييم المنشآت الاقتصادية يتطلب التمييز بين قيمة النشاط وقيمة حقوق الملكية.
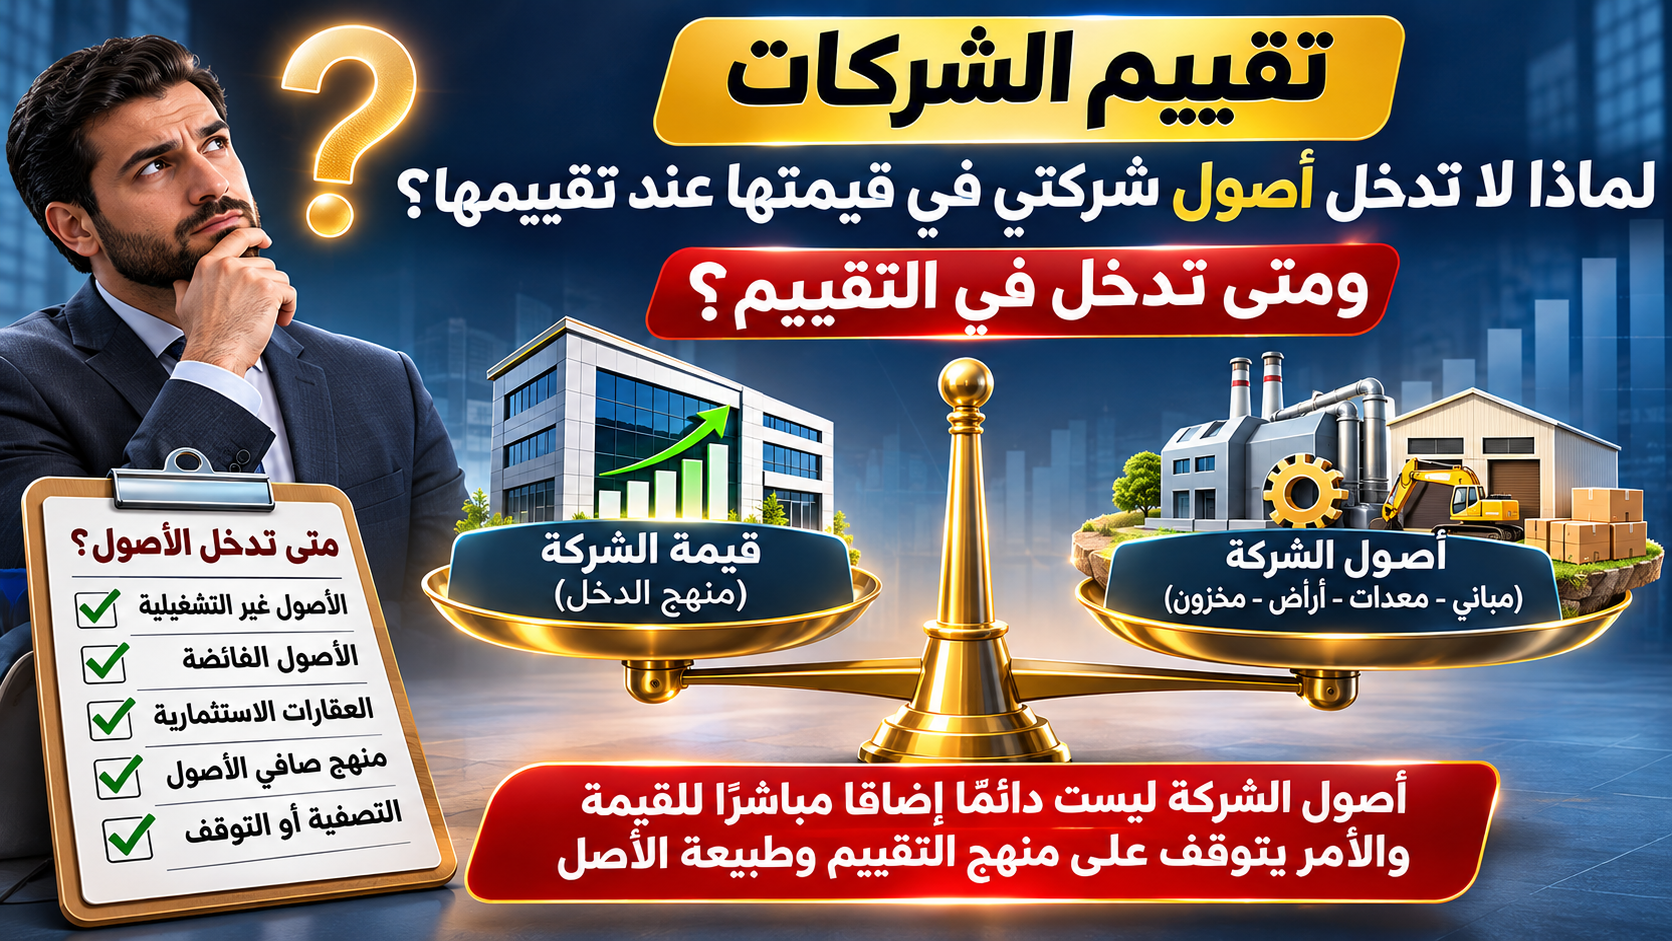
يمكنك قراءة مقال لديك أرض وعقار داخل الشركة.. هل يرفعان قيمة النشاط؟ لفهم العلاقة بين الأصول والقيمة الاقتصادية.
تحليل التدفقات النقدية والسيولة
قد تكون المشكلة الأساسية في الشركة المتعثرة مرتبطة بالسيولة وليس بالربحية. فالشركة قد تحقق مبيعات جيدة، لكنها تمنح العملاء فترات سداد طويلة بينما يتعين عليها دفع رواتب ومصاريف تشغيلية بصورة منتظمة.
في هذه الحالة يجب تحليل رأس المال العامل ودورة التحصيل والمخزون والتزامات السداد، وتحديد التمويل المطلوب لاستمرار النشاط.
ويستطيع مقيم منشات اقتصادية معتمد دراسة أثر احتياجات التمويل المستقبلية على القيمة، لأن المستثمر لا يشتري الأداء التاريخي فقط، وإنما يتحمل أيضًا الاحتياجات النقدية اللازمة لتحقيق النتائج المتوقعة.
5. كيف يتم تقييم شركة متعثرة قبل شرائها؟
لا توجد طريقة واحدة تصلح لجميع الشركات المتعثرة. فالاختيار بين مناهج الدخل والسوق والتكلفة يعتمد على طبيعة النشاط، ومدى استمراريته، وجودة البيانات المتاحة، والغرض من التقييم، وأساس القيمة المستخدم.
أولًا: منهج الدخل والتدفقات النقدية المخصومة
يكون منهج الدخل مناسبًا عندما تتوافر توقعات مالية قابلة للدعم ويمكن تقدير التدفقات النقدية المستقبلية بصورة معقولة. ويجب أن تعكس هذه التوقعات تكاليف إعادة الهيكلة والاستثمارات المطلوبة والمخاطر التشغيلية.
ولا يكفي أن يقدم البائع توقعات بارتفاع الأرباح خلال السنوات القادمة. بل يجب على مقيم منشات اقتصادية معتمد اختبار قدرة الشركة على تحقيق هذه التوقعات في ضوء ظروف السوق والموارد والتمويل المتاح.
ومن الضروري تجنب احتساب المخاطر نفسها أكثر من مرة دون مبرر، سواء من خلال تخفيض التدفقات النقدية أو زيادة معدل الخصم أو تطبيق خصومات إضافية.
ثانيًا: منهج السوق والشركات المقارنة
يعتمد منهج السوق على الاستفادة من بيانات شركات أو معاملات قابلة للمقارنة، مع إجراء التعديلات اللازمة للاختلافات في الحجم والربحية والمخاطر والنمو وطبيعة النشاط.
وعندما تكون الشركة المتعثرة خاسرة، قد تصبح بعض المكررات المرتبطة بالأرباح غير ملائمة أو غير ذات دلالة اقتصادية. ولذلك يجب اختيار مؤشرات المقارنة بعناية وعدم استخدام مكرر لمجرد توافره.
وقد يستعين مقيم منشات اقتصادية معتمد بمؤشرات مرتبطة بالإيرادات أو الأصول في الحالات المناسبة، مع مراعاة أن اختلاف هوامش الربحية والالتزامات قد يؤدي إلى اختلافات جوهرية في القيمة.
ثالثًا: منهج التكلفة وصافي قيمة الأصول المعدلة
قد يكون منهج التكلفة مناسبًا عندما تكون قيمة الشركة مرتبطة بدرجة كبيرة بأصولها، أو عندما لا تكون القدرة على تحقيق عوائد مستقبلية قابلة للتقدير بصورة موثوقة، وفقًا لظروف الحالة وأساس القيمة.
ويجب التمييز بين قيمة الأصول في ظل استمرار النشاط وقيمتها في سيناريو التصفية، لأن افتراض البيع المنفصل للأصول قد يؤدي إلى نتائج مختلفة عن تقييم منشأة مستمرة.
ولا يجوز افتراض أن صافي الأصول المعدلة يمثل دائمًا الحد الأدنى لقيمة الشركة، خصوصًا عندما توجد التزامات أو تكاليف إغلاق أو صعوبات في بيع الأصول.
يمكن الاطلاع على معايير التقييم الدولية IVS للتعرف على الإطار المهني العام لمناهج التقييم.
كما توفر مؤسسة المعايير الدولية لإعداد التقارير المالية IFRS مصادر لفهم المعالجة المحاسبية وإعداد التقارير المالية.
6. متى تكون إعادة هيكلة الشركة المتعثرة فرصة حقيقية؟
قد يكون الاستحواذ جذابًا إذا امتلك المستثمر قدرات إدارية أو تشغيلية أو تسويقية تساعده على معالجة أسباب التعثر. لكن يجب أن تكون هذه القدرات محددة وقابلة للتنفيذ، لا مجرد توقعات متفائلة.
فقد يستفيد مستثمر يعمل في القطاع نفسه من دمج المشتريات أو استخدام شبكة توزيع قائمة أو تقليل المصروفات الإدارية المتكررة. وقد يمتلك القدرة على تحسين إدارة المخزون أو التفاوض مع الموردين أو رفع كفاءة الإنتاج.
ومع ذلك، فإن تحقيق هذه المنافع يتطلب وقتًا وتكلفة ومخاطر تنفيذ. لذلك ينبغي على مقيم منشات اقتصادية معتمد التمييز بين القيمة المتاحة للمشاركين في السوق عمومًا والمنافع الخاصة التي قد يحققها مشترٍ محدد.
وهنا تظهر أهمية التفرقة بين قيمة الشركة بصورة مستقلة والقيمة الاستثمارية التي قد تحققها لمستثمر بعينه نتيجة التكامل مع أنشطته الأخرى.
ومن المهم أيضًا تحديد ما إذا كانت الوفورات المتوقعة تتطلب استثمارات إضافية أو تسريح عمالة أو إعادة التفاوض على العقود، مع مراعاة التكاليف والمخاطر المرتبطة بهذه الإجراءات.
ولمعرفة كيفية التعامل مع اختلاف مصالح الشركاء، اقرأ مقال أنا وشريكي مختلفين على قيمة الشركة.. مين فينا يحدد السعر؟.
وقد تكون الاستعانة بخدمات مقيم منشات اقتصادية معتمد ضرورية لفصل قيمة النشاط الحالية عن المنافع المحتملة الناتجة عن خطة المشتري، حتى لا يدفع المستثمر للبائع مقابل قيمة سيقوم هو نفسه بخلقها بعد الاستحواذ.
7. متى تبتعد عن شراء الشركة المتعثرة مهما كان سعرها؟
توجد حالات يكون فيها الابتعاد عن الصفقة أكثر منطقية من محاولة إنقاذ الشركة، حتى لو بدا السعر منخفضًا مقارنة بحجم أصولها أو مبيعاتها التاريخية.
ومن أبرز المؤشرات التي تستدعي الحذر وجود تراجع مستمر في الطلب، أو فقدان العملاء الرئيسيين، أو اعتماد الشركة على عقود يصعب تجديدها، أو عدم قدرة النشاط على تحقيق هامش ربح يغطي تكاليفه التشغيلية.
كذلك يجب الحذر عندما يرفض البائع تقديم معلومات مالية كافية، أو تظهر اختلافات جوهرية بين السجلات المحاسبية والمستندات المؤيدة، أو توجد التزامات يصعب تحديد حجمها بصورة موثوقة.
وفي هذه الحالات يجب على مقيم منشات اقتصادية معتمد بيان أثر نقص المعلومات وعدم التأكد على نتيجة التقييم، وقد يتعذر الوصول إلى استنتاج موثوق إذا كانت القيود جوهرية.
هل يمكن أن يكون شراء الأصول أفضل من شراء الشركة؟
في بعض الحالات قد يفضل المستثمر شراء أصول محددة بدلًا من الاستحواذ على حصص الشركة بالكامل، خصوصًا إذا كان الهدف الحصول على معدات أو عقارات أو عناصر تشغيلية معينة دون الرغبة في الاستحواذ على الكيان نفسه.
لكن شراء الأصول لا يعني تلقائيًا التخلص من جميع المخاطر والالتزامات؛ إذ تتوقف النتائج على طبيعة الأصول والعقود والقواعد القانونية المعمول بها وهيكل الصفقة.
ومن المهم الاستعانة بمستشار قانوني إلى جانب مقيم منشات اقتصادية معتمد لتحديد ما يمكن نقله من عقود وتراخيص وحقوق والتزامات، وفهم أثر ذلك على القيمة الاقتصادية للصفقة.
ويمكن الرجوع إلى وزارة التجارة السعودية للاطلاع على المعلومات والخدمات الرسمية المرتبطة بالمنشآت التجارية.
كيف تحدد السعر المناسب قبل التفاوض مع البائع؟
يبدأ التفاوض الجيد بتحديد القيمة الاقتصادية للشركة وفقًا لأساس قيمة واضح وتاريخ تقييم محدد، ثم تحليل التكاليف الإضافية والمخاطر المرتبطة بالاستحواذ.
ويجب التمييز بين قيمة المنشأة وقيمة حقوق الملكية، مع مراعاة النقدية والديون والعناصر غير التشغيلية والتعديلات المرتبطة بالصفقة، بحسب طبيعة نموذج التقييم المستخدم.
كما ينبغي تحديد احتياجات التمويل المستقبلية، وتكاليف إعادة الهيكلة، والاستثمارات الرأسمالية، والتغيرات المتوقعة في رأس المال العامل.
ولا يعني تحديد قيمة اقتصادية أن المستثمر ملزم بدفعها بالكامل؛ فالسعر النهائي يتأثر بالتفاوض، وشروط السداد، والضمانات، والمخاطر التي يتحملها كل طرف.
ومن المفيد تكليف مقيم منشات اقتصادية معتمد بإعداد تقييم مستقل عن رغبات البائع والمشتري، حتى تكون المناقشات مبنية على تحليل مالي واقتصادي يمكن مراجعته.
للتوسع في فهم قيمة الحصص، يمكنك قراءة مقال المستثمر يضخ 5 ملايين في شركتي.. هل المبلغ يدخل لي أم يدخل الشركة؟.
هل تحتاج إلى مقيم منشآت اقتصادية معتمد قبل الاستحواذ؟
إذا كنت تفكر في شراء شركة متعثرة، فإن الاستعانة بخدمات مقيم منشات اقتصادية معتمد تساعدك على الحصول على تقدير للقيمة يستند إلى تحليل النشاط والبيانات المالية والتوقعات والمخاطر، وفقًا لنطاق التقييم المتفق عليه.
لكن يجب عدم الخلط بين تقرير التقييم والفحص المالي النافي للجهالة. فتقرير التقييم يركز على تقدير القيمة، بينما يهدف الفحص النافي للجهالة إلى دراسة المعلومات والمخاطر التي قد تؤثر في قرار إتمام الصفقة وشروطها.
وقد يحتاج المستثمر إلى فحص قانوني وضريبي وتشغيلي وفني، خصوصًا إذا كانت الشركة تمتلك معدات أو عقارات أو تراخيص أو عقودًا رئيسية تمثل جزءًا مهمًا من نشاطها.
وعند اختيار مقيم منشات اقتصادية معتمد يجب التحقق من الترخيص المهني ونطاقه، ومدى ملاءمته للأصل محل التقييم، وخبرة المقيم في النشاط الاقتصادي المعني.
ويمكن الرجوع إلى الهيئة السعودية للمقيمين المعتمدين للتحقق من المعلومات الرسمية المتعلقة بمهنة التقييم.
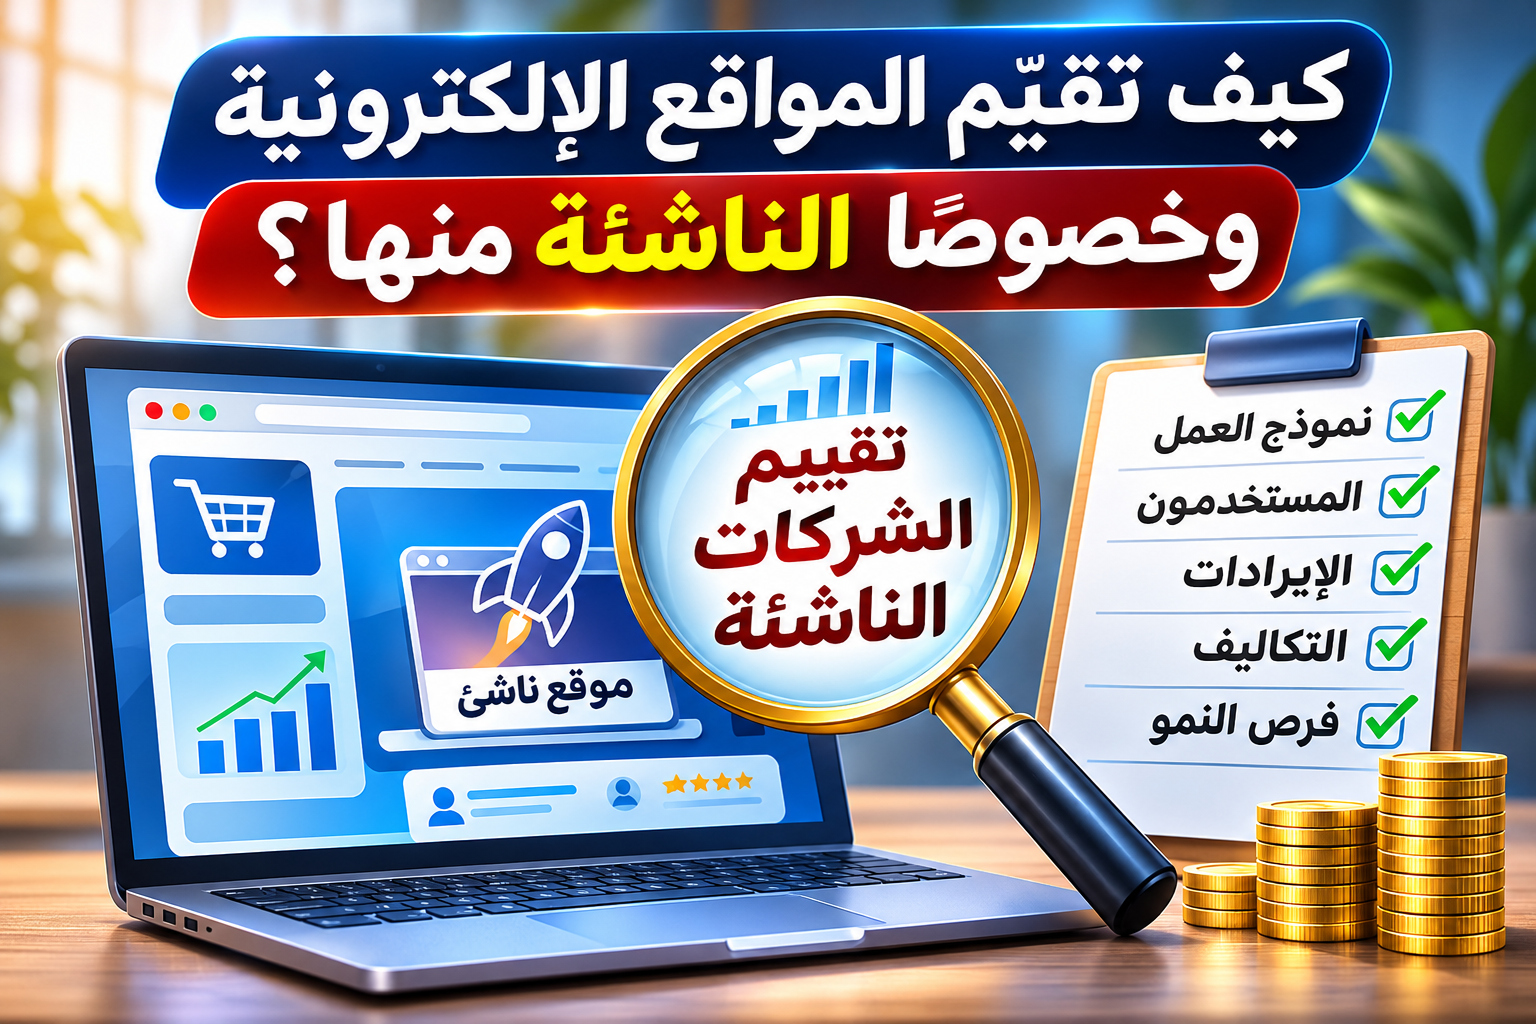
ما الفرق بين شراء شركة متعثرة والاستثمار في شركة ناشئة؟
الشركة المتعثرة غالبًا ما تمتلك سجلًا تشغيليًا يسمح بدراسة أسباب تراجع الأداء، بينما قد تعتمد الشركة الناشئة بصورة أكبر على نموذج أعمالها وفرص نموها المستقبلية.
لكن كلا النوعين قد يتطلب تمويلًا إضافيًا، وكلاهما ينطوي على مخاطر تتعلق بالتنفيذ والسوق والسيولة.
ويجب على مقيم منشات اقتصادية معتمد اختيار منهج التقييم الملائم لكل حالة، وعدم تطبيق افتراضات النمو أو المكررات نفسها على شركات تختلف في مرحلة تطورها ومخاطرها.
وللمزيد حول هذا الموضوع، يمكنك الاطلاع على مقال تقييم الشركات الناشئة المنشور على موقع سليمان للتقييم.
أهم الأسئلة قبل اتخاذ قرار شراء شركة متعثرة
هل أشتري شركة خاسرة إذا كانت تمتلك أصولًا كبيرة؟
قد يكون الشراء مناسبًا إذا كانت قيمة الأصول والحقوق الاقتصادية التي ستحصل عليها تدعم السعر، مع مراعاة الالتزامات وتكاليف التشغيل أو التصرف في الأصول. لكن ضخامة الأصول وحدها لا تكفي لتبرير الاستثمار.
هل يمكن الاعتماد على توقعات البائع بعودة الأرباح؟
لا ينبغي الاعتماد عليها دون تحليل. يجب اختبار الافتراضات ومقارنتها بالأداء التاريخي وظروف السوق والتمويل المتاح وخطة الإدارة.
هل يمكن أن تكون قيمة الشركة المتعثرة سالبة؟
قد تشير بعض نماذج التحليل إلى قيمة اقتصادية سالبة لحقوق الملكية أو إلى عدم وجود قيمة موجبة متبقية للمساهمين، لكن النتيجة تتوقف على أساس القيمة وهيكل الالتزامات وحقوق الأطراف المختلفة، ولا تعني بالضرورة أن سعر الحصص المتداول سيكون سالبًا.
هل يكفي تقرير مقيم منشات اقتصادية معتمد لاتخاذ قرار الشراء؟
لا. التقييم عنصر مهم في القرار، لكنه لا يغني عن الفحص المالي والقانوني والتجاري والتشغيلي المناسب لطبيعة الصفقة.
الخلاصة: هل تشتري الشركة المتعثرة أم تبتعد عنها؟
شراء شركة متعثرة بسعر منخفض ليس فرصة استثمارية ناجحة بالضرورة، كما أن تحقيق الشركة لخسائر لا يعني تلقائيًا ضرورة الابتعاد عنها.
القرار الصحيح يتوقف على أسباب التعثر، وقدرة الشركة على استعادة الربحية، وحجم الالتزامات، واحتياجات التمويل، والقيمة الاقتصادية للأصول والنشاط، ومدى قدرة المستثمر على تنفيذ خطة التحسين.
ولهذا فإن الاستعانة بخدمات مقيم منشات اقتصادية معتمد تمثل خطوة مهمة قبل الاتفاق على السعر، بشرط أن يستند التقييم إلى معلومات مناسبة وافتراضات قابلة للدعم.
ولا تنسَ أن السعر المنخفض لا يحميك من صفقة سيئة، وأن القيمة الحقيقية للاستثمار ترتبط بالمنافع الاقتصادية التي يمكن تحقيقها مقابل المخاطر والتكاليف التي ستتحملها.
تواصل مع الأفق العربي لتقييم الشركات
إذا كنت تفكر في شراء شركة متعثرة، أو الاستحواذ على حصة في شركة قائمة، أو تحتاج إلى تحديد قيمة شركة قبل الدخول في مفاوضات مع البائع، يمكنك التواصل مع الأفق العربي لدراسة احتياجاتك وتحديد نطاق خدمات التقييم والفحص المالي المناسبة.
اتصل بالدكتور سامر إبراهيم السيد، ويسعده مساعدتك في اتخاذ قرارك الاستثماري بناءً على تحليل مالي واقتصادي واضح.
إعداد المقال: سامر إبراهيم السيد
التخصص: تقييم الشركات والمنشآت الاقتصادية والاستشارات المالية والإدارية.
الهاتف والواتساب:
00966561221974
الموقع الإلكتروني:
الأفق العربي للتقييم والاستشارات
تنويه: هذا المقال لأغراض التوعية العامة ولا يمثل توصية بشراء شركة بعينها أو رأيًا مهنيًا في قيمتها، ولا يغني عن التقييم والفحص المتخصصين قبل تنفيذ أي صفقة.