شريكي يتحكم في الحسابات ويرفض اظهار الارباح.. 9 خطوات لتحديد قيمة حصتي من خلال خدمة تقييم شركات
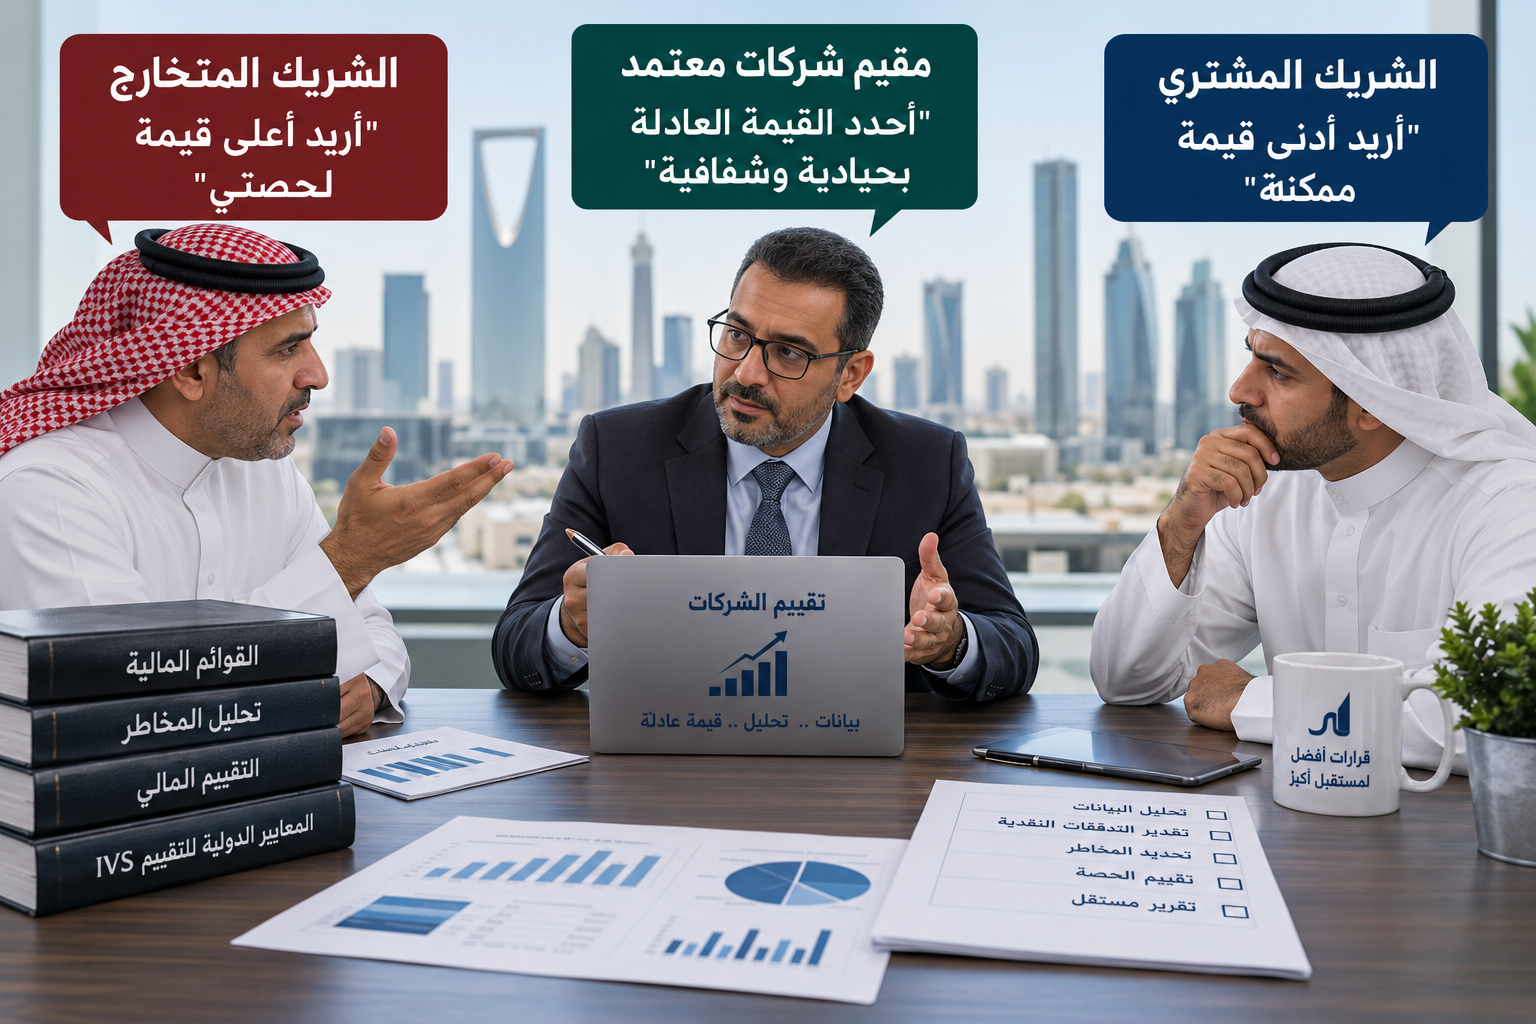
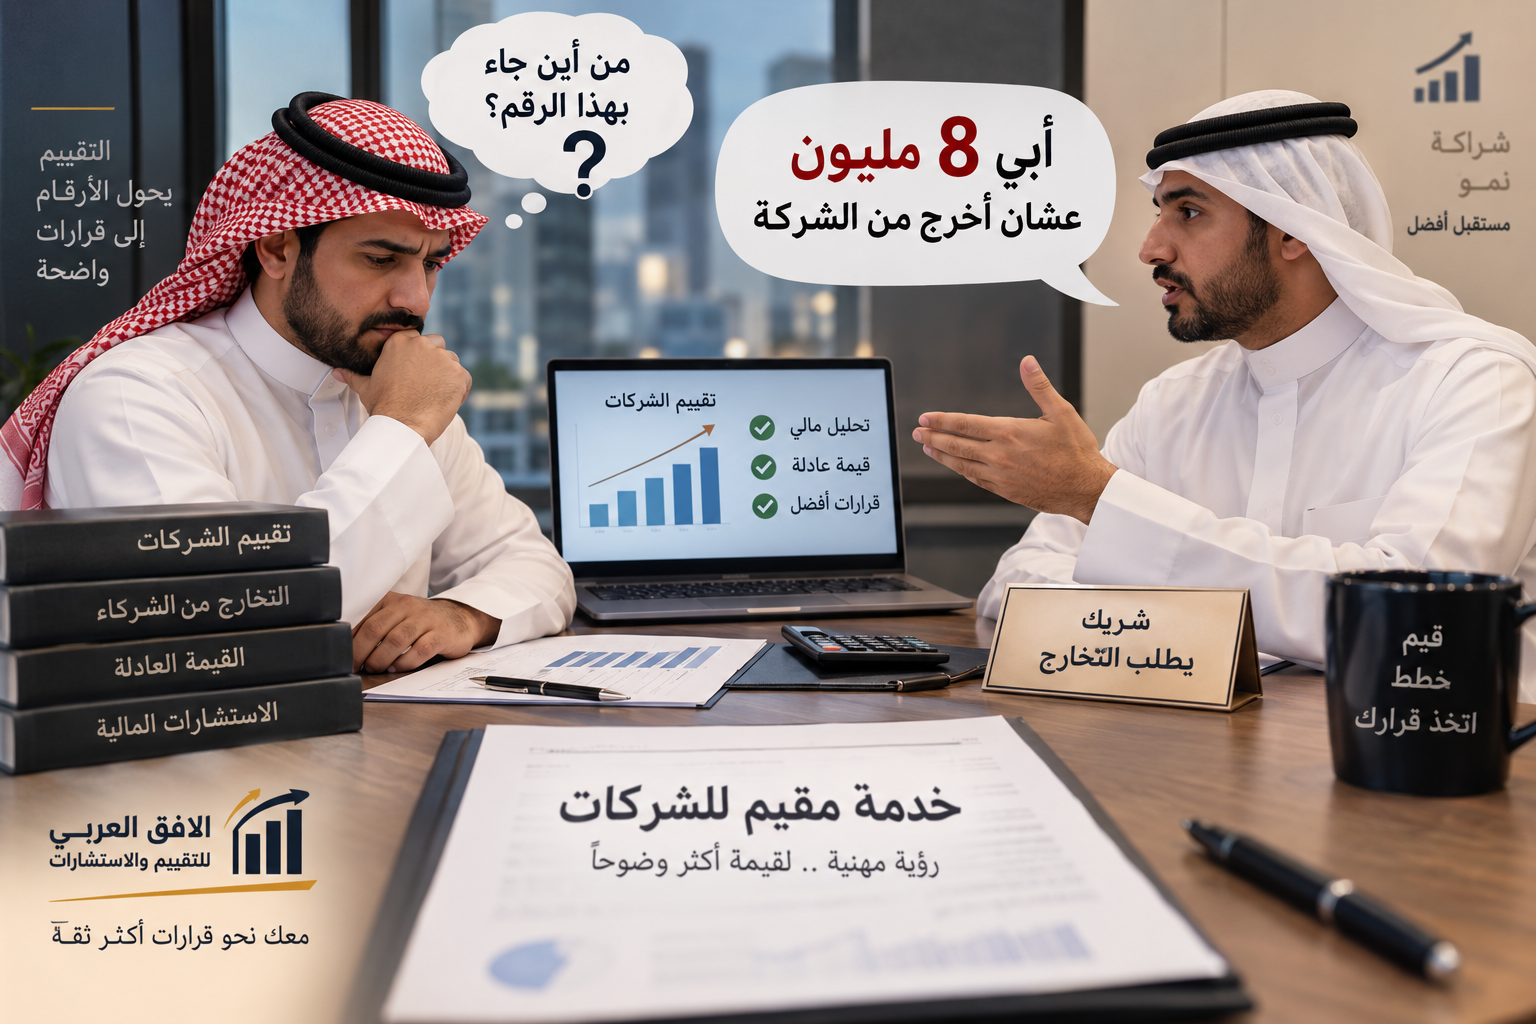
تعد الخلافات بين الشركاء حول الحسابات والارباح من اكثر المشكلات التي تواجه اصحاب الشركات، خاصة عندما ينفرد احد الشركاء بالادارة المالية، ويتحكم في الحسابات البنكية والمبيعات والمصروفات، بينما لا يستطيع الشريك الاخر الاطلاع على حقيقة المركز المالي للشركة. وتزداد خطورة المشكلة عندما يرغب الشريك المتضرر في التخارج او بيع حصته، فيكتشف ان الارباح المعلنة لا تعكس بالضرورة الاداء الاقتصادي الحقيقي للنشاط.
في هذه الحالة تصبح خدمة تقييم شركات وسيلة مهنية مهمة لتقدير القيمة الاقتصادية للشركة وحصة الشريك، من خلال تحليل القوائم المالية وفحص البيانات المتاحة ودراسة القدرة على تحقيق الارباح والتدفقات النقدية المستقبلية، دون الاكتفاء بالارقام التي يقدمها الشريك المسيطر على الادارة.
ولكن كيف يمكن تحديد قيمة الحصة عندما يرفض الشريك اظهار الحسابات؟ وهل يمكن الاستعانة بمقيم شركات معتمد للوصول الى قيمة عادلة رغم نقص المعلومات؟ وما الفرق بين الارباح المحاسبية والقيمة الاقتصادية الفعلية للشركة؟
1. لماذا يتحكم بعض الشركاء في الحسابات ويخفون الارباح؟
قد تنشأ المشكلة بسبب ضعف الحوكمة وعدم وجود نظام واضح للافصاح المالي، وقد ترتبط بمحاولة احد الشركاء التحكم في القرارات المتعلقة بتوزيع الارباح او بيع الحصص او دخول مستثمر جديد. وفي بعض الحالات تظهر خلافات حول تصنيف المصروفات او اثبات الايرادات او رواتب الادارة والمعاملات مع الاطراف ذات العلاقة.
وتساعد خدمة تقييم شركات على تحليل الاثار الاقتصادية لهذه الممارسات، من خلال مراجعة المعلومات المالية والتشغيلية، وتحديد البنود غير المتكررة او غير المرتبطة بالنشاط المعتاد، وفهم مدى تأثيرها على الارباح القابلة للاستمرار.
ومن المؤشرات التي تستحق الفحص ارتفاع المصروفات الادارية بصورة غير مبررة، وزيادة التعاملات مع شركات يملكها الشريك المدير، وتراجع الارباح رغم نمو المبيعات، ووجود فروق بين حركة المخزون والايرادات المسجلة.
ومن المهم التمييز بين وجود مؤشرات تستوجب الفحص وبين اثبات تعمد اخفاء الارباح؛ فالاثبات القانوني والمحاسبي يحتاج الى مستندات واجراءات مناسبة، وقد يتطلب مراجعة مستقلة او فحصا جنائيا ماليا.
2. هل يمكن تحديد قيمة حصتي دون الاطلاع على جميع الحسابات؟
نعم، يمكن البدء في اجراءات خدمة تقييم شركات باستخدام المعلومات المتاحة، مثل القوائم المالية السابقة والاقرارات الضريبية والعقود والسجلات التشغيلية وكشوف المبيعات والمخزون. ولكن درجة موثوقية النتيجة تعتمد على جودة البيانات واكتمالها، وقد تستلزم بعض الحالات طلب معلومات اضافية قبل اصدار تقرير تقييم نهائي.
وقد يلجأ المقيم الى مقارنة اداء الشركة بمؤشرات الشركات المماثلة، وتحليل تطور المبيعات والهوامش التشغيلية، ودراسة الاصول والالتزامات، وتقدير التدفقات النقدية المستقبلية استنادا الى افتراضات قابلة للتبرير.
ويمكنك الاطلاع على مقال
شريكي يمنعني من الاطلاع على الحسابات، ماذا افعل؟
لفهم الخطوات الاولية التي يمكن اتخاذها عند حجب المعلومات المالية.
3. ما المستندات التي تساعد على كشف القيمة الحقيقية للشركة؟
عند طلب خدمة تقييم شركات يفضل توفير القوائم المالية لثلاث سنوات على الاقل، وميزان المراجعة الحديث، وكشوف الحسابات البنكية، وتقارير المبيعات، وقائمة العملاء والموردين، وبيانات المخزون والاصول الثابتة، والقروض والالتزامات، والعقود التشغيلية المهمة.
كذلك ينبغي مراجعة حسابات الشركاء، والمسحوبات الشخصية، والرواتب والمكافآت الادارية، والمبالغ المستحقة للاطراف ذات العلاقة، خصوصا عندما يكون احد الشركاء مسؤولا بصورة منفردة عن الادارة.
ويساعد فحص هذه المستندات على تحديد ما اذا كانت الارباح المعلنة منخفضة نتيجة ظروف تشغيلية حقيقية، ام بسبب مصروفات استثنائية او سياسات محاسبية تحتاج الى تسوية لاغراض التقييم.
ولا يعني عدم توفر جميع المستندات توقف العمل تلقائيا، بل يمكن تنفيذ تحليل اولي يحدد المعلومات الناقصة واثرها المحتمل على القيمة، ثم استكمال اجراءات خدمة تقييم شركات عندما تتوفر الادلة الكافية.
4. كيف يتم تعديل الارباح قبل تقييم حصة الشريك؟
من اهم مراحل خدمة تقييم شركات اجراء ما يعرف بتطبيع الارباح، ويقصد به تعديل النتائج التاريخية لاستبعاد البنود غير المتكررة او غير المعتادة، مع مراعاة المصروفات الضرورية التي يحتاجها النشاط للاستمرار.
فعلى سبيل المثال، اذا حققت الشركة ايرادات سنوية قدرها 20 مليون ريال، واعلنت ارباحا تشغيلية قدرها مليون ريال، فقد يكشف الفحص عن مصروفات استثنائية قدرها 400 الف ريال، ومكافآت ادارية تزيد على المستوى السوقي المناسب بمبلغ 300 الف ريال.
في هذه الحالة قد تصل الارباح التشغيلية المعدلة الى 1.7 مليون ريال، بشرط التحقق من طبيعة تلك البنود وعدم تكرارها، وتوافر المستندات المؤيدة للتسويات.
وتؤثر هذه المعالجة على نتائج خدمة تقييم شركات، لان المستثمر لا ينظر فقط الى صافي الربح المعلن، بل يهتم بالارباح المستدامة والتدفقات النقدية التي يمكن تحقيقها مستقبلا.
5. ما الطرق المهنية المستخدمة لتحديد قيمة حصتي؟
تعتمد خدمة تقييم شركات على اختيار مناهج التقييم الملائمة لطبيعة الشركة ومرحلتها التشغيلية والغرض من التقييم ومدى توفر المعلومات. وتشمل المناهج الرئيسية منهج الدخل ومنهج السوق ومنهج التكلفة.
منهج الدخل والتدفقات النقدية المخصومة
يستخدم هذا المنهج لتقدير القيمة الحالية للتدفقات النقدية المستقبلية المتوقعة، مع مراعاة المخاطر ومعدل الخصم المناسب. ويعد مهما للشركات التشغيلية التي تمتلك قدرة معقولة على الاستمرار وتحقيق تدفقات نقدية قابلة للتقدير.
منهج السوق والشركات المماثلة
تتم مقارنة الشركة بشركات مشابهة باستخدام مضاعفات مالية مثل قيمة المنشأة الى المبيعات او قيمة المنشأة الى الارباح التشغيلية قبل الفوائد والضرائب والاهلاك والاستهلاك، مع مراعاة اختلاف الحجم والنمو والمخاطر والربحية.
منهج صافي الاصول المعدل
يركز هذا المنهج على القيمة العادلة للاصول والالتزامات، وقد يكون مناسبا للشركات كثيفة الاصول او الشركات التي تعتمد قيمتها بصورة جوهرية على ممتلكاتها واستثماراتها.
وتحدد خدمة تقييم شركات المنهج الاكثر ملاءمة، وقد تستخدم اكثر من منهج للتحقق من معقولية النتائج.
وللتعرف على الجوانب المرتبطة بالقيمة يمكنك قراءة
تقييم شركة
والاطلاع على الاطار المهني الصادر عن
مجلس معايير التقييم الدولية IVSC
.
6. هل انخفاض الارباح يعني بالضرورة انخفاض قيمة حصتي؟
ليس بالضرورة. فقد تنخفض الارباح المحاسبية خلال سنة معينة بسبب مصروفات استثنائية او توسعات او استثمارات جديدة، بينما تحتفظ الشركة بقدرة جيدة على توليد التدفقات النقدية المستقبلية.
ولهذا لا تعتمد خدمة تقييم شركات على سنة مالية واحدة بصورة آلية، بل تدرس الاداء التاريخي والظروف التشغيلية والتوقعات المستقبلية والمخاطر.
فقد تكون الشركة مالكة لعقارات او معدات او علامات تجارية ذات قيمة اقتصادية مهمة، كما قد تمتلك عقودا طويلة الاجل او قاعدة عملاء مستقرة تدعم استمرار النشاط.
ويمكن قراءة مقال
هل يمكن تقييم الشركة اذا كانت خاسرة؟
لمعرفة كيفية التعامل مع الشركات التي تظهر خسائر في قوائمها المالية.
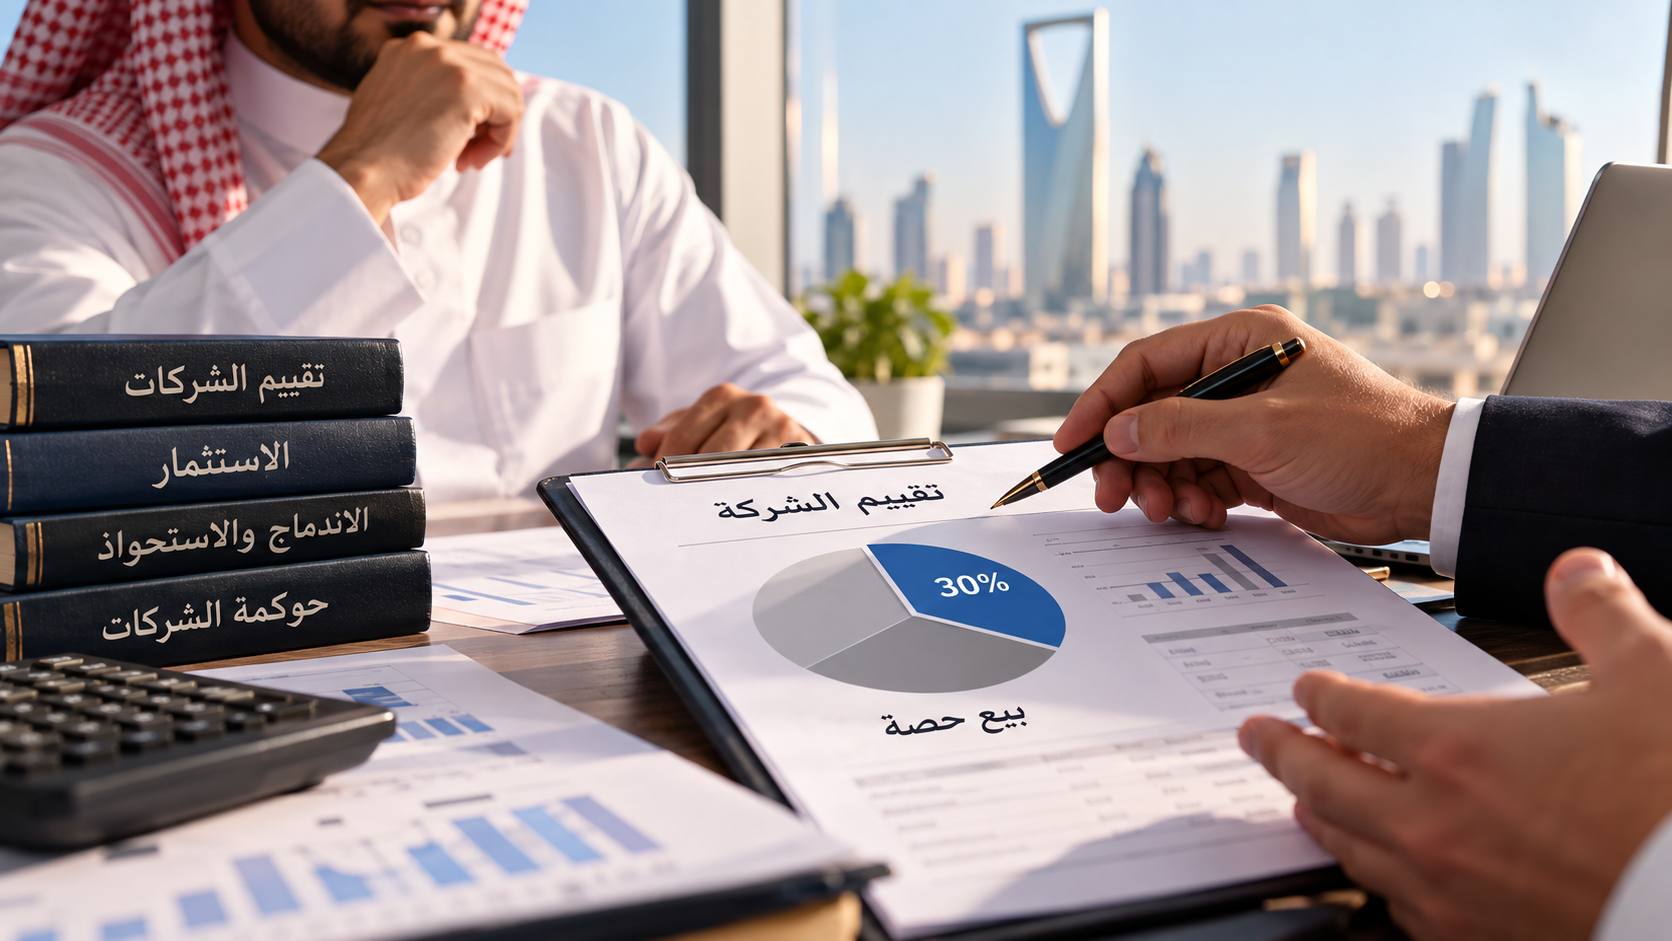
7. كيف احسب قيمة حصتي اذا كنت امتلك 30% من الشركة؟
لنفترض ان خدمة تقييم شركات انتهت الى تقدير قيمة حقوق ملكية الشركة بمبلغ 12 مليون ريال، وان الشريك يمتلك نسبة 30% من رأس المال.
تكون القيمة الحسابية النسبية للحصة 3.6 مليون ريال قبل دراسة اي تعديلات تتعلق بحقوق الحصة وطبيعتها وقابليتها للتداول وشروط اتفاق الشركاء واساس القيمة المعتمد.
ولا ينبغي تطبيق خصومات الاقلية او ضعف السيولة بصورة تلقائية، اذ يتوقف ذلك على الغرض من التقييم والحقوق المرتبطة بالحصة والاطار النظامي والتعاقدي.
وتوفر خدمة تقييم شركات تحليلا مستقلا للقيمة بدلا من قبول السعر الذي يقترحه الشريك المسيطر دون دراسة.
ويمكن الرجوع الى مقال
كيف اعرف القيمة العادلة لحصتي قبل التخارج؟
لفهم العوامل المؤثرة على تسعير حصص الشركاء.
8. ماذا افعل اذا رفض شريكي التعاون مع المقيم المعتمد؟
تبدأ الخطوة الاولى بمراجعة عقد تأسيس الشركة واتفاق الشركاء والنظام الاساسي لمعرفة الحقوق المتعلقة بالاطلاع على المعلومات والافصاح المالي والتخارج.
ثم يمكن توجيه طلب رسمي للحصول على البيانات اللازمة، والاستعانة بمستشار قانوني عند وجود نزاع حول حق الاطلاع او تقديم المستندات.
وفي الوقت نفسه يمكن تكليف مكتب يقدم خدمة تقييم شركات باجراء دراسة اولية للمعلومات المتاحة وتحديد المستندات الجوهرية المطلوبة ومدى تأثير غيابها على نتائج التقييم.
ويجب ان يوضح التقرير الافتراضات والقيود المتعلقة بنقص المعلومات، ولا يجوز تقديم قيمة قطعية غير مدعومة بأدلة كافية.
وتزداد اهمية هذه الاجراءات عندما يكون الشريك المدير مسؤولا عن جميع القرارات المالية والتشغيلية، بينما يمتلك الطرف الاخر حصة غير مسيطرة.
وللاطلاع على الاطر النظامية السعودية يمكن مراجعة
بوابة الانظمة السعودية
وموقع
وزارة التجارة السعودية
.
9. كيف احمي قيمة حصتي قبل التفاوض على التخارج؟
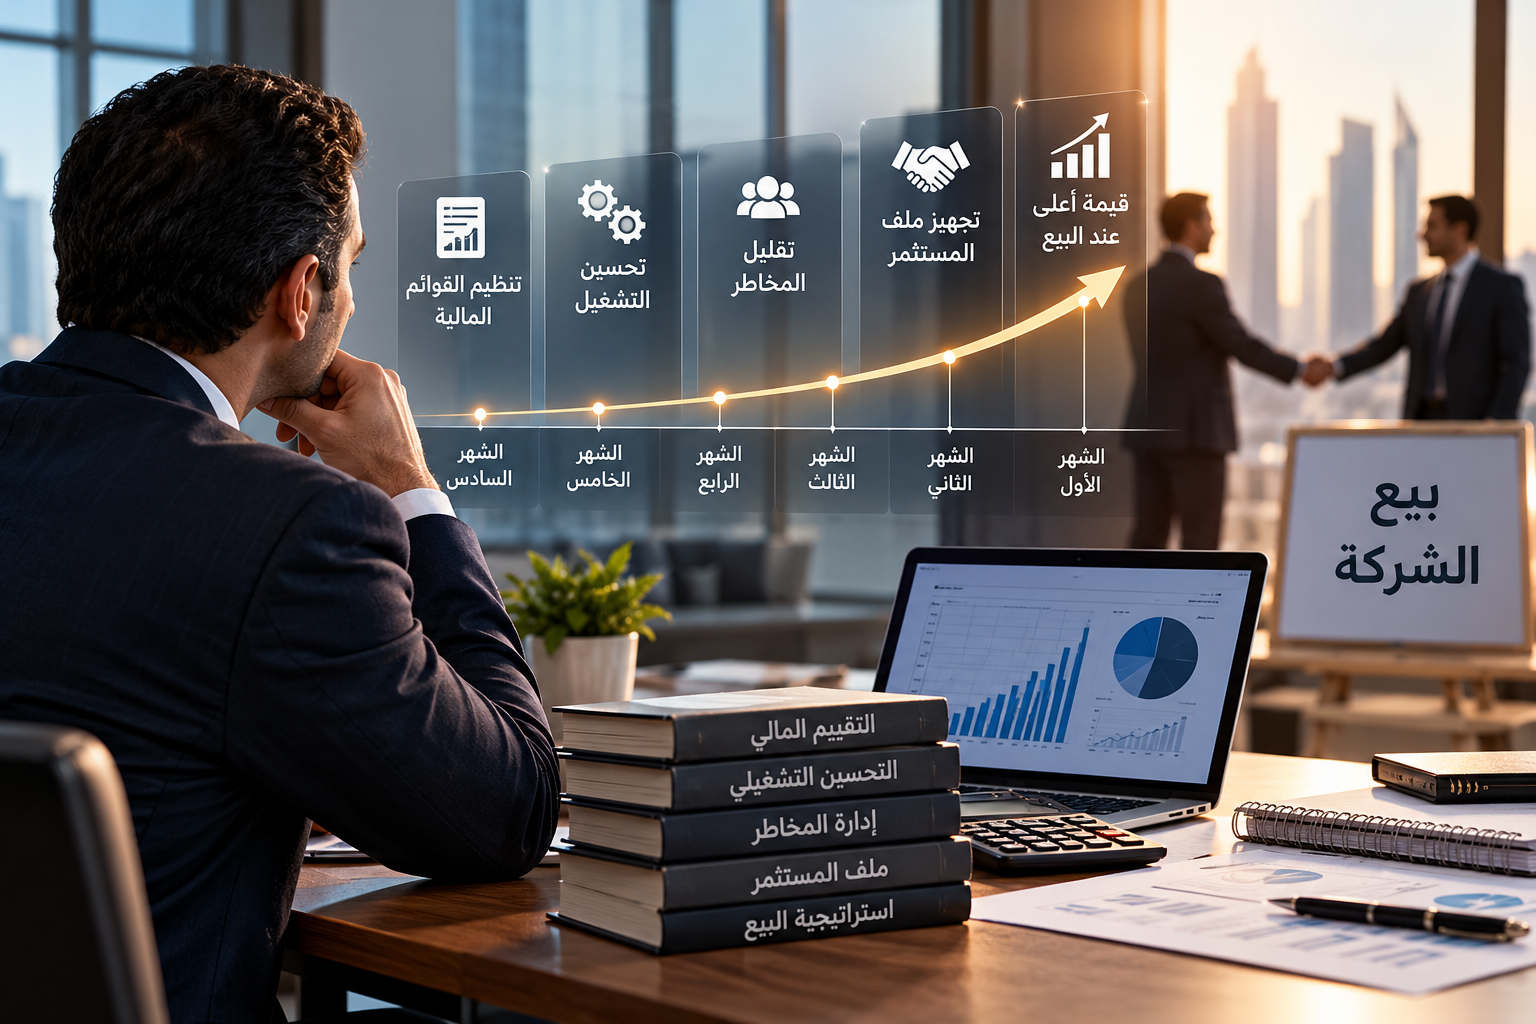
من الافضل عدم توقيع اتفاق نهائي لبيع الحصة قبل فهم المركز المالي الحقيقي للشركة والحصول على تحليل مهني للقيمة، خصوصا اذا كان الطرف الاخر يملك معلومات لا تتوفر للشريك الراغب في التخارج.
وتساعد خدمة تقييم شركات في اعداد اساس تفاوضي مبني على البيانات والتحليل الاقتصادي، كما تتيح تحديد العوامل التي قد ترفع القيمة او تخفضها.
وينبغي ايضا مراجعة الالتزامات غير الظاهرة، والقروض، والضمانات، والنزاعات المحتملة، والعقود الجوهرية، وحقوق الشركاء، وطبيعة الارباح القابلة للتوزيع.
وقد يكون من المناسب الاتفاق على آلية مستقلة لتحديد السعر او تعيين مقيم معتمد بموافقة الاطراف، مع تنظيم حق الحصول على المعلومات وتسوية الخلافات.
وتعد خدمة تقييم شركات جزءا من عملية حماية المصالح الاقتصادية للشركاء، لكنها لا تحل محل المراجعة المحاسبية او الاستشارة القانونية عندما يكون النزاع متعلقا بوجود مخالفات او اخفاء مستندات.
اقرأ كذلك
اريد اخراج شريك من الشركة، ما الحل؟
ومقال
شريك يقول الشركة لا تستحق هذا التقييم
.
دور المقيم المعتمد في النزاعات بين الشركاء
تكتسب خدمة تقييم شركات اهمية خاصة عندما يكون الهدف تحديد قيمة حصة في نزاع بين الشركاء او بيعها او التفاوض على التخارج. ويقوم المقيم بتحليل البيانات وتطبيق مناهج التقييم المناسبة والافصاح عن الافتراضات والقيود المهنية.
ويجب التمييز بين مهمة التقييم الاقتصادي ومهمة التدقيق المالي؛ فالتقييم يهدف الى تقدير القيمة، بينما تتطلب ادعاءات التلاعب والاختلاس واخفاء الارباح اجراءات فحص محاسبي وقانوني متخصصة.
وفي المملكة العربية السعودية يمكن التعرف على الاطار المهني للمقيمين المعتمدين من خلال
الهيئة السعودية للمقيمين المعتمدين
،
كما يمكن مراجعة معايير التقارير المالية عبر
مؤسسة المعايير الدولية للتقارير المالية IFRS
.
الاسئلة الشائعة حول خدمة تقييم شركات عند اخفاء الارباح
هل يحق للشريك طلب الاطلاع على الحسابات؟
يتحدد ذلك وفقا للنظام المعمول به وشكل الشركة وعقد تأسيسها واتفاق الشركاء، وينبغي مراجعة الحقوق النظامية والتعاقدية مع مستشار قانوني.
هل يمكن تقييم الشركة اذا رفض المدير تقديم القوائم المالية؟
يمكن البدء بتحليل المعلومات المتاحة، لكن اصدار نتيجة موثوقة يتطلب ادلة كافية، وقد يستلزم الامر الحصول على مستندات اضافية.
هل تستخدم خدمة تقييم شركات الارباح المعلنة فقط؟
لا، بل تشمل دراسة الاداء التاريخي والارباح المعدلة والتدفقات النقدية والاصول والالتزامات ومخاطر النشاط.
هل يمكن تقدير قيمة شركة تحقق خسائر؟
نعم، من خلال اختيار المنهج المناسب لطبيعة النشاط وتحليل قدرته المستقبلية على تحقيق التدفقات النقدية او القيمة الاقتصادية لاصوله.
هل انخفاض صافي الربح يؤدي الى انخفاض قيمة الشركة؟
يعتمد الامر على اسباب الانخفاض واستمراريته وتأثيره على التدفقات النقدية المستقبلية والمخاطر.
هل يستطيع المقيم اكتشاف اخفاء الارباح؟
قد يكشف التحليل المالي عن مؤشرات او تناقضات تستوجب الفحص، لكن اثبات اخفاء الارباح يحتاج الى ادلة واجراءات محاسبية وقانونية مناسبة.
هل يمكن استخدام التقرير في التفاوض مع الشريك؟
نعم، يمكن استخدام تقرير التقييم المستقل لدعم المفاوضات، وفقا لغرض التقرير وشروط استخدامه.
هل قيمة حصتي تساوي نسبتي من قيمة الشركة دائما؟
ليست بالضرورة، اذ يجب دراسة حقوق الحصة والقيود التعاقدية واساس القيمة ومدى ملاءمة اي خصومات او تعديلات.
متى احتاج الى خدمة تقييم شركات معتمدة؟
عند التخارج او بيع الحصص او دخول مستثمر او زيادة رأس المال او الاندماج والاستحواذ او وجود نزاع يستدعي تقدير القيمة الاقتصادية للشركة.
هل يمكن الاعتماد على تقييم سابق للشركة؟
يمكن استخدامه مرجعا تاريخيا، لكن يجب مراعاة تاريخ التقييم والتغيرات المالية والتشغيلية والسوقية التي حدثت بعده.
الخلاصة: لا تتنازل عن حصتك قبل معرفة قيمتها الاقتصادية
اذا كان شريكك يتحكم في الحسابات ويرفض اظهار الارباح، فلا تجعل الارقام المعلنة وحدها اساس قرارك ببيع حصتك او التخارج. تبدأ حماية حقوقك بفهم المستندات المتاحة، ومراجعة حقوقك التعاقدية والنظامية، ثم الاستعانة بالخبرات المهنية المناسبة.
وتوفر خدمة تقييم شركات اساسا اقتصاديا لتقدير القيمة من خلال دراسة الاداء المالي والاصول والتدفقات النقدية والمخاطر، مع توضيح اثر اي نقص جوهري في البيانات.
ويمنحك الحصول على خدمة تقييم شركات من جهة مهنية مؤهلة رؤية اوضح قبل اتخاذ قرار البيع او التفاوض على قيمة الحصة، ويساعد على تقليل احتمالات اتخاذ قرار مالي اعتمادا على معلومات غير مكتملة.
للاستفسار عن تقييم الشركات وحصص الشركاء
سامر إبراهيم السيد
استشاري تقييم الشركات والاعمال
خدمات تقييم الشركات وحصص الشركاء والتخارج ودخول المستثمرين والاندماج والاستحواذ.
هاتف وواتساب:
00966561221974
4. كيف يتم تعديل الارباح قبل تقييم حصة الشريك؟
من اهم المراحل التي تعتمد عليها خدمة تقييم شركات عند وجود خلاف بين الشركاء، اعادة تحليل الارباح التاريخية للوصول الى مستوى الربحية الذي يعكس الاداء الاقتصادي الحقيقي للشركة. فقد تظهر القوائم المالية ارباحا منخفضة نتيجة تسجيل مصروفات غير متكررة او تحميل النشاط بتكاليف لا تتناسب مع طبيعته التشغيلية.
ويطلق على هذه العملية تطبيع الارباح، حيث يقوم مقيم شركات معتمد بدراسة المصروفات والايرادات وتحديد البنود التي تستوجب التسوية لاغراض التقييم، دون تغيير السجلات المحاسبية الرسمية للشركة.
فعلى سبيل المثال، اذا حققت الشركة ايرادات سنوية قدرها 20 مليون ريال، بينما بلغت ارباحها التشغيلية مليون ريال فقط، فقد يكشف الفحص عن مصروفات استثنائية قدرها 400 الف ريال ومكافآت ادارية تزيد على المستوى السوقي المناسب بمبلغ 300 الف ريال.
وفي هذه الحالة قد ترتفع الارباح التشغيلية المعدلة الى 1.7 مليون ريال، بشرط ثبوت طبيعة تلك المصروفات وعدم ضرورتها للاستمرار في تشغيل النشاط. وهنا تظهر اهمية خدمة تقييم شركات في تحديد الارباح الاقتصادية القابلة للاستمرار بدلا من الاعتماد على الارباح المحاسبية المعلنة فقط.
5. ما الطرق المهنية المستخدمة لتحديد قيمة حصتي؟
تعتمد خدمة تقييم شركات على ثلاثة مناهج رئيسية للتقييم، وهي منهج الدخل ومنهج السوق ومنهج التكلفة. ويتم اختيار المنهج المناسب وفقا لطبيعة النشاط وحجم الشركة ومرحلتها التشغيلية ومدى توفر البيانات المالية والتشغيلية.
منهج الدخل والتدفقات النقدية المخصومة
يعتمد هذا المنهج على تقدير التدفقات النقدية المستقبلية المتوقع ان تحققها الشركة، ثم خصمها الى قيمتها الحالية باستخدام معدل خصم يعكس المخاطر المرتبطة بالنشاط.
وتزداد اهمية هذا المنهج عندما يتعمد الشريك المدير اظهار ارباح منخفضة، بينما تمتلك الشركة عقودا قائمة وعملاء مستقرين وقدرة تشغيلية جيدة على تحقيق ايرادات مستقبلية.
وتساعد خدمة تقييم شركات على بناء توقعات مالية مدعومة بالمعلومات التاريخية ومؤشرات السوق والطاقة التشغيلية الفعلية، مع مراعاة احتياجات رأس المال العامل والاستثمارات المستقبلية.
منهج السوق والشركات المماثلة
يعتمد هذا المنهج على مقارنة الشركة بشركات اخرى تعمل في انشطة مماثلة، باستخدام مضاعفات مالية مثل قيمة المنشأة الى المبيعات وقيمة المنشأة الى الارباح التشغيلية قبل الفوائد والضرائب والاهلاك والاستهلاك.
ويجب مراعاة الاختلافات في الحجم والربحية والنمو والمخاطر والهيكل التمويلي عند استخدام مضاعفات الشركات المماثلة، حتى تكون نتائج المقارنة منطقية وقابلة للدفاع عنها مهنيا.
منهج صافي الاصول المعدل
يركز هذا المنهج على تحديد القيمة العادلة للاصول والالتزامات، ويكون مناسبا بصورة خاصة للشركات التي تمتلك عقارات او معدات او استثمارات ذات قيمة جوهرية.
وقد تكشف خدمة تقييم شركات عن وجود اصول تتجاوز قيمتها السوقية قيمتها الدفترية، وهو ما قد يؤدي الى اختلاف كبير بين حقوق الملكية المحاسبية والقيمة الاقتصادية للشركة.
ويمكن الاطلاع على مقال
تقييم شركة
للتعرف على اهم الجوانب المرتبطة بتقدير القيمة الاقتصادية للشركات.
6. هل انخفاض الارباح يعني بالضرورة انخفاض قيمة حصتي؟
لا يعني انخفاض الارباح خلال سنة مالية واحدة ان القيمة الاقتصادية للشركة قد انخفضت بالنسبة نفسها. فقد يكون تراجع الارباح ناتجا عن مصروفات استثنائية او توسعات تشغيلية او استثمارات جديدة ينتظر ان تحقق عوائد مستقبلية.
ولهذا تعتمد خدمة تقييم شركات على دراسة عدة سنوات مالية، وتحليل اتجاهات الايرادات وهوامش الربح والتدفقات النقدية، بدلا من الاعتماد على نتيجة سنة واحدة بصورة منفردة.
فعندما تنمو المبيعات بصورة مستمرة بينما تتراجع الارباح، ينبغي تحليل اسباب ارتفاع التكاليف والمصروفات، ومدى ارتباطها بالنشاط، وما اذا كانت تمثل تغيرا حقيقيا في كفاءة التشغيل.
وقد تكون الشركة مالكة لعقارات او معدات او علامات تجارية ذات قيمة اقتصادية مهمة، كما قد تمتلك عقودا طويلة الاجل او قاعدة عملاء مستقرة تدعم استمرار نشاطها.
وتساعد خدمة تقييم شركات على دراسة هذه العوامل بصورة متكاملة لتقدير القيمة العادلة للحصة محل التقييم.
ولمزيد من التفاصيل يمكن قراءة مقال
هل يمكن تقييم الشركة اذا كانت خاسرة؟
.
7. كيف احسب قيمة حصتي اذا كنت امتلك 30% من الشركة؟
لنفترض ان خدمة تقييم شركات انتهت الى تقدير قيمة حقوق ملكية الشركة بمبلغ 12 مليون ريال، وان الشريك الراغب في التخارج يمتلك نسبة 30% من رأس المال.
في هذه الحالة تبلغ القيمة الحسابية النسبية للحصة 3.6 مليون ريال، وذلك قبل دراسة طبيعة الحصة والحقوق المرتبطة بها واي تعديلات مهنية قد تكون مناسبة وفقا لغرض التقييم واساس القيمة المعتمد.
ويجب التمييز بين قيمة المنشأة وقيمة حقوق الملكية، حيث يتم عادة الوصول الى قيمة حقوق الملكية من خلال تعديل قيمة المنشأة بصافي الديون والبنود المالية الاخرى ذات الصلة، وفقا لمنهج التقييم المستخدم.
كذلك لا ينبغي تطبيق خصومات الاقلية او ضعف قابلية التداول بصورة تلقائية، بل يجب دراسة الحقوق التعاقدية والنظامية للحصة وطبيعة الصفقة والظروف المحيطة بالتقييم.
وتوفر خدمة تقييم شركات اساسا مهنيا للتفاوض حول قيمة الحصة، بدلا من قبول السعر الذي يقترحه الشريك المسيطر على الادارة دون تحليل مستقل.
ويمكن الرجوع الى مقال
كيف اعرف القيمة العادلة لحصتي قبل التخارج؟
للتعرف على اهم العوامل المؤثرة على قيمة حصص الشركاء.
8. ماذا افعل اذا رفض شريكي التعاون مع المقيم المعتمد؟
عندما يرفض الشريك المسيطر على الادارة تقديم القوائم المالية او كشوف الحسابات او المستندات التشغيلية، يصبح تحديد القيمة الاقتصادية للحصة اكثر تعقيدا. ومع ذلك، يمكن البدء في اجراءات خدمة تقييم شركات من خلال دراسة المعلومات المتاحة وتحديد البيانات الناقصة التي تؤثر بصورة جوهرية على نتائج التقييم.
وتبدأ الخطوة الاولى بمراجعة عقد تأسيس الشركة واتفاق الشركاء والنظام الاساسي لمعرفة الحقوق المتعلقة بالاطلاع على الحسابات والافصاح المالي والتخارج. كما يمكن الاستعانة بمستشار قانوني لتحديد الاجراءات النظامية المناسبة للحصول على المستندات.
ويمكن لمكتب يقدم خدمة تقييم شركات اجراء تحليل اولي للقوائم المالية السابقة والعقود والسجلات التجارية والبيانات التشغيلية، مع تحديد مدى كفاية المعلومات للوصول الى قيمة يمكن الاعتماد عليها.
ومن المهم ان يوضح تقرير التقييم الافتراضات المستخدمة والقيود الناتجة عن نقص المعلومات، خاصة اذا كانت البيانات المحجوبة تؤثر بصورة مباشرة على الايرادات او المصروفات او الالتزامات المالية.
وتزداد اهمية هذه الاجراءات عندما يكون الشريك المدير مسؤولا بصورة منفردة عن القرارات المالية، بينما لا يمتلك الشريك الاخر صلاحيات مباشرة للاطلاع على الحسابات.
ولمعرفة الاطار النظامي المرتبط بحقوق الشركاء يمكن مراجعة
بوابة الانظمة السعودية
وموقع
وزارة التجارة السعودية
.
9. كيف احمي قيمة حصتي قبل التفاوض على التخارج؟
من الاخطاء التي قد يرتكبها الشريك الراغب في التخارج الموافقة على بيع حصته بناء على الارباح التي يعلنها الشريك المدير فقط، دون الحصول على تحليل مستقل للقيمة الاقتصادية للشركة.
وتساعد خدمة تقييم شركات على تحديد قيمة الحصة استنادا الى الاداء المالي والاصول والتدفقات النقدية المستقبلية والمخاطر التشغيلية، بدلا من الاعتماد على تقديرات احد اطراف النزاع.
وقبل الدخول في مفاوضات البيع، ينبغي مراجعة القروض والالتزامات والضمانات والعقود الجوهرية وحسابات الشركاء والمعاملات مع الاطراف ذات العلاقة، الى جانب تحديد طبيعة الحقوق المرتبطة بالحصة محل التقييم.
كما ينبغي التحقق من وجود اتفاقيات تحدد آلية بيع الحصص او حقوق الاولوية او شروط الموافقة على انتقال الملكية، لان هذه العناصر قد تؤثر على طريقة تنفيذ التخارج والقيمة التي يمكن التفاوض بشأنها.
وتوفر خدمة تقييم شركات اساسا مهنيا يمكن استخدامه اثناء المفاوضات، كما تساعد على تحديد العوامل التي قد ترفع قيمة الشركة او تخفضها بصورة موضوعية.
ويمكن الاطلاع على مقال
اريد اخراج شريك من الشركة.. ما الحل؟
ومقال
شريك يقول الشركة لا تستحق هذا التقييم
.
دور المقيم المعتمد في النزاعات المالية بين الشركاء
تكتسب خدمة تقييم شركات اهمية خاصة عندما ينشأ خلاف حول القيمة العادلة لحصة احد الشركاء، سواء كان الهدف بيع الحصة او التخارج او دخول مستثمر جديد او تسوية نزاع مالي.
ويقوم المقيم بتحليل البيانات المالية والتشغيلية، ودراسة طبيعة النشاط، واختيار مناهج التقييم المناسبة، وتقدير القيمة الاقتصادية للشركة وفقا للمعايير المهنية ذات الصلة.
ويجب التمييز بين التقييم الاقتصادي والتدقيق المحاسبي؛ فالتقييم يهدف الى تقدير القيمة، بينما تتطلب ادعاءات التلاعب في الحسابات او اخفاء الارباح اجراءات فحص محاسبي وقانوني متخصصة.
وتعتمد خدمة تقييم شركات المهنية على مبادئ معايير التقييم الدولية، بما يشمل تحديد نطاق العمل واساس القيمة والمعلومات المستخدمة والمناهج والطرق المناسبة والافصاح عن الافتراضات والقيود الجوهرية.
ويمكن الرجوع الى
مجلس معايير التقييم الدولية IVSC
للتعرف على الاطار المهني للتقييم، وكذلك موقع
الهيئة السعودية للمقيمين المعتمدين
لمعرفة التنظيم المهني لمهنة التقييم في المملكة العربية السعودية.
كما يمكن الاطلاع على
مؤسسة المعايير الدولية للتقارير المالية IFRS
للتعرف على المعايير المحاسبية ذات الصلة باعداد وعرض المعلومات المالية.
الاسئلة الشائعة حول خدمة تقييم شركات عند اخفاء الارباح
هل يحق للشريك طلب الاطلاع على حسابات الشركة؟
يتحدد حق الاطلاع وفقا للنظام المعمول به وشكل الشركة وعقد تأسيسها واتفاق الشركاء. وقد يتطلب رفض تقديم المستندات اتخاذ اجراءات نظامية للحصول عليها.
هل يمكن تقييم الشركة اذا رفض المدير تقديم القوائم المالية؟
يمكن البدء بتحليل المعلومات المتاحة، لكن الوصول الى قيمة موثوقة يتطلب ادلة كافية. وقد تكون هناك حاجة الى استكمال المستندات قبل اصدار تقرير تقييم نهائي.
هل تعتمد خدمة تقييم شركات على الارباح المعلنة فقط؟
لا، بل تشمل دراسة الاداء التاريخي والارباح المعدلة والتدفقات النقدية والاصول والالتزامات والمخاطر، وفقا لطبيعة النشاط والمعلومات المتاحة.
هل يمكن تقييم الشركة اذا كانت تحقق خسائر؟
نعم، فقد تمتلك الشركة اصولا او عقودا او قدرة مستقبلية على تحقيق التدفقات النقدية. ويتم اختيار منهج التقييم المناسب وفقا لظروفها.
هل انخفاض صافي الربح يؤدي بالضرورة الى انخفاض قيمة الشركة؟
يعتمد ذلك على اسباب انخفاض الربح واستمراريته وتأثيره على التدفقات النقدية المستقبلية، فقد يكون الانخفاض مؤقتا او ناتجا عن مصروفات غير متكررة.
هل يستطيع المقيم المعتمد اكتشاف اخفاء الارباح؟
قد يكشف التحليل المالي عن مؤشرات او تناقضات تستدعي الفحص، لكن اثبات اخفاء الارباح يحتاج الى ادلة واجراءات محاسبية وقانونية مناسبة.
هل يمكن استخدام تقرير التقييم في التفاوض مع الشريك؟
نعم، يمكن الاستفادة من تقرير التقييم المستقل لدعم المفاوضات حول قيمة الحصة، مع مراعاة غرض التقرير وشروط استخدامه.
هل قيمة حصتي تساوي نسبتي من قيمة الشركة دائما؟
ليست بالضرورة، اذ يجب دراسة حقوق الحصة والقيود التعاقدية واساس القيمة ومدى ملاءمة اي تعديلات او خصومات مرتبطة بطبيعتها.
متى احتاج الى خدمة تقييم شركات معتمدة؟
عند التخارج او بيع الحصص او دخول مستثمر او زيادة رأس المال او الاندماج والاستحواذ او وجود نزاع يستدعي تحديد القيمة الاقتصادية للشركة.
هل يمكن الاعتماد على تقييم سابق للشركة؟
يمكن استخدامه مرجعا تاريخيا، لكن ينبغي مراعاة تاريخ التقييم والتغيرات المالية والتشغيلية والسوقية التي حدثت بعد اعداده.
الخلاصة: لا تتنازل عن حصتك قبل معرفة قيمتها الاقتصادية
اذا كان شريكك يتحكم في الحسابات ويرفض اظهار الارباح، فلا تجعل الارقام المعلنة وحدها اساس قرارك ببيع حصتك او التخارج من الشركة. فقد تكون القيمة الاقتصادية الفعلية مختلفة عن القيمة التي تعكسها الارباح المحاسبية الحالية.
وتساعد خدمة تقييم شركات على دراسة الاداء المالي والاصول والالتزامات والتدفقات النقدية المستقبلية، مع تحليل المخاطر وتحديد اثر المعلومات الناقصة على نتائج التقييم.
كما تتيح خدمة تقييم شركات تكوين تصور مهني مستقل عن قيمة الحصة، بما يدعم اتخاذ قرار مالي مدروس والتفاوض على اسس اقتصادية واضحة.
ولهذا فإن الاستعانة بجهة مهنية مؤهلة لتقديم خدمة تقييم شركات تعد خطوة مهمة قبل اتخاذ قرار التخارج او بيع الحصة، خاصة عندما توجد خلافات بين الشركاء بشأن الحسابات والارباح والقيمة العادلة للشركة.
للاستفسار عن تقييم الشركات وحصص الشركاء
سامر إبراهيم السيد
استشاري تقييم الشركات والاعمال
خدمات تقييم الشركات وحصص الشركاء والتخارج ودخول المستثمرين والاندماج والاستحواذ.
هاتف وواتساب:
00966561221974