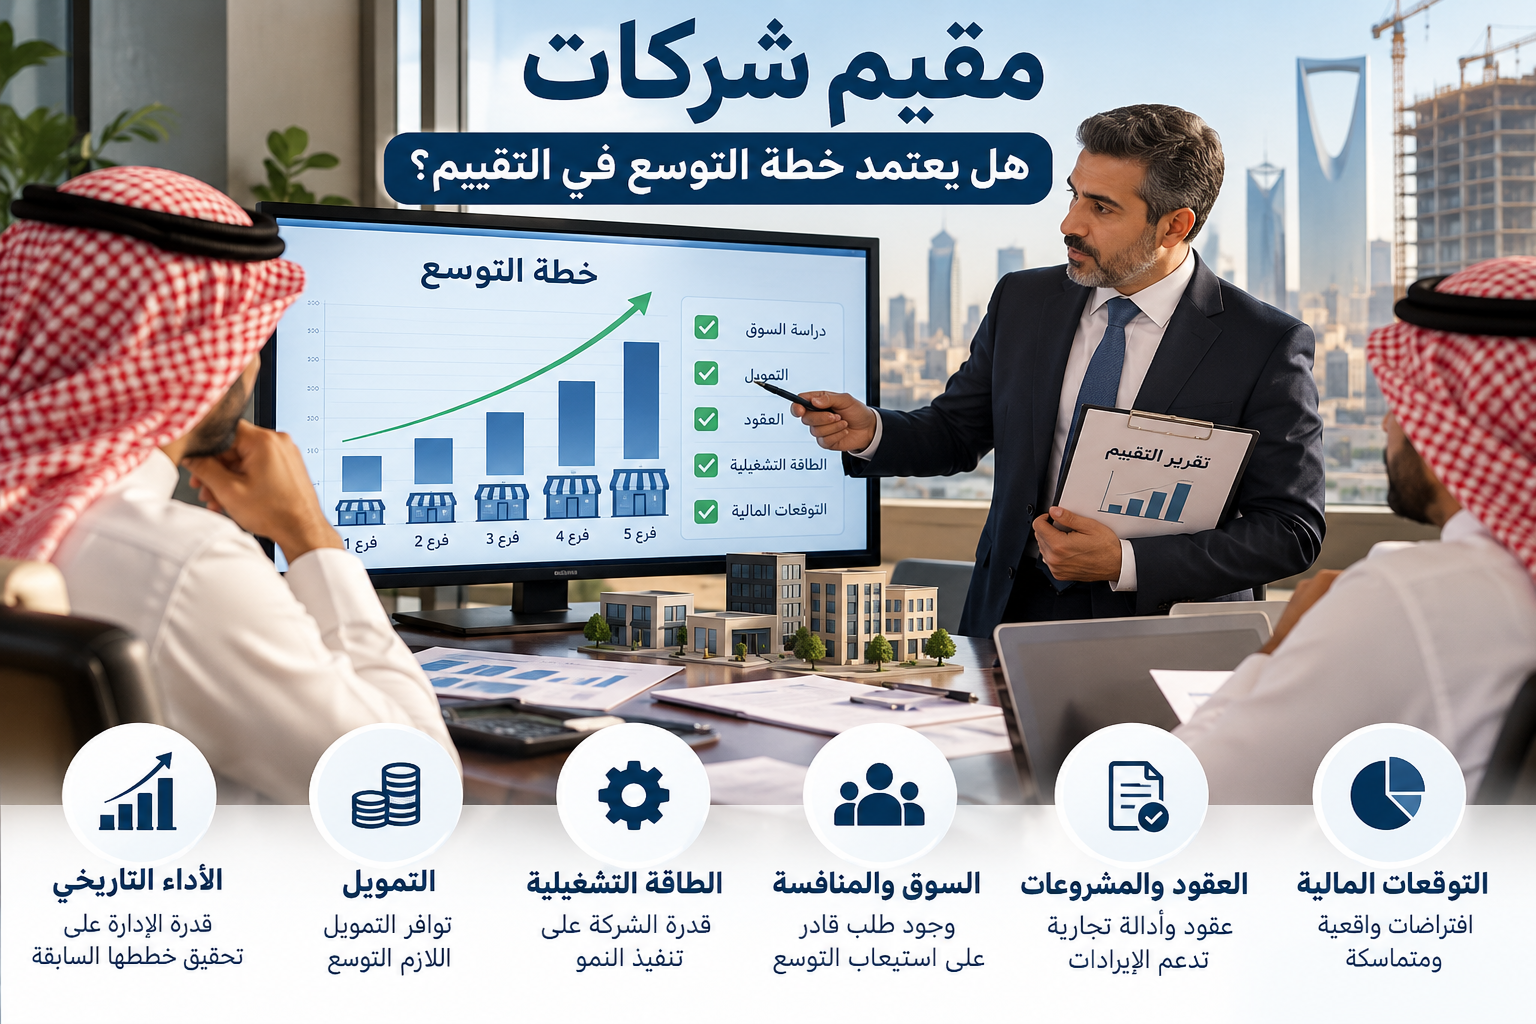
شريكي يخفض أرباح الشركة قبل خروجي.. هل يؤثر ذلك على قيمة حصتي؟ 7 خطوات لحماية حقوقك مع مقيم شركات معتمد
عندما يقرر أحد الشركاء التخارج من الشركة، قد تبدأ خلافات حول قيمتها الحقيقية، خصوصا إذا لاحظ الشريك المنسحب انخفاض الأرباح بصورة مفاجئة قبل موعد التقييم. والسؤال الأهم هنا: هل يستطيع الشريك الآخر تخفيض قيمة الحصة عن طريق زيادة المصروفات أو تأجيل الإيرادات أو تغيير السياسات التشغيلية؟ الإجابة تتطلب فحصا ماليا واقتصاديا مستقلا يجريه مقيم شركات معتمد لتحديد الأرباح المستدامة للشركة، بدلا من الاعتماد على صافي الربح الظاهر في سنة واحدة.
في هذا المقال نوضح كيف يتعامل مقيم شركات معتمد مع الأرباح المنخفضة، وكيف يمكن التمييز بين التراجع الحقيقي والتراجع الناتج عن قرارات غير اعتيادية، وما الإجراءات التي تساعد الشريك الراغب في التخارج على حماية قيمة حصته.
فهرس المقال
- هل انخفاض الأرباح يخفض قيمة الحصة؟
- كيف يمكن التأثير على الأرباح قبل التخارج؟
- كيف يعالج المقيم الأرباح غير الطبيعية؟
- مثال عملي على أثر تعديل الأرباح
- طرق تقييم حصة الشريك
- 7 خطوات لحماية قيمة حصتك
- المعايير المهنية للتقييم
- الأسئلة الشائعة
هل انخفاض أرباح الشركة يؤثر على قيمة حصة الشريك؟
نعم، قد يؤدي انخفاض الأرباح إلى تراجع القيمة السوقية للشركة، خاصة عندما يعتمد التقييم على قدرتها المستقبلية على تحقيق التدفقات النقدية. لكن انخفاض الربح المحاسبي لا يؤدي تلقائيا إلى انخفاض مماثل في القيمة الاقتصادية.
يفحص مقيم شركات معتمد أسباب التغير في النتائج، ومدى استمراريتها، وعلاقتها بالنشاط الطبيعي. فإذا كانت الأرباح قد انخفضت بسبب خسارة عميل رئيسي أو ارتفاع دائم في تكلفة التشغيل، فقد يكون التأثير حقيقيا. أما إذا كان الانخفاض بسبب مصروف استثنائي أو قرار مؤقت، فيجب دراسة أثره عند تقدير الأرباح المستدامة.
ولهذا فإن الاستعانة بخدمات مقيم شركات معتمد قبل توقيع اتفاق التخارج تساعد على تكوين أساس مالي مستقل للتفاوض. ويمكن الاطلاع على مقال كيف أتفاوض مع شريكي؟ لفهم أهمية تحديد القيمة قبل مناقشة سعر البيع.
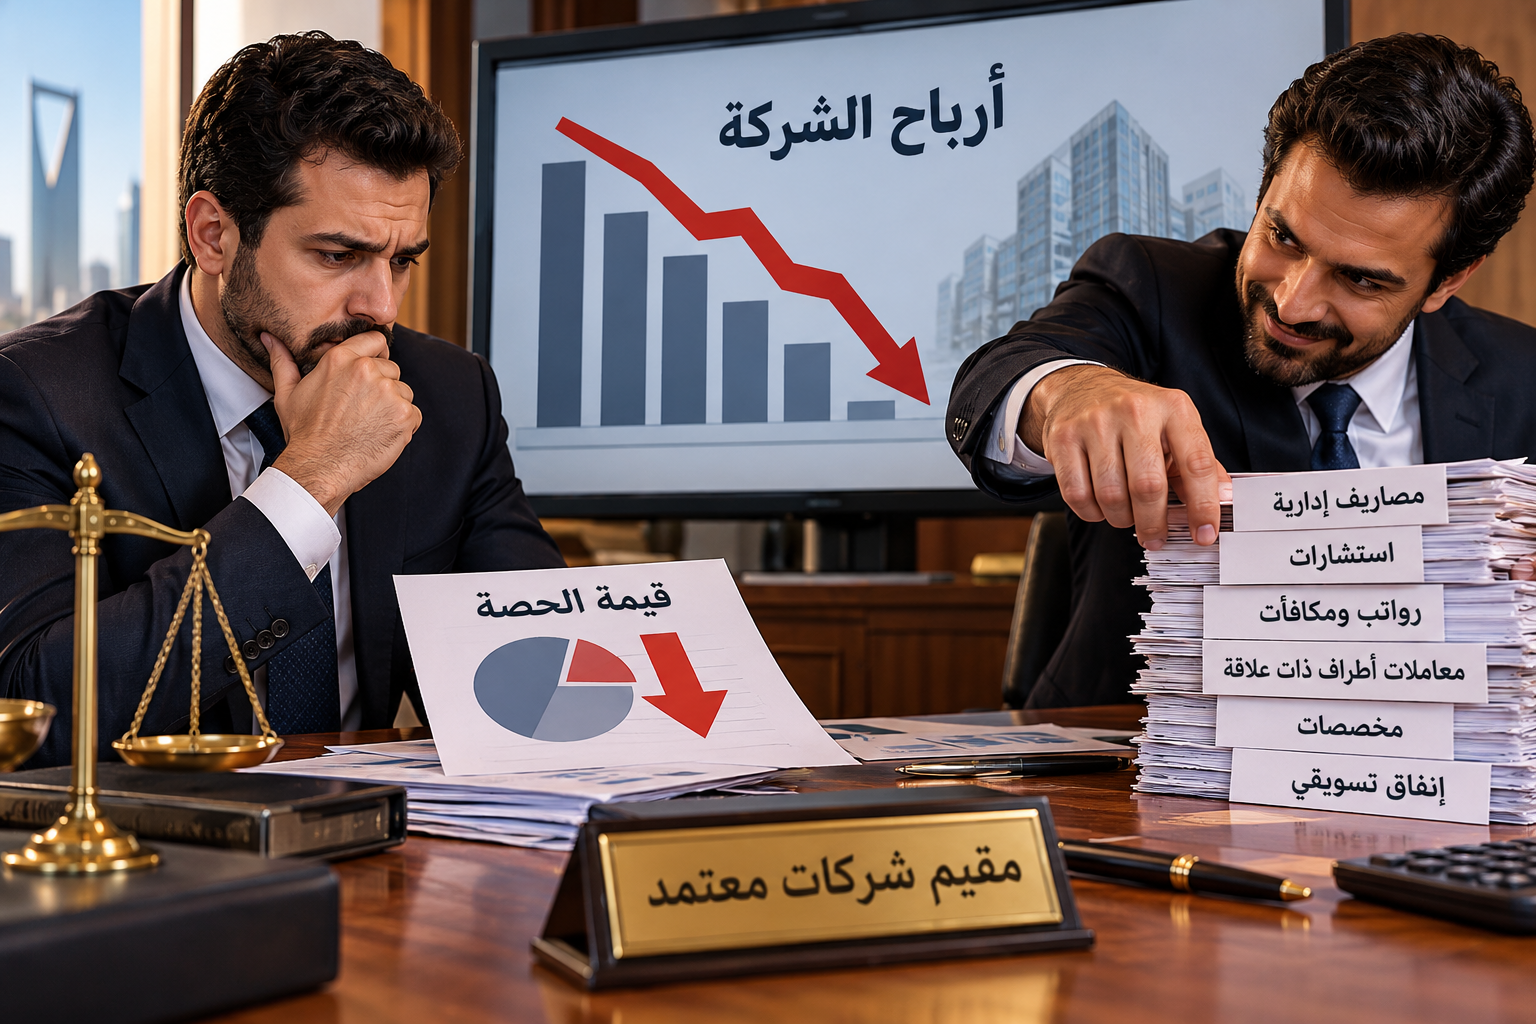
كيف يمكن أن تنخفض الأرباح قبل خروج أحد الشركاء؟
1. زيادة المصروفات الإدارية بصورة غير معتادة
قد ترتفع الرواتب والمكافآت والاستشارات الإدارية في فترة قصيرة دون ارتباط واضح بزيادة النشاط. ويقارن مقيم شركات معتمد هذه المصروفات بمستويات السنوات السابقة وبمتطلبات التشغيل الفعلية، مع مراعاة أن بعض الزيادات قد تكون مبررة اقتصاديا.
2. تحميل الشركة بمصروفات تخص أطرافا ذات علاقة
من المؤشرات التي تستحق الفحص وجود معاملات مع شركات يملكها الشريك المسيطر، أو رسوم إدارة وخدمات تتجاوز مستويات السوق. ويتطلب ذلك مراجعة العقود والفواتير وطبيعة الخدمات المقدمة فعليا، وليس افتراض عدم مشروعيتها لمجرد وجود علاقة ملكية.
3. تأجيل تنفيذ العقود أو الاعتراف بالإيرادات
قد يظهر تراجع الإيرادات نتيجة تأجيل تسليم منتجات أو إتمام خدمات أو تحصيل مستحقات. ويفحص مقيم شركات معتمد العقود والمبيعات والالتزامات المرتبطة بها، ويفرق بين توقيت التحصيل النقدي وتوقيت الاعتراف المحاسبي بالإيراد.
4. تكوين مخصصات أو إثبات خسائر استثنائية
المخصصات المحاسبية قد تكون ضرورية وتعكس التزامات حقيقية، لكن توقيتها وأسس تقديرها يستحقان المراجعة عندما يحدث تغير جوهري قبيل التخارج. ويجب التحقق من الأدلة المؤيدة لكل مخصص قبل اتخاذ قرار بتعديله في التحليل الاقتصادي.
5. تغيير الرواتب والمزايا الخاصة بالإدارة
قد تتأثر أرباح الشركات العائلية بمكافآت الشركاء العاملين فيها. وهنا يقارن مقيم شركات معتمد تكلفة الإدارة الفعلية بالتكلفة السوقية اللازمة لتشغيل الشركة بعد خروج الشريك، لأن استبعاد كامل راتب المدير دون احتساب بديل مهني يؤدي إلى تضخيم القيمة.
6. تنفيذ إنفاق تسويقي أو توسعي مكثف
قد ينخفض الربح بسبب حملة تسويق أو افتتاح فرع جديد. ولا يعني ذلك بالضرورة محاولة تخفيض قيمة الشركة، فقد ينتج عن الاستثمار الحالي نمو مستقبلي. لذلك يدرس المقيم العوائد المتوقعة والتوقيت الاقتصادي لهذه النفقات.
7. نقل جزء من النشاط أو العملاء
إذا ظهرت معاملات تنقل عملاء أو عقودا إلى منشأة أخرى، فإن ذلك يستدعي فحصا مستقلا لتحديد أثرها على الشركة وقيمة حصصها. وقد يحتاج الأمر إلى مراجعة قانونية ومحاسبية متخصصة إلى جانب التقييم الاقتصادي.
ويمكن قراءة كيف أعرف القيمة العادلة لحصتي قبل التخارج؟ للتعرف على العوامل التي تؤثر في سعر حصة الشريك.
كيف يعالج مقيم شركات معتمد انخفاض الأرباح قبل تخارج الشريك؟
عندما تنخفض أرباح الشركة بصورة مفاجئة قبل خروج أحد الشركاء، فإن تحديد قيمة الحصة يتطلب دراسة الأسباب الحقيقية لهذا الانخفاض، وليس الاكتفاء بالأرباح الظاهرة في القوائم المالية. وهنا يأتي دور مقيم شركات معتمد في تحليل الأداء المالي والتشغيلي، وتحديد ما إذا كانت النتائج تعكس القدرة الاقتصادية المستدامة للشركة.
ويعتمد مقيم شركات معتمد على تحليل الأرباح التاريخية والتدفقات النقدية والمصروفات الاستثنائية ومعاملات الأطراف ذات العلاقة، بهدف الوصول إلى تقديرات مالية تعكس واقع النشاط ومستقبله بصورة موضوعية.
أولا: تحليل الأرباح التاريخية للشركة
تبدأ عملية التقييم بمراجعة القوائم المالية لعدة سنوات سابقة، ويفضل أن تشمل فترة تتراوح بين ثلاث وخمس سنوات متى توفرت البيانات. ويهدف هذا التحليل إلى تحديد الاتجاه الطبيعي للإيرادات والأرباح وهوامش الربحية والتدفقات النقدية.
فعلى سبيل المثال، إذا حققت الشركة أرباحا مستقرة خلال أربع سنوات، ثم انخفضت بصورة حادة في السنة التي قرر فيها أحد الشركاء التخارج، فإن ذلك يستدعي فحصا تفصيليا لأسباب الانخفاض.
ولا يفترض مقيم شركات معتمد أن الانخفاض متعمد لمجرد تزامنه مع قرار التخارج، وإنما يراجع المستندات والتغيرات التشغيلية والقرارات الإدارية للوصول إلى تفسير اقتصادي مدعوم بالأدلة.
ثانيا: تعديل المصروفات الاستثنائية وغير المتكررة
قد تتحمل الشركة مصروفات استثنائية خلال سنة التقييم، مثل تكاليف إعادة الهيكلة أو المصروفات القانونية غير المتكررة أو بعض النفقات المرتبطة بأحداث غير اعتيادية.
وفي هذه الحالات، يدرس مقيم شركات معتمد إمكانية إجراء تسويات على الأرباح التشغيلية، بشرط التأكد من أن المصروفات لا تمثل تكاليف مستمرة ضرورية لمزاولة النشاط.
ويطلق على هذه العملية تطبيع الأرباح أو Normalization of Earnings، وهي من الإجراءات المستخدمة في تحليل الأداء الاقتصادي للشركات عند تقدير قيمتها.
ثالثا: مراجعة معاملات الأطراف ذات العلاقة
من المسائل المهمة عند تقييم شركة يوجد خلاف بين شركائها مراجعة المعاملات التي تتم مع أطراف ذات علاقة، مثل الشركات المملوكة لأحد الشركاء أو أفراد الإدارة.
وقد تشمل هذه المعاملات أتعاب الإدارة والاستشارات والإيجارات والرواتب والمكافآت وغيرها من المصروفات التي تؤثر على النتائج المالية.
ويعمل مقيم شركات معتمد على مقارنة هذه المعاملات بمستويات السوق كلما توفرت بيانات مناسبة، بهدف تحديد التكلفة الاقتصادية العادلة التي تتحملها الشركة في ظروف تشغيل طبيعية.
رابعا: تقييم أثر القرارات الإدارية على الأرباح المستقبلية
قد يتخذ الشريك المسيطر قرارات تؤدي إلى انخفاض الأرباح الحالية، مثل زيادة الإنفاق التسويقي أو التوسع في فروع جديدة أو تعيين موظفين إضافيين.
وهذه القرارات قد تكون ضرورية لنمو الشركة، ولذلك يجب دراسة أثرها المستقبلي بدلا من اعتبارها مصروفات غير مبررة بصورة تلقائية.
ويقوم مقيم شركات معتمد بتحليل العلاقة بين هذه المصروفات والعوائد الاقتصادية المتوقعة منها، مع تقييم مدى واقعية خطط التوسع والنمو.
مثال عملي: كيف يمكن أن يؤثر تخفيض الأرباح على قيمة الشركة؟
لنفترض أن شركة تعمل في قطاع الخدمات وتحقق أرباحا تشغيلية قبل الفوائد والضرائب والإهلاك والاستهلاك بقيمة 3 ملايين ريال سنويا، ثم انخفضت الأرباح إلى 1.8 مليون ريال قبل تخارج أحد الشركاء.
وبعد مراجعة المصروفات، تبين وجود زيادة قدرها 1.2 مليون ريال، منها 800 ألف ريال مصروفات غير متكررة يمكن دعم تسويتها بالمستندات، بينما تمثل 400 ألف ريال تكاليف تشغيلية مستمرة.
في هذه الحالة، قد يعتمد مقيم شركات معتمد أرباحا تشغيلية معدلة بقيمة 2.6 مليون ريال بدلا من 1.8 مليون ريال، إذا ثبتت ملاءمة هذه التسوية لأغراض التقييم.
وإذا افترضنا أن مضاعف قيمة المنشأة إلى الأرباح التشغيلية قبل الإهلاك والاستهلاك يبلغ خمس مرات، فإن النتائج الإرشادية تكون كما يلي:
- الأرباح التشغيلية المعلنة: 1.8 مليون ريال.
- الأرباح التشغيلية المعدلة: 2.6 مليون ريال.
- مضاعف التقييم المفترض: 5 مرات.
- قيمة المنشأة قبل التسوية: 9 ملايين ريال.
- قيمة المنشأة بعد التسوية: 13 مليون ريال.
- الفرق في قيمة المنشأة: 4 ملايين ريال.
ويوضح المثال أن معالجة المصروفات غير المتكررة قد تؤثر بصورة جوهرية على نتيجة التقييم. ومع ذلك، فإن هذه الأرقام تمثل مثالا افتراضيا، ولا تعبر عن قيمة حقوق الملكية قبل معالجة الديون والنقدية والالتزامات والبنود الأخرى ذات الصلة.
كما يجب أن يحدد مقيم شركات معتمد مدى ملاءمة مضاعف التقييم المستخدم، وأن يستند اختياره إلى بيانات سوقية ومقارنات مناسبة.
ما مناهج تقييم الشركات المناسبة عند تخارج أحد الشركاء؟
1. منهج الدخل باستخدام التدفقات النقدية المخصومة DCF
يعتبر منهج الدخل من المناهج المهمة عند تقييم الشركات المستمرة في مزاولة نشاطها، حيث يعتمد على تقدير التدفقات النقدية المستقبلية وخصمها بمعدل يعكس المخاطر المرتبطة بالنشاط.
ويقوم مقيم شركات معتمد بدراسة الإيرادات المتوقعة وهوامش الربحية والمصروفات التشغيلية والإنفاق الرأسمالي والتغيرات في رأس المال العامل، للوصول إلى تقديرات مالية واقعية.
وتبرز أهمية هذا المنهج عندما تكون أرباح السنة الأخيرة قد تأثرت بظروف مؤقتة، لأن التقييم يعتمد على القدرة المستقبلية للشركة على تحقيق التدفقات النقدية، وليس على نتيجة محاسبية منفردة.
2. منهج السوق باستخدام المضاعفات المالية
يعتمد منهج السوق على مقارنة الشركة المستهدفة بشركات مماثلة أو صفقات استحواذ مناسبة، باستخدام مضاعفات مالية مثل EV/EBITDA وEV/Sales وP/E، وفقا لطبيعة النشاط ومدى ملاءمة كل مضاعف.
ويجب على مقيم شركات معتمد مراعاة الاختلافات بين الشركات من حيث الحجم والنمو والربحية والمخاطر والسيولة وهيكل التمويل.
وعندما تكون الأرباح المعلنة منخفضة بصورة استثنائية، فقد يتطلب التحليل استخدام أرباح معدلة تعكس الأداء الاقتصادي المستدام، بشرط توثيق جميع التسويات.
3. منهج صافي الأصول المعدل
قد يكون منهج صافي الأصول المعدل مناسبا للشركات التي تمتلك أصولا جوهرية، أو التي لا تحقق عوائد تشغيلية كافية، أو عندما تكون قيمة أصولها مؤثرة بصورة كبيرة على القيمة الاقتصادية.
ويتطلب هذا المنهج مراجعة الأصول والالتزامات وتقدير قيمها وفقا لأساس القيمة المعتمد، بدلا من الاعتماد بصورة مطلقة على القيم الدفترية.
ويحدد مقيم شركات معتمد مدى ملاءمة هذا المنهج مقارنة بمنهجي الدخل والسوق، مع مراعاة طبيعة الشركة والغرض من التقييم.
هل قيمة حصة الشريك تساوي نسبة ملكيته من إجمالي قيمة الشركة؟
قد يعتقد بعض الشركاء أن قيمة حصتهم تساوي نسبة ملكيتهم مضروبة في إجمالي قيمة الشركة، إلا أن هذا الحساب لا يمثل دائما القيمة النهائية للحصة.
فقد تتأثر القيمة الاقتصادية للحصة بحقوق التصويت والسيطرة والقيود على انتقال الملكية وقابلية التسويق والحقوق المنصوص عليها في عقد التأسيس أو اتفاقيات الشركاء.
ولهذا يجب أن يحدد مقيم شركات معتمد طبيعة الحصة محل التقييم، وأساس القيمة المطلوب، ومدى ملاءمة تطبيق أي خصومات أو علاوات، وفقا للحقوق الفعلية والظروف المرتبطة بالتقييم.
ولا ينبغي تطبيق خصم الأقلية أو خصم ضعف قابلية التسويق بصورة تلقائية، وإنما يجب أن يستند أي تعديل إلى مبررات اقتصادية ومهنية واضحة.
ويمكن الاطلاع على خدمات سليمان للاستشارات وتقييم الشركات للتعرف على أهمية التقييم الاقتصادي المستقل عند بيع الحصص أو دخول المستثمرين أو التخارج من الشركات.
كما يمكن الرجوع إلى معايير التقييم الدولية IVS للتعرف على الإطار المهني المستخدم في تقييم الأعمال والحصص في الشركات.
7 خطوات لحماية قيمة حصتك قبل التخارج من الشركة
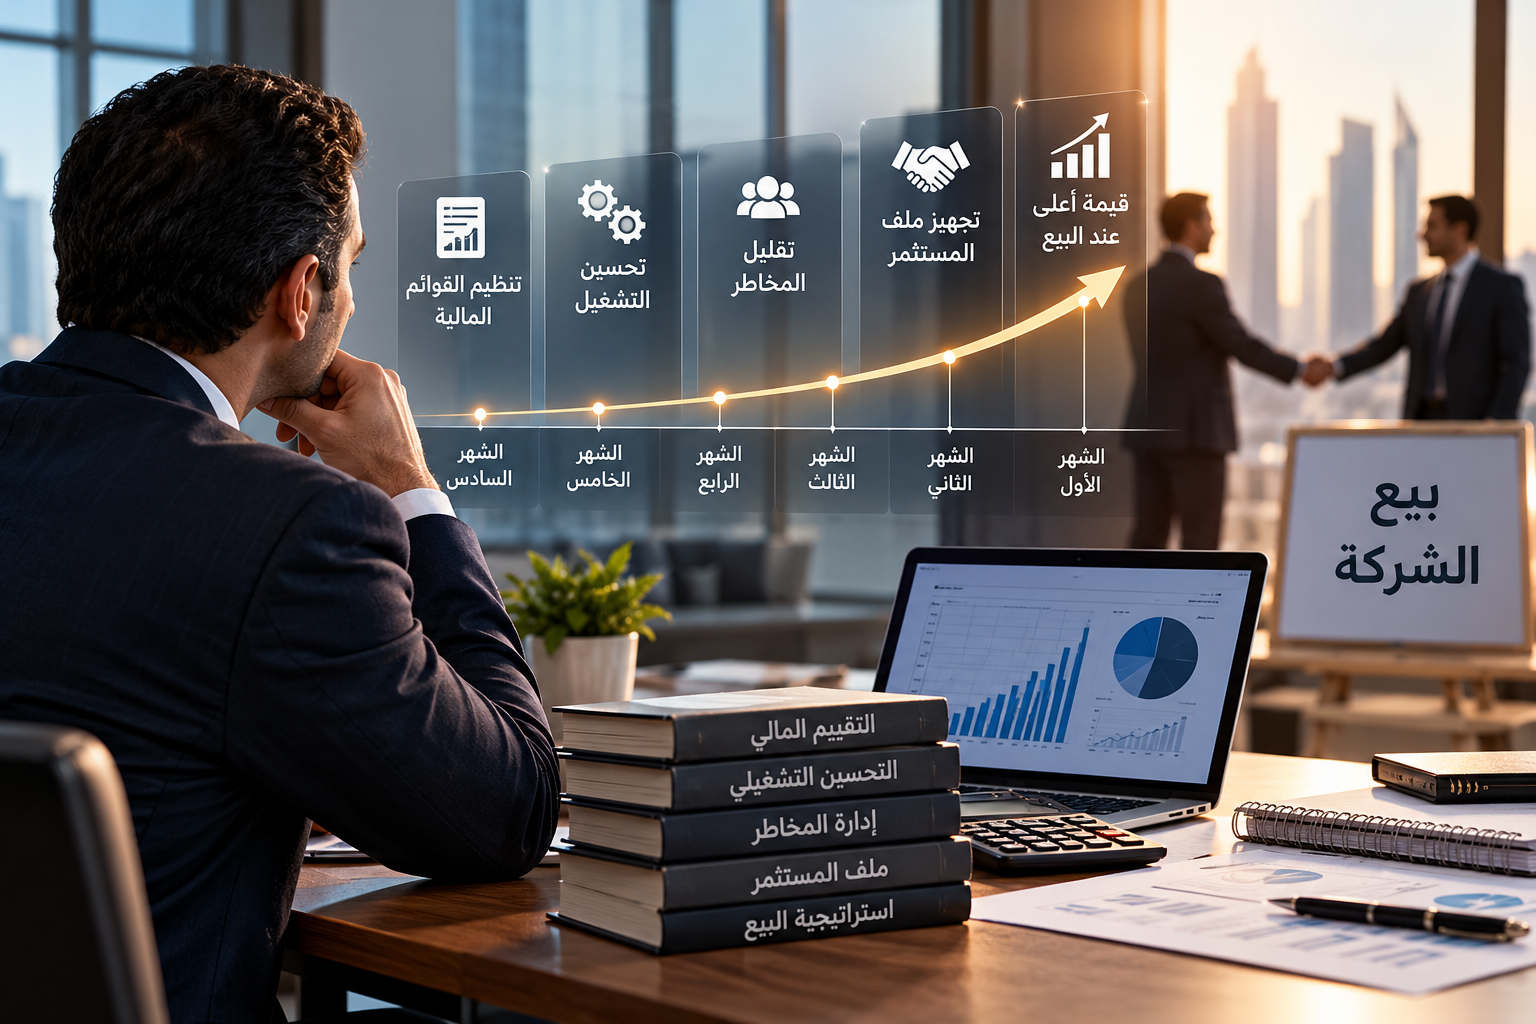
إذا كنت تشك في أن شريكك يتعمد تخفيض أرباح الشركة قبل خروجك، فمن الضروري اتخاذ إجراءات مالية ومهنية تساعد على حماية حقوقك. وتبدأ هذه الإجراءات بتوثيق البيانات المالية وتنتهي بالحصول على تقرير تقييم اقتصادي مستقل من مقيم شركات معتمد يحدد القيمة العادلة للحصة وفقا للظروف الفعلية للشركة.
الخطوة الأولى: الاحتفاظ بالقوائم المالية التاريخية
احرص على الحصول على القوائم المالية وميزان المراجعة والتقارير الإدارية لعدة سنوات سابقة، وفقا لحقوقك النظامية في الاطلاع على مستندات الشركة.
وتساعد هذه البيانات مقيم شركات معتمد على مقارنة الإيرادات والأرباح والتدفقات النقدية قبل ظهور الخلاف وبعده، وتحديد التغيرات الجوهرية التي قد تؤثر على قيمة الشركة.
الخطوة الثانية: مراجعة المصروفات غير المعتادة
يجب فحص الزيادات المفاجئة في المصروفات الإدارية والرواتب والمكافآت وأتعاب الاستشارات والمعاملات مع الأطراف ذات العلاقة، مع تحديد مدى ضرورتها لاستمرار النشاط.
ويقوم مقيم شركات معتمد بدراسة هذه المصروفات لتحديد إمكانية إجراء تسويات مالية عليها عند تقدير الأرباح الاقتصادية المستدامة.
الخطوة الثالثة: مراجعة العقود والإيرادات المستقبلية
قد تكون أرباح الشركة منخفضة خلال فترة معينة رغم امتلاكها عقودا مستقبلية مهمة أو علاقات تجارية مستقرة مع العملاء. ولذلك ينبغي مراجعة العقود الموقعة وحجم الطلبات ومعدلات تجديد العملاء وخطط النمو.
ويساعد ذلك على تحديد قدرة الشركة على توليد التدفقات النقدية المستقبلية، وهي من العناصر الأساسية التي يعتمد عليها مقيم شركات معتمد عند استخدام منهج الدخل.
الخطوة الرابعة: تكليف مقيم شركات معتمد مستقل
يعتبر الحصول على تقرير تقييم اقتصادي مستقل من أهم الإجراءات عند وجود خلاف بين الشركاء حول قيمة الشركة.
ويجب أن يتضمن التقرير تحديد تاريخ التقييم وأساس القيمة ومناهج التقييم المستخدمة والافتراضات المالية والتسويات التي تم إجراؤها، مع بيان مبررات النتائج النهائية.
كما ينبغي أن يتمتع مقيم شركات معتمد بالاستقلالية والخبرة المهنية المناسبة لطبيعة النشاط والغرض من التقييم.
الخطوة الخامسة: مراجعة عقد التأسيس واتفاقيات الشركاء
قد تتضمن اتفاقيات الشركاء أحكاما خاصة بآلية التخارج وتحديد قيمة الحصص وحقوق التصويت والقيود على نقل الملكية.
ولهذا ينبغي مراجعة هذه المستندات مع المستشار القانوني قبل الاتفاق على سعر الحصة، مع مراعاة تأثير الحقوق المرتبطة بها على القيمة الاقتصادية.
الخطوة السادسة: عدم توقيع اتفاق التخارج قبل استكمال التقييم
من الأخطاء التي قد تؤدي إلى خسارة جزء من قيمة الحصة الموافقة على سعر البيع بناء على الأرباح المحاسبية للسنة الأخيرة فقط، دون مراجعة أسباب التراجع أو دراسة مستقبل الشركة.
ويتيح تقرير مقيم شركات معتمد مناقشة سعر التخارج استنادا إلى تحليل مالي واقتصادي موثق، بدلا من الاعتماد على تقديرات شخصية أو نتائج مالية استثنائية.
الخطوة السابعة: توثيق الاعتراضات والمراسلات
ينبغي الاحتفاظ بمحاضر الاجتماعات والمراسلات الرسمية وطلبات الاطلاع على الحسابات والمستندات المؤيدة لأي اعتراضات مالية.
وقد تكون هذه المستندات مهمة عند حدوث نزاع بين الشركاء، كما يمكن الاستفادة منها عند إعداد تقرير التقييم الاقتصادي أو إجراء فحص مالي مستقل.
ما المعايير المهنية التي يعتمد عليها مقيم شركات معتمد عند تقييم حصص الشركاء؟
تستند عملية تقييم الشركات والحصص إلى معايير التقييم الدولية IVS، والتي توفر إطارا مهنيا لتحديد القيمة واختيار مناهج التقييم وتحليل البيانات والافتراضات المستخدمة.
ومن أهم المعايير ذات الصلة بتقييم الشركات:
- IVS 100: إطار التقييم العام.
- IVS 101: نطاق العمل وتحديد متطلبات مهمة التقييم.
- IVS 102: أسس القيمة المستخدمة في التقييم.
- IVS 103: مناهج التقييم واختيار المنهج المناسب.
- IVS 104: البيانات والمدخلات المستخدمة في التقييم.
- IVS 105: نماذج التقييم.
- IVS 106: التوثيق والتقرير.
- IVS 200: تقييم الأعمال والحصص في الشركات.
ويستعين مقيم شركات معتمد بهذه المعايير عند تحليل النتائج المالية واختيار المنهج المناسب وتوثيق التسويات والافتراضات المؤثرة على القيمة.
ويمكن الرجوع إلى المعايير الدولية للتقييم IVS للاطلاع على الإطار المهني المعتمد.
كما يمكن زيارة الموقع الرسمي للهيئة السعودية للمقيمين المعتمدين للتعرف على المتطلبات المهنية والتنظيمية المرتبطة بممارسة التقييم في المملكة العربية السعودية.
متى يكون انخفاض الأرباح سببا حقيقيا لتراجع قيمة الشركة؟
قد يكون انخفاض الأرباح مؤشرا على تراجع اقتصادي فعلي عندما تفقد الشركة عملاء رئيسيين أو عقودا مهمة، أو تواجه ارتفاعا مستمرا في التكاليف أو انخفاضا في الطلب على منتجاتها وخدماتها.
وفي هذه الحالات، يجب أن تعكس عملية التقييم التغيرات المتوقعة في الإيرادات والتكاليف والمخاطر المستقبلية.
أما عندما يكون الانخفاض مرتبطا بمصروفات استثنائية أو ظروف مؤقتة، فقد يكون من المناسب إجراء تسويات مالية مدعومة بالمستندات.
ولهذا فإن دور مقيم شركات معتمد لا يقتصر على قراءة صافي الربح المحاسبي، وإنما يشمل تحليل القدرة الاقتصادية للشركة على تحقيق العوائد والتدفقات النقدية المستقبلية.
الأسئلة الشائعة حول تخفيض أرباح الشركة قبل تخارج الشريك
1. هل يستطيع شريكي تخفيض قيمة حصتي عن طريق زيادة المصروفات؟
قد يؤدي ارتفاع المصروفات إلى انخفاض الأرباح المعلنة، لكن مقيم شركات معتمد يفحص طبيعة هذه المصروفات ومدى ضرورتها واستمراريتها قبل اعتمادها في التقييم الاقتصادي.
2. هل يعتمد تقييم الشركة على أرباح آخر سنة فقط؟
لا يعتمد التقييم بالضرورة على أرباح السنة الأخيرة، وإنما قد يتطلب تحليل عدة سنوات ومراجعة الأرباح المستدامة والتدفقات النقدية المستقبلية.
3. هل يمكن إضافة المصروفات الاستثنائية إلى الأرباح عند التقييم؟
يمكن إجراء تسويات للمصروفات غير المتكررة عندما تتوفر الأدلة المناسبة، مع مراعاة استمرار التكاليف الضرورية لتشغيل الشركة.
4. ماذا أفعل إذا رفض شريكي تقديم الحسابات المالية؟
ينبغي مراجعة حقوق الاطلاع المقررة في عقد التأسيس والأنظمة ذات الصلة، والاستعانة بمستشار قانوني لتحديد الإجراءات المناسبة للحصول على المستندات.
5. هل يستطيع المحاسب القانوني تحديد القيمة السوقية لحصتي؟
تختلف مهمة المراجعة المحاسبية عن مهمة التقييم الاقتصادي. ويتولى مقيم شركات معتمد تقدير قيمة الحصة باستخدام مناهج التقييم المناسبة، بينما يختص المحاسب القانوني بمهام المراجعة والتأكيد المالي وفقا لنطاق تكليفه.
6. هل يمكن تقييم شركة تحقق خسائر؟
نعم، يمكن تقييم الشركات الخاسرة باستخدام مناهج الدخل أو السوق أو الأصول وفقا لطبيعة النشاط ومدى توافر البيانات والتوقعات المالية الموثوقة.
7. هل يجب استخدام مضاعف الأرباح عند تقييم الشركة؟
ليس بالضرورة. فقد يكون استخدام التدفقات النقدية المخصومة أو صافي الأصول المعدل أو مضاعفات الإيرادات أكثر ملاءمة لبعض الشركات، وفقا لطبيعة النشاط.
8. هل يتم تطبيق خصم على حصة الأقلية عند التخارج؟
يعتمد ذلك على أساس القيمة وحقوق الحصة واتفاقيات الشركاء والظروف المرتبطة بالتقييم. ولا ينبغي تطبيق خصومات بصورة تلقائية دون مبررات مهنية.
9. هل يثبت تقرير التقييم تعمد الشريك تخفيض الأرباح؟
يساعد تقرير التقييم على توضيح الأثر الاقتصادي للمصروفات والتسويات المالية على قيمة الشركة، لكنه لا يحل محل التحقيق المحاسبي أو الإثبات القانوني عند وجود ادعاءات بالتلاعب أو الإضرار بحقوق الشركاء.
10. متى يجب الاستعانة بمقيم شركات معتمد؟
يفضل الاستعانة بخدمات مقيم شركات معتمد قبل الاتفاق النهائي على سعر التخارج، وخاصة عند وجود خلاف حول الأرباح أو قيمة الشركة أو حقوق الحصص.
الخلاصة: لا تجعل انخفاض أرباح سنة واحدة يحدد قيمة حصتك
إذا كنت تخطط للتخارج من شركتك ولاحظت انخفاضا مفاجئا في أرباحها، فإن الخطوة المهنية الأولى تتمثل في تحليل أسباب هذا الانخفاض وفحص البيانات المالية وتحديد الأرباح الاقتصادية المستدامة.
ويساعد مقيم شركات معتمد على تقدير قيمة الشركة وحصة الشريك بصورة مستقلة، مع توضيح الافتراضات والتسويات والمخاطر التي تؤثر على القيمة.
إن الاستعانة بخدمات مقيم شركات معتمد يتمتع بالخبرة في تقييم الشركات والتخارج والنزاعات بين الشركاء تساعد على الوصول إلى تقدير مهني للقيمة يمكن الاستناد إليه عند التفاوض على بيع الحصة.
تواصل معنا لتقييم حصتك قبل التخارج
إذا كنت تواجه خلافا مع شريكك بشأن قيمة الشركة أو الأرباح المعلنة، يمكنك التواصل للحصول على خدمات التقييم الاقتصادي للشركات والحصص، وإعداد تقارير التقييم للأغراض الاستثمارية والتخارج ودخول المستثمرين.
سامر إبراهيم السيد
استشاري التقييم الاقتصادي للشركات
الأفق العربي للتقييم والاستشارات
هاتف وواتساب:
00966561221974