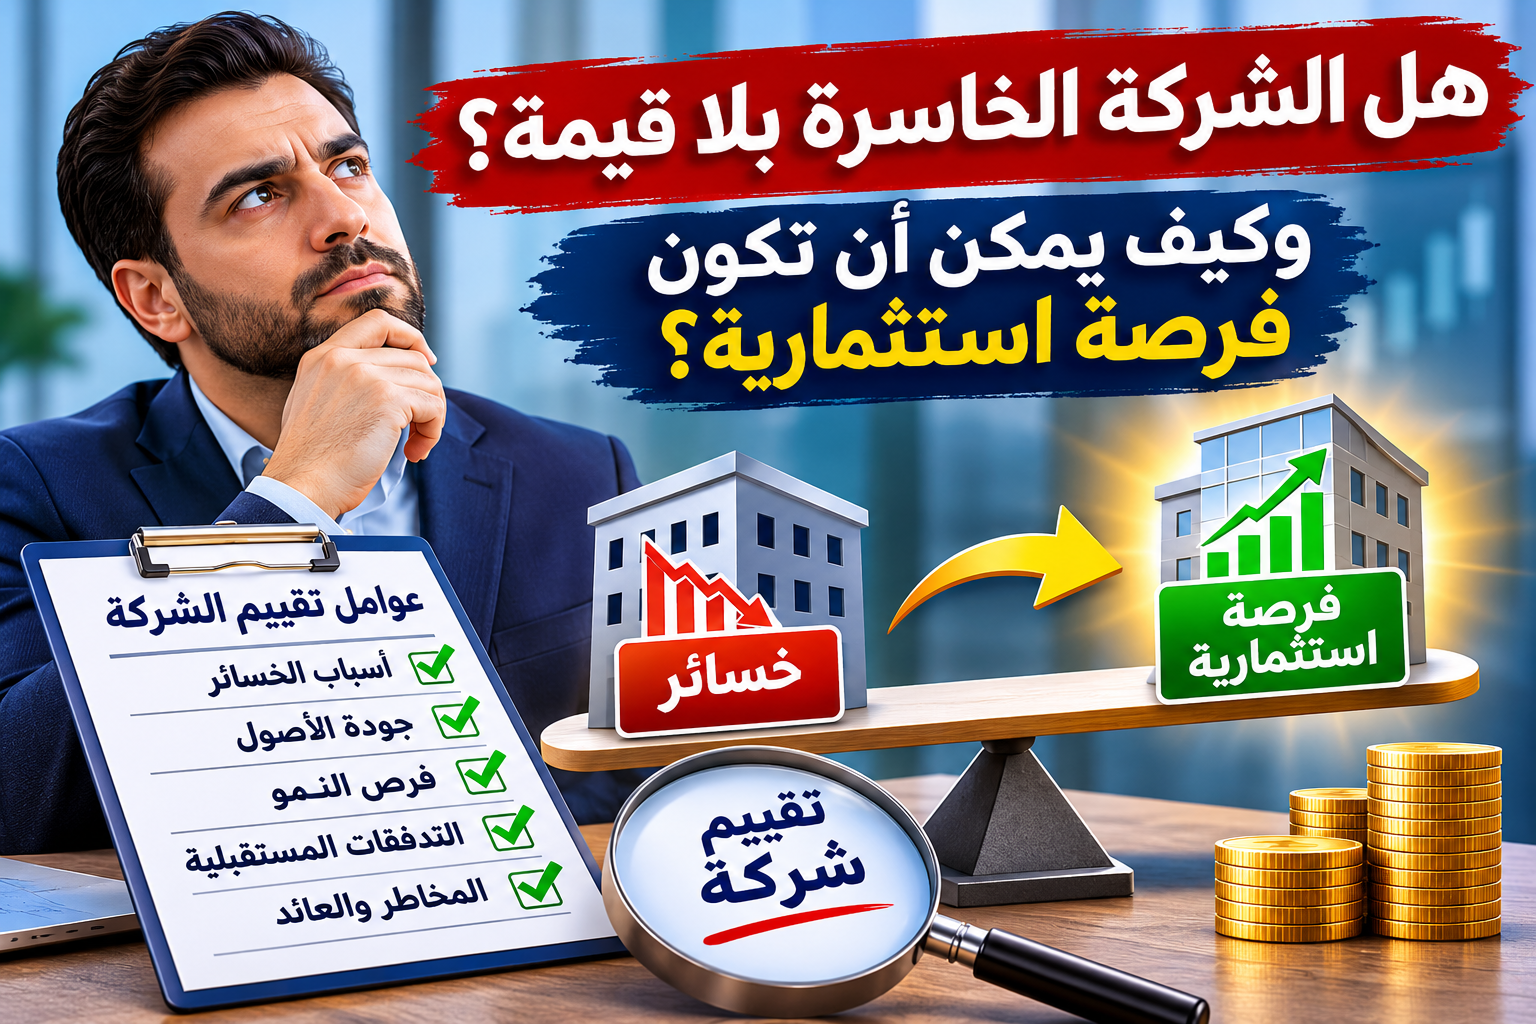
7 أسباب تجعل الشركة الخاسرة فرصة استثمارية عند تقييم شركة
هل تعتقد أن الشركة التي تحقق خسائر لا تستحق الاستثمار فيها؟ وهل يعني ظهور خسائر في القوائم المالية أن قيمة الشركة تساوي صفرًا؟ الحقيقة أن الخسارة المحاسبية وحدها لا تكفي للحكم على القيمة الاقتصادية لأي نشاط. فقد تكون الشركة الخاسرة فرصة استثمارية جذابة إذا امتلكت مقومات نمو حقيقية، أو أصولًا منتجة، أو قاعدة عملاء قوية، أو إمكانات لتحسين الأداء التشغيلي.
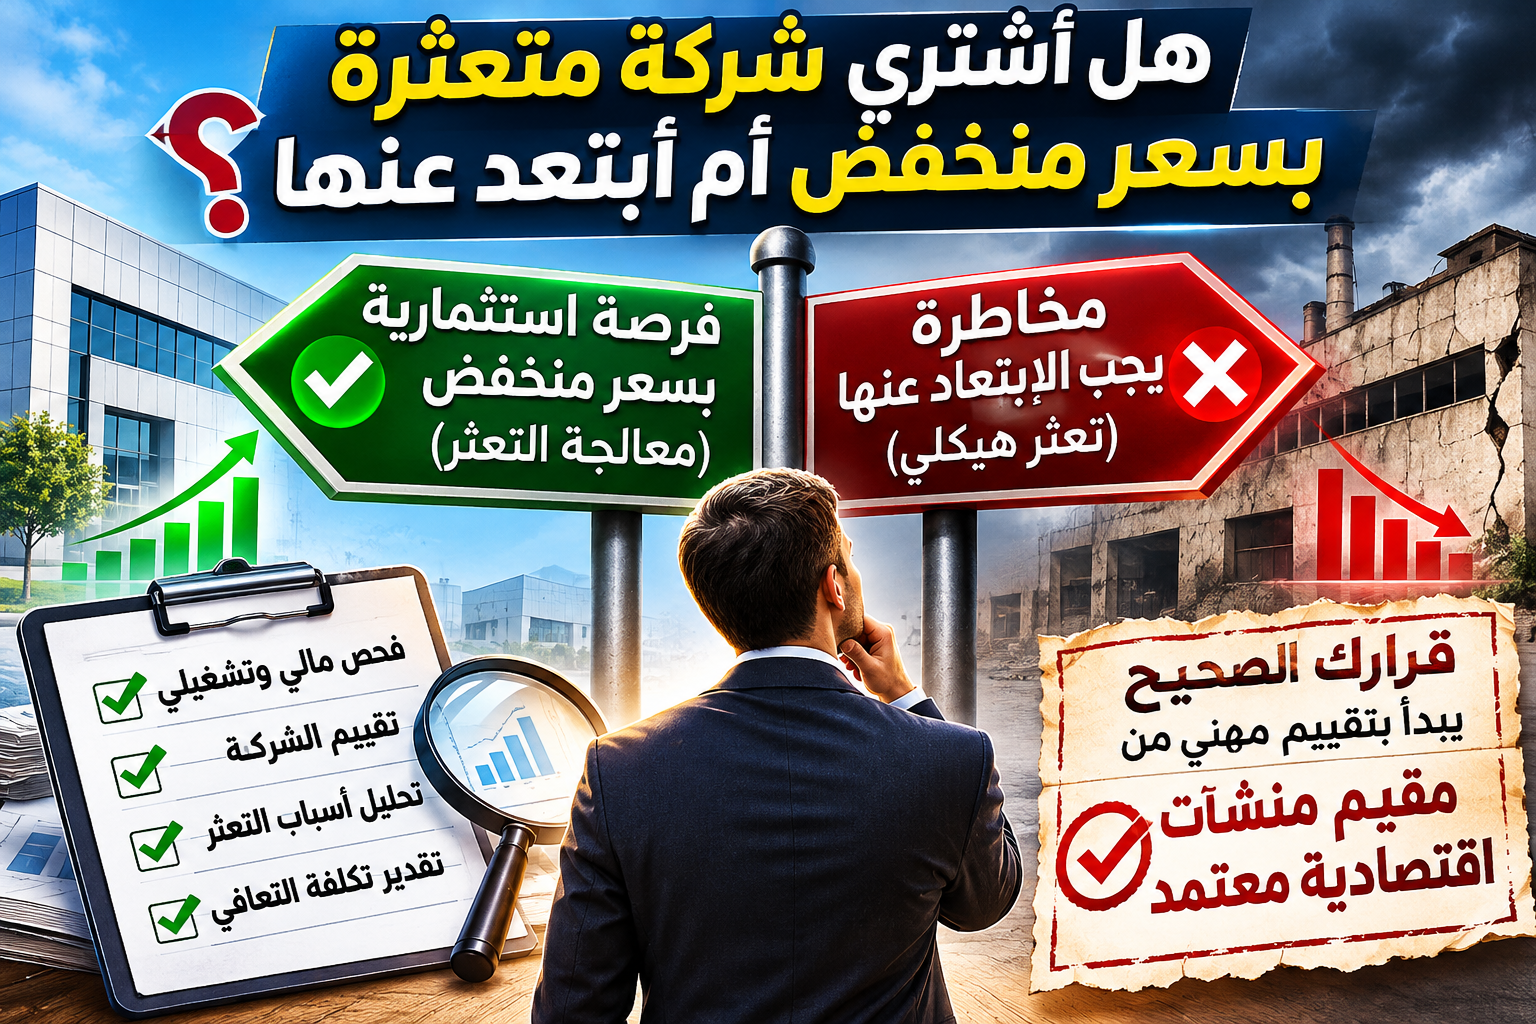
عند تقييم شركة تحقق خسائر، يجب التمييز بين الأداء المالي الحالي وقدرتها المستقبلية على توليد المنافع الاقتصادية. فقد تكون الخسائر نتيجة مرحلة تأسيس أو توسع، وقد تكون مؤشرًا على مشكلات هيكلية تهدد استمرار النشاط. والفارق بين الحالتين هو الذي يحدد ما إذا كانت الشركة تمثل فرصة استثمارية أم استثمارًا مرتفع المخاطر.
في هذا المقال نوضح كيف يمكن تقييم شركة خاسرة، ولماذا قد يرغب مستثمر في شراء حصة منها، وما العوامل التي يجب دراستها قبل اتخاذ قرار الاستثمار.
1. لماذا لا تعني الخسائر أن قيمة الشركة تساوي صفرًا؟
صافي الربح المحاسبي يعكس نتيجة النشاط خلال فترة مالية محددة وفقًا للسياسات المحاسبية المطبقة. أما القيمة الاقتصادية فتتعلق بالمنافع التي يمكن أن تحققها الشركة في المستقبل، بالإضافة إلى طبيعة أصولها والتزاماتها والحقوق المرتبطة بالملكية.
ولهذا فإن تقييم شركة لا يقتصر على قراءة رقم صافي الربح في قائمة الدخل، بل يتطلب تحليل القوائم المالية والتدفقات النقدية وطبيعة النشاط ومركز الشركة التنافسي.
على سبيل المثال، قد تكون شركة تقنية في مرحلة تطوير منتج جديد، وتتحمل مصروفات مرتفعة للتسويق والتوظيف وبناء البنية التشغيلية. وقد تظهر خسائر محاسبية خلال هذه المرحلة رغم وجود نمو فعلي في قاعدة العملاء والإيرادات.
لكن هذا لا يعني أن كل شركة خاسرة تستحق قيمة مرتفعة؛ إذ يجب التأكد من أن الإنفاق الحالي يمكن أن يؤدي إلى منافع اقتصادية مستقبلية قابلة للتحقق.
ويمكن الاطلاع على مقال تقييم شركة ناشئة لفهم اختلاف أساليب التقييم بحسب مرحلة النشاط.
2. هل الخسائر تشغيلية أم ناتجة عن التوسع؟
من أول الأسئلة التي يطرحها المتخصص عند تقييم شركة خاسرة: ما السبب الحقيقي وراء الخسائر؟
قد تكون الخسائر مرتبطة بضعف الطلب، أو انخفاض أسعار البيع، أو ارتفاع التكاليف الثابتة، أو عدم كفاءة الإدارة. وفي حالات أخرى تكون مرتبطة بمرحلة توسع تستهدف بناء قدرة تشغيلية أكبر أو دخول أسواق جديدة.
وتختلف دلالات هذه الأسباب على القيمة. فالشركة التي تخسر نتيجة بيع منتجاتها بأقل من تكلفتها الاقتصادية قد تحتاج إلى إعادة هيكلة جوهرية، بينما قد تتمكن شركة أخرى من تحسين ربحيتها بعد الوصول إلى حجم مبيعات يغطي تكاليفها الثابتة.
الخسائر الناتجة عن النمو
قد تختار الإدارة زيادة الإنفاق التسويقي أو التوسع في الفروع أو تطوير منتجات جديدة. وتؤدي هذه القرارات أحيانًا إلى الضغط على الأرباح الحالية، لكنها لا تمثل دليلًا كافيًا على نجاح الاستثمار.
عند تقييم شركة في هذه الحالة، ينبغي تحليل العائد المتوقع من الإنفاق، ومدى ارتباطه بزيادة الإيرادات والتدفقات النقدية المستقبلية، والمدة اللازمة لاسترداد الاستثمارات.
الخسائر الهيكلية
تظهر عندما تكون المشكلة مرتبطة بنموذج الأعمال نفسه، مثل ضعف هوامش المساهمة، أو ارتفاع تكلفة تقديم الخدمة مقارنة بسعر بيعها، أو عدم وجود طلب كافٍ على المنتج.
وفي هذه الحالة قد يحتاج تقييم شركة إلى افتراضات مختلفة جذريًا عن توقعات الإدارة، وربما دراسة سيناريو إعادة الهيكلة أو بيع الأصول أو التوقف عن بعض الأنشطة.
ولفهم كيفية التعامل مع الخسائر عند اتخاذ قرار البيع، اقرأ كيف تبيع شركتك بأعلى قيمة؟.
3. كيف تتحول الشركة الخاسرة إلى فرصة استثمارية؟
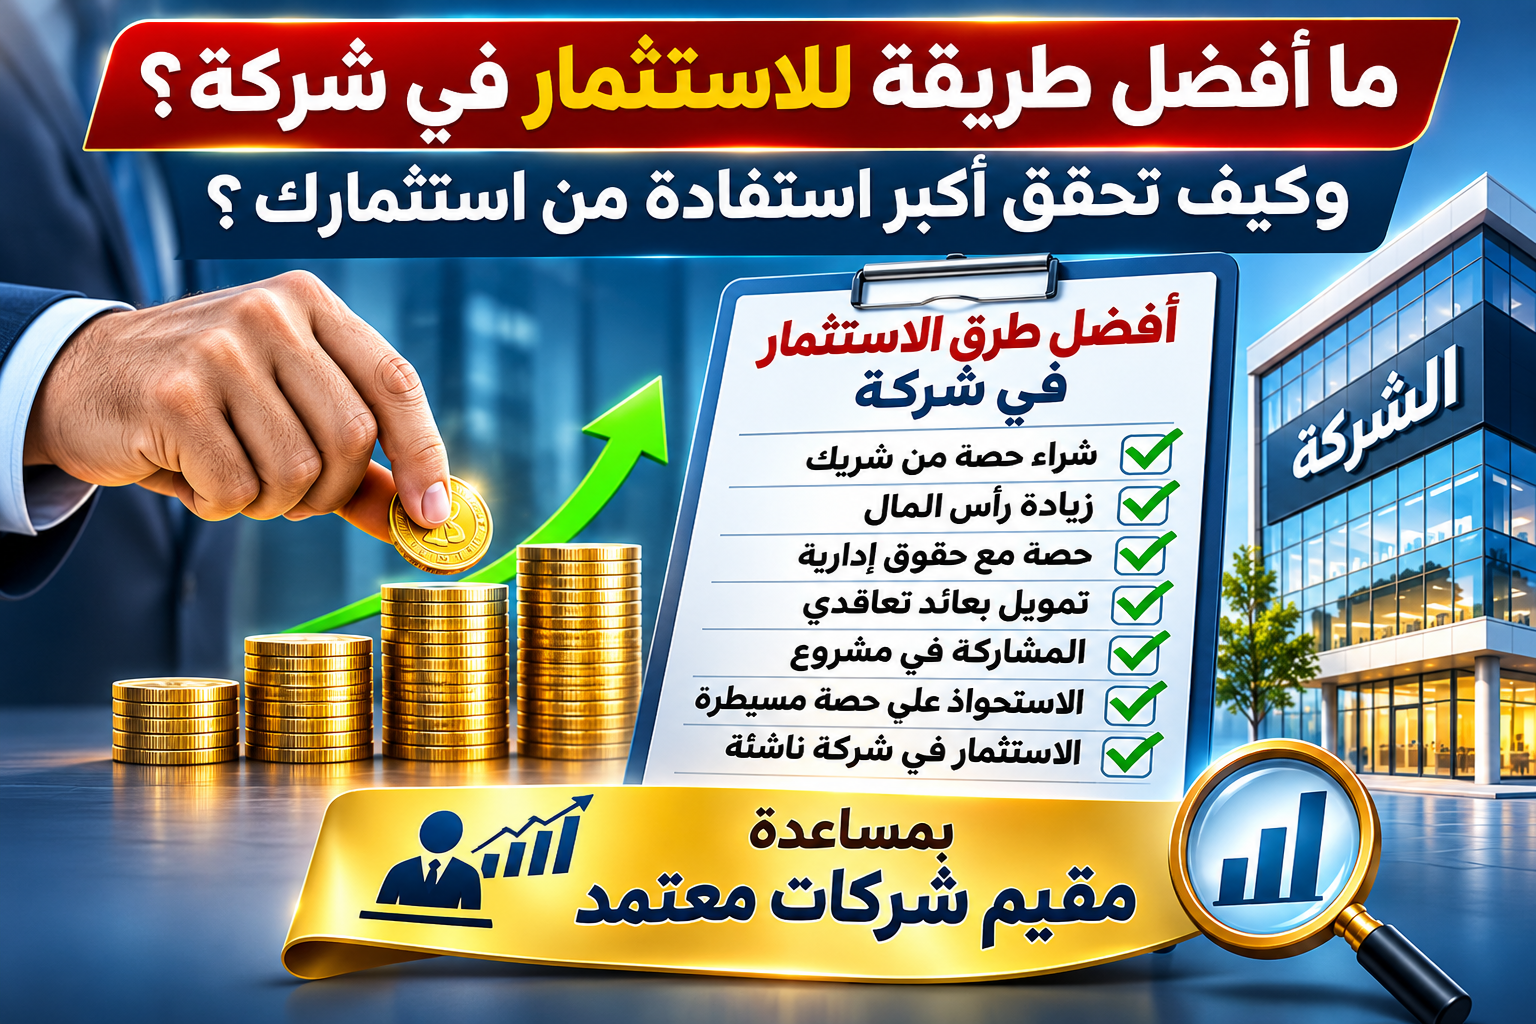
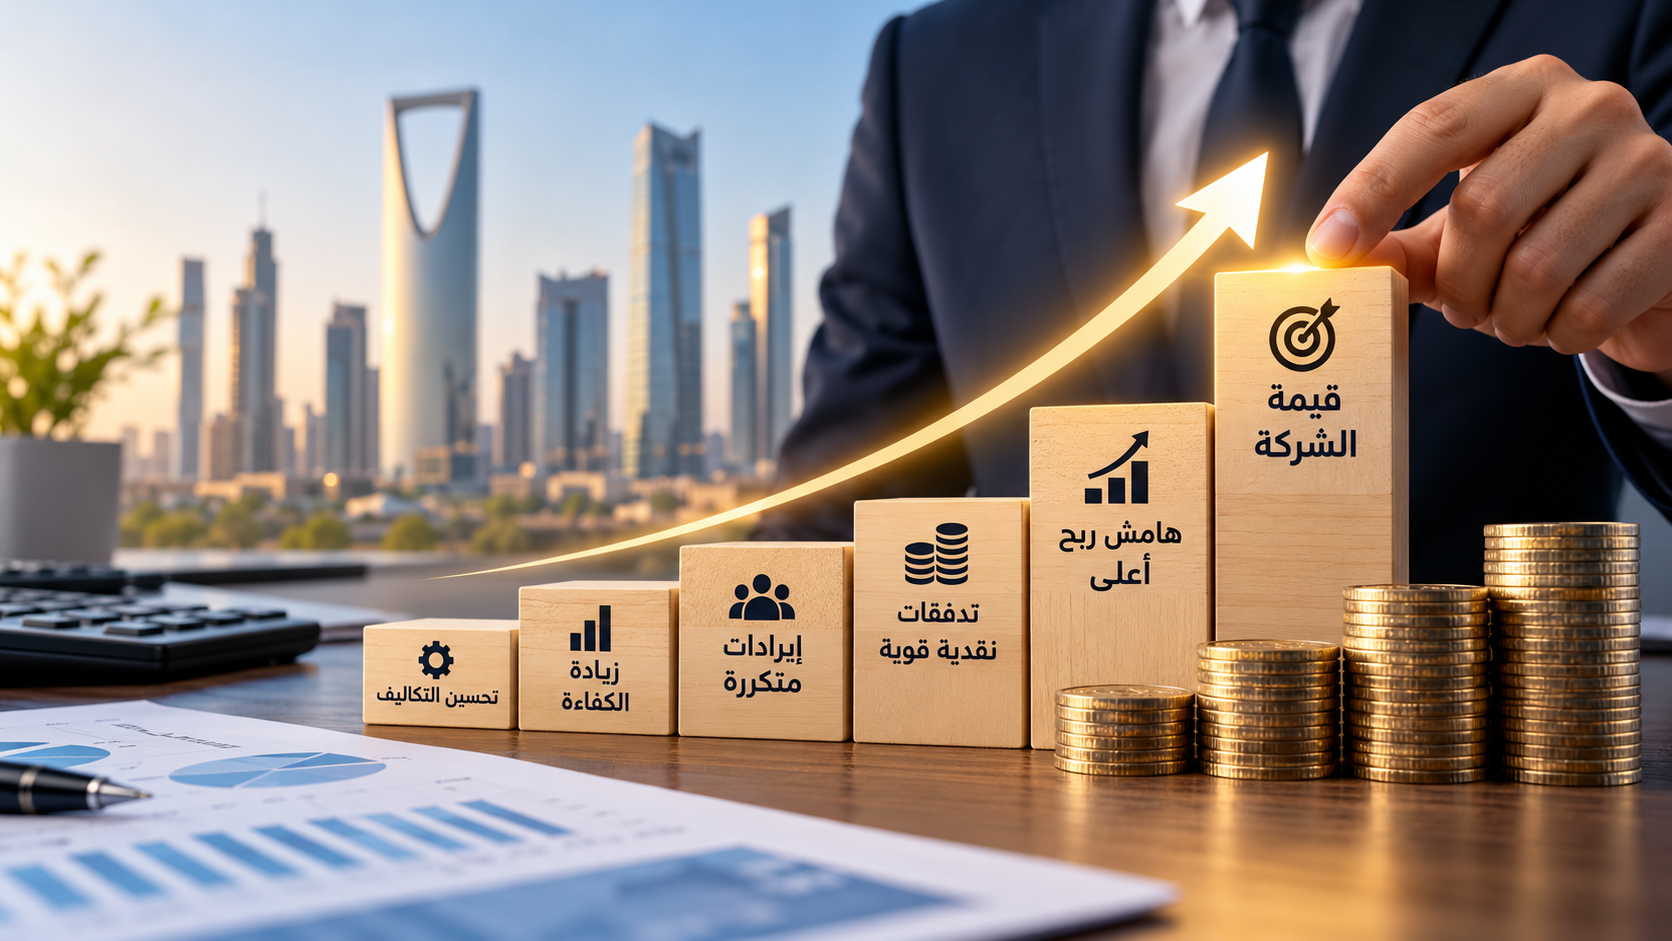
قد يجد المستثمر فرصة في شركة خاسرة عندما يرى إمكانية لتحسين أدائها أو تحقيق منافع استراتيجية لا يستطيع المساهمون الحاليون تحقيقها بالدرجة نفسها.
وقد تتمثل الفرصة في تحسين إدارة التكاليف، أو دمج عمليات الشركة مع نشاط قائم، أو الاستفادة من شبكة توزيع موجودة، أو إعادة هيكلة التمويل، أو تطوير المنتجات والخدمات.
لكن يجب التمييز بين وجود فرصة محتملة وبين إثبات قيمتها اقتصاديًا. فالمستثمر لا يشتري الخسائر، وإنما يشتري حقوقًا في نشاط يتوقع أن يحقق منافع مستقبلية تتناسب مع السعر والمخاطر.
ولهذا فإن تقييم شركة خاسرة يتطلب دراسة سيناريو استمرار النشاط وفق وضعه الحالي، ومقارنته بالسيناريوهات الممكنة بعد تنفيذ التحسينات.
الاستحواذ الاستراتيجي
قد تكون الشركة الخاسرة مناسبة لمستثمر استراتيجي يمتلك نشاطًا مكملًا، بحيث يستطيع دمج بعض الوظائف التشغيلية أو الاستفادة من العملاء والتراخيص والقدرات الفنية الموجودة.
ومع ذلك، لا يجوز افتراض تحقق وفورات الدمج أو المنافع الاستراتيجية تلقائيًا. بل ينبغي تحديد التكاليف اللازمة لتنفيذ الدمج، والمخاطر التشغيلية، والمدة المتوقعة لتحقيق المنافع.
ويختلف تقييم شركة على أساس قيمتها للمشاركين في السوق عن تقدير قيمة استثمارية خاصة بمشترٍ محدد يتمتع بمزايا لا تتوافر لغيره.
ويمكن الاستفادة من مقال تقييم الشركات الناشئة لفهم أهمية النمو المتوقع والمخاطر عند دراسة الشركات غير المستقرة ماليًا.
4. هل يمكن أن تمتلك الشركة الخاسرة أصولًا ذات قيمة مرتفعة؟
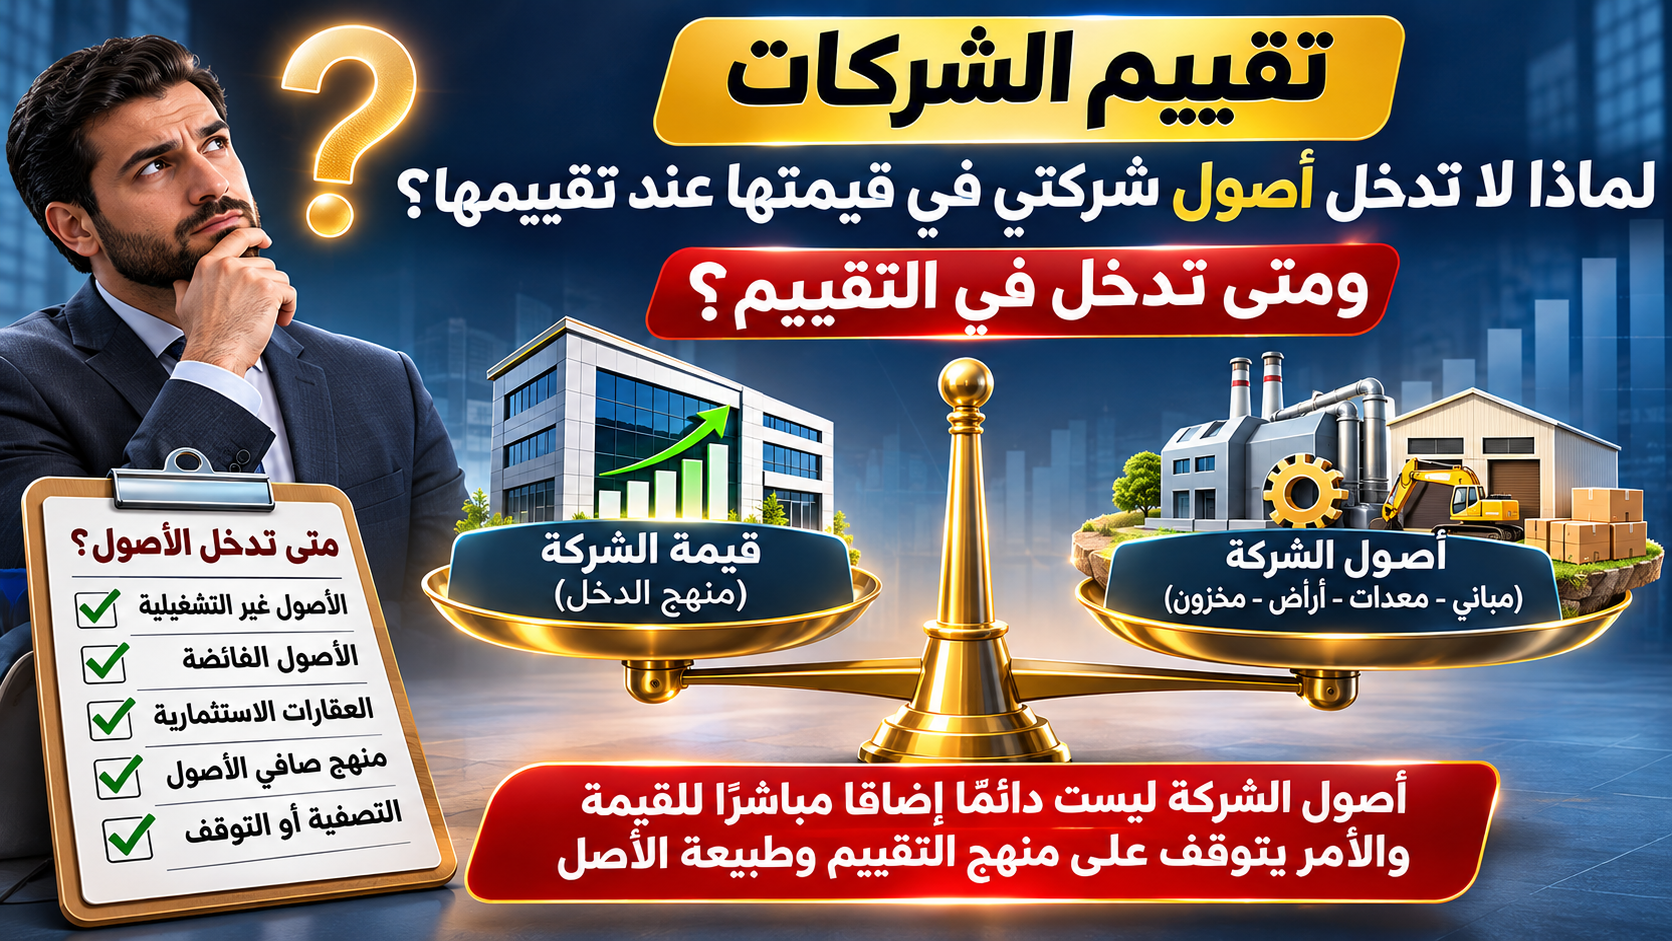
نعم، قد تمتلك الشركة عقارات أو معدات أو مخزونًا أو استثمارات أو أصولًا غير ملموسة ذات قيمة اقتصادية رغم استمرار خسائرها. لكن قيمة هذه الأصول لا تضاف تلقائيًا إلى قيمة النشاط المحسوبة بمنهج الدخل.
عند تقييم شركة تعتمد على أصول تشغيلية، يجب مراعاة أن التدفقات النقدية المتوقعة قد تعكس بالفعل المنافع الاقتصادية الناتجة عن استخدام تلك الأصول.
أما الأصول غير التشغيلية أو الفائضة فقد تحتاج إلى معالجة مستقلة بحسب طبيعتها وأساس القيمة المستخدم، مع مراعاة الالتزامات والتكاليف ذات الصلة.
وفي الحالات التي لا يكون فيها استمرار النشاط مجديًا، قد يكون من المناسب دراسة القيمة الناتجة عن التصرف في الأصول أو تصفية النشاط، مع احتساب تكاليف التصرف وتسوية الالتزامات.
ومن هنا يتضح أن تقييم شركة خاسرة ليس مجرد عملية حسابية، بل تحليل اقتصادي يتطلب فهم كيفية استخدام الأصول وقدرتها على تحقيق عوائد مستقبلية.
5. ما المناهج المناسبة لتقييم شركة تحقق خسائر؟
اختيار منهج التقييم من أهم القرارات المهنية عند دراسة شركة خاسرة، لأن الاعتماد على منهج غير مناسب قد يؤدي إلى نتائج لا تعكس طبيعة النشاط أو المخاطر المرتبطة به. ولا توجد قاعدة تقضي بأن الشركات الخاسرة تُقيّم دائمًا بالأصول، أو أن جميعها يجب تقييمها بالتدفقات النقدية المستقبلية.
عند تقييم شركة يجب دراسة مدى ملاءمة مناهج الدخل والسوق والتكلفة، وتحديد الأساليب المناسبة والبيانات التي يمكن الاعتماد عليها، مع توضيح أسباب استخدام أو استبعاد كل أسلوب جوهري.
أولًا: منهج الدخل Income Approach
يعتمد منهج الدخل على المنافع الاقتصادية المستقبلية التي يتوقع أن يحققها النشاط. ومن أشهر أساليبه التدفقات النقدية المخصومة Discounted Cash Flow أو DCF، التي تعتمد على تقدير التدفقات النقدية المستقبلية وخصمها إلى تاريخ التقييم بمعدل مناسب للمخاطر.
قد يكون هذا الأسلوب ملائمًا عند تقييم شركة خاسرة إذا توافرت معلومات كافية تسمح ببناء توقعات مالية معقولة، حتى لو كانت التدفقات النقدية سالبة في السنوات الأولى من فترة التوقع.
لكن يجب أن يوضح النموذج متى يمكن للشركة الوصول إلى نقطة التعادل، وكيف ستتحسن هوامش الربح، وما الاستثمارات المطلوبة لتحقيق النمو، وما مصادر تمويل العجز النقدي المتوقع.
كما ينبغي عدم الخلط بين صافي الربح والتدفق النقدي الحر Free Cash Flow، لأن الشركة قد تحقق أرباحًا محاسبية مع استمرار احتياجها إلى تمويل إضافي بسبب الإنفاق الاستثماري أو التغيرات في رأس المال العامل.
وفي تقييم شركة ذات مخاطر تشغيلية مرتفعة، يجب أن تكون الافتراضات ومعدل الخصم متسقة، وألا يتم احتساب أثر المخاطر نفسها بصورة مزدوجة.
ثانيًا: منهج السوق Market Approach
يعتمد منهج السوق على المقارنة مع شركات متداولة أو صفقات تمت في السوق، بشرط توافر درجة مناسبة من القابلية للمقارنة وإجراء التعديلات اللازمة.
عند تقييم شركة خاسرة، قد لا تكون مكررات الأرباح مثل P/E أو EV/EBITDA ذات دلالة مناسبة إذا كانت الأرباح سالبة. وفي هذه الحالات يمكن دراسة مكررات أخرى، مثل EV/Sales، إذا كانت طبيعة الإيرادات وهوامش الربح والنمو والمخاطر تسمح بالمقارنة.
ومع ذلك، فإن تطبيق مكرر الإيرادات دون تحليل قد يؤدي إلى مبالغة في القيمة؛ لأن شركتين تحققان إيرادات متساوية قد تختلفان بصورة كبيرة في الربحية وجودة العملاء والالتزامات والاحتياجات التمويلية.
ولهذا يجب عند تقييم شركة خاسرة تحليل الشركات المقارنة بصورة متعمقة، وليس الاكتفاء بحساب متوسط المكررات المالية.
وللمزيد حول دور المقيم في اختيار الأساليب المناسبة، اقرأ دور المقيم المعتمد في تقييم شركات.
ثالثًا: منهج التكلفة Cost Approach
قد يكون منهج التكلفة مناسبًا عندما تكون الأصول القابلة للتحديد هي المحرك الرئيسي للقيمة، أو عندما لا تتوافر توقعات مستقبلية يمكن الاعتماد عليها بدرجة كافية.
ويمكن أن يتضمن التحليل تقدير القيمة الحالية للأصول والالتزامات وإجراء التعديلات المناسبة بحسب طبيعتها. لكن القيمة الدفترية للأصول ليست بالضرورة مساوية لقيمتها الاقتصادية أو السوقية.
كما يجب الانتباه إلى أن تقييم شركة باستخدام الأصول المعدلة لا يعني تجاهل الخسائر التشغيلية أو الالتزامات المحتملة أو تكاليف إعادة الهيكلة.
ومن الضروري أيضًا التمييز بين قيمة الشركة باعتبارها نشاطًا مستمرًا وبين القيمة التي يمكن تحقيقها عند التصفية، لأن كل حالة تعتمد على افتراضات وظروف مختلفة.
6. لماذا قد يشتري مستثمر شركة خاسرة بدلًا من تأسيس شركة جديدة؟
قد يفضل المستثمر شراء شركة قائمة إذا كانت تمتلك موارد يصعب بناؤها بسرعة، مثل قاعدة عملاء، أو علاقات تجارية، أو فريق متخصص، أو قدرات تشغيلية، أو موقع استراتيجي، أو تراخيص لازمة لممارسة النشاط.
وفي بعض الحالات يمكن للمستثمر اختصار فترة الدخول إلى السوق من خلال الاستحواذ على شركة قائمة، بدلًا من تحمل تكاليف التأسيس والتجربة وبناء العمليات من البداية.
لكن عند تقييم شركة لهذا الغرض، ينبغي المقارنة بين تكلفة الاستحواذ والتكاليف الإضافية المطلوبة لإصلاح النشاط، وبين تكلفة تأسيس مشروع بديل ومخاطره ومدته الزمنية.
فرصة تحسين الكفاءة التشغيلية
قد يكون لدى المستثمر نظام مشتريات أفضل، أو إدارة أكثر كفاءة، أو شبكة توزيع أوسع، أو خبرة تساعد على تخفيض الهدر وتحسين الإنتاجية. وقد تؤدي هذه الإمكانات إلى تحسين النتائج المستقبلية للشركة المستهدفة.
إلا أن هذه المنافع لا تتحقق بمجرد انتقال الملكية. فقد تواجه عملية الدمج تكاليف إضافية أو صعوبات في توحيد الأنظمة والموظفين والثقافة الإدارية.
ولهذا ينبغي أن يميز تقييم شركة بين المنافع المتاحة بصورة عامة للمشاركين في السوق والمنافع الخاصة بمستثمر محدد.
فرصة الاستحواذ على حصة بسعر مناسب
قد يقبل بعض المساهمين بيع حصصهم نتيجة حاجتهم إلى السيولة أو عدم قدرتهم على تمويل استمرار النشاط. ويمكن أن يتيح ذلك للمستثمر التفاوض على سعر يعكس المخاطر والاحتياجات التمويلية.
لكن انخفاض السعر المطلوب لا يعني تلقائيًا أن الاستثمار جذاب. فقد تكون الشركة بحاجة إلى تمويل كبير يتجاوز تكلفة شراء الحصة نفسها.
وعند تقييم شركة يجب احتساب الأثر الاقتصادي الكامل للاستثمار، بما يشمل سعر الشراء والتمويل اللاحق والالتزامات والمخاطر المرتبطة باستمرار التشغيل.
ويمكن الاطلاع على مقال الشركة عليها ديون.. هل تنقص كلها من قيمة الشركة؟ لفهم أهمية تحليل الالتزامات عند تحديد قيمة حقوق الملكية.
7. كيف تؤثر طريقة دخول المستثمر في قيمة الصفقة؟
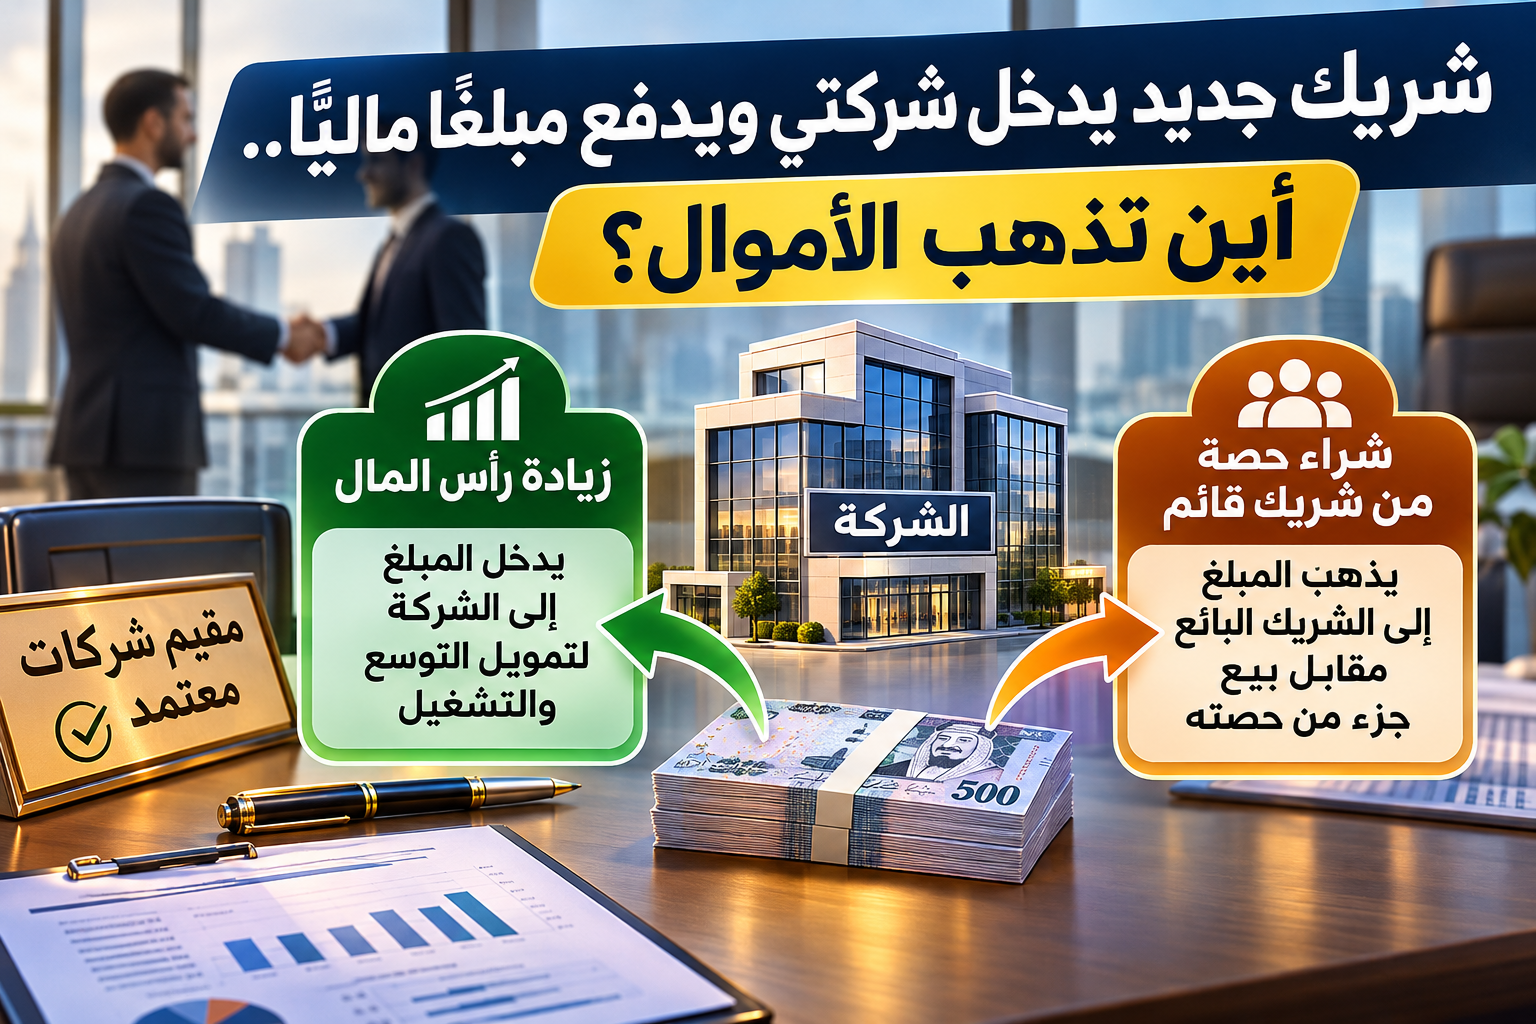
من الأخطاء الشائعة الخلط بين شراء المستثمر لحصة من مساهم قائم وبين ضخ أموال جديدة داخل الشركة. فالحالتان تختلفان في الأثر على السيولة وهيكل الملكية والقدرة على تمويل الخطة المستقبلية.
دخول المستثمر بزيادة رأس المال Equity Investment
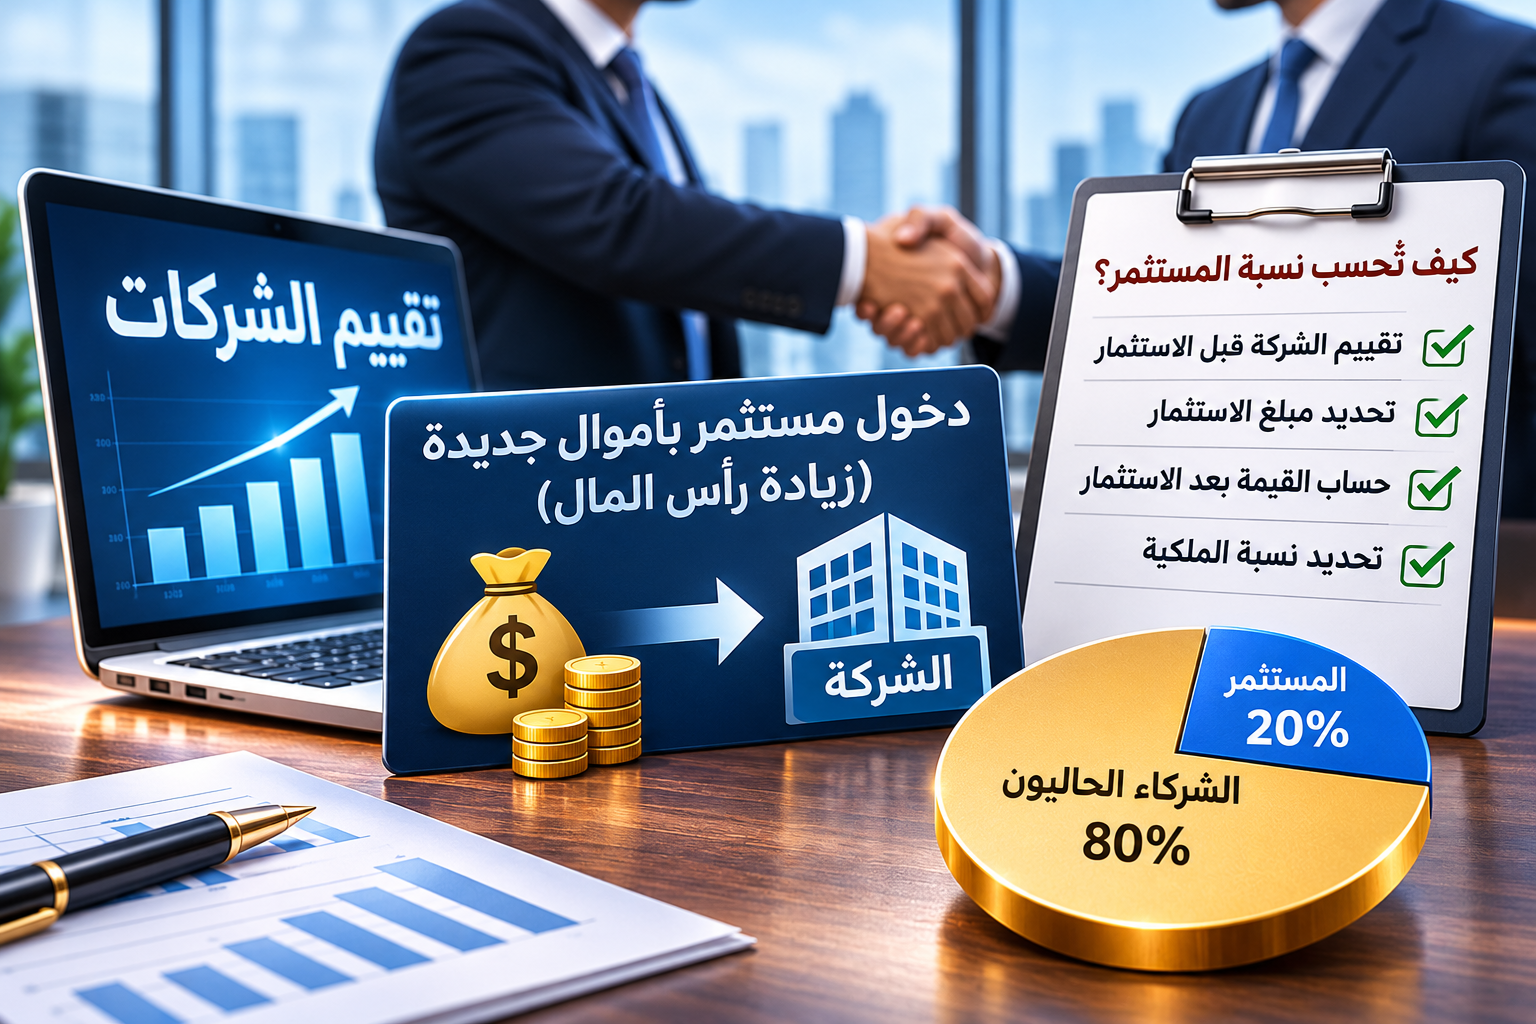
في هذه الحالة تضخ الأموال في الشركة مقابل إصدار حصص أو أسهم جديدة. وقد تستخدم الأموال في سداد التزامات أو تمويل رأس المال العامل أو شراء أصول أو تنفيذ توسعات جديدة.
وعند تقييم شركة قبل هذه الصفقة، يجب التمييز بين Pre-Money Valuation وPost-Money Valuation، مع تحديد أثر التمويل الجديد على قيمة الشركة ونسب ملكية المساهمين.
شراء حصة قائمة Secondary Transaction
في هذه الحالة يحصل المساهم البائع على مقابل الحصة، بينما لا تتلقى الشركة تمويلًا جديدًا بالضرورة. وقد يظل النشاط بحاجة إلى سيولة إضافية لتنفيذ خطته التشغيلية.
ولهذا فإن تقييم شركة قبل بيع حصة قائمة يجب أن يراعي حقوق الحصة وشروط نقل الملكية وقابلية التسويق ومدى السيطرة أو التأثير الذي يحصل عليه المستثمر.
الدخول بحصة أقلية أو حصة مسيطرة
قد تختلف القيمة الاقتصادية للحصص بحسب حقوق التصويت والتوزيعات والتصرف في الأصول وتعيين الإدارة وشروط التخارج. ولا يجوز افتراض أن قيمة أي حصة تساوي دائمًا نسبتها الحسابية من إجمالي قيمة حقوق الملكية دون دراسة خصائصها.
كذلك لا ينبغي تطبيق خصومات الأقلية أو عدم قابلية التسويق تلقائيًا؛ بل يجب تحديد مدى ملاءمتها وفقًا لأساس القيمة والحقوق والقيود المرتبطة بالحصة.
ويمكن قراءة مقال المستثمر قال شركتك تساوي 12 مليون.. أصدقه على أي أساس؟ لفهم أهمية التفاوض على أساس اقتصادي واضح.
كما يناقش مقال تقييم الشركات الناشئة قبل دخول المستثمر العلاقة بين قيمة الشركة وشروط الاستثمار.
8. كيف يكتشف المستثمر الفرصة الاستثمارية داخل الشركة الخاسرة؟
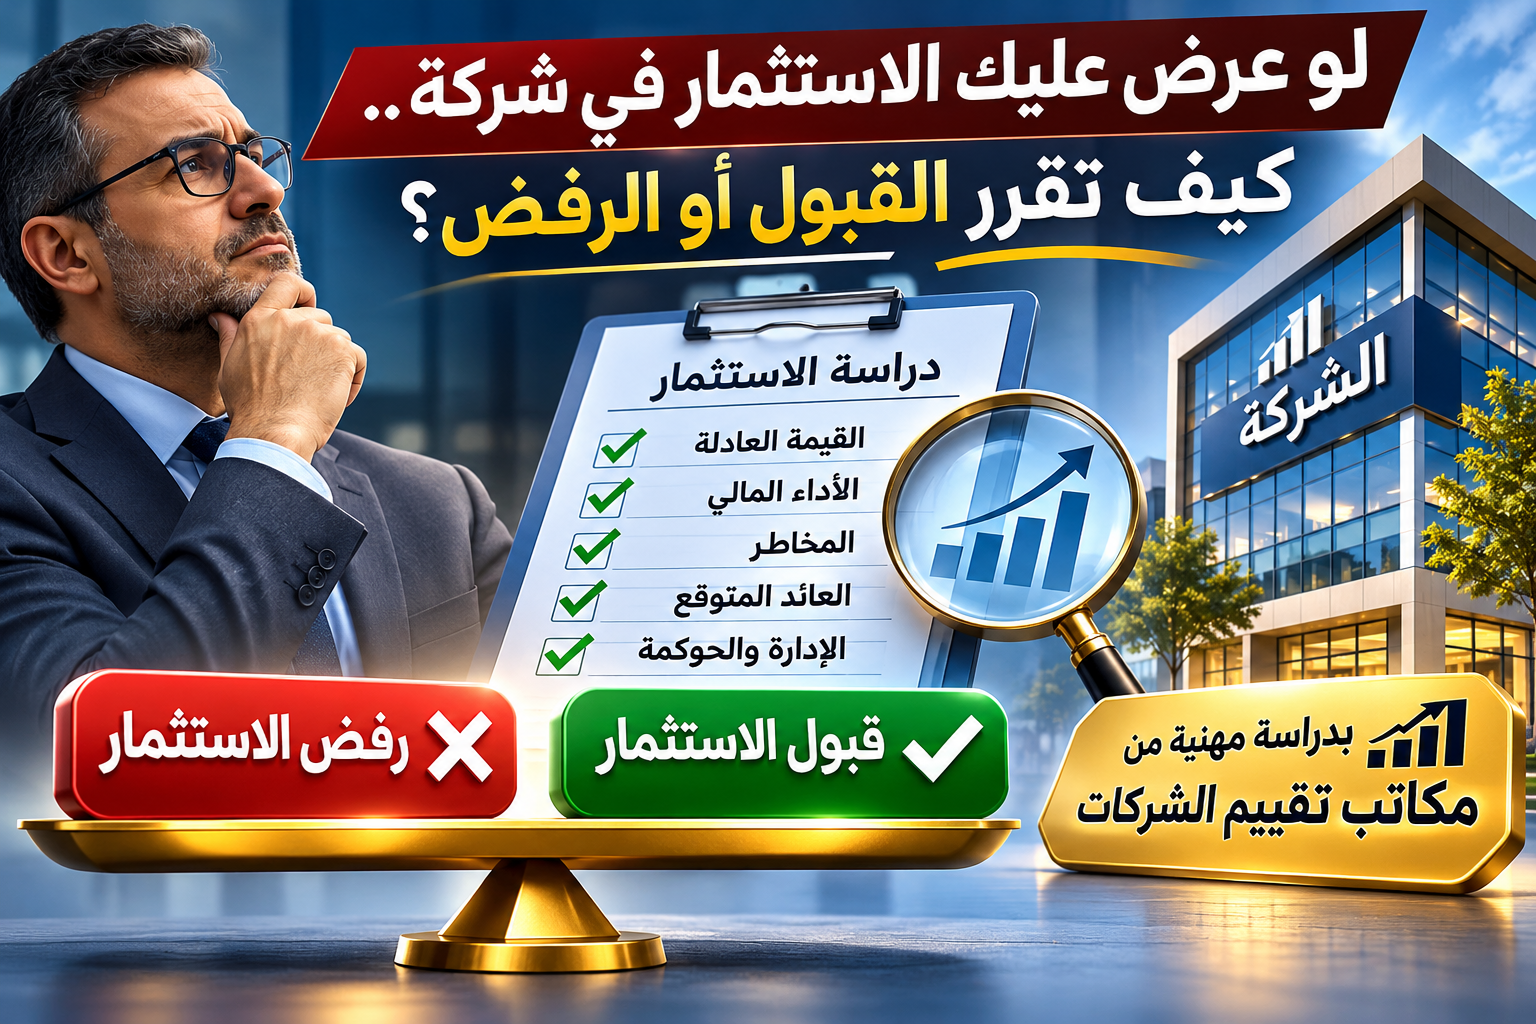
لا يكفي أن يكون سعر الشركة منخفضًا حتى تصبح فرصة استثمارية. فقد يكون انخفاض السعر انعكاسًا لمخاطر مرتفعة أو ضعف في نموذج الأعمال أو التزامات مستقبلية كبيرة. ولهذا يبدأ المستثمر المحترف بدراسة الأسباب التي أدت إلى الخسائر، ثم يحدد ما إذا كان يستطيع معالجتها اقتصاديًا وتشغيليًا.
عند تقييم شركة خاسرة، يجب التمييز بين الشركة التي تواجه صعوبات مؤقتة ولديها مقومات للاستمرار، والشركة التي تستنزف مواردها دون وجود مسار واضح للوصول إلى تدفقات نقدية موجبة.
تحليل جودة الإيرادات وليس حجمها فقط
قد تحقق شركة مبيعات مرتفعة لكنها تعاني من ضعف التحصيل أو انخفاض هوامش الربح أو ارتفاع تكلفة اكتساب العملاء. وفي المقابل، قد تحقق شركة أخرى مبيعات أقل لكنها تتمتع بعقود متكررة وعملاء مستقرين وهوامش مساهمة أفضل.
ولذلك لا يعتمد تقييم شركة على الإيرادات وحدها، وإنما يتطلب تحليل جودة الإيرادات واستدامتها ومعدلات نموها وتكاليف تحقيقها.
دراسة نقطة التعادل Break-even Point
تمثل نقطة التعادل المستوى الذي تتساوى عنده الإيرادات مع التكاليف وفقًا للتعريف المستخدم في التحليل. وتساعد دراسة نقطة التعادل على تحديد حجم النشاط المطلوب لتغطية التكاليف ومدى واقعية الوصول إليه.
فإذا كانت الشركة تحتاج إلى زيادة كبيرة في المبيعات دون امتلاك الطاقة التشغيلية أو التمويل اللازم، فإن الوصول إلى الربحية قد يكون أكثر صعوبة مما تتوقع الإدارة.
ولهذا ينبغي أن يتضمن تقييم شركة تحليلًا لحساسية النتائج تجاه تغير المبيعات والأسعار والتكاليف الثابتة والمتغيرة.
9. هل الشركة الخاسرة مناسبة لكل مستثمر؟
لا. فالاستثمار في شركة خاسرة قد يناسب مستثمرًا استراتيجيًا يمتلك الخبرة والموارد اللازمة لإعادة الهيكلة، بينما لا يناسب مستثمرًا يبحث عن توزيعات أرباح منتظمة أو تدفقات نقدية مستقرة خلال فترة قصيرة.
وقد تكون الشركة جذابة لصندوق استثماري متخصص في الاستحواذات وإعادة الهيكلة، لكنها غير مناسبة لمستثمر فردي لا يستطيع تحمل مخاطر التمويل الإضافي أو التأخر في تحقيق العوائد.
وعند تقييم شركة يجب الفصل بين القيمة الاقتصادية للشركة وملاءمة الاستثمار لأهداف المستثمر وقدرته على تحمل المخاطر.
كما ينبغي دراسة إمكانية التخارج مستقبلًا، ووجود مشترين محتملين، والقيود التي قد تؤثر في بيع الحصة، ومدى الحاجة إلى جولات تمويل إضافية.
ويمكن الاطلاع على مقال تقييم الشركات عند تخارج شريك لفهم أهمية تحديد قيمة الحصة عند تغير هيكل الملكية.
10. ما المستندات المطلوبة قبل شراء حصة في شركة خاسرة؟
يحتاج المستثمر إلى معلومات مالية وتشغيلية وقانونية كافية لفهم طبيعة الشركة والمخاطر المرتبطة بها. ويجب أن تتناسب درجة الفحص مع حجم الصفقة وتعقيد النشاط والبيانات المتاحة.
ومن أهم المستندات والمعلومات التي ينبغي دراستها:
- القوائم المالية التاريخية وتقارير المراجعة المتاحة.
- تفاصيل الإيرادات والتكاليف ومصادر الخسائر.
- التدفقات النقدية والاحتياجات التمويلية.
- القروض والالتزامات والضمانات والتعهدات.
- العقود الجوهرية مع العملاء والموردين.
- الأصول التشغيلية وغير التشغيلية وحالتها.
- التوقعات المالية والافتراضات المستخدمة في إعدادها.
- هيكل الملكية وحقوق المساهمين والقيود على نقل الحصص.
- المنازعات والالتزامات المحتملة والالتزام بالمتطلبات النظامية.
وتساعد هذه المعلومات في تقييم شركة بصورة أكثر موضوعية، كما تتيح للمستثمر إجراء الفحص المالي النافي للجهالة Financial Due Diligence قبل إتمام الصفقة.
ومن المهم إدراك أن تقرير التقييم والفحص النافي للجهالة يؤديان وظيفتين مختلفتين؛ فالتقييم يهدف إلى تقدير القيمة وفق نطاق عمل وأساس قيمة محددين، بينما يركز الفحص على تحديد وتحليل المعلومات والمخاطر المرتبطة بالصفقة.
11. كيف تتجنب المبالغة في قيمة الشركة الخاسرة؟
قد تؤدي التوقعات المتفائلة إلى إظهار قيمة مرتفعة رغم ضعف النتائج التاريخية. ولذلك ينبغي اختبار مدى اتساق التوقعات مع حجم السوق والقدرات التشغيلية والموارد المالية المتاحة.
عند تقييم شركة يجب ألا يكون الهدف الوصول إلى قيمة محددة مسبقًا لإرضاء البائع أو المستثمر، وإنما تحديد نتيجة يمكن الدفاع عنها من خلال البيانات والافتراضات والمنهجيات المناسبة.
ومن الضروري دراسة سيناريوهات مختلفة، مثل استمرار الأداء الحالي، أو تنفيذ خطة إعادة الهيكلة، أو تحقيق نمو أقل من المستهدف، أو تأخر الوصول إلى الربحية.
كما ينبغي مراعاة الإنفاق الاستثماري اللازم لإحلال الأصول وتطوير النشاط، لأن تجاهل هذه الاحتياجات قد يؤدي إلى تضخيم التدفقات النقدية المستقبلية.
وقد يكون من المناسب إجراء اختبار معقولية للنتيجة باستخدام أكثر من أسلوب تقييم، بشرط أن تكون الأساليب المستخدمة ملائمة لطبيعة الشركة والبيانات المتاحة.
ويمكن الاستفادة من مقال شركة ناشئة تضاعف مبيعاتها لكنها لم تحقق أرباحًا لفهم أهمية تحليل النمو بدلًا من الاعتماد على النتائج الحالية وحدها.
12. متى يكون رفض الاستثمار في الشركة الخاسرة هو القرار الأفضل؟
ليس كل مشروع قابلًا للإنقاذ، وليس كل انخفاض في السعر يمثل فرصة للشراء. فقد يكون رفض الاستثمار قرارًا اقتصاديًا صحيحًا إذا كانت احتمالات تحقيق العوائد غير كافية لتعويض المخاطر.
وقد تظهر مؤشرات تستدعي الحذر، مثل استمرار التدفقات النقدية السالبة دون خطة تمويل واقعية، أو فقدان العملاء الرئيسيين، أو وجود التزامات لا تستطيع الشركة الوفاء بها، أو الحاجة إلى استثمارات تتجاوز القدرة التمويلية للمستثمر.
كما أن ضعف الحوكمة وغياب المعلومات المالية الموثوقة قد يزيدان من عدم التأكد بشأن النتائج المستقبلية.
وعند تقييم شركة في هذه الظروف، قد يكون من الضروري دراسة بدائل الاستمرار وإعادة الهيكلة والتصرف في الأصول بدلًا من افتراض نجاح خطة النمو دون أدلة كافية.
ولمزيد من المعلومات حول أهمية دراسة القيمة قبل اتخاذ قرار الاستثمار، اقرأ كيف يتم تقييم شركة ناشئة ليس لديها تاريخ مالي كافٍ؟.
13. كيف تستفيد من التقييم في التفاوض على سعر شراء الحصة؟
يساعد التقييم المهني على تحديد الأساس الاقتصادي الذي يمكن استخدامه في التفاوض، لكنه لا يضمن الوصول إلى سعر معين أو إتمام الصفقة.
فعند تقييم شركة خاسرة قد تختلف القيمة باختلاف حقوق الحصة محل التقييم، وأساس القيمة، وتاريخ التقييم، والافتراضات المرتبطة باستمرار النشاط أو إعادة هيكلته.
كما يجب تحديد ما إذا كان المستثمر سيشتري حصة قائمة من أحد المساهمين، أم سيضخ أموالًا جديدة في الشركة، أم سينفذ صفقة تجمع بين الحالتين.
وقد تتضمن الصفقة شروطًا إضافية، مثل دفعات مؤجلة أو مقابل مشروط بتحقيق نتائج مستقبلية أو حقوق خاصة للمستثمر. وهذه الشروط قد تؤثر في المقابل الاقتصادي الفعلي للصفقة.
ومن هنا تظهر أهمية تقييم شركة قبل توقيع الاتفاقيات، حتى يكون لدى الأطراف فهم واضح للقيمة والحقوق والمخاطر المرتبطة بالاستثمار.
ويمكن قراءة مقال تقييم الشركات الناشئة وفق مبررات القيمة للتوسع في دراسة العوامل المؤثرة في تقييم المشروعات غير المستقرة ماليًا.
14. هل يمكن أن تصبح الشركة الخاسرة استثمارًا ناجحًا؟
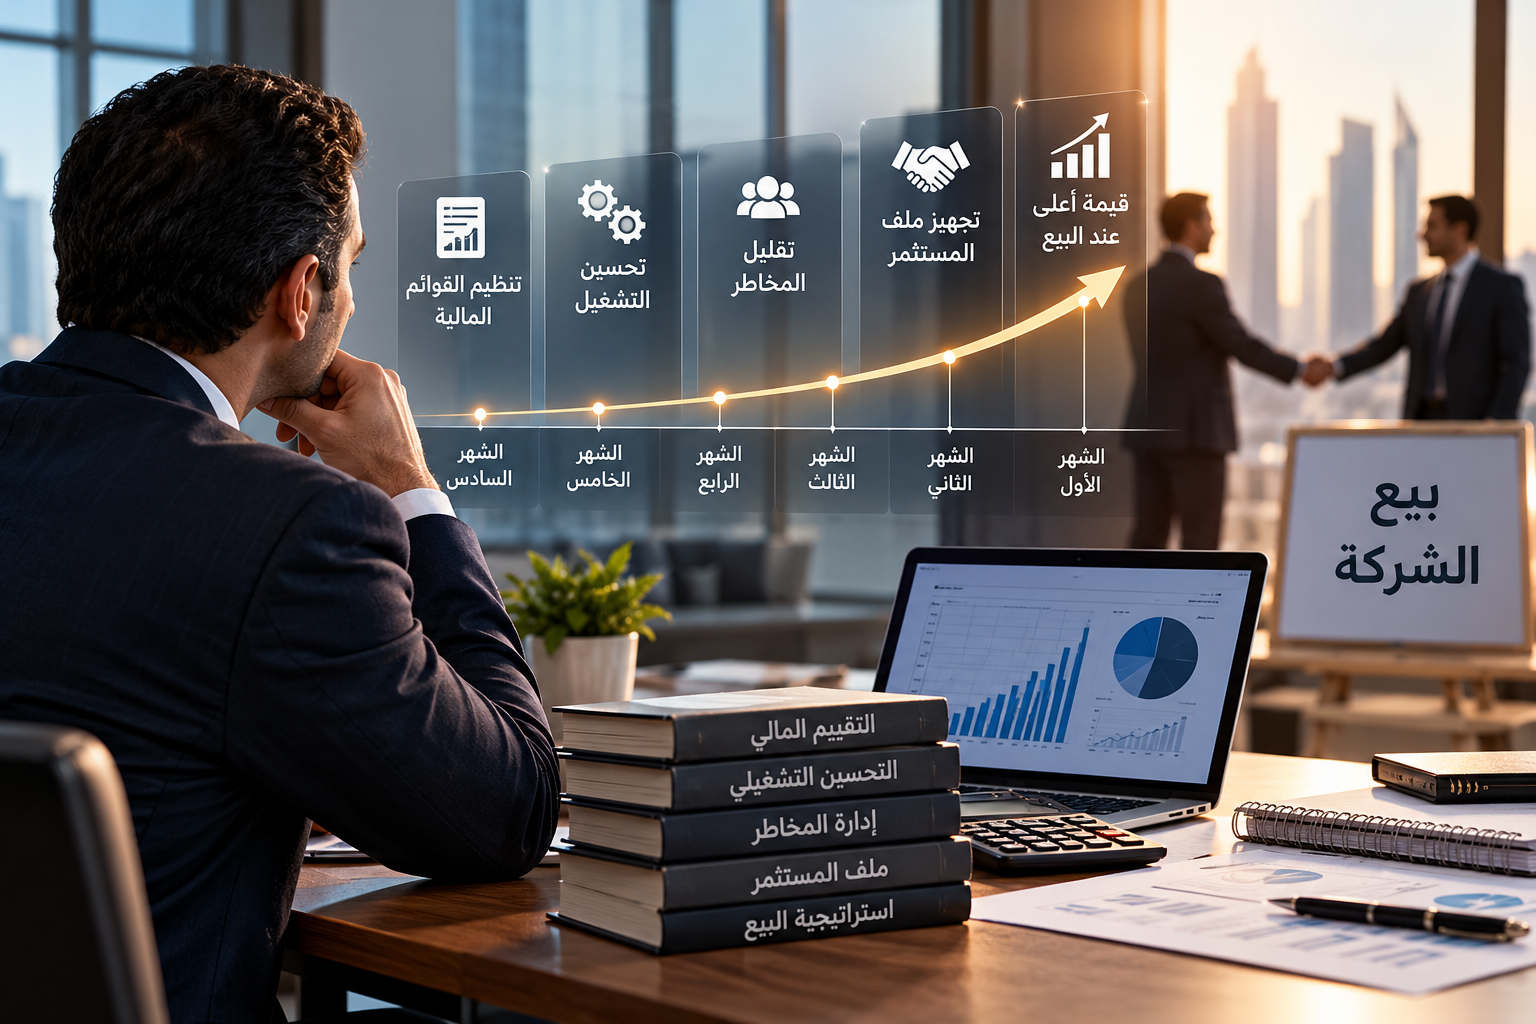
نعم، يمكن أن تتحول الشركة الخاسرة إلى استثمار ناجح إذا كانت لديها مقومات اقتصادية قابلة للتطوير، وتم تنفيذ خطة تشغيلية ومالية واقعية، وتوافر التمويل والخبرة اللازمان لتحقيقها.
لكن النجاح ليس مضمونًا، وقد تتعرض الشركة لمخاطر تتعلق بالمنافسة أو التمويل أو تغير الطلب أو ارتفاع التكاليف أو تأخر تنفيذ خطط التوسع.
ولهذا فإن تقييم شركة خاسرة يجب أن يتعامل مع الفرص والمخاطر معًا، وألا يعتمد على افتراض أن جميع المشكلات الحالية ستختفي بمجرد دخول مستثمر جديد.
وقد تكون أفضل فرصة استثمارية هي الشركة التي تمتلك نشاطًا قابلًا للتحسين بسعر شراء مناسب، وليس بالضرورة الشركة التي تحقق أكبر نمو في الإيرادات أو تمتلك أكبر عدد من الأصول.
15. الخلاصة: الشركة الخاسرة ليست بالضرورة بلا قيمة
الخسائر المحاسبية مؤشر مهم يجب تحليله، لكنها لا تكفي وحدها لتحديد القيمة الاقتصادية للشركة. فقد تمتلك الشركة الخاسرة أصولًا ومقومات نمو ومزايا تنافسية تجعلها جذابة لبعض المستثمرين.
وفي المقابل، قد تكون الخسائر دليلًا على ضعف هيكلي يجعل استمرار النشاط غير مجدٍ اقتصاديًا، مهما كانت الأموال التي أنفقها المؤسسون في الماضي.
ولذلك فإن تقييم شركة خاسرة يتطلب دراسة أسباب الخسائر، وجودة الإيرادات، والتدفقات النقدية المستقبلية، والالتزامات، والاحتياجات التمويلية، وفرص إعادة الهيكلة، ومدى ملاءمة مناهج التقييم المستخدمة.
والقرار الاستثماري السليم لا يعتمد على انخفاض السعر أو ارتفاع القيمة المتوقعة فقط، بل على العلاقة بين السعر والعائد المتوقع والمخاطر وقدرة المستثمر على تنفيذ خطة التحسين.
إذا كنت تمتلك شركة تحقق خسائر وترغب في بيع حصة منها، أو كنت مستثمرًا تفكر في شراء شركة متعثرة، فإن إعداد تقييم مالي واقتصادي مهني يساعدك على فهم القيمة قبل اتخاذ القرار.
اطلب تقييم شركتك قبل اتخاذ قرار الاستثمار
يقدم مكتب الأفق العربي خدمات تقييم الشركات والمنشآت الاقتصادية والحصص الاستثمارية، مع دراسة البيانات المالية والتشغيلية واختيار مناهج وأساليب التقييم المناسبة لطبيعة النشاط والغرض من التقييم.
اتصل بالدكتور سامر إبراهيم السيد، ويسعده مساعدتك في اتخاذ قرارك الاستثماري، سواء كنت ترغب في بيع شركة خاسرة أو شراء حصة استثمارية أو دخول مستثمر جديد أو إعادة هيكلة نشاط قائم.
إعداد المقال: سامر إبراهيم السيد
الهاتف والواتساب: 00966561221974
تواصل عبر واتساب لطلب تقييم شركة أو حصة استثمارية
تنويه مهني: هذا المقال لأغراض التوعية العامة، ولا يمثل توصية بشراء أو بيع شركة محددة أو تقرير تقييم معتمدًا. يتطلب تحديد القيمة دراسة المستندات والبيانات والظروف الخاصة بكل حالة في تاريخ التقييم.