تقييم الشركات: 7 خطوات لحساب حصة المستثمر عند زيادة رأس المال
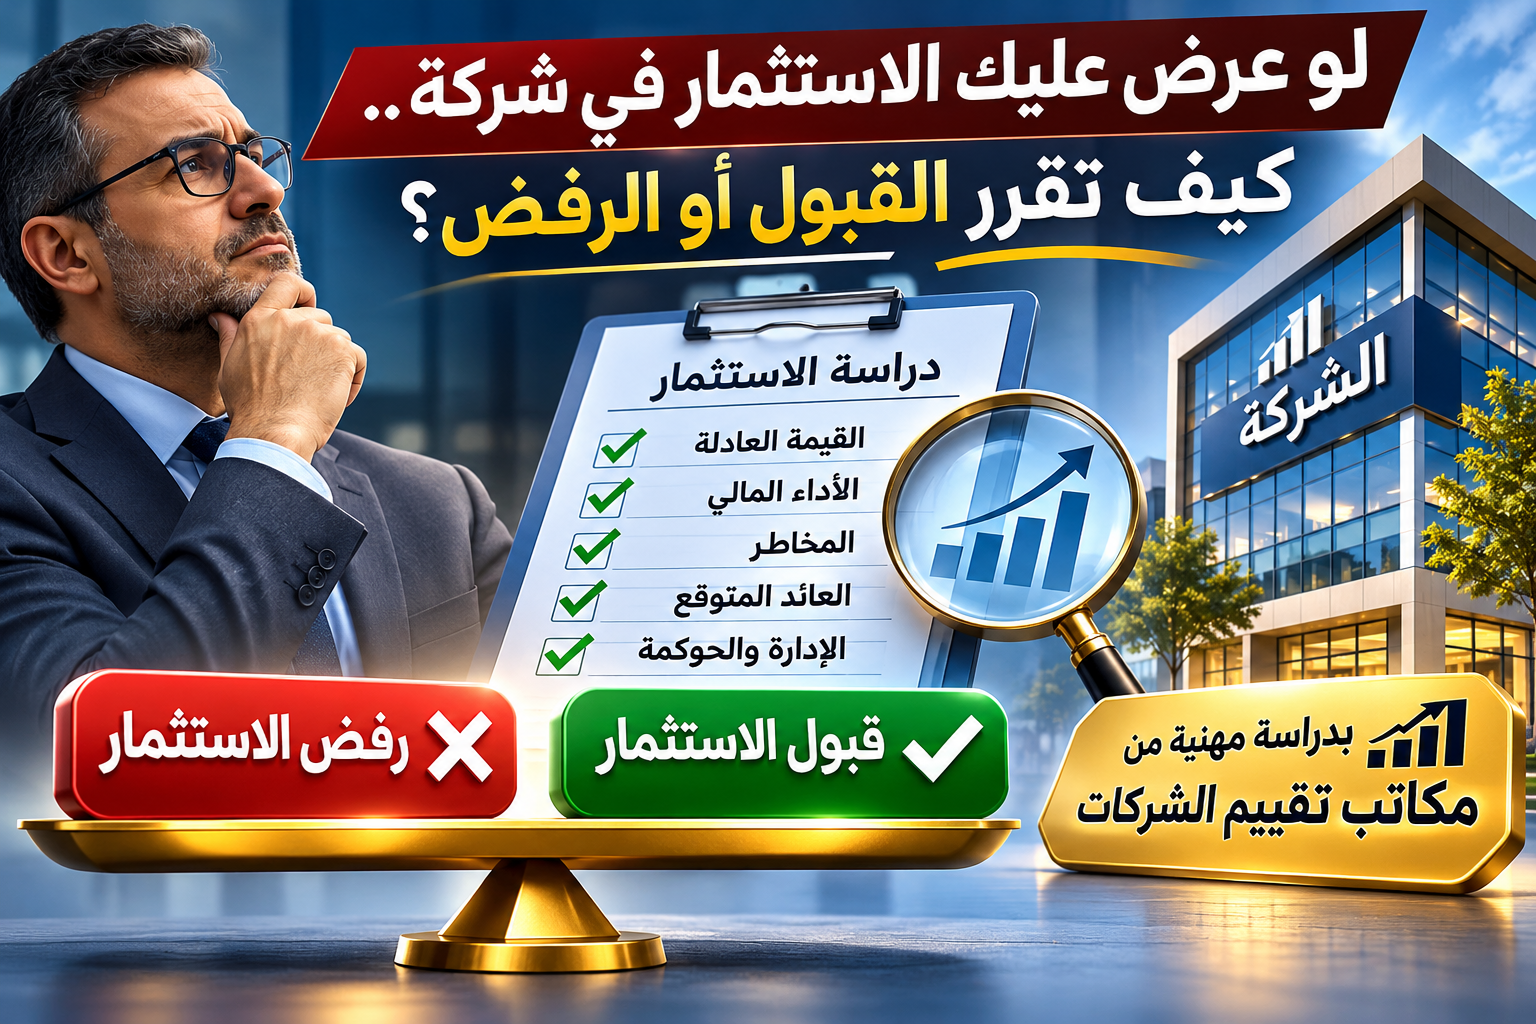
عندما يقرر مستثمر ضخ أموال جديدة داخل شركة قائمة، فإن أول سؤال يطرحه الشركاء هو: ما نسبة الملكية التي سيحصل عليها المستثمر مقابل أمواله؟ وهل يتم احتساب هذه النسبة من رأس المال المسجل أم من القيمة السوقية للشركة؟ هنا تظهر أهمية تقييم الشركات في تحديد القيمة الاقتصادية العادلة قبل دخول المستثمر، بما يساعد الأطراف على التفاوض وفق أسس مالية واضحة.
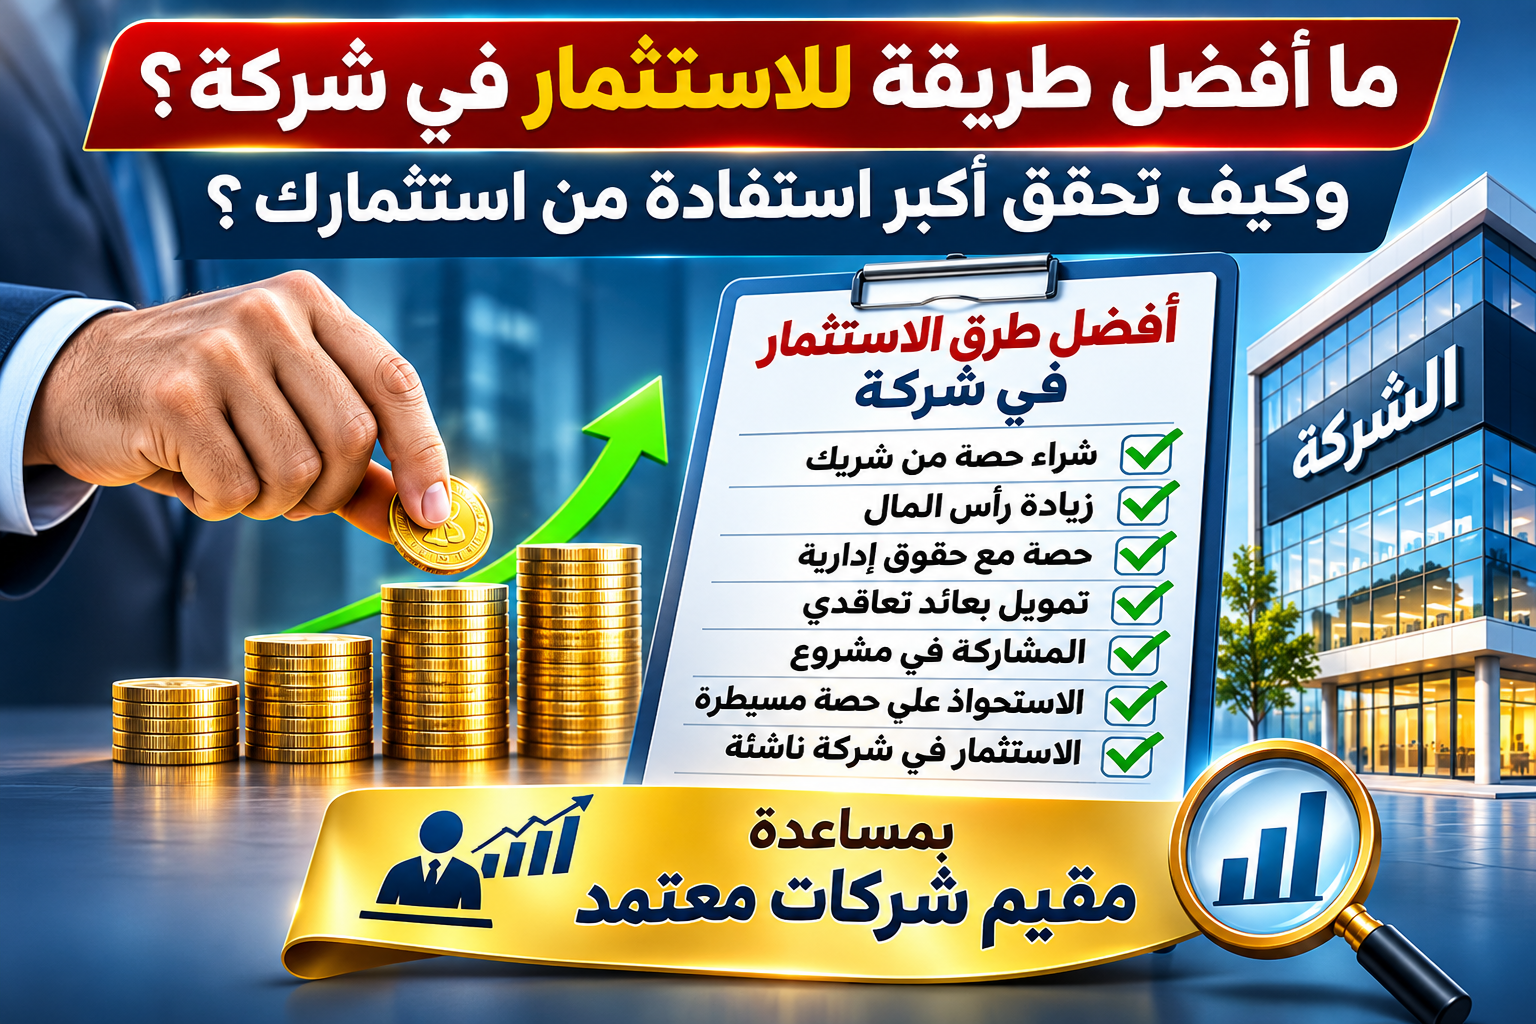
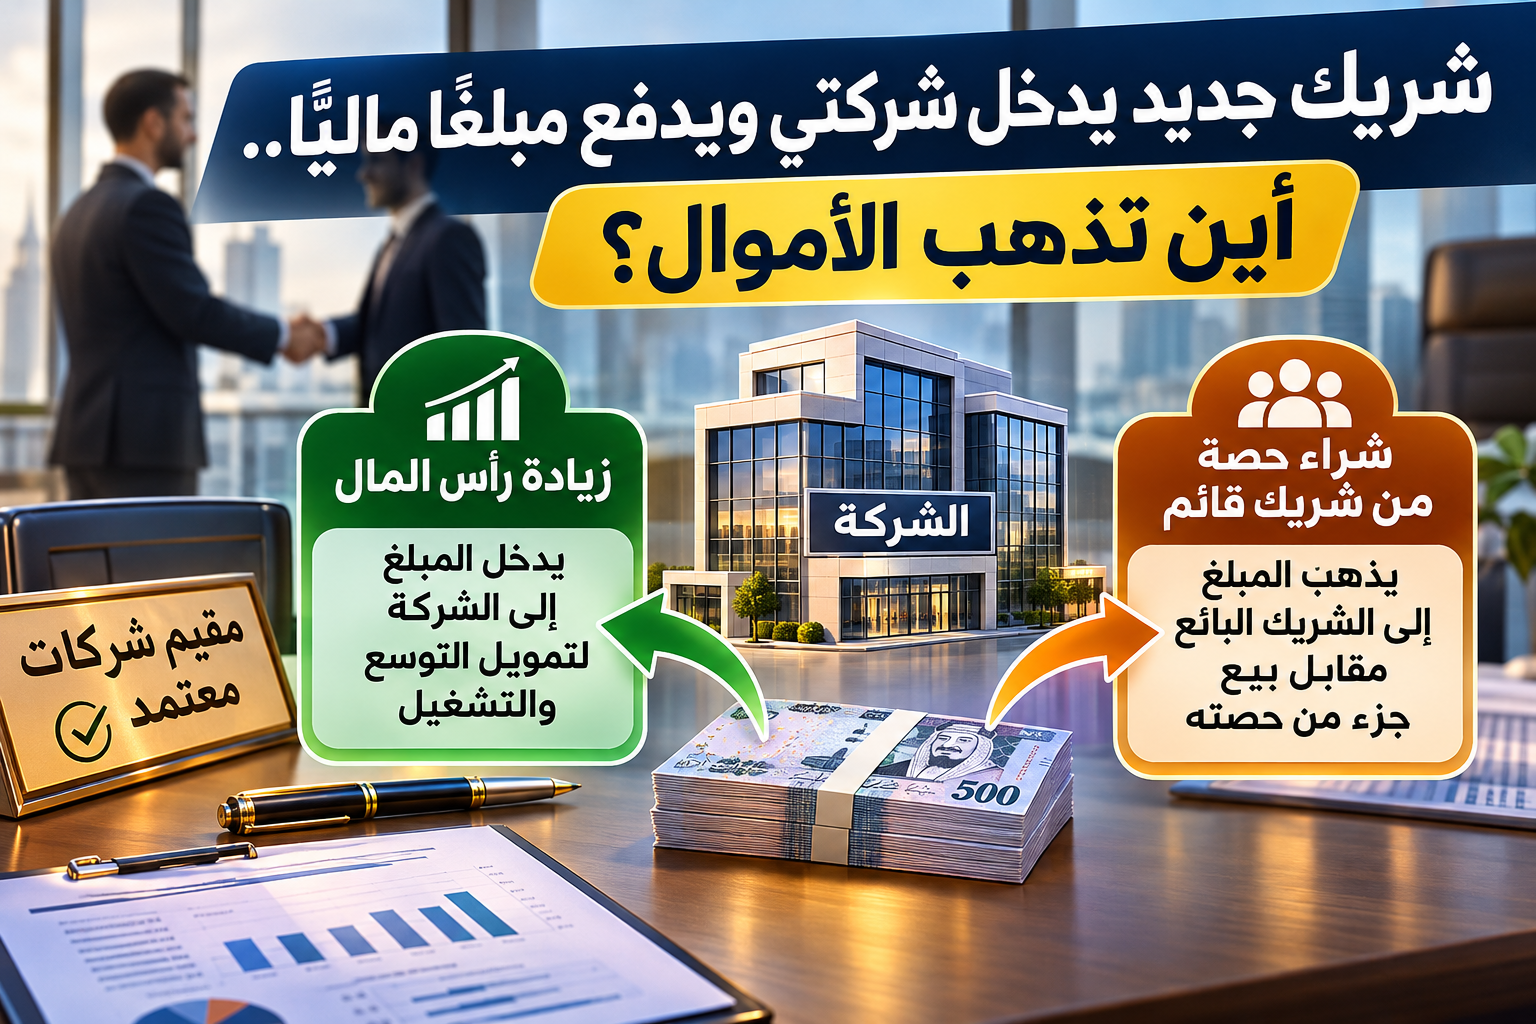
والفرق الجوهري أن المستثمر في هذه الحالة لا يشتري حصة من الشركاء الحاليين، وإنما يضخ أموالاً جديدة في الشركة مقابل إصدار حصص أو أسهم لصالحه. ولذلك فإن المبلغ المستثمر يدخل إلى الشركة نفسها، ويستخدم في تمويل التوسع أو تطوير النشاط أو تعزيز رأس المال العامل، وفق خطة الاستثمار المتفق عليها.
ويؤدي مقيم شركات متخصص دوراً مهماً في تحديد قيمة الشركة قبل الاستثمار، والتي تعرف باسم القيمة السابقة للاستثمار Pre-Money Valuation، ثم احتساب قيمتها بعد إضافة التمويل الجديد Post-Money Valuation، ومن خلالها يمكن تحديد نسبة المستثمر بصورة دقيقة.
أولاً: الفرق بين شراء حصة من الشريك وضخ أموال جديدة في الشركة
يجب التمييز بين حالتين مختلفتين تماماً عند دخول مستثمر جديد. الحالة الأولى هي شراء المستثمر حصة مملوكة لأحد الشركاء الحاليين، وفي هذه الحالة يحصل الشريك البائع على ثمن الحصة، دون أن تدخل الأموال إلى الشركة نفسها.
أما الحالة الثانية فهي دخول المستثمر من خلال زيادة رأس المال، حيث تصدر الشركة حصصاً أو أسهماً جديدة مقابل الأموال التي يضخها المستثمر. وهنا تتغير نسب ملكية الشركاء الحاليين نتيجة زيادة إجمالي الحصص، رغم احتفاظهم بعدد حصصهم الأصلي.
وتساعد خدمات تقييم الشركات على التمييز بين الحالتين، وتحديد القيمة التي يجب استخدامها في حساب نسبة المستثمر، خاصة عندما تختلف القيمة السوقية للشركة عن رأس مالها المسجل أو قيمتها الدفترية.
ولفهم طبيعة دخول المستثمر، يمكنك الاطلاع على مقال
بعد تقييم شركتي.. هل يمكن أن تساعدني في إيجاد مستثمر أو مشترٍ؟.
ثانياً: كيف يتم تحديد قيمة الشركة قبل دخول المستثمر؟
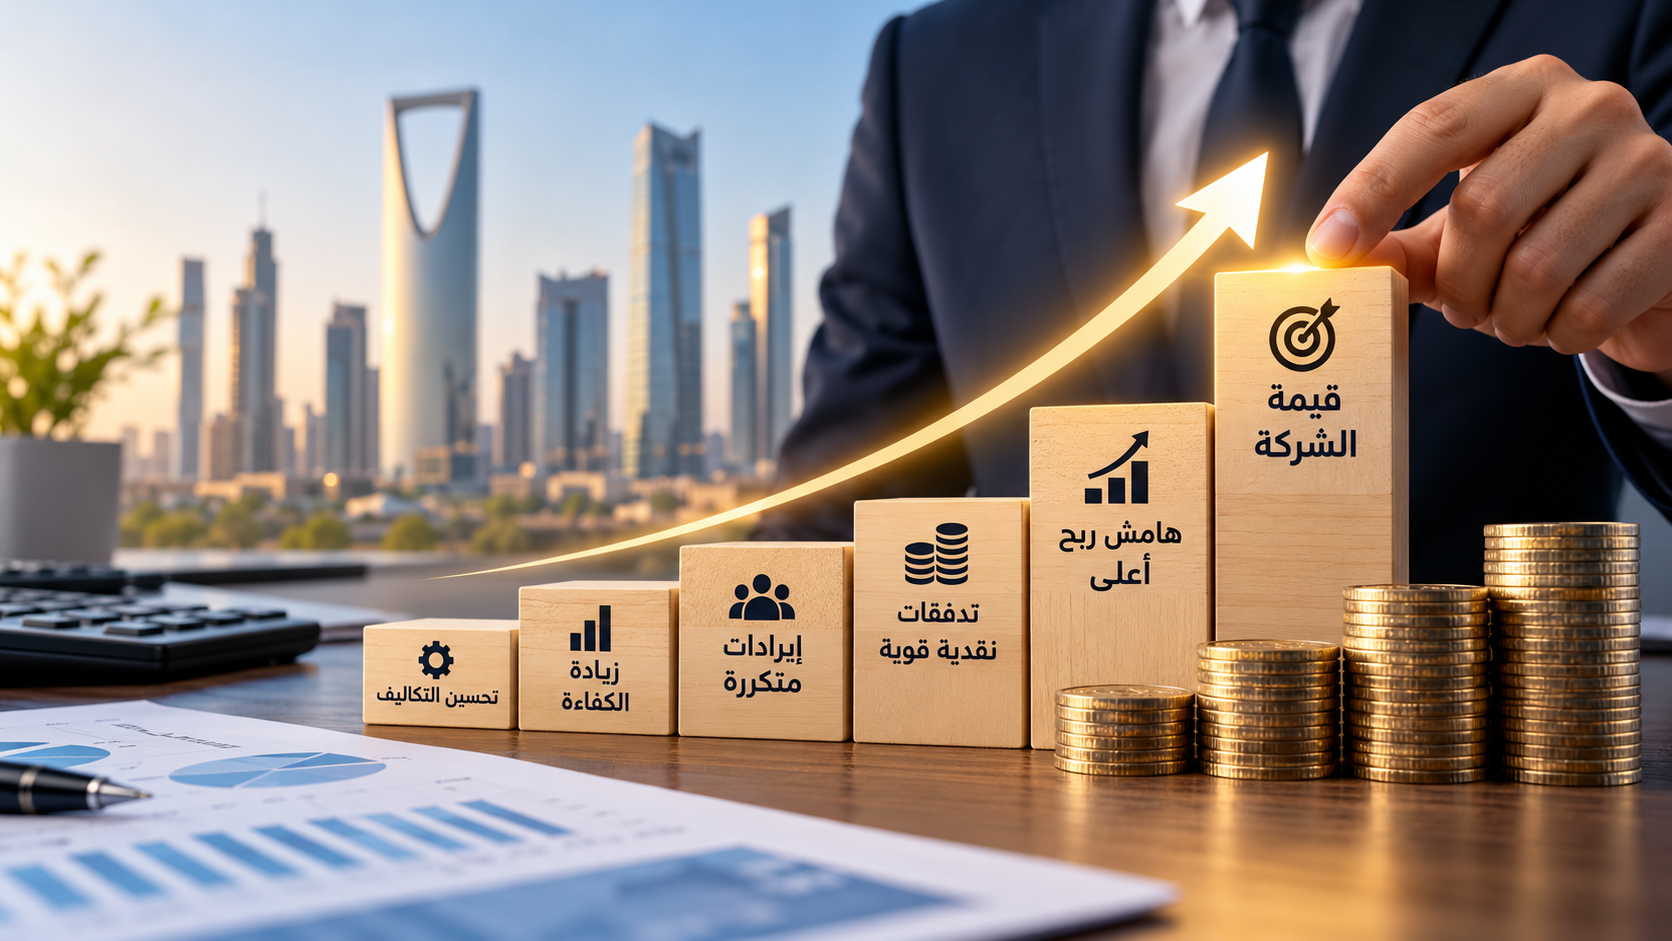
تبدأ عملية تقييم الشركات بدراسة الوضع المالي والتشغيلي للشركة في تاريخ التقييم، وتحليل الإيرادات والأرباح والأصول والالتزامات والتدفقات النقدية المتوقعة. ويختار مقيم معتمد المنهج الملائم وفق طبيعة النشاط والبيانات المتاحة.
وقد يتم استخدام مدخل الدخل القائم على خصم التدفقات النقدية المستقبلية، أو مدخل السوق بالاستناد إلى الشركات المماثلة والصفقات المقارنة، أو مدخل التكلفة عندما يكون أكثر ملاءمة لطبيعة الأصول والنشاط.
ويهدف تقييم الشركات في هذه المرحلة إلى تحديد قيمة حقوق الملكية قبل دخول التمويل الجديد، مع مراعاة الديون والنقدية والالتزامات الأخرى عند الانتقال من قيمة المنشأة إلى قيمة حقوق الملكية.
وتختلف هذه القيمة عن رأس المال المدفوع؛ فقد يكون رأس مال الشركة مليون ريال بينما تبلغ قيمتها السوقية عشرة ملايين ريال نتيجة الأرباح المتوقعة والعقود القائمة وفرص النمو.
ويمكن التعرف على الأسس المهنية من خلال
الهيئة السعودية للمقيّمين المعتمدين، كما يمكن الاطلاع على خدمات
سليمان للتقييم
المتخصصة في تقييم الشركات والحصص الاقتصادية.
ثالثاً: المعادلة الصحيحة لحساب نسبة المستثمر الجديد
بعد انتهاء تقييم الشركات وتحديد القيمة السابقة للاستثمار، يتم إضافة المبلغ الذي سيضخه المستثمر للوصول إلى القيمة اللاحقة للاستثمار، بشرط عدم احتساب التمويل الجديد مسبقاً ضمن القيمة السابقة للاستثمار.
القيمة بعد الاستثمار = قيمة حقوق الملكية قبل الاستثمار + مبلغ الاستثمار الجديد.
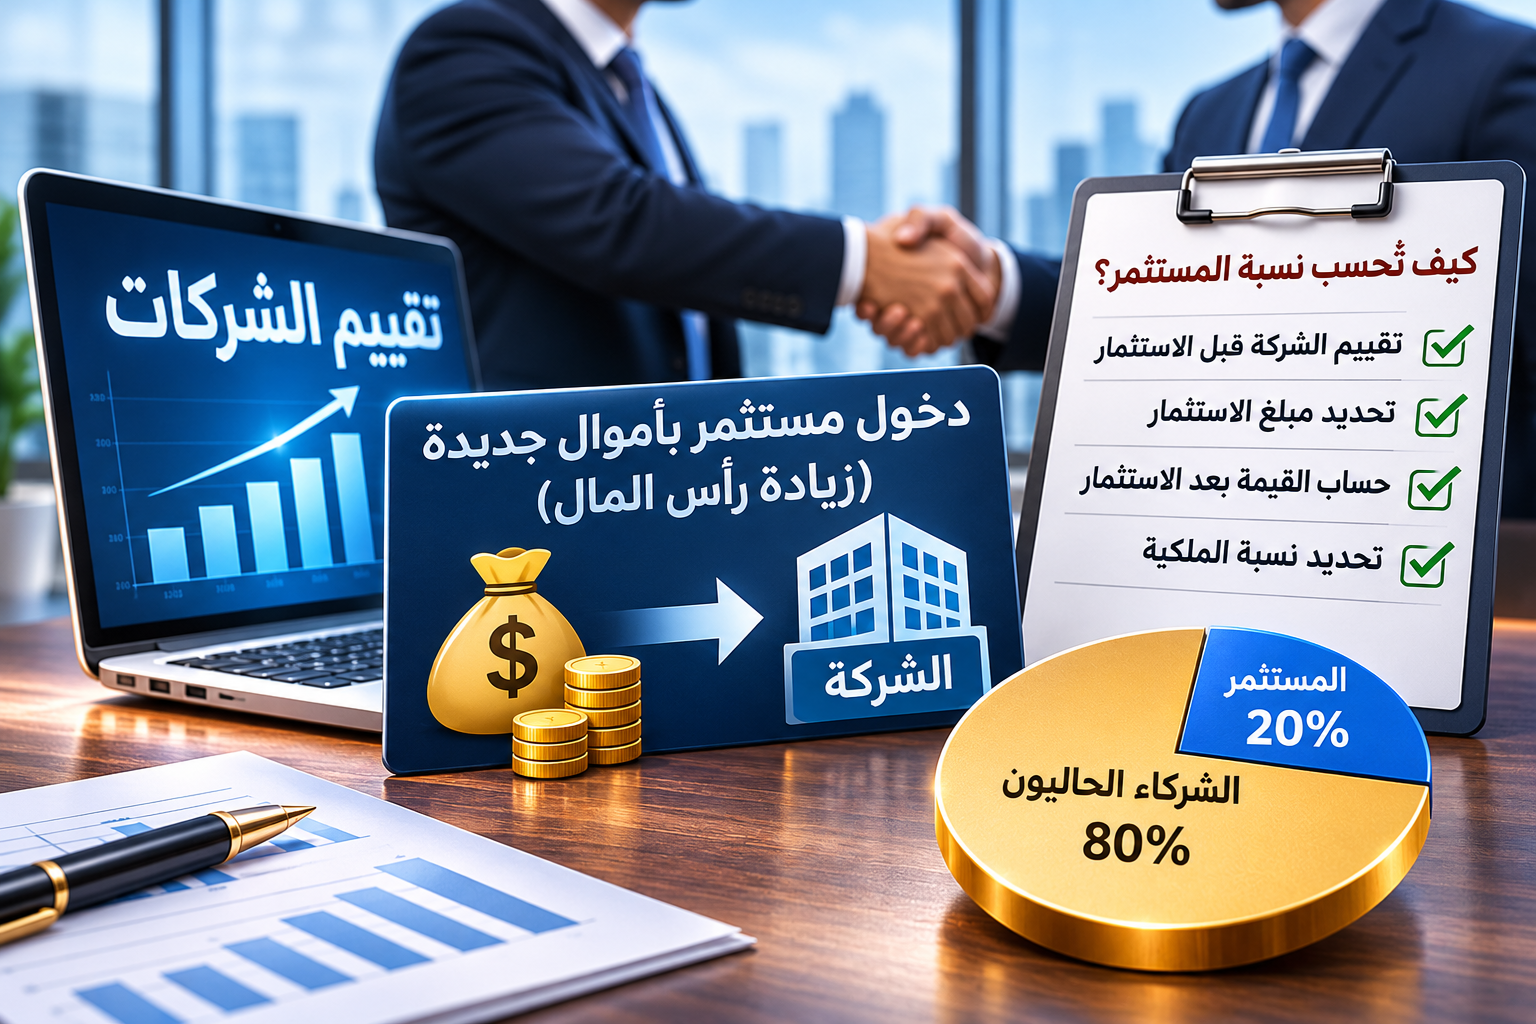
نسبة المستثمر = مبلغ الاستثمار الجديد ÷ قيمة حقوق الملكية بعد الاستثمار × 100.
على سبيل المثال، إذا بلغت القيمة السوقية لحقوق ملكية الشركة قبل الاستثمار 10 ملايين ريال، وقرر المستثمر ضخ 5 ملايين ريال جديدة، فإن القيمة بعد الاستثمار تصبح 15 مليون ريال، وتبلغ حصة المستثمر 33.33%، بينما يحتفظ الشركاء الحاليون مجتمعين بنسبة 66.67%.
ولا يصح احتساب نسبة المستثمر بقسمة مبلغ الاستثمار على القيمة السابقة للاستثمار فقط؛ لأن ذلك يؤدي إلى نسبة لا تعكس إجمالي حقوق الملكية بعد ضخ التمويل.
وهنا تتضح أهمية الاستعانة بخدمات مكتب تقييم الشركات قبل الاتفاق النهائي، حتى يتم تحديد القيمة التي ستبنى عليها نسب الملكية بصورة موضوعية.
رابعاً: مثال عملي لحساب حصة المستثمر بعد تقييم الشركة
لنفترض أن شركة سعودية قائمة ترغب في التوسع وافتتاح فروع جديدة، وقد استعانت بإحدى شركات تقييم الشركات لتحديد قيمتها الاقتصادية قبل التفاوض مع مستثمر يرغب في تمويل خطة التوسع. ويعد تحديد قيمة حقوق الملكية قبل الاستثمار خطوة أساسية لحساب النسبة التي سيحصل عليها المستثمر الجديد.
انتهى تقرير تقييم الشركات إلى أن القيمة السوقية لحقوق الملكية قبل الاستثمار تبلغ 12 مليون ريال، بينما عرض المستثمر ضخ 3 ملايين ريال جديدة داخل الشركة، وليس شراء حصة من الشركاء الحاليين.
في هذه الحالة تكون القيمة اللاحقة للاستثمار 15 مليون ريال، وتبلغ نسبة المستثمر الجديد 20%، بينما يحتفظ الشركاء الحاليون مجتمعين بنسبة 80% من إجمالي حقوق الملكية بعد زيادة رأس المال.
أما إذا طلب المستثمر الحصول على 30% مقابل المبلغ نفسه، فإن ذلك يعني أن القيمة اللاحقة للاستثمار تبلغ 10 ملايين ريال، وأن القيمة السابقة للاستثمار تبلغ 7 ملايين ريال فقط، وهو ما يختلف عن نتيجة التقييم البالغة 12 مليون ريال.
وهنا تظهر أهمية تقييم الشركات في توضيح القيمة الضمنية التي يعرضها المستثمر، ومدى اختلافها عن القيمة الاقتصادية المقدرة للشركة.
ولفهم الفرق بين ضخ الأموال في الشركة وشراء حصص الشركاء، اقرأ مقال
المستثمر يضخ 5 ملايين في شركتك.. هل المبلغ يدخل لك أم يدخل الشركة؟.
خامساً: زيادة رأس المال وعلاوة الإصدار عند دخول المستثمر
عندما يدخل المستثمر بأموال جديدة، فقد يتم تنفيذ الاستثمار من خلال زيادة رأس المال وإصدار حصص أو أسهم جديدة، وفق الشكل القانوني للشركة والمتطلبات النظامية المعمول بها في المملكة العربية السعودية.
ولا يعني ذلك أن كامل المبلغ المستثمر يجب أن يتحول إلى رأس مال اسمي، فقد تتضمن العملية قيمة اسمية للحصص الجديدة ومبلغاً إضافياً يعالج وفق الأحكام المحاسبية والنظامية المناسبة.
ولهذا فإن تقييم الشركات لا يعتمد على رأس المال المسجل وحده، وإنما على القيمة الاقتصادية لحقوق الملكية، التي قد تكون أعلى أو أقل من القيمة الدفترية.
مثال على إصدار حصص جديدة للمستثمر
إذا كانت الشركة تمتلك 100 ألف حصة قائمة، وبلغت قيمتها السوقية قبل الاستثمار 12 مليون ريال، فإن القيمة الاقتصادية للحصة الواحدة تبلغ 120 ريالاً، بافتراض تماثل الحقوق المرتبطة بجميع الحصص.
وعند ضخ المستثمر 3 ملايين ريال بالقيمة نفسها للحصة، يمكن إصدار 25 ألف حصة جديدة، ليصبح إجمالي الحصص بعد الاستثمار 125 ألف حصة.
وبذلك يمتلك المستثمر 25 ألف حصة تمثل 20%، بينما يحتفظ الشركاء الحاليون بمائة ألف حصة تمثل 80% من إجمالي الحصص بعد الزيادة.
ويجب على مقيم شركات معتمد مراعاة طبيعة الحصص والحقوق المرتبطة بها عند تحديد القيمة، خصوصاً إذا كانت هناك فئات مختلفة من الأسهم أو حقوق تفضيلية للمستثمر الجديد.
ويمكن مراجعة المتطلبات النظامية الخاصة بالشركات وزيادة رأس المال من خلال
وزارة التجارة السعودية.
سادساً: ما المنهج المناسب لتقييم الشركة قبل دخول المستثمر؟
لا توجد طريقة واحدة تصلح لجميع الشركات، إذ يعتمد اختيار المنهج المناسب في تقييم الشركات على طبيعة النشاط ومرحلة تطوره ومدى توافر البيانات المالية التاريخية والتوقعات المستقبلية.
مدخل الدخل باستخدام التدفقات النقدية المخصومة
يعتبر مدخل الدخل من المناهج المهمة في تقييم المنشآت الاقتصادية عندما تتوافر توقعات مالية يمكن تحليلها بصورة معقولة. ويعتمد على تقدير التدفقات النقدية المستقبلية وخصمها بمعدل يعكس المخاطر المرتبطة بالنشاط.
وتستخدم مكاتب تقييم الشركات هذا المدخل لدراسة قدرة المنشأة على تحقيق عوائد مستقبلية، مع مراعاة احتياجات رأس المال العامل والاستثمارات الرأسمالية والتمويل.
مدخل السوق باستخدام الشركات المماثلة
يعتمد هذا المدخل على تحليل الشركات المقارنة أو الصفقات المماثلة واستخدام مضاعفات مالية مناسبة، مع إجراء التعديلات اللازمة لمراعاة الاختلافات في الحجم والنمو والربحية والمخاطر.
وتزداد أهمية هذا المدخل عندما تتوافر بيانات موثوقة عن شركات تعمل في القطاع نفسه، إلا أن استخدام المكررات دون مراعاة الفروق الجوهرية قد يؤدي إلى نتائج غير ممثلة للقيمة الاقتصادية.
تقييم الشركات الناشئة قبل دخول المستثمر
يختلف تقييم الشركات الناشئة عن تقييم الشركات المستقرة، خاصة إذا كانت الشركة لا تمتلك تاريخاً تشغيلياً كافياً أو لا تزال في مرحلة تطوير المنتجات والتوسع.
وفي هذه الحالات يدرس مقيم منشآت اقتصادية معتمد نموذج الأعمال والسوق المستهدف والتوقعات المستقبلية ومخاطر التنفيذ والاحتياجات التمويلية، مع مراعاة مدى موثوقية الافتراضات المقدمة من الإدارة.
وقد تكون الأصول غير الملموسة مؤثرة في القيمة، مما يستدعي دراسة تقييم العلامة التجارية أو التقنيات والحقوق الاقتصادية الأخرى إذا كانت جوهرية لنشاط الشركة.
ويمكن الاطلاع على خدمات
تقييمك للاستشارات
للتعرف على المجالات المرتبطة بتقييم الشركات والأنشطة الاقتصادية.
كما يوضح مقال
هل ممكن أرباحي تزيد وقيمة شركتي تقل؟
أهمية تحليل المخاطر والتدفقات النقدية عند تحديد القيمة السوقية.
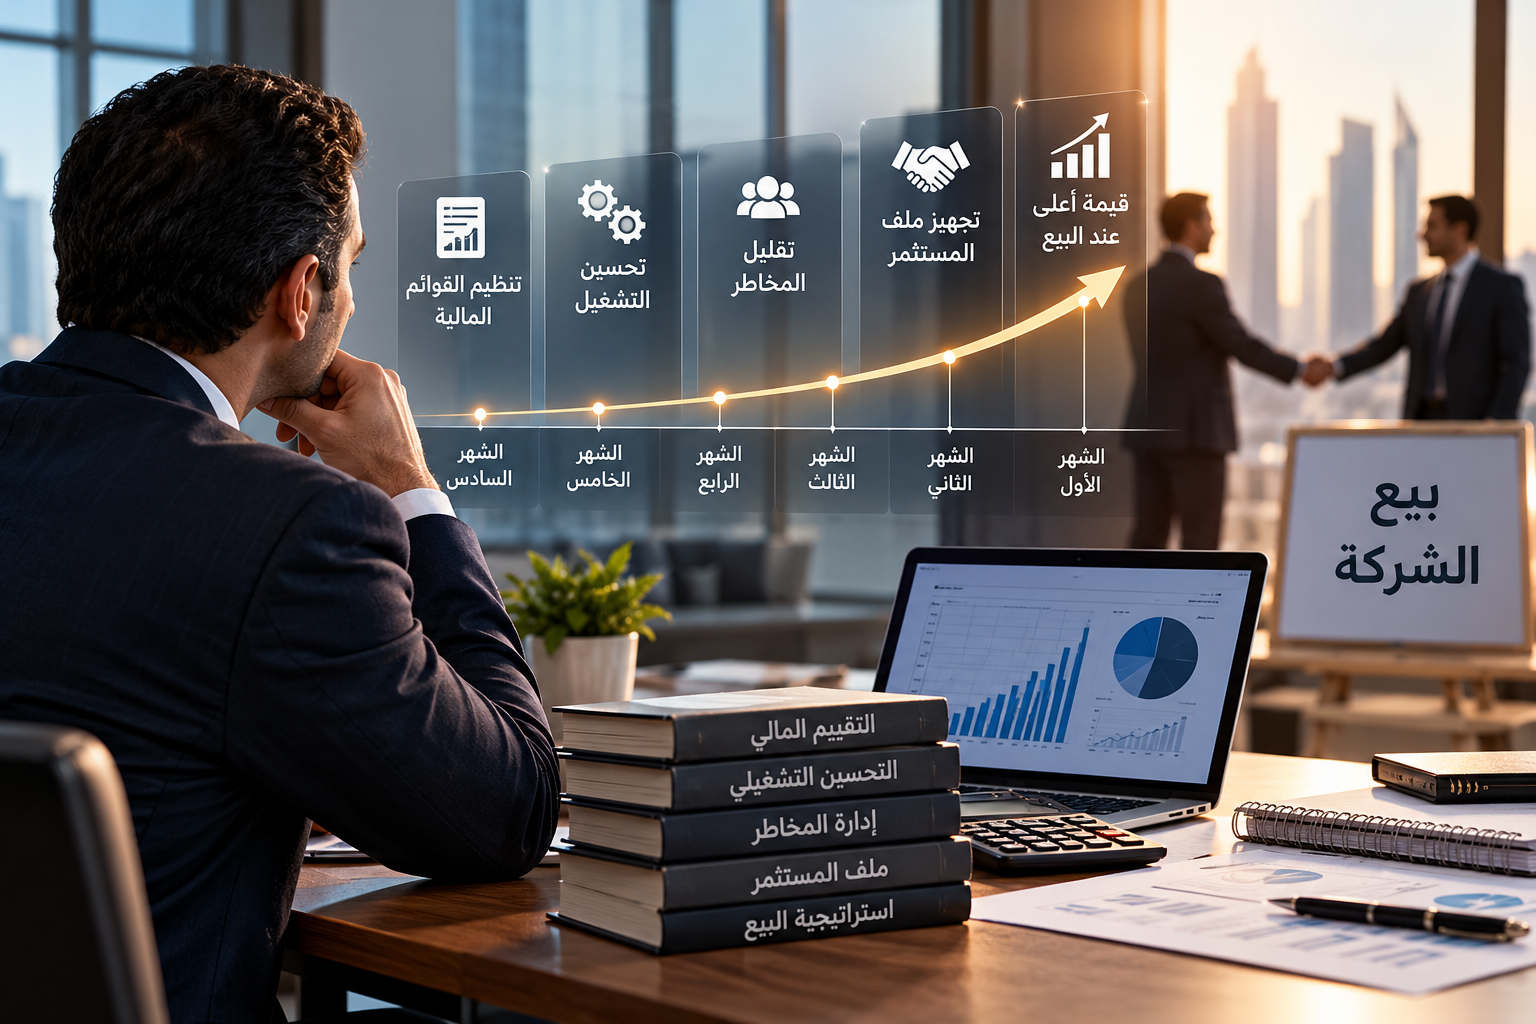
وفي جميع الأحوال، فإن الاستعانة بخدمات مكتب تقييم الشركات متخصص تساعد الشركاء على تحديد القيمة السابقة للاستثمار بصورة مهنية، قبل الاتفاق على نسبة المستثمر الجديد وشروط دخوله.
سابعاً: كيف تتفاوض مع المستثمر على نسبة ملكية عادلة بعد تقييم الشركات؟
بعد الانتهاء من تقييم الشركات وتحديد القيمة السوقية لحقوق الملكية قبل الاستثمار، تبدأ مرحلة التفاوض على المبلغ الذي سيضخه المستثمر والنسبة التي سيحصل عليها. ومن الضروري أن يدرك الشركاء أن نسبة المستثمر لا تعتمد فقط على حجم الأموال المقدمة، وإنما على قيمة الشركة قبل الاستثمار وشروط الصفقة والحقوق المرتبطة بالحصة الجديدة.
فقد يطلب المستثمر نسبة ملكية أكبر من النسبة الناتجة عن التقييم، مستنداً إلى المخاطر التي يتحملها أو الخبرات الإدارية والتجارية التي سيضيفها للشركة. وفي المقابل، يستطيع الشركاء الاستناد إلى تقرير تقييم الشركات لتوضيح القيمة الاقتصادية للنشاط وفرص النمو المستقبلية.
وتساعد مكاتب تقييم الشركات في توفير أساس مالي موضوعي للمفاوضات، بينما يتطلب الاتفاق النهائي دراسة حقوق التصويت وتوزيع الأرباح وآليات التخارج والقرارات التي تستلزم موافقة المستثمر.
ومن المهم التمييز بين القيمة الاقتصادية للشركة والسعر المتفق عليه، لأن التقييم يمثل تقديراً مهنياً في تاريخ محدد، وليس التزاماً على المستثمر بقبول تلك القيمة.
ويمكنك الاطلاع على مقال
أنا وشريكي مختلفان على قيمة الشركة.. من فينا يحدد السعر؟
لفهم أهمية التقييم المستقل عند اختلاف الشركاء أو المستثمرين على القيمة.
ثامناً: أخطاء يجب تجنبها عند دخول مستثمر جديد
من أبرز الأخطاء الاعتماد على رأس المال المسجل بدلاً من القيمة الاقتصادية عند حساب نسبة المستثمر، أو إضافة مبلغ الاستثمار مرتين ضمن القيمة السابقة واللاحقة للاستثمار.
كما يقع بعض الشركاء في خطأ منح المستثمر نسبة ملكية دون دراسة أثرها على السيطرة الإدارية وتوزيع الأرباح المستقبلية، أو دون الاتفاق على آلية واضحة للتخارج.
ولهذا فإن الاستعانة بخدمات تقييم الشركات قبل توقيع الاتفاقيات تساعد على فهم أثر التمويل الجديد على حقوق الملكية، مع ضرورة مراجعة الجوانب القانونية والمحاسبية بواسطة المختصين.
ويجب أيضاً تحديد ما إذا كانت الصفقة تتضمن زيادة رأس المال بالكامل، أو تجمع بين ضخ أموال جديدة وشراء جزء من الحصص القائمة، لأن طريقة احتساب النسب وتوزيع مقابل الصفقة تختلف بين الحالتين.
تاسعاً: الأسئلة الشائعة حول تقييم الشركات ودخول المستثمر
هل يحصل الشريك الحالي على الأموال التي يضخها المستثمر؟
لا، إذا كانت العملية زيادة رأس مال بالكامل، فإن الأموال تدخل إلى الشركة وليس إلى الحساب الشخصي للشريك. أما إذا تضمنت الصفقة بيع حصص قائمة، فإن مقابل تلك الحصص يذهب إلى الشريك البائع وفق الاتفاق.
هل يمكن للمستثمر الحصول على 50% مقابل مبلغ يقل عن نصف قيمة الشركة؟
يمكن للأطراف التفاوض على قيمة مختلفة أو شروط استثمار خاصة، لكن يجب توضيح القيمة الضمنية للصفقة. ويساعد مقيم شركات متخصص في تحليل الفروق بين القيمة المقدرة والقيمة المتفق عليها.
هل يجب تحديث تقييم الشركة قبل دخول المستثمر؟
إذا طرأت تغيرات جوهرية على الأرباح أو التدفقات النقدية أو الالتزامات أو ظروف السوق، فقد يصبح تحديث تقييم الشركات ضرورياً حتى يعكس الوضع الاقتصادي في التاريخ المناسب للصفقة.
هل يختلف تقييم الشركات الناشئة عن الشركات القائمة؟
نعم، يعتمد تقييم الشركات الناشئة بدرجة أكبر على نموذج الأعمال والتوقعات المستقبلية ومخاطر التنفيذ، بينما يمكن للشركات المستقرة الاستفادة من تاريخها المالي ونتائجها التشغيلية في بناء التقييم.
كيف أختار من بين شركات تقييم الشركات في السعودية؟
عند المقارنة بين شركات تقييم الشركات، ينبغي مراجعة خبرة فريق العمل وطبيعة الأنشطة التي سبق تقييمها والمنهجيات المستخدمة ومدى توافر الاعتماد المهني المناسب للغرض المطلوب.
كما يجب التأكد من أن شركة تقييم متخصصة أو مكتب تقييم شركات يحدد نطاق العمل وأساس القيمة وتاريخ التقييم والافتراضات الجوهرية بصورة واضحة.
هل يمكن استخدام تقرير التقييم لإثبات الاستثمار في الإقامة المميزة؟
قد يكون تقرير تقييم الشركات أحد المستندات الداعمة بحسب مسار الإقامة المميزة ومتطلباته، لكنه لا يغني عن إثبات الاستثمار الفعلي واستيفاء الشروط النظامية. ويمكن مراجعة المتطلبات الرسمية لدى
مركز الإقامة المميزة.
هل يشترط وجود مقيم معتمد عند زيادة رأس المال؟
يعتمد ذلك على الشكل القانوني للشركة وطبيعة المساهمة ومتطلبات الصفقة والأنظمة ذات الصلة. وتساعد خدمات مقيم معتمد أو مقيم منشآت اقتصادية معتمد في توفير أساس مهني مستقل لتحديد القيمة عند الحاجة.
هل يمكن إجراء تقييم داخلي قبل الاتفاق مع المستثمر؟
يمكن للإدارة إعداد تقديرات داخلية مبدئية، لكن ينبغي التمييز بينها وبين تقرير تقييم المنشآت الاقتصادية المستقل. فقد يحتاج المستثمر إلى تقييم مهني للتحقق من معقولية القيمة والافتراضات المستخدمة.
ويمكن الاطلاع على مقال
تقييم داخلي لشركتك قبل دخول المستثمر
للتعرف على أهمية التقديرات الأولية وحدود الاعتماد عليها.
الخلاصة: تقييم الشركات هو الأساس الصحيح لتحديد نسبة المستثمر
عندما يدخل المستثمر بأموال جديدة إلى الشركة، فإن نسبة ملكيته تحسب على أساس القيمة الاقتصادية لحقوق الملكية بعد إضافة مبلغ الاستثمار، وليس بمجرد مقارنة التمويل الجديد برأس المال المسجل.
وتساعد خدمات تقييم الشركات في السعودية أصحاب الأعمال والمستثمرين على تحديد القيمة السابقة للاستثمار، وفهم أثر التمويل الجديد على نسب الملكية، وتقييم الافتراضات المالية المستخدمة في التفاوض.
وسواء كنت تبحث عن مكتب تقييم الشركات أو شركة تقييم شركات أو تحتاج إلى خدمات تقييم الشركات لدخول مستثمر جديد، فإن إعداد تقييم مهني يمثل خطوة مهمة لدعم اتخاذ القرار الاستثماري وحماية المصالح الاقتصادية للأطراف.
ويقدم الأفق العربي خدمات تقييم الشركات والحصص والأنشطة الاقتصادية، بما يساعد الشركاء على فهم قيمة استثماراتهم وتحديد نسب الملكية وفق أسس مالية واقتصادية مدروسة.
تواصل مع الأفق العربي للتقييم
إذا كنت تخطط لإدخال مستثمر جديد إلى شركتك من خلال زيادة رأس المال، أو ترغب في معرفة القيمة السوقية لحقوق الملكية قبل تحديد نسبة المستثمر، يمكنك التواصل لمناقشة طبيعة النشاط والمستندات المطلوبة والغرض من التقييم.
إعداد: سامر إبراهيم السيد
الأفق العربي للتقييم
الهاتف والواتساب:
00966561221974
واتساب مباشر:
تواصل الآن عبر واتساب
الموقع الإلكتروني:
الأفق العربي للتقييم