مقيم معتمد للشركات: 7 عوامل تحدد قيمة حصة شريك يملك 30% ولا يشارك في الإدارة
تخيل أن هناك شركة يمتلك أحد الشركاء فيها حصة تبلغ 30% من رأس المال، بينما يمتلك الشركاء الآخرون النسبة المتبقية ويتولون إدارة النشاط بالكامل. وبعد سنوات من التشغيل، يقرر الشريك غير المشارك في الإدارة بيع حصته أو التخارج من الشركة، فيبدأ الخلاف حول قيمتها. فقد يرى الشريك أن حصته تستحق 30% من قيمة الشركة، بينما يرى الشركاء المديرون أن عدم مشاركته في الإدارة أو عدم قدرته على التحكم في القرارات يبرر تخفيض قيمة حصته.
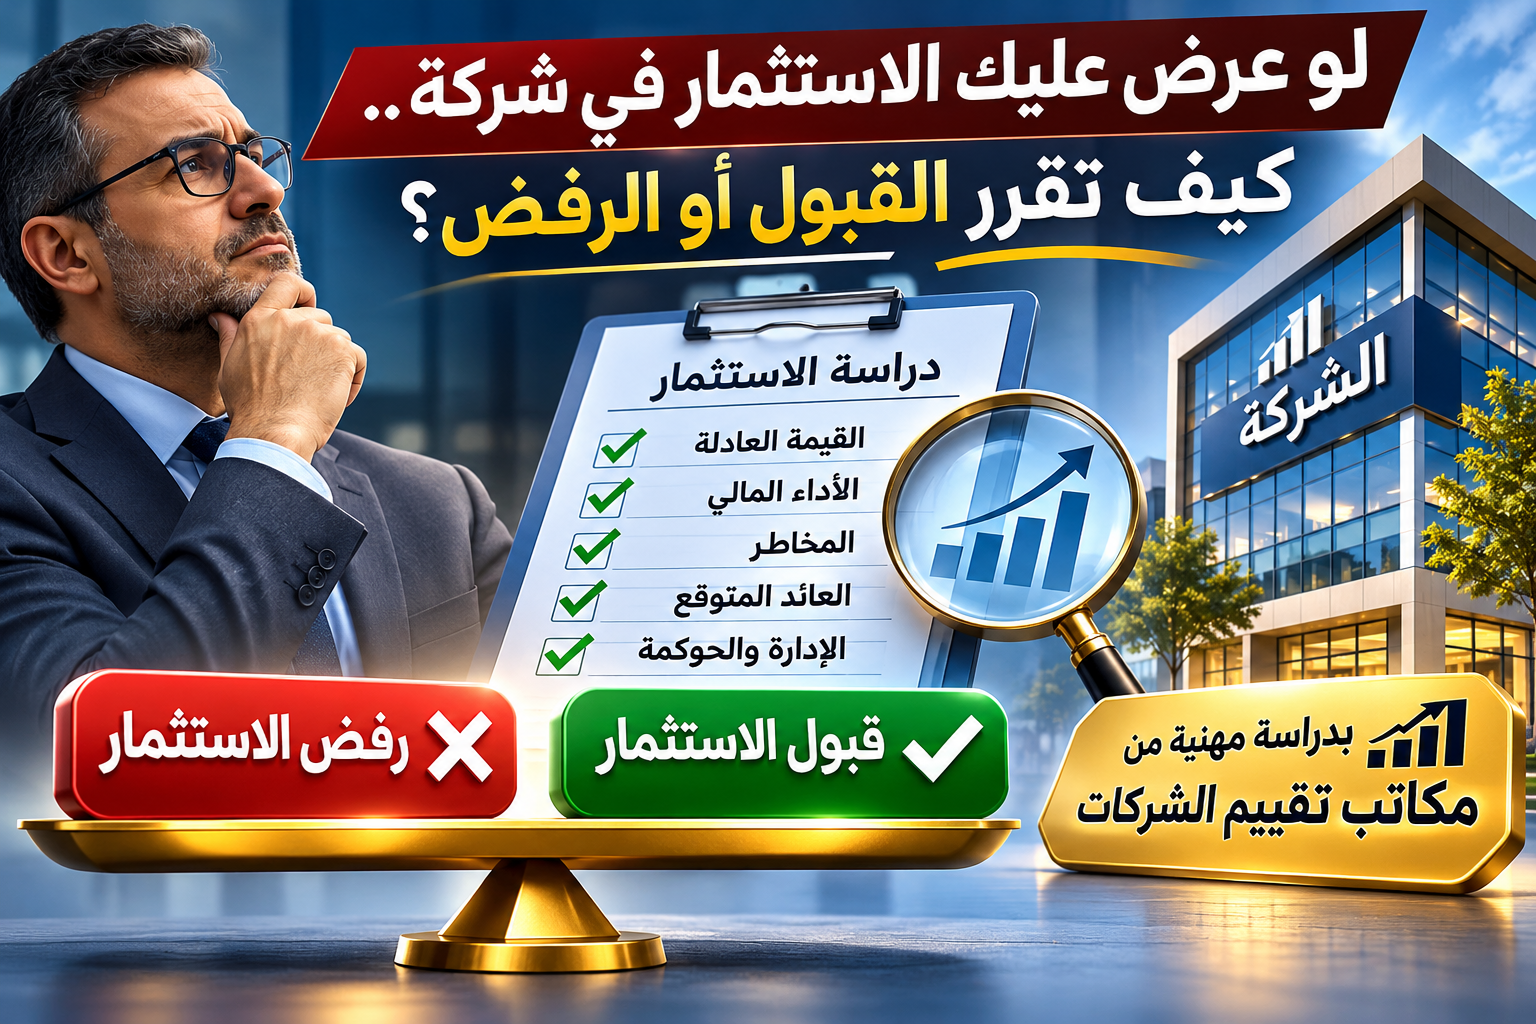
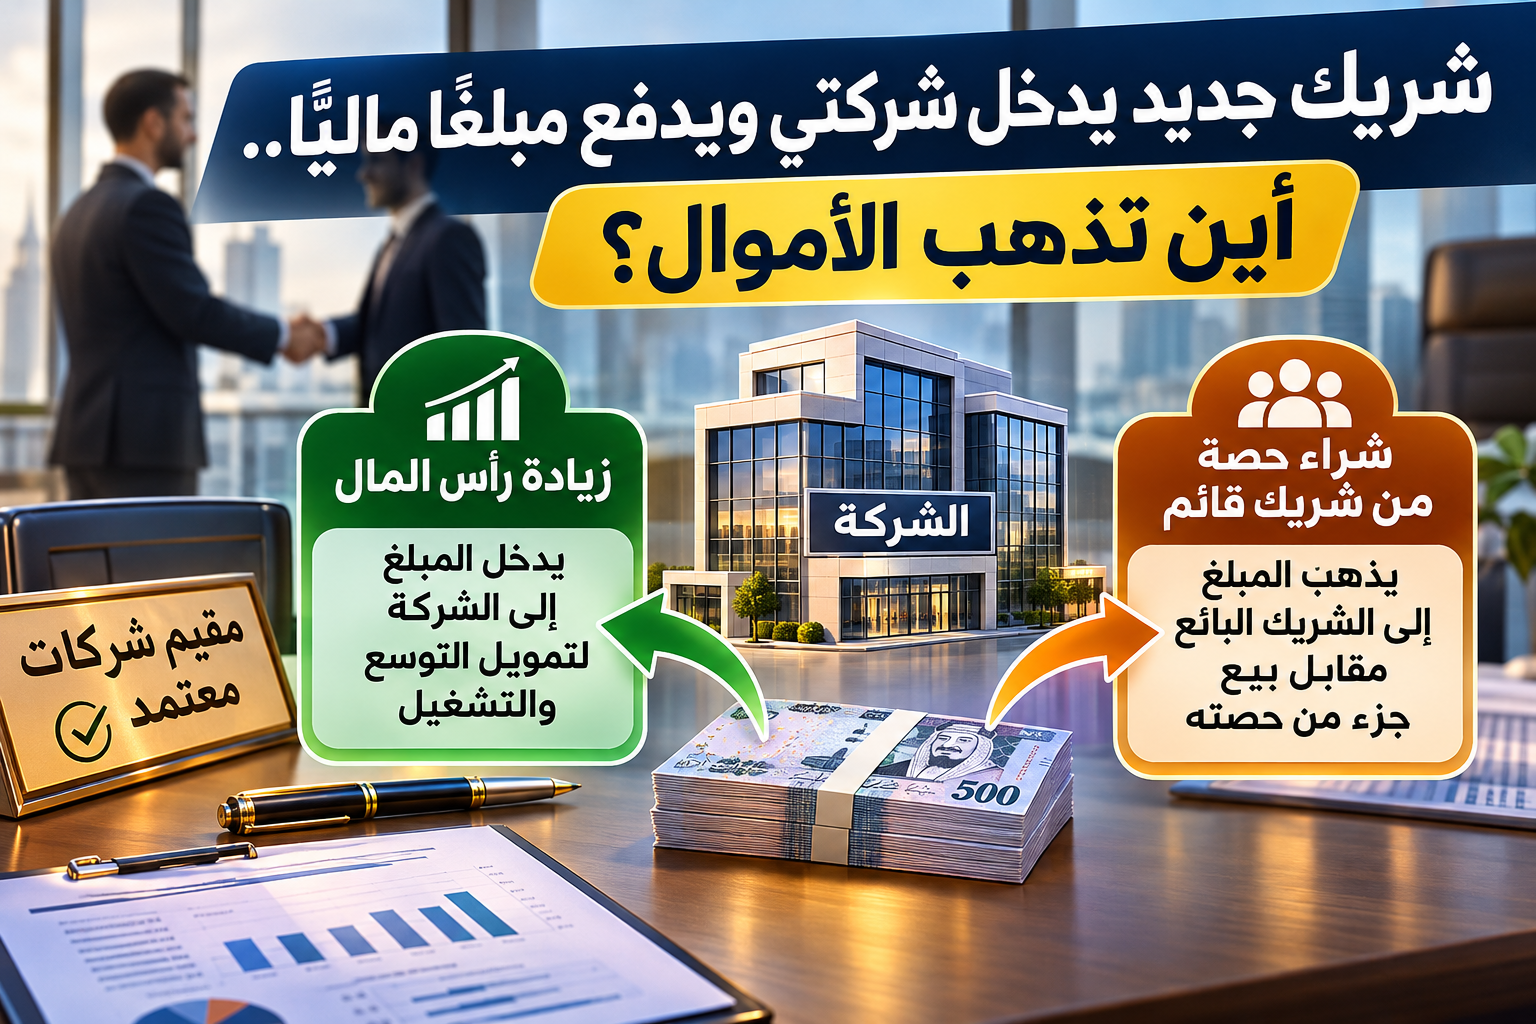
هنا يظهر الدور المهني الذي يؤديه مقيم معتمد للشركات في تحديد القيمة المناسبة لحصة الملكية، مع مراعاة طبيعة الحقوق المرتبطة بها والغرض من التقييم وأساس القيمة المعتمد.
لكن هل عدم مشاركة الشريك في الإدارة يخفض قيمة حصته تلقائيًا؟ وهل يمكن حساب قيمة حصته بمجرد ضرب قيمة الشركة في نسبة 30%؟ وما الفرق بين قيمة الشركة بالكامل وقيمة حصة أقلية لا تمنح صاحبها السيطرة على النشاط؟
هذه الأسئلة تحتاج إلى تحليل مالي ومهني يتجاوز الحسابات الحسابية البسيطة، لأن تقييم حصص الملكية يتأثر بحقوق الشركاء والقيود التعاقدية والسيولة المتاحة للحصة وطبيعة الصفقة المفترضة.
1. هل عدم مشاركة الشريك في الإدارة يؤثر على قيمة حصته؟
أول مسألة يجب توضيحها هي أن ملكية الحصة والمشاركة في الإدارة أمران مختلفان. فالشريك قد يمتلك حصة في رأس مال الشركة دون أن يشغل منصبًا إداريًا أو يشارك في تشغيل النشاط اليومي.
وبالتالي، فإن عدم قيامه بمهام إدارية لا يعني بذاته أن حصته أقل قيمة، كما لا يعني أن له الحق تلقائيًا في الحصول على نفس قيمة الحصة التي تمنح صاحبها السيطرة الفعلية على قرارات الشركة.
ويبدأ مقيم معتمد للشركات بتحليل الحقوق المرتبطة بالحصة محل التقييم، بما في ذلك حقوق التصويت وتوزيع الأرباح والاطلاع على المعلومات ونقل الملكية والمشاركة في القرارات الجوهرية.
فقد تكون نسبة 30% حصة أقلية من الناحية العددية، لكنها تمنح صاحبها حقوقًا مؤثرة بموجب عقد التأسيس أو اتفاقيات الشركاء. وقد تكون حصة أخرى بالنسبة نفسها محدودة التأثير بسبب توزيع حقوق التصويت أو وجود ترتيبات تعاقدية مختلفة.
ولهذا لا يصح أن يفترض مقيم معتمد للشركات أن جميع الحصص التي تمثل 30% من رأس المال متساوية في القيمة دون دراسة خصائصها الفعلية.
كما يجب التمييز بين عدم مشاركة الشريك في الإدارة وبين وجود مستحقات مالية له مقابل أعمال سابقة أو قروض قدمها للشركة، لأن هذه المستحقات قد تتطلب معالجة منفصلة عن قيمة حصته في حقوق الملكية.
2. هل قيمة حصة الشريك تساوي 30% من قيمة الشركة؟
من الناحية الحسابية، يمكن تحديد القيمة النسبية الأولية للحصة بضرب قيمة حقوق ملكية الشركة بالكامل في نسبة الملكية. لكن هذه العملية لا تمثل بالضرورة القيمة النهائية لحصة محددة يجري تقييمها بصورة مستقلة.
فعندما يجري مقيم معتمد للشركات تقييمًا لحصة غير مسيطرة، يجب تحديد مستوى القيمة الذي تعبر عنه نتيجة تقييم الشركة بالكامل، ثم دراسة مدى ملاءمته لخصائص الحصة محل التقييم.
على سبيل التوضيح الحسابي فقط، إذا افترضنا أن قيمة حقوق ملكية شركة تبلغ 10 ملايين ريال، فإن القيمة النسبية لحصة 30% تساوي 3 ملايين ريال قبل النظر في أي تعديلات قد تكون مبررة. وهذه أرقام افتراضية للتوضيح وليست نتيجة تقييم لشركة فعلية.
لكن هل تمثل الثلاثة ملايين ريال القيمة المناسبة للبيع؟ الإجابة تعتمد على أساس القيمة والغرض من التقييم والحقوق المرتبطة بالحصة والظروف التي ستتم فيها الصفقة.
ومن المهم أن يميز مقيم معتمد للشركات بين قيمة المنشأة التشغيلية وقيمة حقوق ملكية المساهمين؛ فقد يتطلب الوصول إلى حقوق الملكية معالجة الديون والأرصدة النقدية والبنود غير التشغيلية بحسب منهج التقييم المستخدم.
وللتوسع في هذا الموضوع، يمكن قراءة مقال هل أبيع كامل الشركة أم جزءًا منها؟، الذي يرتبط بتحديد طبيعة الحصة المعروضة للبيع.
3. ما الفرق بين حصة الأقلية والحصة المسيطرة؟
الحصة المسيطرة هي الحصة التي تمنح صاحبها القدرة على توجيه القرارات ذات الصلة بالشركة، وفق حقوق التصويت والترتيبات القانونية والتعاقدية. أما الحصة غير المسيطرة فهي التي لا تمنح صاحبها هذه القدرة بصورة مستقلة.
ويجب على مقيم معتمد للشركات تحليل السيطرة الفعلية بدلًا من الاعتماد على نسبة الملكية وحدها، لأن بعض القرارات قد تتطلب موافقات خاصة أو أغلبية محددة، وهو ما قد يمنح حصة أقلية حقوقًا مؤثرة.
وقد تختلف القيمة الاقتصادية للحصة غير المسيطرة عن القيمة النسبية المستمدة من قيمة الشركة بالكامل إذا كانت القيمة المرجعية تعكس مستوى سيطرة مختلفًا.
لكن ذلك لا يعني تطبيق خصم ثابت على كل حصة أقلية. فوجود خصم أو عدم وجوده وحجمه يعتمد على الظروف والبيانات والأدلة المتاحة، وعلى ما إذا كان مستوى القيمة المستخدم يتضمن بالفعل أثر عدم السيطرة.
ومن الأخطاء المهنية تطبيق خصم الأقلية بصورة آلية ثم إضافة خصومات أخرى دون دراسة احتمال تداخلها أو تكرار أثر المخاطر نفسها.
ولهذا يجب أن يوضح مقيم معتمد للشركات في تقريره طبيعة الحصة ومستوى القيمة وأسباب أي تعديلات تم تطبيقها، مع تجنب استخدام نسب خصم غير مدعومة.
ويمكن الاطلاع على مقال ما الفرق بين قيمة حصة الشريك ومستحقاته عند التخارج؟ لفهم أهمية الفصل بين الحقوق المختلفة.
4. هل يختلف تقييم الحصة إذا كان المشتري شريكًا حاليًا؟
قد تختلف الاعتبارات الاقتصادية للصفقة إذا كان المشتري أحد الشركاء الحاليين مقارنة بمشترٍ خارجي لا يمتلك أي حصة في الشركة.
فشراء حصة إضافية قد يؤدي إلى تغيير مستوى السيطرة أو حقوق التصويت بالنسبة إلى المشتري، وقد تكون للحصة قيمة استراتيجية خاصة نتيجة ذلك.
لكن القيمة الاستثمارية الخاصة بمشترٍ محدد لا تساوي بالضرورة القيمة السوقية للحصة، ويجب عدم الخلط بينهما.
ويحدد مقيم معتمد للشركات أساس القيمة المطلوب وفق غرض التكليف، ثم يدرس طبيعة المشاركين المفترضين في الصفقة والحقوق التي تنتقل إلى المشتري.
كما يجب التحقق من وجود اتفاقيات سابقة بين الشركاء تنظم آلية شراء الحصص أو تحديد سعرها، لأن هذه الاتفاقيات قد تؤثر على نطاق العمل أو على الحقوق محل التقييم.
ومن الموضوعات المرتبطة بذلك مقال تقييم حصة الشريك: شريكي يريد الخروج.. كم أدفع له مقابل حصته؟.
5. كيف يحدد مقيم معتمد للشركات القيمة الاقتصادية للنشاط قبل احتساب الحصة؟
قبل تحديد قيمة حصة الشريك غير المشارك في الإدارة، يجب تقدير قيمة الشركة وفق المنهج أو المناهج الملائمة لطبيعة النشاط والبيانات المتاحة.
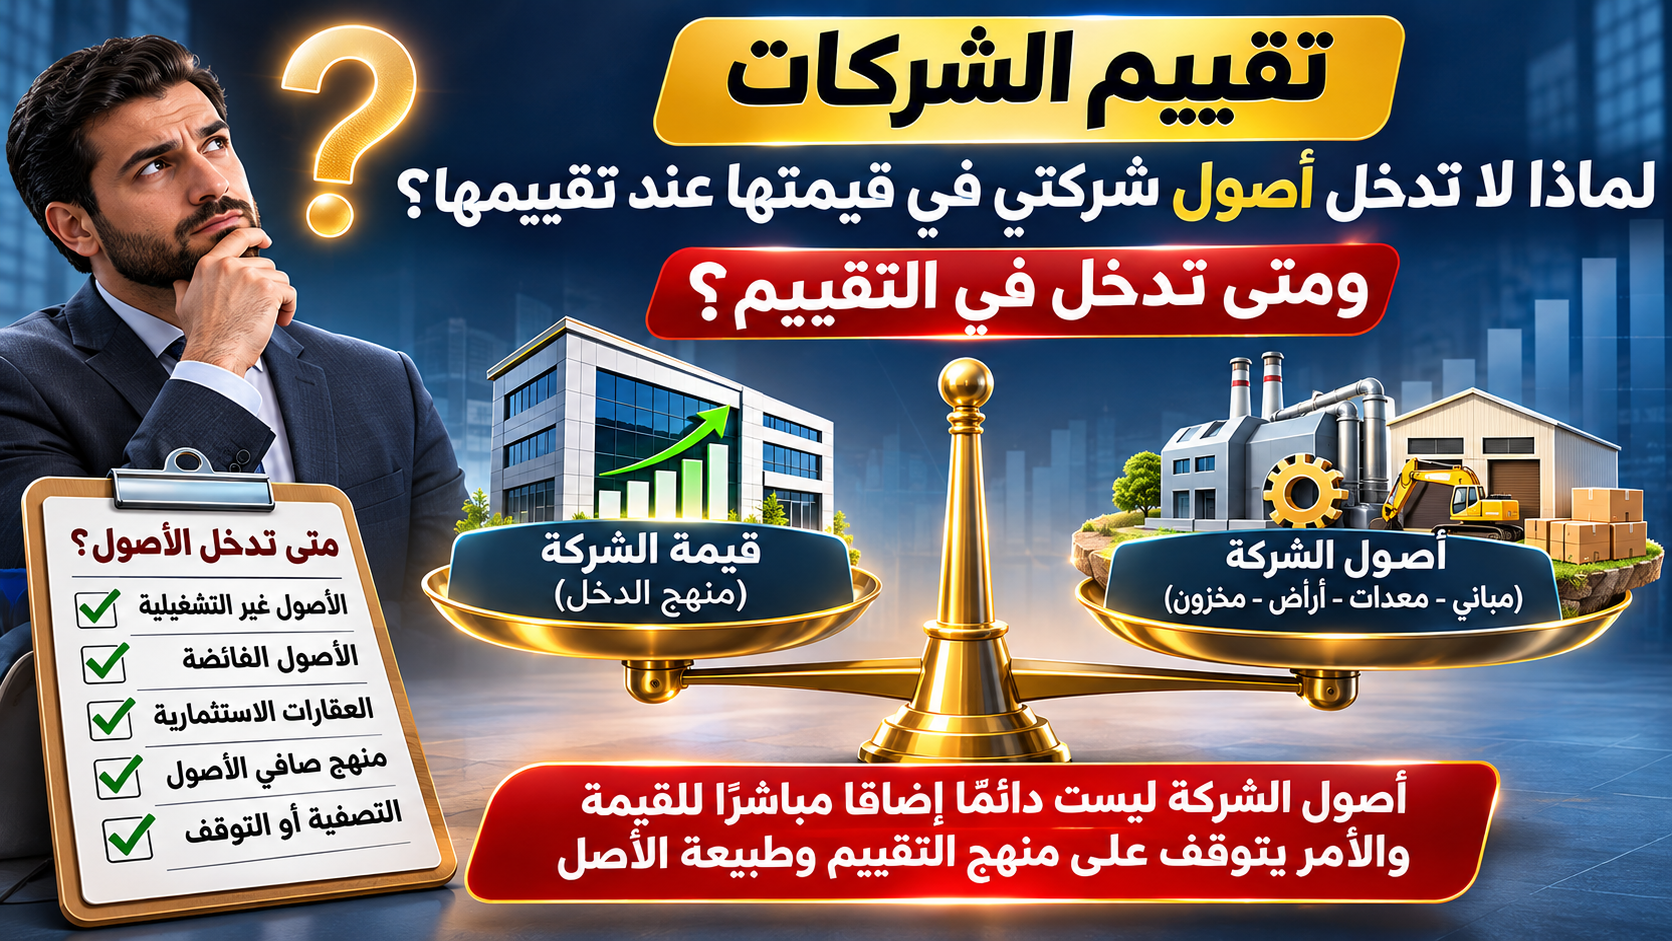
وتشمل المناهج الرئيسية المستخدمة في تقييم المنشآت منهج الدخل ومنهج السوق ومنهج التكلفة، لكن اختيار المنهج لا يتم بصورة آلية، وإنما وفق خصائص الشركة والغرض من التقييم ومدى ملاءمة البيانات.
منهج الدخل والتدفقات النقدية المستقبلية
يعتمد منهج الدخل على تحويل المنافع الاقتصادية المستقبلية المتوقعة إلى قيمة حالية، باستخدام أسلوب مناسب لطبيعة التدفقات والمخاطر المرتبطة بها.
وعند استخدام التدفقات النقدية المخصومة، يدرس مقيم معتمد للشركات الإيرادات والتكاليف والاستثمارات الرأسمالية والتغيرات في رأس المال العامل والاحتياجات التمويلية والمخاطر التشغيلية.
كما يجب تحليل مدى واقعية توقعات الإدارة، خصوصًا إذا كانت الشركة تعتمد على توسعات مستقبلية أو عقود لم تبدأ مرحلة التنفيذ الفعلي.
ومن الضروري التمييز بين التدفقات النقدية المتاحة للمنشأة والتدفقات النقدية المتاحة لحقوق الملكية، لأن كل نوع يتطلب معالجة متسقة عند تحديد القيمة.
منهج السوق ومقارنة الشركات
قد يستخدم مقيم معتمد للشركات منهج السوق من خلال مقارنة الشركة بمنشآت أو معاملات مناسبة، مع مراعاة الاختلافات في الحجم والربحية والنمو والمخاطر وطبيعة النشاط.
لكن لا يكفي اختيار مكرر مالي من شركة أخرى وضربه في أرباح الشركة محل التقييم دون التحقق من مدى قابلية المقارنة.
فالشركات تختلف في مستويات المديونية والسيولة والقدرة التشغيلية وطبيعة الإيرادات، وقد تكون بعض المكررات غير مناسبة إذا كانت الأرباح سالبة أو غير مستقرة.
منهج التكلفة أو صافي الأصول المعدلة
قد يكون منهج التكلفة مناسبًا في ظروف معينة، خصوصًا عندما تكون قيمة الأصول والالتزامات عنصرًا رئيسيًا في تحديد القيمة، أو عندما تتطلب طبيعة الشركة وغرض التقييم ذلك.
ولا يعني وجود أصول مرتفعة القيمة أن منهج التكلفة هو المنهج الأنسب دائمًا، كما لا يعني استخدام منهج الدخل تجاهل الأصول التشغيلية التي تسهم في توليد التدفقات النقدية.
ولهذا تتطلب خدمات تقييم الشركات والمؤسسات دراسة طبيعة النشاط والبيانات المالية والهدف من التقييم قبل تحديد المنهج المناسب.
6. هل يجب تطبيق خصم عدم السيطرة على حصة 30%؟
خصم عدم السيطرة هو تعديل قد يستخدم عند الانتقال من مستوى قيمة يعكس السيطرة إلى مستوى قيمة يعكس حقوق ملكية غير مسيطرة، متى كان ذلك مناسبًا ومبررًا.
ولا يستطيع مقيم معتمد للشركات تحديد نسبة الخصم بصورة مهنية اعتمادًا على نسبة الملكية وحدها، بل يجب تحليل حقوق التصويت والتأثير على القرارات وطبيعة الحصة ومستوى القيمة المرجعي.
فقد يتم تقييم الشركة باستخدام بيانات سوقية تعكس بالفعل حصصًا غير مسيطرة، وفي هذه الحالة قد يؤدي تطبيق خصم إضافي لعدم السيطرة إلى ازدواجية في المعالجة.
كما قد توجد حقوق تعاقدية تمنح الشريك صاحب نسبة 30% قدرة مؤثرة في قرارات معينة، مما يستلزم تحليلًا مختلفًا عن حصة لا تتمتع بهذه الحقوق.
ومن المهم التفرقة بين خصم عدم السيطرة وخصم عدم قابلية التسويق؛ فالأول يتعلق بحقوق التحكم والتأثير، بينما يرتبط الثاني بالصعوبات والقيود التي قد تواجه بيع الحصة وتحويلها إلى نقد.
ولا يجوز افتراض أن وجود أحد الخصمين يستلزم تطبيق الآخر تلقائيًا، لأن كل تعديل يجب أن يكون متسقًا مع أساس القيمة والأدلة المتاحة.
ويُفترض أن يوضح تقرير مقيم معتمد للشركات كيفية الوصول إلى القيمة النهائية للحصة، وأسباب التعديلات المستخدمة، ومدى تأثيرها على النتيجة.
7. هل عدم وجود سوق نشطة لبيع الحصة يؤثر على قيمتها؟
عندما تكون الشركة غير مدرجة في سوق مالية، قد يواجه الشريك صعوبة في العثور على مشترٍ لحصته، خصوصًا إذا كانت هناك قيود على نقل الملكية أو كانت المعلومات المالية غير متاحة للمشترين المحتملين.
وقد يتطلب بيع الحصة وقتًا للتفاوض وإجراء الفحص المالي والقانوني والاتفاق على شروط الصفقة.
وفي مثل هذه الظروف، قد يدرس مقيم معتمد للشركات مدى ملاءمة تطبيق خصم لعدم قابلية التسويق، مع مراعاة خصائص الحصة والحقوق التعاقدية وظروف السوق.
لكن عدم إدراج الشركة في السوق المالية لا يكفي وحده لتبرير نسبة خصم محددة، كما أن وجود قيود على التداول لا يعني بالضرورة أن الحصة غير قابلة للبيع.
وقد تختلف قابلية تسويق الحصة باختلاف حجم الشركة وربحيتها وانتظام توزيعاتها وشفافية معلوماتها ووجود مشترين محتملين.
ولهذا ينبغي تجنب استخدام خصومات عامة دون دراسة، لأن أي تعديل غير مدعوم قد يؤدي إلى تقدير قيمة لا يعكس خصائص الحصة محل التقييم.
ويمكن مراجعة مقال كيف أتفاوض مع مشتري شركتي؟ لفهم أهمية الاستعداد المالي والتفاوض عند بيع الحصص.
هل تؤثر توزيعات الأرباح على قيمة حصة الشريك غير المدير؟
قد يكون الشريك غير المشارك في الإدارة معتمدًا على توزيعات الأرباح باعتبارها المنفعة الاقتصادية الرئيسية التي يحصل عليها من ملكيته.
لكن عدم توزيع الأرباح خلال فترة معينة لا يعني تلقائيًا أن حصته بلا قيمة، كما أن تحقيق أرباح محاسبية لا يعني بالضرورة وجود سيولة كافية لتوزيعها.
وعند إجراء تقييم الشركات، يجب دراسة قدرة النشاط على توليد التدفقات النقدية واستدامة الأرباح واحتياجات التمويل وسياسات التوزيع.
كما يجب على مقيم معتمد للشركات مراجعة حقوق الشريك المتعلقة بالتوزيعات وفق الوثائق والاتفاقيات ذات الصلة، وعدم افتراض أن جميع الشركاء يتمتعون بحقوق متماثلة دون التحقق.
وقد تؤثر سياسة الاحتفاظ بالأرباح على توقيت المنافع الاقتصادية المتوقعة للمساهمين، لكنها قد تكون مرتبطة أيضًا بفرص نمو أو احتياجات استثمارية تعزز قيمة الشركة مستقبلًا.
ويمكن الاطلاع على مقال شريكي لا يعمل ويطالب بالأرباح.. هل يستحقها؟ للتعرف على موضوع الحقوق المالية للشركاء غير العاملين.
كيف يتعامل مقيم معتمد للشركات مع الخلاف بين الشريك المدير وغير المدير؟
في بعض الحالات، لا يكون الخلاف بين الشركاء متعلقًا بطريقة احتساب القيمة فقط، بل قد يمتد إلى صحة البيانات المالية والرواتب والمكافآت الإدارية والمصروفات المحملة على الشركة.
فقد يرى الشريك غير المشارك في الإدارة أن الشركاء المديرين يحصلون على مزايا مالية مرتفعة تؤثر على صافي أرباح الشركة، بينما يرى المديرون أن هذه المبالغ تمثل مقابلًا طبيعيًا للأعمال التي يؤدونها.
وفي هذه الحالة، لا ينبغي أن يعتمد مقيم معتمد للشركات على ادعاءات أي طرف دون دراسة المستندات المؤيدة وطبيعة المصروفات ومدى ارتباطها بالنشاط.
وقد يكون من المناسب تحليل المصروفات غير المتكررة أو المعاملات غير المعتادة، ودراسة ما إذا كانت هناك تعديلات مبررة للوصول إلى مستوى أرباح يعكس الأداء الاقتصادي المستدام.
لكن لا يجوز استبعاد جميع رواتب الشركاء المديرين لمجرد أنهم من الملاك، لأن تشغيل الشركة قد يتطلب الاستعانة بإدارة بديلة تتقاضى مقابلًا مناسبًا.
كما يجب أن يميز مقيم معتمد للشركات بين الاختلاف في تقدير القيمة وبين النزاع حول وجود مخالفات مالية؛ فإثبات المخالفات أو تحديد المسؤوليات قد يتطلب أعمال فحص أو خبرة مستقلة خارج نطاق التقييم.
ومن الموضوعات المرتبطة بذلك مقال كيف أعرف إذا كان عرض المستثمر عادلًا؟.
ما المستندات المطلوبة لتقييم حصة شريك يمتلك 30%؟
تتوقف جودة التقييم بدرجة كبيرة على مدى توافر المعلومات ودقتها. ولذلك يحتاج مقيم معتمد للشركات إلى الاطلاع على المستندات المناسبة لنطاق العمل، مع التحقق من مصادر البيانات وحدود الاعتماد عليها.
وتشمل المستندات التي قد تكون مطلوبة ما يلي:
- عقد تأسيس الشركة وتعديلاته وهيكل الملكية الحالي.
- اتفاقيات الشركاء التي تنظم التصويت والإدارة والتخارج.
- القوائم المالية التاريخية وتقارير المراجعة إن وجدت.
- تفاصيل الإيرادات والمصروفات والأرباح التشغيلية.
- التوقعات المالية المستقبلية والافتراضات المستخدمة فيها.
- تفاصيل القروض والالتزامات والأرصدة النقدية.
- أرصدة الحسابات الجارية للشركاء والأطراف ذات العلاقة.
- العقود الجوهرية والالتزامات المحتملة والنزاعات المؤثرة.
- تفاصيل توزيعات الأرباح السابقة والسياسات المرتبطة بها.
- أي اتفاقيات أو عروض سابقة لبيع حصص في الشركة.
وقد يحتاج مقيم معتمد للشركات إلى معلومات إضافية بحسب طبيعة النشاط، مثل خطط الإحلال الرأسمالي أو التراخيص أو بيانات العملاء أو العقارات والاستثمارات غير التشغيلية.
ولا يكفي الحصول على هذه المستندات شكليًا، بل يجب تحليل مدى اتساق المعلومات وإيضاح أي قيود جوهرية قد تؤثر على الاعتماد على نتائج التقييم.
هل تدخل الحسابات الجارية للشركاء ضمن قيمة الحصة؟
من المسائل التي تسبب خلافات متكررة وجود أرصدة مالية مستحقة بين الشركة والشركاء، سواء كانت مبالغ قدمها الشريك لتمويل النشاط أو سحوبات أو معاملات أخرى.
ويجب التمييز بين قيمة حصة الشريك في حقوق الملكية وبين أي حقوق أو التزامات مالية مستقلة مرتبطة بحسابه الجاري.
فقد يكون للشريك رصيد دائن يمثل مبلغًا مستحقًا له على الشركة، أو رصيد مدين يمثل مبلغًا مستحقًا عليه، وفق طبيعة المعاملة ومستنداتها.
ولا يصح أن يضيف مقيم معتمد للشركات هذه الأرصدة إلى قيمة الحصة أو يخصمها منها بصورة آلية، دون تحديد طبيعتها الاقتصادية والقانونية وكيفية معالجتها ضمن التقييم.
كما يجب تجنب ازدواجية احتساب المبلغ إذا كان قد انعكس بالفعل ضمن قيمة حقوق الملكية أو ضمن التعديلات التي أجريت للوصول إليها.
ويمكن قراءة مقال الحساب الجاري للشريك عند التخارج.. كيف تتم معالجته؟ للتوسع في هذا الموضوع.
هل يجوز تخفيض قيمة الحصة بسبب عدم مشاركة الشريك في العمل؟
من المهم الفصل بين حقوق الملكية والحقوق المرتبطة بالعمل أو الإدارة. فإذا كان الشريك يمتلك 30% من رأس المال، فإن عدم قيامه بعمل تنفيذي لا يعني بذاته تخفيض نسبة ملكيته أو استبعاد حقوقه المالية.
لكن طبيعة الحصة وحقوق التصويت والقيود التعاقدية قد تؤثر على قيمتها عند تقييمها بصورة مستقلة، وفق أساس القيمة والغرض من التقييم.
ولهذا لا ينبغي أن يستخدم مقيم معتمد للشركات عدم المشاركة في الإدارة سببًا مستقلًا لتطبيق خصم مالي غير مبرر.
كما لا ينبغي أن يفترض أن الشريك المدير يستحق قيمة أعلى لحصته لمجرد أنه يتولى التشغيل، ما لم تكن هناك حقوق اقتصادية أو تعاقدية مرتبطة بالحصة نفسها تؤثر على قيمتها.
فالمقابل الذي يحصل عليه المدير نظير عمله مسألة مختلفة عن قيمة حقوق ملكيته، ويجب تحليل كل منهما بصورة مستقلة.
كيف يمكن تسوية الخلاف حول قيمة الحصة؟
قد يكون من المفيد أن يتفق الشركاء قبل بدء عملية التقييم على غرض التكليف وأساس القيمة وتاريخ التقييم ونطاق العمل والمعلومات التي ستتاح للمقيم.
فالاتفاق على هذه العناصر يساعد في الحد من الاختلافات الناتجة عن توقع كل طرف لنتيجة مختلفة أو استخدامه تعريفًا مختلفًا للقيمة.
ويجب أن يوضح مقيم معتمد للشركات الافتراضات الجوهرية والقيود التي واجهته، والمنهجيات التي استخدمها، والأسباب التي تدعم النتيجة النهائية.
ومن المهم أيضًا تحديد ما إذا كان المطلوب تقدير القيمة لغرض تفاوضي، أو تنفيذ ترتيب تعاقدي، أو دعم إجراءات قضائية أو تسوية نزاع؛ لأن الغرض قد يؤثر على أساس القيمة ونطاق التقرير.
ولا يعني صدور تقرير تقييم أن أحد الأطراف ملزم تلقائيًا بقبول السعر الوارد فيه؛ فالأثر الملزم، إن وجد، يتحدد وفق الاتفاقيات والأحكام النظامية والقرارات ذات الصلة.
وللتوسع في موضوع الخلافات بين الشركاء، اقرأ مقال أنا وشريكي مختلفين على قيمة الشركة.. مين فينا يحدد السعر؟.
ما الفرق بين القيمة المقدرة للحصة وسعر بيعها النهائي؟
قد ينتهي مقيم معتمد للشركات إلى تقدير قيمة محددة للحصة وفق أساس القيمة المعتمد، لكن السعر الذي يتفق عليه البائع والمشتري قد يختلف عن هذه النتيجة.
فالسعر النهائي قد يتأثر بظروف التفاوض واحتياجات الأطراف والتمويل المتاح وشروط السداد والضمانات والحقوق المصاحبة للصفقة.
كما قد يتضمن الاتفاق ترتيبات إضافية، مثل سداد جزء من المقابل على أقساط أو ربط دفعات مستقبلية بتحقق نتائج تشغيلية معينة.
ولذلك يجب الفصل بين نتيجة التقييم المالي وبين الشروط التجارية التي يتم التفاوض عليها.
ومن المفيد مراجعة مقال هل أبيع حصة أم آخذ تمويلًا؟ لفهم أهمية اختيار الهيكل المناسب للصفقة.
الخلاصة: كيف نحدد قيمة حصة الشريك الذي يمتلك 30% ولا يدير الشركة؟
إن تحديد قيمة حصة شريك يمتلك 30% من الشركة ولا يشارك في إدارتها لا يعتمد على نسبة الملكية وحدها، ولا على مقدار الجهد الذي يبذله الشريك في تشغيل النشاط.
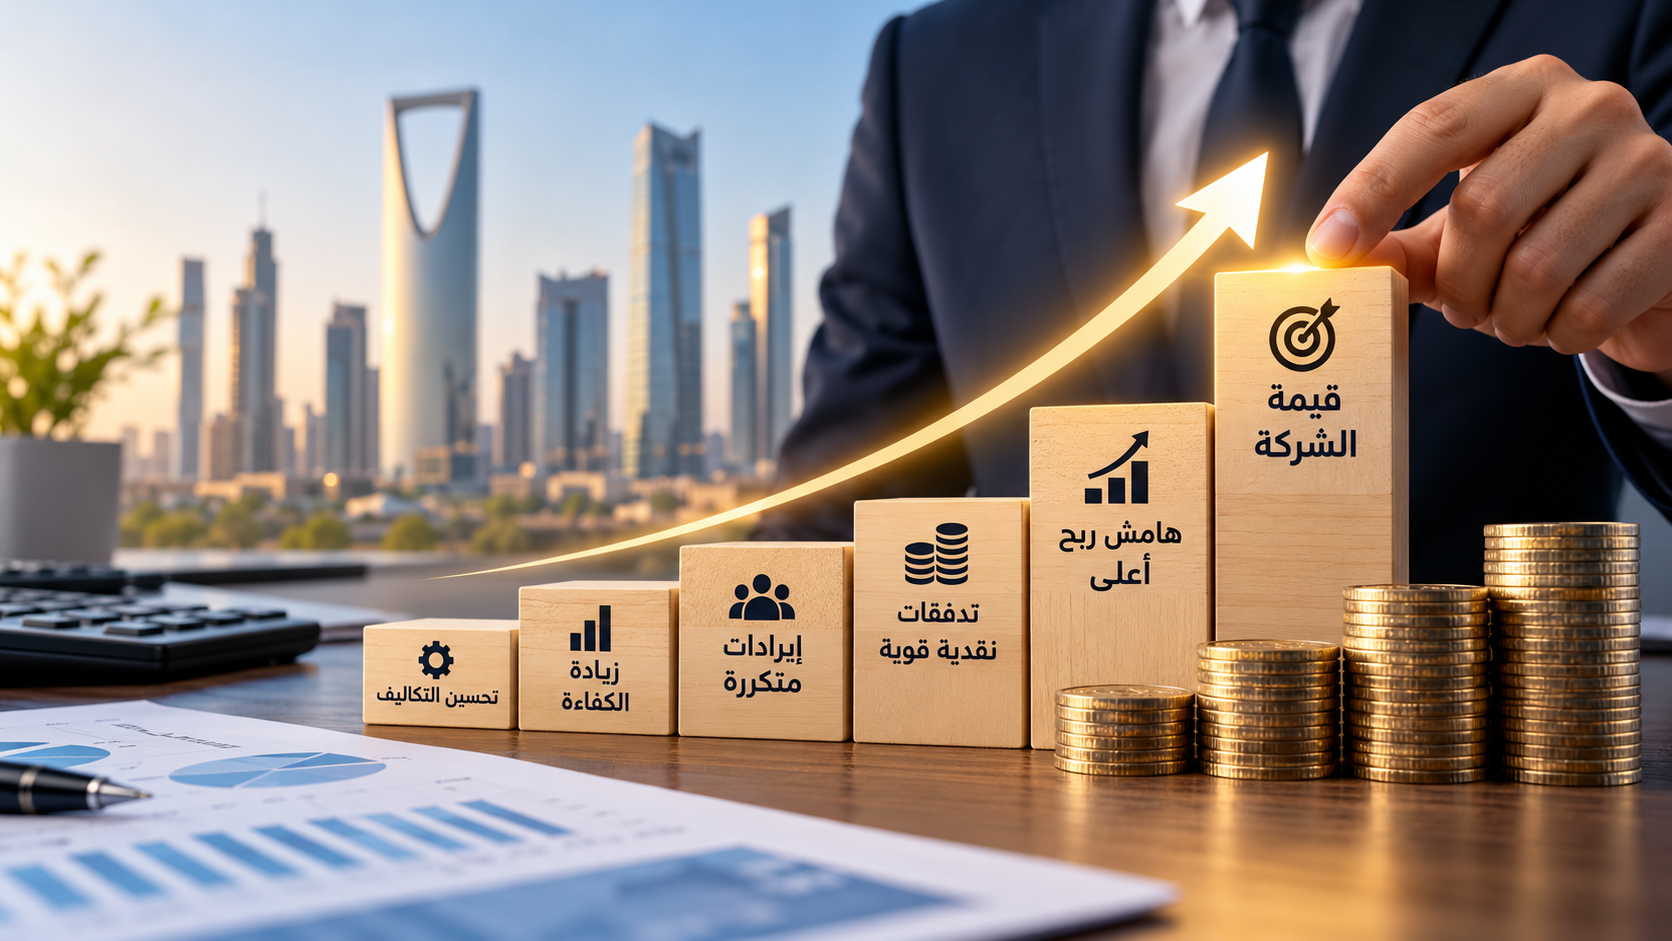
بل يبدأ التقييم بتحديد القيمة الاقتصادية للشركة، ثم دراسة طبيعة الحصة والحقوق المرتبطة بها ومستوى السيطرة وقابلية التسويق وأي تعديلات أخرى تدعمها الأدلة.
ويجب على مقيم معتمد للشركات أن يميز بين قيمة الحصة ومستحقات الشريك الأخرى، وأن يتجنب استخدام خصومات تلقائية أو افتراضات غير مدعومة.
كما أن تطبيق خصم عدم السيطرة أو عدم قابلية التسويق ليس نتيجة حتمية لامتلاك حصة تبلغ 30%، وإنما مسألة تتطلب تحليلًا مهنيًا متسقًا مع أساس القيمة ومستوى القيمة المستخدم.
وبالتالي، فإن الاستعانة بخدمات مقيم معتمد للشركات تساعد على الوصول إلى تقدير يمكن تفسير أسسه ومناقشة اف