7 أمور يجب التحقق منها قبل الاستثمار في شركة تعرض أرباحًا مضمونة
تخيل أن شخصًا عرض عليك الدخول شريكًا في شركة قائمة، وأخبرك بأن استثمارك سيحقق أرباحًا مضمونة كل سنة، وأن الشركة لديها عملاء وعقود وإيرادات مستمرة، وأنك لن تتحمل أي مخاطر حقيقية. قد يبدو العرض مغريًا، خصوصًا إذا صاحبه عرض تقديمي احترافي وقوائم مالية تظهر أرباحًا مرتفعة.
لكن السؤال الأهم ليس: كم سأربح؟ بل: كيف تحققت هذه الأرباح، وهل تستطيع الشركة تحقيقها مستقبلًا، وما المخاطر التي قد تمنع ذلك؟
هنا تظهر أهمية تقييم الشركات باعتباره أداة مالية تساعد المستثمر على فهم طبيعة النشاط وقدرته على توليد العوائد، بدلًا من الاعتماد على الوعود أو الأرقام المعروضة دون تحليل.
في هذا المقال، يوضح مكتب الأفق العربي للاستشارات أهم سبعة أمور يجب فحصها قبل الاستثمار في شركة تعدك بأرباح مضمونة، مع بيان دور تقييم الشركات في دعم القرار الاستثماري.
1. هل الأرباح المعروضة فعلية أم مجرد توقعات مستقبلية؟
أول ما يجب أن تسأل عنه هو طبيعة الأرباح التي تعرضها الشركة. هل هي أرباح تحققت بالفعل وفق قوائم مالية تاريخية؟ أم أرباح تتوقع الإدارة تحقيقها خلال السنوات المقبلة؟
هناك اختلاف جوهري بين النتائج الفعلية والتقديرات المستقبلية. فالنتائج الفعلية تعكس أداء تحقق خلال فترة سابقة، بينما تعتمد التوقعات على افتراضات تتعلق بالمبيعات والتكاليف والأسعار وحجم الطلب والقدرة التشغيلية.
قد تقدم الشركة توقعات بنمو إيراداتها بصورة كبيرة نتيجة التوسع أو توقيع عقود جديدة. لكن وجود هذه التوقعات لا يعني أن النتائج ستتحقق بالضرورة.
لذلك، تبدأ عملية تقييم الشركات بتحليل البيانات التاريخية المتاحة، ودراسة الافتراضات التي بنيت عليها التوقعات، وتحديد مدى اتساقها مع طبيعة النشاط والظروف الاقتصادية.
ويجب أن تطلب من إدارة الشركة توضيح الأساس الذي اعتمدت عليه عند احتساب الأرباح المستقبلية، ومدى ارتباط هذه التوقعات بعقود فعلية أو فرص تجارية لم تتحول بعد إلى إيرادات.
ولفهم العلاقة بين الأرباح والقيمة، يمكنك قراءة مقال هل ضرب الأرباح يعطي قيمة الشركة؟.
2. هل الأرباح المحاسبية تتحول إلى تدفقات نقدية حقيقية؟
قد تحقق الشركة أرباحًا محاسبية مرتفعة، لكنها تواجه في الوقت نفسه صعوبة في سداد التزاماتها التشغيلية أو تمويل توسعاتها.
ويرجع ذلك إلى أن تحقيق الإيراد محاسبيًا لا يعني بالضرورة تحصيل قيمته نقدًا. فقد تكون نسبة كبيرة من المبيعات آجلة، أو توجد مستحقات متأخرة لدى العملاء، أو تحتاج الشركة إلى تمويل مستمر للمخزون والمصروفات التشغيلية.
على سبيل المثال، قد تظهر قائمة الدخل صافي ربح إيجابي، بينما تكشف قائمة التدفقات النقدية عن تدفقات تشغيلية سالبة نتيجة زيادة الذمم المدينة أو الاحتياجات التمويلية.
لهذا لا يقتصر تقييم الشركات على قراءة صافي الربح، وإنما يتطلب دراسة قدرة النشاط على توليد تدفقات نقدية متاحة للمستثمرين بعد مراعاة المصروفات والاستثمارات واحتياجات رأس المال العامل.
ومن المستندات التي ينبغي طلبها: القوائم المالية، وكشوف أعمار الذمم المدينة، والتدفقات النقدية، وجدول الالتزامات المستحقة، والتفاصيل المتعلقة بالتحصيل من العملاء.
فالشركة التي تحقق أرباحًا على الورق دون سيولة كافية قد تحتاج إلى تمويل إضافي، وهو أمر يؤثر على العائد الفعلي الذي ينتظره المستثمر.
3. ما المقصود فعلًا بالأرباح المضمونة؟
عندما تستخدم الشركة عبارة «أرباح مضمونة»، يجب أن تطلب تعريفًا واضحًا ومكتوبًا لهذا الوصف.
هل المقصود أن الإدارة تتوقع تحقيق أرباح بناءً على الأداء السابق؟ أم أن هناك التزامًا تعاقديًا بدفع مبلغ محدد؟ ومن الطرف الذي يتحمل هذا الالتزام؟ وهل توجد ضمانات قابلة للتحقق تدعمه؟
هناك فرق بين الاستثمار في حصة ملكية تتغير عوائدها بحسب أداء الشركة، وبين ترتيب تعاقدي يتضمن التزامات مالية محددة. ولا يكفي وصف العرض بأنه استثمار للحكم على طبيعته الاقتصادية أو القانونية.
ومن المهم أيضًا التمييز بين ضمان تحقيق أرباح، وضمان توزيع أرباح، وضمان استرداد رأس المال؛ فهذه أمور مختلفة تمامًا.
يساعد تقييم الشركات في تقدير القيمة الاقتصادية للنشاط وتحليل مخاطره، لكنه لا يمثل ضمانًا لتحقيق الأرباح المستقبلية أو استرداد مبلغ الاستثمار.
ولذلك يجب مراجعة الاتفاقية المقترحة مع مختص قانوني، والتحقق من طبيعة حقوق المستثمر والالتزامات والضمانات وآلية الخروج من الاستثمار.
كما ينبغي مراجعة التراخيص النظامية ذات الصلة بطبيعة العرض، خصوصًا عندما يكون موجهًا إلى عدد كبير من المستثمرين أو يتضمن جمع أموال منهم.
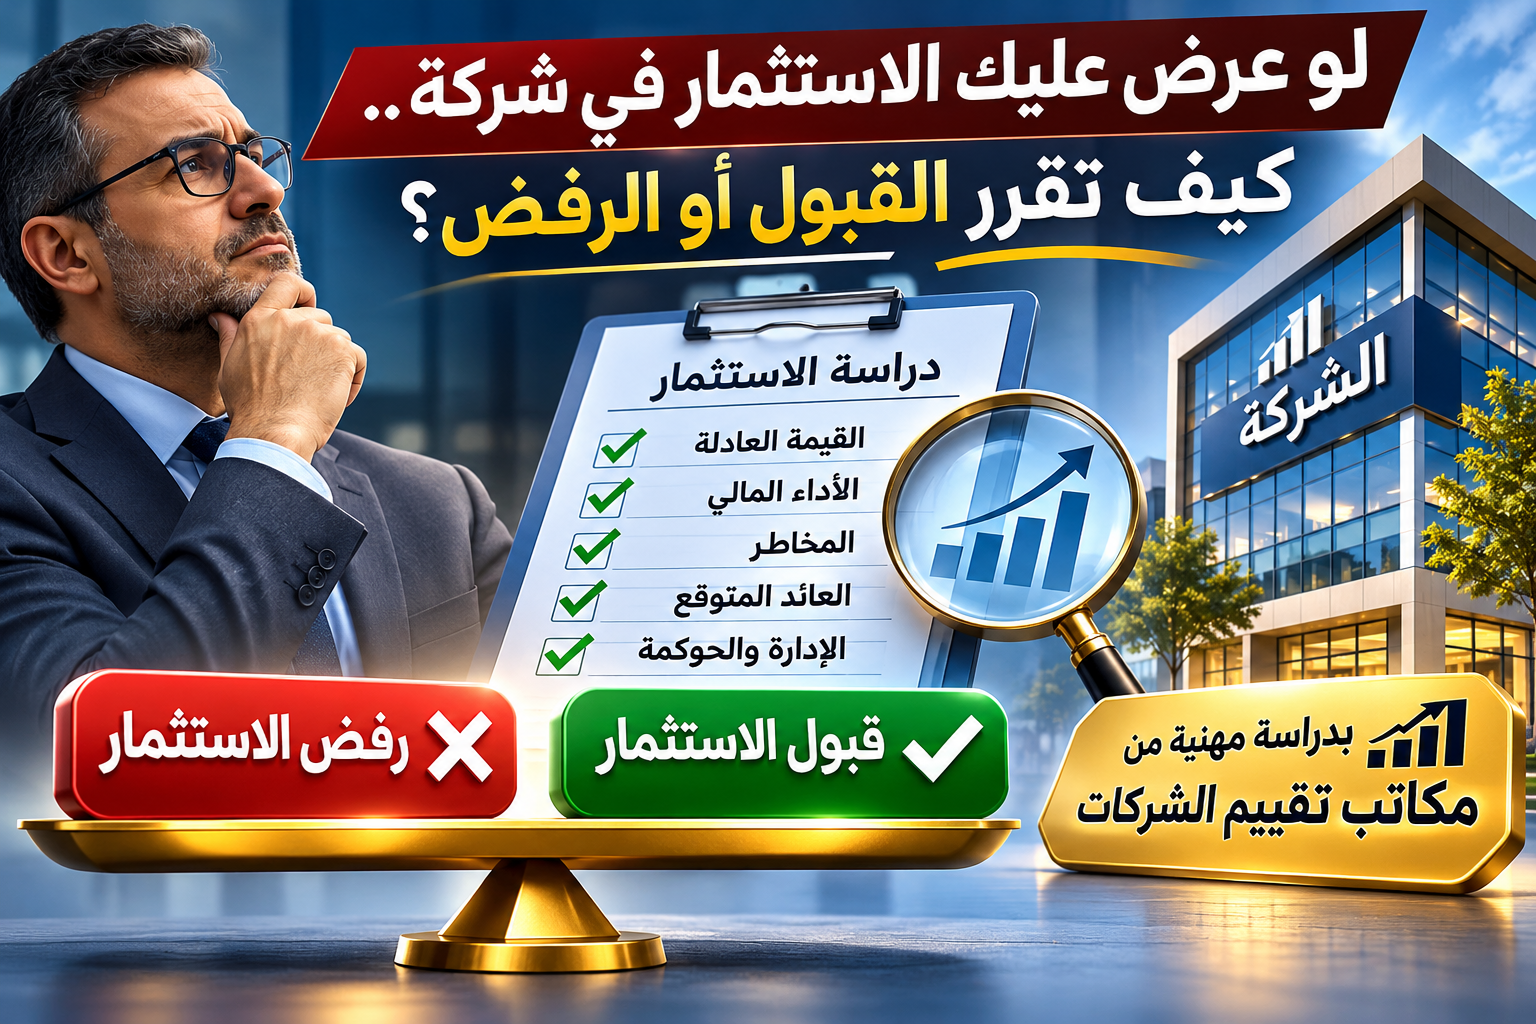
4. هل قيمة الشركة تبرر المبلغ المطلوب للاستثمار؟
قد تكون الشركة رابحة بالفعل، لكن ذلك لا يعني أن أي سعر يُطلب مقابل الدخول فيها يعد سعرًا مناسبًا.
افترض أن صاحب الشركة يعرض عليك شراء حصة مقابل مبلغ معين، ويبرر السعر بأن الشركة تحقق أرباحًا مرتفعة. هنا يجب التحقق من العلاقة بين قيمة النشاط والمبلغ المطلوب ونسبة الملكية التي ستحصل عليها.
تساعد خدمات تقييم الشركات والمؤسسات في دراسة القيمة الاقتصادية للنشاط باستخدام المناهج الملائمة لطبيعته والبيانات المتاحة.
وقد يتضمن تقييم الشركات استخدام منهج الدخل القائم على التدفقات النقدية المستقبلية، أو منهج السوق من خلال مقارنة الشركات والصفقات المناسبة، أو منهج التكلفة عندما يكون ملائمًا لطبيعة النشاط وغرض التقييم.
ولا يصح اختيار منهج واحد بصورة آلية لجميع الشركات؛ فالشركة الناشئة تختلف عن الشركة الصناعية، والشركة الخاسرة تختلف عن الشركة المستقرة ذات التدفقات النقدية المنتظمة.
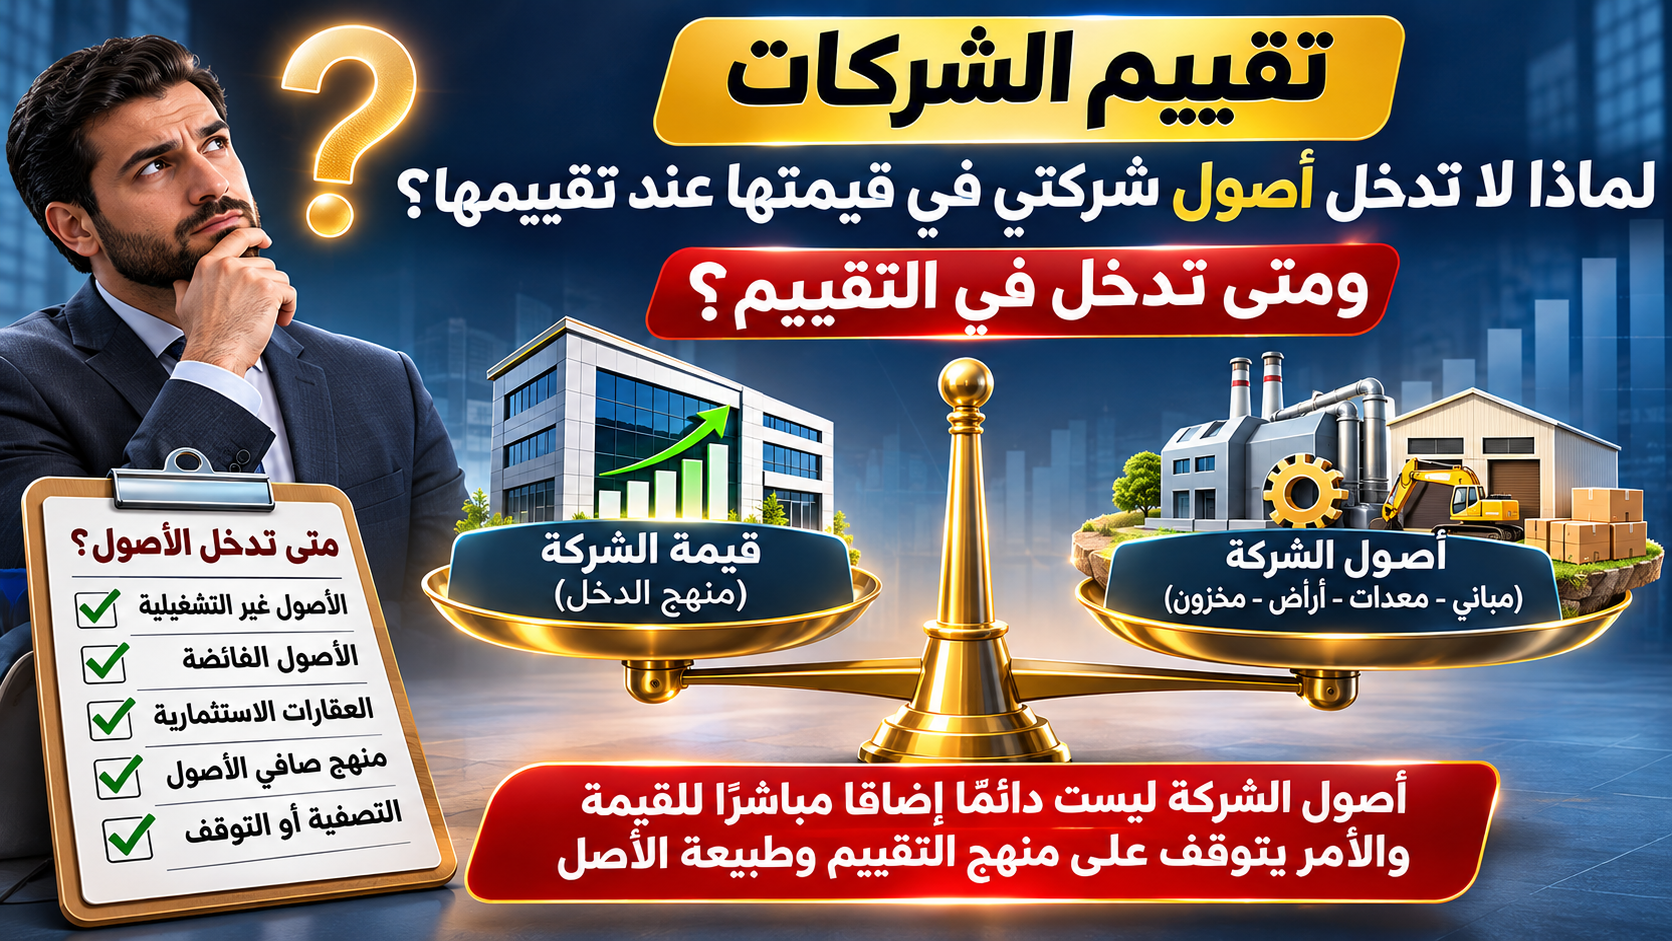
كما أن قيمة الشركة بالكامل ليست بالضرورة مساوية لقيمة حقوق ملكية المساهمين، خصوصًا عند وجود ديون أو أرصدة نقدية أو أصول والتزامات غير تشغيلية تتطلب المعالجة.
ومن الأخطاء الشائعة افتراض أن رأس مال الشركة أو قيمة أصولها الدفترية يساويان قيمتها الاقتصادية. ويمكن الاطلاع على مقال هل قيمة الشركة تساوي رأس المال والأصول الموجودة فيها؟ لفهم هذه النقطة.
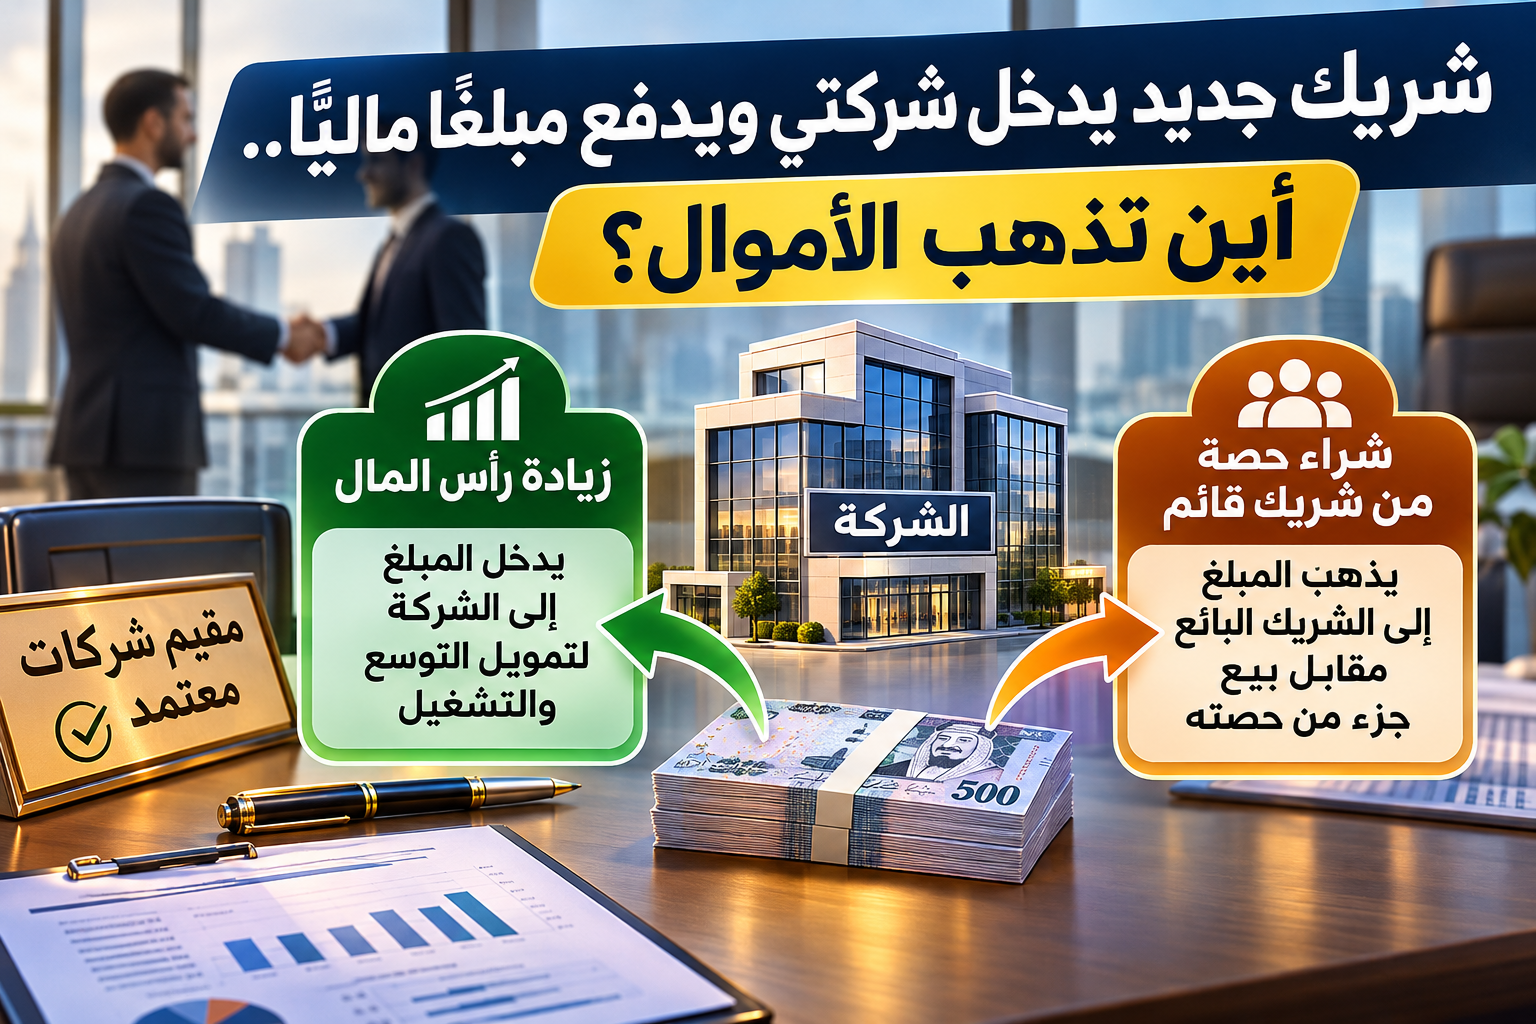
5. هل ستدخل أموالك إلى الشركة أم إلى جيب الشريك البائع؟
من أكثر المسائل التي يتجاهلها بعض المستثمرين تحديد الجهة التي ستتلقى مبلغ الاستثمار.
فإذا كنت ستشتري حصة قائمة من أحد الشركاء، فإن المبلغ المدفوع يذهب عادةً إلى الشريك البائع، ولا يؤدي بذاته إلى زيادة السيولة داخل الشركة.
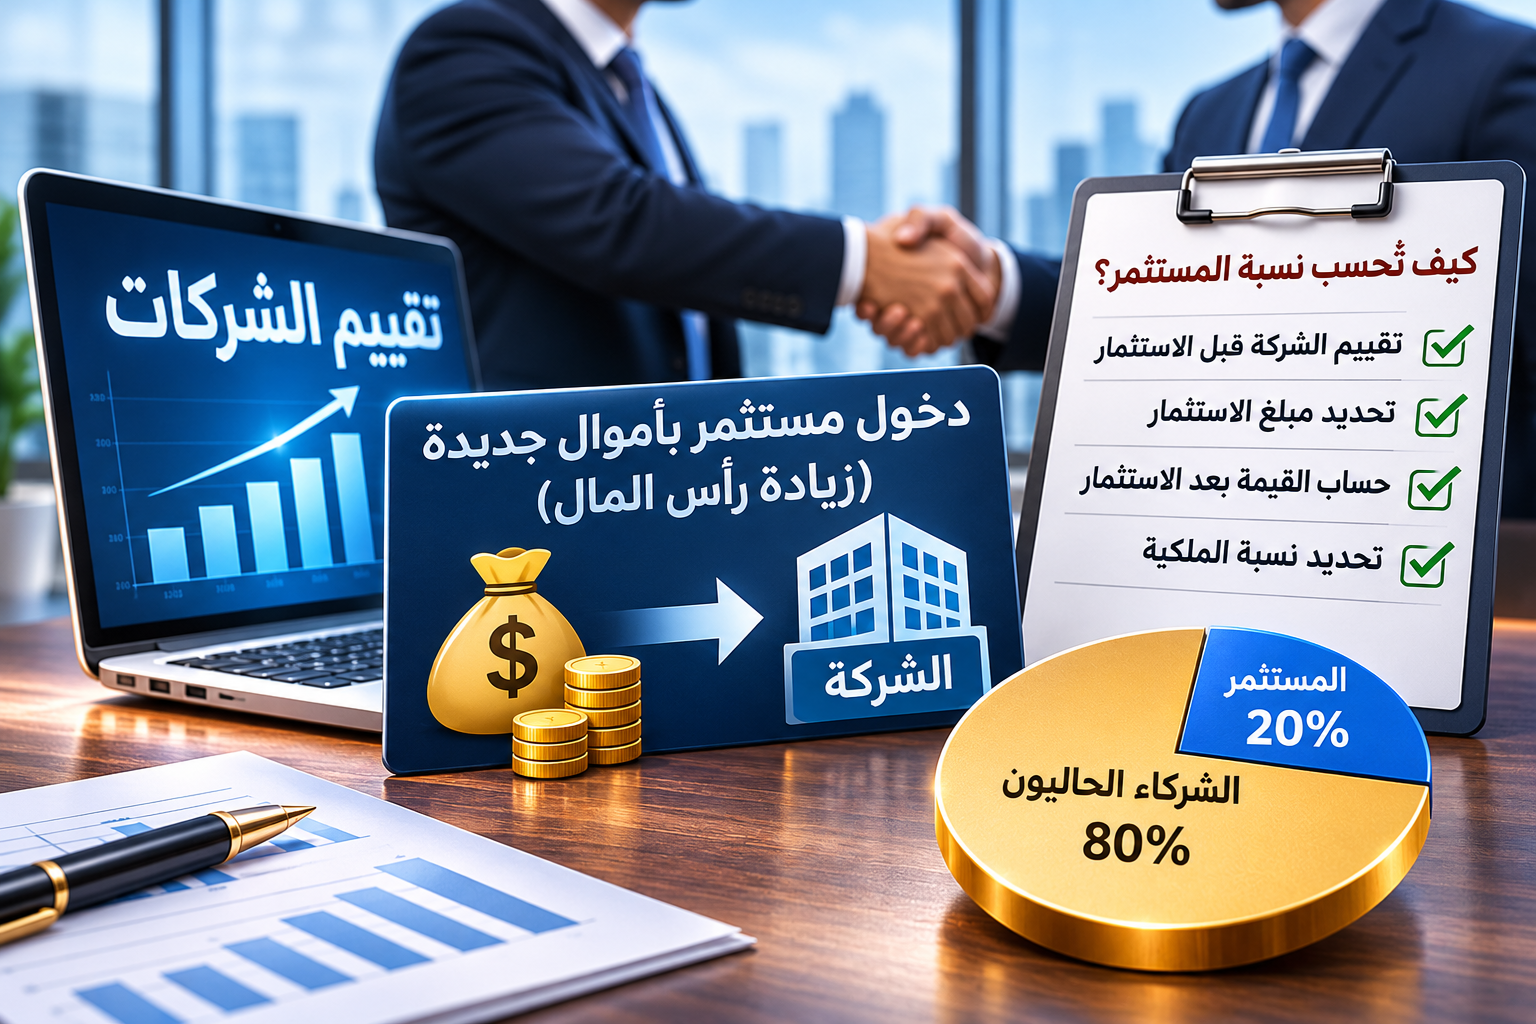
أما إذا كان الاستثمار سيتم من خلال إصدار حصص أو أسهم جديدة مقابل مساهمة نقدية، فإن المبلغ يدخل إلى الشركة وفق الهيكل المتفق عليه، وقد يستخدم في تمويل التوسع أو سداد الالتزامات أو دعم رأس المال العامل.
وقد تتضمن الصفقة مزيجًا من شراء حصة قائمة وضخ أموال جديدة. وفي هذه الحالة يجب فصل كل جزء بوضوح.
ويؤثر هذا التمييز على تقييم الشركات وعلى تحديد نسبة ملكية المستثمر؛ إذ يجب معرفة ما إذا كان السعر المتفاوض عليه يعبر عن قيمة الشركة قبل دخول الأموال الجديدة أم بعدها.
للتوسع في هذه النقطة، اقرأ مقال المستثمر سيدخل بأمواله إلى الشركة وليس لشراء حصتك.. كيف تُحسب نسبته؟.
ومن الضروري أن تنص الاتفاقية على مقدار الأموال التي ستدخل إلى الشركة، وكيفية استخدامها، ونسبة الملكية النهائية، وأي شروط قد تؤدي إلى تغير تلك النسبة مستقبلًا.
6. هل تم فحص الالتزامات والمخاطر غير الظاهرة؟
لا يكفي أن تعرض الشركة ميزانية عمومية وقائمة دخل لإقناع المستثمر بأن وضعها المالي سليم.
فقد توجد التزامات تعاقدية أو نزاعات أو مطالبات أو ضمانات أو معاملات مع أطراف ذات علاقة لا تظهر آثارها الكاملة بمجرد النظر إلى إجمالي الأصول والخصوم.
كما قد تعتمد الشركة بصورة كبيرة على عميل واحد أو مورد رئيسي، أو تواجه مخاطر تتعلق بتجديد التراخيص أو استمرار العقود أو توفر الكفاءات التشغيلية.
هنا تأتي أهمية الفحص المالي النافي للجهالة، الذي يختلف في غرضه عن تقييم الشركات. فالفحص يركز على التحقق من البيانات والالتزامات والمخاطر ذات الصلة بالصفقة، بينما يركز التقييم على تقدير القيمة وفق أساس وغرض محددين.
وتتكامل العمليتان عند اتخاذ قرار استثماري مهم، لأن نتائج الفحص قد تكشف معلومات تستدعي تعديل الافتراضات المستخدمة في التقييم أو إعادة التفاوض على شروط الصفقة.
ويمكنك الاطلاع على مقال ما هو الفحص النافي للجهالة بعد تقييم الشركة؟.
ومن الأفضل ألا تكتفي بالمعلومات التي يقدمها صاحب الشركة شفهيًا، بل اطلب المستندات المؤيدة، وتأكد من إمكانية مراجعتها بواسطة المختصين قبل إتمام الاستثمار.
7. ماذا يحدث إذا لم تتحقق الأرباح المتوقعة؟
من الضروري ألا تبني قرارك الاستثماري على السيناريو الأكثر تفاؤلًا فقط.
فقد تنخفض المبيعات عن المتوقع، أو ترتفع المصروفات، أو تتأخر المشروعات، أو تحتاج الشركة إلى استثمارات إضافية لم تكن مدرجة في خطتها الأصلية.
لذلك يتضمن التحليل المالي الجيد دراسة حساسية القيمة للتغير في الافتراضات الرئيسية، مثل نمو الإيرادات وهوامش الربحية والاستثمارات الرأسمالية واحتياجات رأس المال العامل ومعدل الخصم.
ويفيد تقييم الشركات في قياس أثر هذه المتغيرات على القيمة المقدرة، بما يساعد المستثمر على فهم نطاق النتائج الممكنة بدلًا من التركيز على رقم واحد باعتباره نتيجة مؤكدة.
ويمكن إعداد سيناريو أساسي وآخر متحفظ وآخر متفائل، مع توضيح الافتراضات المستخدمة في كل سيناريو. لكن هذه السيناريوهات تبقى تقديرات تحليلية وليست نتائج مضمونة.
ومن المهم كذلك الاتفاق مسبقًا على حقوق المستثمر إذا احتاجت الشركة إلى تمويل إضافي، أو إذا قرر أحد الشركاء التخارج، أو إذا تعذر تنفيذ خطة التوسع.
ويمكن الاستفادة من مقال تقييم معتمد لدخول مستثمر لفهم أهمية تحديد القيمة قبل الاتفاق على الاستثمار.
كيف يساعد تقييم الشركات في كشف العروض الاستثمارية المبالغ فيها؟
عندما تقدم لك شركة عرضًا استثماريًا، فإن أول ما تراه غالبًا هو حجم الأرباح المتوقعة ونسبة العائد التي تروج لها الإدارة.
لكن تقييم الشركات لا يبدأ من نسبة العائد المعلنة، وإنما من فهم نموذج العمل ومصادر الإيرادات وهيكل التكاليف والاحتياجات الاستثمارية والمخاطر المرتبطة بالنشاط.
وقد يتبين من التحليل أن الشركة تعتمد على افتراضات نمو مرتفعة لا تدعمها طاقتها التشغيلية الحالية، أو أن استمرار أرباحها يتطلب ضخ تمويل إضافي كبير.
وقد يتضح أيضًا أن أرباح الفترة السابقة تضمنت إيرادات غير متكررة أو مكاسب استثنائية، وبالتالي لا يجوز التعامل معها باعتبارها مؤشرًا مباشرًا على الأرباح المستدامة.
وهنا يصبح تقييم الشركات وسيلة لاختبار مدى معقولية السعر المطلوب، مع مراعاة أن التقرير نفسه يعتمد على جودة المعلومات والافتراضات وحدود نطاق العمل.
ويمكن قراءة مقال المستثمر يقول إن التقييم مبالغ فيه.. من الصح؟ لفهم أسباب اختلاف وجهات النظر بشأن قيمة الشركات.
ما المستندات التي ينبغي طلبها قبل الاستثمار؟
قبل تحويل أي أموال، اطلب ملفًا واضحًا يتيح لك فهم الوضع المالي والتشغيلي والقانوني للشركة.
- القوائم المالية التاريخية المتاحة، مع تقارير المراجعة إن وجدت.
- تفاصيل الإيرادات ومصادرها والعملاء الرئيسيين.
- قائمة العقود الجوهرية ومددها وشروط إنهائها.
- تفاصيل الديون والضمانات والالتزامات المحتملة.
- التدفقات النقدية واحتياجات التمويل المستقبلية.
- خطة العمل والتوقعات المالية والافتراضات المؤيدة لها.
- هيكل الملكية وحقوق الشركاء والاتفاقيات القائمة.
- تفاصيل الصفقة المقترحة وآلية استخدام مبلغ الاستثمار.
ولا يعني تقديم هذه المستندات أن الاستثمار أصبح آمنًا تلقائيًا، لكنه يوفر أساسًا أفضل لإجراء تقييم الشركات والفحص المالي والتفاوض على شروط الصفقة.
كما يمكنك مراجعة مقال المستثمر طلب يشوف حسابات شركتي قبل ما نتفق.. وش أعطيه؟ لفهم أهمية المعلومات المالية في مرحلة التفاوض.
هل ارتفاع العائد المتوقع يعني أن الاستثمار أفضل؟
ليس بالضرورة. فالعائد المتوقع يجب النظر إليه في ضوء المخاطر التي يتحملها المستثمر، وليس باعتباره رقمًا مستقلًا.
قد يعرض مشروعان عوائد مختلفة، لكن أحدهما يعتمد على عقود مستقرة وتدفقات نقدية أكثر قابلية للتنبؤ، بينما يعتمد الآخر على توسع كبير لم يبدأ تنفيذه.
ولهذا فإن المقارنة بين الفرص الاستثمارية تحتاج إلى دراسة المخاطر وتوقيت التدفقات النقدية واحتياجات التمويل وإمكانية التخارج، إلى جانب العائد المتوقع.
وتساعد خدمات إعداد نموذج فرصة استثمارية في تنظيم المعلومات الأساسية المتعلقة بالفرصة وعرضها بصورة تدعم دراسة المستثمر لها.
لكن إعداد عرض استثماري جذاب لا يغني عن تقييم الشركات أو التحقق المستقل من البيانات الجوهرية.
هل يكفي تقرير تقييم الشركات لاتخاذ قرار الاستثمار؟
تقرير تقييم الشركات يمثل أحد المدخلات المهمة في القرار الاستثماري، لكنه لا يغني عن الفحص المالي والقانوني والتجاري، ولا عن دراسة ملاءمة الاستثمار لأهداف المستثمر وقدرته على تحمل المخاطر.
فالتقييم يجيب أساسًا عن سؤال القيمة وفق الغرض وأساس القيمة وتاريخ التقييم والافتراضات المحددة، بينما يتطلب القرار الاستثماري الإجابة عن أسئلة إضافية تتعلق بالتمويل والحوكمة والحقوق التعاقدية والتخارج.
كذلك يجب الانتباه إلى أن قيمة الشركة المقدرة قد تختلف عن السعر النهائي الذي يتفق عليه الطرفان، نتيجة شروط الصفقة أو ظروف التفاوض أو الاعتبارات الخاصة بكل مستثمر.
ولهذا من المفيد مراجعة مقال تقييم شركة بغرض البيع لفهم أهمية تقدير القيمة قبل تنفيذ الصفقات.
كيف تتعامل مع صاحب الشركة الذي يضغط عليك لاتخاذ القرار بسرعة؟
قد يخبرك صاحب العرض بأن الفرصة لن تتكرر، أو أن مستثمرين آخرين مستعدون للدخول، أو أن عليك دفع مبلغ حجز قبل الاطلاع على جميع التفاصيل.
هذه العبارات لا تثبت وحدها وجود مخالفة، لكنها تستدعي الحذر عندما تستخدم لمنع المستثمر من الفحص أو طلب المستندات أو الاستعانة بالمختصين.
لا تجعل ضيق الوقت بديلًا عن التحليل. وحدد المعلومات التي تحتاج إليها، واطلب توضيحًا مكتوبًا بشأن العائد الموعود، وحقوقك، وآلية استرداد الأموال أو بيع الحصة.
إذا رفض الطرف الآخر تقديم المعلومات الجوهرية دون مبرر مقبول، فقد لا تتوافر البيانات الكافية لإجراء تقييم الشركات بدرجة مناسبة من الاعتمادية.
وفي هذه الحالة، ينبغي أن ينعكس نقص المعلومات على قرارك بشأن الاستمرار في التفاوض، بدلًا من تجاهله بسبب جاذبية الأرباح المعلنة.
الخلاصة: لا تشترِ وعدًا بالأرباح قبل أن تفهم قيمة الاستثمار
الشركة التي تعرض أرباحًا مضمونة قد تكون لديها أعمال فعلية وفرص نمو جيدة، وقد يكون عرضها قائمًا على توقعات متفائلة أو ترتيبات تعاقدية تحتاج إلى فحص دقيق.
الفاصل بين الحالتين ليس قوة العرض التسويقي، وإنما جودة البيانات ووضوح الالتزامات ومدى واقعية الافتراضات وقدرة النشاط على توليد التدفقات النقدية.
لذلك، فإن تقييم الشركات قبل الاستثمار يساعد على تقدير القيمة الاقتصادية وتحليل المخاطر، لكنه لا يضمن تحقيق الأرباح أو نجاح الصفقة.
والقرار الأفضل هو القرار الذي يجمع بين تقييم الشركات والفحص النافي للجهالة ومراجعة العقود وفهم حقوق المستثمر، مع عدم الاعتماد على أي وعد بالعائد دون مستندات وتحليل مستقل.
تواصل مع الأفق العربي للاستشارات
إذا عُرضت عليك فرصة استثمارية في شركة قائمة، أو كنت تفكر في شراء حصة أو الدخول شريكًا جديدًا، فإن إجراء تقييم الشركات قبل إتمام الصفقة يساعدك على فهم القيمة المقدرة ومخاطر الاستثمار.
اتصل بالدكتور سامر إبراهيم السيد، ويسعده مساعدتك في اتخاذ قرارك الاستثماري من خلال دراسة المعلومات المالية وتحليل القيمة وفق نطاق العمل والبيانات المتاحة.
8. هل الأرباح المضمونة مرتبطة بعقود حقيقية أم بوعود تسويقية؟
من أهم الأمور التي يجب الانتباه إليها عند دراسة أي فرصة استثمارية أن وجود عقود لدى الشركة لا يعني بالضرورة ضمان تحقيق الأرباح المستقبلية. فقد تمتلك الشركة عقودًا مع عملاء معروفين، لكن تنفيذ هذه العقود قد يكون مشروطًا بمراحل تشغيلية أو بمستويات أداء معينة.
لذلك، عند إجراء تقييم الشركات يجب التمييز بين قيمة العقود الموقعة والإيرادات التي يُتوقع الاعتراف بها محاسبيًا والتدفقات النقدية التي يمكن تحصيلها بالفعل.
كما ينبغي التحقق من مدة العقود، وشروط الإلغاء، والغرامات المحتملة، والتزامات الشركة اللازمة لتنفيذها. فقد يكون العقد مرتفع القيمة، لكنه يتطلب مصروفات تشغيلية واستثمارات كبيرة تقلل من الربحية المتوقعة.
ويجب عدم احتساب القيمة الإجمالية للعقد باعتبارها ربحًا للشركة؛ فالإيرادات تختلف عن الأرباح، كما أن الأرباح تختلف عن التدفقات النقدية المتاحة للتوزيع.
9. هل تعتمد الشركة على عميل واحد لتحقيق معظم أرباحها؟
قد تعرض عليك شركة نتائج مالية ممتازة، لكن عند تحليل مصادر الإيرادات يتضح أن الجزء الأكبر منها يأتي من عميل رئيسي واحد.
في هذه الحالة تصبح استمرارية الأداء مرتبطة بقدرة الشركة على الاحتفاظ بذلك العميل وتجديد العقود معه والمحافظة على هوامش الربحية المتفق عليها.
وتعد درجة تركز العملاء من العوامل المهمة التي ينبغي دراستها ضمن تقييم الشركات، لأنها قد تؤثر على استقرار التدفقات النقدية المستقبلية ومستوى المخاطر المرتبطة بالنشاط.
فإذا فقدت الشركة عميلها الرئيسي، فقد تتراجع إيراداتها بصورة جوهرية، حتى لو كانت تحقق أرباحًا مرتفعة خلال السنوات السابقة.
ومن الضروري كذلك دراسة مدى اعتماد النشاط على مورد رئيسي أو مدير تنفيذي أو موظفين يمتلكون علاقات تجارية يصعب تعويضها.
10. هل تستطيع الشركة توزيع الأرباح دون التأثير على نشاطها؟
من الأخطاء الشائعة لدى بعض المستثمرين افتراض أن تحقيق صافي ربح محاسبي يعني إمكانية توزيع كامل هذا الربح على الشركاء.
فالشركة قد تحتاج إلى الاحتفاظ بجزء من أرباحها لتمويل المخزون، أو استبدال المعدات، أو سداد الالتزامات، أو تنفيذ خطط التوسع.
كما أن التوزيعات الفعلية تخضع للسيولة المتاحة والقيود النظامية والتعاقدية ذات الصلة، ولا يمكن اعتبار الأرباح المحاسبية وحدها دليلًا على قدرة الشركة على توزيع مبالغ نقدية.
ولهذا فإن تقييم الشركات باستخدام منهج الدخل يتطلب التمييز بين الربح المحاسبي والتدفقات النقدية، مع مراعاة الاستثمارات الرأسمالية والتغيرات في رأس المال العامل.
وقبل الموافقة على الاستثمار، اسأل إدارة الشركة عن سياسة توزيع الأرباح، والجهة المخولة باعتمادها، والاحتياجات التمويلية المستقبلية، ومدى إمكانية استمرار التوزيعات في الظروف التشغيلية المختلفة.
11. هل توجد معاملات مع أطراف ذات علاقة تؤثر على الأرباح؟
قد تكون الشركة التي تفكر في الاستثمار فيها مرتبطة بشركات أخرى يملكها الشركاء الحاليون، أو تتعامل مع منشآت تخص أفرادًا من عائلاتهم.
وقد تشمل هذه المعاملات إيجارات أو خدمات إدارية أو مشتريات أو قروضًا أو أرصدة حسابات جارية للشركاء.
وجود معاملات مع أطراف ذات علاقة لا يعني بالضرورة وجود مخالفة، لكن يجب التحقق من طبيعتها وشروطها ومدى تأثيرها على النتائج المالية.
فعلى سبيل المثال، قد تحقق الشركة أرباحًا مرتفعة بسبب حصولها على خدمات بأسعار تقل عن الأسعار التجارية المعتادة، أو قد تنخفض أرباحها بسبب تحميلها مصروفات تخص أطرافًا أخرى.
وفي تقييم الشركات قد يتطلب الأمر دراسة التعديلات اللازمة للوصول إلى مستوى أرباح يعكس الأداء الاقتصادي القابل للاستمرار، شريطة وجود مستندات وأسباب موضوعية تدعم تلك التعديلات.
كما ينبغي مراجعة الأرصدة المستحقة للشركاء والأطراف ذات العلاقة، ومعرفة شروط سدادها، وما إذا كانت ستستمر بعد دخول المستثمر الجديد.
12. هل توجد مصروفات مستقبلية لم تدخل في حساب الأرباح المتوقعة؟
قد تعرض الشركة خطة مالية تتوقع زيادة المبيعات وتحسن الأرباح، لكنها لا تتضمن جميع المصروفات والاستثمارات اللازمة لتحقيق هذا النمو.
ومن الأمثلة على ذلك الحاجة إلى تعيين موظفين إضافيين، أو استئجار مقرات جديدة، أو شراء معدات، أو تطوير أنظمة تقنية، أو زيادة الإنفاق التسويقي.
وتؤثر هذه العناصر على التدفقات النقدية المستقبلية، وبالتالي على نتائج تقييم الشركات.
كما يجب الانتباه إلى النفقات الرأسمالية اللازمة للحفاظ على الطاقة التشغيلية الحالية، وليس فقط الاستثمارات المرتبطة بالتوسع.
فإذا كانت الشركة تعتمد على معدات قديمة تحتاج إلى إحلال خلال السنوات المقبلة، فإن تجاهل تكلفة الإحلال قد يؤدي إلى المبالغة في التدفقات النقدية المتوقعة وفي القيمة المقدرة للنشاط.
ولهذا ينبغي مطالبة الإدارة بتقديم خطة استثمار رأسمالي تتناسب مع العمر التشغيلي للأصول والطاقة الإنتاجية المستهدفة.
13. هل العائد المعلن محسوب على أساس صحيح؟
عندما يخبرك صاحب الشركة بأن الاستثمار سيحقق عائدًا مرتفعًا، يجب أن تسأله عن طريقة احتساب ذلك العائد.
فقد تكون النسبة المعروضة محسوبة على أساس صافي الربح المتوقع للشركة بالكامل، وليس على أساس الأرباح التي تخص حصتك الاستثمارية.
وقد تكون محسوبة قبل خصم مصروفات معينة، أو دون مراعاة احتياجات التمويل الإضافية، أو دون التمييز بين العائد النقدي والتغير في قيمة الحصة.
ولهذا يجب تحديد ما إذا كان العائد المقصود هو العائد على الاستثمار، أو معدل العائد الداخلي، أو عائد التوزيعات النقدية، لأن هذه المؤشرات تقيس جوانب مختلفة من الأداء.
ويجب كذلك تحديد الفترة الزمنية المستخدمة في الحساب، وتوقيت ضخ الأموال، والتوزيعات المتوقعة، وقيمة التخارج المفترضة.
ولا ينبغي الخلط بين نتائج تقييم الشركات والعائد المتوقع على استثمار معين؛ فقد تكون القيمة المقدرة للشركة معقولة، بينما لا تكون شروط الصفقة مناسبة للمستثمر.
14. هل تستطيع بيع حصتك إذا أردت الخروج من الاستثمار؟
من الأسئلة التي ينبغي طرحها قبل الدخول في أي شركة: ماذا سأفعل إذا احتجت إلى استرداد أموالي أو بيع حصتي مستقبلًا؟
فالاستثمار في شركة غير مدرجة قد يتطلب البحث عن مشترٍ مناسب، وقد تخضع عملية نقل الحصص لشروط تعاقدية أو نظامية.
ولا يعني امتلاك حصة في شركة رابحة أن هناك مشتريًا مستعدًا لشرائها فورًا بالقيمة التي يتوقعها المستثمر.
وتدخل قابلية تسويق الحصة وطبيعة الحقوق المرتبطة بها ضمن الاعتبارات التي قد تكون مؤثرة في تقييم الشركات أو تقييم حصص الملكية، بحسب أساس القيمة والغرض من التقييم.
ومن المهم أن تتضمن اتفاقية الاستثمار أحكامًا واضحة بشأن نقل الملكية، وحقوق الأولوية، وآليات التخارج، وتسوية الخلافات بين الشركاء.
كما ينبغي التحقق من وجود أي قيود قد تؤثر على قدرة المستثمر على بيع حصته أو المشاركة في القرارات الجوهرية للشركة.
15. كيف تتخذ قرار الاستثمار بعد انتهاء الفحص والتقييم؟
بعد مراجعة البيانات المالية والعقود والتوقعات والالتزامات، يجب جمع نتائج الفحص في صورة واضحة تساعد على اتخاذ القرار.
ولا ينبغي أن يقتصر القرار على مقارنة مبلغ الاستثمار بالأرباح التي وعدت بها الإدارة، بل يجب النظر إلى القيمة المقدرة للشركة، ونسبة الملكية المقترحة، وحقوق المستثمر، والمخاطر المحتملة.
وقد تشير نتائج تقييم الشركات إلى أن السعر المطلوب أعلى من القيمة التي تدعمها الافتراضات والبيانات المتاحة. وفي هذه الحالة يمكن إعادة التفاوض على السعر أو تعديل هيكل الصفقة أو العدول عنها.
وقد تظهر نتائج التقييم أن السعر مقبول من الناحية الاقتصادية، لكن توجد مخاطر تعاقدية أو تشغيلية تستلزم معالجتها قبل الاستثمار.
وفي جميع الحالات، فإن القرار الاستثماري ينبغي أن يستند إلى تحليل مستقل ومعلومات قابلة للتحقق، وليس إلى ضمانات شفوية أو عروض تسويقية.
الخلاصة الإضافية: الأرباح المضمونة لا تغني عن تقييم الشركات
عندما تعرض عليك شركة أرباحًا مضمونة مقابل الاستثمار، فإن المطلوب ليس رفض العرض تلقائيًا أو قبوله لمجرد ارتفاع العائد، وإنما فهم طبيعة الالتزام ومصدر الأرباح وقدرة النشاط على الاستمرار.
وتساعد عملية تقييم الشركات على دراسة القيمة الاقتصادية للنشاط في ضوء البيانات والافتراضات والمخاطر، بينما يساعد الفحص النافي للجهالة على التحقق من المعلومات الجوهرية التي قد تؤثر على الصفقة.
والقاعدة الأساسية أن تقييم الشركات لا يمثل ضمانًا للأرباح، وإنما أداة مهنية تساعد المستثمر على اتخاذ قرار أكثر استنارة بشأن السعر والمخاطر وشروط الاستثمار.
الهاتف والواتساب:
00966561221974
إعداد: سامر إبراهيم السيد