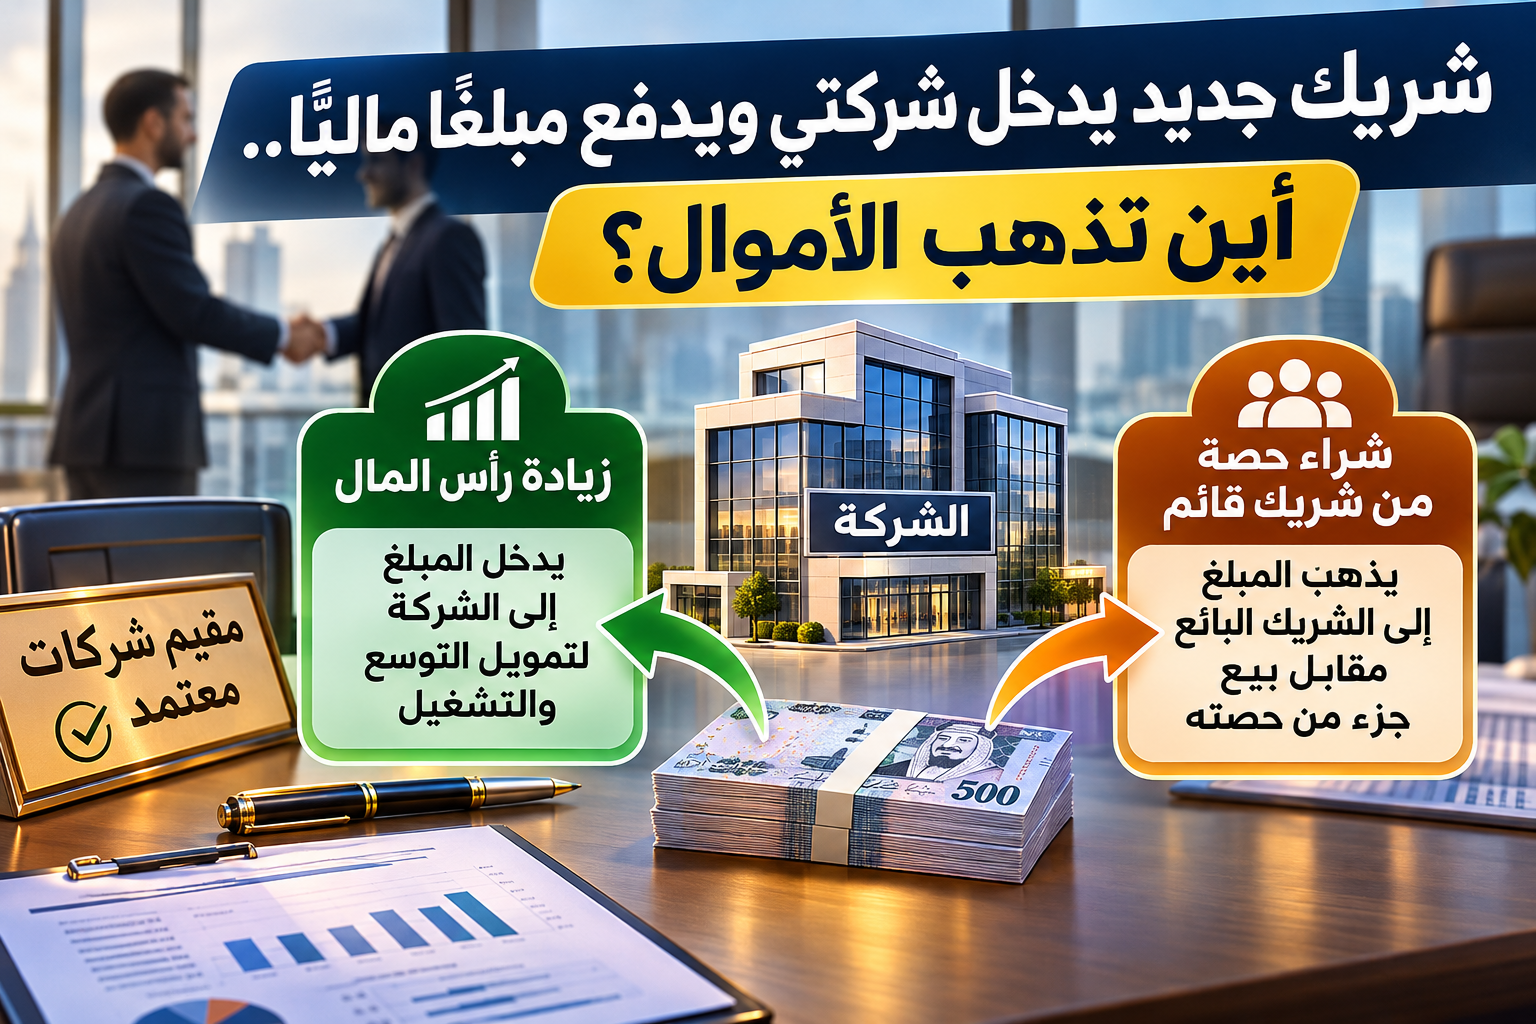
شريك جديد يدخل شركتي ويدفع مبلغًا ماليًا.. أين تذهب الأموال؟ وكيف يؤثر ذلك على تقييم الشركة؟
عندما يقرر مستثمر الدخول شريكًا في شركة قائمة مقابل دفع مبلغ مالي، يبرز سؤال مهم لدى أصحاب الشركات: هل تدخل الأموال إلى الحساب البنكي للشركة أم يحصل عليها الشريك الذي يبيع جزءًا من حصته؟ وهل يؤدي دخول المستثمر إلى زيادة قيمة الشركة تلقائيًا؟ وما دور مقيم شركات متخصص في تحديد قيمة الحصة التي سيحصل عليها المستثمر؟
الإجابة تعتمد على طبيعة الصفقة والاتفاق بين الأطراف، وليس على مجرد دخول شريك جديد. فقد يكون الاستثمار زيادة في رأس مال الشركة، أو شراء حصة من شريك قائم، أو صفقة تجمع بين الحالتين. ولكل حالة آثار مالية ومحاسبية مختلفة ينبغي فهمها قبل توقيع الاتفاق.
أولًا: لماذا تحتاج إلى مقيم شركات قبل دخول مستثمر جديد؟
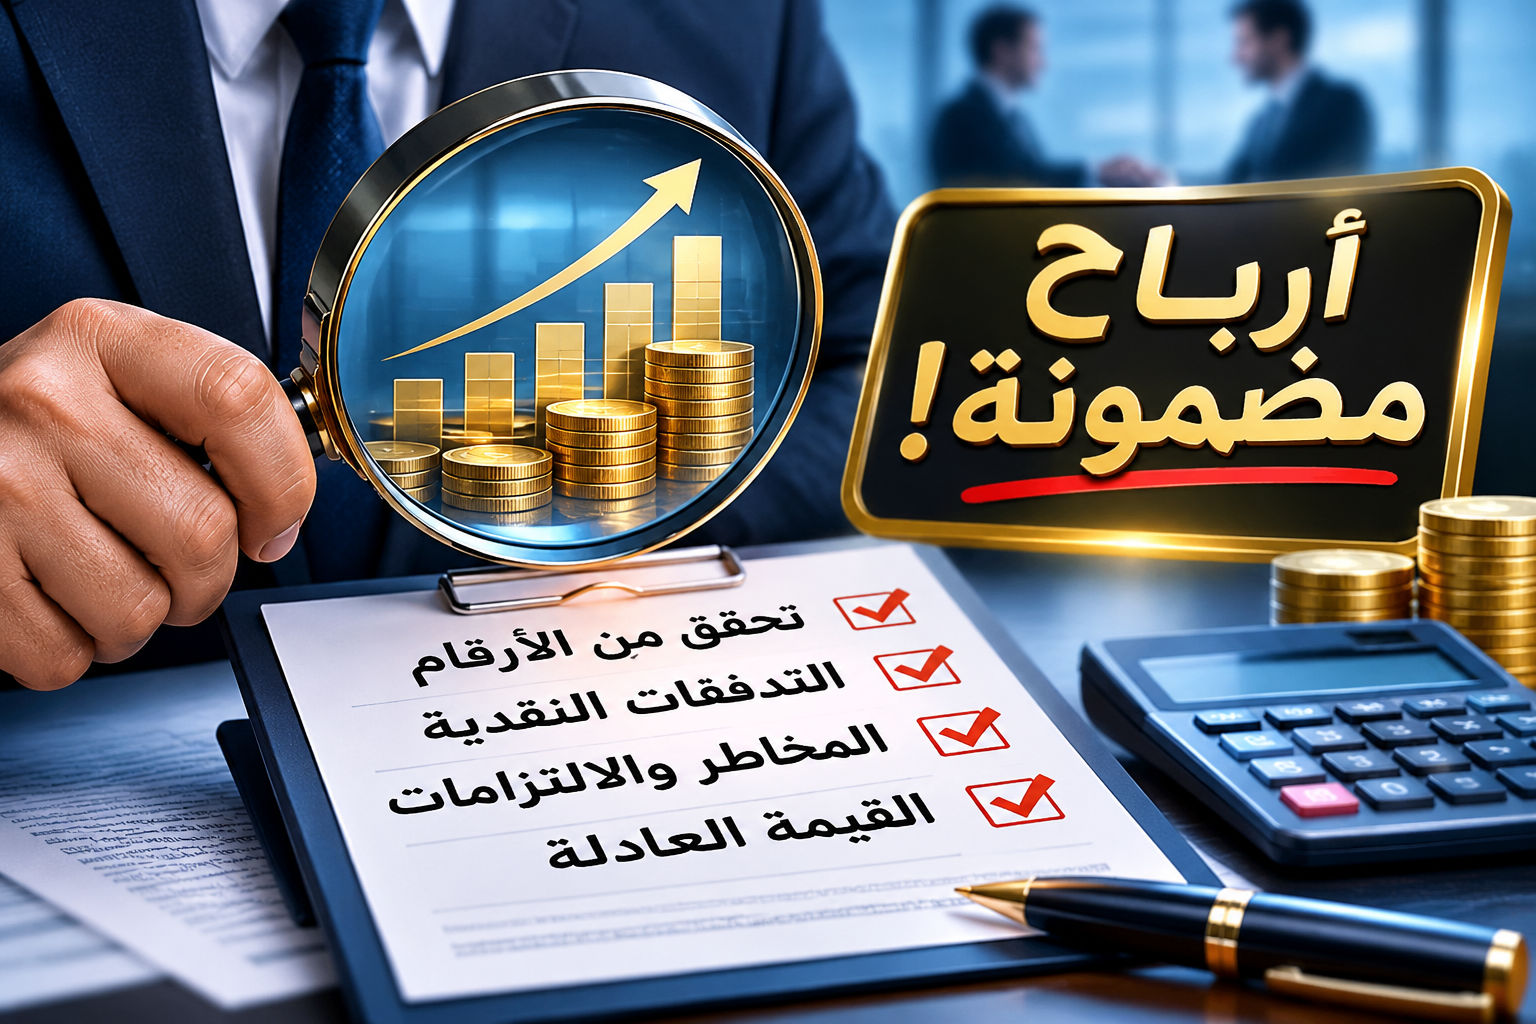
قبل التفاوض على نسبة ملكية المستثمر، يجب تحديد القيمة الاقتصادية للشركة في تاريخ التقييم. وهنا تظهر أهمية الاستعانة بخبير مقيم شركات يستطيع دراسة نشاط الشركة ومركزها المالي وربحيتها وتدفقاتها النقدية ومخاطرها وتوقعاتها المستقبلية.
لا تقتصر مهمة مقيم شركات على تحديد رقم إجمالي لقيمة الشركة، وإنما تشمل توضيح أساس القيمة وتاريخها والافتراضات التي بنيت عليها، ومدى ملاءمتها لغرض دخول المستثمر.
وقد تكون الشركة رابحة ولكنها تعاني من ضعف السيولة، أو تمتلك أصولًا مرتفعة القيمة دون أن تحقق عوائد تشغيلية مناسبة. لذلك فإن الاستعانة بخبير مقيم شركات تساعد الأطراف على التفاوض على أسس مالية أكثر وضوحًا.
وللتعرف على الجوانب المرتبطة بعملية التقييم، يمكنك الاطلاع على مقال تقييم الشركات وأهميته لأصحاب الأعمال والمستثمرين.
ثانيًا: الحالة الأولى – دخول الأموال إلى الشركة عن طريق زيادة رأس المال
في هذه الحالة يضخ المستثمر مبلغًا ماليًا في الشركة مقابل إصدار حصص أو أسهم جديدة لصالحه، وفق الإجراءات والموافقات النظامية المطلوبة. وتصبح الأموال ملكًا للشركة، وليست ملكًا شخصيًا للشركاء الحاليين.
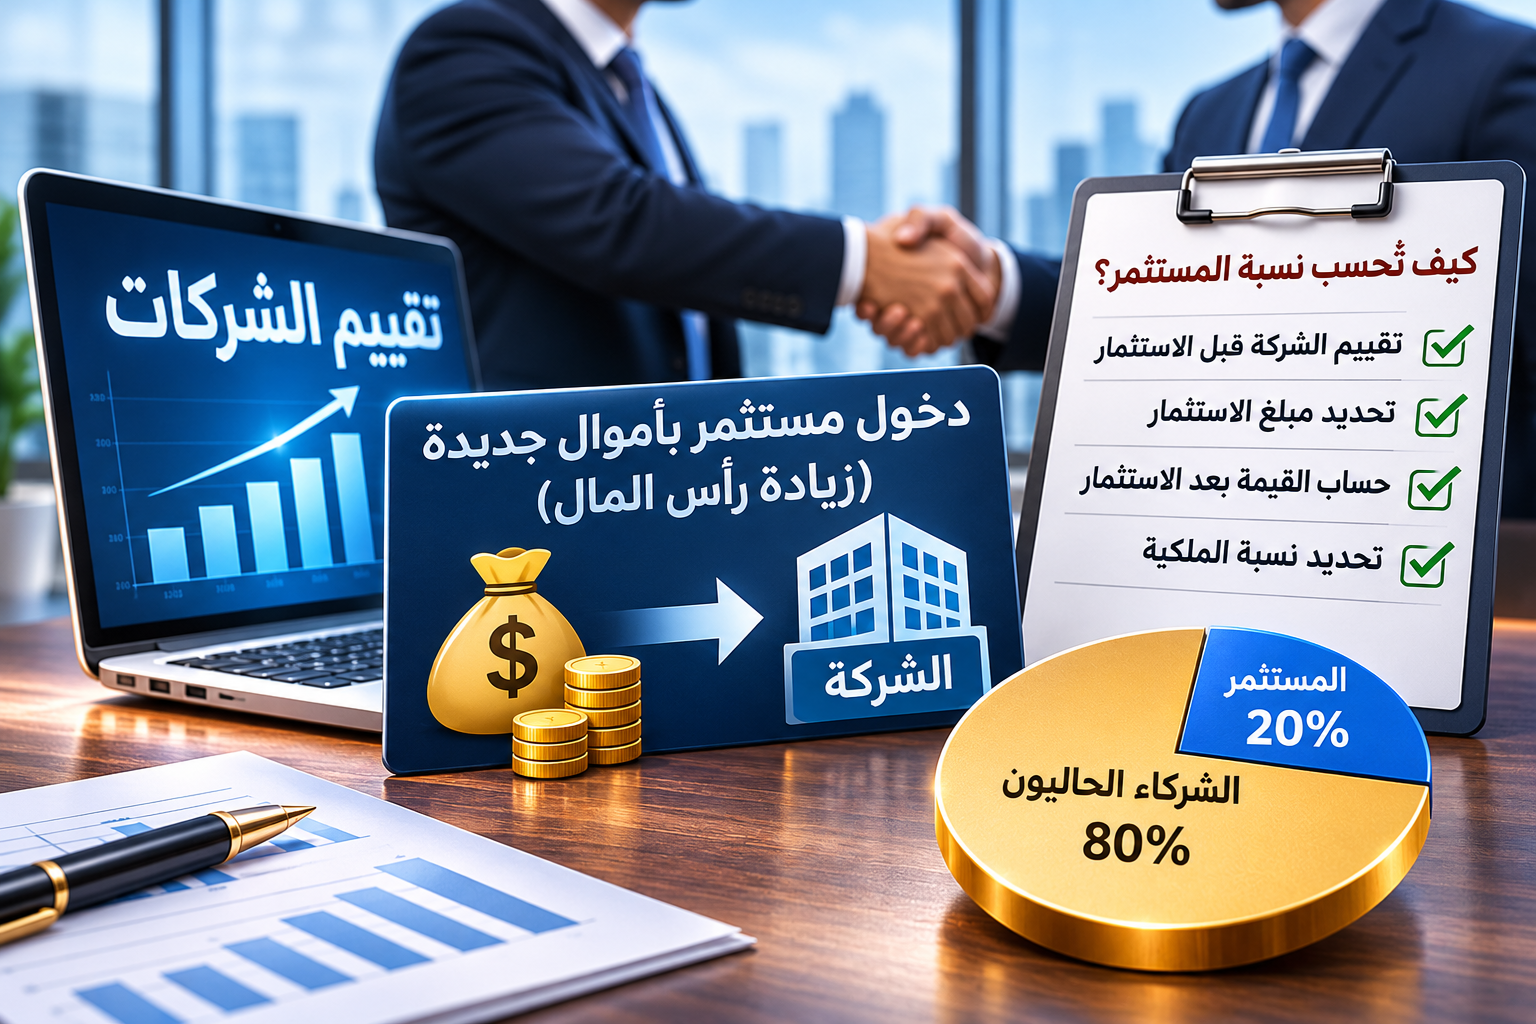
لنفترض أن مقيم شركات حدد القيمة المتفق عليها للشركة قبل دخول المستثمر بمبلغ 8 ملايين ريال، وأن المستثمر سيضخ مبلغ مليوني ريال في الشركة.
- قيمة الشركة قبل الاستثمار (Pre-Money): 8,000,000 ريال.
- مبلغ الاستثمار الجديد: 2,000,000 ريال.
- قيمة الشركة بعد الاستثمار (Post-Money): 10,000,000 ريال.
- نسبة ملكية المستثمر الجديد: 20%.
- نسبة ملكية الشركاء السابقين مجتمعين: 80%.
هذه الأرقام مثال حسابي توضيحي وليست تقييمًا فعليًا لأي شركة. كما يفترض المثال أن المبلغ يدخل بالكامل إلى الشركة، ولا توجد تعديلات أخرى على شروط الصفقة أو هيكل رأس المال.
هنا لا يحصل الشركاء السابقون على المليوني ريال، وإنما تستخدمهما الشركة في التوسع أو تمويل رأس المال العامل أو شراء المعدات أو سداد الالتزامات بحسب خطة الاستثمار.
ويجب أن يوضح مقيم شركات الفرق بين قيمة حقوق الملكية قبل التمويل وبعده، حتى لا يخلط المستثمر بين قيمة الشركة وقيمة المبلغ الذي سيضخه.
هل تدخل المليونا ريال بالكامل ضمن رأس المال المسجل؟
ليس بالضرورة. فقد يتوزع مبلغ الاستثمار بين القيمة الاسمية للحصص أو الأسهم وعلاوة الإصدار أو البنود الأخرى التي تسمح بها الأنظمة المطبقة وشروط العملية. ويتطلب ذلك معالجة نظامية ومحاسبية مناسبة لطبيعة الشركة.
ويمكن الاسترشاد بالمعلومات المنشورة لدى وزارة التجارة السعودية بشأن الإجراءات النظامية المتعلقة بالشركات وتعديل رأس المال.
ثالثًا: الحالة الثانية – المستثمر يشتري حصة من شريك قائم
تختلف هذه الحالة اختلافًا جوهريًا عن زيادة رأس المال. فإذا قرر أحد الشركاء بيع جزء من حصته الشخصية إلى مستثمر جديد، فإن مبلغ البيع يذهب إلى الشريك البائع، وليس إلى الشركة، ما لم يتضمن الاتفاق ترتيبًا آخر.
لنفترض أن قيمة حقوق ملكية الشركة تبلغ 10 ملايين ريال، وأن أحد الشركاء اتفق على بيع حصة تمثل 20% من الشركة مقابل مليوني ريال.
في هذه الحالة يحصل الشريك البائع على المبلغ، وينتقل إلى المستثمر ما تم الاتفاق عليه من حقوق ملكية بعد استكمال الإجراءات اللازمة. ولا يزيد رصيد النقدية لدى الشركة نتيجة عملية البيع ذاتها.
وهنا ينبغي أن يوضح مقيم شركات أن انتقال ملكية الحصص بين الشركاء لا يعني تلقائيًا زيادة أصول الشركة أو حقوق ملكيتها المحاسبية.
كما أن السعر المتفق عليه قد يتأثر بحقوق السيطرة والسيولة والقيود على نقل الملكية وشروط الصفقة؛ لذلك لا يجوز افتراض أن قيمة الحصة تساوي دائمًا نسبتها الحسابية المباشرة من إجمالي قيمة الشركة.
ولمزيد من التوضيح يمكن قراءة مقال كيف أعرف القيمة العادلة لحصتي قبل التخارج؟.
رابعًا: الحالة الثالثة – جزء من المبلغ للشركة وجزء للشريك البائع
قد يتفق المستثمر مع الملاك الحاليين على صفقة مختلطة، بحيث يضخ جزءًا من أمواله داخل الشركة لتمويل التوسع، ويدفع الجزء الآخر لأحد الشركاء مقابل شراء حصة قائمة. وهذه من الحالات التي تتطلب تحديدًا دقيقًا لطبيعة كل مبلغ.
لنفترض أن المستثمر سيدفع 3 ملايين ريال، منها مليونا ريال لزيادة رأس مال الشركة ومليون ريال لشراء حصة من شريك قائم. في هذه الحالة تدخل المليونا ريال إلى الشركة، بينما يحصل الشريك البائع على المليون ريال.
إذا كانت قيمة حقوق الملكية قبل الصفقة 8 ملايين ريال، فإن القيمة بعد ضخ المليوني ريال تصبح 10 ملايين ريال، بافتراض عدم وجود تعديلات أخرى. ويحصل المستثمر على 20% من خلال الإصدار الجديد، ثم يشتري حصة إضافية من الشريك البائع وفق السعر المتفق عليه.
وإذا تم شراء الحصة الإضافية بسعر يعادل القيمة النسبية بعد الاستثمار، فإن المليون ريال يمثل 10% إضافية، ليصبح إجمالي ملكية المستثمر 30%. لكن هذه النتيجة مشروطة باتفاق الأطراف على هذا الأساس السعري.
هنا يبرز دور مقيم شركات في التمييز بين الاستثمار الأولي داخل الشركة وشراء الحصص القائمة، لأن الخلط بينهما قد يؤدي إلى احتساب نسبة ملكية غير صحيحة.
خامسًا: هل يؤدي دخول المستثمر إلى ارتفاع قيمة الشركة؟
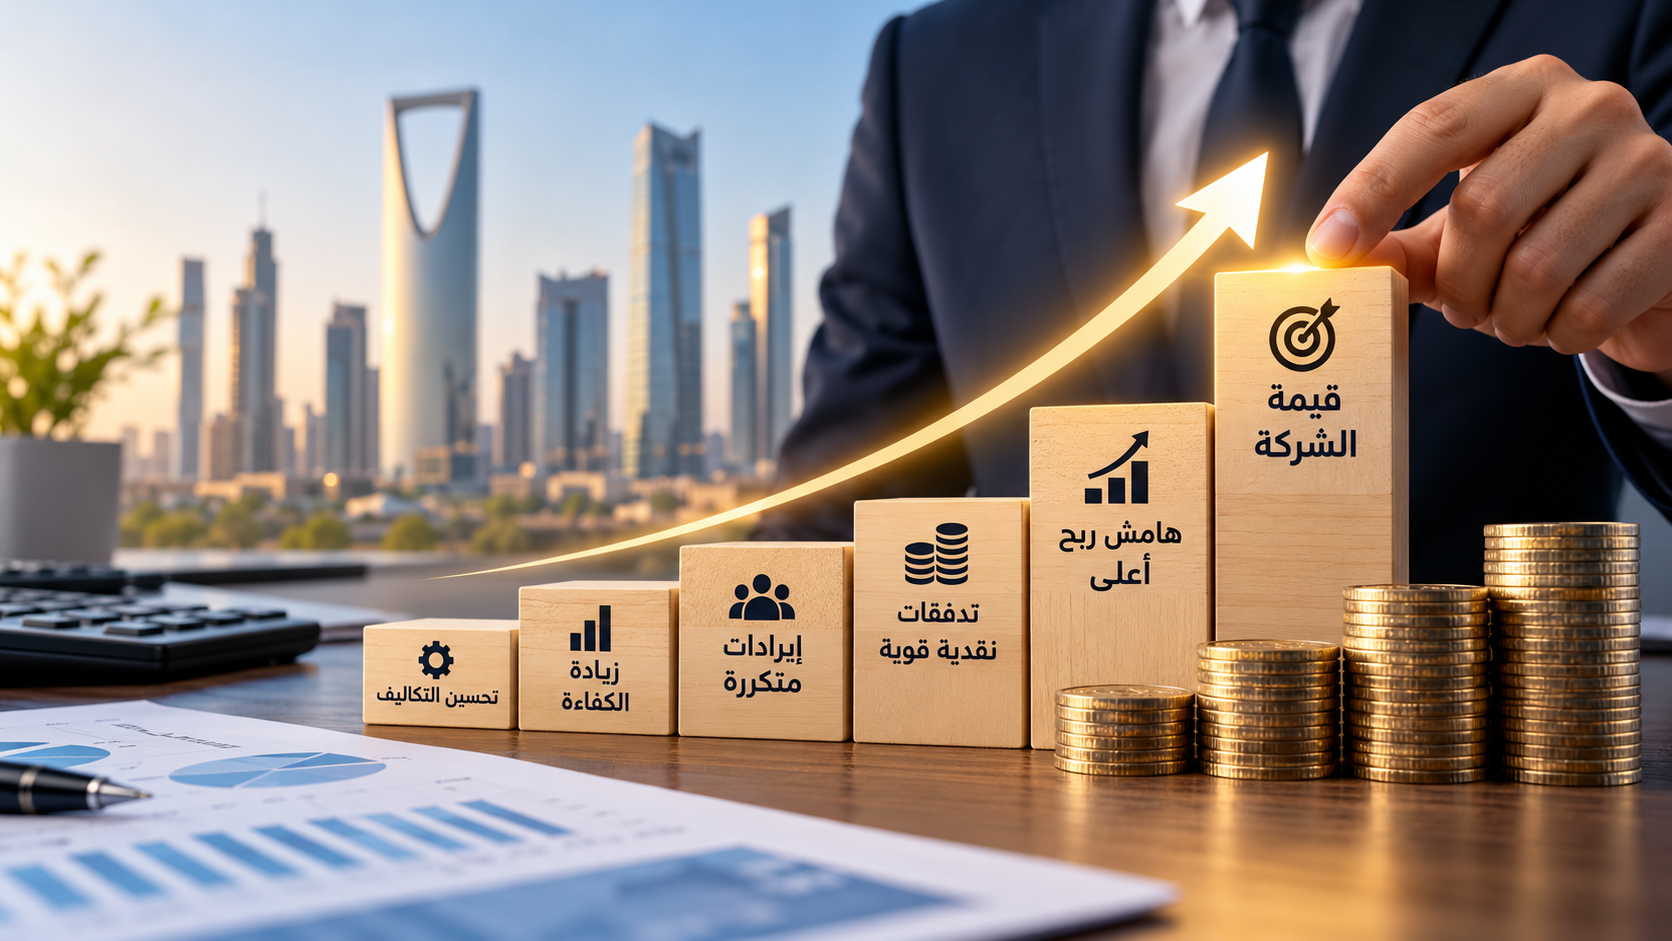
ليس بالضرورة أن يؤدي دخول المستثمر إلى زيادة القيمة الاقتصادية للشركة بنفس مقدار التمويل أو إلى تحقيق مكاسب إضافية للمساهمين. فهناك فرق بين زيادة النقدية نتيجة التمويل وبين خلق قيمة اقتصادية جديدة من استثمار هذه الأموال.
عندما يدخل التمويل إلى الشركة، يزيد رصيد النقدية وحقوق الملكية المحاسبية وفق المعالجة المناسبة، لكن القيمة المستقبلية تعتمد على كيفية توظيف التمويل والعوائد والمخاطر المرتبطة به.
ولهذا يدرس مقيم شركات ما إذا كان التمويل سيستخدم في إنشاء فروع جديدة أو تطوير المنتجات أو زيادة الطاقة الإنتاجية أو معالجة عجز السيولة.
فإذا كانت الاستثمارات الجديدة تحقق عوائد اقتصادية مناسبة فقد تدعم القيمة المستقبلية. أما إذا استخدمت الأموال في مشروعات ضعيفة الجدوى، فقد لا تتحقق الزيادة المتوقعة.
ويمكن الاطلاع على مقال كيف يساعد مقيم شركات في حل الخلاف حول قيمة الشركة؟.
سادسًا: ما الفرق بين قيمة المنشأة وقيمة حقوق الملكية؟
من الأخطاء الشائعة استخدام مصطلح قيمة الشركة دون توضيح المقصود. فقد يقصد المستثمر قيمة المنشأة التشغيلية Enterprise Value، بينما يقصد الملاك قيمة حقوق الملكية Equity Value.
في التقييم المالي، ترتبط قيمة المنشأة بقيمة النشاط التشغيلي وفق التعريف المستخدم، بينما تمثل قيمة حقوق الملكية القيمة العائدة إلى الملاك بعد إجراء التسويات الملائمة للديون والنقدية والعناصر غير التشغيلية.
ويجب على مقيم شركات تحديد مستوى القيمة المستخدم في التقرير قبل احتساب نسبة المستثمر، لأن استخدام قيمة المنشأة بدلًا من حقوق الملكية دون إجراء التسويات قد ينتج عنه سعر غير مناسب للحصة.
كما يجب الانتباه إلى أن رأس المال المسجل والقيمة الدفترية لحقوق الملكية والقيمة السوقية للشركة مفاهيم مختلفة، ولا يجوز التعامل معها باعتبارها أرقامًا متطابقة.
ولمزيد من التفاصيل يمكن قراءة مقال الفرق بين رأس المال وقيمة الشركة الاقتصادية.
سابعًا: كيف تعالج الشركة مبلغ الاستثمار محاسبيًا؟
تتوقف المعالجة المحاسبية على الطبيعة الحقيقية للعملية وشروطها التعاقدية، وليس على الوصف المتداول بين الشركاء.
إذا كان الاستثمار زيادة في رأس المال
تثبت الشركة النقدية المستلمة، ويقابلها الاعتراف ببنود حقوق الملكية المناسبة عند استيفاء شروط الاعتراف والتصنيف، مع مراعاة القيمة الاسمية للحصص أو الأسهم وعلاوة الإصدار إن وجدت.
إذا كان الاستثمار شراء حصة من شريك قائم
إذا تمت الصفقة مباشرة بين المستثمر والشريك البائع، فلا تستلم الشركة مقابل البيع، ولا تسجل المبلغ باعتباره إيرادًا تشغيليًا أو زيادة في رأسمالها. وقد يلزم تحديث سجلات الملكية والإفصاحات ذات الصلة.
إذا كان المبلغ قرضًا من المستثمر
قد يكون المبلغ المقدم تمويلًا مستردًا وليس مساهمة في الملكية. وفي هذه الحالة يجب دراسة شروط السداد والعائد وحقوق المستثمر لتحديد تصنيفه المحاسبي بصورة صحيحة.
ويستطيع مقيم شركات الاستفادة من المعالجة المحاسبية الصحيحة لفهم هيكل التمويل، لكنه لا يستبدل دور المحاسب أو المراجع أو المستشار القانوني.
ويمكن الرجوع إلى معيار IAS 32 الخاص بعرض الأدوات المالية لفهم مبادئ التمييز بين الالتزامات المالية وأدوات حقوق الملكية.
ثامنًا: هل يستطيع الشريك المؤسس الحصول على جزء من الاستثمار لنفسه؟
نعم، يمكن أن يتضمن الاتفاق بيع المؤسس جزءًا من حصته للمستثمر، فيحصل على المقابل المتفق عليه شخصيًا. لكن يجب فصل هذا البيع عن أي مبلغ مخصص لزيادة رأس مال الشركة.
أما الأموال التي دخلت إلى الشركة مقابل إصدار حصص جديدة فلا تصبح حقًا شخصيًا للمؤسس بمجرد استلامها، ولا يجوز تحويلها إليه باعتبارها مقابلًا لبيع حصته دون وجود عملية مستقلة ومبرر نظامي ومحاسبي صحيح.
وينبغي أن يوضح مقيم شركات أثر كل مكون من مكونات الصفقة على الملكية والقيمة، بينما تتولى الجهات المختصة مراجعة الالتزامات النظامية والضريبية.
ويمكن الاطلاع على المعلومات الرسمية لدى هيئة الزكاة والضريبة والجمارك بشأن الالتزامات الزكوية والضريبية ذات الصلة بحسب طبيعة العملية.
تاسعًا: كيف يحدد مقيم شركات النسبة المناسبة للمستثمر؟
يبدأ تحديد نسبة المستثمر من الاتفاق على قيمة حقوق الملكية قبل الاستثمار، ثم تحديد المبلغ الذي سيدخل الشركة والمبلغ الذي سيذهب إلى الشركاء البائعين، إن وجد.
ويحتاج مقيم شركات إلى دراسة القوائم المالية والربحية والتدفقات النقدية والمركز التنافسي والالتزامات والتوقعات المستقبلية والمخاطر المرتبطة بالنشاط.
وفي حالة زيادة رأس المال النقدية المباشرة، يمكن احتساب النسبة المبدئية للمستثمر بقسمة مبلغ التمويل الجديد على قيمة حقوق الملكية بعد الاستثمار، بشرط اتساق حقوق الحصص وعدم وجود ترتيبات أخرى تؤثر في الحساب.
لكن مقيم شركات لا يفترض أن كل حصة تمنح الحقوق نفسها، فقد تتضمن الصفقة حقوق تصويت خاصة أو أفضلية في التوزيعات أو شروط تخارج أو حماية من التخفيف.
ولذلك ينبغي التمييز بين النسبة الحسابية للملكية والقيمة الاقتصادية للحقوق التي يحصل عليها المستثمر بالفعل.
عاشرًا: ما المستندات المطلوبة قبل تقييم الشركة لدخول شريك؟
حتى يستطيع مقيم شركات إعداد تحليل مهني، ينبغي توفير المعلومات المالية والتشغيلية ذات الصلة، ومن أبرزها:
- القوائم المالية التاريخية والإيضاحات المرتبطة بها.
- عقد التأسيس وهيكل الملكية الحالي.
- تفاصيل القروض والالتزامات وحسابات الشركاء.
- التوقعات المالية وخطة استخدام التمويل الجديد.
- العقود الرئيسية والعملاء والموردون والمخاطر التشغيلية.
- الشروط المقترحة لدخول المستثمر وحقوقه.
- أي اتفاقات سابقة تؤثر على الحصص أو نقل الملكية.
وكلما كانت البيانات أكثر اكتمالًا وقابلية للتحقق، تمكن مقيم شركات من تقديم تحليل أكثر دعمًا ووضوحًا، مع بيان القيود والافتراضات المؤثرة في النتيجة.
ويمكن الرجوع إلى الإجراءات التي يتخذها المستثمر بعد تقييم شركتك لفهم أهمية الفحص المالي قبل إتمام الصفقة.
حادي عشر: ما الأخطاء التي قد تخفض حصة المؤسس دون أن ينتبه؟
من أبرز الأخطاء التفاوض على مبلغ الاستثمار قبل الاتفاق على ما إذا كانت قيمة الشركة قبل التمويل أم بعده، وعدم تحديد ما إذا كان المستثمر يشتري حصصًا قائمة أم يحصل على حصص جديدة.
وقد يقع المؤسس في خطأ آخر عندما يوافق على نسبة ملكية دون مراجعة الحقوق الإضافية الممنوحة للمستثمر، أو عندما يفترض أن المبلغ الذي سيضخه المستثمر سيكون متاحًا له شخصيًا.
وهنا يساعد مقيم شركات في توضيح أثر التمويل على قيمة حقوق الملكية ونسب الشركاء، كما يساعد المستشار القانوني في صياغة الحقوق والالتزامات بصورة واضحة.
ومن المهم أيضًا ألا يعتمد المؤسس على تقييم قديم دون دراسة التغيرات الجوهرية التي طرأت على الشركة حتى تاريخ الصفقة.
ثاني عشر: هل الأفضل بيع جزء من حصتي أم زيادة رأس مال الشركة؟
لا توجد إجابة واحدة تناسب جميع الشركات. فإذا كانت الشركة تحتاج إلى تمويل للتوسع أو دعم السيولة، فقد تكون زيادة رأس المال أكثر ملاءمة من الناحية التمويلية.
أما إذا كانت الشركة تتمتع بمركز مالي جيد ولا تحتاج إلى أموال إضافية، بينما يرغب أحد الشركاء في تسييل جزء من استثماره، فقد يكون بيع حصة قائمة أكثر ملاءمة لغرضه الشخصي.
وفي بعض الحالات يكون الجمع بين الخيارين مناسبًا، بحيث تحصل الشركة على التمويل المطلوب ويحصل الشريك البائع على سيولة مقابل جزء من ملكيته.
ويمكن أن يقدم مقيم شركات تحليلًا للقيمة في كل سيناريو، بينما يتوقف اختيار البديل النهائي على أهداف الأطراف وشروط الاتفاق والآثار النظامية والضريبية.
وللتوسع في المقارنة يمكن قراءة مقال تقييم الشركة لدخول شريك وتأثير الأصول على القيمة.
ثالث عشر: ما المرجعية المهنية التي يستند إليها مقيم شركات؟
تتطلب عملية تقييم الشركات تحديد الغرض من التقييم وأساس القيمة وتاريخها ونطاق العمل والمعلومات المستخدمة والمناهج الملائمة. ويمكن الاسترشاد بمعايير التقييم الدولية، وبصفة خاصة IVS 200 المتعلق بتقييم الشركات والحصص فيها، إلى جانب المعايير العامة ذات الصلة.
ويجب على مقيم شركات اختيار منهج التقييم وفق طبيعة النشاط والبيانات المتاحة، سواء كان مدخل الدخل أو السوق أو التكلفة مناسبًا للحالة، مع توضيح المبررات والقيود المهنية.
ويمكن الرجوع إلى مجلس معايير التقييم الدولية IVSC للتعرف على الإطار المهني للتقييم.
رابع عشر: أسئلة شائعة حول دخول شريك جديد
هل المبلغ الذي يدفعه المستثمر يعتبر ربحًا للشركة؟
لا، إذا كان المبلغ مساهمة رأسمالية في مقابل إصدار أدوات حقوق ملكية، فلا يمثل إيرادًا تشغيليًا. ويجب تحديد طبيعة المبلغ ومعالجته وفق شروط الاتفاق والمعايير المحاسبية المطبقة.
هل دخول مستثمر جديد يقلل ملكيتي؟
قد تنخفض نسبتك المئوية عند إصدار حصص جديدة للمستثمر، حتى لو بقي عدد حصصك دون تغيير. ويسمى ذلك تخفيف الملكية، ولا يعني بالضرورة انخفاض القيمة الاقتصادية لاستثمارك.
هل يستطيع المستثمر دفع المبلغ مباشرة للشريك المؤسس؟
نعم، إذا كان المبلغ مقابل شراء حصة مملوكة للمؤسس، مع استكمال المتطلبات النظامية والتعاقدية. أما إذا كان مقابل زيادة رأس المال فيجب التعامل معه وفق طبيعة عملية الإصدار.
هل يمكن الاتفاق على سعر يخالف نتيجة تقرير التقييم؟
قد يختلف سعر الصفقة النهائي عن القيمة المقدرة بسبب التفاوض وشروط الدفع والحقوق الممنوحة والظروف الخاصة بالأطراف. ويجب عدم الخلط بين رأي مقيم شركات في القيمة وبين السعر الذي يتفق عليه البائع والمشتري.
الخلاصة: قبل دخول المستثمر حدد أين ستذهب الأموال
إذا دخل شريك جديد إلى شركتك، فإن السؤال الأول ليس فقط كم سيدفع، وإنما لمن سيدفع، ومقابل أي حقوق، وما أثر ذلك على الشركة والملاك الحاليين.
إذا كان المبلغ زيادة في رأس المال فإنه يدخل الشركة. وإذا كان مقابل شراء حصة قائمة فإنه يذهب إلى الشريك البائع. وإذا كانت الصفقة مختلطة، فيجب فصل المبالغ وتحديد نسب الملكية الناتجة عن كل جزء.
وتساعد الاستعانة بخبير مقيم شركات قبل توقيع الاتفاق على تحديد قيمة حقوق الملكية وفهم أثر التمويل وتخفيف الملكية ومقارنة البدائل الاستثمارية على أساس مالي واضح.
تحتاج إلى تقييم شركتك قبل دخول مستثمر جديد؟
يقدم الأفق العربي للتقييم والاستشارات خدمات تقييم الشركات والحصص وتحليل فرص دخول المستثمرين والتخارج، ودراسة الأثر المالي لزيادة رأس المال وشراء الحصص القائمة، وفق نطاق العمل المتفق عليه والمعلومات المتاحة.
إذا كنت تبحث عن مقيم شركات لدراسة قيمة شركتك قبل التفاوض مع مستثمر، يمكنك التواصل معنا لمناقشة طبيعة الصفقة والمعلومات المطلوبة.
إعداد: سامر إبراهيم السيد
مستشار مالي ومتخصص في تقييم الشركات والحصص والاستثمارات.
هاتف وواتساب: 00966561221974
الموقع الإلكتروني: الأفق العربي للتقييم والاستشارات
تنويه مهني: الأمثلة الرقمية الواردة بالمقال افتراضية لأغراض التوضيح فقط. ولا يمثل المحتوى تقييمًا فعليًا أو استشارة قانونية أو ضريبية لحالة محددة، إذ تتوقف النتائج النهائية على طبيعة الشركة والصفقة والمستندات والأنظمة المطبقة.