تقييم الشركة لدخول شريك: 7 حقائق عن الاصول الضخمة التي لا تحقق عائدا
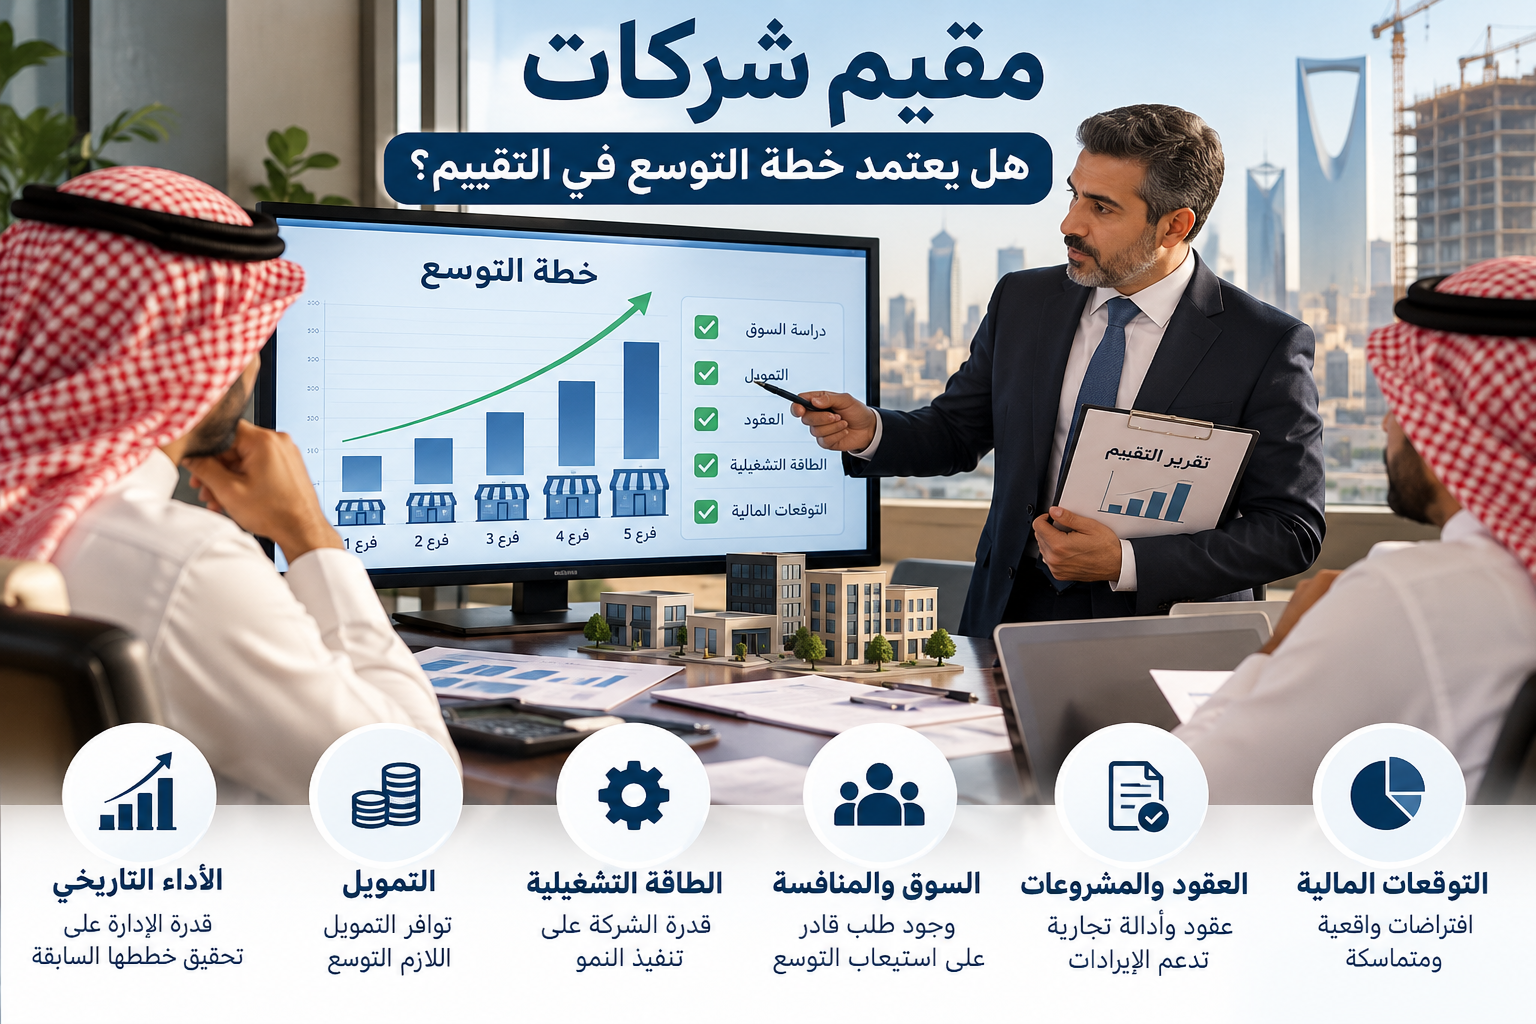
قد تمتلك شركة سعودية اصولا بملايين الريالات، تشمل عقارات واراضي ومعدات وخطوط انتاج ومستودعات واستثمارات متنوعة، ومع ذلك تحقق ارباحا محدودة لا تتناسب مع حجم تلك الاصول. وهنا يظهر سؤال مهم عند تقييم الشركة لدخول شريك: هل يجب على المستثمر دفع مقابل القيمة الكاملة لهذه الاصول، ام مقابل قدرتها الفعلية على تحقيق الارباح والتدفقات النقدية؟
هذه المشكلة من اكثر التحديات التي تواجه اصحاب الشركات عند التفاوض مع المستثمرين، فوجود اصول ضخمة لا يعني بالضرورة ان الشركة تحقق قيمة اقتصادية مرتفعة. وقد تكون بعض هذه الاصول غير مستغلة، او تحقق عائدا ضعيفا، او تحتاج الى استثمارات اضافية حتى تصبح منتجة.
ولهذا لا يعتمد مقيم شركات معتمد على حجم الاصول وحده عند تحديد قيمة المنشأة، بل يدرس طبيعتها واستخداماتها وعوائدها المستقبلية ومدى امكانية التصرف فيها بصورة مستقلة عن النشاط التشغيلي.
في هذا المقال من الافق العربي للتقييم نوضح كيف تتم معالجة الاصول غير المنتجة عند تقييم الشركة لدخول شريك، ومتى تضاف قيمتها بصورة مستقلة، ومتى تكون جزءا من قيمة النشاط، وكيف تؤثر على المفاوضات بين المستثمر والملاك الحاليين.
1. ما المقصود بالاصول الضخمة التي لا تحقق عائدا؟
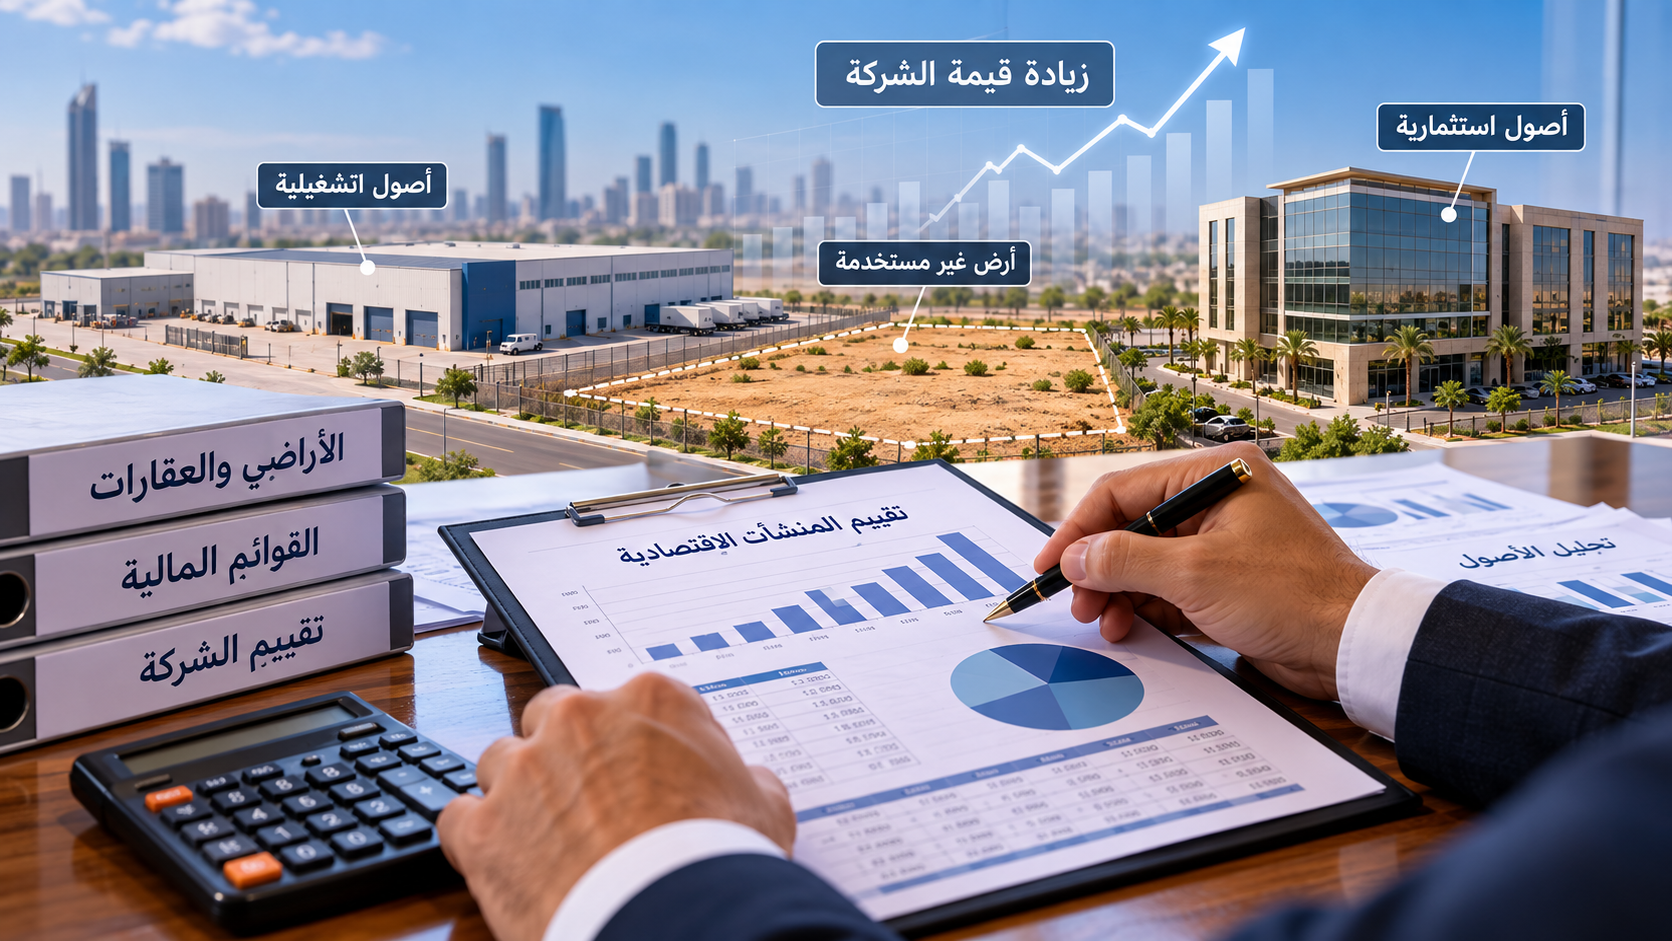
الاصول غير المنتجة هي اصول تمتلكها الشركة لكنها لا تسهم حاليا في توليد ايرادات او تدفقات نقدية تتناسب مع قيمتها. وقد تكون هذه الاصول ضرورية للنشاط، او غير مستغلة، او محتفظا بها بغرض الاستثمار او التوسع المستقبلي.
ومن ابرز امثلتها:
- اراض مملوكة للشركة لم يتم تطويرها او استغلالها.
- عقارات ومبان غير مؤجرة او غير مستخدمة.
- معدات وخطوط انتاج متوقفة عن العمل.
- مستودعات تفوق الاحتياجات الفعلية للنشاط.
- مشروعات تحت التنفيذ لم تبدأ في تحقيق ايرادات.
- استثمارات عقارية لا تحقق عوائد مناسبة.
- اصول تم شراؤها للتوسع ولم تدخل مرحلة التشغيل.
عند تقييم الشركة لدخول شريك يجب التمييز بين الاصل غير المستغل الذي يمكن بيعه بصورة مستقلة، والاصل التشغيلي الذي تحتاجه الشركة رغم انخفاض العائد الناتج عنه.
فمثلا، قد تمتلك شركة صناعية ارضا كبيرة يستخدم المصنع نصف مساحتها فقط. الجزء المستخدم يدخل ضمن النشاط التشغيلي، بينما يمكن دراسة الجزء الزائد باعتباره اصلا غير تشغيلي اذا كان قابلا للفصل والتصرف بصورة مستقلة.
اما اذا كانت المساحة الاضافية ضرورية للتراخيص او التشغيل او التوسع المعتمد، فقد لا يكون من المناسب اعتبارها اصلا فائضا قابلا للبيع.
ومن هنا تظهر اهمية الاستعانة بجهة متخصصة في تقييم الشركات في السعودية، لان التصنيف غير الصحيح للاصول قد يؤدي الى المبالغة في قيمة الشركة او تخفيضها بصورة لا تعكس حقيقتها الاقتصادية.
2. هل قيمة الاصول تعني بالضرورة قيمة الشركة؟
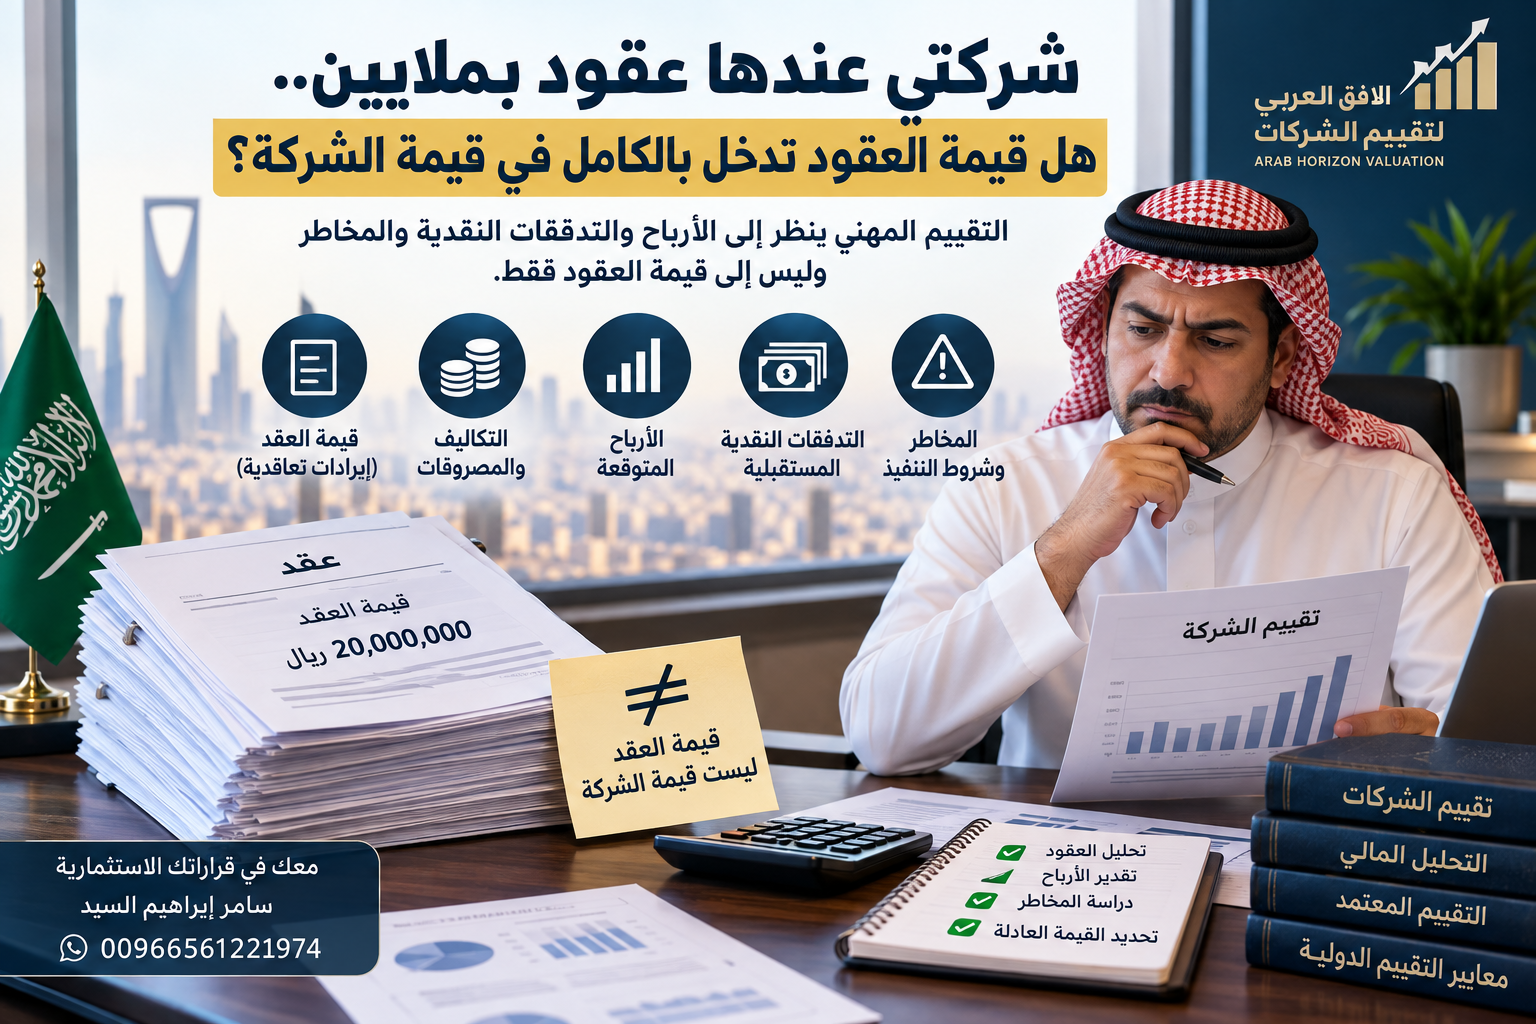
الاجابة لا. فالقيمة الدفترية للاصول تختلف عن قيمتها السوقية، وكلتاهما قد تختلف عن القيمة الاقتصادية للنشاط القائم.
ولهذا فان تقييم الشركة لدخول شريك يتطلب التمييز بين ثلاثة مفاهيم اساسية:
اولا: القيمة الدفترية للاصول
وهي القيمة المثبتة في القوائم المالية بعد مراعاة الاستهلاك والانخفاض في القيمة والتسويات المحاسبية. وقد لا تعكس القيمة السوقية الحالية لبعض العقارات او المعدات.
ثانيا: القيمة العادلة للاصول
وهي القيمة التي يمكن تقديرها وفقا لفرضيات المشاركين في السوق وظروف المعاملة المنظمة في تاريخ القياس، مع مراعاة طبيعة كل اصل والاستخدام المناسب له.
ثالثا: قيمة النشاط الاقتصادي
وهي القيمة المرتبطة بقدرة الشركة على تحقيق تدفقات نقدية مستقبلية، وما يرتبط بذلك من مخاطر وتكاليف واستثمارات لازمة لاستمرار النشاط.
قد تكون القيمة العادلة لاصول شركة 80 مليون ريال، بينما لا تتجاوز قيمة نشاطها التشغيلي المستنتجة من التدفقات النقدية 35 مليون ريال. ولا يعني ذلك تلقائيا ان الشركة تساوي 80 مليون ريال او ان الفرق البالغ 45 مليون ريال يجب اضافته بالكامل.
القرار يتوقف على طبيعة الاصول، وما اذا كانت قيمتها منعكسة بالفعل في التدفقات النقدية، ومدى امكانية بيعها بصورة مستقلة، والالتزامات المرتبطة بها.
ولفهم تاثير الاصول على قرارات المستثمرين يمكن الاطلاع على مقال هل الاصول الثابتة تدخل في تقييم شركتي؟ المنشور في موقع الافق العربي.
وهذا التمييز يعد اساسيا في تقييم الشركة لدخول شريك، لان المستثمر لا يشتري مجرد قائمة اصول، بل يشتري حقوقا اقتصادية في منشأة قائمة.
3. كيف يختار مقيم شركات معتمد منهج التقييم المناسب؟
عند تقييم الشركة لدخول شريك لا توجد طريقة واحدة تصلح لجميع الشركات، فالاختيار يتوقف على طبيعة النشاط، وجودة المعلومات المالية، وحجم الاصول، ومدى استقرار الارباح، وسبب الاحتفاظ بالاصول غير المنتجة.
وقد تمتلك الشركة اصولا مرتفعة القيمة لكنها تحقق عوائد تشغيلية ضعيفة، وهنا يجب على مقيم شركات معتمد دراسة العلاقة بين قيمة الاصول والقدرة الفعلية على تحقيق الارباح، بدلا من الاعتماد على اجمالي الاصول الظاهر بالقوائم المالية.
اولا: منهج الدخل والتدفقات النقدية المخصومة DCF
يعتمد منهج الدخل على تقدير التدفقات النقدية المستقبلية للشركة وخصمها بمعدل يعكس مخاطر النشاط. ويعد مناسبا عندما تتوافر توقعات مالية معقولة وقابلة للدعم.
عند تقييم الشركة لدخول شريك باستخدام التدفقات النقدية المخصومة، لا تؤدي الاصول الضخمة بالضرورة الى ارتفاع القيمة اذا كانت لا تحقق عائدا اقتصاديا مناسبا.
فمثلا، اذا امتلكت شركة معدات بقيمة 20 مليون ريال، وكانت هذه المعدات مستخدمة بالفعل في النشاط، فلا يجوز اضافة قيمتها مرة اخرى الى قيمة النشاط المستنتجة من التدفقات النقدية، لان ذلك يؤدي الى ازدواج احتساب القيمة.
اما اذا كانت المعدات فائضة عن احتياجات التشغيل ويمكن بيعها بصورة مستقلة، فيمكن دراسة قيمتها القابلة للتحقق واضافتها عند الانتقال من قيمة النشاط الى قيمة حقوق الملكية، بشرط عدم احتسابها مسبقا ضمن التدفقات النقدية.
ثانيا: منهج السوق والمضاعفات المالية
يعتمد منهج السوق على مقارنة الشركة بمنشآت مماثلة باستخدام مضاعفات مالية مثل EV/EBITDA وEV/Sales وP/BV، مع مراعاة الفروق في النمو والربحية والمخاطر وهيكل التمويل.
لكن عند تقييم الشركة لدخول شريك تمتلك اصولا غير منتجة، قد تصبح بعض المضاعفات مضللة اذا لم يتم فصل الاصول غير التشغيلية عن النشاط الاساسي.
فعلى سبيل المثال، قد تمتلك شركة صناعية عقارات استثمارية كبيرة لا تدخل ايراداتها ضمن الارباح التشغيلية المستخدمة في حساب مضاعف EV/EBITDA. وفي هذه الحالة يجب مراعاة تلك الاصول بصورة مستقلة، مع تجنب تكرار احتساب قيمتها.
ويمكن التعرف على هذا المنهج بصورة اوسع من خلال مقال التقييم بالمكررات المنشور في موقع الافق العربي.
ثالثا: منهج التكلفة وصافي الاصول المعدل Adjusted NAV
يقوم منهج صافي الاصول المعدل على تقدير قيمة الاصول والالتزامات وفقا لاساس القيمة المناسب، واجراء التعديلات اللازمة للوصول الى صافي قيمة حقوق الملكية.
وقد يكون هذا المنهج مناسبا للشركات القابضة والاستثمارية والمنشآت التي تعتمد قيمتها بصورة رئيسية على اصولها، وكذلك بعض الشركات التي لا تعكس ارباحها الحالية القيمة الاقتصادية لاصولها.
ومع ذلك، فان تقييم الشركة لدخول شريك باستخدام صافي الاصول المعدل يتطلب دراسة الالتزامات والمخاطر والقيود المرتبطة بالاصول، وليس مجرد استبدال القيم الدفترية بقيم سوقية مرتفعة.
ويسترشد المقيم في اختيار المناهج والطرق المناسبة بما ورد في معايير التقييم الدولية IVS، مع مراعاة الغرض من التقييم وطبيعة المنشأة محل الدراسة.
4. كيف يتعامل مقيم شركات مع الاصول غير التشغيلية؟
تعتبر معالجة الاصول غير التشغيلية من اهم مراحل تقييم الشركة لدخول شريك، لان الخطا في تصنيف هذه الاصول قد يؤدي الى المبالغة في قيمة الشركة او تخفيضها بصورة جوهرية.
ويبدأ المقيم بتحديد الاصول الضرورية لاستمرار النشاط، ثم حصر الاصول التي يمكن الاستغناء عنها دون التاثير على التدفقات النقدية التشغيلية المتوقعة.
ومن امثلة الاصول غير التشغيلية المحتملة:
- اراض محتفظ بها للاستثمار ولا تستخدم في النشاط.
- مبان مستقلة غير مستغلة وقابلة للبيع او التاجير.
- معدات متوقفة لا تحتاجها الشركة مستقبلا.
- استثمارات مالية مستقلة عن النشاط الرئيسي.
- اصول فائضة يمكن التصرف فيها دون التاثير على التشغيل.
وفي حالة استخدام منهج التدفقات النقدية الحرة للمنشأة FCFF، يمكن التعبير عن العلاقة بصورة مبسطة كما يلي:
قيمة حقوق الملكية = قيمة النشاط التشغيلي + قيمة الاصول غير التشغيلية المستقلة – صافي الدين – الالتزامات والتعديلات الاخرى ذات الصلة.
لكن هذه المعادلة لا تطبق بصورة الية، بل يجب التاكد من عدم ادراج قيمة الاصول غير التشغيلية او عوائدها ضمن قيمة النشاط مسبقا.
كما يجب دراسة تكاليف التصرف في الاصول والالتزامات المرتبطة بها واي قيود تعاقدية او نظامية تؤثر على قيمتها القابلة للتحقق.
وعند تقييم الشركة لدخول شريك قد يتطلب الامر الاستعانة بتقييم متخصص للعقارات او المعدات ذات الاهمية الجوهرية، حتى تكون القيمة النهائية مدعومة بادلة مناسبة.
ويمكن الرجوع الى الهيئة السعودية للمقيمين المعتمدين للتعرف على الاطار المهني والتنظيمي لممارسة التقييم في المملكة العربية السعودية.
5. كيف تؤثر الاصول الضخمة على قرار دخول المستثمر؟
لا ينظر المستثمر الى حجم الاصول فقط، بل يهتم بالعائد المتوقع على استثماره، والسيولة المتاحة، ومخاطر النشاط، والقدرة على تحويل الاصول غير المنتجة الى مصادر دخل مستقبلية.
ولهذا فان تقييم الشركة لدخول شريك يجب ان يوضح ما اذا كانت الاصول الضخمة تمثل فرصة استثمارية حقيقية، ام انها تستنزف موارد الشركة دون تحقيق عائد مناسب.
دخول مستثمر بزيادة رأس المال
في هذه الحالة يضخ المستثمر اموالا جديدة داخل الشركة مقابل حصة ملكية، وتستخدم الاموال عادة في التوسع او تمويل التشغيل او تطوير الاصول غير المستغلة.
وتحسب نسبة المستثمر بصورة مبدئية على اساس قيمة الاستثمار الجديد مقسومة على قيمة حقوق الملكية بعد الاستثمار، مع مراعاة شروط الصفقة وحقوق الملكية المختلفة.
ويمكن الاطلاع على مقال دخول مستثمر بزيادة رأس المال لفهم تاثير ضخ الاموال الجديدة على قيمة الشركة ونسب الشركاء.
دخول مستثمر بشراء حصة من شريك حالي
في هذه الحالة يحصل الشريك البائع على مقابل بيع حصته، ولا تدخل حصيلة البيع الى الشركة نفسها، وبالتالي لا يؤدي انتقال الملكية وحده الى زيادة سيولة المنشأة.
وعند تقييم الشركة لدخول شريك بهذه الصورة، يجب تحديد قيمة الحصة محل التقييم ومراعاة حقوقها وقيودها ومدى تاثير السيطرة وقابلية التسويق على قيمتها.
ولمعرفة الفرق بين الحالتين يمكن قراءة مقال دخول مستثمر بشراء حصة من شريك.
كما يمكن الاستفادة من خدمات سليمان للتقييم للتعرف على الجوانب المهنية المرتبطة بتقييم الشركات ودخول المستثمرين.
والنتيجة المهمة ان تقييم الشركة لدخول شريك لا يتوقف على امتلاك اصول مرتفعة القيمة، بل يعتمد على تحديد القيمة الاقتصادية الحقيقية للشركة وحقوق المستثمر في تلك القيمة، مع التمييز بين الاصول التشغيلية والاصول المستقلة عن النشاط.
6. مثال عملي على تقييم الشركة لدخول شريك مع وجود اصول ضخمة
لنفترض وجود شركة سعودية تعمل في القطاع الصناعي، وتمتلك اصولا كبيرة تشمل عقارات ومعدات واراضي واستثمارات، لكنها تحقق ارباحا تشغيلية محدودة مقارنة بحجم هذه الاصول.
وتتمثل البيانات الافتراضية للشركة فيما يلي:
| البيان | القيمة بالمليون ريال |
|---|---|
| اجمالي الاصول الدفترية | 80 |
| الاصول التشغيلية | 45 |
| الاصول غير التشغيلية | 35 |
| الارباح التشغيلية السنوية | 4 |
| اجمالي الديون المالية | 15 |
| النقدية التشغيلية اللازمة | 3 |
عند تقييم الشركة لدخول شريك لا يجوز افتراض ان قيمة الشركة تساوي 80 مليون ريال لمجرد ان هذا هو اجمالي اصولها الدفترية.
فقد ينتج عن تطبيق منهج التدفقات النقدية المخصومة تقدير قيمة النشاط التشغيلي بمبلغ 32 مليون ريال، بينما تشير دراسة مستقلة الى ان القيمة العادلة للاصول غير التشغيلية تبلغ 38 مليون ريال.
وبافتراض ان النقدية البالغة 3 ملايين ريال لازمة للتشغيل ومشمولة في تقدير النشاط، وان الديون المالية تبلغ 15 مليون ريال، ولا توجد تعديلات اخرى، تصبح قيمة حقوق الملكية كما يلي:
قيمة حقوق الملكية = 32 + 38 – 15 = 55 مليون ريال.
هذا المثال توضيحي فقط، ولا يمثل نتيجة تقييم فعلية. كما يفترض ان الاصول غير التشغيلية مستقلة وقابلة للتصرف، وان قيمتها لم تدخل ضمن التدفقات النقدية المستخدمة في تقييم النشاط.
ماذا يحدث اذا دخل مستثمر بمبلغ 15 مليون ريال؟
اذا كانت قيمة حقوق الملكية قبل الاستثمار 55 مليون ريال، وقرر المستثمر ضخ 15 مليون ريال جديدة داخل الشركة، تصبح القيمة بعد الاستثمار 70 مليون ريال.
وتكون نسبة المستثمر المبدئية:
15 ÷ 70 × 100 = 21.43%
اما اذا دفع المستثمر المبلغ نفسه لشراء حصة من شريك قائم، فلا تدخل الاموال الى الشركة، وتكون النسبة النظرية للحصة 27.27% من قيمة حقوق الملكية قبل الصفقة، وذلك قبل مراعاة اي تعديلات مرتبطة بحقوق الحصة او شروط الاتفاق.
وهنا تتضح اهمية تقييم الشركة لدخول شريك في التمييز بين زيادة رأس المال وشراء الحصص القائمة، لان الاثر المالي لكل معاملة مختلف تماما.
ويمكن قراءة مقال كيف اتفاوض مع مشتري شركتي؟ لفهم اهمية تحديد قيمة الشركة قبل الدخول في المفاوضات الاستثمارية.
7. اخطاء شائعة عند تقييم الشركات التي تمتلك اصولا ضخمة
توجد مجموعة من الاخطاء التي قد تؤدي الى نتائج غير دقيقة عند تقييم الشركة لدخول شريك، ومن اهمها:
الخطا الاول: اعتبار اجمالي الاصول هو قيمة الشركة
قد تحتوي الميزانية على اصول مرتفعة القيمة، لكن الشركة تتحمل في المقابل التزامات وديونا ومخاطر تشغيلية. ولهذا يجب تحديد قيمة حقوق الملكية وليس الاكتفاء باجمالي الاصول.
الخطا الثاني: اضافة الاصول التشغيلية مرتين
اذا كانت المعدات والعقارات التشغيلية تساهم في تحقيق التدفقات النقدية المتوقعة، فان قيمتها الاقتصادية تنعكس في تقييم النشاط. واضافتها مرة اخرى قد يؤدي الى تضخيم قيمة الشركة.
الخطا الثالث: تجاهل الاصول غير التشغيلية
قد تمتلك الشركة اراضي او استثمارات مستقلة لا تسهم في الارباح التشغيلية. وعدم دراسة هذه الاصول قد يؤدي الى تخفيض القيمة المقدرة لحقوق الملكية.
الخطا الرابع: الاعتماد على القيمة الدفترية دون تحليل
القيمة الدفترية ليست بالضرورة القيمة العادلة. فقد ترتفع قيمة العقارات بمرور الوقت، بينما تنخفض قيمة بعض المعدات بسبب التقادم او ضعف الطلب عليها.
الخطا الخامس: المبالغة في توقعات استغلال الاصول
بعض الشركات تفترض امكانية تحويل جميع اصولها غير المنتجة الى مشروعات مربحة دون دراسة تكاليف التطوير او التمويل او الطلب المتوقع. ويجب ان تستند هذه التوقعات الى افتراضات قابلة للدعم.
ولهذا فان تقييم الشركة لدخول شريك يتطلب تحليل الاصول والتدفقات النقدية والالتزامات بصورة مترابطة، مع مراعاة طبيعة الصفقة والغرض من التقييم.
متى يكون صافي الاصول المعدل اكثر ملاءمة من التدفقات النقدية؟
قد يكون منهج صافي الاصول المعدل اكثر ملاءمة عندما تعتمد قيمة المنشأة بصورة اساسية على ممتلكاتها واستثماراتها، ولا تعكس التدفقات النقدية التشغيلية الحالية القيمة الاقتصادية لتلك الاصول بصورة كافية.
لكن لا ينبغي اختيار هذا المنهج لمجرد ان نتائجه اعلى من نتائج منهج الدخل. فالاختيار المهني يعتمد على طبيعة المنشأة واساس القيمة وتوافر المعلومات ومدى ملاءمة كل منهج.
وفي بعض الحالات يمكن استخدام اكثر من منهج للتقييم، ثم دراسة النتائج وتحليل اسباب الاختلاف بينها قبل تحديد القيمة النهائية.
ويجب عند تقييم الشركة لدخول شريك مراعاة ان بعض الاصول قد تكون مقيدة برهون او التزامات او شروط تعاقدية تؤثر على قيمتها الاقتصادية.
ويمكن الاسترشاد بالمعلومات المهنية المنشورة لدى مؤسسة المعايير الدولية للتقارير المالية IFRS لفهم الجوانب المحاسبية المرتبطة بالقياس والافصاح عن الاصول.
الاسئلة الشائعة حول تقييم الشركة لدخول شريك
1. هل الاصول الضخمة ترفع قيمة الشركة دائما؟
لا، فالاثر يعتمد على طبيعة الاصول وقدرتها على تحقيق المنافع الاقتصادية ومدى امكانية التصرف فيها والالتزامات المرتبطة بها.
2. هل يمكن تقييم الشركة رغم انخفاض ارباحها؟
نعم، يمكن تقييم الشركة لدخول شريك باستخدام المناهج المناسبة لطبيعة النشاط، بما في ذلك منهج الدخل او السوق او التكلفة حسب الظروف.
3. هل تضاف قيمة الاراضي غير المستغلة الى قيمة الشركة؟
يمكن دراسة اضافتها بصورة مستقلة اذا كانت اصولا غير تشغيلية قابلة للفصل، ولم تكن قيمتها او منافعها محسوبة بالفعل ضمن قيمة النشاط.
4. هل يحتاج تقييم الشركة الى تقييم عقاري مستقل؟
قد يتطلب الامر تقييما عقاريا متخصصا عندما تكون العقارات مؤثرة بصورة جوهرية في قيمة الشركة ولا تتوافر ادلة كافية لتحديد قيمتها.
5. هل يمكن استخدام مضاعف EV/EBITDA لشركة تمتلك اصولا ضخمة؟
نعم، اذا كان المضاعف مناسبا لطبيعة الشركة وتوافرت بيانات قابلة للمقارنة، مع معالجة الاصول غير التشغيلية والتعديلات اللازمة.
6. ما الفرق بين قيمة المنشأة وقيمة حقوق الملكية؟
قيمة المنشأة التشغيلية تعكس قيمة النشاط المتاحة لمقدمي التمويل، بينما يتم الوصول الى قيمة حقوق الملكية بعد مراعاة الديون والنقدية والاصول غير التشغيلية والتعديلات ذات الصلة.
7. هل يختلف التقييم عند دخول مستثمر بزيادة رأس المال؟
يجب التمييز بين قيمة حقوق الملكية قبل الاستثمار وبعده، لان الاموال الجديدة التي تدخل الشركة تؤثر على قيمة حقوق الملكية بعد الاستثمار.
8. هل يمكن تقييم شركة تحقق خسائر رغم امتلاكها عقارات؟
نعم، وقد يكون منهج صافي الاصول المعدل مناسبا في بعض الحالات، لكن يجب دراسة طبيعة النشاط والالتزامات وقدرة الشركة على الاستمرار.
9. هل يحق للمستثمر طلب خصم بسبب ضعف العائد على الاصول؟
يمكن للمستثمر التفاوض على السعر بناء على المخاطر والعائد المتوقع، لكن لا يعني ضعف العائد تلقائيا تطبيق خصم مستقل، خصوصا اذا كان اثره منعكسا بالفعل في القيمة المقدرة.
10. لماذا يجب الاستعانة بمقيم شركات معتمد قبل دخول المستثمر؟
لان تقييم الشركة لدخول شريك يحتاج الى تحليل مالي ومهني مستقل يساعد الاطراف على فهم قيمة المنشأة واسس التقييم والمخاطر المؤثرة على الصفقة.
الخلاصة: الاصول الضخمة ليست وحدها معيار قيمة الشركة
ان امتلاك الشركة لاصول كبيرة لا يعني بالضرورة ارتفاع قيمتها الاقتصادية، كما ان انخفاض الارباح لا يعني بالضرورة انخفاض قيمة جميع اصولها.
فالنتيجة المهنية تعتمد على الفصل بين الاصول التشغيلية وغير التشغيلية، ودراسة التدفقات النقدية، وتحديد الالتزامات، واختيار مناهج التقييم المناسبة دون ازدواج احتساب القيمة.
ولهذا فان تقييم الشركة لدخول شريك يمثل خطوة اساسية قبل الاتفاق على سعر الحصة او نسبة المستثمر، ويساعد على بناء المفاوضات على اسس مالية واضحة بدلا من التقديرات الشخصية.
هل تمتلك شركتك اصولا ضخمة وتفكر في دخول مستثمر؟
اذا كانت شركتك تمتلك عقارات او معدات او استثمارات مرتفعة القيمة لكنها لا تحقق عائدا يتناسب مع حجمها، فان تحديد قيمة الشركة يتطلب دراسة مهنية توضح قيمة النشاط والاصول غير التشغيلية والالتزامات المرتبطة بها.
يقدم الافق العربي للتقييم خدمات تقييم الشركات والمنشآت لدعم قرارات دخول المستثمرين وبيع الحصص وزيادة رأس المال، وفقا للمعايير المهنية المعمول بها في المملكة العربية السعودية.
للتواصل والاستفسار عن تقييم الشركة لدخول شريك:
سامر إبراهيم السيد
استشاري تقييم الشركات والمنشآت
الهاتف والواتساب:
00966561221974
الافق العربي للتقييم
https://arabhorizonvaluation.com/