مقيم شركات: 7 عوامل تحدد متى يعتمد خطة التوسع ومتى يستبعدها من التقييم
لديك شركة تحقق نتائج جيدة، والإدارة أعدت خطة توسع طموحة تتضمن افتتاح فروع جديدة وزيادة المبيعات والدخول إلى مناطق إضافية. عند طلب التقييم تتوقع الإدارة أن يعكس مقيم شركات كل هذا النمو في قيمة الشركة. لكن المفاجأة أن المقيم قد يعتمد جزءًا من الخطة فقط، وقد يخفض معدلات النمو، وفي حالات أخرى قد يستبعد التوسع بالكامل من التوقعات المستخدمة في التقييم.
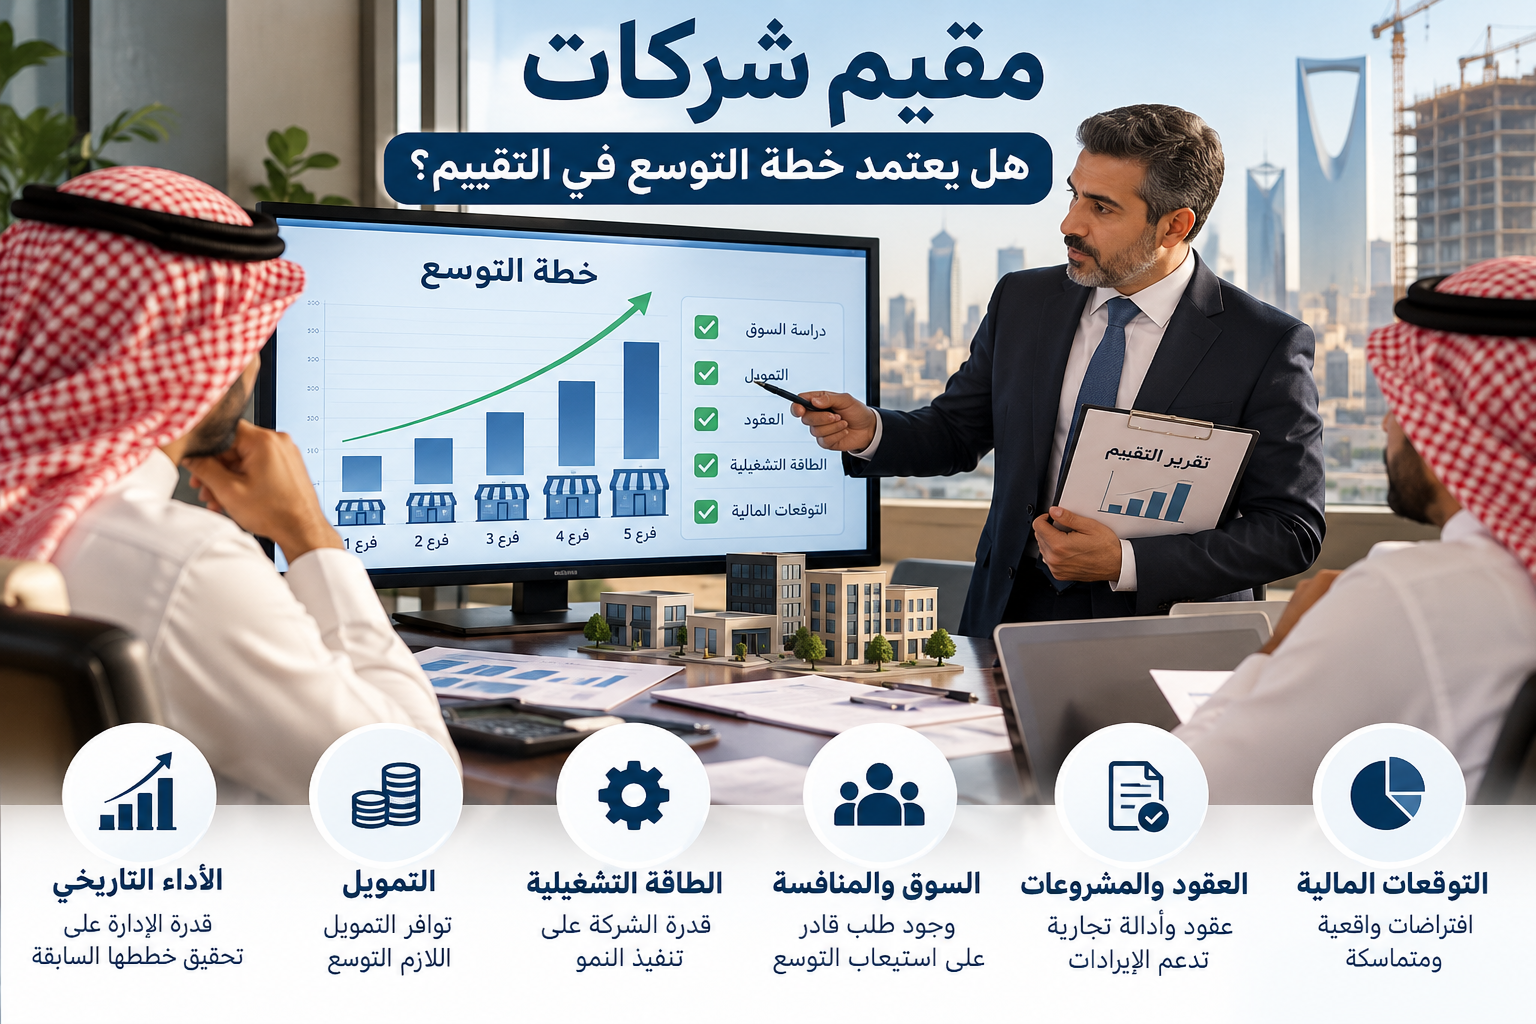
فلماذا يحدث ذلك؟ لأن مقيم شركات لا يقيم الأحلام أو النوايا، وإنما يدرس ما إذا كانت خطة التوسع مدعومة بأدلة وموارد وقدرات تشغيلية ومالية تسمح بتنفيذها بصورة يمكن الدفاع عنها في تاريخ التقييم.
وجود خطة تقول إن المبيعات ستتضاعف خلال ثلاث سنوات لا يجعل هذا النمو جزءًا من تقييم شركة بصورة تلقائية. الفرق الحقيقي يكمن في مدى قدرة الإدارة على إثبات أن التوسع قابل للتنفيذ، وأن الشركة تمتلك التمويل والطاقة التشغيلية والموارد البشرية والسوق القادر على استيعاب هذا النمو.
هل يصدق مقيم شركات خطة التوسع لمجرد اعتمادها من الإدارة؟
لا. اعتماد مجلس الإدارة أو الشركاء لخطة توسع لا يعني بالضرورة اعتمادها بالكامل داخل نموذج التقييم. وظيفة مقيم شركات هي تحليل مدى معقولية الافتراضات المستخدمة، وليس نقل أرقام الإدارة إلى نموذج التدفقات النقدية كما هي.
عند تنفيذ تقييم الشركات في السعودية قد تقدم الإدارة ميزانية وخطة خمسية تتوقع نمو الإيرادات بنسبة 30% أو 40% سنويًا. هذه الأرقام تحتاج إلى تفسير. من أين ستأتي المبيعات الجديدة؟ كم فرعًا سيتم افتتاحه؟ ما تكلفة هذه الفروع؟ هل توجد السيولة اللازمة؟ وهل الشركة نجحت سابقًا في تنفيذ توسعات مماثلة؟
لهذا يبدأ مقيم شركات عادة من فهم النشاط الحالي قبل دراسة النشاط المتوقع. فكلما كانت العلاقة بين الأداء الحالي والخطة المستقبلية واضحة ومدعومة بالمعلومات، أصبحت التوقعات أكثر قابلية للتحليل والاعتماد.
ويمكن الاطلاع على مقال
تقييم الشركات
للتعرف بصورة أوسع على العوامل التي تدخل في تحديد قيمة المنشأة.
7 عوامل يبحث عنها مقيم شركات قبل اعتماد خطة التوسع
لا توجد قائمة واحدة تنطبق بالطريقة نفسها على جميع المنشآت، لكن هناك مجموعة من العوامل الأساسية التي تساعد مقيم شركات على اختبار مدى واقعية الخطة المستقبلية.
1 ـ وجود خطة توسع تفصيلية وليست مجرد نسبة نمو
عبارة مثل “نتوقع نمو المبيعات 35% سنويًا” ليست خطة توسع في حد ذاتها. يحتاج مقيم شركات إلى فهم المحركات التي ستؤدي إلى هذا النمو.
فإذا كانت الشركة تخطط لافتتاح خمسة فروع، يجب معرفة توقيت افتتاح كل فرع وتكلفته وطاقة التشغيل المتوقعة ومبيعاته وهوامش الربح والفترة التي يحتاج إليها للوصول إلى مستوى التشغيل المستهدف.
أما إذا كانت الخطة تعتمد على الدخول إلى مدينة جديدة، فيجب توضيح طبيعة السوق المستهدف والمنافسين وقنوات البيع والتكاليف اللازمة للدخول إليه.
كلما تحولت خطة الإدارة من عبارات عامة إلى افتراضات كمية قابلة للتحليل، أصبح من الأسهل على مقيم شركات اختبارها وربطها بالنموذج المالي.
2 ـ قدرة الإدارة على تحقيق خططها السابقة
التاريخ مهم. فإذا كانت الإدارة تتوقع كل عام نموًا بنسبة 40% بينما لا تحقق فعليًا سوى 10%، فإن مقيم شركات سيأخذ هذا الفرق في الاعتبار عند دراسة توقعاتها الجديدة.
وعلى العكس، إذا أثبتت الإدارة خلال السنوات السابقة قدرتها على افتتاح الفروع في المواعيد المحددة وتحقيق مستويات مبيعات قريبة من الميزانيات المعتمدة، فإن ذلك يقدم دعمًا أقوى للتوقعات.
لهذا لا ينظر مقيم معتمد للشركات إلى الخطة المستقبلية بمعزل عن التاريخ. تتم مقارنة Budget مقابل Actual وتحليل أسباب الانحرافات، خصوصًا في الإيرادات والهوامش والتكاليف الرأسمالية.
وهذه النقطة مهمة سواء كان الغرض التقييم للاستثمار أو بيع حصة أو دخول شريك أو إعادة هيكلة الملكية.
3 ـ وجود قدرة تشغيلية حقيقية على تنفيذ النمو
قد يكون الطلب على منتجات الشركة قويًا، ولكن الشركة نفسها غير قادرة على إنتاج الكمية المطلوبة. وهنا يجب أن يربط مقيم شركات نمو الإيرادات بالطاقة التشغيلية.
إذا كان المصنع يعمل بالفعل عند 95% من طاقته القصوى، فلا يمكن افتراض تضاعف الإنتاج دون توسعة خطوط الإنتاج أو شراء معدات أو زيادة الورديات أو الاستعانة بمصادر خارجية.
والأمر نفسه ينطبق على شركات الخدمات. زيادة الإيرادات قد تحتاج إلى موظفين جدد وأنظمة تقنية ومكاتب وفروع ومصروفات تسويق ورأس مال عامل إضافي.
لذلك فإن تقييم قيمة الشركة لا يقوم على المبيعات وحدها. يجب أن تكون المصروفات والاستثمارات المطلوبة لتحقيق هذه المبيعات متسقة مع توقعات النمو.
4 ـ توافر التمويل اللازم للتوسع
هذه واحدة من أهم النقاط التي قد تجعل مقيم شركات يخفض خطة الإدارة بصورة كبيرة. فقد تكون الخطة ممتازة من الناحية التجارية، لكنها تحتاج إلى 20 مليون ريال بينما لا تمتلك الشركة سوى مليوني ريال ولا يوجد تمويل معتمد.
في هذه الحالة يوجد فرق بين “فرصة توسع” وبين “خطة يمكن تنفيذها”. فإذا كان التوسع يعتمد على قرض لم تتم الموافقة عليه أو على مستثمر لم يدخل الشركة بعد، يجب دراسة درجة عدم اليقين المرتبطة بهذا التمويل.
أما إذا كانت الشركة تمتلك النقد اللازم، أو لديها تسهيلات مصرفية متاحة ومثبتة، أو تم بالفعل إغلاق جولة استثمارية مخصصة للتوسع، فإن الأساس الذي تستند إليه الخطة يصبح أقوى.
ولهذا فإن مقيم شركات لا يسأل فقط كم ستبيع الشركة بعد التوسع، وإنما يسأل أيضًا: من سيمول هذا التوسع؟
مثال: خطة قوية تجاريًا ولكن التمويل غير متاح
لنفترض أن شركة تحقق حاليًا إيرادات قدرها 25 مليون ريال، وقدمت الإدارة خطة للوصول إلى 60 مليون ريال خلال ثلاث سنوات عن طريق افتتاح ثمانية فروع جديدة.
أظهرت الدراسة أن تكلفة افتتاح الفروع ورأس المال العامل المطلوب تبلغ 15 مليون ريال، بينما الشركة لا تمتلك سوى 3 ملايين ريال من السيولة ولا يوجد اتفاق تمويلي أو مستثمر ملتزم بتوفير المبلغ المتبقي.
| العنصر | الوضع | أثره على التقييم |
|---|---|---|
| الطلب المتوقع | قوي | يدعم الخطة |
| خطة الفروع | محددة | عامل إيجابي |
| التمويل المطلوب | 15 مليون ريال | يتطلب تحليلًا |
| السيولة المتاحة | 3 ملايين ريال | غير كافية وحدها |
| تمويل مؤكد | غير متاح | يرفع عدم اليقين |
هنا لا يعني ذلك بالضرورة استبعاد الخطة بالكامل، ولكن مقيم شركات قد يحتاج إلى بناء سيناريو أكثر تحفظًا أو تأخير توقيت بعض الفروع أو تعديل احتمالات التنفيذ بما يتناسب مع المعلومات المتاحة في تاريخ التقييم.
ولفهم الفرق بين القيمة والتوقعات المستقبلية يمكن مراجعة مقال
شركة استشارات مالية الأفق العربي لخدمات التقييم والدراسات المالية.
5 ـ وجود سوق قادر على استيعاب التوسع
حتى لو امتلكت الشركة التمويل والطاقة التشغيلية، يبقى السؤال: هل يوجد طلب كاف على منتجاتها أو خدماتها؟
يبحث مقيم شركات في حجم السوق ومعدلات النمو والمنافسة والحصة السوقية الحالية وقدرة الشركة على اكتساب عملاء جدد. فإذا كانت الشركة تفترض نموًا أسرع كثيرًا من السوق، يجب أن يكون هناك تفسير واضح لكيفية زيادة حصتها السوقية.
فمثلًا إذا كان القطاع ينمو 5% سنويًا بينما تتوقع الشركة نموًا بنسبة 35%، فإن الفارق يحتاج إلى محركات واضحة مثل افتتاح مناطق جديدة أو إطلاق منتج جديد أو الاستحواذ على منافس أو الحصول على عقود كبيرة.
6 ـ وجود عقود أو مؤشرات تجارية تدعم الإيرادات المستقبلية
وجود عقد موقع أقوى من وجود مفاوضات، ووجود أمر شراء مؤكد أقوى من فرصة بيع محتملة. لذلك يهتم مقيم شركات بجودة الـ Pipeline وليس فقط بحجمه.
إذا قالت الإدارة إن لديها فرصًا تجارية بقيمة 100 مليون ريال، فلا يعني ذلك أن 100 مليون ريال ستتحول إلى إيرادات. يجب دراسة مرحلة كل فرصة واحتمالية الفوز بها والمدة المتوقعة للتنفيذ.
ولهذا قد يفرق التقييم بين العقود الموقعة والمشروعات التي تمت ترسيتها والمناقصات المقدمة والفرص التي ما زالت في المراحل الأولية.
ويمكن قراءة مقال
مقالات الأفق العربي عن تقييم الشركات والاستثمار
للاطلاع على موضوعات أخرى مرتبطة بـتقييم الشركات في السعودية.
7 ـ اتساق النمو مع المصروفات ورأس المال العامل
من العلامات التي تجعل مقيم شركات يشك في الخطة أن ترتفع المبيعات بقوة بينما تظل المصروفات والاستثمارات ورأس المال العامل شبه ثابتة دون تفسير.
النمو عادة له تكلفة. الشركة التي تضاعف المبيعات قد تحتاج إلى مخزون أكبر وذمم مدينة أعلى وموظفين إضافيين وتسويق واستثمارات رأسمالية وأنظمة تشغيلية.
ولهذا يجب أن تكون توقعات قائمة الدخل والميزانية والتدفقات النقدية مترابطة. ارتفاع المبيعات وحده لا يكفي لرفع تقييم قيمة الشركة إذا كانت الخطة تتجاهل الأموال اللازمة لتحقيق هذا النمو.
متى يبدأ مقيم شركات في تخفيض توقعات الإدارة؟
يبدأ مقيم شركات في إعادة النظر في التوقعات عندما يجد فجوة بين ما تتوقعه الإدارة وبين الأدلة المتاحة في تاريخ التقييم. وقد لا يعني ذلك رفض الخطة، بل تعديل سرعة التنفيذ أو معدل النمو أو هامش الربح للوصول إلى افتراضات أكثر اتساقًا مع الواقع.
في الجزء التالي سنوضح بالتفصيل كيف يتعامل مقيم شركات مع ثلاثة سيناريوهات: خطة توسع قوية يمكن اعتمادها، وخطة قابلة للتنفيذ جزئيًا، وخطة متفائلة قد يتم استبعاد جزء كبير منها، وكيف ينعكس كل سيناريو على التدفقات النقدية وقيمة الشركة.
كيف يتعامل مقيم شركات مع توقعات الإدارة المالية؟
بعد فحص خطة التوسع من الناحية التجارية والتشغيلية والتمويلية، ينتقل مقيم شركات إلى السؤال الأهم: ما الجزء الذي يمكن ترجمته فعلًا إلى أرقام داخل النموذج المالي؟ هنا تظهر أهمية التمييز بين خطة الإدارة وبين التوقعات المستخدمة لأغراض التقييم.
قد تقدم الإدارة توقعات بخمس سنوات تتضمن نمو المبيعات بنسبة 40% سنويًا، لكن مقيم شركات لا يلتزم باستخدام هذه النسب كما هي. بل يختبر كل افتراض ويربطه بالأداء التاريخي والطاقة التشغيلية والتمويل المتاح وحجم السوق وخطة التنفيذ.
والهدف ليس أن يكون التقييم متحفظًا بصورة مبالغ فيها، ولا أن يكون متفائلًا لمجرد وجود خطة توسع. الهدف هو الوصول إلى توقعات يمكن دعمها بالمعلومات المتاحة في تاريخ تقييم شركة.
ثلاث حالات لخطة التوسع أمام مقيم شركات
عمليًا يمكن أن تقع خطة الإدارة ضمن ثلاثة أوضاع رئيسية. وقد تختلف المعالجة حسب ظروف كل منشأة، لكن هذا التقسيم يساعد على فهم طريقة التفكير التي يتبعها مقيم شركات.
الحالة الأولى: خطة توسع قوية ومدعومة بأدلة
هذه هي الحالة الأفضل. تكون الإدارة قد حددت الفروع أو المشروعات الجديدة، وأعدت ميزانياتها، ووفرت التمويل، وبدأت التعاقدات أو التنفيذ، كما يوجد طلب واضح يدعم المبيعات المتوقعة.
لنفترض أن شركة لديها ستة فروع عاملة، وقررت افتتاح ثلاثة فروع إضافية. تم توقيع عقود الإيجار، واعتماد الميزانية الرأسمالية، وبدأ تجهيز المواقع، وتم توفير التمويل. هنا يجد مقيم شركات أدلة فعلية تدعم أن التوسع تجاوز مرحلة النية.
إذا كانت الشركة تمتلك أيضًا سجلًا ناجحًا في افتتاح فروع سابقة وتحقيق مستويات مبيعات قريبة من خططها، يصبح الاعتماد على جانب أكبر من توقعات الإدارة أكثر قابلية للدعم.
الحالة الثانية: خطة جيدة ولكن تنفيذها غير مكتمل
قد تكون الإدارة درست السوق وحددت مواقع التوسع وأعدت دراسة مالية، لكنها لم تحصل بعد على التمويل الكامل أو لم توقع جميع العقود المطلوبة. في هذه الحالة لا يكون الخيار الوحيد أمام مقيم شركات هو قبول الخطة بالكامل أو رفضها بالكامل.
قد يتم تعديل توقيت النمو، أو تأخير افتتاح بعض الفروع، أو استخدام سيناريوهات مختلفة، أو تخفيض الإيرادات المتوقعة بحيث تعكس مستوى عدم اليقين الموجود في تاريخ التقييم.
على سبيل المثال، بدلًا من افتراض افتتاح عشرة فروع خلال عام واحد، قد يكون السيناريو الأكثر قابلية للدعم هو تنفيذ التوسع تدريجيًا خلال عدة سنوات إذا كانت الموارد الحالية لا تسمح بالتنفيذ الفوري.
الحالة الثالثة: خطة طموحة دون أدلة كافية
إذا كانت الشركة تحقق حاليًا 10 ملايين ريال من الإيرادات، ثم تقدم خطة تقول إنها ستصل إلى 80 مليون ريال خلال ثلاث سنوات دون عقود أو تمويل أو توسعات فعلية أو دراسة سوق واضحة، فإن مقيم شركات سيحتاج إلى التعامل بحذر شديد مع هذه التوقعات.
ليس السبب أن النمو الكبير مستحيل، وإنما لأن الرقم وحده لا يكفي لإثبات إمكانية تحقيقه. وقد يتم الاعتماد بدلًا من ذلك على سيناريو أكثر اتساقًا مع الأداء التاريخي والقدرات الحالية والمعلومات السوقية المتاحة.
مثال رقمي: كيف تؤثر خطة التوسع على تقييم الشركة؟
لنفترض أن الشركة حققت إيرادات فعلية قدرها 30 مليون ريال، وتتوقع الإدارة الوصول إلى 75 مليون ريال خلال ثلاث سنوات. أمام مقيم شركات عدة احتمالات بحسب قوة الأدلة التي تدعم الخطة.
| السيناريو | إيرادات السنة الثالثة | وضع خطة التوسع |
|---|---|---|
| خطة الإدارة | 75 مليون ريال | توقع الإدارة |
| سيناريو معدل | 55 مليون ريال | تنفيذ تدريجي للتوسع |
| سيناريو أساسي أكثر تحفظًا | 42 مليون ريال | اعتماد أكبر على النشاط القائم |
الأرقام السابقة توضيحية فقط، لكنها تبين لماذا يمكن أن يختلف تقييم شركة بصورة كبيرة نتيجة اختلاف الافتراضات. فزيادة الإيرادات لا تؤثر فقط على المبيعات، وإنما على الأرباح والتدفقات النقدية ورأس المال العامل والاستثمارات المطلوبة.
مقيم شركات لا ينظر إلى المبيعات وحدها
من الأخطاء الشائعة أن تركز الإدارة على الإيرادات وتقول إن الشركة ستتضاعف قيمتها لأن مبيعاتها ستتضاعف. لكن مقيم شركات يهتم بما سيبقى من هذه المبيعات بعد تحمل تكاليف تحقيقها.
إذا ارتفعت المبيعات من 30 إلى 60 مليون ريال، ولكن الشركة احتاجت إلى مصروفات تشغيلية مرتفعة واستثمارات رأسمالية ضخمة وتمويل إضافي ورأس مال عامل كبير، فقد لا ترتفع التدفقات النقدية بنفس معدل نمو المبيعات.
لذلك فإن تقييم الشركات يعتمد على فهم الاقتصاد الحقيقي للنشاط وليس على حجم الإيرادات منفردًا.
هامش الربح بعد التوسع
يختبر مقيم شركات كذلك ما إذا كانت هوامش الربح المتوقعة منطقية. بعض خطط الإدارة تفترض في الوقت نفسه نموًا كبيرًا في المبيعات وارتفاعًا كبيرًا في هامش الربح، وهو افتراض يحتاج إلى مبررات قوية.
قد تتحسن الهوامش بسبب وفورات الحجم أو زيادة القوة الشرائية أو توزيع التكاليف الثابتة على إيرادات أكبر. وفي المقابل قد تنخفض مؤقتًا بسبب تكاليف افتتاح الفروع والتوظيف والتسويق والدخول إلى أسواق جديدة.
رأس المال العامل
النمو يستهلك السيولة في كثير من الأنشطة. فإذا كانت الشركة تمنح العملاء آجالًا ائتمانية، فإن زيادة المبيعات قد تؤدي إلى ارتفاع الذمم المدينة. وإذا كانت تعتمد على المخزون، فقد تحتاج إلى شراء كميات أكبر قبل تحقيق المبيعات.
ولهذا يربط مقيم شركات عادة بين نمو الإيرادات والتغير في رأس المال العامل عند إعداد التدفقات النقدية المستقبلية.
الاستثمارات الرأسمالية
إذا كانت خطة التوسع تتطلب مصانع أو فروعًا أو معدات أو أنظمة تقنية جديدة، فإن هذه الاستثمارات يجب أن تظهر في النموذج المالي. لا يمكن افتراض الإيرادات الناتجة عن الأصول الجديدة مع تجاهل تكلفة الحصول عليها.
وهنا يظهر الفرق بين مجرد تقييم شركة بناء على أرقام الإدارة وبين بناء نموذج مالي مترابط يعكس المتطلبات الفعلية للنمو.
ماذا لو كانت الشركة تمتلك عقودًا مستقبلية ضخمة؟
العقود قد تكون من أقوى الأدلة التي يراجعها مقيم شركات، لكن حتى العقد الموقع يحتاج إلى تحليل. يجب معرفة قيمته ومدته وتوقيت التنفيذ وهامش الربح المتوقع وشروط الإلغاء وقدرة الشركة على تنفيذ الأعمال.
فالعقد بقيمة 50 مليون ريال لا يعني بالضرورة إضافة 50 مليون ريال إلى قيمة الشركة. هذا الرقم يمثل إيرادات محتملة على فترة معينة، بينما ما يهم التقييم هو التدفقات النقدية الاقتصادية التي يمكن أن تنتج عن تنفيذ العقد بعد التكاليف والمخاطر المرتبطة به.
كما يجب الانتباه إلى تركّز العملاء. فإذا كان الجزء الأكبر من التوسع يعتمد على عميل واحد، فقد تكون مخاطر الاعتماد عليه أعلى من شركة تمتلك قاعدة عملاء متنوعة.
ماذا عن الـ Pipeline والمشروعات تحت التفاوض؟
الـ Pipeline مهم جدًا، خصوصًا في شركات المقاولات والخدمات والاستشارات والتقنية. لكن مقيم شركات لا يعامل جميع الفرص الموجودة فيه بالطريقة نفسها.
هناك فرق بين مشروع تم توقيع عقده، ومشروع تمت ترسيته ولم يبدأ، ومناقصة قدمت الشركة عرضًا فيها، وفرصة تجارية ما زالت في مرحلة التفاوض الأولية.
كلما كانت الفرصة أقرب إلى التعاقد والتنفيذ، كانت الأدلة عليها أقوى. أما إدخال جميع الفرص بنسبة نجاح 100% فقد يؤدي إلى تضخيم التوقعات وبالتالي تضخيم تقييم قيمة الشركة.
هل التوسع خارج السعودية يعامل بنفس الطريقة؟
ليس بالضرورة. دخول سوق جديد قد يضيف طبقات أخرى من المخاطر والتكاليف. ولذلك إذا كانت خطة تقييم الشركات في السعودية تتضمن توسع الشركة إلى دول أخرى، فقد يحتاج مقيم شركات إلى دراسة السوق الجديد بصورة منفصلة.
تشمل هذه الدراسة حجم السوق والمنافسة والتشريعات والضرائب وتكلفة تأسيس العمليات والعملات وطبيعة المستهلك والمخاطر المرتبطة بالدخول إلى بيئة جديدة.
نجاح الشركة في الرياض أو جدة لا يعني تلقائيًا أنها ستحقق الأداء نفسه في سوق مختلف، لكن وجود دراسة دخول واضحة وفريق محلي وعقود أو شركاء استراتيجيين قد يدعم الخطة.
كيف يفرق مقيم شركات بين النمو العضوي والاستحواذ؟
إذا كانت الإدارة تقول إن الإيرادات ستتضاعف بسبب الاستحواذ على شركة أخرى، فإن مقيم شركات يحتاج إلى معرفة مرحلة الصفقة. هل تم توقيع اتفاقية الاستحواذ؟ هل تم تحديد التمويل؟ هل توجد موافقات لازمة؟ أم أن الاستحواذ ما زال مجرد خيار استراتيجي؟
النمو العضوي يعتمد على تطوير النشاط الحالي، بينما النمو الناتج عن الاستحواذ يتطلب شراء أصل أو شركة أخرى، وبالتالي توجد تكلفة استثمارية ومخاطر تنفيذ وتمويل يجب أخذها في الاعتبار.
ولهذا فإن وجود عبارة “سنستحوذ على منافس خلال العام القادم” داخل خطة الإدارة لا يكفي وحده لإضافة إيرادات المنافس كاملة إلى التوقعات المستخدمة في تقييم شركة.
ماذا لو كانت الخطة مرتبطة بدخول مستثمر جديد؟
في بعض الحالات تطلب الشركة التقييم للاستثمار لأنها تريد دخول مستثمر سيمول خطة التوسع. هنا توجد علاقة مباشرة بين قيمة الشركة الحالية وبين الأموال التي لم تدخل الشركة بعد.
يجب التمييز بين قيمة الشركة قبل الاستثمار Pre-Money وبين قيمتها بعد ضخ الأموال Post-Money. فلا ينبغي أن يعكس مقيم شركات فوائد تمويل مستقبلي داخل قيمة الشركة الحالية دون دراسة مصدر التمويل وشروطه ومدى التأكد من حدوثه.
كما أن تقييم الشركة لدخول شريك يحتاج إلى فهم ما إذا كان المبلغ سيذهب إلى المساهمين الحاليين مقابل بيع جزء من حصصهم أم سيتم ضخه داخل الشركة لتمويل التوسع، لأن الأثر الاقتصادي للحالتين مختلف.
للمزيد حول هذه الموضوعات يمكن مراجعة
تقييم الشركات في السعودية
على موقع سليمان للتقييم.
هل يرفع التوسع قيمة العلامة التجارية أيضًا؟
التوسع الناجح قد يدعم انتشار الاسم التجاري وقاعدة العملاء، لكن تقييم العلامة التجارية له اعتبارات ومنهجيات خاصة إذا كان المطلوب تقييمها كأصل غير ملموس بصورة مستقلة.
أما عند تقييم شركة بالكامل باستخدام التدفقات النقدية، فقد تكون مساهمة العلامة التجارية منعكسة بالفعل ضمن قدرة النشاط على تحقيق الإيرادات والأرباح المستقبلية. لذلك يجب الحذر من إضافة قيمة العلامة بصورة منفصلة إلى قيمة النشاط إذا كان ذلك سيؤدي إلى ازدواج احتساب القيمة.
ويمكن الاطلاع على
تقييم العلامة التجارية
للتعرف على مفهوم تقييم الأصول غير الملموسة وأثرها في قيمة المنشأة.
متى قد يستبعد مقيم شركات جزءًا كبيرًا من خطة التوسع؟
قد يحدث ذلك عندما تكون التوقعات غير متسقة مع تاريخ الشركة، أو عندما لا يوجد تمويل للتوسع، أو تكون الطاقة التشغيلية غير كافية، أو لا توجد دراسة سوق تدعم الطلب المتوقع، أو تعتمد الخطة على عقود ومشروعات غير مؤكدة.
كذلك قد يتدخل مقيم شركات عندما تظهر التوقعات تناقضًا داخليًا، مثل مضاعفة المبيعات دون زيادة الموظفين أو المخزون أو رأس المال العامل أو الاستثمارات المطلوبة.
ولا يعني تعديل الخطة أن المقيم يعتقد أن الإدارة لن تنجح. الفرق أن مقيم شركات يحتاج إلى بناء النتيجة على المعلومات والظروف المتاحة في تاريخ التقييم، وليس على أحداث مستقبلية محتملة دون دعم كاف.
هل استبعاد التوسع يعني أن الشركة بلا قيمة مستقبلية؟
بالتأكيد لا. قد تمتلك الشركة قيمة قوية اعتمادًا على عملياتها الحالية وحدها. كما يمكن أن توجد فرص نمو حقيقية، لكن مستوى الأدلة المتاح لا يسمح بإدراجها بالكامل ضمن السيناريو الأساسي المستخدم في التقييم.
وهنا يمكن استخدام تحليل السيناريوهات أو الحساسية لإظهار كيف يمكن أن تتغير قيمة الشركة إذا تحققت معدلات نمو مختلفة، بدلًا من وضع جميع التوقعات المتفائلة داخل سيناريو واحد.
وفي الجزء الثالث سنوضح كيف يستخدم مقيم شركات تحليل السيناريوهات والحساسية، وما المستندات التي تجعل خطة التوسع أكثر قابلية للاعتماد، ثم نعرض قائمة عملية تساعد الإدارة قبل بدء التقييم مع أهم الأسئلة الشائعة حول خطط النمو وتقييم الشركات الناشئة والشركات القائمة.
كيف يستخدم مقيم شركات تحليل السيناريوهات عند وجود خطة توسع؟
عندما تكون خطة التوسع ممكنة ولكنها تحمل قدرًا من عدم اليقين، لا يكون الحل دائمًا قبول توقعات الإدارة بالكامل أو استبعادها بالكامل. يستطيع مقيم شركات دراسة أكثر من سيناريو لمعرفة أثر اختلاف معدلات النمو وتوقيت التوسع والربحية على قيمة المنشأة.
يمكن مثلًا إعداد سيناريو أساسي يعكس التوقعات الأكثر قابلية للدعم، وسيناريو أعلى يفترض نجاح التوسع بوتيرة أسرع، وسيناريو أقل يعكس تأخر التنفيذ أو انخفاض الطلب. هذه الطريقة تساعد على فهم مصادر الحساسية في تقييم شركة بدلًا من الاعتماد على رقم واحد دون معرفة العوامل المؤثرة فيه.
ولا يعني وجود ثلاثة سيناريوهات أن مقيم شركات سيأخذ متوسطها حسابيًا بالضرورة. الهدف هو اختبار مدى تأثر القيمة بالافتراضات الجوهرية وتحديد السيناريو أو المعالجة الأكثر اتساقًا مع أساس القيمة والمعلومات المتاحة في تاريخ التقييم.
مثال على تحليل خطة توسع بثلاثة سيناريوهات
لنفترض أن شركة تحقق حاليًا مبيعات قدرها 40 مليون ريال وتخطط لافتتاح فروع جديدة. تتوقع الإدارة أن تصل المبيعات إلى 90 مليون ريال في السنة الخامسة، لكن بعض الفروع لم يتم التعاقد عليها بعد.
| العنصر | سيناريو أقل | السيناريو الأساسي | سيناريو أعلى |
|---|---|---|---|
| مبيعات السنة الخامسة | 60 مليون | 75 مليون | 90 مليون |
| سرعة افتتاح الفروع | بطيئة | تدريجية | حسب خطة الإدارة |
| التمويل | محدود | متاح تدريجيًا | متاح بالكامل |
| مستوى التنفيذ | تأخير ملحوظ | تنفيذ معقول | تنفيذ كامل للخطة |
بهذه الطريقة يستطيع مقيم شركات إظهار أن قيمة المنشأة ليست منفصلة عن القدرة الفعلية على تنفيذ خطة التوسع. كلما تغير توقيت الفروع والمبيعات والهوامش والاستثمارات المطلوبة، تغيرت التدفقات النقدية وبالتالي تغيرت نتيجة التقييم.
ما الفرق بين السيناريوهات وتحليل الحساسية؟
تحليل السيناريوهات يغير مجموعة مترابطة من الافتراضات، بينما يستخدم تحليل الحساسية عادة لاختبار أثر تغير متغير أو مجموعة محدودة من المتغيرات على النتيجة. وقد يستخدم مقيم شركات الأداتين لفهم مخاطر التوقعات بصورة أفضل.
على سبيل المثال، يمكن اختبار أثر تغير معدل نمو الإيرادات، أو هامش الربح، أو معدل الخصم، أو النمو طويل الأجل. والهدف ليس اختيار الافتراض الذي يعطي أعلى تقييم قيمة الشركة، وإنما معرفة مدى اعتماد النتيجة على الافتراضات الرئيسية.
ما المستندات التي تجعل خطة التوسع أكثر إقناعًا؟
إذا كانت الإدارة تريد أن يأخذ مقيم شركات خطة التوسع بجدية، فإن أفضل ما يمكن تقديمه ليس عرضًا تقديميًا مليئًا بالنسب المتفائلة، وإنما مستندات تثبت أن التنفيذ بدأ أو أن الشركة تمتلك مقوماته.
- خطة أعمال تفصيلية للتوسع.
- ميزانية مالية معتمدة ومحدثة.
- توقعات مالية شهرية أو سنوية قابلة للتحليل.
- دراسة السوق والمنافسين.
- عقود الإيجار أو شراء مواقع الفروع الجديدة.
- عروض أسعار المعدات والتجهيزات الرئيسية.
- الموافقات والتراخيص المطلوبة عند الحاجة.
- العقود الموقعة مع العملاء.
- تفاصيل المشروعات تحت التنفيذ والـ Pipeline.
- خطابات أو اتفاقيات التمويل المتاحة.
- خطة التوظيف والهيكل الإداري بعد التوسع.
- تفاصيل الاستثمارات الرأسمالية ورأس المال العامل المطلوب.
كل مستند من هذه المستندات يساعد مقيم شركات على الانتقال من سؤال “ماذا تريد الإدارة أن تفعل؟” إلى سؤال أكثر أهمية وهو “ما الذي تستطيع الشركة تنفيذه بصورة معقولة؟”.
متى تكون خطة الإدارة أكثر قابلية للاعتماد؟
تزداد قوة الخطة عندما تكون الشركة قد بدأت بالفعل في التنفيذ قبل تاريخ التقييم. فإذا تم استئجار المواقع وشراء المعدات وتوظيف الإدارة التشغيلية والحصول على التمويل، تصبح الأدلة أقوى مقارنة بخطة ما زالت مجرد قرار مستقبلي.
كذلك يهتم مقيم شركات بمدى نجاح الشركة تاريخيًا في تنفيذ ميزانياتها. الإدارة التي تحقق باستمرار نتائج قريبة من توقعاتها تمتلك سجلًا مختلفًا عن إدارة تبالغ كل عام في تقدير الإيرادات ولا تحقق سوى جزء منها.
ومتى تضعف خطة التوسع أمام مقيم شركات؟
هناك إشارات تجعل الخطة تحتاج إلى مزيد من التحليل. من بينها النمو الكبير دون تفسير، وعدم وجود تمويل، والاعتماد على عملاء لم يتم التعاقد معهم، وافتراض ارتفاع الهوامش رغم التوسع، وعدم إدراج تكلفة الفروع الجديدة.
كذلك ينتبه مقيم شركات إلى التوقعات التي تتضمن نموًا قويًا في المبيعات دون زيادة متناسبة في رأس المال العامل أو الموظفين أو الأصول اللازمة للتشغيل.
ومن الإشارات الأخرى أن تعتمد الخطة على حدث واحد غير مؤكد، مثل دخول مستثمر أو الحصول على ترخيص أو الفوز بعقد ضخم لم يتم توقيعه. هذه الأحداث قد تحمل قيمة استراتيجية، لكن مستوى التأكد منها في تاريخ التقييم يظل عنصرًا مهمًا في تحديد كيفية انعكاسها على النموذج.
هل مقيم شركات متحفظ بطبيعته؟
ليس المطلوب من مقيم شركات أن يكون متشائمًا أو متفائلًا. المطلوب أن تكون الافتراضات المستخدمة قابلة للدعم ومتسقة مع الغرض من التقييم وأساس القيمة والمعلومات المتاحة.
فإذا كانت الشركة تمتلك أدلة قوية على نمو مرتفع، فإن تجاهلها لمجرد أن النمو أعلى من السنوات السابقة قد يؤدي أيضًا إلى نتيجة لا تعكس الظروف الفعلية. وبالتالي فالمسألة ليست خفض التوقعات دائمًا، وإنما اختبارها.
ماذا عن تقييم الشركات الناشئة وخطط النمو السريع؟
يصبح الموضوع أكثر أهمية في تقييم الشركات الناشئة لأن التاريخ المالي قد يكون قصيرًا للغاية، وقد تكون معظم قيمة المشروع مرتبطة بقدرته المستقبلية على التوسع.
في هذه الحالات لا يستطيع مقيم شركات الاعتماد على التاريخ وحده. يمكن أن تدخل عوامل مثل عدد العملاء ونمو المستخدمين والإيرادات المتكررة والوحدة الاقتصادية للنشاط وحجم السوق والجولات التمويلية والقدرة على الوصول إلى رأس المال.
لكن قصر التاريخ التشغيلي وارتفاع عدم اليقين يعنيان أيضًا أن التوقعات تحتاج إلى اختبار قوي. فشركة عمرها عدة أشهر وتتوقع الوصول إلى مئات الملايين من الإيرادات تحتاج إلى توضيح المسار الذي يسمح بذلك، وليس مجرد تقديم نموذج Excel ينمو بمعدل ثابت.
ولهذا فإن تقييم شركة ناشئة يختلف في بعض جوانبه عن تقييم منشأة مستقرة تمتلك سنوات طويلة من الأرباح والتدفقات النقدية.
هل تقييم الشركة لدخول شريك يعتمد على خطة التوسع؟
قد تكون خطة التوسع عنصرًا جوهريًا في تقييم الشركة لدخول شريك، خصوصًا إذا كان المستثمر الجديد سيدخل لتمويل هذه الخطة. لكن يجب تحديد ما إذا كان التقييم يعكس الشركة قبل دخول الأموال الجديدة أم بعد الاستثمار.
فإذا كان المستثمر سيضخ 10 ملايين ريال لافتتاح الفروع، لا يجوز الخلط بين قيمة النشاط الحالي وبين القيمة التي قد تنشأ بعد استخدام أموال المستثمر في التوسع. وهنا يدرس مقيم شركات توقيت التمويل وهيكل الصفقة والأثر المتوقع على التدفقات النقدية.
كيف ترتبط خطة التوسع بتقييم العلامة التجارية؟
التوسع الناجح قد يزيد انتشار الاسم التجاري وعدد العملاء والأسواق التي تعمل فيها الشركة. لذلك يمكن أن يؤثر بصورة غير مباشرة على تقييم العلامة التجارية عندما يكون المطلوب تقييم العلامة كأصل مستقل.
لكن عند تقييم المنشأة بالكامل، يجب تجنب احتساب الأثر الاقتصادي نفسه أكثر من مرة. فإذا كانت التدفقات النقدية المستخدمة بواسطة مقيم شركات تعكس بالفعل قوة العلامة وقدرتها على دعم المبيعات، فإن إضافة قيمة منفصلة دون دراسة قد تسبب ازدواجًا في القيمة.
ماذا تقول معايير التقييم عن المعلومات المستقبلية؟
تتطلب أعمال التقييم المهنية فهم المدخلات والافتراضات ومدى ملاءمتها للغرض من التقييم. ويمكن الرجوع إلى
مجلس معايير التقييم الدولية IVSC
للاطلاع على معايير التقييم الدولية والإطار المهني المرتبط بأعمال التقييم.
كما يمكن الرجوع إلى
الهيئة السعودية للمقيمين المعتمدين
للتعرف على البيئة المهنية والتنظيمية للتقييم في المملكة العربية السعودية.
قائمة سريعة قبل إرسال خطة التوسع إلى مقيم شركات
قبل بدء التقييم، اسأل نفسك: هل تستطيع الشركة إثبات الافتراضات الرئيسية في الخطة؟ إذا كانت الإجابة نعم على معظم الأسئلة التالية، تصبح الخطة أكثر قابلية للتحليل:
- هل توجد مبررات واضحة لنمو المبيعات؟
- هل تم تحديد مواقع ومراحل التوسع؟
- هل التمويل متاح أو توجد آلية واضحة للحصول عليه؟
- هل تم احتساب تكلفة التوسع بالكامل؟
- هل توجد قدرة تشغيلية وإدارية كافية؟
- هل السوق المستهدف قادر على استيعاب النمو؟
- هل توجد عقود أو طلبات أو مؤشرات تجارية تدعم الإيرادات؟
- هل تتوافق الخطة مع الأداء التاريخي أو يوجد تفسير مقنع للاختلاف؟
- هل تم احتساب رأس المال العامل والاستثمارات الرأسمالية؟
- هل يمكن للإدارة شرح كل افتراض رئيسي في النموذج المالي؟
أسئلة شائعة حول مقيم شركات وخطط التوسع
هل يعتمد مقيم شركات خطة الإدارة كما هي؟
ليس بالضرورة. يقوم مقيم شركات بدراسة الافتراضات والأدلة المتاحة ومدى اتساق الخطة مع القدرة التشغيلية والمالية والسوق قبل تحديد كيفية استخدامها في التقييم.
هل وجود دراسة جدوى يكفي لاعتماد التوسع؟
دراسة الجدوى عنصر مهم، لكنها ليست العامل الوحيد. قد يحتاج مقيم شركات أيضًا إلى دراسة التمويل والتراخيص والعقود والطاقة التشغيلية وخبرة الإدارة في تنفيذ توسعات سابقة.
هل العقد الموقع يدخل بالكامل في التقييم؟
يتم تحليل العقد من حيث القيمة والمدة والتكاليف وهوامش الربح وشروط التنفيذ والمخاطر. قيمة العقد ليست مساوية مباشرة للقيمة التي يضيفها إلى الشركة.
هل يمكن استبعاد مشروع لم يبدأ بعد؟
يعتمد ذلك على مرحلة المشروع ومدى وجود التزام وأدلة على التنفيذ. المشروع الذي لم يتجاوز مرحلة الفكرة يختلف عن مشروع تم تمويله والتعاقد عليه وبدأت الشركة في تنفيذه.
هل ارتفاع المبيعات يعني ارتفاع قيمة الشركة بنفس النسبة؟
لا. مقيم شركات ينظر إلى الربحية والتدفقات النقدية والاستثمارات ورأس المال العامل والمخاطر، وليس المبيعات فقط.
هل الخطة المتفائلة خطأ؟
ليس بالضرورة. قد تحقق بعض الشركات نموًا مرتفعًا بالفعل. المهم أن تكون الافتراضات مدعومة بأسباب وأدلة تسمح بتحليلها بدلًا من الاعتماد على الطموح وحده.
هل يمكن استخدام تحليل الحساسية بدل استبعاد الخطة؟
يمكن استخدام تحليل الحساسية والسيناريوهات عندما يكون ذلك مناسبًا لفهم أثر اختلاف الافتراضات. ويحدد مقيم شركات المعالجة الملائمة وفق طبيعة المهمة والمعلومات المتاحة.
هل وجود مستثمر محتمل يكفي لاعتبار التمويل مؤكدًا؟
وجود مستثمر مهتم يختلف عن اتفاق استثماري ملزم أو تمويل تم إغلاقه. لذلك تتم دراسة مرحلة التفاوض وشروط الاستثمار ومدى التأكد من إتمام الصفقة.
الخلاصة: مقيم شركات لا يقيم الطموح وحده بل القدرة على تنفيذه
خطة التوسع القوية يمكن أن تكون عنصرًا مهمًا في قيمة الشركة، ولكن قوة الخطة لا تقاس بحجم المبيعات المكتوبة في السنوات المستقبلية. ما يبحث عنه مقيم شركات هو الرابط بين هذه الأرقام وبين السوق والتمويل والطاقة التشغيلية والعقود والموارد والاستثمارات المطلوبة لتحقيقها.
كلما كانت الخطة مدعومة بمستندات وتنفيذ فعلي وسجل تاريخي جيد، زادت قدرتها على دعم التوقعات المستخدمة في التقييم. وكلما اعتمدت على أحداث غير مؤكدة وافتراضات غير مترابطة، زادت الحاجة إلى تعديلها أو استخدام سيناريوهات أكثر قابلية للدعم.
لذلك، إذا كنت تستعد لطلب تقييم شركة ولديك خطة نمو قوية، فلا تكتف بعرض نسبة النمو المتوقعة. قدم للمقيم القصة الاقتصادية الكاملة: من أين سيأتي النمو، وكم سيكلف، ومن سيموله، ومتى يبدأ، وما الأدلة التي تثبت قدرة الشركة على تنفيذه.
عندها يستطيع مقيم شركات تحليل خطة التوسع باعتبارها جزءًا من مستقبل المنشأة، وليس مجرد أرقام متفائلة أضيفت إلى نموذج مالي.
الأفق العربي للاستشارات المالية والتقييم
نقدم خدمات تقييم المنشآت والشركات ودراسة خطط النمو والتوقعات المالية لأغراض الاستثمار ودخول وخروج الشركاء والبيع والاستحواذ وإعادة هيكلة الملكية وغيرها من أغراض التقييم، وفق نطاق ومتطلبات كل مهمة.
سامر إبراهيم السيد
هاتف وواتس:
00966561221974