تقييم المنشات الاقتصادية: 7 حقائق عن تأثير الأرض والعقار على قيمة الشركة
قد تمتلك شركة نشاطا تشغيليا يحقق مبيعات وأرباحا، وفي الوقت نفسه تمتلك أرضا أو مبنى أو مستودعا ذا قيمة كبيرة. هنا يظهر سؤال مهم عند تقييم المنشات الاقتصادية: هل قيمة الأرض والعقار ترفع قيمة الشركة مباشرة، أم أن قيمة النشاط تحسب بشكل مستقل، أم يمكن أن يؤدي جمع القيم بطريقة خاطئة إلى احتساب الأصل مرتين؟
الإجابة ليست واحدة في جميع الحالات. وجود عقار داخل الشركة قد يؤثر بصورة كبيرة على قيمة حقوق الملكية، لكن طريقة التعامل معه تعتمد على طبيعة العقار، واستخدامه في النشاط، وطريقة تقييم المنشات الاقتصادية المستخدمة، وما إذا كان الأصل تشغيليا أو فائضا عن احتياجات النشاط.
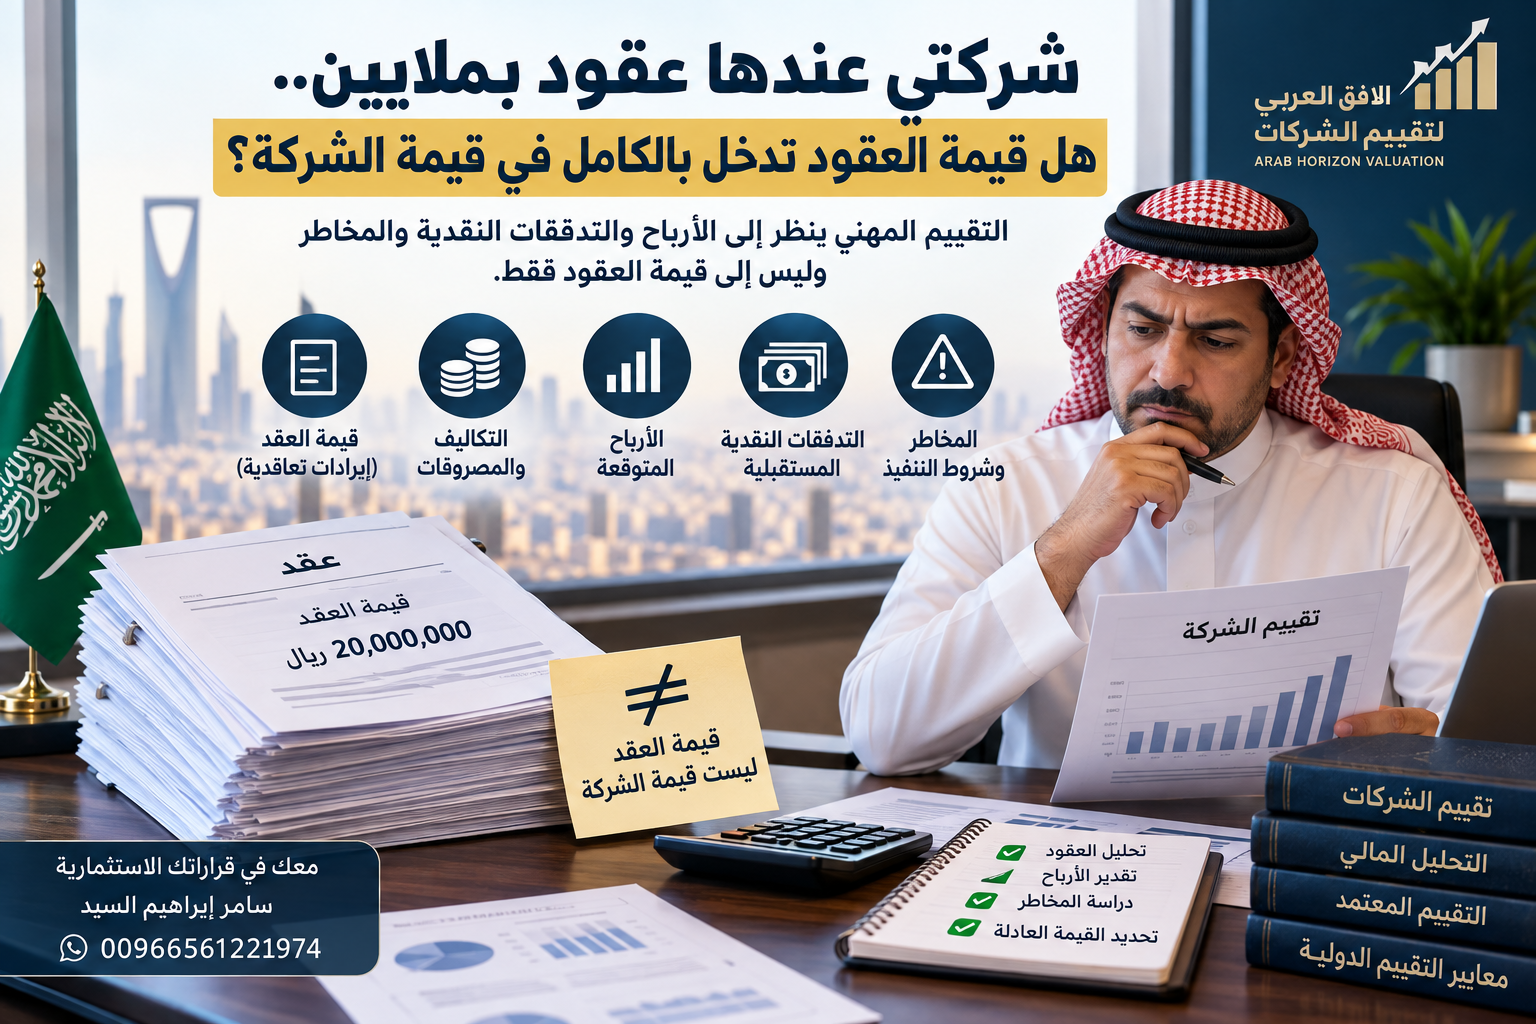
ولذلك لا يكفي أن يقول المالك: “الأرض تساوي 5 ملايين، والنشاط يساوي 10 ملايين، إذن قيمة الشركة 15 مليونا”. قبل الجمع يجب معرفة ماذا يمثل رقم الـ10 ملايين أصلا، وما الافتراضات التي بني عليها، وهل التدفقات النقدية تحمل تكلفة استخدام العقار أم لا.
كيف يتعامل مقيم شركات مع الأرض والعقار داخل الشركة؟
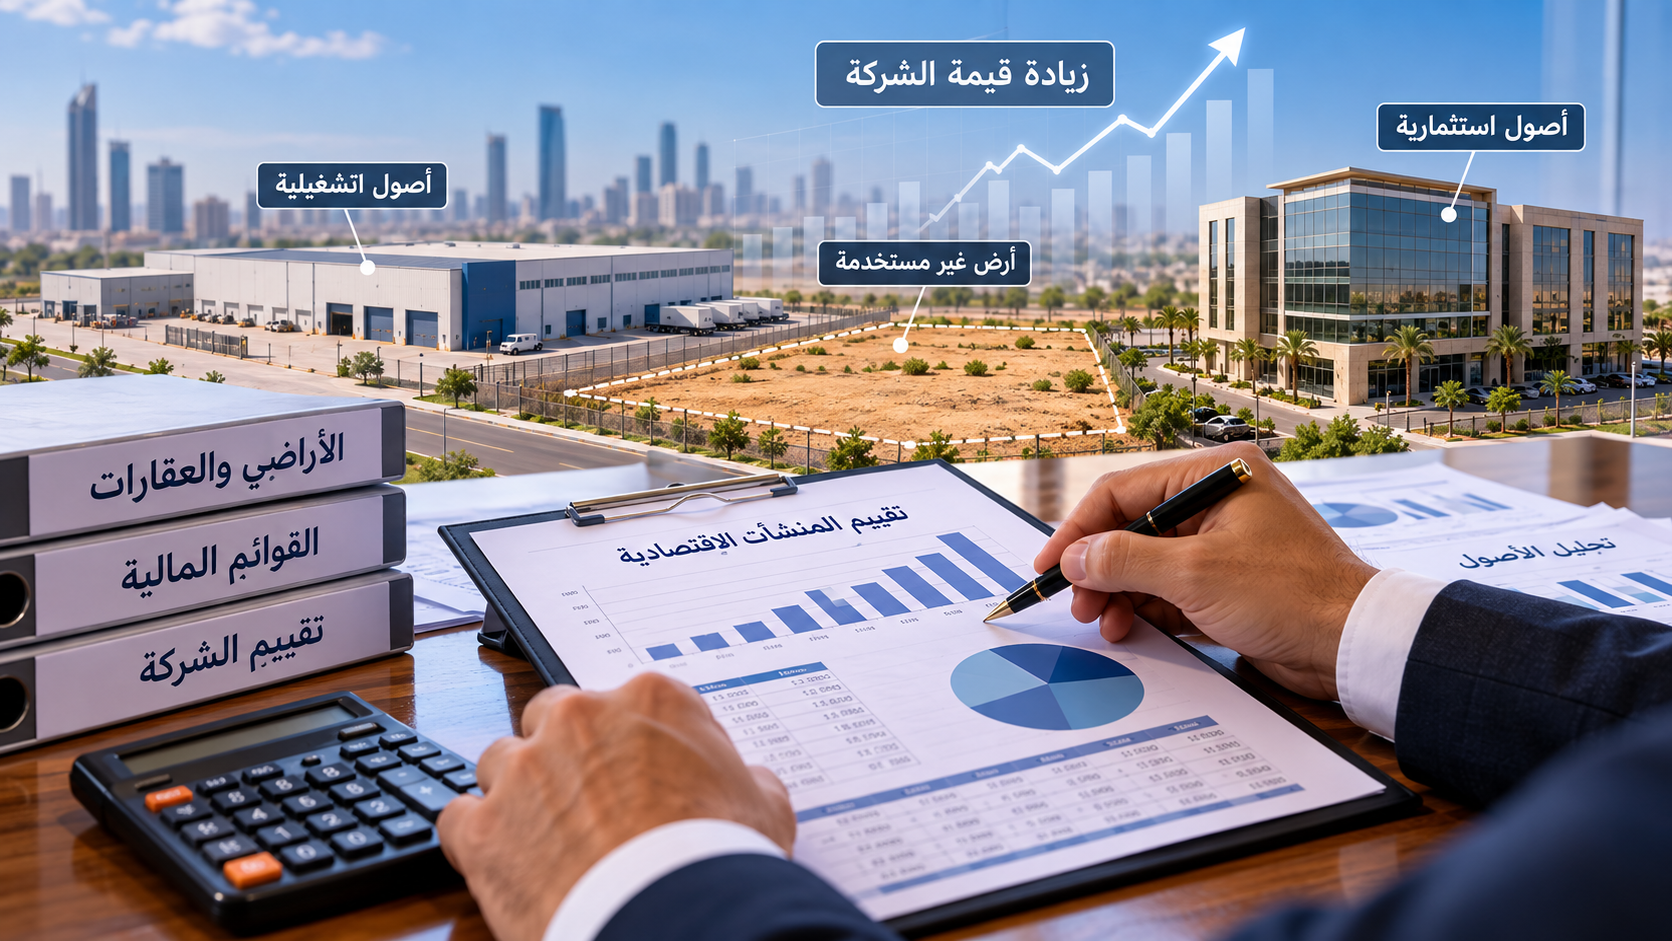
يبدأ المقيم بفهم النشاط والأصول المستخدمة في تشغيله. فإذا كانت الشركة تمتلك مصنعها أو مقرها أو مستودعاتها، فإن العقار قد يكون أصلا تشغيليا ضروريا لممارسة النشاط. أما إذا كانت تمتلك أرضا فضاء لا تستخدمها ولا تحتاج إليها لتحقيق الإيرادات الحالية، فقد تكون المعالجة مختلفة.
لهذا فإن تقييم المنشات الاقتصادية لا يعتمد على جمع الأصول بصورة آلية، وإنما على فهم العلاقة بين الأصل والتدفقات النقدية. الأرض التي يعمل عليها المصنع تختلف اقتصاديا عن أرض استثمارية تمتلكها الشركة ولا علاقة لها بالإنتاج.
كما يجب التفرقة بين قيمة المنشأة Enterprise Value وقيمة حقوق الملكية Equity Value، لأن السؤال النهائي في كثير من عمليات البيع أو دخول المستثمرين يكون عن قيمة حصة المساهمين وليس عن قيمة أصل واحد داخل الشركة.
1. تقييم المنشات الاقتصادية عندما تكون الأرض أصلا تشغيليا
لنفترض أن شركة صناعية تمتلك أرض المصنع والمباني المقامة عليها. المصنع لا يستطيع تشغيل خطوط الإنتاج في موقعه الحالي دون استخدام هذه الأصول. هنا تعتبر الأرض والمباني مرتبطة بصورة مباشرة بالنشاط.
عند استخدام منهج الدخل في تقييم المنشات الاقتصادية، يجب أن تكون الافتراضات المتعلقة باستخدام الأصول متسقة مع التدفقات النقدية. فإذا كانت التدفقات تفترض أن الشركة تستفيد من العقار دون دفع إيجار لطرف خارجي، فلا يجوز بعد ذلك إضافة قيمة العقار بصورة آلية دون دراسة أثر ذلك على النموذج.
والسبب بسيط: التدفقات النقدية قد تكون أعلى لأنها لا تتحمل تكلفة إيجار سوقية كان النشاط سيتحملها لو لم يكن مالكا للعقار. لذلك يجب النظر إلى العقار والتدفقات كجزء من تحليل اقتصادي متكامل.
2. ماذا لو كانت الأرض غير مستخدمة في النشاط؟
الوضع يختلف عندما تمتلك الشركة أرضا لا تستخدمها ولا تعتمد عليها في تحقيق إيراداتها. في هذه الحالة قد تكون الأرض أصلا فائضا أو غير تشغيلي، وفقا للحقائق والظروف الخاصة بالشركة.
هنا يمكن أن يظهر أثرها بصورة أوضح عند الانتقال من قيمة النشاط التشغيلي إلى قيمة حقوق الملكية. فإذا تم تقييم المنشات الاقتصادية بناء على التدفقات النقدية للنشاط فقط، ولم تحقق الأرض أي تدفقات ضمن هذه التوقعات، فقد يلزم تحليل قيمتها بصورة منفصلة وفقا لغرض التقييم وهيكل الملكية.
مثلا، إذا كانت قيمة النشاط التشغيلي محددة وفقا لمنهج مناسب، وكانت الشركة تمتلك أرضا استثمارية مستقلة عن النشاط، فإن وجود هذه الأرض لا ينبغي تجاهله لمجرد أنها لا تحقق مبيعات ضمن النشاط الأساسي.
3. هل نجمع قيمة النشاط مع قيمة العقار مباشرة؟
ليس دائما. هذه من أكثر النقاط التي تحتاج إلى عناية عند تقييم المنشات الاقتصادية. قبل إضافة قيمة العقار يجب التأكد من أن قيمته أو منفعته الاقتصادية لم تدخل بالفعل ضمن القيمة التي تم الوصول إليها.
إذا تم تقييم النشاط بطريقة تعتمد على تدفقات نقدية تستفيد من العقار دون احتساب تكلفة سوقية لاستخدامه، ثم تمت إضافة القيمة السوقية الكاملة للعقار مرة أخرى، فقد تظهر مشكلة ازدواجية في احتساب بعض المنافع الاقتصادية.
أما إذا كانت قيمة النشاط قد قدرت على أساس مستقل عن الأصل، أو كان الأصل فائضا وغير مستخدم في توليد التدفقات، فقد تختلف المعالجة. ولهذا يجب على مقيم شركات توضيح المنهج والافتراضات قبل إجراء أي عملية جمع.
مثال مبسط: شركة قيمتها 10 ملايين وتمتلك عقارا بـ5 ملايين
لنفترض أن شركة تجارية تحقق أرباحا مستقرة، ووصل تقييم المنشات الاقتصادية لنشاطها التشغيلي إلى 10 ملايين ريال. كما تمتلك الشركة عقارا تقدر قيمته السوقية بنحو 5 ملايين ريال.
لا نستطيع بمجرد معرفة هذين الرقمين القول إن قيمة حقوق ملكية الشركة تساوي 15 مليون ريال. نحتاج أولا إلى معرفة هل العقار مستخدم في النشاط، وهل التوقعات المالية تضمنت مصروف إيجار، وما نوع القيمة التي يمثلها رقم الـ10 ملايين، وما الديون والنقدية والعناصر غير التشغيلية الأخرى.
| الحالة | طبيعة العقار | السؤال الرئيسي |
|---|---|---|
| مصنع مملوك | تشغيلي | هل التدفقات تعكس منفعة استخدامه؟ |
| أرض فضاء مستقلة | قد تكون غير تشغيلية | هل قيمتها خارج قيمة النشاط؟ |
| عقار استثماري | استثماري | هل دخله مدرج في التدفقات؟ |
4. الفرق بين قيمة النشاط وقيمة الشركة المالكة للعقار
هذه التفرقة مهمة جدا في تقييم المنشات الاقتصادية. فقد يكون لدينا نشاط تشغيلي يساوي مبلغا معينا، لكن الكيان القانوني الذي يمتلك النشاط لديه أيضا نقدية زائدة أو استثمارات أو عقارات غير تشغيلية أو ديون بنكية.
لذلك يجب معرفة ما إذا كان الرقم المعروض يمثل قيمة النشاط التشغيلي أم قيمة المنشأة أم قيمة حقوق المساهمين. الخلط بين هذه المفاهيم قد يؤدي إلى اختلاف كبير عند تحديد سعر بيع الشركة أو قيمة حصة المستثمر.
ويمكن الاطلاع على مقال
تقييم شركة
لفهم بعض الأسس المستخدمة عند تحديد قيمة الشركات لأغراض البيع أو الاستثمار.
5. هل ارتفاع قيمة الأرض يعني ارتفاع تقييم المنشات الاقتصادية؟
قد يؤدي ارتفاع قيمة أصل مملوك للشركة إلى زيادة قيمة حقوق الملكية في ظروف معينة، لكنه لا يعني بالضرورة أن قيمة النشاط التشغيلي نفسه أصبحت أعلى بالنسبة نفسها.
إذا كانت الشركة تملك أرضا استثمارية ارتفعت قيمتها من 3 ملايين إلى 6 ملايين ريال، بينما المبيعات والأرباح والتدفقات النقدية للنشاط لم تتغير، فإن الزيادة مرتبطة أساسا بالأصل وليست دليلا على تحسن أداء النشاط.
ولهذا يفصل تقييم المنشات الاقتصادية المهني بين محركات قيمة النشاط ومحركات قيمة الأصول الأخرى. هذا الفصل مهم جدا عندما يريد المستثمر معرفة ما الذي يدفع فعليا قيمة الشركة.
6. ماذا لو كانت الشركة تستأجر العقار من أحد الشركاء؟
هذه حالة مختلفة. قد يعمل النشاط في مبنى يملكه أحد الشركاء شخصيا وليس الشركة. هنا لا يدخل العقار ضمن أصول الشركة لمجرد أن النشاط يستخدمه.
عند تقييم المنشات الاقتصادية يجب دراسة عقد الإيجار ومدى توافق المصروف مع ظروف السوق، خاصة إذا كان المؤجر طرفا ذا علاقة. فإذا كان الإيجار أقل أو أعلى بصورة جوهرية عن المستوى السوقي، فقد يحتاج المقيم إلى تحليل أثر ذلك على الأرباح والتدفقات المستخدمة في التقييم.
ولا يمكن إضافة قيمة العقار إلى قيمة الشركة لأنه ببساطة ليس مملوكا لها. وهذه نقطة قد تسبب خلافا عند بيع الشركات العائلية إذا لم يتم الفصل بوضوح بين ملكية الشركة وملكية الشركاء الشخصية.
7. لماذا يحتاج تقييم المنشات الاقتصادية إلى تحليل الأصول غير التشغيلية؟
لأن المشتري لا ينظر فقط إلى قائمة الدخل. الشركة قد تمتلك أصولا لا تظهر مساهمتها الحقيقية عند تحليل الأرباح التشغيلية، مثل أرض غير مستخدمة أو استثمار مالي أو رصيد نقدي زائد عن احتياجات التشغيل.
ولهذا فإن تقييم المنشات الاقتصادية يتطلب فهم الميزانية إلى جانب قائمة الدخل والتدفقات النقدية. قد تكون هناك قيمة اقتصادية داخل الشركة لا تظهر في الأرباح الحالية، كما قد توجد التزامات تخفض قيمة حقوق المساهمين.
هل الأفضل بيع العقار مع الشركة أم فصله عنها؟
هذا ليس قرارا يمكن حسمه من التقييم وحده، لأنه يعتمد على أهداف الصفقة والضرائب والزكاة والتمويل واحتياجات المشتري وطبيعة النشاط. لكن تقييم المنشات الاقتصادية يستطيع إظهار أثر السيناريوهات المختلفة على القيمة.
قد يرغب مشتري النشاط في امتلاك المصنع والأرض معا، بينما يفضل مشتري آخر شراء النشاط واستئجار العقار. في كل سيناريو تختلف التدفقات النقدية وهيكل الصفقة والقيمة التي يتم التفاوض عليها.
ويمكن الاطلاع على مقال
هل يمكن تقييم الشركة إذا كانت خاسرة؟
لمعرفة لماذا لا يعتمد التقييم على قيمة الأصول أو الأرباح الحالية وحدها.
تقييم المنشات الاقتصادية ومنهج صافي الأصول
في بعض الحالات تكون قيمة الأصول أكثر تأثيرا في النتيجة، خصوصا في الشركات كثيفة الأصول أو الشركات القابضة أو الحالات التي يكون فيها المنهج القائم على الأصول أكثر ملاءمة لطبيعة المنشأة وغرض المهمة.
عند استخدام منهج الأصول في تقييم المنشات الاقتصادية، لا يكفي الاعتماد على القيم الدفترية للأرض والعقار. فقد تكون الأرض مسجلة في الدفاتر بتكلفة تاريخية تختلف بصورة كبيرة عن قيمتها الحالية.
لذلك يتم تحليل الأصول والالتزامات وفقا لأساس القيمة وغرض التقييم، وقد تكون هناك حاجة إلى الاستعانة بتقييم متخصص للعقار نفسه عندما تكون قيمته مؤثرة في النتيجة.
ويمكن الرجوع إلى
International Valuation Standards Council
للاطلاع على المعايير الدولية والمفاهيم المتعلقة بمناهج وأساليب التقييم.
الأرض قد تكون أغلى من النشاط نفسه
نعم، وهذا ممكن. قد توجد شركة قديمة تمتلك أرضا في موقع ارتفعت قيمته بصورة كبيرة، بينما أصبح النشاط التشغيلي محدود الربحية. هنا قد تكون قيمة الأصل العقاري أعلى من قيمة النشاط القائم عليه.
في هذه الحالة يجب ألا يؤدي التركيز على الأرباح وحدها إلى تجاهل الأصل، كما يجب ألا يؤدي ارتفاع قيمة الأرض إلى افتراض أن النشاط التشغيلي ممتاز. مهمة تقييم المنشات الاقتصادية هي تحليل كل مكون وفقا لطبيعته ثم الوصول إلى قيمة متسقة مع غرض المهمة.
كيف يفرق تقييم المنشات الاقتصادية بين العقار التشغيلي والعقار الاستثماري؟
من أهم الخطوات قبل تحديد أثر العقارات على قيمة الشركة تصنيف كل أصل وفقا لاستخدامه الفعلي. فليس كل عقار مسجل باسم الشركة يعامل بالطريقة نفسها عند تقييم المنشات الاقتصادية. هناك عقار يستخدم مباشرة في النشاط، وعقار استثماري يحقق دخلا مستقلا، وعقار زائد لا تحتاج إليه العمليات الحالية.
على سبيل المثال، مبنى المصنع الذي يحتوي على خطوط الإنتاج يختلف عن قطعة أرض فضاء اشترتها الشركة قبل سنوات بغرض الاستثمار. الأول مرتبط بالنشاط التشغيلي، بينما الثانية قد تمثل قيمة إضافية مستقلة عن التدفقات الناتجة من النشاط الأساسي.
لهذا يبدأ المقيم بفهم وظيفة الأصل وليس فقط قيمته الدفترية. هذه الخطوة تمنع الخلط بين قيمة النشاط وقيمة الأصول الأخرى التي تمتلكها الشركة.
هل قيمة العقار الدفترية تستخدم في تقييم المنشات الاقتصادية؟
القيمة الظاهرة في القوائم المالية ليست بالضرورة القيمة التي يعتمد عليها تقييم المنشات الاقتصادية. فقد تكون الشركة قد اشترت أرضا منذ عشر سنوات بمبلغ مليوني ريال، بينما أصبحت قيمتها الحالية أعلى بكثير.
وفي المقابل قد توجد أصول عقارية تعرضت لانخفاض في قيمتها أو تغيرت ظروف استخدامها. لذلك يجب التمييز بين القيمة الدفترية والقيمة التي تتفق مع أساس القيمة المستخدم في مهمة التقييم.
ويصبح هذا الأمر أكثر أهمية عندما تمثل الأرض أو المباني نسبة كبيرة من إجمالي أصول الشركة، لأن الاعتماد على التكلفة التاريخية وحدها قد يعطي صورة غير مناسبة عن المركز الاقتصادي الفعلي للمنشأة.
ماذا يحدث إذا كان العقار يحقق دخلا مستقلا؟
لنفترض أن شركة صناعية تمتلك مبنى إضافيا وتؤجره لطرف آخر مقابل 600 ألف ريال سنويا. هنا لدينا أصل يولد دخلا منفصلا عن مبيعات النشاط الصناعي، ويجب على تقييم المنشات الاقتصادية تحديد كيفية انعكاس هذا الدخل في القيمة.
إذا كانت إيرادات الإيجار ومصروفاتها مدرجة بالفعل ضمن التدفقات النقدية المستخدمة في التقييم، فلا يمكن ببساطة إضافة القيمة الكاملة للعقار مرة أخرى دون تحليل. أما إذا كان النموذج يركز على النشاط الصناعي فقط واستبعد دخل العقار، فقد تتم دراسة الأصل بصورة منفصلة.
المبدأ الأساسي هو الاتساق: لا يتم احتساب منفعة اقتصادية مرتين، ولا يتم تجاهل أصل له قيمة لمجرد أنه لا يرتبط بالنشاط الرئيسي للشركة.
تقييم المنشات الاقتصادية ومشكلة الازدواج في القيمة
الازدواج في احتساب القيمة من أهم الأخطاء التي يجب تجنبها. يحدث ذلك عندما تدخل المنفعة الاقتصادية للأصل في قيمة النشاط، ثم تضاف قيمة الأصل مرة أخرى دون إجراء التعديلات اللازمة.
لنفترض أن الشركة تعمل في مبنى مملوك لها، وأن توقعات التدفقات النقدية لا تتضمن أي إيجار للمبنى. إذا تم تقييم المنشات الاقتصادية بهذه التدفقات ثم أضيفت قيمة المبنى كاملة إلى النتيجة، فيجب فحص ما إذا كان ذلك يؤدي إلى احتساب جزء من منفعة العقار مرتين.
ولهذا لا توجد قاعدة تقول: “قيمة الشركة تساوي قيمة DCF زائد قيمة كل العقارات”. النتيجة تعتمد على بناء النموذج وما تم تضمينه أو استبعاده منه.
مثال عملي على تقييم شركة تمتلك أرضا ومبنى
لنفترض أن شركة توزيع تحقق مبيعات سنوية قدرها 20 مليون ريال، وتمتلك مستودعا تستخدمه بالكامل في النشاط. كما تمتلك أرضا فضاء أخرى لا تستخدمها حاليا.
إذا وصل تقييم المنشات الاقتصادية للنشاط التشغيلي إلى قيمة معينة بناء على تدفقاته المستقبلية، فيجب تحليل المستودع باعتباره جزءا من البنية التشغيلية للنشاط، بينما قد تحتاج الأرض الفائضة إلى معالجة مختلفة لأنها لا تساهم في المبيعات والتدفقات التشغيلية المستخدمة في النموذج.
| الأصل | الاستخدام | طبيعته في التحليل |
|---|---|---|
| مستودع الشركة | يستخدم في التوزيع | مرتبط بالنشاط التشغيلي |
| أرض فضاء | غير مستخدمة | تحلل كأصل غير تشغيلي بحسب الحالة |
| وحدة مؤجرة | تحقق إيجارا | يجب فحص انعكاس دخلها في التدفقات |
هل المشتري سيدفع قيمة الأرض فوق قيمة النشاط؟
هذا يتوقف على هيكل الصفقة وما الذي يتم بيعه بالفعل. إذا كان المشتري يشتري أسهم الشركة، فقد تنتقل إليه بصورة غير مباشرة ملكية الأصول الموجودة داخل الشركة، إلى جانب الالتزامات المرتبطة بها وفقا لهيكل الصفقة.
أما إذا كانت الصفقة تتعلق بشراء النشاط أو أصول محددة فقط، فقد تختلف الأصول التي تدخل في الصفقة. لذلك يجب أن يرتبط تقييم المنشات الاقتصادية بغرض التقييم والحقوق أو المصالح محل التقييم.
وهنا تظهر أهمية قراءة نطاق تقرير التقييم بدقة. عبارة “قيمة النشاط 10 ملايين” ليست بالضرورة مساوية لعبارة “قيمة 100% من حقوق ملكية الشركة 10 ملايين”.
تقييم المنشات الاقتصادية عند بيع أسهم الشركة
عند بيع أسهم الشركة بالكامل، يهتم المستثمر في النهاية بقيمة حقوق الملكية التي سيحصل عليها. ولذلك يتم تحليل النشاط والديون والنقدية والعناصر غير التشغيلية وغيرها من البنود المؤثرة وفقا لمنهجية التقييم المستخدمة.
إذا كانت الشركة تمتلك أرضا فائضة ذات قيمة كبيرة، فإن تجاهلها تماما قد يؤدي إلى عدم انعكاس أحد أصول الشركة في النتيجة. وفي المقابل فإن إضافتها بطريقة غير مدروسة قد تؤدي إلى ازدواج القيمة.
لهذا يحتاج تقييم المنشات الاقتصادية إلى إجراء تسوية واضحة بين قيمة النشاط والقيمة التي تخص المساهمين وفقا لطبيعة كل بند.
قيمة المنشأة وقيمة حقوق الملكية ليستا رقما واحدا
من الأخطاء الشائعة أن يقول صاحب الشركة: “المقيم قال إن الشركة تساوي 20 مليون ريال” دون تحديد نوع القيمة. قد يكون الرقم يمثل Enterprise Value، بينما المساهم يريد معرفة Equity Value.
بصورة مبسطة، عند الانتقال من قيمة المنشأة إلى قيمة حقوق الملكية يتم النظر إلى صافي الدين والعناصر الأخرى ذات الصلة وفقا للحالة. كما يتم تحليل الأصول غير التشغيلية التي لم تدخل ضمن قيمة النشاط.
وهذه التسوية من النقاط الأساسية في تقييم المنشات الاقتصادية، خصوصا في الشركات التي تمتلك عقارات كبيرة وفي الوقت نفسه لديها تمويلات بنكية.
مثال: نشاط قوي وعقار كبير ولكن ديون الشركة مرتفعة
لنفترض أن قيمة النشاط التشغيلي وفقا للتحليل تبلغ 25 مليون ريال، وأن الشركة لديها أرض غير تشغيلية قدرت بصورة مستقلة بقيمة 8 ملايين ريال. وفي المقابل توجد ديون مالية ونقدية وعناصر أخرى يجب مراعاتها.
لا يصح القول مباشرة إن قيمة المساهمين 33 مليون ريال. يجب استكمال الجسر من قيمة النشاط إلى قيمة حقوق الملكية، ومراعاة البنود ذات الصلة وعدم خلط قيمة الأصول بقيمة المساهمين.
ولهذا قد تكون الشركة صاحبة أصول عقارية مرتفعة القيمة، ومع ذلك تكون قيمة حقوق المساهمين أقل مما يتوقعه المالك بسبب الالتزامات والديون.
هل الأرض ترفع مكرر تقييم الشركة؟
ليس بهذه البساطة. إذا تم استخدام مكررات مثل EV/EBITDA أو EV/Sales، فإن هذه المكررات تستهدف عادة قيمة النشاط المرتبطة بالمؤشر المالي المستخدم. وجود أرض فائضة لا تحقق EBITDA أو مبيعات يحتاج إلى تحليل منفصل.
لذلك عند استخدام منهج السوق في تقييم المنشات الاقتصادية يجب التأكد من أن المقارنة بين الشركة والشركات أو الصفقات المقارنة تتم على أساس متسق.
فشركة تمتلك عقارات استثمارية كبيرة قد لا تكون قابلة للمقارنة مباشرة بشركة تشغيلية مشابهة لا تمتلك هذه الأصول إذا لم يتم إجراء التحليل والتعديلات المناسبة.
ماذا لو كانت الأرض ستباع بعد شراء الشركة؟
قد يهتم مستثمر بشراء الشركة ثم بيع أرض لا يحتاج إليها النشاط. وجود هذا السيناريو لا يعني تلقائيا أن سعر الأرض يضاف بالكامل إلى أي قيمة تم حسابها، لكنه يؤكد أهمية تحديد الأصول التشغيلية وغير التشغيلية.
ويجب على تقييم المنشات الاقتصادية أن يعكس الافتراضات المناسبة لغرض المهمة وتاريخ التقييم، بدلا من بناء النتيجة على خطة مستقبلية غير محددة أو غير مدعومة.
هل تغيير استخدام الأرض يمكن أن يرفع القيمة؟
قد تكون للأرض استخدامات بديلة، لكن تقدير قيمة العقار نفسه يحتاج إلى تحليل متخصص يأخذ في الاعتبار الاستخدامات المسموح بها والجدوى والظروف السوقية وغيرها من العوامل ذات الصلة.
وفي تقرير تقييم المنشات الاقتصادية لا ينبغي افتراض قيمة عقارية مرتفعة لمجرد الاعتقاد بأن الأرض يمكن تطويرها مستقبلا. إذا كانت قيمة العقار جوهرية في النتيجة، فمن الأفضل الاستناد إلى تقييم عقاري مناسب ومحدد التاريخ والغرض.
متى يطلب مقيم شركات تقييما مستقلا للعقار؟
قد يكون ذلك ضروريا عندما تمثل الأراضي والمباني نسبة جوهرية من قيمة الشركة، أو عندما تكون القيم الدفترية قديمة، أو عندما توجد أصول غير تشغيلية ذات قيمة كبيرة.
في هذه الحالات يستخدم مقيم شركات نتيجة التقييم العقاري ضمن التحليل بالطريقة التي تتفق مع منهج تقييم المنشات الاقتصادية المستخدم، بدلا من محاولة تقدير قيمة العقار بصورة عشوائية.
ويمكن الرجوع إلى
تقييم شركة
للتعرف على كيفية النظر إلى الشركة كوحدة اقتصادية عند تحديد القيمة.
هل العقار المرهون للبنك يرفع قيمة الشركة؟
ملكية الشركة للعقار شيء، والتمويل أو الالتزام المرتبط به شيء آخر. قد تمتلك الشركة عقارا مرتفع القيمة لكنه مرهون مقابل قرض بنكي كبير. لذلك لا يمكن النظر إلى قيمة الأصل دون النظر إلى هيكل التمويل.
عند تقييم المنشات الاقتصادية يتم تحليل الديون والعناصر المالية ذات الصلة عند الانتقال إلى القيمة المناسبة للمساهمين. وجود أصل قيمته 10 ملايين لا يعني إضافة 10 ملايين كاملة إلى حقوق الملكية إذا كانت هناك التزامات يجب أخذها في الاعتبار.
تقييم المنشات الاقتصادية في الشركات العقارية يختلف
إذا كان النشاط الأساسي للشركة هو التطوير العقاري أو الاستثمار في العقارات، فإن الأرض والمباني ليست مجرد أصول جانبية. هي في صميم نموذج الأعمال ومصدر أساسي للقيمة والإيرادات.
لذلك تختلف طبيعة تقييم المنشات الاقتصادية لهذه الشركات عن شركة خدمات تمتلك مبنى مكتبيا واحدا. اختيار المنهج يجب أن يتوافق مع طبيعة النشاط والأصول ومصادر الدخل وغرض التقييم.
ماذا عن الشركات التي تمتلك العقار ولا تحقق أرباحا؟
الخسائر التشغيلية لا تعني أن الشركة بلا قيمة. فقد تمتلك الشركة أرضا أو عقارات أو أصولا أخرى ذات قيمة جوهرية. وهنا قد يكون تحليل الأصول أكثر أهمية من الاعتماد على الأرباح وحدها.
وهذا أحد أسباب عدم وجود طريقة واحدة تصلح لكل حالات تقييم المنشات الاقتصادية. اختيار المنهج يعتمد على خصائص الشركة وجودة البيانات وطبيعة الأصول والقدرة على توليد التدفقات المستقبلية.
أهم سؤال قبل إضافة العقار إلى قيمة الشركة
السؤال ليس فقط: “كم يساوي العقار؟”. السؤال الأهم هو: “هل القيمة الاقتصادية لهذا العقار موجودة بالفعل بصورة مباشرة أو غير مباشرة داخل القيمة التي حسبناها للنشاط؟”.
إذا كانت الإجابة نعم، فإن إضافة الأصل مرة أخرى دون تعديل قد تسبب ازدواجا. وإذا كانت الإجابة لا وكان العقار أصلا مستقلا غير تشغيلي، فقد يحتاج تقييم المنشات الاقتصادية إلى إظهاره بطريقة منفصلة ومتسقة مع أساس القيمة.
كيف نصل إلى قيمة الشركة بعد تقييم الأرض والعقار؟
بعد تحديد قيمة النشاط وفهم طبيعة الأراضي والعقارات المملوكة للشركة، تأتي مرحلة الربط بين جميع العناصر للوصول إلى القيمة المناسبة لغرض التقييم. وهنا تظهر أهمية تقييم المنشات الاقتصادية بصورة متكاملة، لأن قيمة الشركة لا تنتج من جمع أرقام منفصلة دون معرفة العلاقة بينها.
يجب أولا تحديد ما إذا كانت النتيجة التي تم الوصول إليها تمثل قيمة النشاط التشغيلي أو قيمة المنشأة أو قيمة حقوق الملكية. بعد ذلك يتم تحليل الأصول غير التشغيلية والنقدية والديون وغيرها من البنود التي تتطلب تسوية وفقا للمنهج المستخدم.
وبالتالي فإن وجود أرض أو عقار داخل الشركة قد يرفع القيمة النهائية، لكنه لا يعني أن القيمة السوقية للعقار تضاف تلقائيا إلى أي رقم ناتج عن تقييم المنشات الاقتصادية.
مثال شامل على تقييم المنشات الاقتصادية لشركة تمتلك عقارات
لنفترض أن لدينا شركة صناعية، وتم تقدير قيمة نشاطها التشغيلي وفقا للمنهج المناسب بمبلغ 30 مليون ريال. تمتلك الشركة المصنع الذي تعمل منه، كما تمتلك أرضا أخرى غير مستخدمة قدرت قيمتها بصورة مستقلة بنحو 6 ملايين ريال.
كذلك لدى الشركة تمويلات بنكية ونقدية وأرصدة أخرى. هنا لا يقوم المقيم ببساطة بجمع 30 مليونا مع جميع الأصول المسجلة في الميزانية. يجب أولا تحديد العناصر التي انعكست بالفعل في قيمة النشاط والعناصر التي تقع خارج النشاط التشغيلي.
إذا كانت الأرض البالغة قيمتها 6 ملايين ريال أصلا غير تشغيلي ولم تدخل منافعها في التدفقات المستخدمة في تقييم المنشات الاقتصادية، فإنها تختلف في المعالجة عن المصنع المستخدم بالفعل في الإنتاج.
| العنصر | مثال للقيمة | المعالجة |
|---|---|---|
| النشاط التشغيلي | 30 مليون ريال | يحدد وفقا لمنهج التقييم المستخدم |
| المصنع المستخدم في النشاط | أصل تشغيلي | يفحص اتساقه مع قيمة النشاط |
| أرض غير مستخدمة | 6 ملايين ريال | تحلل كأصل غير تشغيلي بحسب الحالة |
| الديون المالية | وفقا للرصيد | تراعى عند الوصول إلى قيمة حقوق الملكية بحسب المنهج |
الأرقام السابقة توضيحية فقط، لكنها تبين لماذا يحتاج تقييم المنشات الاقتصادية إلى فهم مكونات القيمة بدلا من جمع قيمة النشاط والعقار والميزانية بطريقة آلية.
هل يمكن أن تكون قيمة العقار أعلى من قيمة النشاط؟
نعم. قد تمتلك شركة نشاطا محدود الأرباح فوق أرض أصبحت ذات قيمة مرتفعة جدا نتيجة تطور المنطقة المحيطة بها. في هذه الحالة قد يكون الأصل العقاري أحد أهم مكونات القيمة الاقتصادية للكيان.
ولا يعني ذلك أن النشاط التشغيلي نفسه أصبح أكثر ربحية. ولهذا يوضح تقييم المنشات الاقتصادية الفرق بين القيمة الناتجة من قدرة النشاط على تحقيق الأرباح والتدفقات وبين القيمة الموجودة في أصول أخرى مملوكة للشركة.
هذه التفرقة مهمة جدا عند التفاوض مع المستثمر، لأن المستثمر قد يكون مهتما بالنشاط والعقار معا، أو قد يرغب في شراء النشاط فقط دون الأرض.
ماذا لو أراد المستثمر شراء النشاط دون الأرض؟
هنا يصبح نطاق الصفقة مختلفا تماما. فإذا كان العقار سيظل مع المالك الحالي وسيتم تأجيره للشركة بعد الصفقة، يجب أن تعكس توقعات النشاط تكلفة الإيجار التي سيتحملها مستقبلا.
وبالتالي قد يختلف تقييم المنشات الاقتصادية للنشاط في سيناريو امتلاك العقار عن سيناريو استئجاره، لأن المصروفات والتدفقات المستقبلية ليست متماثلة.
وهذه نقطة مهمة في صفقات الشركات العائلية التي يمتلك فيها الشركاء الأراضي والمباني بصورة مستقلة عن الشركة أو يرغبون في فصل العقار قبل البيع.
ماذا لو أراد المستثمر شراء الشركة بالعقار؟
إذا كانت الصفقة تشمل أسهم الشركة وكانت الشركة نفسها مالكة للعقار، فإن طبيعة الأصول والالتزامات الموجودة داخل الكيان تصبح جزءا مهما من التحليل. لكن هذا لا يلغي ضرورة التفرقة بين قيمة النشاط والقيمة المرتبطة بالأصول غير التشغيلية.
ولهذا يجب أن يوضح تقرير تقييم المنشات الاقتصادية ما الذي تتضمنه النتيجة وما الذي تمت إضافته أو تسويته للوصول إلى القيمة النهائية، حتى لا يعتقد أحد الأطراف أن قيمة العقار تم تجاهلها أو احتسابها مرتين.
الأرض غير المستغلة قد تغير قرار المستثمر
وجود أرض غير مستخدمة لا يؤثر فقط على الرقم النهائي، بل قد يغير تصور المستثمر للصفقة. فقد يرى المستثمر إمكانية بيع الأرض أو تطويرها أو استخدامها في توسع مستقبلي، وفقا للأنظمة والجدوى والظروف المتاحة.
لكن تقييم المنشات الاقتصادية لا ينبغي أن يبني قيمة مؤكدة على مجرد احتمالات غير مدعومة. إذا كانت هناك قيمة عقارية جوهرية، فيتم التعامل معها بناء على المعلومات المناسبة بتاريخ التقييم.
هل قيمة الشهرة تشمل العقار؟
لا ينبغي الخلط بين الشهرة التجارية وبين قيمة الأرض والعقار. العقار أصل يمكن تحديد طبيعته وحقوق الملكية المرتبطة به، بينما الشهرة ترتبط بالقيمة الاقتصادية المتبقية في ظروف محددة بعد النظر إلى الأصول والالتزامات والعناصر الأخرى وفقا لغرض ومنهج التقييم.
ولهذا فإن تقييم المنشات الاقتصادية يحتاج إلى الفصل بين الأصول الملموسة والعناصر غير الملموسة، خصوصا عندما تكون الشركة ذات اسم تجاري قوي وتمتلك في الوقت نفسه عقارات مرتفعة القيمة.
ويمكن الاطلاع على مقال
قيمة شركة ناشئة
لفهم لماذا لا تعتمد قيمة الشركة على الأصول الملموسة وحدها.
تقييم المنشات الاقتصادية عند دخول مستثمر جديد
عند دخول مستثمر لشراء نسبة من الشركة، يجب أن يعرف ما الذي تعكسه القيمة المتفق عليها. هل المستثمر يشتري حصة في شركة تمتلك الأرض فعليا؟ وهل الأرض داخلة ضمن القيمة؟ وهل هناك ديون مرتبطة بالعقار؟ هذه الأسئلة تؤثر مباشرة في فهم سعر الحصة.
فإذا كانت قيمة حقوق الملكية بعد إجراء تقييم المنشات الاقتصادية تعكس جميع العناصر التي تخص المساهمين، فإن نسبة المستثمر تطبق على أساس القيمة المتفق عليه وفقا لشروط الصفقة.
أما إذا كان العقار سيتم إخراجه من الشركة قبل دخول المستثمر، فإن الوضع الاقتصادي الذي يتم تقييمه يصبح مختلفا، وقد يتطلب تحديث الافتراضات والتدفقات.
تقييم المنشات الاقتصادية عند خروج شريك
تزداد حساسية المسألة عند خروج أحد الشركاء. فقد يقول الشريك الخارج إن الشركة تمتلك أرضا بملايين الريالات، بينما يركز الطرف الآخر على أرباح النشاط فقط. هنا يجب تحديد أساس القيمة وما الذي تملكه الشركة بالفعل بتاريخ التقييم.
لا ينبغي تجاهل أصل جوهري مملوك للشركة، كما لا ينبغي إضافته مرتين. ولهذا يساعد تقييم المنشات الاقتصادية على فصل عناصر القيمة وتوضيحها قبل احتساب قيمة الحصة محل التقييم.
ويمكن قراءة مقال
أريد إخراج شريك من الشركة.. ما الحل؟
للتعرف على أهمية تحديد قيمة الحصة عند خروج أحد الشركاء.
هل الأرض المسجلة باسم الشريك تدخل في قيمة الشركة؟
إذا كانت الأرض مملوكة للشريك شخصيا وليست للشركة، فلا تصبح أصلا للشركة لمجرد أن الشركة تستخدمها. يجب التفرقة بوضوح بين الملكية القانونية للأصل وبين استخدام النشاط له.
في هذه الحالة يركز تقييم المنشات الاقتصادية على العلاقة بين الشركة والعقار، مثل وجود عقد إيجار أو حق استخدام أو اتفاق آخر، وعلى أثر هذه العلاقة في التدفقات المستقبلية.
هذه النقطة مهمة لأن بعض المنشآت العائلية تعمل لسنوات في عقارات مملوكة للمؤسس شخصيا، ثم عند البيع يكتشف المستثمر أن العقار ليس ضمن أصول الشركة التي يشتريها.
كيف تؤثر الديون المضمونة بالعقار على قيمة حقوق المساهمين؟
إذا كانت الشركة قد حصلت على قرض بضمان العقار، فلا يكفي التركيز على القيمة السوقية للأصل. يجب تحليل الدين وشروطه وطبيعته ضمن الانتقال من قيمة النشاط إلى القيمة التي تخص المساهمين.
فقد تمتلك الشركة عقارا بقيمة مرتفعة، لكنها تحمل في الوقت نفسه تمويلا كبيرا. لذلك فإن تقييم المنشات الاقتصادية لا ينظر إلى جانب الأصول وحده، وإنما إلى الصورة المالية المتكاملة.
متى يكون منهج الأصول أكثر أهمية؟
قد تزداد أهمية منهجية قائمة على الأصول في الشركات التي تستمد جزءا كبيرا من قيمتها من الأراضي والعقارات والاستثمارات، أو عندما تكون القدرة الحالية على تحقيق الأرباح لا تعكس بصورة كافية قيمة الأصول المملوكة.
أما الشركات التشغيلية ذات التدفقات المستقرة فقد يكون منهج الدخل أو السوق مناسبا وفقا للحقائق والغرض والبيانات. ولذلك فإن تقييم المنشات الاقتصادية لا يبدأ باختيار الطريقة المفضلة للمالك، وإنما بتحليل طبيعة الشركة.
وتوفر
International Valuation Standards
الإطار المهني الدولي المتعلق بمفاهيم ومناهج وأساليب التقييم.
ما المستندات المطلوبة لتحديد أثر العقار على قيمة الشركة؟
يحتاج المقيم إلى بيانات تسمح له بفهم ملكية الأصل واستخدامه وعلاقته بالنشاط. وتشمل المعلومات المهمة مستندات الملكية، والقوائم المالية، وسجل الأصول الثابتة، وأي تقييمات عقارية حديثة متاحة، وعقود الإيجار، والتمويلات المرتبطة بالعقار.
كما يحتاج تقييم المنشات الاقتصادية إلى معرفة ما إذا كان الأصل يستخدم بالكامل في النشاط أو يوجد جزء منه مؤجر أو غير مستغل، لأن هذه المعلومات قد تغير طريقة التحليل.
أخطاء شائعة عند إضافة الأرض والعقار إلى قيمة الشركة
الخطأ الأول هو إضافة القيمة السوقية للعقار مباشرة إلى قيمة النشاط دون معرفة ما إذا كانت منفعة الأصل انعكست بالفعل في التدفقات. والخطأ الثاني هو تجاهل العقار بالكامل لمجرد أن الشركة قيمت باستخدام DCF.
والخطأ الثالث هو استخدام القيمة الدفترية القديمة باعتبارها القيمة الحالية للأرض. أما الخطأ الرابع فهو الخلط بين عقار تملكه الشركة وعقار يملكه أحد الشركاء شخصيا.
ويتجنب تقييم المنشات الاقتصادية المهني هذه الأخطاء من خلال تصنيف الأصول وتحديد ما يدخل في النشاط وما يقع خارجه، ثم إجراء التسويات بصورة متسقة.
أسئلة شائعة عن تقييم المنشات الاقتصادية والعقارات
هل امتلاك الشركة أرضا يرفع قيمتها دائما؟
وجود أصل له قيمة اقتصادية قد يؤثر على قيمة الشركة، لكن مقدار وطريقة هذا التأثير يعتمدان على طبيعة الأصل واستخدامه والمنهج المستخدم وما إذا كانت منفعته دخلت بالفعل في قيمة النشاط.
هل أضيف قيمة الأرض إلى نتيجة DCF؟
ليس بصورة تلقائية. يجب أولا معرفة ما إذا كانت الأرض تشغيلية أو غير تشغيلية وما إذا كانت التدفقات المستخدمة في تقييم المنشات الاقتصادية تعكس منفعتها الاقتصادية.
هل المبنى المستخدم كمقر للشركة أصل تشغيلي؟
غالبا يكون مرتبطا بالتشغيل إذا كان ضروريا للنشاط، لكن المعالجة النهائية تعتمد على ظروف الشركة وبناء نموذج التقييم.
ماذا عن أرض لا تستخدمها الشركة؟
قد تعامل كأصل غير تشغيلي إذا كانت منفصلة عن النشاط ولا تساهم في التدفقات التشغيلية، مع مراعاة الحقائق الخاصة بالمهمة.
هل القيمة الدفترية للعقار تكفي؟
ليس بالضرورة. قد تختلف القيمة الدفترية بصورة كبيرة عن القيمة المناسبة لغرض التقييم، خصوصا إذا تم شراء الأرض منذ سنوات طويلة.
هل العقار المملوك للشريك يدخل في تقييم الشركة؟
لا يدخل كأصل مملوك للشركة إذا كانت ملكيته للشريك شخصيا، لكن شروط استخدام الشركة للعقار قد تؤثر على التدفقات وبالتالي على تقييم المنشات الاقتصادية.
هل يمكن أن تكون الأرض أغلى من الشركة نفسها؟
قد تكون قيمة الأرض أعلى من قيمة النشاط التشغيلي، خصوصا إذا كان النشاط ضعيف الربحية والأرض تقع في موقع ارتفعت قيمته بصورة كبيرة.
هل يجب عمل تقييم عقاري منفصل؟
قد يكون ذلك مناسبا عندما تكون قيمة العقار جوهرية في النتيجة أو عندما لا تتوافر قيمة حديثة يمكن الاعتماد عليها وفقا لغرض المهمة.
هل الديون تخفض أثر العقار على قيمة المساهمين؟
عند تحديد قيمة حقوق الملكية يجب مراعاة الديون والعناصر المالية الأخرى وفقا للمنهج المستخدم، لذلك لا يمكن النظر إلى قيمة العقار بصورة منفصلة عن الهيكل المالي للشركة.
الخلاصة: هل الأرض والعقار يرفعان قيمة الشركة أم لا؟
الإجابة هي أن الأرض والعقار يمكن أن يكون لهما أثر جوهري على القيمة، لكن هذا الأثر لا يحسب بطريقة واحدة في جميع الشركات. الأصل المستخدم في تشغيل المصنع ليس مثل الأرض الفائضة، والعقار الاستثماري ليس مثل مقر الشركة، والعقار المملوك للشريك ليس مثل العقار المملوك للكيان.
لهذا فإن تقييم المنشات الاقتصادية يبدأ بتحديد طبيعة كل أصل، ثم معرفة ما إذا كانت منفعته انعكست بالفعل في التدفقات أو قيمة النشاط، وبعد ذلك تتم التسويات اللازمة للوصول إلى القيمة المناسبة دون تجاهل أصل مهم أو احتساب القيمة مرتين.
وعندما يقول صاحب الشركة إن لديه نشاطا قيمته 10 ملايين وأرضا قيمتها 5 ملايين، فإن الإجابة المهنية ليست أن الشركة تساوي 15 مليونا مباشرة. يجب أولا فهم ما يمثله رقم الـ10 ملايين، وطبيعة الأرض، والديون والنقدية، وما الذي يدخل فعليا ضمن الصفقة.
وهنا تظهر أهمية تقييم المنشات الاقتصادية بواسطة مقيم شركات لديه القدرة على الفصل بين قيمة النشاط وقيمة الأصول والوصول إلى نتيجة يمكن تفسيرها والدفاع عن منهجيتها.
هل تمتلك شركتك أرضا أو عقارا وتريد معرفة أثرهما على قيمة الشركة؟
يبدأ التقييم بتحديد طبيعة النشاط والأصول التشغيلية وغير التشغيلية والديون والنقدية، ثم اختيار المنهج المناسب للوصول إلى قيمة متسقة مع غرض التقييم.
إعداد: سامر إبراهيم السيد
هاتف وواتس: 00966561221974