اصدار الاقامة المميزة بعد اندماج شركتك مع شركة سعودية: 7 نقاط لتقييم حصتك بعد الاندماج
قد يكون الاندماج مع شركة سعودية خطوة استثمارية مهمة، لكن بعد اكتمال الاندماج يظهر سؤال جوهري لدى المستثمر:
كم اصبحت قيمة حصتي الفعلية في الكيان بعد الاندماج؟ وهل يمكن الاعتماد على هذه القيمة ضمن متطلبات اصدار الاقامة المميزة؟
الاجابة لا تعتمد فقط على المبلغ الذي سبق ان استثمره الشريك، ولا على راس المال المسجل في عقد التاسيس، لان الاندماج قد يغير بالكامل القيمة الاقتصادية للشركة ونسبة ملكية كل مساهم فيها.
ولهذا يصبح تقييم الشركات بعد الاندماج خطوة اساسية لتحديد القيمة الاقتصادية للحصة الاستثمارية بصورة مهنية يمكن الاستناد اليها عند دراسة ملف اصدار الاقامة المميزة.
في هذا المقال من الافق العربي للتقييم نشرح كيف يتم تقييم الشركة بعد الاندماج، وكيف يتم تحديد قيمة حصة المستثمر، وما الفرق بين نسبة الملكية والقيمة الاقتصادية للحصة، ولماذا قد تكون قيمة استثمار الشريك بعد الاندماج مختلفة تماما عن المبلغ الذي دفعه عند دخوله الشركة.
اولا: ماذا يحدث لقيمة الشركة بعد الاندماج؟
عندما تندمج شركتان لا يعني ذلك ان قيمة الشركة الجديدة تساوي ببساطة مجموع راس مال الشركتين، كما لا يصح عادة جمع القيم الدفترية للاصول واعتبار الناتج هو قيمة الكيان بعد الاندماج.
الاندماج ينتج عنه كيان اقتصادي قد يختلف عن الشركتين قبل العملية. فقد تتغير المبيعات والارباح والطاقة التشغيلية وحجم الاصول والالتزامات والديون والحصة السوقية، وقد تظهر وفورات تشغيلية او منافع اقتصادية ناتجة عن تكامل النشاطين.
ولهذا يجب النظر الى الشركة بعد الاندماج كوحدة اقتصادية متكاملة عند تحديد قيمتها.
ويمكن الاطلاع على شرح اوسع حول العوامل المؤثرة في القيمة من خلال مقال
تقييم الشركات والعوامل التي ترفع قيمة الشركة.
هذه النقطة مهمة بصورة خاصة اذا كان المستثمر يرغب في استخدام قيمة استثماره ضمن ملف اصدار الاقامة المميزة، لان المطلوب ليس مجرد اثبات وجود اسمه كشريك، وانما تحديد القيمة الاقتصادية التي تمثلها حصته في المنشاة وفقا لغرض التقييم ومتطلباته.
ثانيا: ما علاقة تقييم الشركة باصدار الاقامة المميزة؟
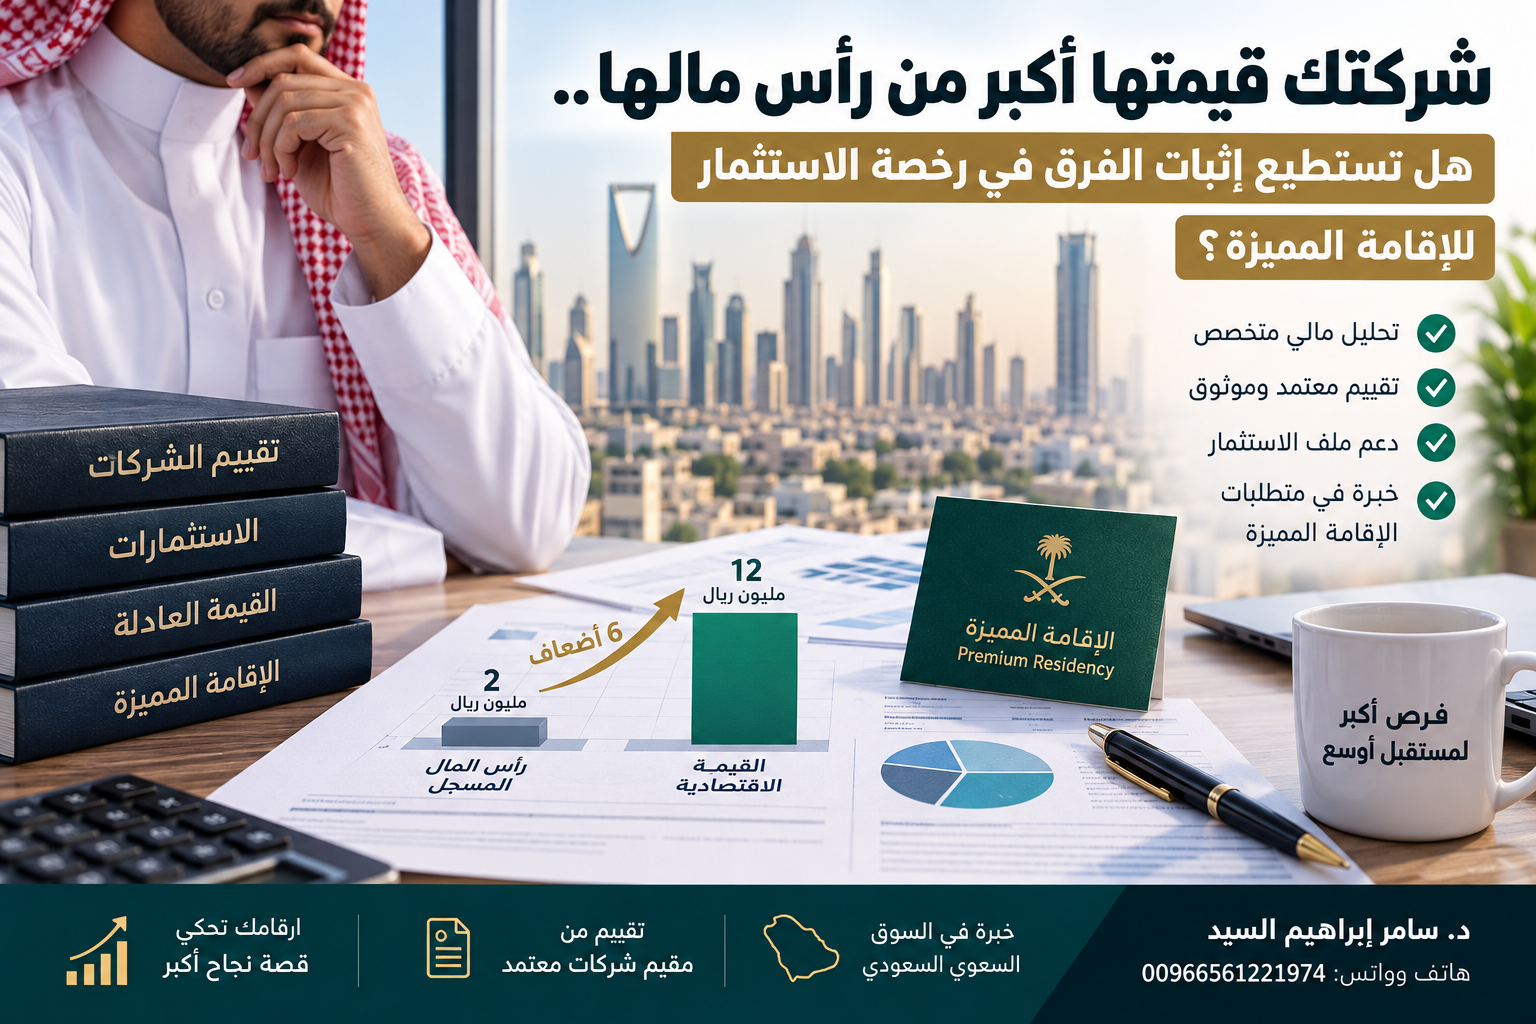
في الحالات التي يرتبط فيها اصدار الاقامة المميزة بقيمة استثمار المستثمر في منشاة سعودية، تظهر اهمية التفرقة بين ثلاثة ارقام كثيرا ما يتم الخلط بينها: راس المال المسجل، والمبلغ التاريخي الذي دفعه المستثمر، والقيمة الحالية لحصته في الشركة.
فقد يكون المستثمر قد دخل الشركة بمبلغ معين قبل عدة سنوات، ثم توسعت المنشاة وارتفعت قيمتها. وفي حالة اخرى قد يكون دخل عن طريق الاستحواذ على حصة قائمة، او عن طريق زيادة راس المال، او من خلال عملية اندماج ترتب عليها حصوله على نسبة محددة في الشركة الدامجة او الكيان الناتج عن الاندماج.
لهذا فان تقييم الحصة لاغراض اصدار الاقامة المميزة يبدأ بفهم الهيكل القانوني والمالي للعملية، ثم تحديد نسبة المستثمر، ثم تقييم الشركة او صافي اصولها بحسب طبيعة النشاط والغرض من التقرير.
ولفهم دور التقييم في هذا المسار يمكن الرجوع الى
خدمات التقييم المتخصصة في السعودية
والتعرف على كيفية التعامل مع الاصول الملموسة وغير الملموسة عند تحديد القيمة الاقتصادية للمنشاة.
ثالثا: كيف يتم تحديد حصة المستثمر بعد الاندماج؟
هذه من اهم مراحل التقييم. قبل حساب قيمة الحصة يجب اولا التاكد من النسبة القانونية والاقتصادية التي اصبحت مملوكة للمستثمر بعد الاندماج.
على سبيل المثال، اذا كان المستثمر يمتلك 40% من شركة قبل الاندماج، فهذا لا يعني بالضرورة انه سيمتلك 40% من الكيان الجديد. فقد يتم الاتفاق على نسبة مبادلة بين مساهمي الشركتين بناء على تقييم كل شركة قبل الاندماج، ومن ثم تتغير نسب الملكية بعد تنفيذ العملية.
وهنا تظهر اهمية تقييم كل شركة قبل الاندماج وتحديد نسبة التبادل بصورة عادلة. ويمكن الاطلاع على موضوع
الشركة القابضة والشركات المستقلة والمقارنة قبل التوسع
لفهم اثر هيكل الشركات على قراءة القيمة الاقتصادية.
كما يجب مراجعة عقد الاندماج، وعقد التاسيس او النظام الاساس بعد التعديل، وسجل الشركاء او المساهمين، واي قرارات تتعلق بزيادة راس المال او اصدار حصص جديدة.
وبعد تثبيت نسبة الملكية يمكن الانتقال الى السؤال الاهم لاغراض اصدار الاقامة المميزة: كم تبلغ القيمة الحالية لهذه النسبة؟
رابعا: كيف يتم تقييم الشركة بعد الاندماج؟
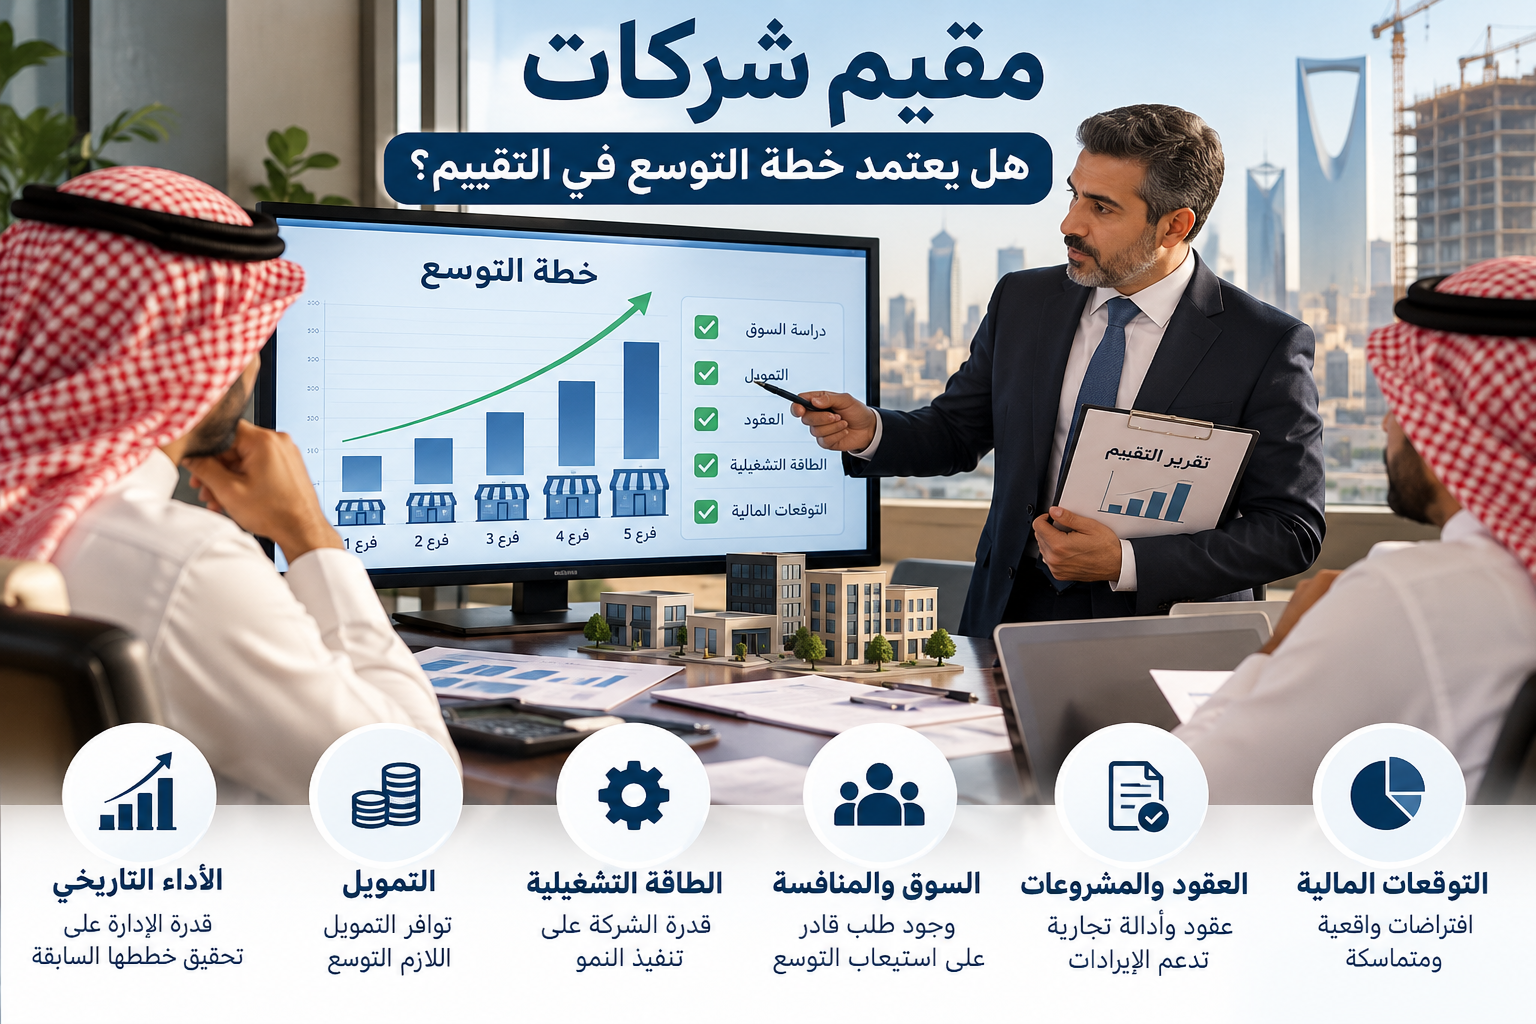
لا توجد طريقة واحدة تصلح لكل الشركات. اختيار منهج التقييم يعتمد على طبيعة النشاط، وعمر المنشاة، وجودة المعلومات المالية، واستقرار التدفقات النقدية، وحجم الاصول، ومدى امكانية الحصول على شركات مماثلة في السوق.
وفقا للمبادئ المهنية المتعارف عليها في التقييم، يمكن استخدام منهج الدخل او منهج السوق او منهج التكلفة والاصول بحسب طبيعة الحالة. ويمكن الرجوع الى
مجلس معايير التقييم الدولية IVSC
للتعرف على الاطار العام لمعايير التقييم الدولية.
كما توفر
مؤسسة IFRS
مرجعا مهما للمعايير المحاسبية والتقارير المالية التي تشكل جزءا من البيانات التي يعتمد عليها المقيم عند تحليل المركز المالي والنتائج التشغيلية للشركة.
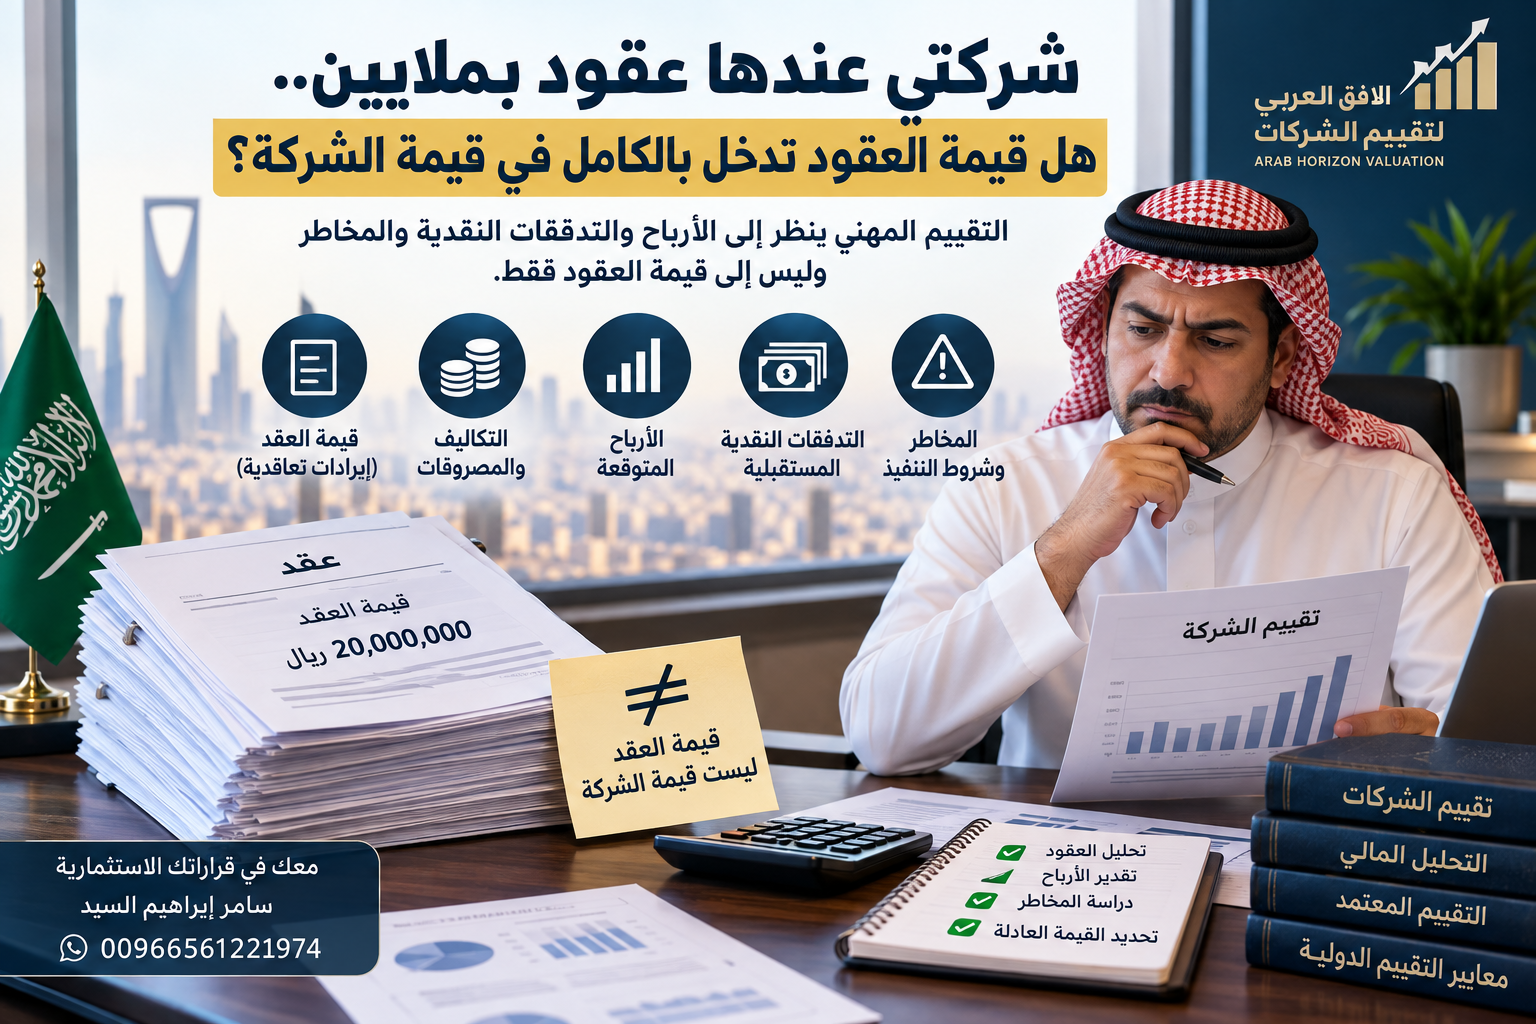
ولا يعني الاعتماد على القوائم المالية ان القيمة الدفترية تساوي القيمة السوقية. فقد توجد اصول عقارية او معدات او استثمارات تختلف قيمتها الحالية عن قيمتها المسجلة، كما قد تمتلك الشركة علامة تجارية او قاعدة عملاء او عقودا وحقوقا اقتصادية لها تاثير في قيمة المنشاة.
ولهذا نشرنا في الافق العربي موضوع
الفرق بين التقييم المعتمد والتقييم غير المعتمد
لتوضيح اهمية غرض التقييم واساس القيمة والافتراضات والبيانات المستخدمة في التقرير.
خامسا: منهج الدخل عند تقييم الشركة المندمجة
اذا كانت الشركة بعد الاندماج تمارس نشاطا تشغيليا مستقرا ولديها بيانات تاريخية وخطة مستقبلية يمكن الاعتماد عليها، فقد يكون منهج الدخل من المناهج المناسبة لتقدير قيمتها.
ومن اشهر الاساليب المستخدمة اسلوب التدفقات النقدية المخصومة DCF، حيث يتم تقدير التدفقات النقدية المستقبلية وتحليل مخاطر النشاط ثم خصمها الى تاريخ التقييم باستخدام معدل خصم يعكس المخاطر المرتبطة بالشركة والسوق.
وتزداد اهمية هذا التحليل عند اصدار الاقامة المميزة اذا كانت القيمة الاقتصادية للشركة لا تظهر بصورة عادلة من خلال صافي اصولها الدفترية فقط، خصوصا في الشركات التي تعتمد بصورة اساسية على قدرتها التشغيلية والعقود والعملاء والتدفقات النقدية المستقبلية.
ومن المصادر المهنية التي يمكن الرجوع اليها في تحليل بعض مدخلات التقييم والاسواق
بيانات واستاذ التقييم اسواث داموداران.
لكن التوقعات المستقبلية لا يتم قبولها بصورة الية. يجب تحليل تاريخ الشركة قبل وبعد الاندماج، ومقارنة المبيعات والهوامش والقدرة التشغيلية، وفحص مدى واقعية الافتراضات التي وضعتها الادارة.
سادسا: منهج السوق عند تقييم الشركة بعد الاندماج
منهج السوق من المناهج المهمة في تقييم الشركات، خصوصا عندما تتوافر شركات مدرجة او صفقات يمكن مقارنتها بالشركة محل التقييم. ويعتمد هذا المنهج على مقارنة المؤشرات المالية والتشغيلية للشركة مع شركات مشابهة من حيث النشاط والحجم والسوق ومعدلات النمو والمخاطر.
ومن المكررات التي قد تستخدم في التقييم مكرر قيمة المنشاة الى المبيعات EV/Sales، ومكرر قيمة المنشاة الى EBITDA، ومكرر السعر الى المبيعات P/Sales، ومكرر السعر الى القيمة الدفترية P/BV، ويتم اختيار المكرر المناسب وفقا لطبيعة الشركة ومرحلتها التشغيلية ومدى استقرار ارباحها.
لكن تطبيق المكرر لا يعني اخذ رقم منشور لشركة اخرى وضربه مباشرة في مبيعات الشركة محل التقييم. بل يجب دراسة مدى قابلية الشركات للمقارنة واجراء التسويات المهنية المناسبة عند وجود فروق جوهرية في الحجم او النمو او الربحية او المخاطر.
وتزداد اهمية ذلك عندما يكون غرض التقرير مرتبطا بـ اصدار الاقامة المميزة، لان الهدف هو الوصول الى قيمة يمكن دعمها وتحليلها، وليس مجرد الوصول الى رقم يحقق قيمة استثمار مستهدفة.
ولمعرفة المزيد عن الحالات التي تستدعي التقييم يمكن قراءة مقال
متى تحتاج الى تقييم الشركة لدخول شريك؟.
سابعا: متى نستخدم صافي الاصول المعدل بعد الاندماج؟
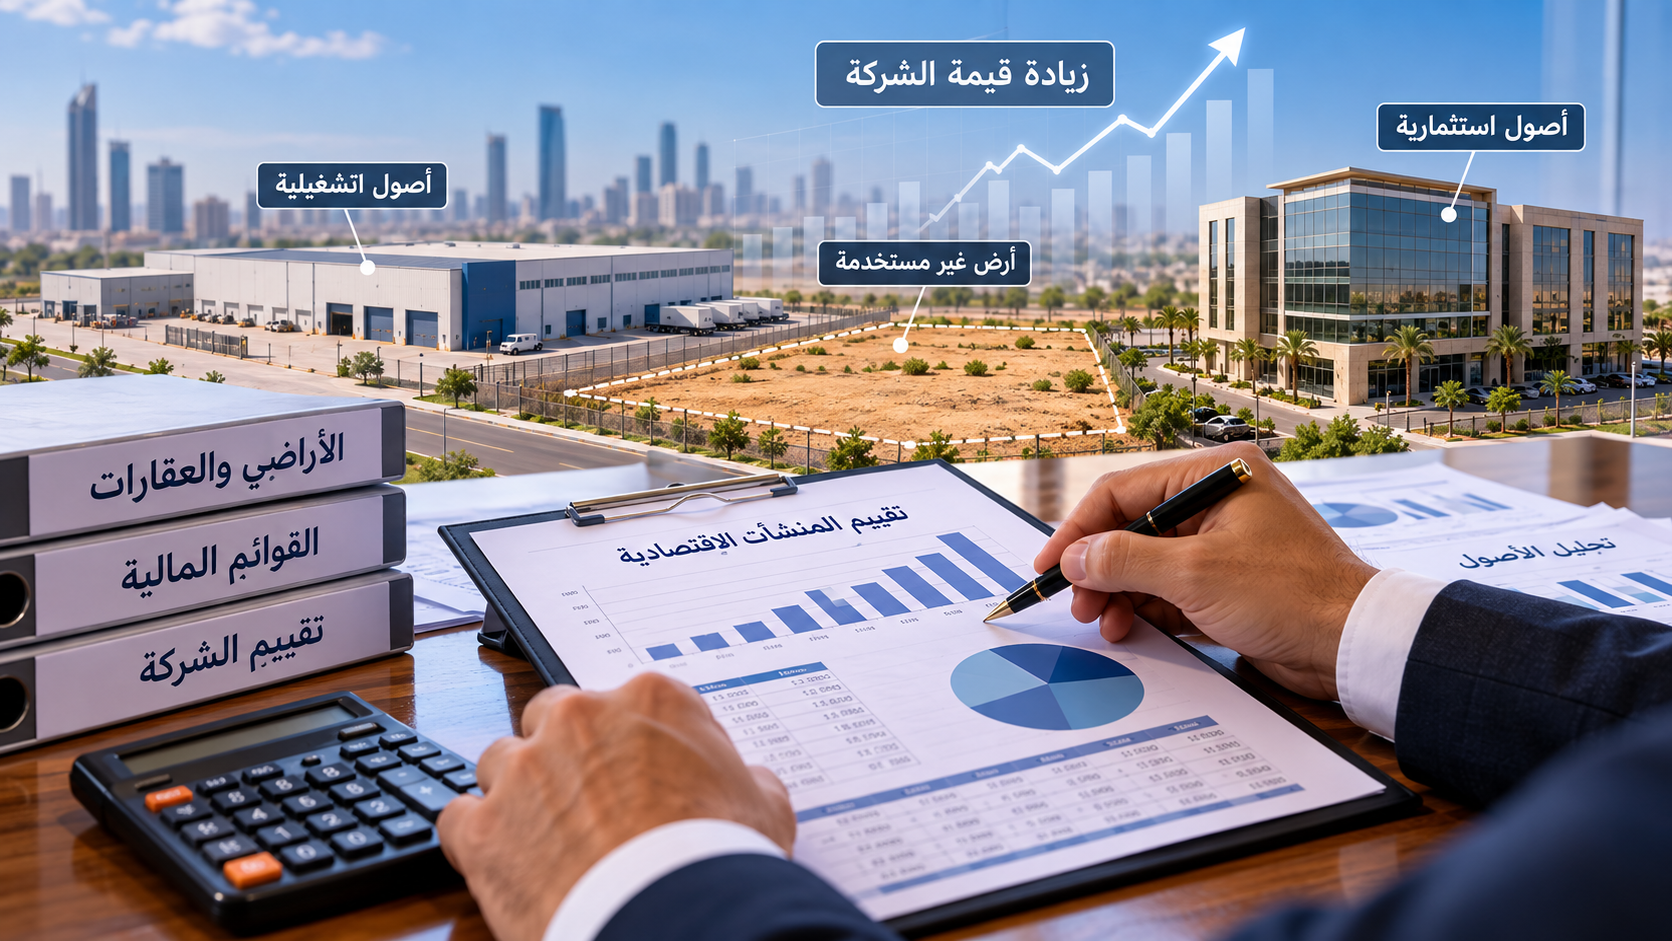
قد يكون منهج صافي الاصول المعدل من المناهج المهمة في تقييم بعض الشركات بعد الاندماج، خاصة عندما تكون القيمة الاقتصادية للمنشاة مرتبطة بدرجة كبيرة بما تمتلكه من اصول ملموسة مثل العقارات والمصانع وخطوط الانتاج والمعدات والمركبات والمخزون والاستثمارات.
في هذه الحالة لا يكتفي المقيم بالقيمة الدفترية الظاهرة في القوائم المالية، وانما تتم دراسة البنود الجوهرية وتعديلها عند الحاجة لتعكس القيمة المناسبة وفقا لاساس القيمة وتاريخ التقييم، ثم تخصم الالتزامات للوصول الى صافي قيمة الاصول المعدل.
ويمكن التعبير عن ذلك بصورة مبسطة كالتالي:
صافي الاصول المعدل = القيمة المعدلة للاصول − القيمة المعدلة للالتزامات
فاذا كانت الشركة تمتلك مصنعا مسجلا في الدفاتر بقيمة منخفضة بسبب الاستهلاك المحاسبي، بينما تشير ادلة السوق او التقييم المتخصص الى قيمة اعلى، فقد يكون من الضروري النظر في هذه الفجوة. والعكس صحيح اذا كانت بعض الاصول مسجلة بقيم لا تعكس منفعتها الاقتصادية الحالية.
وهذا الامر قد يكون مؤثرا في اصدار الاقامة المميزة عندما يكون اثبات قيمة الاستثمار مرتبطا بحصة المستثمر في منشاة ذات قاعدة اصول جوهرية.
ثامنا: كيف نحسب قيمة حصة المستثمر بعد الاندماج؟
بعد تحديد قيمة الشركة الناتجة عن الاندماج وتثبيت نسبة ملكية المستثمر، يمكن الانتقال الى حساب قيمة حصته. وهنا يجب التفرقة بين قيمة المنشاة Enterprise Value وقيمة حقوق الملكية Equity Value.
قيمة المنشاة تعبر بصورة عامة عن قيمة النشاط التشغيلي قبل مراعاة بعض بنود التمويل، بينما قيمة حقوق الملكية هي القيمة التي تخص المساهمين بعد اجراء التسويات اللازمة مثل صافي الدين والبنود غير التشغيلية وفقا لطبيعة الحالة.
لذلك لا يصح عادة حساب حصة الشريك مباشرة من قيمة المنشاة اذا كانت الشركة لديها ديون جوهرية. المطلوب اولا الوصول الى قيمة حقوق الملكية ثم تطبيق نسبة ملكية المستثمر عليها.
قيمة حقوق الملكية = قيمة المنشاة − الدين المالي + النقد والتسويات الاخرى ذات الصلة
قيمة حصة المستثمر = قيمة حقوق الملكية × نسبة ملكية المستثمر
وهذه التفرقة شديدة الاهمية في تقارير اصدار الاقامة المميزة، لان وجود شركة ذات مبيعات مرتفعة او اصول كبيرة لا يعني تلقائيا ان قيمة حصة المستثمر تساوي هذه الارقام.
تاسعا: مثال عملي على تقييم الحصة بعد الاندماج
لنفترض ان مستثمرا كان يمتلك حصة في شركة ثم اندمجت هذه الشركة مع شركة سعودية اخرى، واصبح المستثمر بعد تنفيذ الاندماج يمتلك نسبة 25% من حقوق ملكية الكيان الناتج.
وبعد اجراء التقييم باستخدام المناهج المناسبة توصل المقيم الى ان قيمة المنشاة للكيان المندمج تبلغ 40 مليون ريال. كما اظهرت البيانات المالية وجود ديون مالية قدرها 8 ملايين ريال ونقد وما في حكمه قدره 4 ملايين ريال.
قيمة المنشاة: 40 مليون ريال
ناقص الديون المالية: 8 ملايين ريال
زائد النقد: 4 ملايين ريال
قيمة حقوق الملكية: 36 مليون ريال
نسبة المستثمر: 25%
القيمة المبدئية لحصة المستثمر: 9 ملايين ريال
في هذا المثال تبلغ القيمة المبدئية للحصة 9 ملايين ريال، لكن هذه ليست بالضرورة نهاية عملية التقييم. فقد تستدعي طبيعة الحصة دراسة حقوقها القانونية والاقتصادية وقابليتها للتداول واي قيود مؤثرة عليها، وذلك وفقا لغرض التقييم والمعايير المهنية المطبقة.
ومن هنا تظهر فائدة التقييم عند دراسة اصدار الاقامة المميزة، فبدلا من القول ان المستثمر دفع مبلغا معينا تاريخيا، يصبح لدينا تحليل للقيمة الحالية للاستثمار استنادا الى بيانات الشركة ونسبة الملكية وتاريخ محدد للتقييم.
عاشرا: هل يكفي ان تكون قيمة الشركة اكثر من 7 ملايين ريال؟
لا. وهذه نقطة مهمة جدا يجب الانتباه اليها عند التعامل مع اصدار الاقامة المميزة. وجود شركة قيمتها 7 ملايين ريال او اكثر لا يعني تلقائيا ان قيمة استثمار كل شريك فيها تحقق القيمة المطلوبة للمسار الذي يتقدم من خلاله.
على سبيل المثال، اذا بلغت قيمة حقوق ملكية الشركة 20 مليون ريال وكان المستثمر يمتلك 20% فقط، فان القيمة المبدئية لحصته تكون 4 ملايين ريال قبل دراسة اي تسويات اخرى قد تكون واجبة. لذلك يجب النظر الى قيمة حصة المستثمر نفسها وليس الى قيمة الشركة بالكامل.
كما يجب التحقق من المتطلبات الرسمية السارية وقت تقديم الطلب، لان شروط ومسارات اصدار الاقامة المميزة قد تخضع لمتطلبات تنظيمية ومستندية محددة. ويمكن مراجعة المعلومات الرسمية من خلال
مركز الاقامة المميزة.
الحادي عشر: الاندماج لا يعني ان استثمارك يساوي راس المال
من الاخطاء الشائعة اعتبار راس المال المسجل بعد الاندماج هو قيمة الشركة او قيمة استثمار الشريك. راس المال رقم قانوني ومحاسبي مهم، لكنه ليس بالضرورة القيمة الاقتصادية الحالية للمنشاة.
قد يكون راس مال الشركة 5 ملايين ريال بينما تبلغ قيمتها الاقتصادية 30 مليون ريال نتيجة قدرتها على تحقيق الارباح وامتلاكها عقودا وعملاء واصولا وعلامة تجارية قوية. وفي المقابل قد يكون راس المال 20 مليون ريال بينما تكون القيمة الاقتصادية اقل بسبب الخسائر او الديون او تراجع النشاط.
ولهذا فان اصدار الاقامة المميزة عندما يستلزم تحديد قيمة الاستثمار يحتاج الى تحليل يتجاوز مجرد قراءة راس المال من السجل التجاري او عقد التاسيس.
واذا كان دخول المستثمر قد تم عن طريق شراء حصة من شريك سابق، يمكن الاطلاع على مقال
دخول مستثمر بشراء حصة من شريك
لفهم الفرق بين شراء الحصة وضخ اموال جديدة داخل الشركة.
الثاني عشر: ماذا لو كانت الشركة تمتلك علامة تجارية قوية؟
قد ينتج عن الاندماج امتلاك الكيان الجديد لعلامة تجارية ذات قيمة اقتصادية مؤثرة، خصوصا اذا كانت العلامة معروفة ولها مبيعات وعملاء وحضور في السوق. وفي هذه الحالات قد يكون تقييم الاصول غير الملموسة جزءا مهما من فهم القيمة الكلية للشركة.
ويمكن الاطلاع على
تقييم العلامة التجارية في السعودية
لمعرفة طبيعة هذا النوع من التقييم.
كما يمكن الرجوع الى المقال المتخصص في
سليمان للتقييم
للتعرف على خدمات تقييم الشركات والحصص الاستثمارية في المملكة.
الثالث عشر: ما المستندات التي يحتاجها المقيم بعد الاندماج؟
حتى يتم تحديد قيمة الحصة بصورة مهنية لاغراض اصدار الاقامة المميزة، يحتاج المقيم الى مجموعة من المستندات القانونية والمالية والتشغيلية التي توضح وضع الشركة قبل وبعد الاندماج.
- السجل التجاري المحدث للكيان بعد الاندماج.
- عقد التاسيس او النظام الاساس واخر التعديلات.
- اتفاقية او قرار الاندماج والمستندات التي تحدد نسب الملكية الجديدة.
- القوائم المالية التاريخية للشركات الداخلة في الاندماج.
- القوائم المالية او ميزان المراجعة الحديث للكيان بعد الاندماج.
- كشف تفصيلي بالاصول الثابتة والمخزون عند وجود ارصدة جوهرية.
- تفاصيل القروض والتسهيلات والالتزامات المالية.
- كشف حساب الشريك والاطراف ذات العلاقة.
- بيانات المبيعات والارباح والتدفقات النقدية.
- العقود الجوهرية وخطط العمل والتوقعات المالية عند الاعتماد عليها في التقييم.
وكلما كانت البيانات المالية والقانونية اكثر اكتمالا، كان من الممكن تكوين رؤية اوضح عن القيمة الاقتصادية للحصة. ولذلك لا يفضل الانتظار حتى مرحلة التقديم على اصدار الاقامة المميزة قبل ترتيب مستندات الشركة والتحقق من اتساق نسب الملكية والبيانات المالية.
وفي الحالات التي توجد فيها خلافات بين الشركاء حول البيانات او امكانية الاطلاع عليها، يمكن قراءة مقال
شريكي يمنعني من الاطلاع على الحسابات ماذا افعل؟.
اما اذا كان المستثمر يرغب في فهم التقييم ضمن مسار الاقامة بصورة اوسع، فيمكن الاطلاع كذلك على خدمات ومقالات
سليمان للاستشارات المالية
المتعلقة بالتقييم والتحليل المالي للشركات في المملكة.
الرابع عشر: ماذا لو تمت عملية الاندماج حديثا؟
قد يحدث الاندماج قبل فترة قصيرة من تاريخ التقييم، وبالتالي لا تتوافر للكيان الجديد قوائم مالية تاريخية لعدة سنوات. هذا لا يعني بالضرورة عدم امكانية تقييم الشركة، لكنه يجعل المقيم اكثر حذرا في اختيار منهج التقييم والبيانات التي يعتمد عليها.
في هذه الحالة تتم دراسة الشركات قبل الاندماج، ونتائجها التاريخية، وشروط عملية الاندماج، ونسب المبادلة، والاصول والالتزامات التي انتقلت الى الكيان الجديد، بالاضافة الى النتائج الفعلية المتاحة بعد الاندماج. كما تتم دراسة مدى استمرارية النشاط وما اذا كانت التوقعات المستقبلية تعكس قدرات تشغيلية يمكن دعمها ببيانات فعلية.
وعندما يكون الغرض من التقييم هو اصدار الاقامة المميزة، يصبح تاريخ التقييم مهما جدا، لان التقرير يعبر عن قيمة الاستثمار في تاريخ محدد وليس عن قيمة افتراضية يتوقع الوصول اليها بعد عدة سنوات.
الخامس عشر: هل التوقعات المستقبلية تكفي لرفع قيمة الحصة؟
وجود خطة نمو قوية بعد الاندماج قد يكون عاملا مؤثرا في القيمة، لكنه لا يعني قبول جميع توقعات الادارة كما هي. فاذا توقعت الشركة مثلا مضاعفة المبيعات خلال عام واحد، يجب دراسة الاساس الذي بني عليه هذا النمو ومدى توافقه مع الطاقة التشغيلية والعقود والعملاء والتمويل المتاح.
التقييم المهني لا يهدف الى الوصول الى اعلى قيمة ممكنة من اجل اصدار الاقامة المميزة، وانما الى الوصول الى قيمة قابلة للدعم في ضوء المعلومات المتاحة في تاريخ التقييم.
ولهذا قد يقوم المقيم باجراء تحليل حساسية لقياس اثر تغير المبيعات وهوامش الربح ومعدل الخصم والنمو طويل الاجل على القيمة النهائية، خصوصا عندما تمثل التوقعات المستقبلية جزءا جوهريا من نتيجة التقييم.
السادس عشر: ماذا عن الديون بعد الاندماج؟
الديون من اكثر البنود التي قد تغير الصورة الحقيقية لقيمة حصة المستثمر. فقد ينتج عن الاندماج كيان كبير من حيث الاصول والمبيعات، لكنه في الوقت نفسه يتحمل قروضا والتزامات مالية مرتفعة.
لذلك يجب عدم الخلط بين قيمة النشاط التشغيلي وقيمة حقوق الملاك. فعند استخدام منهج ينتج عنه قيمة للمنشاة يتم تحليل صافي الدين والتسويات ذات الصلة للوصول الى قيمة حقوق الملكية التي تمثل الاساس المناسب لحساب قيمة حصص الشركاء.
وهذه النقطة جوهرية عند اعداد تقييم لغرض اصدار الاقامة المميزة، لان ما يهم المستثمر في النهاية هو القيمة الاقتصادية التي تخص حصته وليس اجمالي قيمة النشاط قبل الالتزامات المالية ذات الصلة.
السابع عشر: ماذا عن حساب جاري الشريك بعد الاندماج؟
من البنود التي تحتاج الى تحليل منفصل حسابات الاطراف ذات العلاقة وحساب جاري الشريك. فقد يكون للمستثمر رصيد مستحق على الشركة بالاضافة الى ملكيته في راس المال، وقد يكون الوضع معكوسا وتوجد مبالغ مستحقة للشركة على المستثمر.
ولا ينبغي دمج هذه الارصدة تلقائيا مع قيمة الحصة دون دراسة طبيعتها والمستندات المؤيدة لها وشروط استردادها ومعالجتها المحاسبية والقانونية. فقد يكون الرصيد تمويلا مستقلا، او مساهمة ينتظر رسملتها، او حركة تجارية بين اطراف ذات علاقة.
ومن ثم فان تحديد الاستثمار عند اصدار الاقامة المميزة يحتاج الى الفصل بوضوح بين ملكية المستثمر في الشركة وبين الارصدة الاخرى المرتبطة به، ثم معالجة كل بند وفقا لطبيعته.
الثامن عشر: هل قيمة الحصة بعد الاندماج تساوي نسبة الملكية دائما؟
الحساب المباشر لنسبة المستثمر من قيمة حقوق الملكية يمثل نقطة بداية مهمة، لكنه ليس بالضرورة النتيجة النهائية في جميع حالات تقييم الشركات.
فالحصة التي تمنح المستثمر سيطرة على القرارات قد تختلف في خصائصها الاقتصادية عن حصة اقلية لا تمنحه السيطرة. كذلك قد توجد قيود على نقل الحصص او بيعها او حقوق خاصة لبعض فئات المساهمين. ويجب دراسة هذه العوامل وفقا لغرض التقييم واساس القيمة وطبيعة الحقوق المرتبطة بالحصة.
لذلك لا ينبغي تطبيق خصم اقلية او خصم نقص السيولة بصورة الية، بل يجب ان يكون اي تعديل مدعوما بطبيعة الحصة والغرض من التقرير والادلة المتاحة. وهذه المسالة مهمة خصوصا عندما يستخدم التقرير ضمن مستندات اصدار الاقامة المميزة.
التاسع عشر: الفرق بين شراء حصة والاندماج وزيادة راس المال
رغم ان العمليات الثلاث قد تؤدي في النهاية الى امتلاك المستثمر نسبة في شركة سعودية، فانها مختلفة اقتصاديا وقانونيا.
| العملية | ماذا يحدث؟ | اثرها على التقييم |
|---|---|---|
| شراء حصة | انتقال ملكية حصة من شريك الى مستثمر | لا تدخل قيمة الشراء بالضرورة الى الشركة |
| زيادة راس المال | ضخ استثمار جديد مقابل حصة | تتغير نسب الملكية وقيمة حقوق المساهمين |
| الاندماج | دمج شركتين او اكثر ضمن هيكل واحد | يستلزم تحليل قيمة الكيان ونسب الملكية بعد الاندماج |
وتحديد طبيعة العملية بدقة من الخطوات المهمة قبل استخدام التقييم في اصدار الاقامة المميزة، لان نسبة الملكية ومصدرها والمستندات المؤيدة لها تختلف من حالة الى اخرى.
العشرون: لماذا تحتاج الى تقييم مهني بعد الاندماج؟
بعد الاندماج قد تصبح الصورة اكثر تعقيدا من مجرد قراءة القوائم المالية. هناك شركتان سابقتان، وكيان جديد، ونسب ملكية جديدة، واصول والتزامات انتقلت بين الاطراف، وربما ديون وعقود وعلامات تجارية وتوقعات تشغيلية مختلفة.
لذلك يساعد التقييم المهني في تحديد قيمة الشركة في تاريخ واضح، وشرح المناهج المستخدمة، وتحديد قيمة حقوق الملكية، ثم الوصول الى القيمة التي تخص حصة المستثمر. وهذه هي الحلقة التي تربط بين عملية الاندماج وبين تحديد قيمة الاستثمار لاغراض اصدار الاقامة المميزة.
اسئلة شائعة عن اصدار الاقامة المميزة وتقييم الحصة بعد الاندماج
هل الاندماج يمنع استخدام قيمة حصتي في اصدار الاقامة المميزة؟
الاندماج في حد ذاته لا يعني ضياع القيمة الاقتصادية لحصة المستثمر. المهم هو تحديد النسبة التي اصبحت مملوكة له في الكيان بعد الاندماج وتقييم هذه الحصة وفقا للمستندات والبيانات المتاحة والمتطلبات الرسمية السارية.
هل راس المال المسجل يكفي لتحديد قيمة استثماري؟
لا. راس المال لا يساوي بالضرورة القيمة الاقتصادية للشركة. لذلك قد تكون هناك حاجة الى تقييم المنشاة او صافي اصولها وفقا لطبيعة النشاط والغرض من التقرير.
هل يتم تقييم الشركة قبل الاندماج ام بعده؟
يعتمد ذلك على غرض المهمة. تحديد نسب المبادلة قد يحتاج الى تقييم الشركات قبل الاندماج، بينما تحديد القيمة الحالية لحصة المستثمر بعد اكتمال العملية يتطلب النظر الى الكيان والملكية في تاريخ التقييم المطلوب.
هل قيمة الحصة تساوي المبلغ الذي دفعته عند الاستثمار؟
ليس بالضرورة. المبلغ المدفوع يمثل تكلفة تاريخية للصفقة، بينما قيمة الحصة الحالية قد ترتفع او تنخفض وفقا لاداء الشركة واصولها والتزاماتها ومخاطرها وظروف السوق.
هل يمكن استخدام DCF بعد الاندماج؟
نعم عندما تتوافر بيانات وتوقعات يمكن دعمها ويكون النشاط مناسبا لهذا الاسلوب، مع تحليل نتائج الشركات التاريخية ومدى واقعية الافتراضات المستقبلية.
هل صافي الاصول المعدل مناسب لاصدار الاقامة المميزة؟
قد يكون مناسبا في الحالات التي تعتمد فيها قيمة المنشاة بصورة جوهرية على الاصول، لكن اختيار المنهج يجب ان يتم وفقا لطبيعة الشركة والغرض من التقييم وليس لمجرد الوصول الى قيمة معينة.
هل الديون تخفض قيمة حصتي؟
قد تؤثر الديون على قيمة حقوق الملكية بصورة جوهرية، ولذلك يجب تحليلها عند الانتقال من قيمة المنشاة الى القيمة التي تخص المساهمين.
هل العلامة التجارية تدخل في تقييم الشركة المندمجة؟
قد تكون العلامة التجارية من الاصول الاقتصادية المهمة اذا كانت لها قدرة على توليد منافع اقتصادية ويمكن دعم قيمتها وفقا لمنهج تقييم مناسب.
هل يكفي ان املك نسبة كبيرة من الشركة؟
النسبة وحدها لا تحدد قيمة الاستثمار. يجب معرفة قيمة حقوق الملكية ثم تحديد القيمة المنسوبة الى الحصة ودراسة خصائصها والحقوق المرتبطة بها عند الحاجة.
ما اهم خطوة قبل بدء التقييم؟
التاكد من اكتمال مستندات الاندماج ونسبة الملكية الحالية وتوفير بيانات مالية حديثة وواضحة. فهذا يقلل من عدم اليقين ويساعد على اعداد تقييم اكثر قابلية للدعم.
الخلاصة: الاندماج غير شكل الشركة لكنه لا يلغي قيمة استثمارك
اذا اندمجت شركتك مع شركة سعودية، فلا تعتمد على راس المال او تكلفة الاستثمار القديمة لتحديد قيمة حصتك الحالية. البداية الصحيحة هي فهم نتيجة الاندماج ونسبة ملكيتك الجديدة، ثم تقييم الكيان على اساس مهني، والوصول الى قيمة حقوق الملكية، وبعد ذلك تحديد القيمة الاقتصادية للحصة.
وفي ملف اصدار الاقامة المميزة تصبح هذه الخطوات اكثر اهمية، لان الفرق قد يكون كبيرا بين قيمة الشركة بالكامل وقيمة حصة المستثمر، وبين قيمة الاصول الدفترية وقيمتها الاقتصادية، وبين المبلغ الذي دفعه المستثمر في الماضي والقيمة الحالية لاستثماره.
اذا كان هدفك هو اصدار الاقامة المميزة بعد استحواذ او اندماج او دخولك شريكا في شركة سعودية، يستطيع الافق العربي للتقييم دراسة هيكل الملكية والبيانات المالية والاصول والالتزامات واختيار منهج التقييم المناسب لتحديد قيمة الاستثمار في تاريخ التقييم، مع مراعاة المتطلبات الرسمية السارية للجهة المختصة.
تحتاج الى تقييم حصتك بعد الاندماج؟
يمكنك التواصل مع الافق العربي للتقييم لدراسة حالة الشركة وتحديد المستندات المطلوبة ونطاق التقييم المناسب، سواء كان التقييم لغرض دخول او خروج شريك، اندماج، استحواذ، او ضمن متطلبات اصدار الاقامة المميزة.
سامر إبراهيم السيد
استشارات وتقييم الشركات والمنشآت
هاتف وواتس: 00966561221974