تقييم العلامة التجارية: 7 عوامل تجعل العلامة جزءا مؤثرا من سعر الشركة
عند بيع شركة او دخول مستثمر جديد، قد يتركز النقاش في البداية على المبيعات والارباح والاصول والديون. لكن في بعض الشركات توجد قيمة اخرى لا تظهر بوضوح في قائمة المركز المالي، وهي قيمة الاسم الذي يعرفه العميل ويثق به. وهنا تظهر اهمية تقييم العلامة التجارية لمعرفة ما اذا كانت العلامة نفسها تمثل جزءا حقيقيا ومؤثرا من قيمة الشركة.
قد تمتلك شركتان اصولا متقاربة وتحققان مبيعات متشابهة، ومع ذلك يدفع المستثمر سعرا اعلى بكثير في احداهما بسبب قوة علامتها التجارية. فالعميل قد يختار منتجا بسبب الاسم، وقد يقبل سعرا اعلى، وقد يعود للشراء مرة اخرى نتيجة الثقة التي تكونت لديه تجاه العلامة.
لكن هذا لا يعني ان كل اسم تجاري مسجل يمتلك تلقائيا قيمة اقتصادية كبيرة. فعملية تقييم العلامة التجارية لا تقوم على شهرة الاسم وحدها، وانما على قدرة العلامة على تحقيق منفعة اقتصادية يمكن تحليلها وربطها بالايرادات والارباح والتدفقات النقدية المستقبلية.
لذلك يجب التفرقة بين وجود شهادة تسجيل للعلامة وبين وجود قيمة اقتصادية لها. التسجيل يمنح حقوقا قانونية وفقا للانظمة ذات الصلة، بينما تقييم العلامة التجارية يبحث في القيمة الاقتصادية التي يمكن ان تنسب الى العلامة في تاريخ محدد ولغرض محدد.
جدول المحتويات
- ما المقصود بتقييم العلامة التجارية؟
- متى تصبح العلامة جزءا مؤثرا من سعر الشركة؟
- هل تحقق العلامة ايرادات يمكن نسبها اليها؟
- قوة العلامة وسلوك العملاء
- قدرة العلامة على دعم الاسعار والهوامش
- طرق تقييم العلامة التجارية
- طريقة الاعفاء من الاتاوة
- المخاطر التي تؤثر في قيمة العلامة
- تاثير العلامة على سعر بيع الشركة
- الاسئلة الشائعة
ما المقصود بتقييم العلامة التجارية؟
تقييم العلامة التجارية هو عملية تقدير القيمة الاقتصادية للعلامة باعتبارها اصلا غير ملموس، مع مراعاة الحقوق القانونية المرتبطة بها، وقوة العلامة في السوق، والاداء المالي المرتبط بها، والمخاطر والتوقعات المستقبلية.
الهدف ليس وضع سعر للاسم او الشعار فقط. فالعلامة التجارية قد تشمل الاسم والهوية وما يرتبط بها من قدرة على تمييز منتجات او خدمات الشركة في ذهن المستهلك. ومن منظور التقييم، يكون السؤال الاهم: هل تؤثر هذه العلامة فعليا في قدرة النشاط على تحقيق منافع اقتصادية؟
وتظهر اهمية هذا التحليل عند
تقييم الشركات والعوامل التي ترفع قيمة الشركة السوقية،
لان المستثمر لا ينظر دائما الى الاصول المادية وحدها، بل ينظر كذلك الى قدرة المنشاة على المحافظة على عملائها وارباحها ومكانتها التنافسية.
العلامة المسجلة ليست بالضرورة علامة مرتفعة القيمة
هذه من اهم النقاط في تقييم العلامة التجارية. فقد تكون العلامة مسجلة قانونيا منذ عدة سنوات، لكنها لم تستخدم تجاريا بصورة فعلية، او لم تحقق مبيعات تذكر، او لم تنجح في بناء قاعدة عملاء واضحة.
وفي المقابل، قد تكون هناك علامة مستخدمة بقوة في السوق، ولديها انتشار واسع وولاء مرتفع من العملاء ومبيعات متكررة. لذلك لا يمكن مساواة العلامتين لمجرد ان كليهما مسجل.
ولهذا يجب دراسة العمر التشغيلي للعلامة، وانتشارها، وحجم المبيعات المرتبطة بها، والاسواق التي تعمل فيها، والمنافسة، واستمرارية الطلب، ومدى وجود حقوق قانونية قابلة للحماية.
متى تصبح العلامة نفسها جزءا مؤثرا من سعر الشركة؟
تصبح العلامة مؤثرة عندما يستطيع المستثمر رؤية منفعة اقتصادية مرتبطة بها تتجاوز مجرد وجود اسم على المنتج. وكلما كان انتقال الشركة الى مالك جديد مع الاحتفاظ بالعلامة يساعد في المحافظة على العملاء والمبيعات والهوامش، زادت اهمية تقييم العلامة التجارية ضمن تحليل الصفقة.
تخيل مثلا مطعمين يحقق كل منهما مبيعات قدرها 10 ملايين ريال سنويا. المطعم الاول يعتمد بدرجة كبيرة على موقع واحد واسم غير معروف، بينما الثاني يمتلك علامة معروفة وقاعدة عملاء وفروعا متعددة وامكانية للتوسع او منح امتيازات.
قد تكون المبيعات الحالية متساوية، لكن المستثمر قد يرى فرصا مختلفة تماما للنشاطين. وهنا يمكن ان تصبح العلامة في النشاط الثاني احد العناصر التي تفسر جزءا من الفرق في القيمة.
ولهذا عند السؤال
كيف ابيع شركتي بسعر اعلى؟
يجب الا ينحصر التحليل في الارباح الحالية فقط، بل يشمل كذلك العناصر التي تساعد على استمرار هذه الارباح او نموها بعد انتقال الملكية.
1. هل تحقق العلامة ايرادات يمكن نسبها اليها؟
اول ما يتم تحليله في تقييم العلامة التجارية هو العلاقة بين العلامة والنشاط الذي يحقق الايرادات. لا يكفي ان تكون العلامة جميلة او معروفة لدى الادارة، بل يجب فهم مدى مساهمتها الاقتصادية.
اذا كانت الشركة تبيع منتجات متعددة تحت علامة واحدة، يمكن تحليل المبيعات التاريخية والنمو والهوامش وحصة المنتجات المرتبطة بالعلامة. كما يمكن دراسة قدرة النشاط على الاحتفاظ بالعملاء ومدى تاثير الاسم في قرار الشراء.
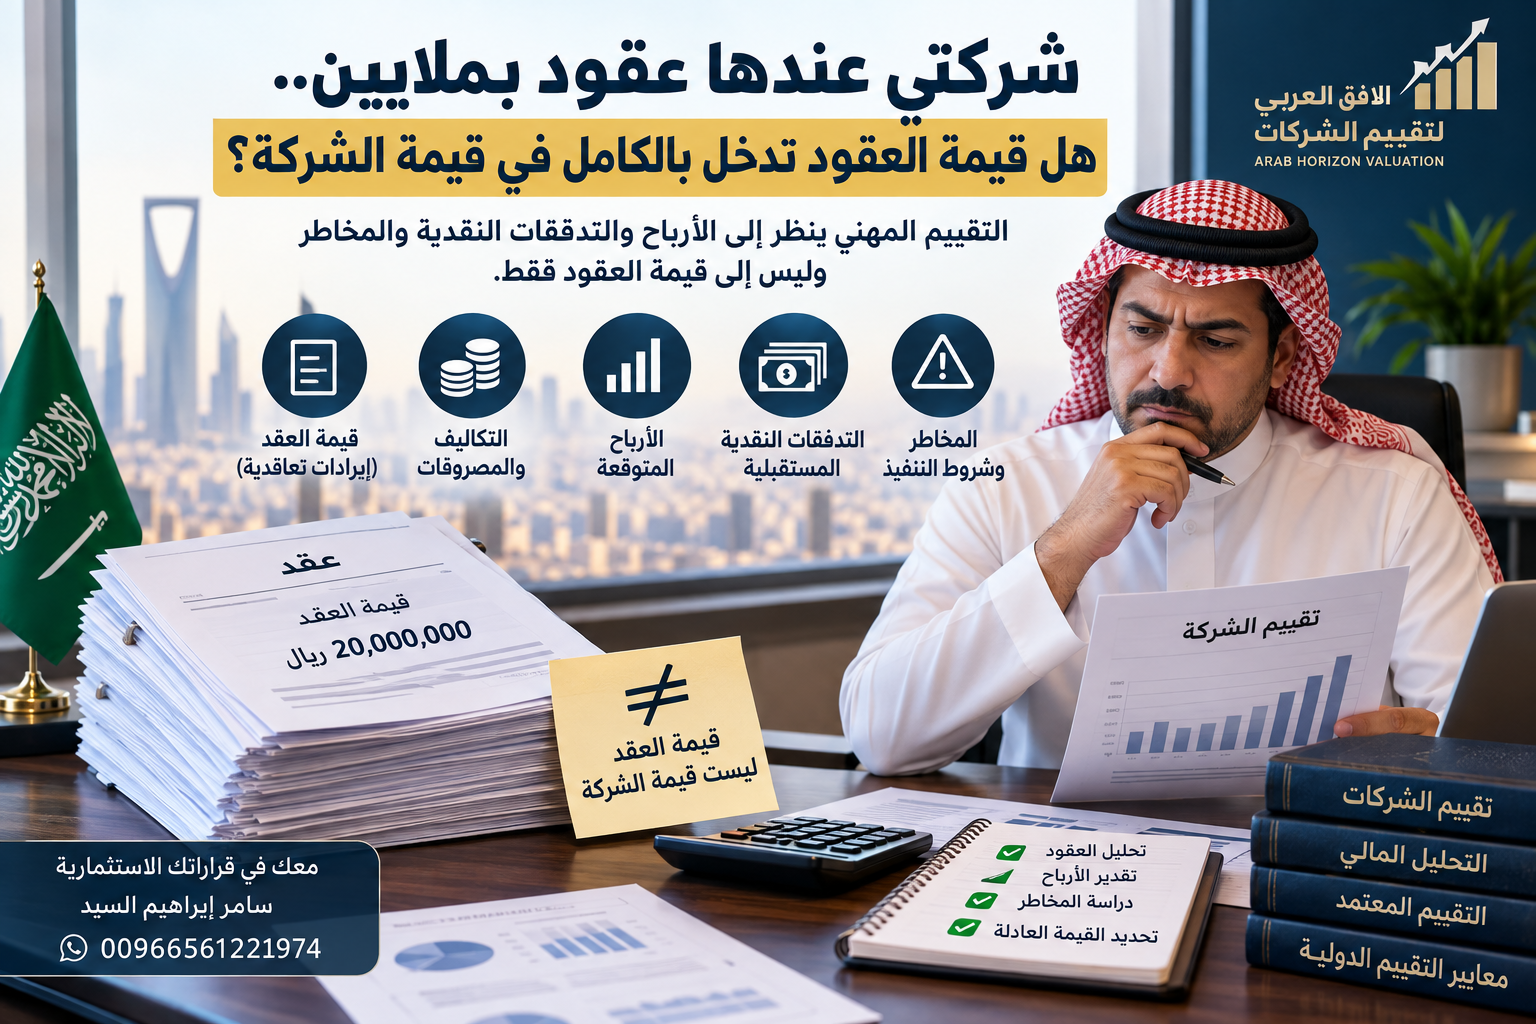
مثلا، اذا حققت منتجات تحمل علامة معينة مبيعات قدرها 20 مليون ريال سنويا مع سجل مستقر من النمو، فإن هذه البيانات تصبح جزءا مهما من تقييم العلامة التجارية. لكن لا يعني ذلك ان قيمة العلامة تساوي المبيعات، لان المبيعات تتحقق بمساهمة عدة اصول وعوامل تشغيلية اخرى.
ولهذا يتطلب التحليل الفصل قدر الامكان بين مساهمة العلامة ومساهمة الاصول الاخرى مثل القوى العاملة والمعدات والتكنولوجيا وشبكة التوزيع ورأس المال العامل.
2. قوة العلامة في جذب العميل والاحتفاظ به
قوة العلاقة بين العلامة والعميل عنصر جوهري عند تقييم العلامة التجارية. فإذا كان المستهلك يبحث عن الشركة بالاسم، او يكرر الشراء منها، او يوصي بها للغير، فهذا قد يشير الى وجود قوة اقتصادية للعلامة تستحق الدراسة.
لكن الشهرة وحدها ليست كافية. فقد تكون العلامة معروفة ولكنها لا تحقق ربحية جيدة، او تحتاج الى انفاق تسويقي ضخم للحفاظ على المبيعات. لذلك يجب الجمع بين مؤشرات السوق والنتائج المالية.
ومن المؤشرات التي يمكن تحليلها معدل تكرار الشراء، ونمو قاعدة العملاء، وانتشار الفروع، ومستوى المنافسة، وحصة السوق عند توفر بيانات موثوقة، وحجم الانفاق التسويقي اللازم لدعم العلامة.
وهذا يرتبط كذلك بموضوع
هل السمعة والعلامة التجارية لها قيمة؟
حيث يجب الفصل بين الانطباع العام وبين القيمة التي يمكن دعمها بتحليل مالي واقتصادي.
3. هل تستطيع العلامة دعم سعر او هامش افضل؟
من العلامات المهمة على وجود قيمة اقتصادية للعلامة قدرتها على دعم التسعير او المحافظة على هامش ربح جيد مقارنة بالبدائل، مع مراعاة اختلاف الجودة والخدمة والتكاليف والعوامل الاخرى.
اذا كان العميل مستعدا لدفع سعر اعلى لمنتج يحمل علامة معينة مقارنة بمنتج مشابه، فقد يعكس ذلك قوة للعلامة. لكن عند تقييم العلامة التجارية يجب التأكد من ان فرق السعر لا يرجع بالكامل الى جودة اعلى او تكلفة انتاج مختلفة او موقع افضل او خدمة اضافية.
مثلا، اذا كان منتج معين يباع بسعر 120 ريالا بينما تباع منتجات منافسة متقاربة بسعر 100 ريال، فلا يمكن اعتبار كامل فرق العشرين ريالا عائدا للعلامة تلقائيا. يجب تحليل اسباب الفرق وتحديد العناصر الاقتصادية التي تقف خلفه.
4. الانتشار وقابلية التوسع يرفعان اهمية العلامة
تزداد اهمية تقييم العلامة التجارية عندما تكون العلامة قابلة للاستخدام في اسواق او مناطق او منتجات اضافية بصورة واقعية. فالعلامة التي تعمل في فرع واحد فقط تختلف عن علامة اثبتت قدرتها على الانتشار في عدة مدن او قنوات بيع.
كما قد تكتسب بعض العلامات اهمية اضافية اذا كانت مناسبة لنموذج الامتياز التجاري، لان قدرة طرف ثالث على استخدام العلامة مقابل رسوم او اتاوة يمكن ان تقدم دليلا اقتصاديا مهما عند تحليل قيمتها، بشرط وجود بيانات واتفاقيات او مقارنات مناسبة.
ويمكن قراءة
هل الاصول الثابتة تدخل في تقييم الشركة؟
لفهم الفرق بين تاثير الاصول المادية والاصول غير الملموسة على القيمة الاجمالية للشركة.
كيف يتم تقييم العلامة التجارية مهنيا؟
لا توجد طريقة واحدة تصلح لجميع حالات تقييم العلامة التجارية. اختيار الطريقة يعتمد على طبيعة العلامة ومرحلة النشاط وتوافر البيانات والغرض من التقييم.
ومن المراجع المهنية المهمة في هذا المجال
معايير التقييم الدولية IVS،
والتي تتناول اطار تقييم الاصول ومن بينها الاصول غير الملموسة، بينما تقدم
IAS 38 الصادر عن IFRS Foundation
المعالجة المحاسبية للاصول غير الملموسة. ومن المهم عدم الخلط بين المعالجة المحاسبية وعملية تقدير القيمة لاغراض التقييم.
في الجزء الثاني سنشرح بالتفصيل تقييم العلامة التجارية باستخدام طريقة الاعفاء من الاتاوة Relief from Royalty وطريقة الارباح الزائدة، وكيف يتم اختيار معدل الاتاوة ومعدل الخصم، ولماذا قد تكون قيمة علامة تجارية مرتفعة بينما تكون قيمة علامة اخرى محدودة رغم تسجيلهما قانونيا.
5. طريقة الاعفاء من الاتاوة في تقييم العلامة التجارية
تعد طريقة الاعفاء من الاتاوة Relief from Royalty من الطرق الشائعة في تقييم العلامة التجارية. وتقوم فكرتها على سؤال افتراضي بسيط: لو لم تكن الشركة تمتلك هذه العلامة، واضطرت الى ترخيصها من طرف مستقل، فما الاتاوة التي كان يمكن ان تدفعها مقابل استخدامها؟
وفقا لهذا المنهج، يتم تقدير الايرادات المستقبلية المرتبطة بالعلامة، ثم تحديد معدل اتاوة مناسب، وبعد ذلك احتساب الوفورات الناتجة عن امتلاك الشركة للعلامة بدلا من دفع مقابل لاستخدامها. ويتم تحويل هذه المنافع المستقبلية الى قيمة حالية باستخدام معدل خصم يعكس المخاطر المرتبطة بالاصل.
لكن تقييم العلامة التجارية بهذه الطريقة لا يعني اختيار نسبة اتاوة عشوائية وضربها في المبيعات. فمعدل الاتاوة من اكثر الافتراضات حساسية ويجب ان يستند الى تحليل مناسب للعلامة والسوق والبيانات المتاحة.
كيف يتم تحديد معدل الاتاوة؟
قد يبدأ التحليل بدراسة اتفاقيات ترخيص علامات مشابهة متى توفرت بيانات موثوقة وقابلة للمقارنة. لكن وجود اتفاقية ترخيص في القطاع نفسه لا يعني بالضرورة امكانية استخدام النسبة الواردة فيها مباشرة.
يجب عند تقييم العلامة التجارية دراسة قوة العلامة وربحيتها وموقعها التنافسي ونطاق الحقوق الممنوحة وطبيعة المنتجات والمنطقة الجغرافية ومدة الترخيص وغيرها من الشروط التي قد تؤثر على معدل الاتاوة.
فمثلا، قد تظهر معاملات ترخيص في قطاع معين بنسب تتراوح بين 2% و6% من الايرادات. هذا النطاق لا يعني ان المقيم يستطيع اختيار 6% لانها تعطي اعلى قيمة. بل يجب تحديد موقع العلامة داخل النطاق وفقا لخصائصها الاقتصادية والمقارنات المتاحة.
| العامل | تاثيره المحتمل على تحليل الاتاوة |
|---|---|
| قوة العلامة وانتشارها | قد يدعم معدلا اعلى عند وجود ادلة مناسبة |
| الربحية | يجب ان يكون معدل الاتاوة متسقا مع اقتصاديات النشاط |
| حداثة العلامة | قد تزيد عدم اليقين وتحتاج الى تحليل اكثر تحفظا |
| الحقوق القانونية | قوة ونطاق الحماية من العناصر المهمة في التحليل |
| قابلية التوسع | قد تدعم المنافع المستقبلية اذا كانت خطط التوسع واقعية |
6. مثال مبسط على تقييم العلامة التجارية بطريقة الاتاوة
لنفترض ان شركة تمتلك علامة تجارية تحقق المنتجات المرتبطة بها ايرادات سنوية قدرها 10 ملايين ريال، وبعد دراسة السوق واتفاقيات الترخيص المقارنة تم افتراض معدل اتاوة 4% لاغراض المثال فقط.
في هذه الحالة يكون المقابل النظري لاستخدام العلامة في السنة الاولى 400 الف ريال قبل مراعاة الضرائب والنمو والمخاطر والعناصر الاخرى المطلوبة في نموذج تقييم العلامة التجارية.
10,000,000 ريال × 4% = 400,000 ريال اتاوة افتراضية سنوية قبل التسويات الاخرى.
بعد ذلك يتم اعداد توقعات للايرادات المرتبطة بالعلامة خلال الفترة المستقبلية، واحتساب الاتاوة الافتراضية لكل سنة، ثم مراعاة الاثر الضريبي عندما يكون ذلك ملائما، وبعدها خصم التدفقات الى تاريخ التقييم.
لذلك فإن تقييم العلامة التجارية لا يساوي ببساطة 4% من مبيعات سنة واحدة. القيمة تنتج عن المنافع الاقتصادية المستقبلية المتوقعة المرتبطة بامتلاك العلامة بعد تطبيق الافتراضات والتسويات المناسبة.
7. معدل الخصم قد يغير قيمة العلامة بصورة جوهرية
كما هو الحال في تقييم الشركات، يؤثر معدل الخصم بصورة مباشرة في تقييم العلامة التجارية. فكلما ارتفعت المخاطر المرتبطة بتحقق التدفقات المستقبلية، ارتفع معدل العائد المطلوب عادة وانخفضت القيمة الحالية لهذه التدفقات، مع ثبات العوامل الاخرى.
وقد تكون مخاطر العلامة مختلفة عن المخاطر العامة للشركة. فعلامة جديدة لم تثبت قدرتها على تحقيق مبيعات مستقرة تختلف عن علامة تعمل منذ سنوات ولديها قاعدة عملاء واسعة وتاريخ من النتائج التشغيلية.
ومن هنا يجب عند تقييم العلامة التجارية تحليل مخاطر السوق والمنافسة واستدامة الطلب وقوة الحماية القانونية وتركيز المنتجات واحتمال تغير تفضيلات المستهلكين.
8. طريقة الارباح الزائدة وتقييم العلامة التجارية
من طرق تقييم الاصول غير الملموسة كذلك طريقة الارباح الزائدة Multi-Period Excess Earnings Method. وتقوم فكرتها بصورة عامة على تحديد الارباح او التدفقات المرتبطة بالاصل محل التقييم بعد مراعاة العوائد المطلوبة على الاصول الاخرى التي تساهم في توليد هذه الارباح.
لكن اختيار هذه الطريقة في تقييم العلامة التجارية يتطلب التأكد من انها مناسبة لطبيعة الاصل والبيانات المتاحة. ففي بعض الحالات قد تكون طريقة الاعفاء من الاتاوة اكثر ارتباطا بطبيعة العلامة، بينما تستخدم طريقة الارباح الزائدة بصورة شائعة مع اصول غير ملموسة اخرى مثل علاقات العملاء بحسب ظروف الحالة.
ولهذا لا ينبغي اختيار الطريقة لانها تنتج قيمة اعلى او اقل. الطريقة المناسبة هي التي تعكس كيفية مساهمة الاصل محل التقييم في تحقيق المنافع الاقتصادية.
هل يمكن استخدام اكثر من طريقة في تقييم العلامة التجارية؟
نعم، وفي بعض الحالات يمكن استخدام طريقة رئيسية وطريقة اخرى لاختبار معقولية النتيجة اذا كانت البيانات تسمح بذلك. لكن لا يعني ذلك ان جميع الطرق يجب ان تحصل على اوزان متساوية.
قد يرى المقيم مثلا ان Relief from Royalty هي الطريقة الاكثر ارتباطا بطبيعة العلامة والبيانات المتاحة، ولذلك يعتمد عليها بصورة رئيسية، بينما يستخدم تحليلا اضافيا كاختبار معقولية.
الهدف من تقييم العلامة التجارية ليس انتاج عدة ارقام ثم حساب متوسط حسابي بينها، بل الوصول الى استنتاج قيمة مدعوم بمنهج يتناسب مع خصائص الاصل والغرض من التقييم.
العلامة الجديدة قد تكون لها قيمة حتى قبل تحقيق ارباح كبيرة
من الاسئلة المهمة: هل يمكن ان يكون للعلامة قيمة اذا كانت حديثة او لم تحقق ارباحا كبيرة حتى الان؟ الاجابة تعتمد على ظروف كل حالة.
عدم وجود ارباح حالية لا يعني تلقائيا ان تقييم العلامة التجارية يجب ان يساوي صفرا، لكنه يجعل اثبات القيمة اكثر صعوبة ويزيد الاعتماد على توقعات مستقبلية تحمل درجة اعلى من عدم اليقين.
فقد تكون هناك حقوق قانونية قائمة، واستثمارات تسويقية، واستخدام فعلي، ومبيعات بدأت في النمو، واتفاقيات توزيع، وخطط تشغيلية قابلة للتنفيذ. وفي المقابل، قد توجد علامة مسجلة فقط ولم تستخدم ولم تحقق مبيعات ولم تبن قاعدة عملاء، وهنا يكون اساس القيمة الاقتصادية اضعف بكثير.
ولهذا فإن السؤال الصحيح ليس: هل العلامة قديمة ام جديدة؟ بل: ما المنافع الاقتصادية التي يمكن ان تنسب اليها وما الادلة المتاحة لدعم هذه المنافع؟
تقييم العلامة التجارية لا يساوي تكلفة تصميمها وتسجيلها
قد تكون تكلفة تصميم الشعار وتسجيل العلامة وحملاتها الاولية 100 الف ريال، لكن ذلك لا يعني ان قيمة العلامة تساوي 100 الف ريال. وبالمثل، انفاق مليون ريال على التسويق لا يعني تلقائيا ان قيمة العلامة مليون ريال.
التكلفة التاريخية شيء والقيمة الاقتصادية شيء اخر. فقد تنفق شركة مبالغ كبيرة على علامة لم تنجح، بينما قد تحقق علامة اخرى نموا قويا نتيجة استثمار اقل.
لذلك يركز تقييم العلامة التجارية في كثير من الحالات على المنافع الاقتصادية المتوقعة وليس مجرد مجموع المصروفات التاريخية.
هل العلامة التجارية تظهر في القوائم المالية بقيمتها الحقيقية؟
ليس بالضرورة. وهنا يجب التفرقة بوضوح بين المحاسبة والتقييم. فالمعالجة المحاسبية للاصول غير الملموسة تخضع لمتطلبات المعايير المحاسبية، ولا يعني عدم ظهور قيمة اقتصادية لعلامة منشأة داخليا كاصل مستقل في الميزانية ان العلامة لا يمكن ان تكون ذات قيمة اقتصادية.
ولهذا عند بيع الشركة قد يكتشف المالك ان جزءا من السعر الذي يهتم به المشتري مرتبط بعناصر غير ملموسة لا تظهر بالقيمة الاقتصادية نفسها في الدفاتر.
وهذه النقطة مهمة عند
المفاضلة بين بيع حصة والحصول على تمويل،
لان المستثمر يدرس القدرة الاقتصادية المستقبلية للشركة وليس فقط صافي القيمة الدفترية للاصول.
ما المخاطر التي تخفض تقييم العلامة التجارية؟
يمكن لعلامة معروفة اليوم ان تفقد جزءا من قوتها مستقبلا، ولذلك يجب ان يعكس تقييم العلامة التجارية المخاطر التي يمكن ان تؤثر في استمرار المنافع الاقتصادية.
من هذه المخاطر الاعتماد على منتج واحد، وارتفاع المنافسة، وسهولة تقليد نموذج النشاط، وتغير اذواق المستهلكين، وضعف الحماية القانونية، والمنازعات على ملكية العلامة، وتراجع جودة المنتج او الخدمة.
كما يمثل الاعتماد المفرط على شخص المؤسس خطرا في بعض الشركات. فإذا كانت المبيعات مرتبطة باسم المؤسس وشخصيته اكثر من ارتباطها بالعلامة نفسها، فقد يحتاج المقيم الى دراسة مدى قدرة النشاط على الاستمرار بعد خروجه.
وهذا يرتبط بموضوع
هل ابيع كامل الشركة ام جزءا منها؟
لان المشتري يهتم بقدرة النشاط والعلامة على الاستمرار بعد انتقال الملكية.
كيف تؤثر مدة الحماية القانونية في تقييم العلامة التجارية؟
وجود حقوق قانونية وحمايتها عنصر مهم في تقييم العلامة التجارية. لذلك تتم مراجعة شهادة التسجيل والمالك القانوني ونطاق التسجيل والفئات والدول التي تشملها الحماية وتاريخ انتهاء التسجيل وامكانية التجديد وفقا للانظمة ذات الصلة.
لكن انتهاء فترة التسجيل الحالية في تاريخ مستقبلي لا يعني بالضرورة ان العمر الاقتصادي للعلامة ينتهي تلقائيا في ذلك التاريخ اذا كانت الحقوق قابلة للتجديد وكان افتراض التجديد مناسبا ومدعوما في ظروف التقييم.
وتوفر
الهيئة السعودية للملكية الفكرية
المعلومات الرسمية المتعلقة بالعلامات التجارية وحمايتها في المملكة العربية السعودية.
كيف تدخل قيمة العلامة في سعر بيع الشركة؟
عندما يشتري مستثمر شركة قائمة فهو لا يشتري المعدات والمخزون فقط. فقد يكون جزء من اهتمامه بالشركة ناتجا عن قاعدة العملاء والاسم التجاري والعلامة وانتشارها وموقعها في السوق.
لكن يجب تجنب الازدواج في الاحتساب. فإذا تم تقييم الشركة بالكامل باستخدام تدفقات نقدية تتضمن بالفعل المنافع الناتجة عن العلامة، فلا يصح ببساطة اضافة تقييم العلامة التجارية فوق قيمة الشركة مرة اخرى دون تحليل مستوى القيمة والغرض من كل حساب.
هذه نقطة شديدة الاهمية، لان قيمة الشركة ككل قد تتضمن بالفعل مساهمة الاصول الملموسة وغير الملموسة في توليد التدفقات النقدية.
ولهذا عندما يسأل المالك عن
كيفية معرفة ما اذا كان عرض المستثمر عادلا
يجب تحليل قيمة حقوق الملكية وشروط الصفقة وليس مجرد جمع قيم الاصول كل منها على حدة.
مثال: شركتان بنفس الارباح لكن العلامة تغير نظرة المستثمر
لنفترض وجود شركتين تحقق كل منهما ارباحا تشغيلية متقاربة. الشركة الاولى تعتمد على عقود قصيرة الاجل ولا تمتلك اسما معروفا، بينما الشركة الثانية لديها علامة معروفة ومبيعات متكررة وقاعدة عملاء وانتشار في عدة مناطق.
رغم تشابه الارباح الحالية، قد يرى المستثمر ان مخاطر استمرار ارباح الشركة الثانية اقل او ان فرص نموها اكبر. وهنا قد تكون العلامة احد العوامل التي تفسر اختلاف المكررات او التوقعات المستخدمة في تقييم الشركتين.
لكن تقييم العلامة التجارية بصورة مستقلة يحتاج الى فصل المنافع المنسوبة الى العلامة عن المنافع الناتجة عن بقية اصول النشاط بقدر ما تسمح به البيانات.
وفي الجزء الثالث سنوضح متى تكون العلامة فعلا جزءا جوهريا من سعر الشركة ومتى تكون قيمتها محدودة، وكيف ينظر المستثمر الى العلامة عند شراء الشركة، مع مثال رقمي متكامل والاسئلة الشائعة والخلاصة النهائية.
متى تكون العلامة التجارية جزءا جوهريا من قيمة الشركة؟
تكون العلامة جزءا جوهريا من قيمة الشركة عندما تستطيع المنشاة اثبات ان الاسم التجاري لا يعمل كمجرد وسيلة تعريف، بل يساهم فعليا في تحقيق منافع اقتصادية. لذلك فإن تقييم العلامة التجارية يصبح اكثر اهمية عندما توجد علاقة واضحة بين العلامة وبين المبيعات والهوامش وولاء العملاء والقدرة على التوسع.
فإذا كان تغيير اسم الشركة سيؤدي على الارجح الى فقد جزء ملحوظ من العملاء او انخفاض المبيعات او الحاجة الى انفاق تسويقي كبير لبناء اسم جديد، فقد يكون ذلك مؤشرا على ان العلامة الحالية تمتلك قوة اقتصادية حقيقية.
اما اذا كان العملاء يشترون المنتج بسبب السعر او الموقع او عقد حصري او علاقة شخصية مع المالك، ولا يمثل اسم العلامة عاملا مؤثرا في قرار الشراء، فقد تكون نتيجة تقييم العلامة التجارية محدودة مقارنة بقيمة النشاط ككل.
8. هل يمكن ان تكون الشركة مرتفعة القيمة والعلامة منخفضة القيمة؟
نعم. وهذه نقطة مهمة جدا عند تقييم العلامة التجارية. قد تكون الشركة ناجحة ومربحة وتحقق تدفقات نقدية قوية، ولكن معظم هذه القيمة قد تكون مرتبطة بعقود طويلة الاجل او اصول تشغيلية او تراخيص او شبكة توزيع او علاقات عملاء وليس بالعلامة نفسها.
مثلا، قد تحقق شركة مقاولات ارباحا كبيرة بسبب العقود والمعدات والخبرة الفنية، بينما لا يكون اسمها عاملا رئيسيا في قرار العميل. في هذه الحالة يمكن ان تكون قيمة الشركة مرتفعة، لكن مساهمة العلامة التجارية في هذه القيمة اقل.
وفي المقابل، قد تعتمد شركة تعمل في المطاعم او الاغذية او التجزئة او المنتجات الاستهلاكية بدرجة اكبر على الاسم الذي يعرفه المستهلك. وهنا قد يصبح تقييم العلامة التجارية اكثر تاثيرا في تحليل الاصول غير الملموسة للشركة.
9. كيف يعرف المستثمر ان العلامة تستحق قيمة حقيقية؟
المستثمر الجاد لن يكتفي بسماع ان العلامة مشهورة. سيبحث عن ارقام ومؤشرات تدعم هذه الشهرة اقتصاديا، ولذلك يجب ان يعتمد تقييم العلامة التجارية قدر الامكان على بيانات قابلة للتحليل.
قد يراجع المستثمر تطور المبيعات المرتبطة بالعلامة، وعدد الفروع، ومعدلات تكرار الشراء، وهوامش الربح، ومعدلات النمو، وحجم الانفاق التسويقي، وحقوق الملكية الفكرية، واتفاقيات الامتياز او الترخيص إن وجدت.
كما سيحاول معرفة ما اذا كانت العلامة قادرة على الاستمرار بعد خروج المؤسس. فالعلامة التي تعتمد بالكامل على شخص واحد قد تحمل مخاطر اكبر من علامة لديها هوية مستقلة ونظام تشغيلي وقاعدة عملاء لا تعتمد على وجود المالك الحالي.
ولهذا يرتبط تقييم العلامة التجارية عند البيع بتحليل استدامة المنافع وليس فقط بما حققته الشركة في الماضي.
10. مثال رقمي مبسط على قيمة علامة تجارية
لنفترض وجود علامة تحقق ايرادات مرتبطة بها قدرها 15 مليون ريال في السنة الاولى، وتم افتراض معدل اتاوة 4% بعد دراسة البيانات المتاحة والمقارنات المناسبة. هذا يعني ان الاتاوة الافتراضية قبل التسويات الاخرى تبلغ 600 الف ريال في السنة الاولى.
15,000,000 ريال × 4% = 600,000 ريال اتاوة افتراضية للسنة الاولى.
لكن هذا الرقم ليس قيمة العلامة. ففي تقييم العلامة التجارية يتم عادة بناء توقعات للايرادات المستقبلية المرتبطة بالعلامة، ثم حساب الاتاوات الافتراضية، ومراعاة الضرائب عند ملاءمة ذلك، ثم خصم المنافع المستقبلية الى تاريخ التقييم باستخدام معدل خصم مناسب.
ولنفترض لاغراض التوضيح فقط ان الحساب النهائي للقيمة الحالية لهذه المنافع وصل الى 3 ملايين ريال. عندها تكون هذه النتيجة ناتجة عن مجموعة من الافتراضات وليست عن نسبة الاتاوة وحدها.
ولهذا فإن تغيير معدل النمو او الاتاوة او الخصم يمكن ان يغير نتيجة تقييم العلامة التجارية بصورة ملحوظة، وهو ما يجعل تحليل الحساسية مفيدا في العديد من الحالات.
11. لماذا لا نضيف قيمة العلامة تلقائيا الى قيمة الشركة؟
هذه من اكثر الاخطاء التي يمكن ان تؤدي الى تضخيم القيمة. لنفترض ان تقييم الشركة باستخدام DCF بلغ 20 مليون ريال، ثم تم إجراء تقييم العلامة التجارية بصورة مستقلة وبلغت قيمة العلامة 3 ملايين ريال. لا يعني ذلك تلقائيا ان قيمة الشركة اصبحت 23 مليون ريال.
السبب ان التدفقات النقدية المستخدمة في DCF الخاص بالشركة قد تتضمن بالفعل المبيعات والارباح التي ساهمت العلامة في تحقيقها. وبالتالي فإن اضافة قيمة العلامة مرة اخرى قد تؤدي الى احتساب المنفعة الاقتصادية نفسها مرتين.
لهذا يجب تحديد الغرض من تقييم العلامة التجارية ومستوى القيمة المقاس. فقد يكون المطلوب تخصيص قيمة الشركة بين اصولها المختلفة، او تقييم العلامة بصورة مستقلة لغرض معين، وليس بالضرورة اضافتها فوق قيمة النشاط.
وهذه النقطة مهمة عند
التفاوض مع مشتري الشركة
لان فهم مكونات القيمة يمنع المالك من بناء توقعات سعرية على جمع قيم لا يجوز جمعها اقتصاديا.
12. ماذا يحدث للعلامة عند بيع الشركة؟
يجب تحديد ما الذي تشمله الصفقة فعليا. فقد تنتقل ملكية الشركة بما تتضمنه من حقوق، وقد تكون الصفقة مصممة بطريقة مختلفة لشراء اصول معينة. لذلك يجب مراجعة الهيكل القانوني للصفقة وملكية العلامة وحقوق استخدامها.
اذا كانت العلامة عنصرا رئيسيا في النشاط، فإن المشتري سيهتم بالتأكد من ملكيتها القانونية وعدم وجود نزاعات عليها ونطاق حمايتها وامكانية استمرار استخدامها بعد الصفقة.
ومن هنا فإن تقييم العلامة التجارية يجب ان يقرأ بجانب المستندات القانونية، لان القيمة الاقتصادية لاصل لا يمكن فصلها تماما عن الحقوق التي يستطيع المالك ممارستها ونقلها.
13. العلامة التجارية في الشركات الناشئة
تحتاج العلامات التابعة للشركات الناشئة الى قدر كبير من الحذر. فقد تكون التوقعات مرتفعة بينما لا يزال التاريخ التشغيلي قصيرا جدا. ولذلك يكون تقييم العلامة التجارية اكثر حساسية للافتراضات المستقبلية.
قد يكون لدى الشركة الناشئة اسم جيد وتصميم مميز وحملة تسويقية قوية، لكن القيمة الاقتصادية لا تتكون من التصميم وحده. يجب البحث عن دلائل على استخدام العلامة، وتفاعل السوق معها، والمبيعات، والعملاء، وخطط النمو القابلة للتنفيذ.
ولهذا فإن
اختيار الهيكل المناسب للشركات قبل التوسع
يمكن ان يرتبط كذلك بكيفية تنظيم ملكية الاصول والعلامات والحقوق بين الكيانات المختلفة.
ما المستندات المطلوبة عند تقييم العلامة التجارية؟
تختلف المستندات المطلوبة حسب الحالة، لكن من المهم توفير شهادة تسجيل العلامة وما يثبت ملكيتها، والقوائم المالية، وتفاصيل الايرادات المرتبطة بها، والموازنات والتوقعات المستقبلية، ومعلومات المنتجات والفروع والعملاء والاسواق.
كما تفيد اتفاقيات الترخيص والامتياز إن وجدت، والانفاق التسويقي، والدراسات السوقية، واي بيانات تساعد على قياس انتشار العلامة او مساهمتها في النشاط.
وكلما كانت البيانات اكثر جودة، انخفض اعتماد تقييم العلامة التجارية على الافتراضات غير المدعومة، واصبح من الاسهل تفسير النتيجة والدفاع عنها.
ما الفرق بين تقييم العلامة التجارية وتقييم الشركة؟
| العنصر | تقييم الشركة | تقييم العلامة التجارية |
|---|---|---|
| موضوع التقييم | المنشاة او حقوق الملكية | العلامة كاصل غير ملموس |
| الايرادات | اداء النشاط ككل | الايرادات او المنافع المرتبطة بالعلامة |
| الاصول | يشمل اثر مختلف اصول النشاط | يركز على اصل غير ملموس محدد |
| النتيجة | قيمة المنشاة او حقوق الملاك بحسب المهمة | قيمة العلامة في تاريخ محدد |
الاسئلة الشائعة عن تقييم العلامة التجارية
1. هل كل علامة تجارية مسجلة لها قيمة؟
قد يكون للعلامة حقوق قانونية نتيجة التسجيل، لكن ذلك لا يعني تلقائيا وجود قيمة اقتصادية كبيرة. تقييم العلامة التجارية يدرس المنافع الاقتصادية والادلة المتاحة وليس التسجيل وحده.
2. هل العلامة التي لم تبدأ التشغيل يمكن تقييمها؟
يمكن دراسة الحالة، لكن غياب التشغيل والمبيعات والتاريخ المالي يزيد درجة عدم اليقين وقد يجعل القيمة الاقتصادية محدودة بحسب الحقوق والبيانات والظروف المتاحة.
3. هل تكلفة تسجيل العلامة هي قيمتها؟
لا. تكلفة التسجيل او التصميم تختلف عن القيمة الاقتصادية. قد تكون التكلفة منخفضة والعلامة ذات قيمة كبيرة بعد نجاحها، او تكون التكلفة مرتفعة دون تحقيق منافع اقتصادية كافية.
4. ما الطريقة المستخدمة في تقييم العلامة التجارية؟
تعتمد الطريقة على طبيعة الحالة والبيانات. ومن الطرق المعروفة طريقة الاعفاء من الاتاوة Relief from Royalty، مع امكانية استخدام مناهج اخرى عندما تكون ملائمة.
5. هل ارتفاع المبيعات يعني ارتفاع قيمة العلامة؟
ليس دائما. يجب تحديد مدى مساهمة العلامة في هذه المبيعات، واستدامة الايرادات، والهوامش والمخاطر والنمو المتوقع.
6. هل الشهرة على وسائل التواصل تكفي لاثبات القيمة؟
لا. الانتشار الرقمي قد يكون مؤشرا مساعدا، لكنه لا يكفي منفردا. تقييم العلامة التجارية يحتاج الى ربط المؤشرات التسويقية بالمنافع الاقتصادية قدر الامكان.
7. هل العلامة تدخل في سعر بيع الشركة؟
يمكن ان تكون العلامة عاملا مؤثرا في السعر اذا كانت تساهم في قدرة النشاط على تحقيق المبيعات والارباح والاستمرار والنمو، لكن يجب تجنب احتساب قيمتها مرتين.
8. هل يمكن ان تتغير قيمة العلامة بمرور الوقت؟
نعم. قد ترتفع القيمة مع زيادة الانتشار والمبيعات والربحية، وقد تنخفض نتيجة المنافسة او تراجع السمعة او فقد العملاء او ظهور مخاطر قانونية وتشغيلية.
9. هل العلامة التجارية والشهرة التجارية شيء واحد؟
لا. العلامة اصل يمكن تحديده ومرتبط بحقوق معينة، بينما الشهرة التجارية Goodwill مفهوم اوسع وقد تعكس منافع ناتجة عن مجموعة من العناصر التي لا يتم تحديدها جميعا كاصول منفصلة.
10. هل يمكن بيع العلامة بصورة مستقلة عن الشركة؟
يعتمد ذلك على الحقوق القانونية والاتفاقيات والانظمة المطبقة وهيكل الصفقة. ومن الناحية الاقتصادية يجب دراسة قدرة العلامة على توليد منفعة للمشتري بعد انتقال الحقوق.
الخلاصة: متى تؤثر العلامة فعليا في سعر الشركة؟
تزداد اهمية تقييم العلامة التجارية عندما تكون العلامة قادرة على جذب العملاء والاحتفاظ بهم، ودعم المبيعات والهوامش، والمساعدة على التوسع، وتحقيق منافع اقتصادية يمكن دعمها بالبيانات.
ولا يكفي وجود شهادة تسجيل او شعار جذاب للقول إن العلامة مرتفعة القيمة. فالقيمة الاقتصادية ترتبط بالحقوق القانونية والاستخدام الفعلي والاداء المالي والتوقعات والمخاطر وقدرة العلامة على الاستمرار.
وفي الوقت نفسه، يجب عدم الخلط بين تقييم العلامة التجارية وقيمة الشركة بالكامل. فالعلامة اصل واحد ضمن مجموعة من الاصول والعوامل التي تساهم في تكوين قيمة النشاط، وقد تكون مساهمتها كبيرة في شركة ومحدودة في شركة اخرى.
لذلك عند بيع الشركة او دخول مستثمر، لا يكون السؤال الصحيح فقط: كم تساوي العلامة؟ بل يجب السؤال ايضا: ما الجزء من المنافع الاقتصادية للشركة الذي يمكن نسبه الى هذه العلامة، وما الادلة التي تدعم ذلك؟
وهنا تصبح عملية تقييم العلامة التجارية اداة تساعد المالك والمستثمر على فهم مصدر القيمة، بدلا من الاعتماد على الانطباعات او تكلفة التسجيل او الشهرة وحدها.
اعداد: سامر إبراهيم السيد
هاتف وواتس: 00966561221974