تقييم لتخارج شركاء: كيف تحدد قيمة حصة الشريك في الشركات العائلية؟
يعد تقييم لتخارج شركاء من أكثر عمليات تقييم الشركات حساسية، خصوصًا في الشركات العائلية التي استمرت سنوات طويلة وتداخلت فيها الملكية مع الإدارة والعلاقات الأسرية. فعندما يقرر أحد الشركاء الخروج، يظهر السؤال الأصعب: كم تساوي حصته فعلًا؟ وهل يحصل على نسبة مباشرة من قيمة الشركة، أم توجد عوامل أخرى يجب أخذها في الاعتبار؟
المشكلة أن التخارج من الشركة ليس مجرد عملية حسابية تعتمد على رأس المال المسجل أو القيمة الدفترية. فقد تكون الشركة العائلية قد راكمت أصولًا وأرباحًا واحتياطيات وعقارات وعلامة تجارية وعلاقات مع العملاء، وفي المقابل قد تكون عليها قروض أو التزامات تؤثر على قيمة حقوق الشركاء.
لذلك فإن إجراء تقييم لتخارج شركاء يجب أن يبدأ بتحديد قيمة الشركة اقتصاديًا في تاريخ واضح، ثم الانتقال إلى تحديد قيمة حقوق الملكية، وبعد ذلك دراسة الحصة التي سيخرج بها الشريك والحقوق المرتبطة بها.
محتويات المقال
- ما معنى تقييم لتخارج شركاء؟
- لماذا يختلف التخارج في الشركات العائلية؟
- هل رأس المال يحدد قيمة حصة الشريك؟
- كيف تحدد قيمة حقوق الملكية؟
- أثر الأرباح المحتجزة والتوزيعات
- العقارات والأصول عند تخارج الشريك
- طرق تقييم الشركة عند التخارج
- تقييم حصة الأقلية والسيطرة
- ماذا يحدث عند اختلاف الشركاء؟
- المستندات المطلوبة للتقييم
ما معنى تقييم لتخارج شركاء؟
يقصد بـ تقييم لتخارج شركاء تحديد قيمة اقتصادية للحصة التي يمتلكها شريك يرغب في الخروج من الشركة، سواء كان المشتري شريكًا حاليًا أو مستثمرًا جديدًا أو الشركة نفسها وفق الهيكل النظامي والقانوني المسموح به للحالة.
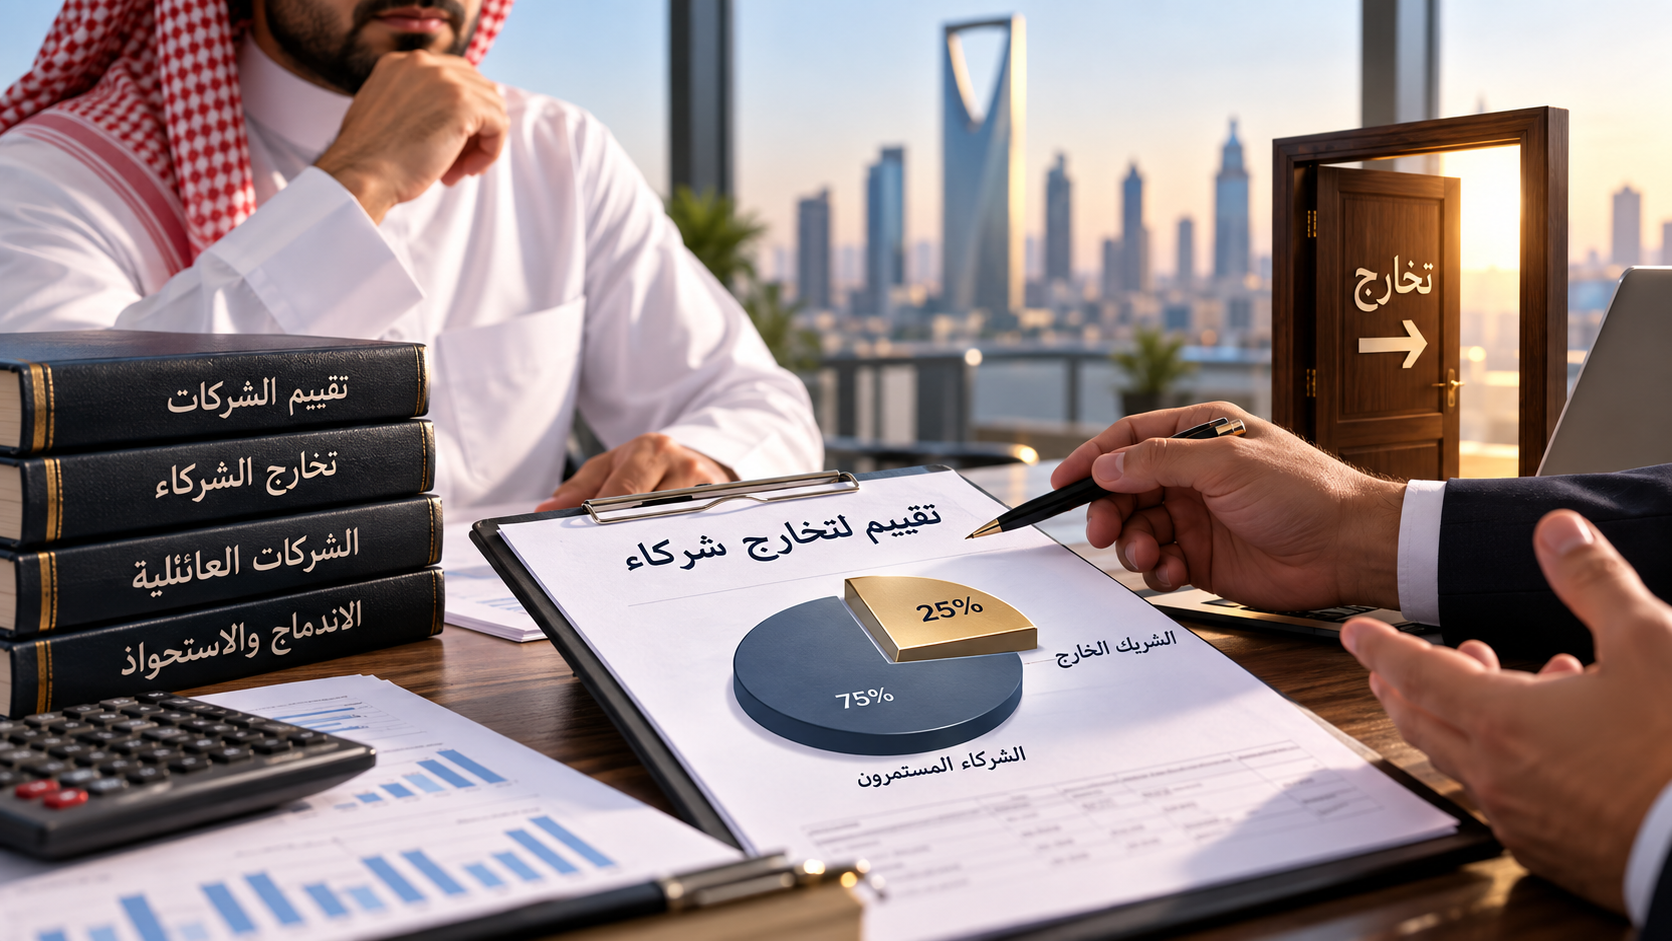
ويبدأ الأمر عادة بإجراء تقييم شركة أو تقييم لحقوق الملكية، ثم دراسة نسبة ملكية الشريك وخصائص الحصة محل التخارج. فإذا كان الشريك يمتلك 25% مثلًا، فلا يكفي في جميع الحالات أن نضرب قيمة المنشأة مباشرة في 25%، لأننا يجب أولًا أن نحدد ما إذا كان الرقم يمثل قيمة المنشأة أم قيمة حقوق الملكية.
وتساعد مكاتب تقييم الشركات في الفصل بين هذه المفاهيم، خاصة عندما تكون هناك قروض أو نقدية أو أصول غير تشغيلية أو استثمارات أو أراضٍ وعقارات لا تظهر آثار قيمتها الاقتصادية بصورة كاملة في النتائج التشغيلية.
ولمعرفة المزيد عن خدمات التقييم يمكن الاطلاع على
تقييم الشركات في الأفق العربي
والتعرف على نطاق أعمال تقييم المنشآت والحصص.
تقييم لتخارج شركاء في الشركات العائلية: لماذا يكون أكثر حساسية؟
تتميز الشركات العائلية بأن العلاقة بين الملاك قد تمتد لعقود، وقد يكون بعض الشركاء مشاركًا في الإدارة بينما يكون آخرون مجرد ملاك. كما قد تنتقل الحصص إلى الجيل الثاني أو الثالث، وهو ما يجعل تقييم لتخارج شركاء أكثر تعقيدًا من مجرد بيع استثمار مالي عادي.
فقد يرى الشريك الذي يعمل في الشركة أنه ساهم بصورة أكبر في نمو النشاط، بينما يرى شريك آخر أن ملكيته القانونية تمنحه حقوقًا اقتصادية وفق نسبة ملكيته. وقد تظهر خلافات حول الرواتب والمكافآت والتوزيعات والمصروفات المسجلة على الشركة والحسابات الجارية للشركاء.
لهذا يجب أن يعتمد تقييم لتخارج شركاء على البيانات الاقتصادية والمالية والحقوق المرتبطة بالملكية، وليس على قوة التفاوض بين أفراد العائلة أو على رغبة أحد الأطراف في الوصول إلى رقم معين.
وتزداد أهمية وجود تقييم واضح عندما يكون التخارج جزءًا من إعادة تنظيم ملكية الشركة العائلية أو انتقال الملكية بين الأجيال أو تسوية خلاف قائم بين الشركاء.
هل رأس مال الشركة يحدد قيمة حصة الشريك عند التخارج؟
لا. من الأخطاء الشائعة مساواة رأس المال المسجل بقيمة الشركة الحالية. فإذا تأسست شركة عائلية منذ 15 عامًا برأس مال مليون ريال، فهذا لا يعني أن قيمتها اليوم ما زالت مليون ريال، كما لا يعني أن شريكًا يمتلك 20% يستحق تلقائيًا 200 ألف ريال فقط عند التخارج.
قد تكون الشركة خلال هذه السنوات قد حققت أرباحًا وتوسعت وافتتحت فروعًا وامتلكت أصولًا وطورت قاعدة عملاء قوية. وفي المقابل قد تكون قد تكبدت خسائر أو تراكمت عليها التزامات. لذلك يقوم تقييم لتخارج شركاء على القيمة الاقتصادية الحالية وليس فقط على التكلفة التاريخية لتأسيس الشركة.
كما أن تقييم قيمة الشركة لا يعتمد على بند واحد في القوائم المالية، بل يحتاج إلى تحليل الإيرادات والأرباح والتدفقات النقدية والأصول والالتزامات والمخاطر ومستقبل النشاط.
تقييم لتخارج شركاء والفرق بين قيمة المنشأة وحقوق الملكية
هذه من أهم النقاط التي يجب فهمها قبل احتساب قيمة الحصة. فقد ينتج عن بعض طرق التقييم ما يسمى قيمة المنشأة Enterprise Value، بينما يحتاج الشريك عند التخارج في النهاية إلى معرفة القيمة المرتبطة بحقوق الملاك Equity Value.
وبصورة مبسطة، يمكن الانتقال من قيمة المنشأة إلى قيمة حقوق الملكية بعد مراعاة الديون التمويلية والنقدية والبنود والتعديلات ذات الصلة. ولهذا يهتم أي مقيم معتمد للشركات أو متخصص في التقييم بفحص هيكل التمويل قبل الوصول إلى قيمة الحصة.
قيمة حقوق الملكية = قيمة المنشأة − صافي الديون ± التعديلات ذات الصلة
فإذا كانت قيمة المنشأة 30 مليون ريال، وكان صافي الدين 8 ملايين ريال، فإن قيمة حقوق الملكية المبسطة تصبح 22 مليون ريال قبل أي تعديلات أخرى. وإذا كانت حصة الشريك 25%، تكون نقطة البداية الحسابية للحصة 5.5 مليون ريال وليس 7.5 مليون ريال.
وهذا أحد الأسباب التي تجعل تقييم لتخارج شركاء ضروريًا في الشركات التي لديها قروض كبيرة، لأن استخدام قيمة النشاط دون مراعاة الديون قد يعطي تصورًا غير صحيح عن القيمة المنسوبة إلى الملاك.
ماذا يحدث للأرباح المحتجزة عند تخارج الشريك؟
من أكثر الأسئلة شيوعًا في الشركات العائلية: هل يحصل الشريك الخارج على حصته من الأرباح المحتجزة بالإضافة إلى قيمة حصته؟
الإجابة تحتاج إلى التفرقة بين قيمة الشركة وبين الحقوق المستحقة والمعلنة بصورة منفصلة. فالأرباح التي احتفظت بها الشركة عبر السنوات قد تكون تحولت بالفعل إلى نقدية أو مخزون أو أصول ثابتة أو رأس مال عامل أو توسعات، وبالتالي ينعكس أثرها اقتصاديًا في أصول الشركة وقدرتها على تحقيق العوائد.
لذلك يجب الحذر من إضافة الأرباح المحتجزة مرة أخرى إلى نتيجة تقييم لتخارج شركاء إذا كانت قيمتها الاقتصادية منعكسة بالفعل داخل قيمة حقوق الملكية، لأن ذلك قد يؤدي إلى ازدواجية في احتساب القيمة.
أما إذا كانت هناك توزيعات أرباح معلنة ومستحقة للشريك ولم يتم دفعها، فقد يكون لها وضع مختلف يجب تحليله وفق المستندات والقرارات ذات الصلة.
وتوضح
مؤسسة المعايير الدولية للتقرير المالي IFRS Foundation
الإطار المحاسبي المتعلق بإعداد وعرض المعلومات المالية، بينما يظل تحديد القيمة الاقتصادية للحصة موضوعًا يتطلب تطبيق منهجيات التقييم المناسبة.
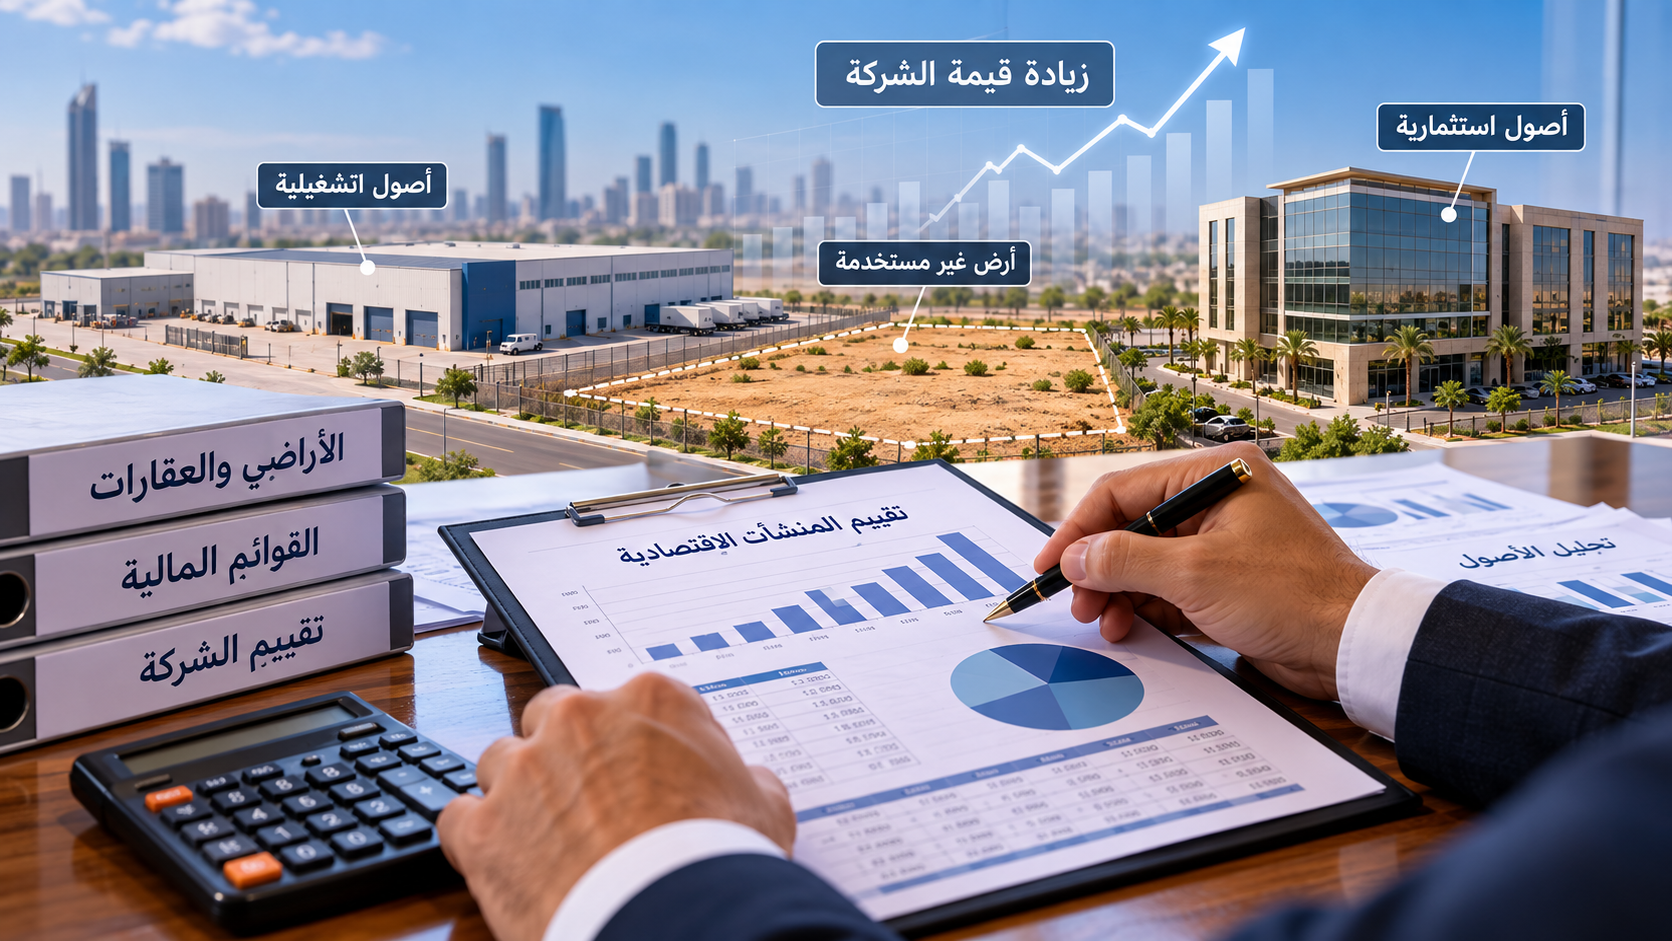
تقييم لتخارج شركاء عندما تمتلك الشركة عقارات وأصولًا كبيرة
قد تمتلك الشركة العائلية أرضًا تم شراؤها منذ سنوات بمبلغ مليوني ريال بينما أصبحت قيمتها السوقية الحالية أعلى بكثير. إذا تم الاعتماد على القيمة الدفترية فقط فقد لا يعكس التحليل الواقع الاقتصادي للأصل.
ولهذا قد يتطلب تقييم لتخارج شركاء دراسة الأصول الجوهرية بصورة مستقلة وتحديد ما إذا كانت القيم الدفترية تحتاج إلى تعديلات وفق منهج التقييم وأساس القيمة المستخدم.
الأمر نفسه قد ينطبق على العقارات الاستثمارية أو الاستثمارات المالية أو الأصول غير التشغيلية. فلا ينبغي أن تختفي قيمة أصل اقتصادي مهم لمجرد أن تكلفته التاريخية في الدفاتر منخفضة.
وفي المقابل، قد توجد أصول مسجلة بقيم مرتفعة ولكن قدرتها الاقتصادية الفعلية أقل، ولذلك يجب ألا يتحول تقييم شركة إلى مجرد جمع آلي للأرقام الموجودة في الميزانية.
هل العلامة التجارية تدخل في تقييم لتخارج شركاء؟
إذا كانت الشركة تمتلك العلامة التجارية وكانت هذه العلامة جزءًا من النشاط الذي يحقق الإيرادات والتدفقات النقدية، فإن أثرها الاقتصادي قد يكون منعكسًا بالفعل في قيمة النشاط عند استخدام منهج الدخل أو السوق.
ولهذا لا تتم إضافة قيمة العلامة التجارية بصورة منفصلة إلى قيمة الشركة في كل حالة، لأن ذلك قد يؤدي إلى احتساب القيمة مرتين. أما إذا كان الغرض يتطلب تقييم العلامة التجارية بصورة مستقلة، فيمكن استخدام طرق مناسبة لتقييم الأصل غير الملموس وفق طبيعة العلامة والبيانات المتاحة.
ويمكن الاطلاع على موضوعات أخرى حول
تقييم الشركات والعلامات التجارية في سليمان للتقييم
لمعرفة الاختلاف بين تقييم المنشأة وتقييم الأصول غير الملموسة.
مكاتب تقييم الشركات أم الاتفاق المباشر بين الشركاء؟
قد يتفق الشركاء بأنفسهم على سعر التخارج، وهذا السعر التفاوضي قد يكون مقبولًا لهم إذا كانت جميع الأطراف على علم بالبيانات والحقوق وشروط الصفقة. لكن المشكلة تظهر عندما يعتقد أحد الأطراف أن السعر لا يعكس القيمة الاقتصادية أو عندما يكون هناك خلاف على الأرقام المالية.
هنا يوفر تقييم لتخارج شركاء أساسًا تحليليًا للتفاوض، حيث يتم تحديد تاريخ التقييم والغرض منه والبيانات المستخدمة والافتراضات وطرق التقييم، بدلًا من الاعتماد على تقديرات شخصية.
وتزداد الحاجة إلى مكاتب تقييم الشركات عندما تكون الشركة كبيرة أو هيكلها المالي معقدًا أو توجد أصول متعددة أو ديون أو اختلافات بين الشركاء حول الأداء الحقيقي للشركة.
كما يمكن الرجوع إلى
مجلس معايير التقييم الدولية IVSC
للاطلاع على الإطار العام لمعايير التقييم الدولية والمبادئ المرتبطة بمهام التقييم.
ماذا لو قال الشريك: أريد الخروج الآن وأريد قيمة حصتي؟
في هذه الحالة لا ينبغي البدء بالتفاوض على رقم عشوائي. البداية الصحيحة في تقييم لتخارج شركاء هي تحديد تاريخ واضح للتقييم، لأن المركز المالي ونتائج الأعمال والديون والنقدية يمكن أن تتغير بمرور الوقت.
بعد ذلك يتم تحديد نسبة ملكية الشريك والحقوق المرتبطة بها، ثم جمع القوائم المالية والبيانات التشغيلية والعقود المهمة وأي معلومات قد تؤثر جوهريًا على القيمة.
ومن هنا تبدأ عملية تقييم الشركات في السعودية أو في أي سوق آخر وفق طبيعة المنشأة والغرض من التقرير، ثم يتم اختيار طرق التقييم المناسبة بدلًا من افتراض أن القيمة الدفترية تمثل سعر التخارج.
تقييم لتخارج شركاء: ما الطرق المناسبة لتحديد قيمة الشركة؟
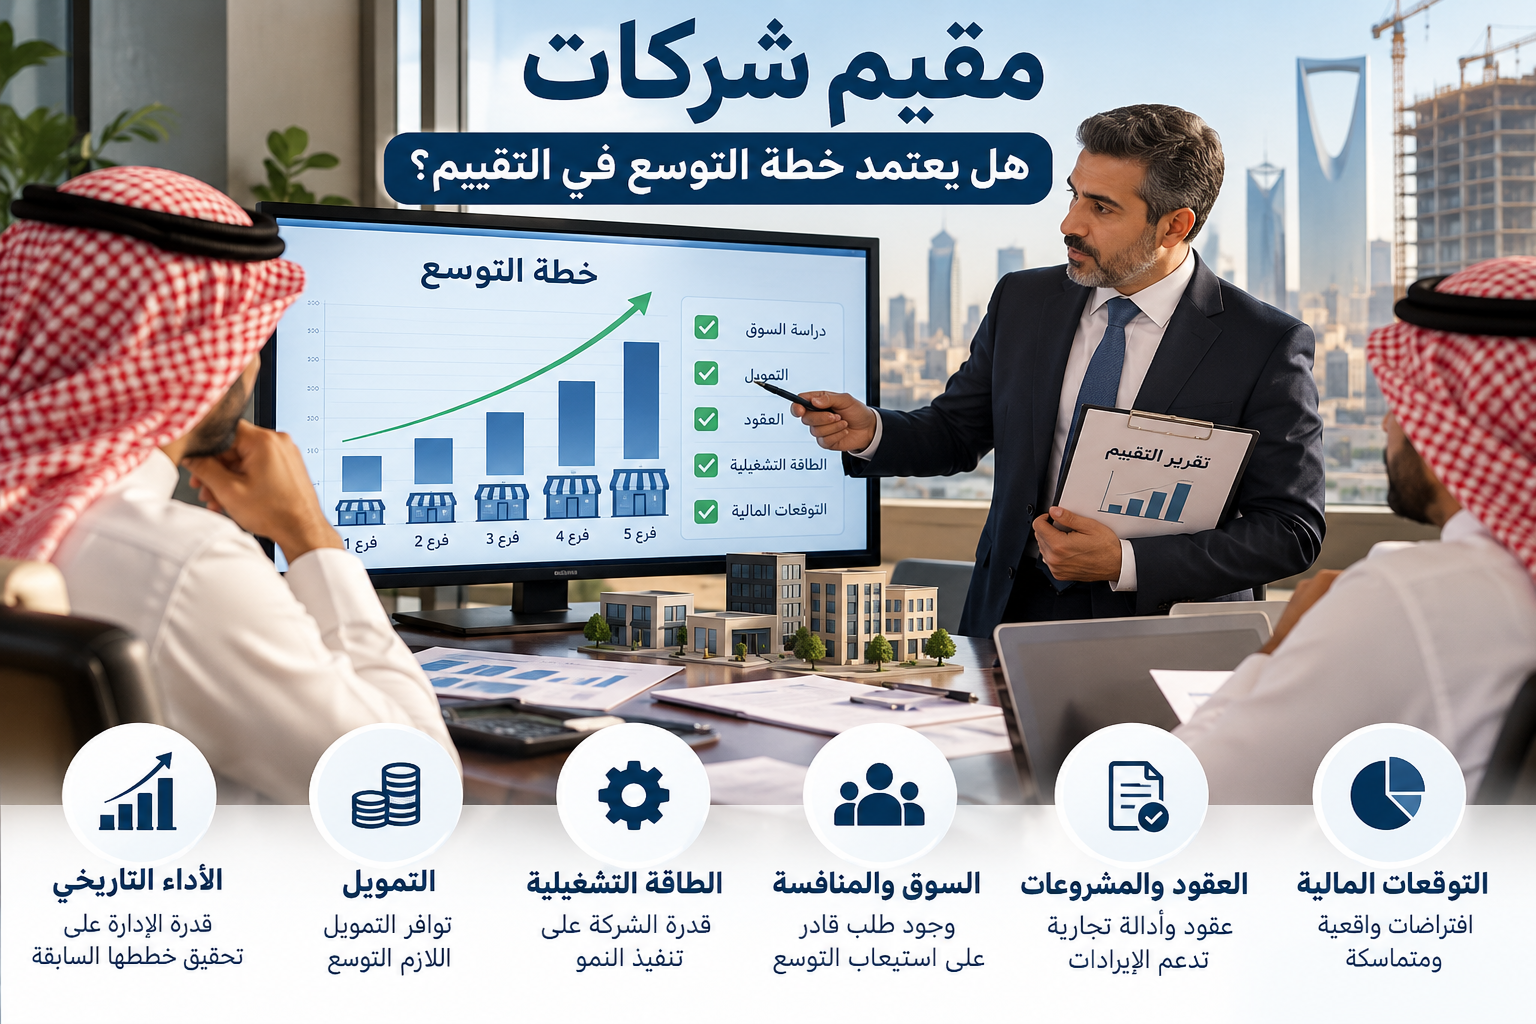
بعد تحديد تاريخ التقييم ونسبة ملكية الشريك وطبيعة حقوقه، تبدأ المرحلة الفنية في تقييم لتخارج شركاء باختيار منهج التقييم المناسب. ولا توجد طريقة واحدة يمكن تطبيقها على جميع الشركات العائلية، لأن شركة تجارية مستقرة تختلف عن شركة ناشئة، والشركة كثيفة الأصول تختلف عن شركة الخدمات التي تعتمد بصورة أكبر على قدرتها على تحقيق الأرباح والتدفقات النقدية.
ولهذا تقوم مكاتب تقييم الشركات بدراسة طبيعة النشاط والبيانات التاريخية ومستوى الربحية والتوقعات المستقبلية والأصول والديون قبل اختيار طريقة التقييم. وقد يتم استخدام أكثر من طريقة عندما تكون البيانات تسمح بذلك، سواء للوصول إلى القيمة أو لاختبار معقولية النتيجة.
أولًا: تقييم الشركة بطريقة التدفقات النقدية المخصومة DCF
تستخدم طريقة التدفقات النقدية المخصومة عندما تكون هناك قدرة معقولة على تقدير التدفقات النقدية المستقبلية للشركة. وتعتمد الطريقة على توقع الأداء المستقبلي ثم تحويل التدفقات المتوقعة إلى قيمة حالية باستخدام معدل خصم يعكس مخاطر النشاط.
وفي تقييم لتخارج شركاء يجب ألا يتم الاعتماد على توقعات الإدارة دون تحليلها. فإذا كانت الشركة تتوقع نمو المبيعات بنسبة مرتفعة خلال السنوات المقبلة، فيجب دراسة مدى اتساق هذا النمو مع الأداء التاريخي والطاقة التشغيلية وظروف السوق والخطط الفعلية للتوسع.
كما يجب تحليل هوامش الربحية ورأس المال العامل والاستثمارات الرأسمالية والضرائب أو الزكاة وفق الحالة، لأن أي افتراض غير واقعي قد يؤدي إلى تضخيم أو تخفيض قيمة الشركة بصورة جوهرية.
ثانيًا: تقييم الشركة باستخدام مكررات السوق
يمكن أن تعتمد عملية تقييم لتخارج شركاء على منهج السوق عندما تتوافر شركات أو معاملات يمكن مقارنتها بالشركة محل التقييم. ومن المؤشرات الشائعة مكرر EV/EBITDA ومكرر EV/Revenue ومكرر P/E، لكن اختيار المكرر يعتمد على طبيعة الشركة ومستوى الربحية والبيانات المتاحة.
ولا يكفي العثور على شركة تعمل في القطاع نفسه ثم استخدام مكررها مباشرة. يجب مقارنة الحجم ومعدل النمو وهوامش الربحية والمخاطر وهيكل النشاط والسوق الجغرافي، لأن الاختلافات الجوهرية بين الشركات قد تجعل المكرر غير مناسب دون إجراء تحليل إضافي.
وتستخدم مكاتب تقييم الشركات منهج السوق بعناية، خاصة في الشركات العائلية غير المدرجة، لأن البيانات المتاحة عن معاملات الشركات الخاصة قد تكون محدودة مقارنة بالشركات المتداولة في الأسواق المالية.
ثالثًا: منهج صافي الأصول
قد يكون منهج الأصول مهمًا في تقييم لتخارج شركاء عندما تكون قيمة الشركة مرتبطة بصورة كبيرة بالعقارات أو المعدات أو الاستثمارات أو غيرها من الأصول. وفي هذه الحالة لا يكفي الاعتماد على القيمة الدفترية دون دراسة ما إذا كانت تحتاج إلى تعديلات تعكس الأساس المستخدم في التقييم.
وقد يكون هذا المنهج مهمًا بصورة خاصة عندما تمتلك الشركة العائلية أراضي أو عقارات تم شراؤها منذ سنوات طويلة وأصبحت قيمتها الحالية مختلفة بصورة جوهرية عن تكلفتها التاريخية.
كيف نختار بين DCF والمكررات وصافي الأصول؟
الاختيار ليس مبنيًا على الطريقة التي تعطي أعلى قيمة للشريك الخارج. بل يجب أن يعكس طبيعة النشاط وجودة المعلومات المتاحة. فإذا كانت الشركة تشغيلية مستقرة وتملك توقعات مالية قابلة للتحليل، فقد يكون منهج الدخل مناسبًا. وإذا توافرت بيانات سوقية جيدة، فقد يوفر منهج السوق مؤشرًا مهمًا للقيمة.
أما إذا كانت الأصول هي المحرك الرئيسي للقيمة، فقد يكتسب منهج الأصول وزنًا أكبر. ولهذا فإن تقييم لتخارج شركاء المهني يشرح سبب اختيار الطريقة بدلًا من عرض رقم نهائي فقط.
تقييم لتخارج شركاء: هل الحصة الأقلية تستحق خصمًا؟
إذا كان الشريك الخارج يمتلك 10% أو 20% أو 30% من الشركة، فقد يطرح سؤال حول ما إذا كانت الحصة تساوي ببساطة نسبتها من قيمة حقوق الملكية. وهنا يجب التمييز بين النسبة الحسابية للحصة والخصائص الاقتصادية والقانونية المرتبطة بها.
في تقييم لتخارج شركاء يتم تحليل حقوق التصويت وقدرة الشريك على المشاركة في القرارات الجوهرية وحقوق تعيين الإدارة وسياسة توزيع الأرباح وأي حقوق حماية منصوص عليها في عقد التأسيس أو النظام الأساس أو اتفاقية الشركاء.
لذلك لا يصح القول إن كل حصة أقل من 50% يجب أن يطبق عليها تلقائيًا خصم نقص السيطرة. فقد تمتلك حصة معينة حقوقًا مهمة رغم أنها أقلية، بينما تكون حصة أخرى بالنسبة نفسها محدودة التأثير.
خصم نقص السيطرة DLOC
يشير مفهوم DLOC إلى الفرق الذي قد يرتبط بعدم امتلاك القدرة على السيطرة، لكن تطبيقه في تقييم لتخارج شركاء يحتاج إلى تحليل أساس القيمة والحقوق الفعلية للحصة. ولا توجد نسبة موحدة تصلح لكل الشركات أو لكل نسب الملكية.
فعلى سبيل المثال، قد يمتلك شريك 30% مع حقوق موافقة على بعض القرارات الجوهرية، بينما يمتلك شريك آخر النسبة نفسها دون تلك الحقوق. ومن غير المهني افتراض أن الحصتين لهما الخصائص الاقتصادية نفسها لمجرد تساوي نسبة الملكية.
خصم نقص قابلية التسويق DLOM
هناك أيضًا مسألة قابلية الحصة للبيع. فحصة الشريك في شركة عائلية غير مدرجة لا يتم تداولها يوميًا مثل أسهم الشركات المدرجة، وقد توجد قيود على انتقال الملكية أو حقوق أولوية لبقية الشركاء.
لذلك قد يتضمن تقييم لتخارج شركاء تحليلًا لقابلية التسويق عندما يكون ذلك متسقًا مع أساس القيمة وطبيعة المهمة. ويجب أن يكون أي تعديل مدعومًا بتحليل ظروف الشركة والحصة، وليس بمجرد اختيار نسبة عامة وتطبيقها على جميع الحالات.
ماذا لو كان عقد الشركاء يحدد طريقة التخارج؟
قبل إجراء تقييم لتخارج شركاء يجب مراجعة عقد التأسيس والنظام الأساس واتفاقية الشركاء إن وجدت. فقد تكون هناك أحكام تحدد كيفية انتقال الحصص أو حقوق الأولوية أو آلية متفق عليها بين الأطراف عند خروج أحد الشركاء.
وهنا يجب التفرقة بين القيمة الاقتصادية المقدرة وبين آلية التسوية التعاقدية. فقد ينص الاتفاق بين الشركاء على صيغة محددة للتخارج، بينما تكون مهمة المقيم هي تحديد قيمة وفق أساس قيمة معين. لذلك يجب تحديد غرض التقرير بوضوح منذ البداية.
ويمكن الرجوع إلى
هيئة الخبراء بمجلس الوزراء والأنظمة السعودية
للاطلاع على النصوص النظامية المنشورة ذات العلاقة، مع ضرورة الرجوع إلى المختص القانوني لتفسير أثرها على حالة معينة.
تقييم لتخارج شركاء عند وجود حساب جاري للشريك
الحساب الجاري للشريك من أكثر البنود التي قد تسبب خلافًا عند التخارج من الشركات العائلية. فقد تظهر دفعات سددها الشريك للشركة، أو مبالغ سحبها منها، أو مصروفات تحملها نيابة عنها، أو مبالغ مسجلة عليه تحتاج إلى تسوية.
وهنا يجب ألا يتم خلط قيمة الحصة الناتجة عن تقييم لتخارج شركاء مع رصيد الحساب الجاري دون تحليل. فقيمة الملكية شيء، والحقوق أو الالتزامات المالية المستقلة المثبتة على حساب الشريك شيء آخر.
إذا كان للشريك رصيد دائن مثبت ومستحق، فيجب تحليل كيفية معالجته عند التسوية. وإذا كان عليه رصيد مدين، فيجب كذلك تحديد أثره وفق طبيعته والمستندات المؤيدة له وشروط اتفاق التخارج.
ولهذا قد تحتاج بعض حالات التخارج إلى فحص محاسبي بجانب عملية التقييم، خاصة إذا كان هناك خلاف حول المسحوبات أو المصروفات أو الحسابات بين الأطراف. ويمكن الاطلاع على موضوعات
سليمان للاستشارات المالية وتسوية نزاعات الشركاء
لمزيد من المعلومات حول الجوانب المحاسبية المرتبطة بخلافات الشركاء.
ماذا يحدث للقروض الشخصية المقدمة من الشريك للشركة؟
إذا قام أحد الشركاء بإقراض الشركة أموالًا بصورة موثقة، فلا ينبغي افتراض أن هذا القرض يمثل جزءًا من قيمة حصته في الملكية. فقد يكون للشريك مركزان مختلفان: الأول بصفته مالكًا لحصة في الشركة، والثاني بصفته دائنًا لها.
لذلك يجب في تقييم لتخارج شركاء فحص طبيعة التمويل المقدم من الشريك، وهل يمثل زيادة في رأس المال أم قرضًا أم حسابًا جاريًا، وما شروط السداد والمستندات المؤيدة له.
وهذه النقطة مهمة جدًا لأن الخلط بين التمويل بالملكية والتمويل بالدين يمكن أن يؤدي إلى خطأ في حساب المبلغ النهائي الذي تتم تسويته مع الشريك الخارج.
تقييم لتخارج شركاء وأثر العقود مع الأطراف ذات العلاقة
تكثر في بعض الشركات العائلية المعاملات مع أطراف ذات علاقة، مثل تأجير عقار مملوك لأحد الشركاء للشركة أو شراء خدمات من منشأة أخرى مملوكة للعائلة أو دفع رواتب ومكافآت لأفراد مرتبطين بالملاك.
وعند إجراء تقييم لتخارج شركاء يجب تحليل ما إذا كانت هذه المعاملات تتم بشروط قريبة من ظروف السوق، لأن المصروفات أو الإيرادات غير الاعتيادية قد تؤثر على الأرباح المستخدمة في التقييم.
فإذا كانت الشركة تدفع إيجارًا أقل كثيرًا من القيمة السوقية بسبب ملكية العقار لأحد أفراد العائلة، فقد يحتاج المحلل إلى فهم الأثر الاقتصادي لذلك على الأرباح المستقبلية. والعكس صحيح إذا كانت الشركة تتحمل مصروفات أعلى من مستويات السوق.
هل راتب الشريك المدير يؤثر على قيمة الشركة؟
نعم، قد يؤثر إذا كان الراتب أو المكافأة لا يعكسان تكلفة الإدارة بصورة اقتصادية معقولة. ففي بعض الشركات العائلية يحصل المدير الشريك على راتب منخفض جدًا ثم يعتمد على التوزيعات، بينما يحصل في شركات أخرى على مكافآت مرتفعة مرتبطة بصفته مالكًا وليس فقط بعمله التنفيذي.
وعند إعداد تقييم لتخارج شركاء قد يلزم تحليل هذه البنود للوصول إلى مستوى أرباح يعكس التشغيل المستدام للشركة، خصوصًا عند استخدام مكررات تعتمد على EBITDA أو عند إعداد توقعات التدفقات النقدية.
ماذا لو اختلف الشركاء على نتيجة التقييم؟
قد يرى الشريك الخارج أن القيمة منخفضة، بينما يرى باقي الشركاء أنها مرتفعة. وهنا تكون جودة تقرير تقييم لتخارج شركاء مهمة، لأن التقرير الجيد لا يقدم رقمًا فقط، بل يشرح كيف تم الوصول إليه وما البيانات المستخدمة وما الافتراضات الرئيسية وما المخاطر التي تم أخذها في الاعتبار.
كما يجب توضيح تاريخ التقييم، لأن المعلومات اللاحقة لهذا التاريخ لا تعامل تلقائيًا وكأنها كانت معروفة في تاريخ التقييم. وإذا تغير النشاط بصورة جوهرية بعد ذلك، فقد يصبح من الضروري تحديد ما إذا كانت هناك حاجة إلى تاريخ تقييم جديد حسب الغرض من المهمة.
وفي حالة وجود نزاع محاسبي حول الأرصدة أو المسحوبات أو الأرباح، قد تكون هناك حاجة إلى فصل الفحص المحاسبي عن تقييم لتخارج شركاء حتى لا يتم تحميل عملية التقييم بمسائل تحتاج إلى إثبات ومراجعة محاسبية مستقلة.
ما المستندات المطلوبة لإجراء تقييم لتخارج شركاء؟
كلما كانت البيانات المتاحة أكثر دقة، كان تقييم لتخارج شركاء أكثر قدرة على التعبير عن الوضع الاقتصادي للشركة. ومن أهم المستندات التي قد تكون مطلوبة:
- القوائم المالية للسنوات السابقة والفترة المالية الأحدث.
- ميزان المراجعة والتفاصيل المساندة للحسابات الجوهرية.
- عقد التأسيس والنظام الأساس وأي تعديلات عليهما.
- اتفاقية الشركاء إن وجدت.
- بيان نسب الملكية الحالية لكل شريك.
- تفاصيل القروض والتسهيلات البنكية.
- تفاصيل النقدية والاستثمارات والأصول غير التشغيلية.
- كشف الحساب الجاري لكل شريك.
- قرارات توزيع الأرباح السابقة والأرباح المستحقة إن وجدت.
- التوقعات المالية وخطة العمل المستقبلية.
- تفاصيل العقارات والأصول الجوهرية المملوكة للشركة.
- العقود الرئيسية مع العملاء والموردين والأطراف ذات العلاقة.
ولا يعني وجود جميع هذه المستندات أن كل بند سيؤثر بالطريقة نفسها على النتيجة، وإنما تقوم مكاتب تقييم الشركات بتحديد المعلومات الجوهرية التي ترتبط بالقيمة وفق طبيعة كل شركة.
تقييم لتخارج شركاء: كيف تحدد قيمة حصة الشريك في الشركات العائلية؟
يعد تقييم لتخارج شركاء من أكثر عمليات تقييم الشركات حساسية، خصوصًا في الشركات العائلية التي استمرت سنوات طويلة وتداخلت فيها الملكية مع الإدارة والعلاقات الأسرية. فعندما يقرر أحد الشركاء الخروج، يظهر السؤال الأصعب: كم تساوي حصته فعلًا؟ وهل يحصل على نسبة مباشرة من قيمة الشركة، أم توجد عوامل أخرى يجب أخذها في الاعتبار؟
المشكلة أن التخارج من الشركة ليس مجرد عملية حسابية تعتمد على رأس المال المسجل أو القيمة الدفترية. فقد تكون الشركة العائلية قد راكمت أصولًا وأرباحًا واحتياطيات وعقارات وعلامة تجارية وعلاقات مع العملاء، وفي المقابل قد تكون عليها قروض أو التزامات تؤثر على قيمة حقوق الشركاء.
لذلك فإن إجراء تقييم لتخارج شركاء يجب أن يبدأ بتحديد قيمة الشركة اقتصاديًا في تاريخ واضح، ثم الانتقال إلى تحديد قيمة حقوق الملكية، وبعد ذلك دراسة الحصة التي سيخرج بها الشريك والحقوق المرتبطة بها.
محتويات المقال
- ما معنى تقييم لتخارج شركاء؟
- لماذا يختلف التخارج في الشركات العائلية؟
- هل رأس المال يحدد قيمة حصة الشريك؟
- كيف تحدد قيمة حقوق الملكية؟
- أثر الأرباح المحتجزة والتوزيعات
- العقارات والأصول عند تخارج الشريك
- طرق تقييم الشركة عند التخارج
- تقييم حصة الأقلية والسيطرة
- ماذا يحدث عند اختلاف الشركاء؟
- المستندات المطلوبة للتقييم
ما معنى تقييم لتخارج شركاء؟
يقصد بـ تقييم لتخارج شركاء تحديد قيمة اقتصادية للحصة التي يمتلكها شريك يرغب في الخروج من الشركة، سواء كان المشتري شريكًا حاليًا أو مستثمرًا جديدًا أو الشركة نفسها وفق الهيكل النظامي والقانوني المسموح به للحالة.
ويبدأ الأمر عادة بإجراء تقييم شركة أو تقييم لحقوق الملكية، ثم دراسة نسبة ملكية الشريك وخصائص الحصة محل التخارج. فإذا كان الشريك يمتلك 25% مثلًا، فلا يكفي في جميع الحالات أن نضرب قيمة المنشأة مباشرة في 25%، لأننا يجب أولًا أن نحدد ما إذا كان الرقم يمثل قيمة المنشأة أم قيمة حقوق الملكية.
وتساعد مكاتب تقييم الشركات في الفصل بين هذه المفاهيم، خاصة عندما تكون هناك قروض أو نقدية أو أصول غير تشغيلية أو استثمارات أو أراضٍ وعقارات لا تظهر آثار قيمتها الاقتصادية بصورة كاملة في النتائج التشغيلية.
ولمعرفة المزيد عن خدمات التقييم يمكن الاطلاع على
تقييم الشركات في الأفق العربي
والتعرف على نطاق أعمال تقييم المنشآت والحصص.
تقييم لتخارج شركاء في الشركات العائلية: لماذا يكون أكثر حساسية؟
تتميز الشركات العائلية بأن العلاقة بين الملاك قد تمتد لعقود، وقد يكون بعض الشركاء مشاركًا في الإدارة بينما يكون آخرون مجرد ملاك. كما قد تنتقل الحصص إلى الجيل الثاني أو الثالث، وهو ما يجعل تقييم لتخارج شركاء أكثر تعقيدًا من مجرد بيع استثمار مالي عادي.
فقد يرى الشريك الذي يعمل في الشركة أنه ساهم بصورة أكبر في نمو النشاط، بينما يرى شريك آخر أن ملكيته القانونية تمنحه حقوقًا اقتصادية وفق نسبة ملكيته. وقد تظهر خلافات حول الرواتب والمكافآت والتوزيعات والمصروفات المسجلة على الشركة والحسابات الجارية للشركاء.
لهذا يجب أن يعتمد تقييم لتخارج شركاء على البيانات الاقتصادية والمالية والحقوق المرتبطة بالملكية، وليس على قوة التفاوض بين أفراد العائلة أو على رغبة أحد الأطراف في الوصول إلى رقم معين.
وتزداد أهمية وجود تقييم واضح عندما يكون التخارج جزءًا من إعادة تنظيم ملكية الشركة العائلية أو انتقال الملكية بين الأجيال أو تسوية خلاف قائم بين الشركاء.
هل رأس مال الشركة يحدد قيمة حصة الشريك عند التخارج؟
لا. من الأخطاء الشائعة مساواة رأس المال المسجل بقيمة الشركة الحالية. فإذا تأسست شركة عائلية منذ 15 عامًا برأس مال مليون ريال، فهذا لا يعني أن قيمتها اليوم ما زالت مليون ريال، كما لا يعني أن شريكًا يمتلك 20% يستحق تلقائيًا 200 ألف ريال فقط عند التخارج.
قد تكون الشركة خلال هذه السنوات قد حققت أرباحًا وتوسعت وافتتحت فروعًا وامتلكت أصولًا وطورت قاعدة عملاء قوية. وفي المقابل قد تكون قد تكبدت خسائر أو تراكمت عليها التزامات. لذلك يقوم تقييم لتخارج شركاء على القيمة الاقتصادية الحالية وليس فقط على التكلفة التاريخية لتأسيس الشركة.
كما أن تقييم قيمة الشركة لا يعتمد على بند واحد في القوائم المالية، بل يحتاج إلى تحليل الإيرادات والأرباح والتدفقات النقدية والأصول والالتزامات والمخاطر ومستقبل النشاط.
تقييم لتخارج شركاء والفرق بين قيمة المنشأة وحقوق الملكية
هذه من أهم النقاط التي يجب فهمها قبل احتساب قيمة الحصة. فقد ينتج عن بعض طرق التقييم ما يسمى قيمة المنشأة Enterprise Value، بينما يحتاج الشريك عند التخارج في النهاية إلى معرفة القيمة المرتبطة بحقوق الملاك Equity Value.
وبصورة مبسطة، يمكن الانتقال من قيمة المنشأة إلى قيمة حقوق الملكية بعد مراعاة الديون التمويلية والنقدية والبنود والتعديلات ذات الصلة. ولهذا يهتم أي مقيم معتمد للشركات أو متخصص في التقييم بفحص هيكل التمويل قبل الوصول إلى قيمة الحصة.
قيمة حقوق الملكية = قيمة المنشأة − صافي الديون ± التعديلات ذات الصلة
فإذا كانت قيمة المنشأة 30 مليون ريال، وكان صافي الدين 8 ملايين ريال، فإن قيمة حقوق الملكية المبسطة تصبح 22 مليون ريال قبل أي تعديلات أخرى. وإذا كانت حصة الشريك 25%، تكون نقطة البداية الحسابية للحصة 5.5 مليون ريال وليس 7.5 مليون ريال.
وهذا أحد الأسباب التي تجعل تقييم لتخارج شركاء ضروريًا في الشركات التي لديها قروض كبيرة، لأن استخدام قيمة النشاط دون مراعاة الديون قد يعطي تصورًا غير صحيح عن القيمة المنسوبة إلى الملاك.
ماذا يحدث للأرباح المحتجزة عند تخارج الشريك؟
من أكثر الأسئلة شيوعًا في الشركات العائلية: هل يحصل الشريك الخارج على حصته من الأرباح المحتجزة بالإضافة إلى قيمة حصته؟
الإجابة تحتاج إلى التفرقة بين قيمة الشركة وبين الحقوق المستحقة والمعلنة بصورة منفصلة. فالأرباح التي احتفظت بها الشركة عبر السنوات قد تكون تحولت بالفعل إلى نقدية أو مخزون أو أصول ثابتة أو رأس مال عامل أو توسعات، وبالتالي ينعكس أثرها اقتصاديًا في أصول الشركة وقدرتها على تحقيق العوائد.
لذلك يجب الحذر من إضافة الأرباح المحتجزة مرة أخرى إلى نتيجة تقييم لتخارج شركاء إذا كانت قيمتها الاقتصادية منعكسة بالفعل داخل قيمة حقوق الملكية، لأن ذلك قد يؤدي إلى ازدواجية في احتساب القيمة.
أما إذا كانت هناك توزيعات أرباح معلنة ومستحقة للشريك ولم يتم دفعها، فقد يكون لها وضع مختلف يجب تحليله وفق المستندات والقرارات ذات الصلة.
وتوضح
مؤسسة المعايير الدولية للتقرير المالي IFRS Foundation
الإطار المحاسبي المتعلق بإعداد وعرض المعلومات المالية، بينما يظل تحديد القيمة الاقتصادية للحصة موضوعًا يتطلب تطبيق منهجيات التقييم المناسبة.
تقييم لتخارج شركاء عندما تمتلك الشركة عقارات وأصولًا كبيرة
قد تمتلك الشركة العائلية أرضًا تم شراؤها منذ سنوات بمبلغ مليوني ريال بينما أصبحت قيمتها السوقية الحالية أعلى بكثير. إذا تم الاعتماد على القيمة الدفترية فقط فقد لا يعكس التحليل الواقع الاقتصادي للأصل.
ولهذا قد يتطلب تقييم لتخارج شركاء دراسة الأصول الجوهرية بصورة مستقلة وتحديد ما إذا كانت القيم الدفترية تحتاج إلى تعديلات وفق منهج التقييم وأساس القيمة المستخدم.
الأمر نفسه قد ينطبق على العقارات الاستثمارية أو الاستثمارات المالية أو الأصول غير التشغيلية. فلا ينبغي أن تختفي قيمة أصل اقتصادي مهم لمجرد أن تكلفته التاريخية في الدفاتر منخفضة.
وفي المقابل، قد توجد أصول مسجلة بقيم مرتفعة ولكن قدرتها الاقتصادية الفعلية أقل، ولذلك يجب ألا يتحول تقييم شركة إلى مجرد جمع آلي للأرقام الموجودة في الميزانية.
هل العلامة التجارية تدخل في تقييم لتخارج شركاء؟
إذا كانت الشركة تمتلك العلامة التجارية وكانت هذه العلامة جزءًا من النشاط الذي يحقق الإيرادات والتدفقات النقدية، فإن أثرها الاقتصادي قد يكون منعكسًا بالفعل في قيمة النشاط عند استخدام منهج الدخل أو السوق.
ولهذا لا تتم إضافة قيمة العلامة التجارية بصورة منفصلة إلى قيمة الشركة في كل حالة، لأن ذلك قد يؤدي إلى احتساب القيمة مرتين. أما إذا كان الغرض يتطلب تقييم العلامة التجارية بصورة مستقلة، فيمكن استخدام طرق مناسبة لتقييم الأصل غير الملموس وفق طبيعة العلامة والبيانات المتاحة.
ويمكن الاطلاع على موضوعات أخرى حول
تقييم الشركات والعلامات التجارية في سليمان للتقييم
لمعرفة الاختلاف بين تقييم المنشأة وتقييم الأصول غير الملموسة.
مكاتب تقييم الشركات أم الاتفاق المباشر بين الشركاء؟
قد يتفق الشركاء بأنفسهم على سعر التخارج، وهذا السعر التفاوضي قد يكون مقبولًا لهم إذا كانت جميع الأطراف على علم بالبيانات والحقوق وشروط الصفقة. لكن المشكلة تظهر عندما يعتقد أحد الأطراف أن السعر لا يعكس القيمة الاقتصادية أو عندما يكون هناك خلاف على الأرقام المالية.
هنا يوفر تقييم لتخارج شركاء أساسًا تحليليًا للتفاوض، حيث يتم تحديد تاريخ التقييم والغرض منه والبيانات المستخدمة والافتراضات وطرق التقييم، بدلًا من الاعتماد على تقديرات شخصية.
وتزداد الحاجة إلى مكاتب تقييم الشركات عندما تكون الشركة كبيرة أو هيكلها المالي معقدًا أو توجد أصول متعددة أو ديون أو اختلافات بين الشركاء حول الأداء الحقيقي للشركة.
كما يمكن الرجوع إلى
مجلس معايير التقييم الدولية IVSC
للاطلاع على الإطار العام لمعايير التقييم الدولية والمبادئ المرتبطة بمهام التقييم.
ماذا لو قال الشريك: أريد الخروج الآن وأريد قيمة حصتي؟
في هذه الحالة لا ينبغي البدء بالتفاوض على رقم عشوائي. البداية الصحيحة في تقييم لتخارج شركاء هي تحديد تاريخ واضح للتقييم، لأن المركز المالي ونتائج الأعمال والديون والنقدية يمكن أن تتغير بمرور الوقت.
بعد ذلك يتم تحديد نسبة ملكية الشريك والحقوق المرتبطة بها، ثم جمع القوائم المالية والبيانات التشغيلية والعقود المهمة وأي معلومات قد تؤثر جوهريًا على القيمة.
ومن هنا تبدأ عملية تقييم الشركات في السعودية أو في أي سوق آخر وفق طبيعة المنشأة والغرض من التقرير، ثم يتم اختيار طرق التقييم المناسبة بدلًا من افتراض أن القيمة الدفترية تمثل سعر التخارج.