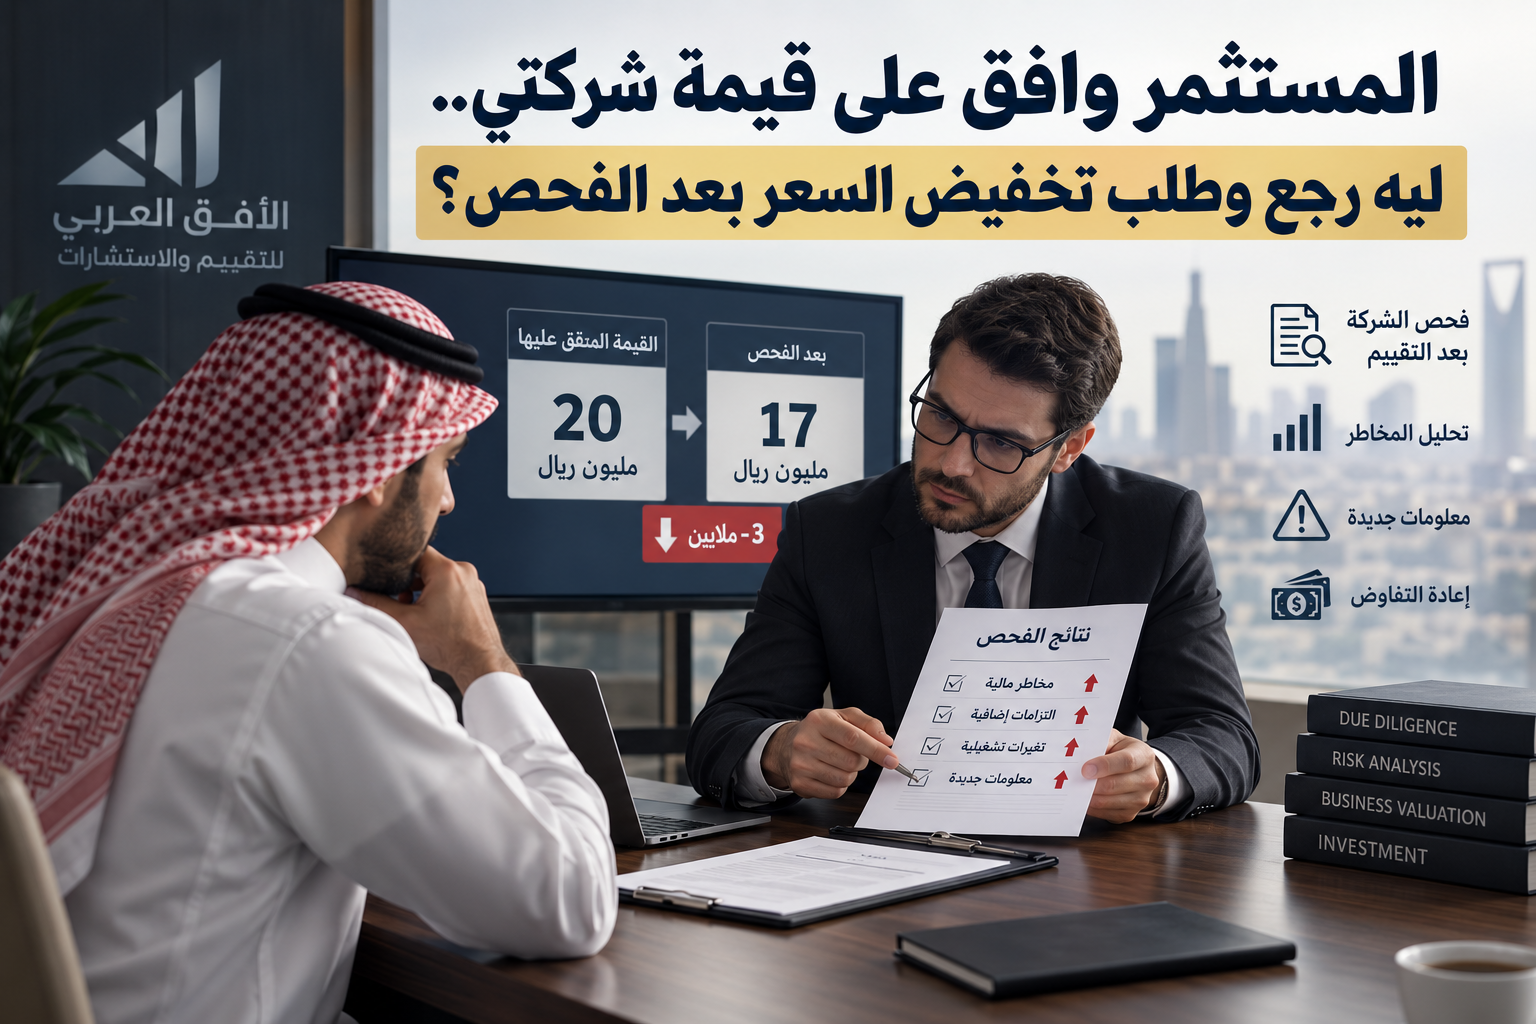
مكاتب تقييم الشركات: متى تحتاج إلى مقيم معتمد للشركات عند بيع حصة وليس الشركة بالكامل؟
عند اتخاذ قرار بيع جزء من ملكية شركة إلى مستثمر جديد، يظهر سؤال مهم: هل يكفي الاتفاق بين الشركاء على سعر الحصة، أم يجب الاستعانة بأحد مكاتب تقييم الشركات لتحديد القيمة العادلة؟ الإجابة تصبح أكثر أهمية عندما لا يكون البيع للشركة بالكامل، وإنما يتعلق بنسبة محددة مثل 10% أو 20% أو 30% من رأس المال.
بيع حصة في شركة قائمة لا يعني ببساطة ضرب قيمة الشركة في نسبة الحصة. فقد توجد اعتبارات مرتبطة بحقوق التصويت والسيطرة وقابلية الحصة للبيع، كما يجب التمييز بين شراء المستثمر لحصة من شريك حالي وبين ضخ أموال جديدة داخل الشركة مقابل إصدار حصة له.
ولهذا تلعب مكاتب تقييم الشركات دورًا مهمًا في تحديد الأساس الاقتصادي الذي يمكن أن تعتمد عليه الأطراف في التفاوض، خاصة عندما يكون هناك اختلاف بين السعر الذي يطلبه الشريك البائع والسعر الذي يراه المستثمر مناسبًا.
محتويات المقال
مكاتب تقييم الشركات: لماذا تحتاج إلى تقييم عند بيع حصة؟
لنفترض أن لديك شركة قائمة وتريد إدخال مستثمر يمتلك 25% منها. قد يقول أحد الشركاء إن قيمة الشركة 20 مليون ريال، بينما يرى المستثمر أنها لا تتجاوز 12 مليون ريال. هنا لا تكون المشكلة في النسبة نفسها، وإنما في قيمة حقوق الملكية التي ستُحتسب النسبة على أساسها.
وهنا تأتي أهمية مكاتب تقييم الشركات، حيث يتم تحليل الأداء المالي والتشغيلي للشركة، وقراءة القوائم المالية، ودراسة الإيرادات والربحية والتدفقات النقدية والديون والنقدية والمخاطر ومعدلات النمو المتوقعة، ثم اختيار منهج التقييم المناسب لطبيعة النشاط ومرحلة الشركة.
وقد يكون التقييم أكثر أهمية إذا كان المستثمر سيجمع بين طريقتين في الصفقة: شراء جزء من أسهم أو حصص شريك حالي، وضخ الجزء الآخر من أمواله داخل الشركة لتمويل النمو. ففي هذه الحالة يجب تحديد قيمة الشركة قبل الاستثمار وبعد الاستثمار بصورة واضحة.
الفرق بين تقييم الشركة وتقييم الحصة
من الأخطاء الشائعة الاعتقاد بأن تقييم حصة قدرها 20% يعني دائمًا الحصول على 20% من قيمة الشركة مباشرة. البداية بالفعل تكون من تحديد قيمة الشركة، ولكن قيمة الحصة محل الصفقة قد تتطلب بعد ذلك دراسة طبيعة الحقوق المرتبطة بها.
فإذا قدرت مكاتب تقييم الشركات قيمة حقوق ملكية شركة بمبلغ 10 ملايين ريال، فإن القيمة الحسابية الأولية لحصة 20% تبلغ مليوني ريال. لكن هذه ليست بالضرورة نهاية عملية التحليل.
يجب دراسة ما إذا كانت الحصة تمنح المستثمر قدرة على التحكم في القرارات الرئيسية، وهل توجد اتفاقية شركاء، وما حقوق التصويت والتوزيعات، وهل توجد قيود على نقل الملكية، وما مدى سهولة بيع الحصة مستقبلًا.
وتوضح إرشادات التقييم الدولية أهمية تحديد الأصل أو الالتزام محل التقييم، والغرض من التقييم وأساس القيمة ونطاق العمل قبل تطبيق منهج التقييم. ويمكن الرجوع إلى
مجلس معايير التقييم الدولية IVSC
للاطلاع على الإطار العام لمعايير التقييم الدولية.
مكاتب تقييم الشركات عند دخول مستثمر جديد
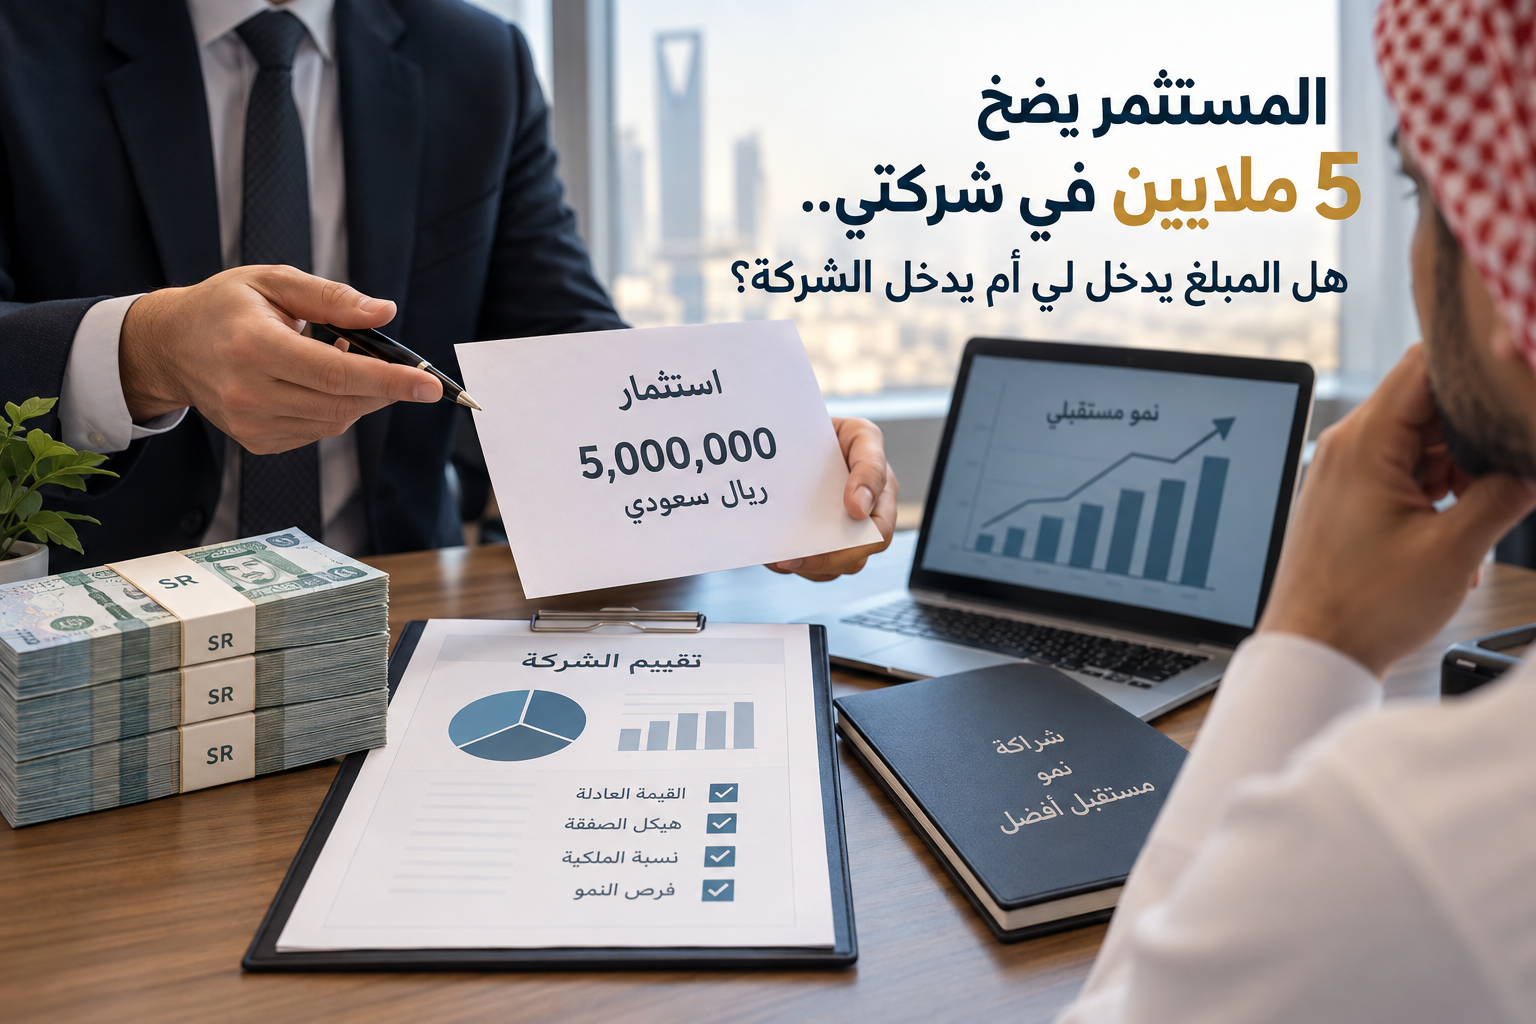
من أكثر الحالات التي تستدعي التعامل مع مكاتب تقييم الشركات دخول مستثمر جديد مقابل نسبة من الشركة. وهنا يجب أولًا تحديد طبيعة العملية نفسها: هل المستثمر يشتري حصة مملوكة حاليًا لأحد الشركاء، أم أن الأموال ستدخل إلى الشركة في صورة زيادة في رأس المال أو استثمار جديد؟
الفرق جوهري. ففي حالة شراء حصة من شريك قائم، ينتقل المقابل المالي عادة من المستثمر إلى الشريك البائع، بينما لا تحصل الشركة نفسها على هذه الأموال. أما عند ضخ رأس مال جديد، فإن الأموال تدخل إلى الشركة، وبالتالي تتغير قيمة حقوق الملكية بعد الاستثمار.
فإذا كانت قيمة الشركة قبل الاستثمار 12 مليون ريال، وضخ المستثمر 3 ملايين ريال بالكامل داخل الشركة، تصبح القيمة النظرية بعد الاستثمار 15 مليون ريال، قبل النظر في أي شروط أخرى للصفقة. وتكون النسبة النظرية الناتجة عن الضخ:
3,000,000 ÷ 15,000,000 = 20%
أما إذا دفع المستثمر المبلغ نفسه لشراء حصة من شريك قائم، فلا تتم إضافة 3 ملايين ريال إلى أصول الشركة لمجرد تنفيذ الصفقة. ولهذا تحرص مكاتب تقييم الشركات على فهم هيكل الصفقة قبل تحديد النسب والقيم.
متى تحتاج إلى مقيم معتمد للشركات؟
ليست كل عملية تفاوض بين شريكين متطابقة من حيث الغرض أو المتطلبات النظامية. فقد يكون المطلوب مجرد رأي استشاري في القيمة لأغراض التفاوض الداخلي، وقد تكون هناك معاملة تتطلب تقرير تقييم رسميًا وفق المتطلبات المرتبطة بالغرض والجهة التي سيقدم إليها التقرير.
في المملكة العربية السعودية، تتولى
الهيئة السعودية للمقيمين المعتمدين
تنظيم مهنة التقييم وفق نطاق اختصاصها. لذلك يجب تحديد غرض التقرير والجهة المستخدمة له قبل الاتفاق على شكل ونطاق مهمة التقييم.
وتزداد أهمية الاستعانة بجهة مؤهلة عندما تكون قيمة الصفقة كبيرة، أو يوجد خلاف بين الشركاء، أو عندما يريد المستثمر أساسًا مستقلًا للتفاوض، أو عندما يرتبط التقييم بعملية اندماج أو استحواذ أو إعادة هيكلة أو دخول أو خروج شريك.
وهنا لا يقتصر عمل مكاتب تقييم الشركات على إعطاء رقم نهائي، بل يجب أن يوضح التقرير البيانات المستخدمة والافتراضات الرئيسية ومنهجية التقييم وأسباب اختيارها والمخاطر المؤثرة على القيمة.
هل تساوي الحصة الأقلية نسبتها الحسابية من قيمة الشركة؟
ليس بالضرورة. إذا كانت الحصة المباعة لا تمنح المشتري السيطرة، فقد يلزم تحليل خصائص الحصة وحقوقها بصورة مستقلة. ولا يعني ذلك تطبيق خصم بصورة آلية على كل حصة أقلية، وإنما يجب أن يكون أي تعديل في القيمة متسقًا مع أساس القيمة والغرض من التقييم والحقوق الفعلية للحصة.
على سبيل المثال، قد تكون حصة 20% مصحوبة بحقوق تصويت أو حماية تعاقدية مهمة، بينما قد تكون حصة أخرى بالنسبة نفسها محدودة الحقوق. لذلك تقوم مكاتب تقييم الشركات بدراسة عقد التأسيس والنظام الأساس واتفاقيات الشركاء قبل الوصول إلى الاستنتاج النهائي.
كذلك يجب النظر إلى قابلية الحصة للتسويق. فالحصة في شركة غير مدرجة لا تتمتع عادة بسيولة السوق نفسها المتاحة لأسهم الشركات المدرجة. ولهذا قد يكون موضوع قابلية التسويق أحد العناصر التي يناقشها المقيم عند تحديد قيمة الحصة وفق ظروف الحالة.
ولمزيد من التفاصيل حول منهجية تقييم المنشآت يمكن الاطلاع على
خدمات تقييم الشركات في الأفق العربي
والتعرف على كيفية بناء عملية التقييم بدءًا من تحليل البيانات وحتى تحديد القيمة.
مكاتب تقييم الشركات والفرق بين بيع الحصة وضخ أموال جديدة
من أهم المسائل التي يجب حسمها قبل تحديد قيمة حصة المستثمر معرفة مصير الأموال التي سيدفعها. وتحرص مكاتب تقييم الشركات على الفصل بين حالتين مختلفتين اقتصاديًا: شراء المستثمر حصة من شريك قائم، وضخ المستثمر أموالًا جديدة داخل الشركة مقابل الحصول على حصة.
في الحالة الأولى يحصل الشريك البائع على المقابل المالي، بينما لا تدخل الأموال إلى الشركة. أما في الحالة الثانية فتدخل الأموال إلى الشركة وتزيد مواردها المالية، وهو ما يستلزم التفرقة بين قيمة الشركة قبل الاستثمار وقيمتها بعد الاستثمار.
فعلى سبيل المثال، إذا قدرت مكاتب تقييم الشركات قيمة حقوق الملكية قبل الاستثمار بمبلغ 16 مليون ريال، واتفق على ضخ 4 ملايين ريال جديدة بالكامل في الشركة، فإن القيمة النظرية بعد الاستثمار تصبح 20 مليون ريال، وبالتالي تمثل الأموال الجديدة 20% من القيمة بعد الاستثمار.
| البيان | القيمة |
|---|---|
| قيمة حقوق الملكية قبل الاستثمار | 16 مليون ريال |
| الأموال الجديدة التي سيتم ضخها | 4 ملايين ريال |
| القيمة بعد الاستثمار | 20 مليون ريال |
| النسبة النظرية للمستثمر | 20% |
وقد تجمع الصفقة بين شراء جزء من حصة شريك قائم وضخ جزء آخر داخل الشركة. وهنا تصبح الاستعانة بأحد مكاتب تقييم الشركات أكثر أهمية، لأن احتساب نسبة المستثمر يجب أن يعكس كل مكون من مكونات الصفقة بصورة مستقلة.
كيف تحدد مكاتب تقييم الشركات قيمة المنشأة قبل بيع الحصة؟
لا توجد طريقة واحدة تصلح لجميع الشركات. ويعتمد اختيار المنهج على طبيعة النشاط، وعمر الشركة، وجودة البيانات المالية، واستقرار الأرباح، وقدرتها على توليد التدفقات النقدية، ومدى توافر معلومات سوقية قابلة للمقارنة.
وبصورة عامة، تدرس مكاتب تقييم الشركات مناهج الدخل والسوق والتكلفة، ثم تختار المنهج أو الطريقة الأكثر ملاءمة للحالة. ويمكن استخدام أكثر من طريقة عندما يكون ذلك مناسبًا، سواء للوصول إلى القيمة أو لمساندة النتيجة واختبار معقوليتها.
أولًا: طريقة التدفقات النقدية المخصومة DCF
تعتبر طريقة التدفقات النقدية المخصومة من الطرق المهمة عند تقييم شركة لديها قدرة يمكن تقديرها بصورة معقولة على توليد تدفقات نقدية مستقبلية. وتقوم الفكرة على تقدير التدفقات المستقبلية ثم خصمها إلى قيمتها الحالية باستخدام معدل خصم يعكس مخاطر النشاط والتوقعات المستخدمة.
ولا يكفي أن تقدم الإدارة توقعات متفائلة حتى تعتمدها مكاتب تقييم الشركات مباشرة. بل يجب فحص منطقية نمو الإيرادات وهوامش الربحية والاستثمارات الرأسمالية ورأس المال العامل والافتراضات التشغيلية، وربطها بالأداء التاريخي وظروف السوق وخطة العمل.
وتزداد حساسية النتيجة عندما تكون الشركة ناشئة أو سريعة النمو، لأن تغيرًا محدودًا في معدل النمو أو هامش الربح أو معدل الخصم قد يؤدي إلى تغير ملحوظ في القيمة النهائية.
ثانيًا: منهج السوق والمكررات
قد تستخدم مكاتب تقييم الشركات شركات مدرجة أو معاملات سوقية قابلة للمقارنة للوصول إلى مؤشرات تساعد في تقدير القيمة. ومن المكررات المستخدمة وفق طبيعة النشاط والبيانات المتاحة EV/EBITDA وEV/Revenue وP/E وغيرها من المؤشرات الملائمة.
لكن استخدام المكرر لا يعني أخذ متوسط مجموعة من الشركات وضربه مباشرة في أرقام الشركة محل التقييم. يجب أولًا فحص مدى قابلية المقارنة من حيث النشاط والحجم والنمو والربحية والمخاطر وهيكل التشغيل والسوق الجغرافي.
ويمكن الرجوع إلى
بيانات وأبحاث البروفيسور أسواث داموداران
كمصدر معروف للبيانات المالية ومؤشرات القطاعات المستخدمة في التحليل والتقييم.
ثالثًا: منهج الأصول أو صافي قيمة الأصول
في بعض الشركات تكون الأصول هي المحرك الرئيسي للقيمة، ولذلك قد يكون منهج الأصول أكثر ارتباطًا بطبيعة المنشأة. ويتم تحليل الأصول والالتزامات وإجراء التعديلات المناسبة للوصول إلى القيم التي تتفق مع أساس التقييم المستخدم.
ويظهر ذلك بصورة أكبر في بعض الشركات كثيفة الأصول أو الحالات التي لا تعكس فيها الأرباح الحالية القدرة الاقتصادية للأصول بصورة مناسبة. ولهذا لا تختار مكاتب تقييم الشركات الطريقة بناءً على الطريقة التي تنتج أعلى قيمة، وإنما وفق ملاءمتها لطبيعة الأصل أو المنشأة والغرض من التقييم.
مكاتب تقييم الشركات والفرق بين قيمة المنشأة وقيمة حقوق الملكية
من النقاط المهمة جدًا عند بيع حصة التفرقة بين قيمة المنشأة Enterprise Value وقيمة حقوق الملكية Equity Value. فالخلط بينهما قد يؤدي إلى تفاوض على قيمة غير صحيحة للحصة.
قيمة المنشأة تعكس قيمة النشاط التشغيلي وفق المنهج المستخدم، بينما قيمة حقوق الملكية هي القيمة التي ترتبط في النهاية بحقوق الملاك بعد مراعاة البنود ذات الصلة مثل صافي الدين وفق طبيعة التقييم والتعريفات المستخدمة.
قيمة حقوق الملكية = قيمة المنشأة − الديون ذات الطبيعة التمويلية + النقدية والتعديلات ذات الصلة
ولهذا فإن وجود شركة تحقق أرباحًا جيدة لا يعني بالضرورة أن قيمة حصص الملاك ستكون مرتفعة بالقدر نفسه إذا كان لديها حجم كبير من المديونية. وتقوم مكاتب تقييم الشركات بتحليل الديون والنقدية والبنود غير التشغيلية للوصول من قيمة النشاط إلى القيمة المنسوبة لحقوق الملكية.
ويمكن الاطلاع كذلك على
مقالات سليمان للتقييم عن تقييم الشركات والحصص
للتعرف على تطبيقات مختلفة لتقييم الشركات عند دخول أو خروج الشركاء.
كيف تؤثر القروض والنقدية على قيمة الحصة المباعة؟
إذا تم استخدام طريقة تؤدي أولًا إلى قيمة المنشأة، فلا ينبغي حساب نسبة المستثمر من هذه القيمة مباشرة قبل إجراء التسويات اللازمة للوصول إلى قيمة حقوق الملكية. وهذه نقطة جوهرية تهتم بها مكاتب تقييم الشركات عند إعداد تقييم لأغراض بيع حصة.
على سبيل المثال، إذا بلغت قيمة المنشأة 30 مليون ريال، وكانت الديون التمويلية 8 ملايين ريال والنقدية التي ينطبق عليها تعريف النقدية في التحليل 2 مليون ريال، فإن الحساب المبسط قبل أي تعديلات أخرى يكون:
30 مليون − 8 ملايين + 2 مليون = 24 مليون ريال قيمة حقوق الملكية
وعندئذ تكون نقطة البداية الحسابية لحصة 25% هي 6 ملايين ريال، وليس 7.5 مليون ريال الناتجة عن ضرب 25% مباشرة في قيمة المنشأة البالغة 30 مليون ريال.
لكن التقرير المهني يجب أن يحدد بصورة واضحة ما يدخل ضمن الديون والنقدية والتعديلات الأخرى، لأن المعالجة تعتمد على طبيعة البنود وظروف الشركة وهيكل الصفقة.
مكاتب تقييم الشركات وخصم نقص السيطرة DLOC
عند بيع حصة لا تمنح المشتري السيطرة، قد تكون خصائصها الاقتصادية مختلفة عن حصة تمنح صاحبها القدرة على التحكم في القرارات الرئيسية. وهنا قد يناقش المقيم مفهوم خصم نقص السيطرة DLOC وفق أساس القيمة وخصائص الحصة محل التقييم.
ولا ينبغي تطبيق نسبة ثابتة لمجرد أن الحصة أقل من 50%. بل تقوم مكاتب تقييم الشركات بدراسة الحقوق الفعلية المرتبطة بالحصة، واتفاقية الشركاء، وحقوق التصويت، وتعيين الإدارة، والموافقة على القرارات الجوهرية، وسياسات توزيع الأرباح وغيرها من الحقوق.
فقد تمنح حصة أقلية معينة حقوق حماية أو موافقات خاصة تجعل مركزها مختلفًا بصورة جوهرية عن حصة أخرى بالنسبة نفسها لا تتمتع بهذه الحقوق.
مكاتب تقييم الشركات وخصم نقص قابلية التسويق DLOM
هناك أيضًا مفهوم خصم نقص قابلية التسويق DLOM. فالاستثمار في حصة بشركة خاصة غير مدرجة يختلف عن امتلاك سهم متداول يمكن بيعه في سوق نشط بصورة أسرع.
ولكن مكاتب تقييم الشركات المهنية لا تفترض أن كل شركة خاصة تستحق خصمًا واحدًا أو نسبة ثابتة. فدرجة نقص قابلية التسويق تختلف وفق حجم الشركة، واحتمالات التخارج، والقيود التعاقدية على البيع، وسياسة التوزيعات، ووجود مشترين محتملين، والمدة المتوقعة للوصول إلى السيولة.
كما يجب تجنب احتساب العامل نفسه مرتين داخل التقييم. فإذا كانت بعض المخاطر قد انعكست بالفعل في افتراضات أو مدخلات أخرى، يجب دراسة ما إذا كان إجراء تعديل إضافي سيؤدي إلى ازدواجية في احتساب المخاطر.
هل قيمة 20% من الشركة تساوي دائمًا 20% من قيمة حقوق الملكية؟
القيمة الحسابية الأولية نعم، لكن القيمة النهائية للحصة قد تتأثر بخصائصها وحقوقها وبأساس القيمة المستخدم. ولهذا فإن مهمة مكاتب تقييم الشركات لا تنتهي بمجرد تحديد قيمة الشركة وضربها في النسبة محل البيع.
فعند تقييم حصة يجب الانتقال من مستوى الشركة إلى مستوى الحصة نفسها، وفهم الحقوق والالتزامات المرتبطة بها، وطبيعة السوق المتاح لها، وأي شروط تعاقدية يمكن أن تؤثر على القيمة.
كما يمكن الاطلاع على
سليمان للاستشارات المالية والإدارية
للتعرف على موضوعات الفحص المالي وتسوية النزاعات بين الشركاء والتحليل المالي المرتبط بعمليات الاستثمار والتخارج.
ما المستندات التي تطلبها مكاتب تقييم الشركات قبل تقييم الحصة؟
تختلف المستندات المطلوبة بحسب طبيعة الشركة والغرض من المهمة، إلا أن مكاتب تقييم الشركات تحتاج عادة إلى مجموعة من المعلومات المالية والقانونية والتشغيلية التي تسمح بفهم النشاط وبناء التوقعات والتحقق من هيكل الملكية.
- القوائم المالية التاريخية المتاحة للشركة.
- ميزان المراجعة والتفاصيل المساندة عند الحاجة.
- التوقعات المالية وخطة العمل المستقبلية.
- تفاصيل القروض والتسهيلات والالتزامات التمويلية.
- بيانات النقدية والاستثمارات والبنود غير التشغيلية.
- عقد التأسيس والنظام الأساس والتعديلات اللاحقة.
- جدول الملكية الحالي ونسب الشركاء.
- اتفاقيات الشركاء إن وجدت.
- تفاصيل الصفقة المقترحة ونسبة الحصة محل البيع.
- العقود الرئيسية مع العملاء والموردين عند أهميتها للقيمة.
- بيانات الإيرادات والتكاليف وهوامش الربحية حسب النشاط أو الفرع عند الحاجة.
كلما كانت المعلومات أكثر جودة واتساقًا، استطاعت مكاتب تقييم الشركات بناء تحليل أكثر قوة ووضوحًا، خاصة عند وجود مستثمر سيستخدم التقرير كأساس للتفاوض على سعر ونسبة الدخول.
مكاتب تقييم الشركات: ماذا يحدث إذا اختلف المستثمر والشريك على قيمة الحصة؟
الاختلاف بين المستثمر والشريك البائع حول السعر أمر طبيعي، خصوصًا في الشركات غير المدرجة التي لا يوجد لها سعر سوقي معلن يمكن الرجوع إليه مباشرة. فقد ينظر المالك إلى السنوات التي قضاها في بناء النشاط والعلاقات التجارية، بينما ينظر المستثمر إلى التدفقات النقدية المتوقعة والمخاطر والعائد المطلوب على استثماره.
وهنا تساعد مكاتب تقييم الشركات في تحويل النقاش من مجرد أرقام تفاوضية إلى تحليل اقتصادي يمكن فهمه ومراجعته. فبدلًا من أن يقول المالك إن شركته تساوي 30 مليون ريال ويقول المستثمر إنها تساوي 18 مليون ريال، يمكن تحليل أسباب الاختلاف: هل المشكلة في توقعات المبيعات؟ أم هامش الربح؟ أم معدل الخصم؟ أم الديون؟ أم شروط الحصة التي سيحصل عليها المستثمر؟
والتقييم لا يفرض بالضرورة سعر الصفقة على الأطراف، لأن السعر النهائي قد يتأثر بعوامل تفاوضية واستراتيجية وشروط خاصة بالصفقة. لكن وجود تقييم مهني يوفر نقطة مرجعية اقتصادية تساعد الأطراف على فهم القيمة والتفاوض بصورة أكثر وضوحًا.
هل سعر بيع الحصة هو نفسه القيمة العادلة التي تحددها مكاتب تقييم الشركات؟
من المهم التفرقة بين القيمة والسعر. فقد تنتهي مكاتب تقييم الشركات إلى قيمة معينة وفق أساس قيمة محدد وتاريخ تقييم معين، بينما يتفق البائع والمشتري في النهاية على سعر مختلف نتيجة ظروف التفاوض أو شروط السداد أو المزايا الاستراتيجية التي يراها أحد الطرفين في الصفقة.
على سبيل المثال، قد يكون المستثمر مستعدًا لدفع مبلغ أعلى بسبب وجود تكامل بين الشركة ونشاط آخر يملكه، أو قد يقبل البائع سعرًا مختلفًا مقابل الحصول على سيولة سريعة أو مقابل شروط أخرى ضمن الاتفاق. لذلك يجب ألا يتم التعامل مع تقرير التقييم وكأنه بديل عن عملية التفاوض نفسها.
مكاتب تقييم الشركات عند بيع حصة لشريك استراتيجي
تزداد أهمية التقييم عندما يكون المشتري مستثمرًا استراتيجيًا وليس مجرد مستثمر مالي. فقد يستطيع المستثمر الاستراتيجي تحقيق وفورات أو زيادة الإيرادات أو فتح أسواق جديدة بعد دخوله، وهي منافع قد لا تكون متاحة لجميع المشاركين في السوق بنفس الدرجة.
وهنا يجب على مكاتب تقييم الشركات التمييز بين قيمة الشركة وفق أساس القيمة المحدد وبين المنافع الخاصة بمشترٍ معين. كما يجب أن يوضح التقرير الافتراضات المستخدمة بدلًا من إدخال منافع خاصة بالصفقة داخل قيمة الشركة دون تفسير.
ولفهم البيئة النظامية للشركات في المملكة يمكن الرجوع إلى
وزارة التجارة السعودية
والأنظمة واللوائح المنشورة من خلالها، خاصة عند التعامل مع تغيرات الملكية أو الإجراءات النظامية المرتبطة بالشركات.
ماذا لو كانت الشركة ناشئة ولم تحقق أرباحًا بعد؟
عدم تحقيق الشركة الناشئة للأرباح لا يعني تلقائيًا أن قيمتها تساوي صفرًا. فقد تمتلك الشركة تقنية أو منتجًا أو قاعدة عملاء أو تراخيص أو نموذج أعمال قابلًا للنمو، لكن تقييمها يحتاج إلى فهم المرحلة التي وصلت إليها ومدى قابلية توقع أدائها المستقبلي.
في هذه الحالات تدرس مكاتب تقييم الشركات مجموعة من العناصر مثل الإيرادات الحالية ومعدل النمو وحجم السوق واقتصاديات الوحدة والتمويلات السابقة وخطة استخدام الأموال ومؤشرات الأداء التشغيلية ومدى تحقق الافتراضات الواردة في خطة الإدارة.
وقد تكون بعض طرق التقييم أكثر ملاءمة من غيرها حسب مرحلة الشركة وتوافر المعلومات. لذلك لا يصح استخدام مكرر أو نموذج تدفقات نقدية بطريقة آلية لمجرد أنه مستخدم في شركات أخرى.
ويمكن الاطلاع على مقالات
الأفق العربي لتقييم الشركات
للمزيد من الموضوعات المتعلقة بتقييم الشركات الناشئة ودخول المستثمرين وبيع الحصص.
مكاتب تقييم الشركات عند بيع حصة بين الشركاء الحاليين
الحاجة إلى التقييم لا تقتصر على دخول مستثمر من خارج الشركة. فقد يرغب أحد الشركاء الحاليين في التخارج وبيع حصته إلى شريك آخر، وهنا قد تظهر مشكلة أكبر إذا لم يكن هناك اتفاق سابق يحدد آلية احتساب سعر التخارج.
وجود تقرير من مكاتب تقييم الشركات يساعد على تحديد أساس اقتصادي للقيمة في تاريخ محدد، بدلًا من الاعتماد على القيمة الدفترية لرأس المال أو التكلفة التاريخية للحصة فقط. فقد تكون الشركة قد حققت نموًا كبيرًا منذ تأسيسها، أو قد تكون قيمتها قد انخفضت نتيجة تراجع النشاط أو زيادة الالتزامات.
كما يجب تحديد تاريخ التقييم بوضوح، لأن قيمة الشركة في 31 ديسمبر قد تختلف عن قيمتها بعد عدة أشهر إذا حدثت تغيرات جوهرية في الإيرادات أو الديون أو العقود أو الأداء التشغيلي.
هل الأرباح وحدها تكفي لتحديد قيمة الحصة؟
لا. الأرباح عنصر مهم لكنها ليست العنصر الوحيد. فقد تحقق شركتان صافي ربح متساويًا بينما تختلف قيمتهما بصورة كبيرة نتيجة اختلاف النمو والمخاطر والديون وجودة التدفقات النقدية واستدامة الإيرادات.
لذلك تنظر مكاتب تقييم الشركات إلى الصورة الاقتصادية الكاملة بدلًا من الاعتماد على رقم صافي الربح وحده. وقد يكون EBITDA أكثر فائدة في بعض تحليلات المقارنة التشغيلية، بينما تكون التدفقات النقدية الحرة أكثر ملاءمة في نماذج أخرى.
أخطاء شائعة عند بيع جزء من الشركة
من أكثر الأخطاء شيوعًا تحديد سعر الحصة بناءً على رأس المال المسجل فقط، أو الاعتماد على رقم مبيعات الشركة دون دراسة الربحية، أو تجاهل الديون، أو استخدام مكرر لشركة مختلفة تمامًا من حيث النشاط والحجم والمخاطر.
ومن الأخطاء أيضًا الخلط بين شراء المستثمر لحصة قائمة وضخ الأموال داخل الشركة، أو احتساب نسبة المستثمر على قيمة قبل الاستثمار بطريقة غير متسقة مع هيكل الصفقة. ولهذا تستطيع مكاتب تقييم الشركات تقديم تحليل يوضح الفرق بين قيمة الشركة وقيمة حقوق الملكية وقيمة الحصة محل الصفقة.
مثال عملي على بيع حصة وليس الشركة بالكامل
لنفترض أن شركة تعمل في قطاع الخدمات وتحقق نتائج تشغيلية مستقرة، وبعد تطبيق منهجيات التقييم المناسبة تم تقدير قيمة حقوق الملكية عند 18 مليون ريال. ويرغب مستثمر في الدخول مقابل 4 ملايين ريال.
إذا كانت الأربعة ملايين ستدفع بالكامل إلى أحد الشركاء مقابل جزء من حصته، فإن الأموال لا تضاف إلى قيمة الشركة باعتبارها تمويلًا جديدًا. أما إذا كانت الأربعة ملايين ستدخل بالكامل إلى الشركة، فإن التحليل ينتقل إلى مفهوم القيمة قبل الاستثمار والقيمة بعد الاستثمار.
وإذا اتفق الطرفان على أن مليوني ريال ستكون لشراء حصة من شريك حالي ومليوني ريال ستضخ داخل الشركة، فيجب تحليل الجزأين بصورة منفصلة. وهنا يظهر بوضوح لماذا يكون دور مكاتب تقييم الشركات مهمًا قبل الاتفاق النهائي على النسبة.
فليس السؤال الصحيح فقط: كم سيدفع المستثمر؟ بل أيضًا: لمن سيدفع؟ وما الجزء الذي سيدخل إلى الشركة؟ وعلى أي قيمة تم احتساب نسبة الملكية؟
مكاتب تقييم الشركات: أسئلة مهمة قبل توقيع صفقة بيع الحصة
قبل توقيع اتفاق بيع حصة، من المفيد أن تكون الإجابات عن الأسئلة التالية واضحة للطرفين:
- ما قيمة الشركة في تاريخ التقييم المحدد؟
- هل الرقم المستخدم يمثل قيمة المنشأة أم قيمة حقوق الملكية؟
- ما مقدار الديون التمويلية والنقدية والتعديلات ذات الصلة؟
- هل المستثمر يشتري حصة قائمة أم يضخ رأس مال جديدًا؟
- إذا كانت الصفقة تجمع بين الاثنين، فما قيمة كل جزء؟
- ما الحقوق التي سيحصل عليها المستثمر؟
- هل الحصة تمنح سيطرة أو تأثيرًا مهمًا في القرارات؟
- هل توجد قيود على بيع الحصة مستقبلًا؟
- ما الافتراضات الرئيسية التي بني عليها التقييم؟
- ما تاريخ التقييم وما الغرض المحدد من التقرير؟
الإجابة عن هذه الأسئلة تجعل تقرير مكاتب تقييم الشركات أداة مفيدة في عملية الاستثمار، بدلًا من اختزال التقييم في رقم نهائي دون معرفة كيفية الوصول إليه.
الأسئلة الشائعة عن مكاتب تقييم الشركات وبيع الحصص
1. هل أحتاج إلى تقييم الشركة بالكامل إذا كنت سأبيع 10% فقط؟
في المعتاد يبدأ التحليل بتحديد قيمة الشركة أو حقوق الملكية وفق المنهج المناسب، ثم يتم الانتقال إلى تحليل الحصة محل البيع وخصائصها وحقوقها.
2. هل قيمة حصة 30% تساوي دائمًا 30% من قيمة الشركة؟
تكون هذه نقطة البداية الحسابية، لكن خصائص الحصة وأساس القيمة والحقوق المرتبطة بها قد تستلزم تحليلًا إضافيًا قبل تحديد القيمة النهائية للحصة.
3. هل يتم خصم القروض عند تقييم الحصة؟
عندما يؤدي منهج التقييم إلى قيمة المنشأة، يتم عادة تحليل صافي الدين والتعديلات اللازمة للوصول إلى قيمة حقوق الملكية. ويعتمد التصنيف الدقيق للبنود على طبيعتها وظروف التقييم.
4. هل النقد الموجود في البنك يزيد قيمة المالك؟
قد تؤثر النقدية في الانتقال من قيمة المنشأة إلى قيمة حقوق الملكية، لكن يجب تحليل النقدية المطلوبة للتشغيل والنقدية الزائدة وغيرها من البنود وفق ظروف الشركة.
5. هل يمكن تقييم شركة جديدة لم تحقق أرباحًا؟
نعم، ولكن اختيار الطريقة يعتمد على مرحلة الشركة وجودة البيانات وتوافر مؤشرات مالية وتشغيلية يمكن الاعتماد عليها. وهنا تظهر خبرة مكاتب تقييم الشركات في اختيار المنهج المناسب بدلًا من تطبيق طريقة واحدة على جميع الحالات.
6. من يستفيد من تقرير التقييم: البائع أم المستثمر؟
التقييم المهني ليس مفترضًا أن يكون لصالح أحد الطرفين، وإنما يهدف إلى الوصول إلى استنتاج قيمة وفق الغرض وأساس القيمة والافتراضات المحددة في المهمة.
7. هل السعر النهائي يجب أن يساوي نتيجة التقييم؟
ليس بالضرورة. التقييم يقدم رأيًا في القيمة وفق أسس وافتراضات محددة، بينما سعر الصفقة ينتج عن التفاوض بين الأطراف وقد يتأثر بشروط تجارية واستراتيجية أخرى.
8. هل يجب تطبيق خصم أقلية على كل حصة أقل من 50%؟
لا ينبغي تطبيق خصم بصورة آلية لمجرد أن النسبة أقل من 50%. يجب دراسة الحقوق المرتبطة بالحصة وأساس القيمة وطبيعة السيطرة والتأثير الفعلي.
9. هل يتم تطبيق DLOM على جميع الشركات الخاصة؟
لا توجد نسبة واحدة تصلح لجميع الشركات. يجب دراسة قابلية الحصة للتسويق والقيود المفروضة عليها وظروف التخارج والعوامل الأخرى ذات الصلة.
10. ما أهم شيء يجب تحديده قبل طلب التقييم؟
يجب تحديد الغرض من التقييم وتاريخ التقييم والحصة محل التقييم وهيكل الصفقة والجهة التي ستستخدم التقرير، حتى تستطيع مكاتب تقييم الشركات تحديد نطاق العمل المناسب.
الخلاصة: متى تحتاج إلى مكاتب تقييم الشركات عند بيع حصة؟
عندما يكون الهدف بيع جزء من الشركة وليس الشركة بالكامل، يصبح التقييم أكثر من مجرد تحديد رقم إجمالي للنشاط. المطلوب هو فهم قيمة حقوق الملكية ثم تحليل الحصة محل البيع والحقوق المرتبطة بها وطبيعة الصفقة وما إذا كانت الأموال ستذهب إلى الشريك البائع أم ستدخل إلى الشركة.
وتزداد أهمية مكاتب تقييم الشركات عند وجود مستثمر جديد، أو اختلاف بين الشركاء، أو وجود ديون مرتفعة، أو بيع حصة أقلية، أو الجمع بين شراء حصة وضخ رأس مال جديد، أو عندما تكون الصفقة كبيرة وتحتاج إلى أساس اقتصادي واضح للتفاوض.
الهدف من التقييم المهني ليس الوصول إلى أعلى رقم أو أقل رقم، وإنما الوصول إلى قيمة يمكن تفسيرها وربطها بالبيانات المالية والأداء التشغيلي والمخاطر والافتراضات وخصائص الحصة محل التقييم.
هل تخطط لبيع حصة أو إدخال مستثمر جديد؟
يمكن إعداد دراسة تقييم توضح قيمة المنشأة وقيمة حقوق الملكية وأثر الديون والنقدية وهيكل دخول المستثمر، مع تحليل الحصة محل الصفقة وفق طبيعة الشركة والغرض من التقييم.
سامر إبراهيم السيد
استشارات وتقييم أعمال
هاتف وواتس: 00966561221974