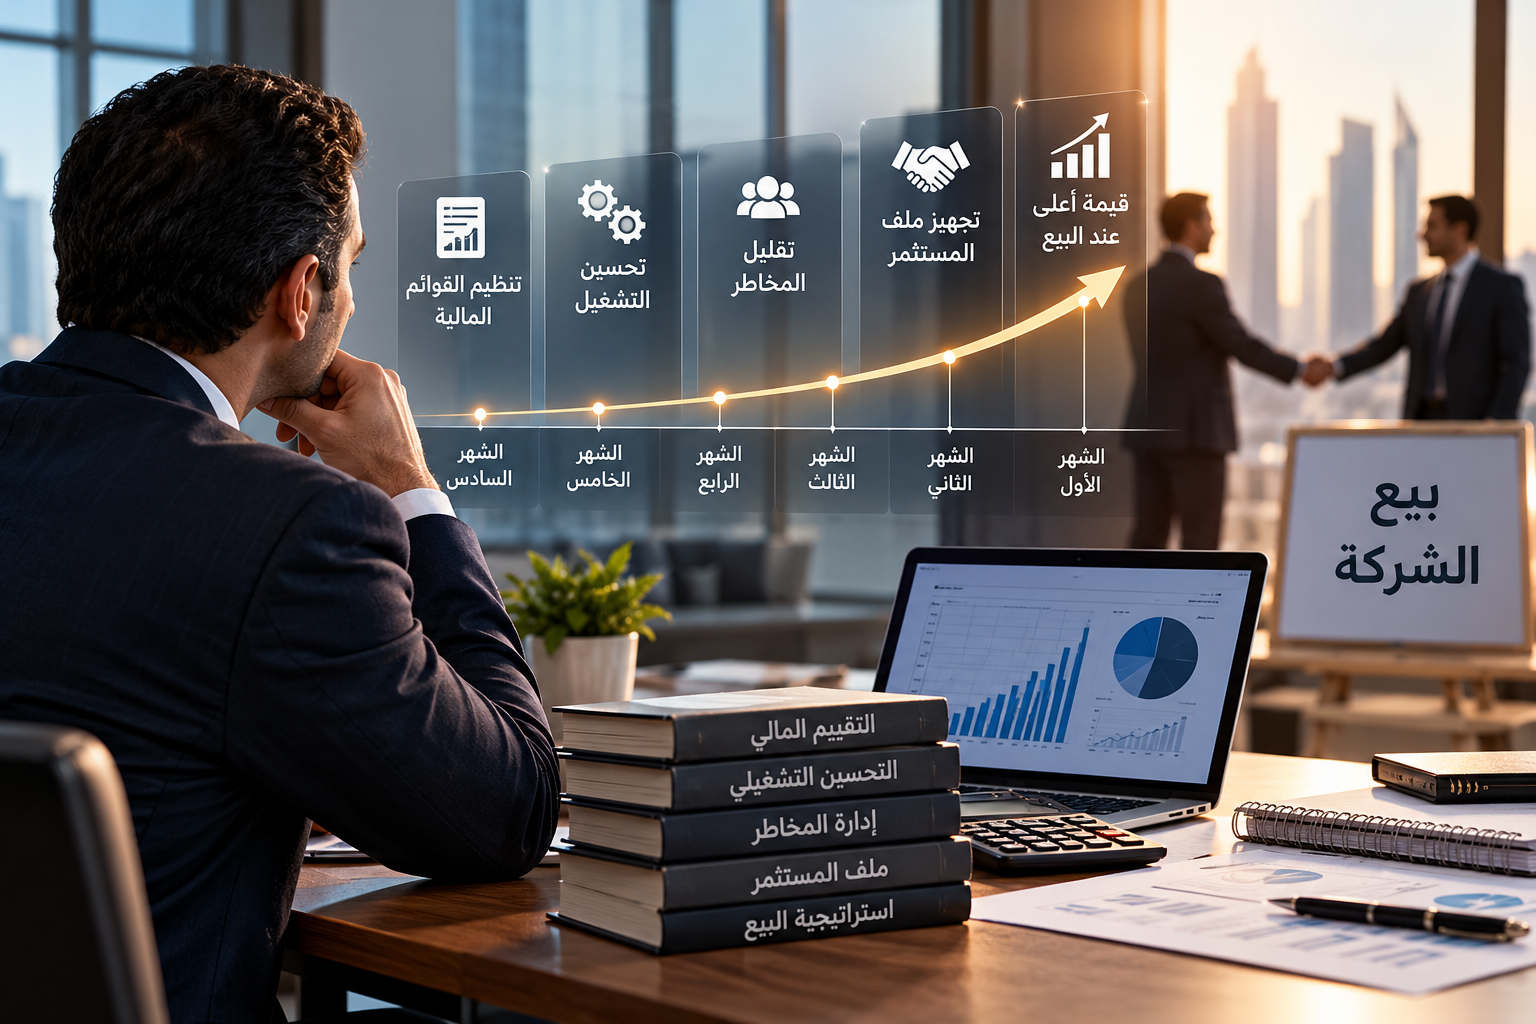
تقييم الشركة: 7 معايير لتحديد قيمتها بعد التحول من الخسارة الى الربح
السنة الماضية كانت شركتي تحقق خسائر، لكن السنة الحالية بدأت تحقق ارباحا جيدة، فهل يتم تقييم الشركة على اساس خسائر السنة الماضية ام ارباح السنة الحالية؟ وهل يمكن ان ترتفع قيمة الشركة رغم وجود خسائر متراكمة في ميزانيتها؟
هذه الاسئلة تتكرر كثيرا لدى اصحاب الشركات في السعودية، خصوصا الشركات التي مرت بفترة تأسيس او توسع او اعادة هيكلة، ثم بدأت تحقق نتائج مالية ايجابية.
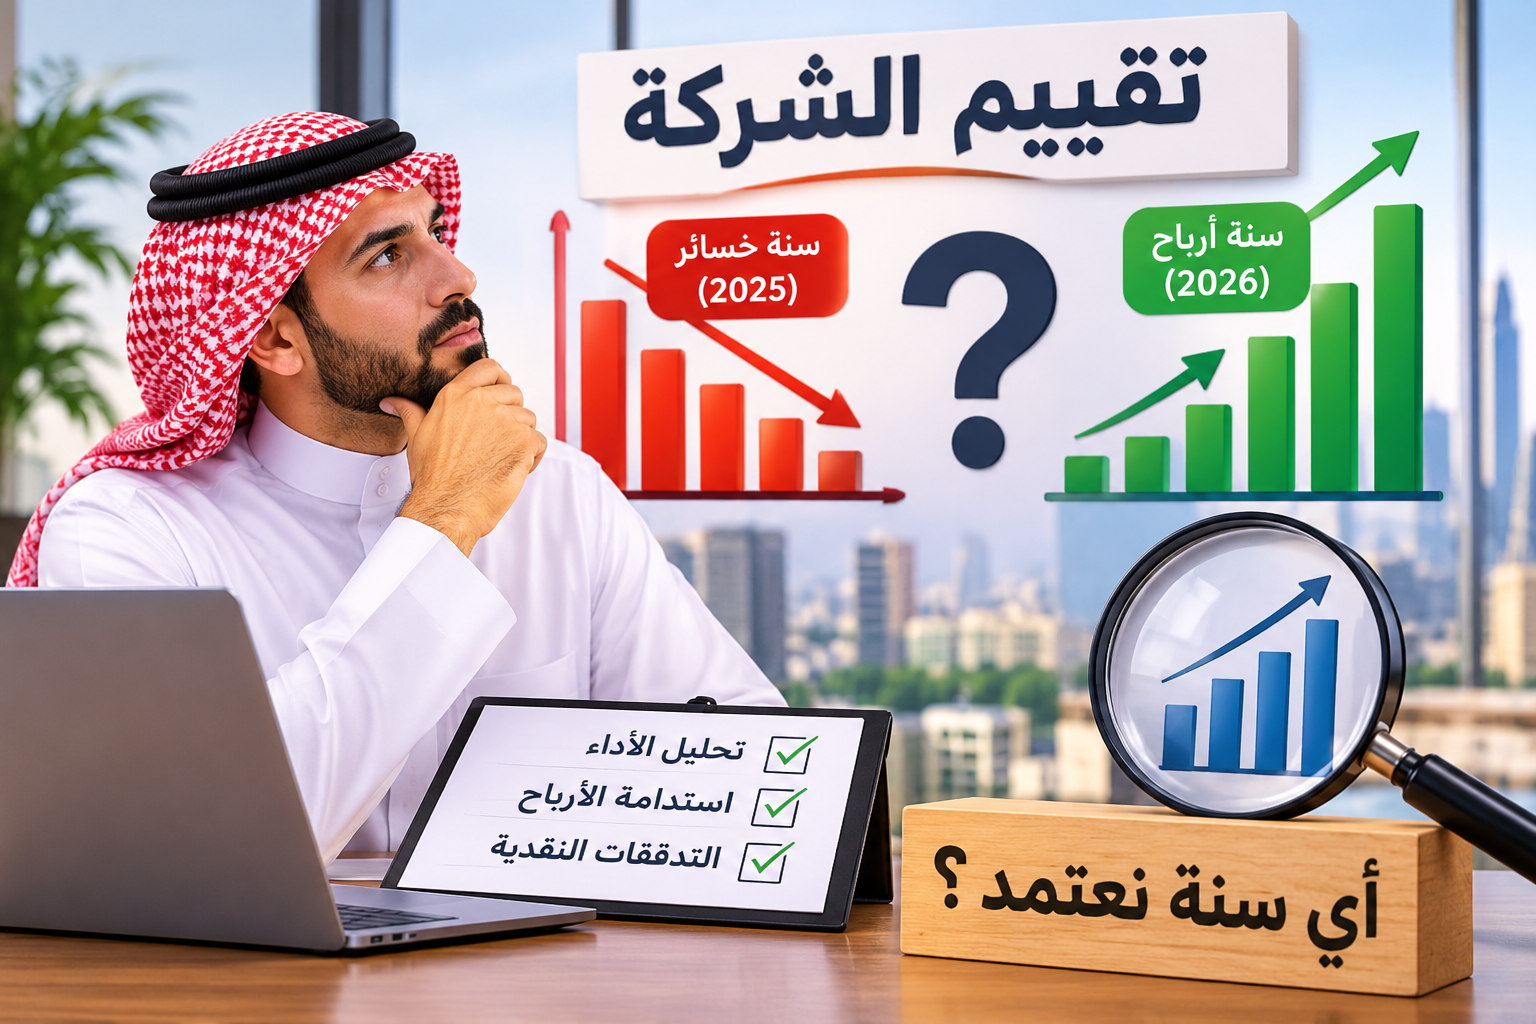
والحقيقة ان تقييم الشركة لا يعتمد تلقائيا على السنة الماضية او السنة الحالية وحدها، بل يعتمد على تحليل الاداء التاريخي والنتائج الفعلية الحديثة والقدرة المستقبلية على تحقيق التدفقات النقدية، مع التحقق من استدامة التحسن في الارباح.
فقد تكون الشركة خاسرة خلال عام 2025، ثم تحقق ارباحا تشغيلية قوية خلال عام 2026، وفي هذه الحالة لا يجوز تجاهل التحسن الجديد، كما لا يجوز اعتبار الارباح الحالية مستدامة دون تحليل اسبابها.
هل يتم تقييم الشركة على السنة الماضية ام السنة الحالية؟
عند اجراء تقييم الشركة لا توجد قاعدة مهنية تلزم المقيم باستخدام نتائج سنة واحدة فقط، سواء كانت سنة خسائر او سنة ارباح.
فالهدف من التقييم هو تحديد القيمة الاقتصادية للشركة في تاريخ محدد، مع مراعاة المعلومات التي كانت معروفة او يمكن معرفتها بصورة معقولة في ذلك التاريخ.
اذا كانت الشركة قد حققت خسائر خلال عام 2025، ثم حققت ارباحا خلال الاشهر التسعة الاولى من عام 2026، فان المقيم يدرس كلا الفترتين، ويحلل اسباب الخسائر السابقة ومدى استدامة الارباح الجديدة.
وقد تكون الخسائر السابقة ناتجة عن مصروفات تأسيس او افتتاح فروع جديدة او استثمارات تسويقية غير متكررة، بينما تعكس الارباح الحالية وصول الشركة الى مرحلة تشغيل اكثر استقرارا.
وفي حالات اخرى قد تكون الارباح الجديدة ناتجة عن بيع اصل او ايراد استثنائي، وهو ما لا يعكس بالضرورة تحسنا مستداما في النشاط التشغيلي.
ولهذا فان تقييم الشركة يعتمد على جودة الارباح واستدامتها وليس مجرد اختيار السنة التي تظهر اعلى نتيجة مالية.
ويمكن الاطلاع على مقال
هل يمكن تقييم الشركة اذا كانت خاسرة؟
لفهم كيفية التعامل مع الشركات التي تمر بفترات خسائر.
كيف يتعامل المقيم المعتمد مع تحول الشركة من الخسارة الى الربح؟
يبدأ المقيم المعتمد بتحليل القوائم المالية التاريخية والنتائج الفعلية الحديثة، ثم تحديد العوامل التي ادت الى تحول الشركة من الخسارة الى الربحية.
وتشمل اهم العوامل التي يتم تحليلها ما يلي:
- نمو المبيعات نتيجة زيادة عدد العملاء.
- ارتفاع هامش الربح الاجمالي.
- انخفاض تكلفة المواد والخدمات المباشرة.
- تحسن كفاءة التشغيل والانتاجية.
- انخفاض المصروفات العمومية والادارية.
- انتهاء مصروفات تأسيس او توسع غير متكررة.
- تحسن معدلات استخدام الطاقة التشغيلية.
- تغير سياسة الاعتراف بالايرادات او المصروفات.
- تحقيق ايرادات استثنائية غير قابلة للتكرار.
ويجب عند تقييم الشركة التمييز بين التحسن التشغيلي الحقيقي والتحسن المحاسبي المؤقت.
فاذا ارتفعت الارباح نتيجة نمو المبيعات وتحسن الهوامش بصورة مستمرة، فقد يمثل ذلك مؤشرا ايجابيا على ارتفاع القيمة الاقتصادية.
اما اذا كان التحسن ناتجا عن ارباح غير متكررة، فقد يحتاج المقيم الى استبعاد هذه البنود للوصول الى الربح التشغيلي الطبيعي Normalized Earnings.
ويمكن معرفة المزيد عن دور التقييم المهني من خلال مقال
دور المقيم المعتمد في تقييم شركات.
اهمية نتائج آخر 12 شهرا TTM في تقييم الشركة
من اهم الادوات المستخدمة في تقييم الشركة تحليل نتائج آخر اثني عشر شهرا، والمعروفة باسم Trailing Twelve Months واختصارها TTM.
وتساعد هذه الطريقة على قياس الاداء المالي الحديث دون الاعتماد على سنة مالية سابقة قد لا تعكس الوضع الحالي للشركة.
كيف يتم احتساب نتائج TTM؟
لنفترض ان تاريخ التقييم هو 30 سبتمبر 2026، وان الشركة لديها قوائم مالية عن عام 2025 ونتائج فعلية عن الاشهر التسعة الاولى من عامي 2025 و2026.
يتم احتساب ايرادات آخر 12 شهرا وفقا للمعادلة التالية:
ايرادات TTM = ايرادات 2025 بالكامل + ايرادات اول 9 اشهر من 2026 – ايرادات اول 9 اشهر من 2025.
ويمكن تطبيق المعادلة نفسها على EBITDA وصافي الربح والبنود التشغيلية الاخرى عند توافر البيانات المناسبة.
وتسمح هذه الطريقة بتكوين صورة اكثر حداثة عن الاداء المالي، خصوصا عندما تكون الشركة قد تحولت من الخسارة الى الربح خلال السنة الحالية.
لكن نتائج TTM لا تعني بالضرورة ان الشركة ستحقق الارباح نفسها مستقبلا، ولذلك يجب تحليل موسمية النشاط واستدامة العقود والهوامش التشغيلية.
متى يستخدم مدخل الدخل DCF في تقييم الشركة؟
يعتبر مدخل الدخل باستخدام التدفقات النقدية المخصومة DCF من المداخل المهمة عند تقييم الشركة التي شهدت تحولا جوهريا في ادائها المالي.
ويكون مناسبا عندما يمكن اعداد توقعات مالية معقولة ومدعومة بالبيانات التشغيلية والعقود والطاقة الانتاجية وخطط الادارة.
ويعتمد المدخل على تقدير التدفقات النقدية المستقبلية وخصمها بمعدل يعكس مخاطر النشاط، مع مراعاة الاستثمارات الرأسمالية والتغيرات في رأس المال العامل والالتزامات التمويلية.
هل يتم تجاهل خسائر السنوات السابقة؟
لا يتم تجاهل الخسائر التاريخية، بل تستخدم لفهم المخاطر والاداء السابق ومدى قدرة الشركة على تحقيق التوقعات المستقبلية.
ولكن الخسائر الماضية لا تخصم مرة ثانية بصورة مستقلة من قيمة الشركة لمجرد ظهورها ضمن الخسائر المتراكمة، اذا كانت اثارها قد انعكست بالفعل على المركز المالي والتدفقات النقدية.
ويجب ان يعكس تقييم الشركة التدفقات المستقبلية المتوقعة وفقا للظروف المتاحة في تاريخ التقييم، وليس مجرد متوسط حسابي لارباح وخسائر السنوات الماضية.
وتتوافق هذه المبادئ مع الاطار العام
لمعايير التقييم الدولية IVS، بما في ذلك معايير مداخل التقييم وتقييم الاعمال والحصص في الاعمال.
متى يستخدم مدخل السوق في تقييم الشركة بعد تحولها للربحية؟
يعتمد مدخل السوق على مقارنة الشركة بشركات مشابهة باستخدام مضاعفات مالية تعكس العلاقة بين القيمة السوقية والنتائج المالية.
ومن المضاعفات المستخدمة:
- EV/Sales لقياس قيمة المنشأة مقارنة بالايرادات.
- EV/EBITDA لقياس قيمة المنشأة مقارنة بالربح قبل الفوائد والضرائب والاهلاك والاستهلاك.
- P/E لمقارنة قيمة حقوق الملكية بصافي الربح.
- P/BV لمقارنة قيمة حقوق الملكية بالقيمة الدفترية.
اذا كانت الشركة خاسرة في عام 2025 وحققت EBITDA موجبا ومستداما خلال آخر 12 شهرا، فقد يكون استخدام مضاعف EV/EBITDA على نتائج TTM اكثر ملاءمة من الاعتماد على EBITDA السالب للسنة السابقة.
ولكن يجب التأكد من ان النتائج الحديثة قابلة للاستمرار، وان الشركات المقارنة متشابهة في النشاط والحجم والربحية والمخاطر.
ولا يصح استخدام مضاعفات الربحية عندما يكون مقام المضاعف سالبا او غير معبر عن القدرة الربحية الطبيعية.
ويمكن الاطلاع على مقال
الفرق بين التقييم المعتمد والتقييم غير المعتمد.
هل الخسائر المتراكمة تخفض قيمة الشركة رغم تحقيق ارباح جديدة؟
وجود خسائر متراكمة في الميزانية لا يعني تلقائيا انخفاض تقييم الشركة بنفس مقدار تلك الخسائر.
فالخسائر المتراكمة تمثل نتائج محاسبية تاريخية انعكست على حقوق الملكية، بينما تعتمد القيمة الاقتصادية على الاصول والالتزامات والقدرة المستقبلية على توليد التدفقات النقدية.
وقد تحقق الشركة ارباحا تشغيلية قوية رغم استمرار وجود خسائر متراكمة، نتيجة تحسن النشاط بعد سنوات من التأسيس والتوسع.
ومع ذلك، يجب فحص اثر الخسائر على السيولة والتمويل والملاءة المالية والالتزامات النظامية، خصوصا اذا كانت قد ادت الى تآكل رأس المال او زيادة الاعتماد على القروض.
كما يجب التمييز بين قيمة المنشأة Enterprise Value وقيمة حقوق الملكية Equity Value، حيث يتم الوصول الى قيمة حقوق الملكية من خلال التعديلات المناسبة على قيمة المنشأة، ومنها الديون والنقدية والاصول غير التشغيلية.
ولفهم الفروق بين القيمة الاقتصادية والقيمة المحاسبية يمكن مراجعة مقال
هل يستطيع المقيم اعطائي قيمة تقريبية للشركة؟.
مثال عملي على تقييم الشركة التي تحولت من الخسارة الى الربح
لنفترض ان شركة سعودية تعمل في قطاع الخدمات حققت خلال عام 2025 ايرادات بقيمة 8 ملايين ريال وخسارة صافية بلغت 600 الف ريال.
وخلال الاشهر التسعة الاولى من عام 2026 ارتفعت ايرادات الشركة الى 9 ملايين ريال، وحققت صافي ربح بلغ 1.2 مليون ريال نتيجة زيادة العملاء وتحسن الكفاءة التشغيلية.
في هذه الحالة لا يكون من المناسب الحكم على قيمة الشركة بالاعتماد على خسائر عام 2025 وحدها.
ويبدأ المقيم بتحليل نتائج آخر 12 شهرا، ثم يدرس اسباب نمو الايرادات وتحسن الهوامش، ومدى استمرار العقود والقدرة على تحقيق ارباح مماثلة خلال السنوات المقبلة.
واذا تبين ان التحسن ناتج عن عقود مستمرة ونمو تشغيلي حقيقي، فقد يؤدي ذلك الى ارتفاع تقييم الشركة مقارنة بما كانت عليه قبل التحول الى الربحية.
اما اذا كانت الارباح الجديدة ناتجة عن ايراد استثنائي او تخفيض مؤقت للمصروفات، فقد تكون القيمة الاقتصادية اقل مما توحي به نتائج الفترة الحالية.
وهذا المثال توضيحي، ولا يمكن تحديد قيمة سوقية رقمية للشركة دون دراسة التدفقات النقدية والمخاطر والديون والاصول ومضاعفات الشركات المقارنة.
اخطاء شائعة عند تقييم الشركة بعد تحقيق ارباح جديدة
من الاخطاء الشائعة الاعتماد على نتائج السنة الاكثر ربحية فقط، وتجاهل السنوات السابقة، او استخدام متوسط حسابي بسيط للارباح والخسائر دون تحليل التغيرات التشغيلية.
ومن الاخطاء ايضا افتراض استمرار معدل نمو مرتفع دون وجود عقود او طاقة تشغيلية كافية، او تجاهل احتياجات رأس المال العامل والاستثمارات اللازمة لتحقيق النمو.
كما ان استخدام مضاعفات شركات كبيرة ومستقرة لتقييم شركة صغيرة حديثة الربحية دون تعديلات مناسبة قد يؤدي الى قيمة مبالغ فيها.
ويجب عند تقييم الشركة مراعاة اثر الديون والالتزامات ومخاطر العملاء وتركيز الايرادات واستدامة هامش الربح.
ويمكن الاستفادة من مقال
كيف اخلي تقييمي قبل دخول مستثمر؟
للتعرف على اهم العوامل التي تدعم القيمة قبل التفاوض.
لماذا تحتاج الى مقيم شركات معتمد في السعودية؟
يساعد المقيم المعتمد على تحديد القيمة الاقتصادية للشركة بصورة مستقلة، مع توضيح البيانات والمداخل والافتراضات والمخاطر المؤثرة في النتيجة.
ويجب ان يراعي تقييم الشركة متطلبات المعايير المهنية المعمول بها، وان يوضح تاريخ التقييم واساس القيمة ونطاق العمل والقيود الجوهرية.
ويمكن الرجوع الى
الهيئة السعودية للمقيمين المعتمدين
للتحقق من متطلبات ممارسة مهنة التقييم والتخصصات المعتمدة.
كما يمكن الاستفادة من خدمات
سليمان للاستشارات المالية
في التحليل المالي واعادة هيكلة الاعمال، والاطلاع على خدمات
سليمان للتقييم
في تقييم الشركات والمنشآت الاقتصادية.
وللحصول على معلومات عن البيئة الاقتصادية والقطاعات المختلفة، يمكن الرجوع الى
الهيئة العامة للاحصاء السعودية.
الاسئلة الشائعة عن تقييم الشركة بعد التحول من الخسارة الى الربح
1. هل يتم تقييم الشركة على ارباح السنة الحالية فقط؟
لا، يعتمد تقييم الشركة على تحليل الاداء التاريخي والنتائج الحديثة والتوقعات المستقبلية، مع التحقق من استدامة الارباح.
2. هل خسائر السنة الماضية تقلل قيمة الشركة؟
قد تؤثر الخسائر على القيمة اذا كانت تعكس مخاطر مستمرة او ضعفا تشغيليا، لكنها لا تعني بالضرورة انخفاض القيمة بمقدار الخسائر المحاسبية.
3. هل يمكن تقييم شركة لديها خسائر متراكمة؟
نعم، يمكن تقييم الشركة باستخدام المداخل المناسبة، مع تحليل المركز المالي والقدرة المستقبلية على تحقيق التدفقات النقدية.
4. ما المقصود بنتائج TTM؟
هي النتائج المالية الفعلية لآخر اثني عشر شهرا، وتستخدم لقياس الاداء الحديث للشركة بدلا من الاعتماد على السنة المالية السابقة وحدها.
5. هل ارتفاع الارباح الحالية يرفع القيمة السوقية؟
قد يؤدي الى ارتفاع القيمة اذا كان التحسن مستداما ويعكس نموا حقيقيا في التدفقات النقدية المستقبلية.
6. هل يمكن استخدام DCF لشركة كانت خاسرة؟
نعم، اذا كانت التوقعات المالية المستقبلية معقولة ومدعومة بالبيانات التشغيلية والافتراضات المناسبة.
7. هل يتم احتساب قيمة الشركة بناء على صافي الربح؟
صافي الربح احد المؤشرات المهمة، لكنه ليس المؤشر الوحيد، ويجب دراسة التدفقات النقدية والاصول والالتزامات والمخاطر.
8. هل يمكن استخدام مضاعف EV/EBITDA بعد التحول للربحية؟
نعم، اذا اصبح EBITDA موجبا ومستداما، وكانت بيانات الشركات المقارنة مناسبة ويمكن الاعتماد عليها.
9. هل يتم خصم الخسائر المتراكمة من قيمة DCF؟
لا يتم خصمها بصورة آلية، لان اثارها التاريخية قد تكون انعكست بالفعل في المركز المالي والتدفقات النقدية، مع ضرورة مراعاة الالتزامات المرتبطة بها.
10. هل يحتاج المستثمر الى تقييم معتمد قبل شراء حصة؟
يساعد التقييم المستقل المستثمر والمالك على تحديد اساس اقتصادي عادل للتفاوض، وفهم المخاطر والافتراضات المؤثرة في قيمة الشركة.
الخلاصة: السنة الماضية خسارة والسنة الحالية ربح.. ايهما يعتمد عليه المقيم؟
الاجابة ان تقييم الشركة لا يقوم على اختيار سنة واحدة، بل على تحديد القدرة الاقتصادية الحقيقية للنشاط في تاريخ التقييم.
فاذا كانت الشركة قد تحولت من الخسارة الى الربح نتيجة تحسن تشغيلي مستدام، فان هذا التحول يجب ان ينعكس على التحليل المالي والتوقعات المستقبلية، وقد يؤدي الى ارتفاع قيمتها الاقتصادية.
اما اذا كانت الارباح الجديدة مؤقتة او غير متكررة، فلا يجوز الاعتماد عليها وحدها لتبرير قيمة مرتفعة.
ولهذا فان تقييم الشركة المهني يعتمد على تحليل نتائج TTM والارباح الطبيعية والتدفقات النقدية المستقبلية والمخاطر، للوصول الى قيمة قابلة للدفاع عنها امام المستثمرين والشركاء.
اطلب تقييم شركتك من الأفق العربي للتقييم
يقدم الأفق العربي للتقييم خدمات تقييم الشركات والمنشآت الاقتصادية لاغراض دخول المستثمرين وبيع الحصص والتخارج وزيادة رأس المال واعادة هيكلة الملكية.
اذا كانت شركتك قد تحولت من الخسارة الى الربح وترغب في معرفة قيمتها السوقية الحالية، تواصل معنا لدراسة النتائج المالية وتحديد مدخل التقييم المناسب.
اعداد: سامر إبراهيم السيد
مستشار التقييم المالي والاقتصادي
هاتف وواتساب:
00966561221974
الموقع:
الأفق العربي للتقييم
اهمية نتائج آخر 12 شهرا TTM عند تقييم الشركة بعد تحولها للربحية
عندما تكون الشركة قد حققت خسائر خلال السنة الماضية، ثم بدأت تحقق ارباحا خلال السنة الحالية، تصبح نتائج آخر 12 شهرا من اهم المؤشرات التي يعتمد عليها المقيم المعتمد في تحليل الاداء المالي الحديث.
وتعرف هذه النتائج باسم Trailing Twelve Months واختصارها TTM، وهي تعكس الاداء الفعلي للشركة خلال آخر اثني عشر شهرا حتى تاريخ محدد.
وتساعد نتائج TTM في تقييم الشركة على تجاوز مشكلة الاعتماد على قوائم مالية سنوية قديمة لا تعكس التحسن التشغيلي الذي حدث خلال الاشهر الاخيرة.
كيف يتم احتساب نتائج TTM؟
لنفترض ان تاريخ التقييم هو 30 سبتمبر 2026، وان الشركة لديها قوائم مالية عن عام 2025 ونتائج فعلية عن الاشهر التسعة الاولى من عام 2026.
يتم احتساب نتائج آخر 12 شهرا وفقا للمعادلة التالية:
نتائج TTM = نتائج عام 2025 بالكامل + نتائج اول 9 اشهر من عام 2026 – نتائج اول 9 اشهر من عام 2025.
ويمكن تطبيق هذه المعادلة على الايرادات والربح التشغيلي وEBITDA وصافي الربح، مع مراعاة اتساق السياسات المحاسبية بين الفترات.
فعلى سبيل المثال، اذا حققت الشركة خسائر خلال عام 2025، لكنها حققت ارباحا تشغيلية متزايدة خلال عام 2026، فقد تظهر نتائج TTM تحسنا واضحا في الاداء مقارنة بالقوائم المالية السنوية السابقة.
ومع ذلك، لا يكفي الاعتماد على TTM وحده عند تقييم الشركة، بل يجب التحقق من استدامة النتائج ومدى تأثرها بالموسمية والعقود الجديدة والمصروفات غير المتكررة.
متى يستخدم مدخل الدخل DCF في تقييم الشركة التي تحولت من الخسارة الى الربح؟
يعتبر مدخل الدخل باستخدام التدفقات النقدية المخصومة DCF من المداخل المهمة عند تقييم الشركة التي شهدت تحولا جوهريا في نتائجها المالية، خاصة عندما لا تعكس الخسائر التاريخية قدرتها المستقبلية على تحقيق الارباح.
ويعتمد هذا المدخل على تقدير التدفقات النقدية المستقبلية المتوقعة من النشاط، ثم خصمها بمعدل يعكس المخاطر الاقتصادية والتشغيلية والمالية.
ما الذي يدرسه المقيم قبل اعتماد DCF؟
- اسباب الخسائر خلال السنوات السابقة.
- مدى استدامة الارباح التشغيلية الحالية.
- العقود القائمة والمتوقعة مع العملاء.
- الطاقة التشغيلية والقدرة على تنفيذ التوسع.
- معدلات نمو الايرادات المتوقعة.
- هوامش الربح الاجمالي والتشغيلي.
- الاستثمارات الرأسمالية المستقبلية.
- احتياجات رأس المال العامل.
- الديون والالتزامات التمويلية.
- معدل الخصم المناسب لمخاطر الشركة.
ولا يجوز عند تقييم الشركة افتراض استمرار النمو المرتفع لمجرد تحقيق ارباح خلال عدة اشهر، بل يجب دعم التوقعات بمؤشرات تشغيلية ومالية قابلة للتحقق.
هل يتم استبعاد خسائر السنوات السابقة من نموذج DCF؟
لا يتم تجاهل الخسائر السابقة، وانما تستخدم في تحليل المخاطر وفهم طبيعة النشاط ومدى قدرة الادارة على تحقيق التوقعات المستقبلية.
ولكن لا يتم خصم الخسائر المتراكمة بصورة آلية من القيمة الناتجة عن DCF، لانها تمثل نتائج محاسبية تاريخية قد تكون اثارها انعكست بالفعل في المركز المالي والتدفقات النقدية.
ويجب عند الانتقال من قيمة المنشأة Enterprise Value الى قيمة حقوق الملكية Equity Value اجراء التعديلات المناسبة للديون والنقدية والاصول غير التشغيلية وغيرها من البنود ذات الصلة، دون ازدواج في الاحتساب.
وتتوافق هذه المعالجة مع المبادئ العامة لمعايير التقييم الدولية الصادرة عن
مجلس معايير التقييم الدولية IVSC.
كيف يستخدم مدخل السوق في تقييم الشركة بعد تحقيق ارباح جديدة؟
يمكن استخدام مدخل السوق عند تقييم الشركة من خلال مقارنة نتائجها المالية بشركات مشابهة من حيث النشاط والحجم والربحية والمخاطر.
ويعتمد المقيم على مجموعة من المضاعفات المالية، من اهمها:
- EV/Sales: قيمة المنشأة مقارنة بالايرادات.
- EV/EBITDA: قيمة المنشأة مقارنة بالربح قبل الفوائد والضرائب والاهلاك والاستهلاك.
- P/E: قيمة حقوق الملكية مقارنة بصافي الربح.
- P/BV: قيمة حقوق الملكية مقارنة بالقيمة الدفترية.
هل يمكن استخدام مضاعف EV/EBITDA رغم خسائر السنة الماضية؟
نعم، اذا كانت نتائج EBITDA خلال آخر 12 شهرا موجبة وتعكس ربحية تشغيلية طبيعية قابلة للاستمرار، فقد يكون استخدامها اكثر ملاءمة من الاعتماد على EBITDA السالب للسنة السابقة.
لكن يجب التحقق من جودة الارباح، واستبعاد البنود غير المتكررة عند الحاجة، ومراعاة اختلاف حجم الشركة ومخاطرها عن الشركات المقارنة.
ولا يجوز استخدام مضاعفات الربحية عندما تكون الارباح المستخدمة سالبة او غير معبرة عن الاداء الطبيعي للشركة.
ومن المهم عند تقييم الشركة عدم تطبيق مضاعفات شركات كبيرة ومستقرة على شركة صغيرة حديثة التحول للربحية دون اجراء التعديلات المهنية المناسبة.
وللتعرف على اهمية التقييم المهني يمكن الاطلاع على مقال
الفرق بين التقييم المعتمد والتقييم غير المعتمد.
هل الخسائر المتراكمة تؤثر على تقييم الشركة رغم تحقيق ارباح حاليا؟
قد تظهر في ميزانية الشركة خسائر متراكمة كبيرة رغم تحقيق ارباح تشغيلية وصافي ربح خلال السنة الحالية، وهو ما يثير تساؤلات لدى اصحاب الشركات حول تأثير هذه الخسائر على القيمة السوقية.
والحقيقة ان تقييم الشركة لا يعتمد على رصيد الخسائر المتراكمة وحده، بل على القدرة الاقتصادية المستقبلية والمركز المالي والمخاطر المرتبطة بالنشاط.
فالخسائر المتراكمة تمثل نتائج تاريخية انعكست على حقوق الملكية، ولا تعني بالضرورة ان الشركة لا تستطيع تحقيق قيمة اقتصادية مرتفعة.
متى تكون الخسائر المتراكمة مؤثرة فعليا؟
قد تؤثر الخسائر المتراكمة بصورة غير مباشرة على تقييم الشركة عندما تكون مرتبطة بتآكل رأس المال او ضعف السيولة او ارتفاع المديونية او وجود مخاطر على استمرارية النشاط.
كما قد تؤثر اذا كانت الشركة تحتاج الى تمويل اضافي كبير لتغطية الالتزامات السابقة قبل تحقيق النمو المتوقع.
اما اذا كانت الشركة قد تجاوزت مرحلة الخسائر واصبحت تحقق تدفقات نقدية مستقرة، فان التقييم يجب ان يعكس هذه القدرة الاقتصادية الجديدة مع مراعاة المخاطر المتبقية.
ويمكن الاطلاع على مقال
هل يمكن تقييم الشركة اذا كانت خاسرة؟
لفهم العلاقة بين الخسائر والقيمة الاقتصادية.
مثال عملي على تقييم الشركة التي كانت خاسرة واصبحت رابحة
لنفترض ان شركة سعودية تعمل في قطاع الخدمات حققت خلال عام 2025 ايرادات بلغت 8 ملايين ريال، وسجلت خسارة صافية بقيمة 600 الف ريال نتيجة ارتفاع المصروفات التشغيلية وتكاليف التوسع.
وخلال الاشهر التسعة الاولى من عام 2026 ارتفعت الايرادات الى 9 ملايين ريال، وحققت الشركة صافي ربح بلغ 1.2 مليون ريال نتيجة زيادة العملاء وتحسن الكفاءة التشغيلية.
في هذه الحالة لا يكون من المناسب اجراء تقييم الشركة بالاعتماد على خسائر عام 2025 فقط، لان ذلك قد يؤدي الى تجاهل التحسن الحقيقي في النشاط.
وفي المقابل، لا يصح الاعتماد على ارباح الاشهر التسعة الاولى من عام 2026 وحدها وافتراض استمرارها بالمستوى نفسه دون تحليل.
كيف يتعامل المقيم مع هذه الحالة؟
اولا، يتم تحليل نتائج عام 2025 وتحديد اسباب الخسائر، وما اذا كانت ناتجة عن مصروفات استثنائية او ضعف تشغيلي مستمر.
ثانيا، يتم تحليل نتائج عام 2026 للتحقق من نمو المبيعات وتحسن هوامش الربح واستدامة العقود.
ثالثا، يتم احتساب نتائج آخر 12 شهرا TTM باستخدام البيانات الفعلية المتاحة.
رابعا، يتم اعداد توقعات مالية مستقبلية تستند الى القدرة التشغيلية الحالية والعقود وخطط التوسع الواقعية.
خامسا، يتم اختيار مدخل التقييم المناسب، سواء مدخل الدخل او السوق او الجمع بينهما، مع مراعاة جودة البيانات.
سادسا، يتم تحليل المخاطر والديون والالتزامات والاحتياجات التمويلية المستقبلية.
سابعا، يتم الوصول الى قيمة اقتصادية تعكس وضع الشركة في تاريخ التقييم، وليس مجرد نتائج سنة مالية واحدة.
وقد يؤدي هذا التحليل الى ارتفاع تقييم الشركة بصورة ملموسة مقارنة بقيمتها خلال فترة الخسائر، اذا ثبت ان التحسن التشغيلي حقيقي ومستدام.
ويمكن قراءة مقال
كيف اخلي تقييمي قبل دخول مستثمر؟
للتعرف على العوامل التي تدعم قيمة الشركة قبل دخول المستثمرين.
هل يتم اعتماد السنة الاكثر ربحية عند تقييم الشركة؟
من الاخطاء الشائعة الاعتقاد بأن المقيم المعتمد يجب ان يختار السنة التي تحقق اعلى صافي ربح حتى يصل الى اعلى قيمة ممكنة للشركة.
والصحيح ان تقييم الشركة يجب ان يعكس مستوى الربحية الطبيعية القابلة للاستمرار، وليس اعلى ربح تاريخي او اقل خسارة.
وقد يتطلب الامر اجراء تسويات على النتائج المالية لاستبعاد الايرادات والمصروفات غير المتكررة، وتحديد الربح التشغيلي الطبيعي الذي يمكن الاعتماد عليه في التوقعات المستقبلية.
كما يجب مراعاة ان التحسن في صافي الربح قد يكون ناتجا عن انخفاض تكاليف التمويل او تحقيق ارباح غير تشغيلية، بينما تظل الارباح التشغيلية الاساسية ضعيفة.
ولهذا فان المقيم لا ينظر الى صافي الربح فقط، بل يحلل EBITDA والتدفقات النقدية وهوامش الربحية ومعدلات النمو والاحتياجات التمويلية.
والنتيجة ان تقييم الشركة يعتمد على قدرتها على تحقيق منافع اقتصادية مستقبلية مستدامة، وليس على اختيار السنة التي تقدم افضل صورة محاسبية.
ما الاخطاء التي تؤدي الى تقييم الشركة بصورة غير عادلة بعد تحولها من الخسارة الى الربح؟
عندما تتحول الشركة من تحقيق خسائر الى تحقيق ارباح، تظهر مجموعة من الاخطاء التي قد تؤدي الى المبالغة في القيمة السوقية او تخفيضها بصورة غير مبررة. ولذلك يجب ان يعتمد تقييم الشركة على تحليل مالي متكامل، وليس مجرد مقارنة صافي الربح بين سنتين.
الخطأ الاول: الاعتماد على خسائر السنة الماضية فقط
قد تكون خسائر السنة الماضية مرتبطة بمصروفات تأسيس او توسع او ظروف استثنائية انتهى تأثيرها. وفي هذه الحالة يؤدي الاعتماد على النتائج التاريخية وحدها الى تجاهل التحسن الفعلي في النشاط.
الخطأ الثاني: الاعتماد على ارباح السنة الحالية فقط
قد تحقق الشركة ارباحا مرتفعة خلال فترة قصيرة نتيجة ايرادات استثنائية او تخفيض مؤقت للمصروفات. ولذلك يجب التحقق من استدامة الارباح قبل اعتمادها في تقييم الشركة.
الخطأ الثالث: مضاعفة ارباح عدة اشهر للوصول الى ارباح سنوية
اذا حققت الشركة مليون ريال خلال ستة اشهر، فلا يعني ذلك بالضرورة انها ستحقق مليوني ريال خلال السنة بالكامل، خاصة اذا كان النشاط موسميا او يعتمد على عقود غير منتظمة.
الخطأ الرابع: تجاهل الخسائر المتراكمة والالتزامات
رغم ان الخسائر المتراكمة لا تخصم تلقائيا من القيمة الاقتصادية، فان الالتزامات والديون الناتجة عن السنوات السابقة يجب تحليلها ومعالجتها بصورة صحيحة عند تحديد قيمة حقوق الملكية.
الخطأ الخامس: استخدام مضاعفات شركات غير مشابهة
قد يؤدي تطبيق مضاعفات شركات كبيرة ومستقرة على شركة صغيرة حديثة التحول الى الربحية الى قيمة مبالغ فيها، ما لم تتم مراعاة الفروق في الحجم والمخاطر والنمو والسيولة.
الخطأ السادس: تجاهل الاستثمارات المطلوبة لاستمرار النمو
قد تحقق الشركة ارباحا جيدة حاليا، لكنها تحتاج الى استثمارات رأسمالية كبيرة او تمويل اضافي لرأس المال العامل حتى تتمكن من الحفاظ على نموها. ويجب ان تنعكس هذه الاحتياجات على التدفقات النقدية المستقبلية.
الخطأ السابع: الخلط بين الربح المحاسبي والتدفق النقدي
تحقيق صافي ربح موجب لا يعني بالضرورة توليد تدفقات نقدية موجبة، فقد تكون المبيعات آجلة او تحتاج الشركة الى تمويل المخزون والذمم المدينة.
ولهذا فان تقييم الشركة يجب ان يراعي القدرة الحقيقية على توليد النقد، وليس الارباح المحاسبية وحدها.
ما المستندات المطلوبة لتقييم شركة كانت خاسرة واصبحت رابحة؟
حتى يتمكن المقيم المعتمد من تحديد القيمة بصورة مهنية، يجب توفير مستندات تسمح بتحليل اسباب الخسائر السابقة والتحقق من التحسن التشغيلي الحالي.
- القوائم المالية لآخر ثلاث سنوات ان توفرت.
- ميزان المراجعة الحديث حتى تاريخ قريب من التقييم.
- قائمة الدخل الشهرية للسنة الحالية.
- نتائج الفترة المقارنة من السنة السابقة.
- تفصيل الايرادات حسب المنتجات والخدمات والعملاء.
- تفصيل تكلفة المبيعات والمصاريف التشغيلية.
- كشف المصروفات والايرادات غير المتكررة.
- العقود الحالية مع العملاء والموردين.
- كشف القروض والالتزامات والنقدية.
- خطة العمل والتوقعات المالية المستقبلية.
- جدول الاستثمارات الرأسمالية واحتياجات رأس المال العامل.
- بيان اسباب التحول من الخسارة الى الربحية.
وتساعد هذه المستندات على اجراء تقييم الشركة بصورة تعكس حقيقة نشاطها، مع التمييز بين الارباح المستدامة والتحسن المؤقت في النتائج المالية.
هل يؤثر توقيت التقييم على قيمة الشركة؟
نعم، يعتبر تاريخ التقييم من العناصر الجوهرية التي قد تؤثر على النتيجة النهائية، خصوصا عندما تمر الشركة بمرحلة تحول مالي وتشغيلي.
فاذا تم تقييم الشركة في نهاية عام 2025، وكانت النتائج المتاحة تشير الى خسائر مستمرة، فقد تختلف القيمة عن تقييم يتم في سبتمبر 2026 بعد تحقق ارباح فعلية وتحسن في العقود والتدفقات النقدية.
لكن لا يجوز استخدام معلومات لم تكن معروفة او متاحة بصورة معقولة في تاريخ التقييم لتبرير قيمة تاريخية، الا وفقا لاساس القيمة والغرض والافتراضات المعتمدة في المهمة.
ولهذا يجب تحديد تاريخ التقييم بوضوح، مع توضيح الفترة المالية المستخدمة والنتائج الفعلية والتوقعات المستقبلية.
كيف يتأكد المقيم المعتمد من استدامة الارباح الجديدة؟
لا يكفي ان تظهر قائمة الدخل ارباحا موجبة حتى يعتبر التحول المالي مستداما. بل يجب تحليل المؤشرات التشغيلية التي تدعم استمرار هذه الارباح خلال السنوات المقبلة.
ومن اهم هذه المؤشرات نمو قاعدة العملاء، واستمرار العقود، وتحسن هوامش الربح، وانخفاض التكاليف الثابتة كنسبة من الايرادات، وارتفاع كفاءة استخدام الاصول.
كما يتم تحليل درجة تركيز الايرادات، فقد تحقق الشركة ارباحا مرتفعة نتيجة عقد واحد كبير، لكن انتهاء هذا العقد قد يؤدي الى عودة الخسائر.
ويجب عند تقييم الشركة دراسة مدى قدرة النشاط على الحفاظ على الارباح دون الاعتماد على ظروف استثنائية او دعم مالي غير مستدام.
ويمكن الاستفادة من المعلومات الاقتصادية والقطاعية المنشورة لدى
الهيئة العامة للاحصاء السعودية
في اختبار معقولية بعض افتراضات النمو والتكاليف.
لماذا تحتاج الى مقيم شركات معتمد في السعودية؟
عندما تكون الشركة قد تحولت حديثا من الخسارة الى الربح، تصبح عملية التقييم اكثر حساسية، نظرا لاحتمال وجود اختلاف كبير بين النتائج التاريخية والقدرة المستقبلية المتوقعة.
ويساعد المقيم المعتمد على تحليل هذا التحول بصورة مستقلة، واختيار مداخل التقييم المناسبة، وتحديد الافتراضات والمخاطر التي تؤثر على القيمة الاقتصادية.
ويجب ان يستند تقييم الشركة الى المعايير المهنية ذات الصلة، ومنها معايير التقييم الدولية IVS، وبخاصة معيار IVS 200 الخاص بالاعمال والحصص في الاعمال، ومعيار IVS 103 الخاص بمداخل واساليب التقييم.
كما يجب ان يتضمن التقرير توضيحا لاساس القيمة وتاريخ التقييم ونطاق العمل والبيانات المستخدمة والافتراضات الجوهرية والقيود المؤثرة على النتيجة.
ويمكن الاطلاع على المتطلبات المهنية من خلال
الهيئة السعودية للمقيمين المعتمدين.
الاسئلة الشائعة عن تقييم الشركة بعد التحول من الخسارة الى الربح
1. هل يتم تقييم الشركة على السنة الماضية ام السنة الحالية؟
لا يعتمد تقييم الشركة على سنة واحدة بصورة تلقائية، بل على تحليل النتائج التاريخية والاداء الحالي والتوقعات المستقبلية، مع تحديد مستوى الربحية الطبيعية القابلة للاستمرار.
2. هل يمكن ان ترتفع قيمة الشركة رغم خسائر السنة الماضية؟
نعم، اذا كانت الشركة قد حققت تحسنا تشغيليا حقيقيا واصبحت قادرة على توليد تدفقات نقدية مستقبلية اعلى، فقد ترتفع قيمتها الاقتصادية رغم وجود خسائر تاريخية.
3. هل يتم خصم الخسائر المتراكمة من قيمة الشركة؟
لا يتم خصم الخسائر المتراكمة بصورة آلية من القيمة الناتجة عن مدخل الدخل، ولكن يجب مراعاة اثارها على المركز المالي والالتزامات والسيولة ومخاطر النشاط.
4. هل يمكن استخدام ارباح آخر ستة اشهر في التقييم؟
نعم، يمكن الاستفادة منها كمؤشر حديث، لكن يجب مراعاة موسمية النشاط وعدم افتراض استمرار النتائج بالمعدل نفسه دون ادلة تدعم ذلك.
5. ما المقصود بنتائج TTM؟
هي النتائج الفعلية لآخر اثني عشر شهرا، وتساعد على قياس الاداء المالي الحديث للشركة، خصوصا عندما تكون القوائم السنوية السابقة غير معبرة عن الوضع الحالي.
6. هل يمكن استخدام DCF لشركة كانت تحقق خسائر؟
نعم، اذا كانت التوقعات المالية قابلة للدعم وتعكس قدرة واقعية على توليد تدفقات نقدية مستقبلية، مع مراعاة المخاطر والاحتياجات التمويلية.
7. هل ارتفاع صافي الربح يعني ارتفاع القيمة السوقية؟
ليس بالضرورة، فقد يكون ارتفاع الربح مؤقتا او ناتجا عن بنود غير تشغيلية. ويجب تحليل جودة الارباح والتدفقات النقدية والمخاطر قبل تحديد اثرها على القيمة.
8. هل يستخدم المقيم متوسط ارباح السنوات السابقة؟
يمكن استخدام متوسطات تاريخية معدلة في بعض الحالات، لكن لا يجوز الاعتماد على متوسط حسابي بسيط اذا كانت الشركة قد شهدت تغيرا جوهريا في نموذج اعمالها او نتائجها التشغيلية.
9. هل يؤثر تاريخ التقييم على القيمة النهائية؟
نعم، فقد تختلف القيمة باختلاف المعلومات والظروف المتاحة في تاريخ التقييم، خصوصا عندما تتحول الشركة من الخسارة الى الربحية خلال فترة قصيرة.
10. هل يحتاج المستثمر الى تقرير تقييم معتمد؟
يساعد تقرير تقييم الشركة المستقل على تقديم اساس مهني للتفاوض بين المالك والمستثمر، وتوضيح القيمة والمخاطر والافتراضات التي بنيت عليها النتائج.
الخلاصة: السنة الماضية كنت خسران والسنة دي بكسب.. شركتي تتقيم على اي سنة؟
الاجابة المهنية ان تقييم الشركة لا يعتمد على اختيار السنة التي تحقق اعلى ربح او اكبر خسارة، بل على تحديد القدرة الاقتصادية الحقيقية للشركة في تاريخ التقييم.
فاذا كانت الشركة قد تحولت من الخسارة الى الربح نتيجة تحسن مستدام في المبيعات والهوامش التشغيلية وكفاءة الادارة، فان هذا التحسن يجب ان ينعكس على التحليل المالي والتوقعات المستقبلية.
اما اذا كانت الارباح الحالية مؤقتة او ناتجة عن ايرادات غير متكررة، فلا يجوز استخدامها وحدها لتبرير قيمة مرتفعة.
ولهذا يعتمد تقييم الشركة على تحليل نتائج آخر 12 شهرا TTM، وتطبيع الارباح، ودراسة التدفقات النقدية المستقبلية، واختيار المداخل المناسبة، مع مراعاة المخاطر والديون والالتزامات.
والنتيجة ان الشركة التي كانت خاسرة بالامس قد تصبح ذات قيمة اقتصادية مرتفعة اليوم، بشرط ان يكون تحولها الى الربحية حقيقيا ومستداما وقابلا للتحقق.
اطلب تقييم شركتك من الأفق العربي للتقييم
يقدم الأفق العربي للتقييم خدمات تقييم الشركات والمنشآت الاقتصادية لاغراض دخول المستثمرين وبيع الحصص والتخارج وزيادة رأس المال واعادة هيكلة الملكية.
اذا كانت شركتك قد تحولت من الخسارة الى الربح، وترغب في معرفة قيمتها السوقية الحالية، يمكننا دراسة نتائجها التاريخية والحديثة وتحديد مدخل التقييم المناسب وفقا للمعايير المهنية.
اعداد: سامر إبراهيم السيد
مستشار التقييم المالي والاقتصادي
هاتف وواتساب:
00966561221974
اضغط هنا للتواصل المباشر عبر واتساب
الموقع الالكتروني:
الأفق العربي للتقييم