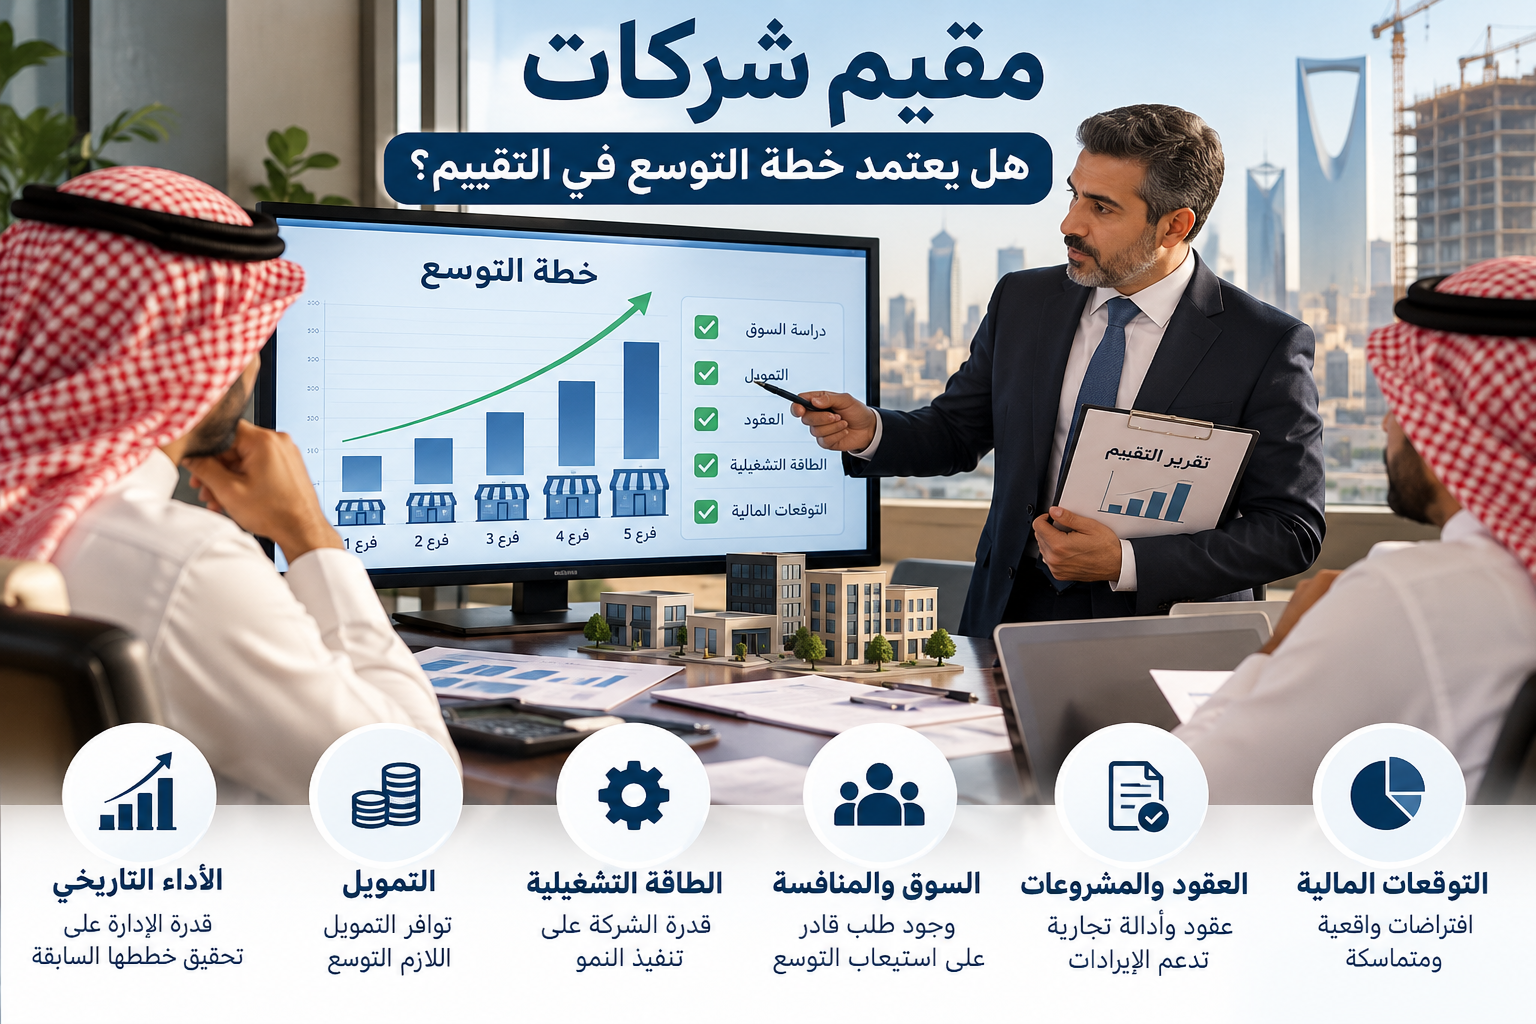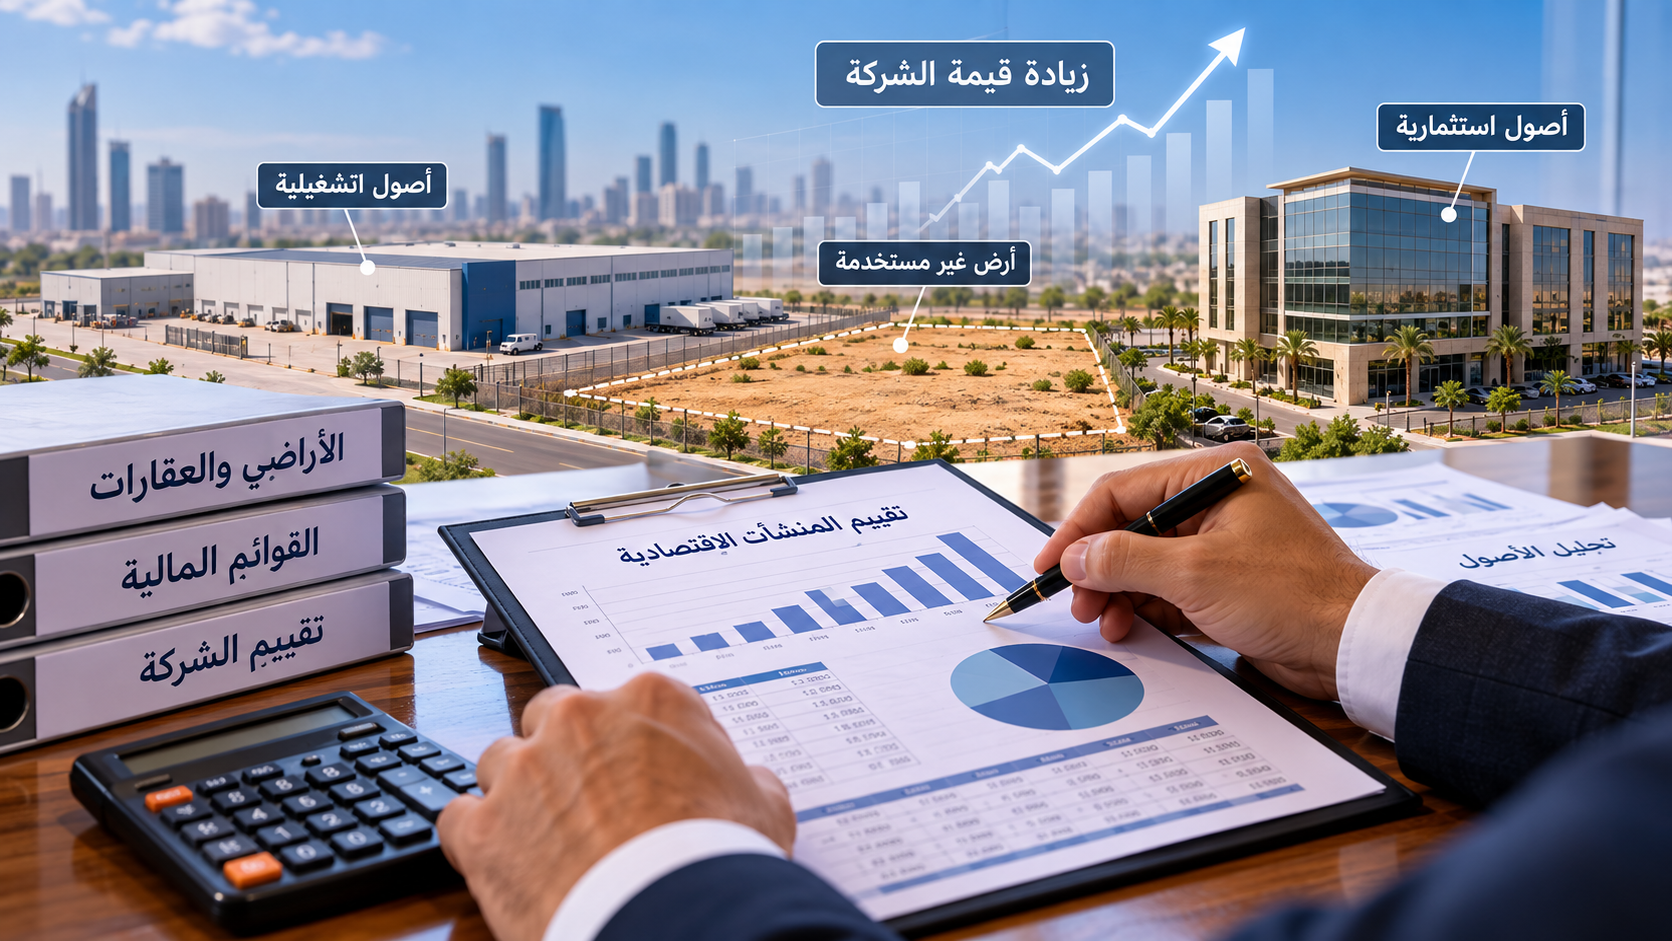
اصدار الاقامة المميزة: 7 مراحل لتقييم الشركات والاستحواذ الاستثماري في السعودية
اصبح اصدار الاقامة المميزة في المملكة العربية السعودية من الموضوعات التي تحظى باهتمام متزايد من المستثمرين الاجانب الراغبين في تأسيس الشركات او الاستحواذ على منشآت قائمة، خاصة مع تطور البيئة الاستثمارية وتوسع الفرص الاقتصادية في مختلف القطاعات. ولا يقتصر اهتمام المستثمر على الحصول على الاقامة، بل يمتد الى تحديد القيمة الاقتصادية لاستثماراته، ومعرفة العائد المتوقع والمخاطر المرتبطة بالشركة المستهدفة.
ويؤدي التقييم الاقتصادي للشركات دورا مهما في دعم القرارات الاستثمارية المرتبطة بعمليات الاستحواذ، وتحديد القيمة السوقية العادلة للشركات والحصص المملوكة للمستثمرين. كما يساعد في اعداد المستندات المالية التي قد تستخدم ضمن الملف الاستثماري عند دراسة طلب اصدار الاقامة المميزة من مركز الاقامة المميزة، مع ضرورة التمييز بين اثبات القيمة الاقتصادية للاستثمار واثبات استيفاء شروط ضخ رأس المال المقررة نظاميا.
وتقدم شركة الافق العربي للتقييم خدمات تقييم المنشآت الاقتصادية والحصص الاستثمارية، بهدف مساعدة المستثمرين على اتخاذ قرارات مبنية على التحليل المالي والاقتصادي، وفهم العلاقة بين قيمة الشركة ومقدار الاستثمار الفعلي والحقوق المملوكة للمستثمر الاجنبي.
جدول المحتويات
- دور مركز الاقامة المميزة في اصدار الاقامة المميزة
- شروط اصدار الاقامة المميزة للمستثمر الاجنبي
- اهمية التقييم الاقتصادي قبل الاستحواذ
- طرق تقييم الشركات والحصص الاستثمارية
- الاستحواذ على شركة قائمة واثبات الاستثمار
- المستندات والتقارير المطلوبة
- مراحل التقييم والتقديم على الاقامة المميزة
- الاسئلة الشائعة
اولا: دور مركز الاقامة المميزة في اصدار الاقامة المميزة
يعد مركز الاقامة المميزة الجهة الرسمية المختصة بادارة منتجات الاقامة المميزة في المملكة العربية السعودية، واستقبال طلبات المتقدمين ودراسة مدى استيفائهم للشروط والضوابط النظامية. ومن بين هذه المنتجات اقامة مستثمر اعمال، التي تستهدف المستثمرين الراغبين في توظيف رؤوس اموالهم في الانشطة الاقتصادية داخل المملكة.
ويجب التمييز بين دور مركز الاقامة المميزة ودور وزارة الاستثمار والجهات المهنية المختصة بالتقييم. فالمركز يتولى دراسة طلب اصدار الاقامة المميزة، بينما تختص وزارة الاستثمار بالاجراءات المتعلقة بالاستثمار الاجنبي والتراخيص او السجلات الاستثمارية وفقا للانظمة السارية.
اما التقييم الاقتصادي فيساعد على تحديد القيمة السوقية للشركة او الحصة الاستثمارية، لكنه لا يمثل موافقة مسبقة من المركز، ولا يحل بمفرده محل المستندات النظامية المطلوبة لاثبات الاستثمار.
ويمكن للمستثمر الاطلاع على التفاصيل الرسمية من خلال مركز الاقامة المميزة السعودي قبل اتخاذ القرار الاستثماري او البدء في اجراءات اصدار الاقامة المميزة.
ثانيا: شروط اصدار الاقامة المميزة للمستثمر الاجنبي
تتطلب اقامة مستثمر اعمال استيفاء مجموعة من المعايير الاستثمارية والمالية والتنظيمية. ويعد الحد الادنى للاستثمار البالغ سبعة ملايين ريال سعودي من اهم الشروط المرتبطة بهذا المنتج، مع وجود متطلبات اضافية تتعلق بملكية المستثمر وضخ رأس المال والتوظيف.
1. اثبات الاستثمار بمبلغ سبعة ملايين ريال
يشترط ان تبلغ حصة المتقدم الاستثمارية الحد الادنى المقرر وهو 7,000,000 ريال سعودي، وان تكون مرتبطة بانشطة استثمارية مؤهلة داخل المملكة. ولا يكفي مجرد وجود تقرير يحدد القيمة السوقية للشركة بهذا المبلغ لاثبات تحقق جميع شروط اصدار الاقامة المميزة.
2. وجود ترخيص او سجل استثماري ساري
يتعين تقديم المستندات الاستثمارية النظامية الصادرة من الجهات المختصة، الى جانب السجل التجاري وعقد التأسيس والمستندات التي توضح نسبة ملكية المستثمر في الشركة.
3. اثبات ضخ رأس المال
من المتطلبات الجوهرية تقديم ما يثبت ضخ رأس المال بالمبلغ المحدد، وذلك من خلال القوائم المالية او شهادة ضخ رأس المال او المستندات المقبولة وفقا لضوابط المركز. ولهذا يجب عدم الخلط بين القيمة السوقية للشركة وقيمة المبالغ المستثمرة فعليا.
4. متطلبات التوظيف
تشمل شروط اقامة مستثمر اعمال اثبات توظيف عشرة موظفين ضمن حصة المتقدم في الشركات محل الطلب، مع المحافظة على الحد الادنى للاستثمار والتوظيف خلال اول عامين وفقا للضوابط المعمول بها.
ولمعرفة المتطلبات التفصيلية المحدثة، يمكن مراجعة الشروط والضوابط الرسمية لاقامة مستثمر اعمال.
ثالثا: اهمية التقييم الاقتصادي للشركات قبل الاستحواذ
يعتبر التقييم الاقتصادي من اهم الادوات المهنية التي تساعد المستثمر الاجنبي على اتخاذ قرار الاستحواذ، سواء كان الهدف تحقيق عوائد استثمارية او التوسع في السوق السعودي او دعم ملف اصدار الاقامة المميزة.
وتبرز اهمية التقييم في تحديد السعر العادل للشركة، بدلا من الاعتماد على القيمة الدفترية وحدها او السعر المطلوب من البائع. فقد تمتلك الشركة اصولا كبيرة، ولكنها تحقق ارباحا محدودة، مما يجعل قيمتها الاقتصادية مختلفة عن اجمالي اصولها المحاسبية.
كما قد تحقق شركة اخرى تدفقات نقدية مرتفعة رغم انخفاض قيمة اصولها الثابتة، نتيجة امتلاكها عقودا تشغيلية او علامة تجارية او قاعدة عملاء مستقرة.
ومن هنا تظهر اهمية الاستعانة بخدمات تقييم الشركة قبل البيع او الاستحواذ بسعر عادل، حيث يساعد التقييم في تحديد القيمة التي يمكن الدفاع عنها مهنيا خلال المفاوضات.
ويستفيد المستثمر من التقرير ايضا في تحليل المديونية والالتزامات المحتملة، ومدى استدامة الارباح، واحتياجات رأس المال العامل، والقدرة المستقبلية على توليد التدفقات النقدية.
رابعا: طرق تقييم الشركات والحصص الاستثمارية
لا توجد طريقة واحدة تصلح لتقييم جميع الشركات. ويتوقف اختيار منهج التقييم على طبيعة النشاط، وتاريخ التشغيل، وجودة البيانات المالية، ومدى توافر شركات مماثلة، والغرض من التقييم.
1. مدخل الدخل والتدفقات النقدية المخصومة DCF
يعتمد هذا المدخل على تقدير التدفقات النقدية المستقبلية المتوقعة للشركة، وخصمها باستخدام معدل يعكس تكلفة رأس المال والمخاطر التشغيلية والمالية والاستثمارية.
ويكون مناسبا للشركات التي تمتلك نشاطا تشغيليا قائما وتوقعات مالية يمكن اختبارها بصورة معقولة. كما يساعد المستثمر على معرفة قدرة الشركة على تحقيق عوائد مستقبلية بعد الاستحواذ.
2. مدخل السوق والمضاعفات المالية
يعتمد مدخل السوق على مقارنة الشركة محل التقييم بشركات مماثلة او صفقات استحواذ ذات خصائص اقتصادية متقاربة، باستخدام مضاعفات مثل EV/EBITDA وEV/Sales وP/BV بحسب طبيعة الشركة والبيانات المتاحة.
ويجب مراعاة الاختلافات في الحجم والنمو والربحية والسيولة والمخاطر، وعدم تطبيق مضاعفات الشركات الكبرى بصورة مباشرة على الشركات الصغيرة او الناشئة.
3. مدخل التكلفة وصافي الاصول المعدل
يستخدم هذا المدخل عندما تكون قيمة الشركة مرتبطة بدرجة كبيرة بالاصول المملوكة لها، مثل الشركات العقارية او الصناعية كثيفة الاصول، مع مراعاة الالتزامات والحقوق والمخاطر المرتبطة بتلك الاصول.
ويمكن الاطلاع على مقال هل الاصول الثابتة تدخل في تقييم الشركة؟ لفهم العلاقة بين القيمة الدفترية والقيمة السوقية للاصول.
4. تقييم الحصص غير المسيطرة
عندما يستحوذ المستثمر على حصة اقلية، يجب دراسة الحقوق المرتبطة بتلك الحصة، ومدى قدرتها على التأثير في القرارات الادارية، وقابلية بيعها مستقبلا. وقد يستدعي ذلك دراسة خصم نقص السيطرة او خصم نقص القابلية للتسويق، متى كان تطبيقهما مناسبا ومبررا.
وتطبق هذه الاعتبارات لاغراض تحديد القيمة الاقتصادية للحصة، ولا تعني تلقائيا قبول هذه القيمة كاثبات مستقل لمبلغ الاستثمار المطلوب لاصدار الاقامة المميزة.
خامسا: الاستحواذ على شركة قائمة وعلاقته باصدار الاقامة المميزة
قد يفضل المستثمر الاجنبي الاستحواذ على شركة سعودية قائمة بدلا من تأسيس منشأة جديدة، نظرا لامتلاك الشركة المستهدفة سجلا تشغيليا وعملاء وعقودا وموظفين واصولا منتجة.
لكن نجاح عملية الاستحواذ يتطلب التحقق من الوضع القانوني والمالي للشركة، وفحص التزاماتها، وتحديد القيمة الاقتصادية للحصة التي سيحصل عليها المستثمر.
الاستحواذ على كامل الشركة
عند شراء كامل الحصص، يصبح المستثمر مالكا للحقوق المرتبطة بالشركة وفقا لاتفاقية الاستحواذ والاجراءات النظامية. ويحدد التقييم القيمة الاقتصادية لحقوق الملكية بعد مراعاة الديون والالتزامات والتعديلات اللازمة.
الاستحواذ على حصة من شريك قائم
قد يتم دخول المستثمر من خلال شراء حصة مملوكة لاحد الشركاء الحاليين. وفي هذه الحالة يجب التمييز بين المبلغ الذي يدفع للبائع والمبلغ الذي يضخ داخل الشركة كرأس مال جديد.
وهذا التمييز بالغ الاهمية عند دراسة اصدار الاقامة المميزة، لان شراء الحصة بقيمة سوقية مرتفعة لا يثبت بمفرده استيفاء شرط ضخ رأس المال وفقا للمتطلبات المنشورة.
ويمكن قراءة مقال دخول مستثمر بشراء حصة من شريك للتعرف على الجوانب الاقتصادية لهذه المعاملة.
الدخول من خلال زيادة رأس المال
تختلف زيادة رأس المال عن شراء حصة قائمة، لان المبالغ الجديدة تدخل الى الشركة مقابل اصدار حصص او اسهم للمستثمر. وقد تستخدم هذه الاموال في تمويل التوسع او شراء الاصول او دعم السيولة التشغيلية.
وتتطلب هذه العملية تحديد قيمة الشركة قبل الاستثمار وبعده، ونسبة الملكية المستحقة للمستثمر، وتوثيق المبالغ المدفوعة والتعديلات النظامية.
ويمكن الاطلاع على دخول مستثمر بزيادة رأس المال لفهم الاثر المالي والاقتصادي لهذه العملية.
سادسا: المستندات والتقارير المطلوبة لدعم ملف المستثمر
يتطلب اعداد تقييم اقتصادي مهني جمع مستندات تسمح بفهم الشركة وتحديد قيمتها على اسس موضوعية. وتشمل هذه المستندات القوائم المالية التاريخية وميزان المراجعة والتفاصيل المتعلقة بالاصول والالتزامات والعقود والملكية.
كما يحتاج المقيم الى دراسة الايرادات حسب الانشطة، وتحليل هوامش الربحية، وفحص المصروفات غير المتكررة، وتحديد الديون والالتزامات المحتملة، ومراجعة التوقعات المستقبلية ومدى واقعيتها.
اما ملف اصدار الاقامة المميزة فيحتاج بالاضافة الى ذلك الى المستندات النظامية التي يطلبها مركز الاقامة المميزة، ومنها اثبات الملكية وضخ رأس المال والتوظيف والترخيص الاستثماري.
ومن المهم ان يتضمن تقرير التقييم تاريخ التقييم، والغرض منه، واساس القيمة، والمناهج المستخدمة، والافتراضات الرئيسية، ومصادر المعلومات، والقيود المهنية.
ويستحسن اجراء الفحص المالي النافي للجهالة قبل اتمام الاستحواذ، خاصة اذا كانت الشركة تمتلك مديونيات كبيرة او معاملات مع اطراف ذات علاقة او التزامات تعاقدية طويلة الاجل.
ولمعرفة المزيد عن اختيار الجهة المهنية، يمكن الرجوع الى مقال التقييم بالمكررات المالية، مع الاطلاع على خدمات سليمان للاستشارات المالية وتقييم الشركات.
سابعا: 7 مراحل للتقييم والاستحواذ واصدار الاقامة المميزة
المرحلة الاولى: تحديد الهيكل الاستثماري
تبدأ العملية بتحديد ما اذا كان المستثمر سيؤسس شركة جديدة او يشتري شركة قائمة او يستحوذ على حصة من شريك او يدخل من خلال زيادة رأس المال.
المرحلة الثانية: الفحص الاولي للشركة
يتم تحليل نشاط الشركة وسجلها التجاري وترخيصها الاستثماري ومركزها المالي والتزاماتها، مع تحديد المخاطر التي قد تؤثر في قرار الاستحواذ.
المرحلة الثالثة: اعداد التقييم الاقتصادي
يتم اختيار مناهج التقييم المناسبة وتحليل الاداء المالي والتوقعات المستقبلية للوصول الى قيمة سوقية مدعومة بافتراضات وادلة قابلة للمراجعة.
المرحلة الرابعة: التفاوض على سعر الاستحواذ
يساعد تقرير التقييم في تحديد نطاق سعري مناسب والتفاوض مع البائع بشأن سعر الحصة وشروط السداد والضمانات والتعهدات.
المرحلة الخامسة: تنفيذ الصفقة وتوثيق الاستثمار
تستكمل الاجراءات النظامية لنقل الملكية او زيادة رأس المال، مع الاحتفاظ بالمستندات التي تثبت طبيعة المعاملة والمبالغ المدفوعة والحقوق الناتجة عنها.
المرحلة السادسة: تجهيز ملف اصدار الاقامة المميزة
تجمع المستندات المالية والاستثمارية المطلوبة، ويتم التحقق من استيفاء الحد الادنى للاستثمار وضخ رأس المال والتوظيف وغيرها من شروط المنتج.
المرحلة السابعة: تقديم الطلب ومتابعة القرار
يقدم المستثمر طلب اصدار الاقامة المميزة من خلال المنصة الرسمية، ويخضع الطلب للمراجعة والتحقق من المستندات وفقا لاجراءات مركز الاقامة المميزة.
ويمكن التعرف على المنتجات المتاحة عبر المنصة الرسمية للتقديم على الاقامة المميزة.
ثامنا: الفرق بين قيمة الشركة وقيمة الاستثمار الفعلي
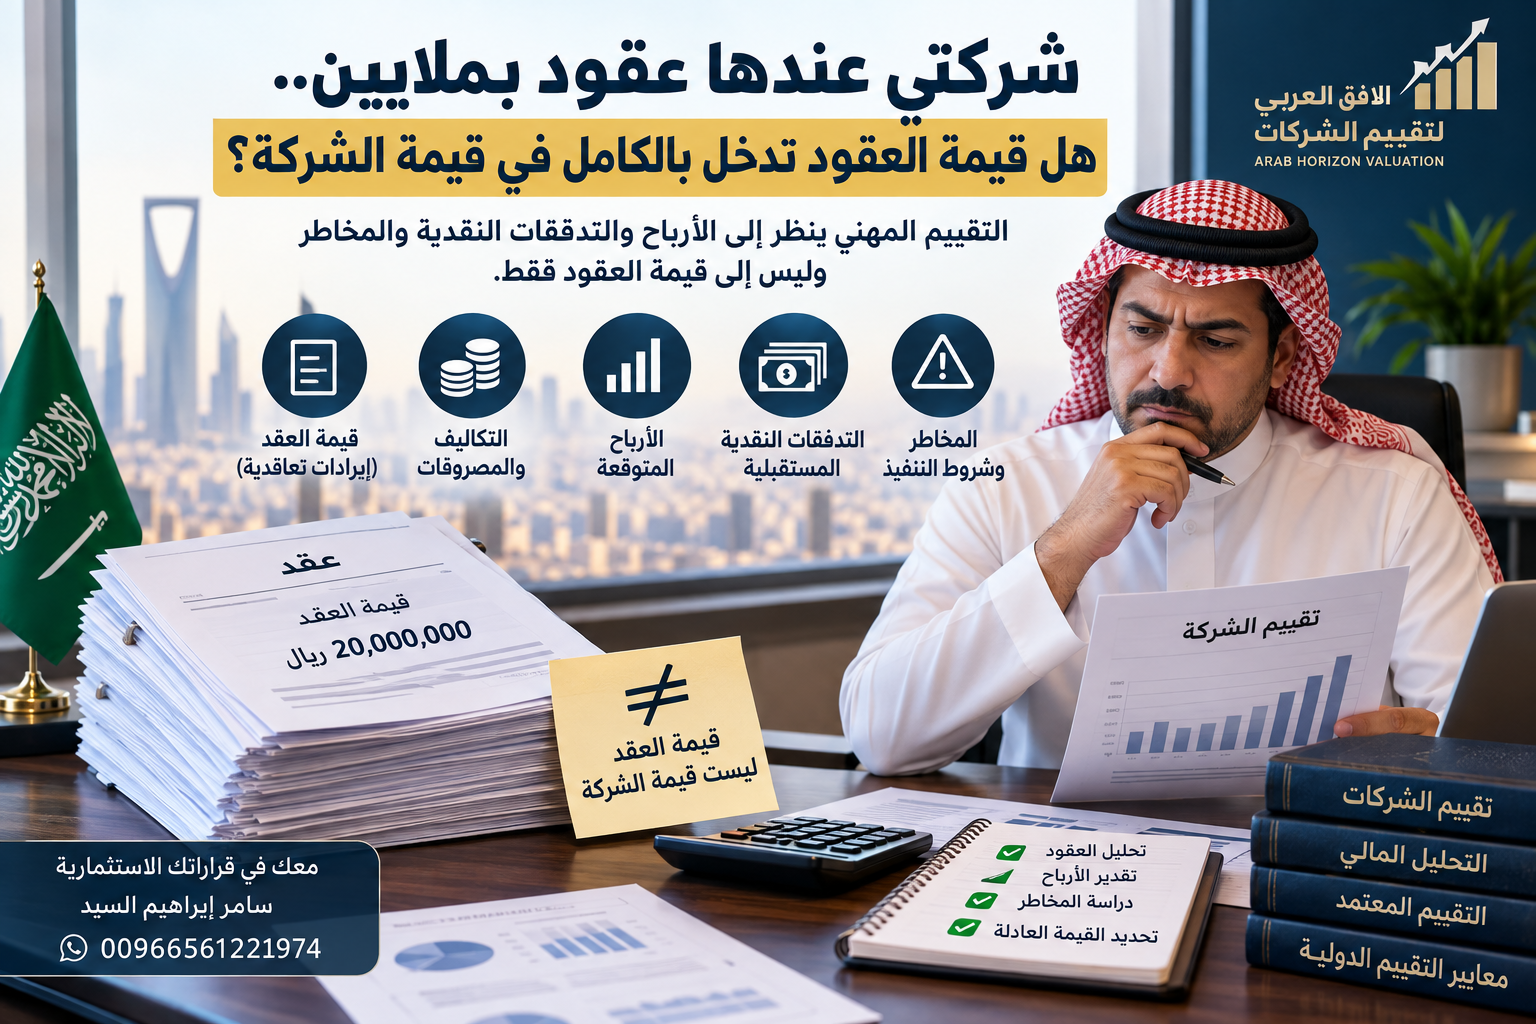
من اكثر الاخطاء شيوعا الاعتقاد بان وصول القيمة السوقية للشركة الى سبعة ملايين ريال يعني تلقائيا استيفاء متطلبات اصدار الاقامة المميزة. والحقيقة ان القيمة الاقتصادية للشركة قد تختلف عن رأس المال المدفوع او قيمة الاستثمار المؤهل.
فعلى سبيل المثال، قد تبلغ القيمة السوقية لشركة قائمة عشرين مليون ريال، ويمتلك مستثمر اجنبي حصة نسبتها 40%، مما يجعل القيمة الاقتصادية النظرية لحصته ثمانية ملايين ريال قبل دراسة اي تعديلات خاصة بحقوق الحصة.
لكن هذا المثال لا يثبت بمفرده ان المستثمر ضخ ثمانية ملايين ريال كرأس مال، ولا يؤكد قبول هذه القيمة لاغراض اقامة مستثمر اعمال.
ولهذا يجب اعداد تحليل مستقل يربط بين الملكية القانونية والقيمة الاقتصادية والاستثمار الفعلي والمستندات المؤيدة، مع التحقق من متطلبات المركز في كل حالة.
تاسعا: الاسئلة الشائعة حول اصدار الاقامة المميزة وتقييم الشركات
1. من الجهة التي تصدر الاقامة المميزة للمستثمر الاجنبي؟
مركز الاقامة المميزة هو الجهة الرسمية المختصة بدراسة الطلبات واصدار الاقامة المميزة في المملكة العربية السعودية.
2. هل يشترط استثمار سبعة ملايين ريال؟
نعم، بالنسبة لمنتج اقامة مستثمر اعمال، يشترط استثمار مؤهل لا يقل عن سبعة ملايين ريال سعودي مع استيفاء المتطلبات الاخرى.
3. هل يكفي تقرير تقييم شركة بقيمة سبعة ملايين ريال؟
لا، فتقرير التقييم يحدد القيمة الاقتصادية للشركة او الحصة، لكنه لا يغني عن اثبات ضخ رأس المال والمستندات النظامية المطلوبة.
4. هل يمكن الاستحواذ على شركة قائمة بغرض اصدار الاقامة المميزة؟
يمكن للمستثمر الاستحواذ على شركة قائمة وفقا للانظمة، لكن اهلية الاستثمار لمنتج الاقامة المميزة تتوقف على استيفاء شروط المركز وليس على اتمام الاستحواذ وحده.
5. هل يمكن شراء حصة من شريك سعودي؟
يمكن تنفيذ شراء الحصص وفقا للانظمة والتراخيص ذات العلاقة، مع ضرورة التحقق من كيفية اثبات الاستثمار وضخ رأس المال لاغراض الاقامة المميزة.
6. هل يمكن استخدام صافي الاصول المعدل في التقييم؟
نعم، اذا كان مناسبا لطبيعة الشركة واصولها، مع مراعاة ان القيمة الناتجة ليست بديلا تلقائيا عن اثبات الاستثمار الفعلي.
7. هل تقييم العلامة التجارية يدخل ضمن قيمة الشركة؟
قد تدخل القيمة الاقتصادية للعلامة التجارية ضمن قيمة الشركة عند استخدام منهج تقييم مناسب، مع تجنب احتسابها مرتين.
8. هل يحتاج المستثمر الى مقيم شركات معتمد؟
يساعد المقيم المعتمد في اعداد تقرير مهني لتحديد القيمة السوقية للشركة او الحصة الاستثمارية، وفقا لغرض التقييم والمتطلبات ذات الصلة.
9. هل يحصل المستثمر على اقامة دائمة؟
يمنح منتج مستثمر اعمال اقامة مميزة دائمة مشروطة، مع ضرورة المحافظة على الحد الادنى للاستثمار والتوظيف خلال اول عامين وفقا للضوابط.
10. هل يضمن التقييم الاقتصادي اصدار الاقامة المميزة؟
لا، فقرار اصدار الاقامة المميزة يخضع لمركز الاقامة المميزة، ويعتمد على استيفاء جميع الشروط والضوابط والمستندات المطلوبة.
الخاتمة: التقييم الاقتصادي اساس القرار الاستثماري السليم
يمثل التقييم الاقتصادي للشركات خطوة محورية في عمليات الاستحواذ ودخول المستثمرين الاجانب الى السوق السعودي، حيث يساعد على تحديد القيمة السوقية العادلة، وتحليل المخاطر، وفهم العوائد المتوقعة، وتحديد الحقوق الاقتصادية للمستثمر.
وعند التخطيط لاصدار الاقامة المميزة، ينبغي التعامل مع التقييم باعتباره اداة مالية ومهنية داعمة، وليس بديلا عن المستندات النظامية التي تثبت الاستثمار الفعلي وضخ رأس المال والتوظيف.
وتساعد هذه المنهجية المستثمر على تجنب المبالغة في اسعار الاستحواذ، وتحسين هيكل الصفقة، وتجهيز ملف استثماري واضح ومتسق مع المتطلبات التنظيمية.
وتقدم شركة الافق العربي للتقييم خدمات التقييم الاقتصادي للشركات والحصص الاستثمارية وعمليات الاستحواذ، باستخدام مناهج الدخل والسوق والتكلفة وفقا لطبيعة كل منشأة، وبما يدعم اتخاذ القرارات الاستثمارية على اسس مهنية ومالية سليمة.
للاستفسار عن تقييم شركة قائمة او حصة استثمارية قبل الاستحواذ، يمكن التواصل مع:
سامر إبراهيم السيد
مستشار التقييم الاقتصادي للشركات
شركة الافق العربي للتقييم
هاتف وواتساب: 00966561221974
دور التقييم الاقتصادي للشركات في دعم اصدار الاقامة المميزة
يمثل التقييم الاقتصادي للشركات احد العناصر المهمة التي تساعد المستثمر الاجنبي على فهم طبيعة استثماره في المملكة العربية السعودية، خاصة عند التخطيط للاستحواذ على شركة قائمة او الدخول في شراكة استثمارية. وتزداد اهمية التقييم عندما يرتبط القرار الاستثماري بهدف اصدار الاقامة المميزة، حيث يحتاج المستثمر الى التمييز بين القيمة السوقية للشركة، وقيمة الحصة التي يمتلكها، والمبالغ التي تم ضخها فعليا في النشاط الاقتصادي.
ولا يقتصر دور التقييم الاقتصادي على تحديد رقم نهائي لقيمة الشركة، بل يمتد الى دراسة قدرتها على توليد الارباح والتدفقات النقدية، وتحليل اصولها والتزاماتها، وفحص استدامة نشاطها ومخاطرها المستقبلية. ويساعد ذلك المستثمر على تحديد ما اذا كان سعر الاستحواذ يعكس القيمة الاقتصادية الحقيقية للمنشأة.
اهمية تحديد القيمة السوقية العادلة قبل الاستثمار
قد يعرض مالك شركة قائمة بيع حصة من منشأته مقابل مبلغ مرتفع اعتمادا على حجم الاصول او تاريخ الشركة او فرص النمو المتوقعة. ولكن السعر المطلوب لا يمثل بالضرورة القيمة السوقية العادلة، مما يجعل الاستعانة بخدمات تقييم الشركات قبل البيع والاستحواذ خطوة مهمة لحماية القرار الاستثماري.
فعندما يكون هدف المستثمر اصدار الاقامة المميزة، يجب الا يؤدي التركيز على استيفاء المتطلبات الاستثمارية الى تجاهل المخاطر الاقتصادية للشركة. فقد يستثمر الشخص مبلغا كبيرا في منشأة تعاني من ضعف السيولة او ارتفاع الالتزامات او انخفاض العائد على رأس المال.
الهياكل الاستثمارية المناسبة للاستحواذ ودخول المستثمر الاجنبي
توجد عدة طرق لدخول المستثمر الاجنبي الى الشركات السعودية، وتختلف الاثار الاقتصادية والمحاسبية لكل طريقة. ومن الضروري تحديد الهيكل الاستثماري قبل اعداد تقرير التقييم، خاصة اذا كان المستثمر يخطط لاحقا الى اصدار الاقامة المميزة من مركز الاقامة المميزة.
1. دخول مستثمر مقابل زيادة رأس المال
تعتبر زيادة رأس المال من الهياكل الاستثمارية التي تسمح بدخول اموال جديدة الى الشركة مقابل منح المستثمر نسبة من حقوق الملكية. وتستخدم هذه الاموال عادة لتمويل التوسع التشغيلي او شراء المعدات او تطوير المنتجات او دعم رأس المال العامل.
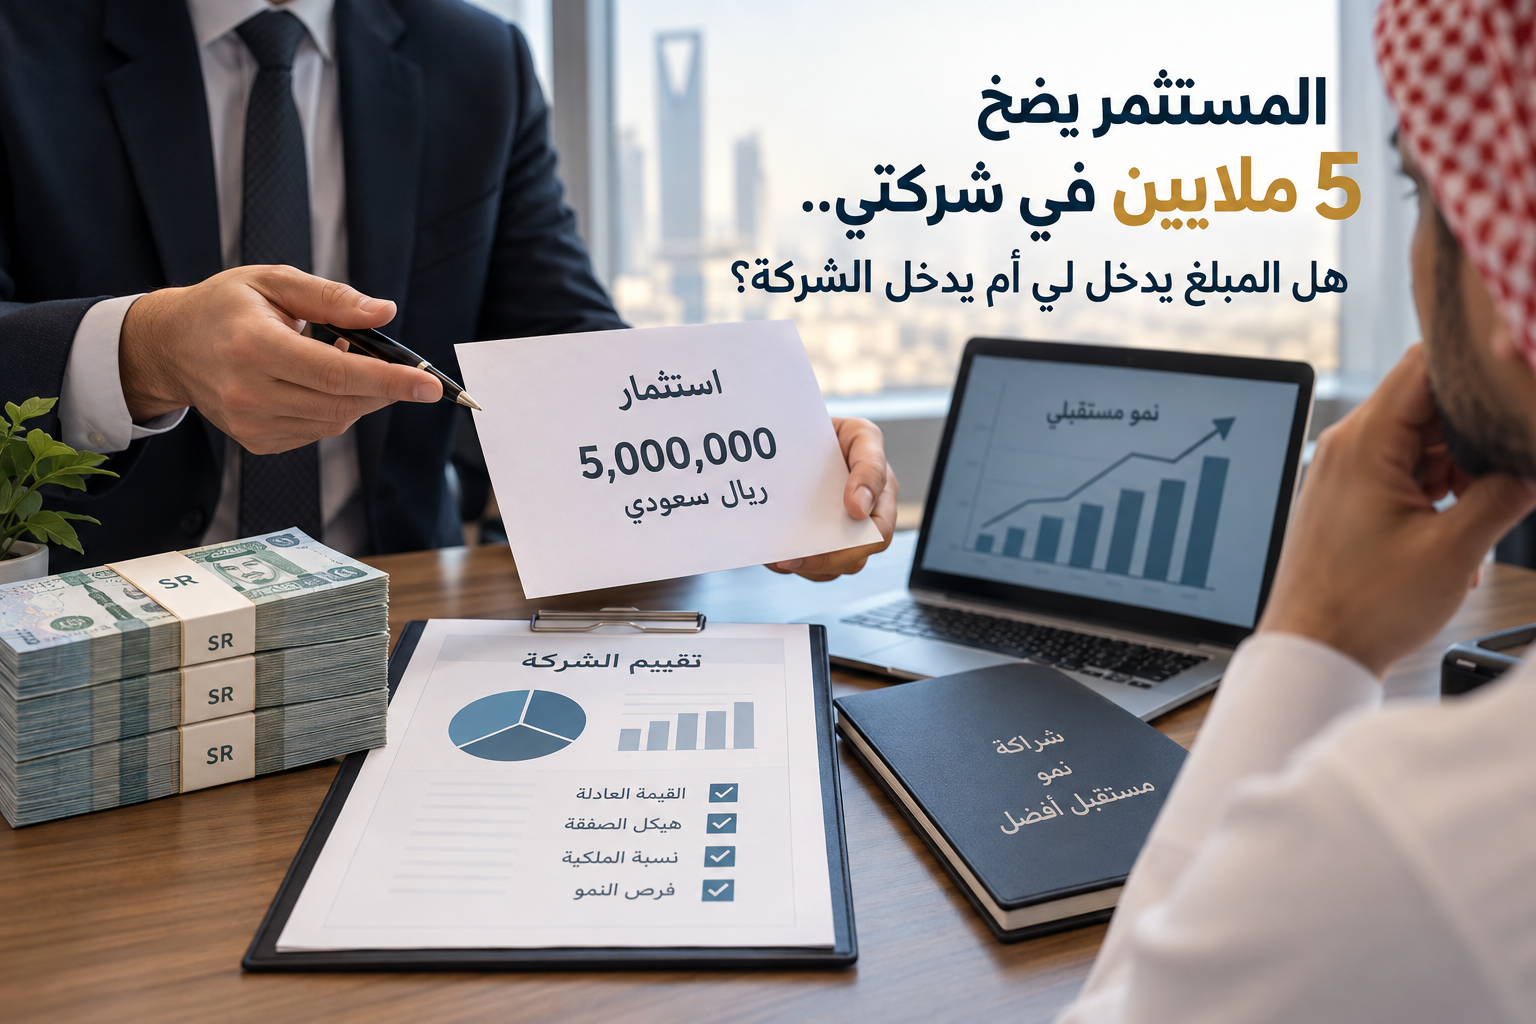
وفي هذه الحالة يجب تحديد قيمة الشركة قبل الاستثمار Pre-Money Valuation، ثم احتساب قيمتها بعد الاستثمار Post-Money Valuation، بما يسمح بتحديد نسبة ملكية المستثمر بصورة عادلة.
فعلى سبيل المثال، اذا بلغت القيمة السوقية لحقوق ملكية شركة قبل الاستثمار 14 مليون ريال، وقرر مستثمر ضخ 7 ملايين ريال مقابل حصص جديدة، تصبح القيمة النظرية بعد الاستثمار 21 مليون ريال، وتبلغ نسبة ملكية المستثمر نحو 33.33%، بافتراض عدم وجود تعديلات اخرى على الصفقة.
ويجب توثيق زيادة رأس المال والمبالغ المدفوعة فعليا، لان القيمة الاقتصادية الناتجة عن التقييم تختلف عن اثبات ضخ رأس المال المطلوب ضمن شروط اصدار الاقامة المميزة.
ولمزيد من التفاصيل يمكن الاطلاع على مقال دخول مستثمر بزيادة رأس المال وتحديد قيمة الشركة.
2. دخول مستثمر بشراء حصة من شريك قائم
قد يفضل المستثمر شراء حصة مملوكة لاحد الشركاء بدلا من زيادة رأس المال. وفي هذه الحالة تنتقل ملكية الحصة الى المستثمر مقابل مبلغ يتم الاتفاق عليه مع البائع، دون ان يؤدي ذلك بالضرورة الى دخول اموال جديدة الى الشركة.
وهنا تظهر اهمية التمييز بين القيمة السوقية للحصة وسعر الشراء والقيمة المحاسبية لرأس المال. فقد تبلغ القيمة الاقتصادية لحصة المستثمر عشرة ملايين ريال، بينما يكون رأس المال الاسمي المرتبط بها اقل بكثير.
ولذلك لا ينبغي افتراض ان شراء حصة من شريك قائم يحقق تلقائيا شروط اصدار الاقامة المميزة، بل يجب التحقق من متطلبات اثبات الاستثمار وضخ رأس المال لدى المركز قبل تنفيذ الصفقة.
ويمكن مراجعة مقال دخول مستثمر بشراء حصة من شريك لفهم الاعتبارات المالية المرتبطة بهذه العملية.
3. الاستحواذ الكامل على شركة سعودية قائمة
يمثل الاستحواذ الكامل خيارا للمستثمر الذي يرغب في امتلاك شركة قائمة والاستفادة من اصولها وعقودها وموظفيها وتاريخها التشغيلي. وقد يكون هذا الخيار مناسبا من الناحية الاقتصادية اذا كانت الشركة تمتلك نشاطا مستقرا وفرصا واضحة للنمو.
لكن الاستحواذ الكامل لا يعني بالضرورة ان كامل سعر الشراء يمثل رأس مال جديدا تم ضخه في الشركة. ولذلك ينبغي فصل تحليل جدوى الاستحواذ عن دراسة شروط اصدار الاقامة المميزة، مع الحصول على التوضيحات اللازمة من الجهات المختصة بشأن المستندات المقبولة.
هل يمكن الاعتماد على تقييم الاصول لاثبات قيمة الاستثمار؟
تختلف الشركات من حيث طبيعة الاصول التي تمتلكها. فبعض الشركات الصناعية تعتمد على المصانع والالات والمعدات، بينما تعتمد الشركات التجارية على المخزون والعقود ورأس المال العامل، وقد ترتبط قيمة شركات التقنية بالبرمجيات وقاعدة العملاء والملكية الفكرية.
ويمكن استخدام مدخل صافي الاصول المعدل لتقدير القيمة الاقتصادية للشركات التي تمثل اصولها الملموسة جزءا جوهريا من قيمتها. ويتطلب ذلك دراسة القيمة السوقية للاصول والالتزامات للوصول الى صافي القيمة الاقتصادية لحقوق الملكية.
ولكن يجب الانتباه الى ان ارتفاع قيمة الاصول لا يثبت بمفرده ضخ المستثمر للمبلغ المطلوب لاصدار الاقامة المميزة، اذ قد تكون الاصول ممولة بقروض او التزامات او مساهمات سابقة من شركاء اخرين.
مثال تطبيقي على تقييم شركة كثيفة الاصول
لنفترض ان شركة صناعية تمتلك اصولا تبلغ قيمتها السوقية 18 مليون ريال، بينما تبلغ التزاماتها المالية والتشغيلية 6 ملايين ريال. في هذه الحالة يبلغ صافي قيمة الاصول المعدل نحو 12 مليون ريال، قبل مراعاة اي تعديلات اضافية لازمة.
واذا امتلك المستثمر 60% من حقوق الملكية، فقد تبلغ القيمة الاقتصادية الاولية لحصته 7.2 مليون ريال، قبل دراسة حقوق الحصة وخصومات التقييم المحتملة.
ومع ذلك، لا يكفي هذا الحساب وحده لاثبات اهلية المستثمر للحصول على الاقامة المميزة، لان متطلبات المنتج تشمل اثبات الاستثمار وضخ رأس المال والتوظيف والمستندات النظامية.
المخاطر التي يجب دراستها قبل الاستحواذ بغرض اصدار الاقامة المميزة
قد يؤدي التركيز على الوصول الى الحد الادنى للاستثمار الى اتخاذ قرارات استحواذ غير مدروسة، خاصة عندما لا تكون البيانات المالية للشركة دقيقة او عندما تعتمد ارباحها على عقود مؤقتة او عملاء محدودين.
ومن اهم المخاطر التي ينبغي فحصها ارتفاع الديون، وضعف التدفقات النقدية، وتراجع الايرادات، وعدم استقرار هوامش الربحية، ووجود التزامات ضريبية او زكوية او نظامية غير مسجلة بصورة كافية.
كما يجب دراسة المعاملات مع الاطراف ذات العلاقة، والالتزامات الناتجة عن عقود الايجار، ومستحقات الموظفين، والضمانات المقدمة للبنوك، ومدى قابلية العقود الرئيسية للاستمرار بعد انتقال الملكية.
ويكتسب هذا الفحص اهمية اضافية عندما يكون هدف المستثمر اصدار الاقامة المميزة، لان الاستثمار يجب ان يكون قائما على جدوى اقتصادية حقيقية، وليس مجرد الوصول الى قيمة رقمية محددة.
دور المقيم المعتمد ومعايير التقييم الدولية
يعتمد اعداد تقرير تقييم مهني على تحديد الغرض من التقييم واساس القيمة وتاريخ التقييم والمناهج المناسبة، مع توثيق الافتراضات والمعلومات التي استند اليها المقيم.
وتوفر معايير التقييم الدولية IVS اطارا مهنيا يساعد على تحقيق الاتساق والشفافية في اعمال التقييم، بما يشمل تقييم الشركات والحصص والمصالح الاقتصادية.
وفي المملكة العربية السعودية، تضطلع الهيئة السعودية للمقيمين المعتمدين بدور تنظيم مهنة التقييم وتطوير معايير الممارسة المهنية والترخيص للمقيمين وفقا للتخصصات المعتمدة.
ويمكن للمستثمر الاستفادة من خدمات سليمان للتقييم الاقتصادي للشركات لفهم المناهج المستخدمة في تحديد القيمة السوقية للشركات والحصص الاستثمارية.
ويجب ان يوضح تقرير التقييم حدود استخدامه، والا يتضمن اي ضمان بالحصول على الموافقات الاستثمارية او اصدار الاقامة المميزة، حيث تبقى هذه القرارات من اختصاص الجهات الحكومية المعنية.
العلاقة بين تقرير التقييم ومستندات مركز الاقامة المميزة
يمكن ان يساعد تقرير التقييم الاقتصادي في تقديم صورة مالية واضحة عن الشركة محل الاستثمار، وتحديد قيمة حقوق الملكية، وشرح اثر الديون والالتزامات، وتوضيح الاسس التي تم الاعتماد عليها في تحديد قيمة الحصة.
الا ان تقرير التقييم لا يحل محل شهادة ضخ رأس المال او القوائم المالية او السجل التجاري او مستندات التوظيف المطلوبة. ولهذا ينبغي تنسيق الملف الاستثماري بحيث تكون البيانات الواردة في جميع المستندات متسقة وقابلة للتحقق.
ويستطيع المستثمر مراجعة مركز الاقامة المميزة للتأكد من الشروط الحالية والمستندات المطلوبة قبل اتمام الاستثمار او تقديم الطلب.
كما يمكن الرجوع الى وزارة الاستثمار السعودية لمعرفة المتطلبات التنظيمية المتعلقة بممارسة الانشطة الاستثمارية داخل المملكة.
وبذلك يصبح التقييم الاقتصادي اداة لدعم القرار الاستثماري وتحديد القيمة العادلة، بينما يعتمد اصدار الاقامة المميزة على استيفاء الشروط النظامية والتحقق من المستندات بواسطة الجهات المختصة.
كيف يساهم التقييم الاقتصادي في التخطيط لاصدار الاقامة المميزة؟
لا ينبغي النظر الى اصدار الاقامة المميزة باعتباره هدفا منفصلا عن الجدوى الاقتصادية للاستثمار، بل يجب ان يكون جزءا من استراتيجية استثمارية متكاملة تستهدف بناء اصول منتجة وتحقيق عوائد مالية مستدامة داخل المملكة العربية السعودية.
ويساعد التقييم الاقتصادي للشركات المستثمر الاجنبي على المفاضلة بين شراء شركة قائمة، او الدخول في شراكة مع مستثمر محلي، او زيادة رأس مال منشأة تعمل بالفعل في السوق السعودي. ويعتمد الاختيار على حجم الاستثمار والمخاطر والربحية المتوقعة والحقوق القانونية المرتبطة بالملكية.
كما يسمح التقييم بتحديد الفجوة بين القيمة السوقية للشركة والمبالغ المطلوب استثمارها، وهو امر بالغ الاهمية عند التخطيط لاصدار الاقامة المميزة من مركز الاقامة المميزة، خاصة عندما تكون الشركة قد تأسست منذ سنوات وحققت نموا في قيمة اصولها وحقوق ملكيتها.
هل يمكن الاستفادة من ارتفاع قيمة الشركة بعد الاستثمار؟
قد يستثمر شخص اجنبي مبلغا معينا في شركة سعودية، ثم ترتفع القيمة السوقية للشركة خلال السنوات التالية نتيجة نمو الايرادات والارباح والتوسع التشغيلي. وفي هذه الحالة يمكن لتقرير التقييم الاقتصادي توضيح القيمة الحالية للحصة الاستثمارية.
ولكن يجب التمييز بين ارتفاع القيمة السوقية للاستثمار وبين اثبات ضخ رأس المال المطلوب نظاميا. فلا يجوز افتراض ان زيادة القيمة السوقية وحدها تحقق شروط اصدار الاقامة المميزة، ما لم تتوافر المستندات والضوابط التي يقبلها مركز الاقامة المميزة.
مقارنة اقتصادية بين شراء شركة قائمة وتأسيس شركة جديدة
يواجه المستثمر الاجنبي قرارا مهما عند دخول السوق السعودي، يتمثل في المفاضلة بين الاستحواذ على شركة قائمة وتأسيس منشأة جديدة. ولكل خيار مزايا وتحديات تؤثر في القيمة الاقتصادية للاستثمار ومدى ملاءمته للاهداف طويلة الاجل.
| عنصر المقارنة | الاستحواذ على شركة قائمة | تأسيس شركة جديدة |
|---|---|---|
| التاريخ المالي | توافر بيانات مالية وتشغيلية سابقة | الاعتماد على التوقعات المستقبلية |
| العملاء والعقود | قد تتوافر قاعدة عملاء وعقود قائمة | تحتاج الشركة الى بناء قاعدة عملاء |
| المخاطر | مخاطر الالتزامات السابقة وجودة الارباح | مخاطر التأسيس والتشغيل ودخول السوق |
| التقييم الاقتصادي | يمكن الاستناد الى الاداء التاريخي والاصول | يعتمد غالبا على التوقعات ورأس المال المستثمر |
| اثبات الاستثمار | يتوقف على هيكل الصفقة والمستندات | يرتبط بتوثيق المساهمات وضخ رأس المال |
| اصدار الاقامة المميزة | يتطلب استيفاء شروط المركز | يتطلب استيفاء الشروط نفسها |
ولا يمكن الجزم بان احد الخيارين افضل لجميع المستثمرين، حيث يعتمد القرار على طبيعة النشاط وحجم رأس المال ومدى توافر فرص استحواذ مناسبة. كما ان اختيار الهيكل الاستثماري يجب ان يسبق تقديم طلب اصدار الاقامة المميزة.
امثلة تطبيقية على تقييم الشركات قبل اصدار الاقامة المميزة
المثال الاول: مستثمر يرغب في زيادة رأس مال شركة قائمة
لنفترض ان شركة سعودية تبلغ القيمة السوقية لحقوق ملكيتها 10 ملايين ريال، ويرغب مستثمر اجنبي في ضخ 7 ملايين ريال مقابل الحصول على حصة جديدة.
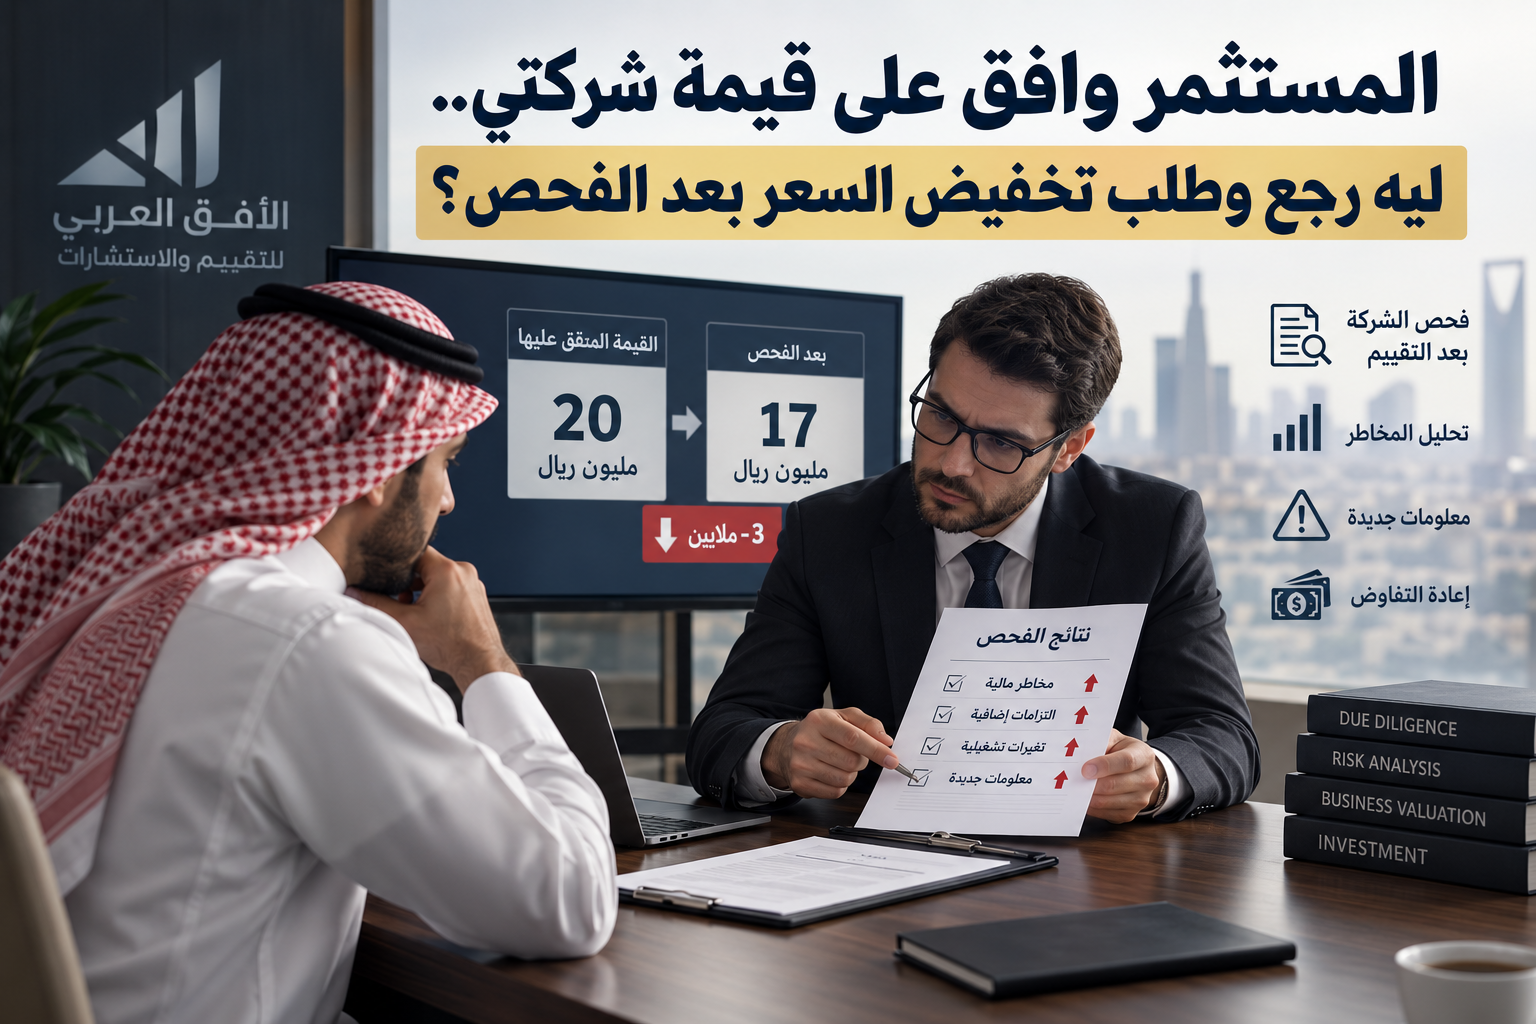
في هذه الحالة تصبح القيمة النظرية للشركة بعد الاستثمار 17 مليون ريال، وتبلغ حصة المستثمر نحو 41.18%، بافتراض عدم وجود تعديلات اضافية على هيكل الصفقة.
ويساعد تقرير التقييم على تحديد القيمة قبل الاستثمار ونسبة الملكية العادلة، بينما يتطلب اصدار الاقامة المميزة اثبات ضخ رأس المال واستيفاء متطلبات التوظيف والترخيص وغيرها من الضوابط النظامية.
المثال الثاني: مستثمر اشترى شركة قائمة بقيمة مرتفعة
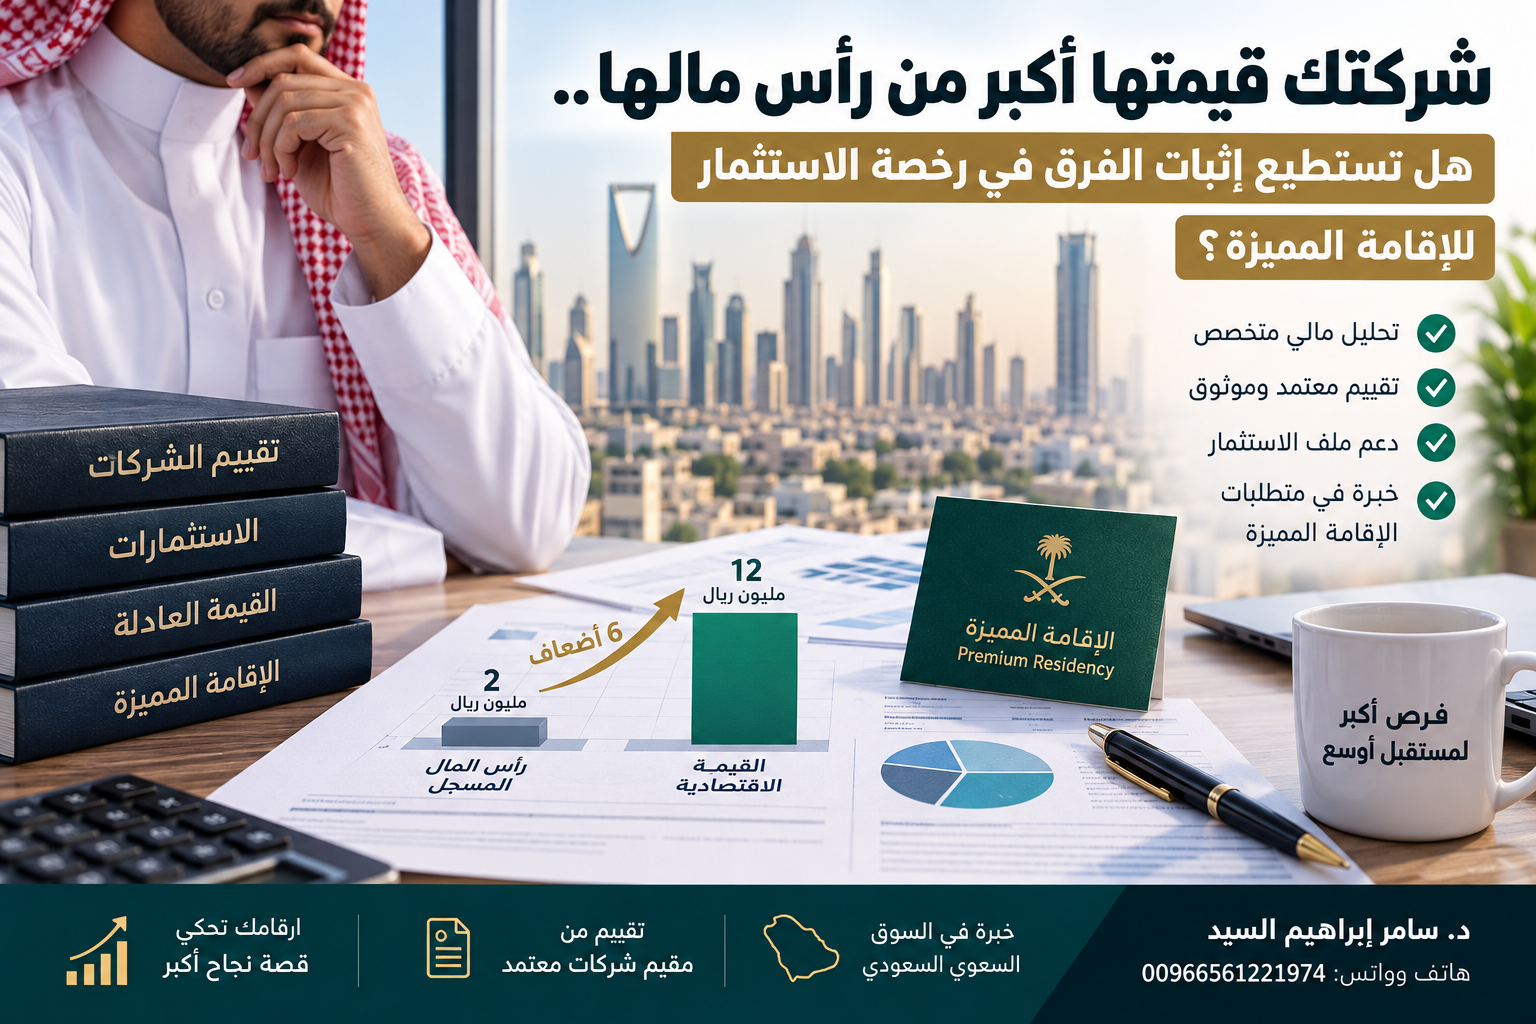
لنفترض ان مستثمرا اجنبيا اشترى كامل حصص شركة سعودية مقابل 9 ملايين ريال، بينما يبلغ رأس مالها المسجل مليوني ريال فقط.
يمكن اعداد تقرير تقييم اقتصادي لتحديد مدى عدالة سعر الشراء وتحليل الاصول والالتزامات والتدفقات النقدية المستقبلية. ولكن دفع مبلغ 9 ملايين ريال للبائع لا يعني تلقائيا ان المستثمر استوفى شرط ضخ رأس المال المطلوب لاقامة مستثمر اعمال.
ولهذا ينبغي التحقق مسبقا من مدى قبول الهيكل الاستثماري والمستندات المؤيدة له لدى مركز الاقامة المميزة.
المثال الثالث: مستثمر يمتلك شركة ذات اصول مرتفعة وارباح محدودة
قد تمتلك شركة اصولا تبلغ قيمتها السوقية 25 مليون ريال، في حين تحقق ارباحا تشغيلية محدودة نتيجة ضعف الاستغلال الاقتصادي للاصول.
وفي هذه الحالة قد يظهر اختلاف جوهري بين القيمة المستمدة من صافي الاصول المعدل والقيمة الناتجة عن التدفقات النقدية المخصومة.
ويجب على المقيم تحليل اسباب الاختلاف وتحديد المنهج الاكثر ملاءمة لطبيعة النشاط، دون افتراض ان القيمة الاعلى هي القيمة الصحيحة لمجرد رغبة المستثمر في اصدار الاقامة المميزة.
اخطاء يجب تجنبها عند تقييم الشركات بغرض الاستثمار والاقامة المميزة
توجد مجموعة من الاخطاء التي قد تؤثر سلبا في قرارات الاستحواذ وفي جودة المستندات المالية المقدمة لدعم طلب اصدار الاقامة المميزة.
- الاعتماد على رأس المال المسجل باعتباره القيمة السوقية للشركة.
- اعتبار القيمة السوقية للاصول مساوية لصافي قيمة حقوق الملكية دون خصم الالتزامات.
- الخلط بين شراء حصص الشركاء وزيادة رأس المال داخل الشركة.
- الاعتماد على توقعات مالية متفائلة دون وجود مبررات تشغيلية واقتصادية.
- تجاهل الديون والالتزامات المحتملة والحقوق المرتبطة بالحصص.
- استخدام مضاعفات شركات كبرى لتقييم منشآت صغيرة دون تعديلات مناسبة.
- افتراض ان تقرير التقييم يضمن الموافقة على اصدار الاقامة المميزة.
وتجنب هذه الاخطاء يساعد على اعداد تقييم اقتصادي اكثر موثوقية، وتحسين جودة القرار الاستثماري، وتقليل احتمالات النزاع بين البائع والمشتري بعد تنفيذ الصفقة.
الاسئلة الشائعة حول اصدار الاقامة المميزة وتقييم الشركات
1. من الجهة المسؤولة عن اصدار الاقامة المميزة في السعودية؟
مركز الاقامة المميزة هو الجهة الرسمية المختصة باستقبال الطلبات ودراستها واصدار الاقامة المميزة وفقا للشروط والضوابط المعتمدة.
2. هل يمكن للمستثمر الاجنبي الحصول على الاقامة المميزة من خلال الاستحواذ على شركة؟
يمكن للمستثمر الاستحواذ على شركة سعودية وفقا للانظمة، لكن الحصول على اقامة مستثمر اعمال يتطلب استيفاء شروط الاستثمار وضخ رأس المال والتوظيف وغيرها من المتطلبات النظامية.
3. هل يشترط تقييم الشركة قبل الاستحواذ؟
يعد التقييم الاقتصادي خطوة مهنية مهمة لتحديد القيمة السوقية العادلة للشركة، لكنه ليس شرطا عاما مستقلا لكل عملية استحواذ. وقد تتطلب بعض المعاملات او الجهات تقرير تقييم وفقا لطبيعة الصفقة والغرض منها.
4. هل يمكن استخدام تقييم الاصول لاثبات استثمار 7 ملايين ريال؟
يساعد تقييم الاصول في تحديد القيمة الاقتصادية للشركة او صافي حقوق ملكيتها، ولكنه لا يمثل بمفرده اثباتا كافيا لضخ رأس المال المطلوب لاصدار الاقامة المميزة.
5. ما الفرق بين القيمة الدفترية والقيمة السوقية للشركة؟
تعكس القيمة الدفترية صافي الاصول وفقا للسجلات المحاسبية، بينما تعكس القيمة السوقية المبلغ التقديري الذي يمكن تبادل الشركة او الحصة مقابله بين اطراف السوق في الظروف المحددة باساس القيمة.
6. هل يمكن تقييم شركة لا تحقق ارباحا؟
نعم، يمكن تقييم الشركات الخاسرة او الناشئة باستخدام المناهج المناسبة، مثل التدفقات النقدية المستقبلية او مضاعفات الايرادات او صافي الاصول المعدل، بحسب طبيعة النشاط ومدى موثوقية البيانات.
7. هل شراء حصة بقيمة 7 ملايين ريال يكفي لاصدار الاقامة المميزة؟
لا يمكن الجزم بذلك اعتمادا على سعر شراء الحصة وحده، اذ يجب التحقق من استيفاء متطلبات اثبات الاستثمار وضخ رأس المال وغيرها من الشروط المحددة لمنتج اقامة مستثمر اعمال.
8. هل يمكن للمستثمر الاعتماد على تقييم قديم للشركة؟
يعتمد ذلك على الغرض من التقييم والتغيرات التي طرأت على الشركة والسوق. وقد يكون من الضروري تحديث التقييم اذا تغيرت الاوضاع المالية او التشغيلية بصورة جوهرية.
9. ما دور المقيم المعتمد في عملية الاستحواذ؟
يحدد المقيم القيمة الاقتصادية للشركة او الحصة الاستثمارية باستخدام المناهج المناسبة، مع تحليل البيانات المالية والمخاطر والافتراضات وتوثيق النتائج في تقرير مهني.
10. هل يضمن تقرير التقييم الاقتصادي اصدار الاقامة المميزة؟
لا، فالتقييم الاقتصادي يساعد في دعم القرار الاستثماري وتحديد القيمة السوقية، بينما يخضع اصدار الاقامة المميزة لموافقة مركز الاقامة المميزة واستيفاء جميع المتطلبات النظامية.
الخاتمة: التقييم الاقتصادي خطوة اساسية نحو استثمار ناجح
ان اصدار الاقامة المميزة للمستثمر الاجنبي لا ينبغي ان يكون الدافع الوحيد لاتخاذ قرار الاستحواذ على شركة سعودية، بل يجب ان يرتبط القرار بدراسة اقتصادية ومالية متكاملة تحدد القيمة الحقيقية للاستثمار وفرص النمو والمخاطر المتوقعة.
ويساهم التقييم الاقتصادي للشركات في تحديد القيمة السوقية العادلة للحصص والاصول، وتحليل العوائد المستقبلية، ودعم المفاوضات بين الشركاء، واختيار الهيكل الاستثماري المناسب، بما يساعد المستثمر على اتخاذ قرارات اكثر كفاءة ووضوحا.
كما يجب التمييز بين دور تقرير التقييم في اثبات القيمة الاقتصادية للاستثمار وبين المستندات النظامية المطلوبة لاثبات ضخ رأس المال، حيث يظل اصدار الاقامة المميزة من اختصاص مركز الاقامة المميزة وفقا للشروط والضوابط المعمول بها.
كيف تساعدك شركة الافق العربي للتقييم؟
تقدم شركة الافق العربي للتقييم خدمات التقييم الاقتصادي للشركات والمنشآت والحصص الاستثمارية، ودراسة القيمة السوقية للشركات قبل الاستحواذ او دخول مستثمرين جدد، باستخدام المناهج المهنية المناسبة لطبيعة النشاط والبيانات المالية المتاحة.
وتشمل خدماتنا تقييم الشركات القائمة والناشئة، وتقييم الحصص الاستثمارية، وتحليل التدفقات النقدية المستقبلية، وتحديد القيمة الاقتصادية لحقوق الملكية، ودعم قرارات الاستحواذ والتخارج وزيادة رأس المال.
واذا كنت مستثمرا اجنبيا تخطط للاستحواذ على شركة سعودية او ترغب في تقييم استثمارك قبل التقدم بطلب اصدار الاقامة المميزة، يمكننا مساعدتك في تحديد القيمة الاقتصادية للشركة واعداد دراسة تقييم مهنية تدعم قرارك الاستثماري، دون ان يمثل ذلك ضمانا لقبول طلب الاقامة.
سامر إبراهيم السيد
مستشار التقييم الاقتصادي للشركات
شركة الافق العربي للتقييم
الهاتف وواتساب:
00966561221974
الموقع الالكتروني:
شركة الافق العربي للتقييم