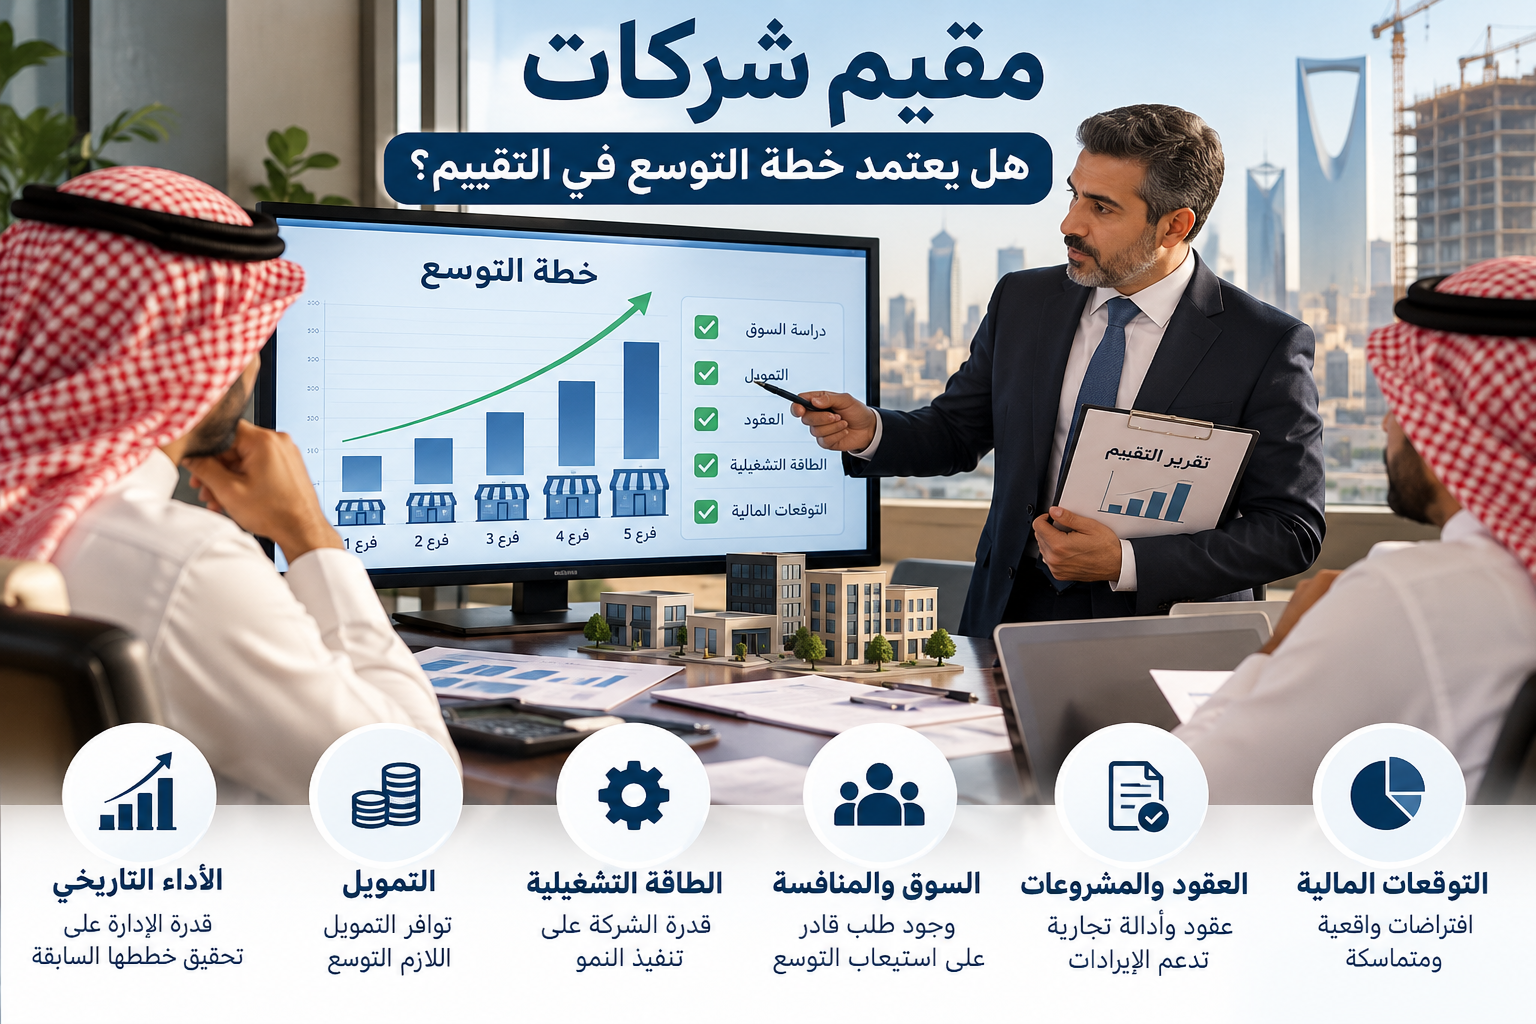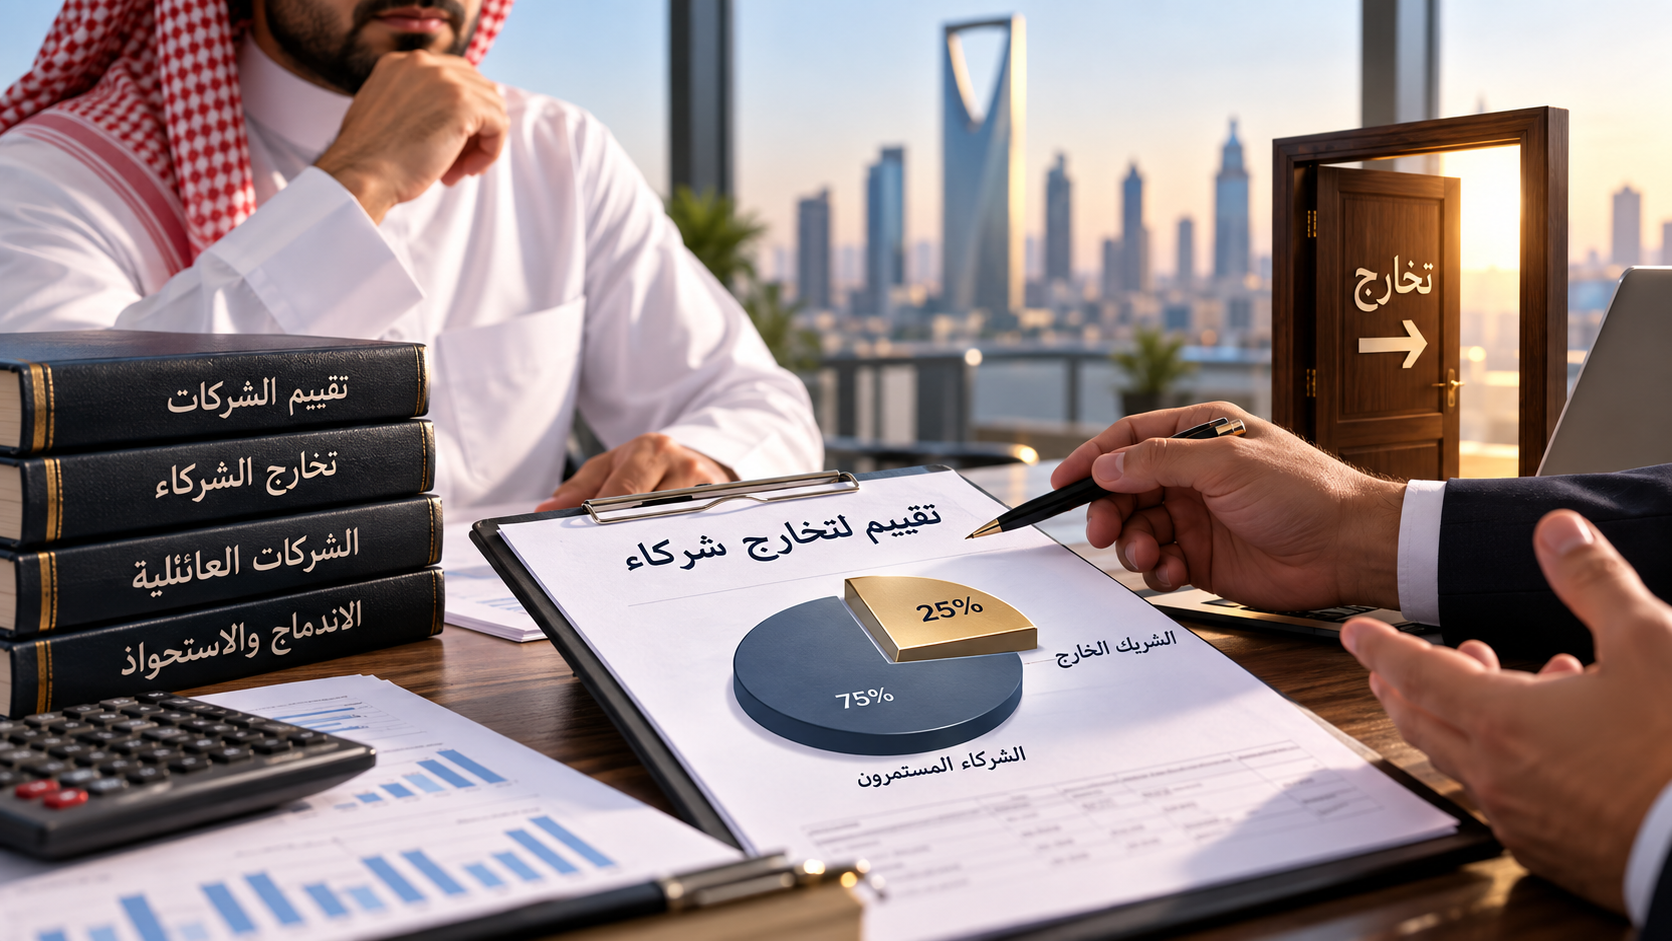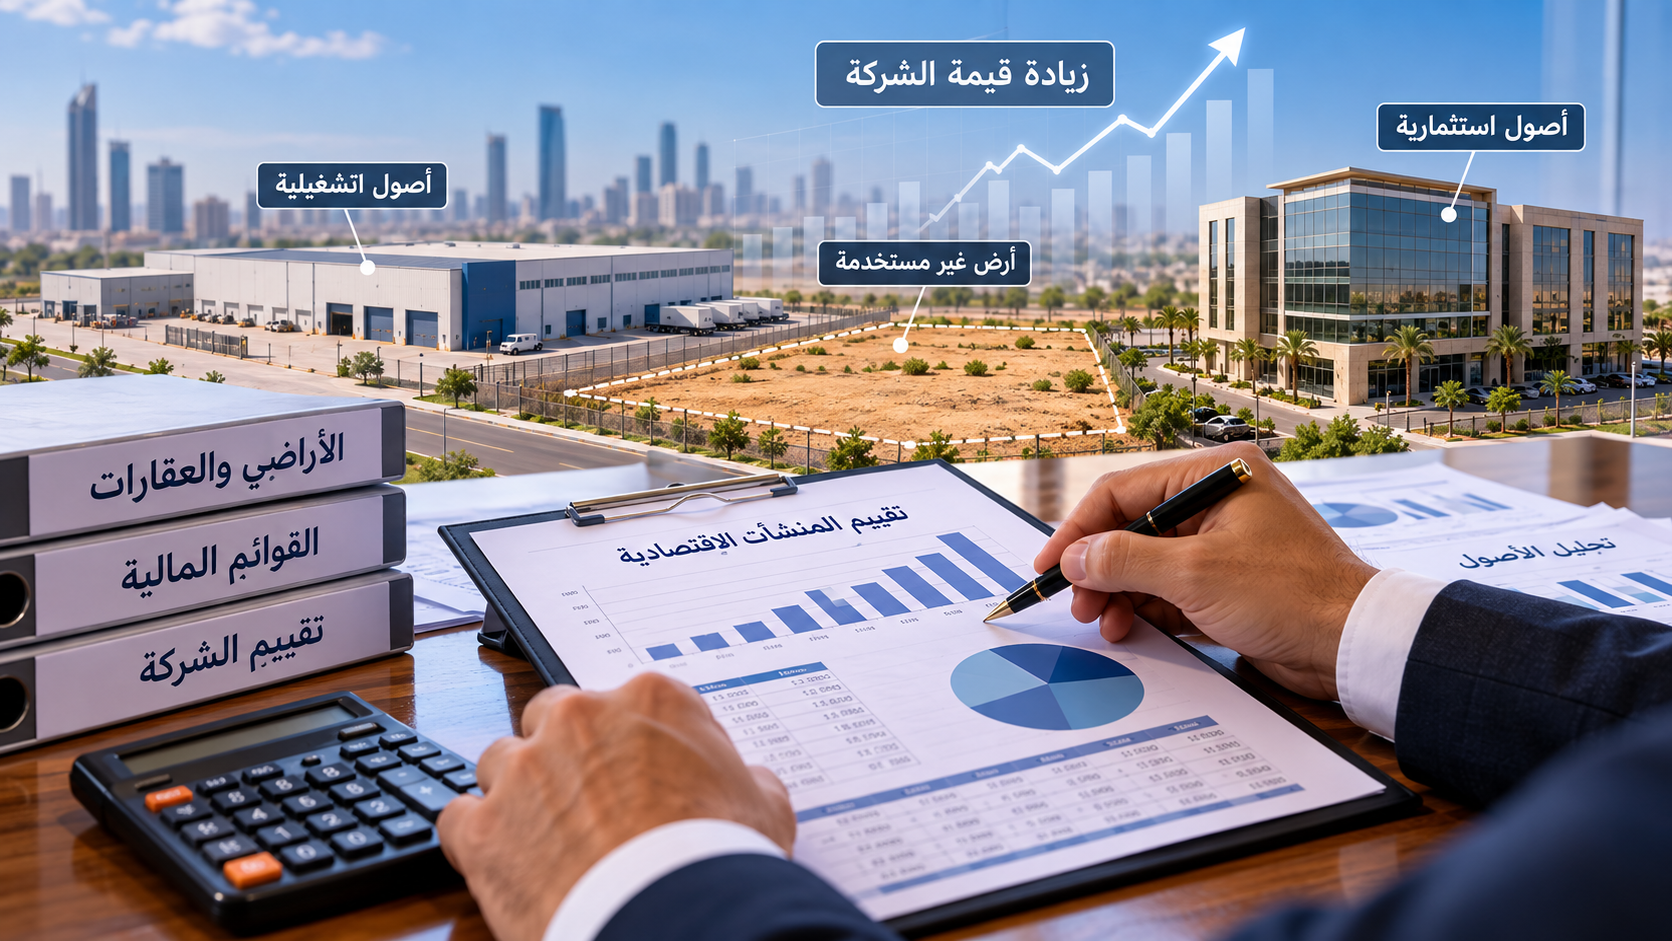
تقييم مؤسسة عند دخول مستثمر: 9 خطوات لتحديد قيمتها دون حسابات منتظمة
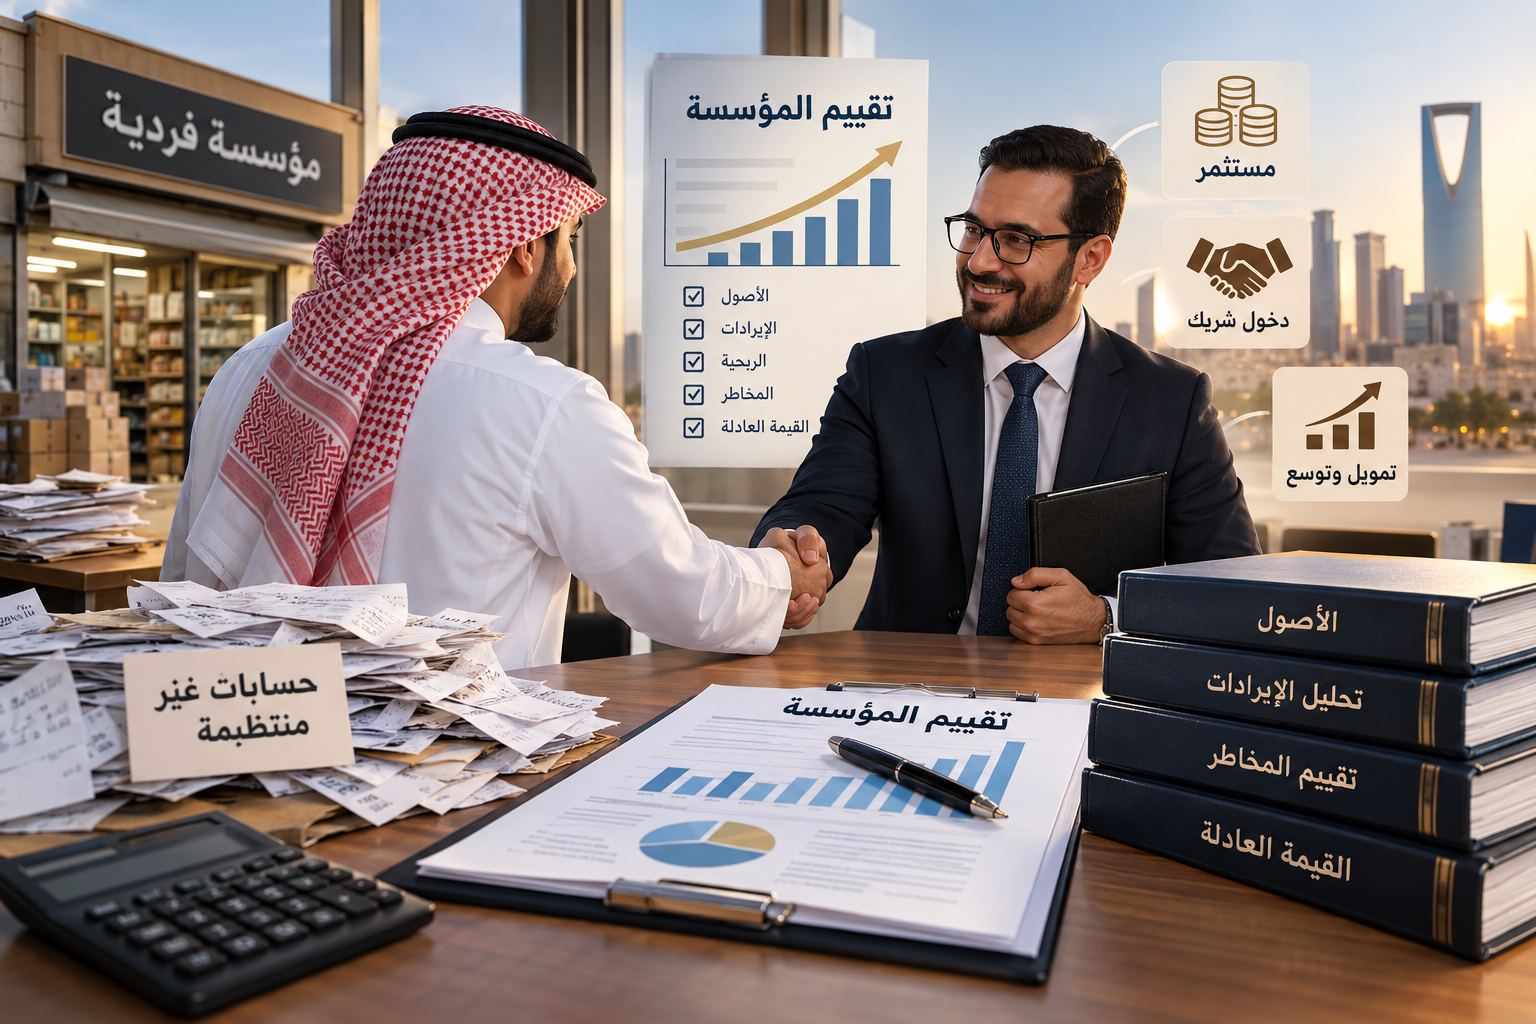
عندي مؤسسة وليست شركة، وهناك مستثمر يرغب في الدخول شريكا معي، ولكن لا توجد حسابات منتظمة أو قوائم مالية معتمدة، فكيف يمكن تحديد قيمة المؤسسة بصورة عادلة؟ هذا السؤال يتكرر كثيرا بين أصحاب المؤسسات الفردية في السعودية، خصوصا المؤسسات التي بدأت نشاطها بصورة بسيطة، ثم توسعت وحققت ايرادات وارباحا دون وجود نظام محاسبي متكامل.
الحقيقة ان تقييم مؤسسة لا يتوقف بالضرورة على وجود قوائم مالية مدققة، وانما يعتمد على امكانية اعادة بناء المعلومات المالية والتحقق من النشاط الاقتصادي الفعلي، وتحديد الاصول والالتزامات والارباح والتدفقات النقدية التي تستطيع المؤسسة تحقيقها مستقبلا.
وتزداد اهمية تقييم مؤسسة عندما يرغب مستثمر في الدخول مقابل تمويل جديد، او شراء حصة من المالك الحالي، او المشاركة في زيادة رأس المال، حيث يجب تحديد قيمة النشاط قبل الاستثمار وبعده، مع مراعاة الشكل النظامي المناسب لدخول الشريك.
هل يمكن تقييم مؤسسة فردية دون قوائم مالية؟
نعم، يمكن اجراء تقييم مؤسسة حتى عندما لا تتوافر حسابات منتظمة، بشرط وجود ادلة مالية وتشغيلية كافية تسمح للمقيم المعتمد بتكوين تقدير مهني يمكن الدفاع عنه. وعدم وجود ميزانيات مدققة لا يعني ان النشاط بلا قيمة، ولكنه يرفع مستوى عدم اليقين ويتطلب اجراءات تحقق اضافية.
فقد تكون المؤسسة لديها مبيعات منتظمة وعملاء دائمون ومخزون ومعدات وعقود تشغيلية، ولكن صاحبها لا يفصل بين مصروفاته الشخصية ومصروفات النشاط، او يعتمد على كشوف الحسابات البنكية والفواتير فقط.
في هذه الحالة يبدأ تقييم مؤسسة بتحليل المستندات المتاحة واعادة بناء النتائج المالية، مع التمييز بين الارباح الحقيقية والسحوبات الشخصية والمصروفات غير المتكررة.
ويجب التنبيه الى ان المقيم لا يصدر شهادة تدقيق للحسابات، بل يستخدم البيانات المعاد بناؤها بعد تقييم موثوقيتها، وقد يتطلب الامر الاستعانة بمحاسب مستقل لاعداد سجلات مالية اكثر انتظاما.
ما الفرق بين تقييم مؤسسة وتقييم شركة؟
من الناحية الاقتصادية، يمكن استخدام المداخل المهنية نفسها في تقييم مؤسسة وتقييم شركة، ولكن الاختلاف الرئيسي يرتبط بالشكل القانوني والملكية والالتزامات وقابلية نقل النشاط الى كيان يسمح بدخول المستثمرين.
المؤسسة الفردية في السعودية ترتبط بمالكها، ولا تنقسم ملكيتها تلقائيا الى حصص كشركة ذات مسؤولية محدودة. ولذلك فان الاتفاق على دخول مستثمر لا يعني مجرد منحه نسبة ملكية في المؤسسة دون استكمال الاجراءات النظامية.
وقد يتطلب الاستثمار تحويل المؤسسة الى شركة او تأسيس شركة تنتقل اليها اصول النشاط وحقوقه والتزاماته وفق الاجراءات المعمول بها.
ويختلف تقييم مؤسسة عن تقييم الشركة ايضا في ضرورة فحص مدى ارتباط الايرادات والعلاقات التجارية بشخص المالك، ومدى استمرار العملاء والعقود والتراخيص بعد انتقال النشاط او تغيير هيكله القانوني.
ويمكن الرجوع الى وزارة التجارة السعودية لمعرفة المتطلبات النظامية المتعلقة بالشركات والمؤسسات والتحولات القانونية.
كيف يعيد المقيم بناء الحسابات غير المنتظمة؟
تحليل الحسابات البنكية والمبيعات
تبدأ عملية تقييم مؤسسة بمراجعة حركة الحسابات البنكية خلال فترة مناسبة، ويفضل ان تشمل ثلاث سنوات اذا كانت البيانات متاحة. ويتم تصنيف الايداعات والسحوبات وتحديد العمليات المرتبطة بالنشاط التجاري.
ولا يجوز اعتبار جميع الايداعات البنكية ايرادات، فقد تتضمن قروضا او تحويلات شخصية او مبالغ بين حسابات المالك. كما يجب الانتباه الى المبيعات النقدية غير الظاهرة في الحسابات البنكية.
اعادة بناء قائمة الدخل
يتم تقدير المبيعات الفعلية وتكلفة البضاعة المباعة والرواتب والايجارات والتسويق والمصاريف العمومية والادارية، ثم الوصول الى الربح التشغيلي بعد اجراء التسويات المناسبة.
ومن اهم هذه التسويات استبعاد المصروفات الشخصية غير المتعلقة بالنشاط، ومعالجة المصروفات الاستثنائية، واحتساب اجر اداري سوقي مناسب اذا كان المالك يدير المؤسسة دون راتب واضح.
جرد الاصول والالتزامات
يتطلب تقييم مؤسسة حصر المخزون والمعدات والسيارات والاثاث والارصدة المدينة والدائنة والالتزامات البنكية والمستحقات الحكومية والعمالية.
وقد يكون من الضروري تحديد القيمة السوقية لبعض الاصول بدلا من الاعتماد على تكلفتها التاريخية، خصوصا عندما تكون الدفاتر غير مكتملة.
وتساعد هذه الاجراءات على تحديد صافي الاصول المعدل، كما تساهم في اختبار معقولية النتائج المستخرجة من مدخل الدخل.
ما طرق تقييم مؤسسة عند دخول مستثمر؟
اولا: مدخل الدخل والتدفقات النقدية المخصومة DCF
يعتبر مدخل الدخل من اهم الطرق المستخدمة في تقييم مؤسسة لديها نشاط قائم وتوقعات مالية قابلة للدعم، حيث يتم تقدير التدفقات النقدية المستقبلية وخصمها بمعدل يعكس مخاطر النشاط.
ويجب ان تستند التوقعات الى القدرة التشغيلية الحالية للمؤسسة ومعدلات النمو الممكنة، وليس الى ارقام متفائلة يضعها المالك بهدف رفع قيمة النشاط قبل دخول المستثمر.
كما ينبغي التمييز بين التدفقات التي يستطيع النشاط تحقيقها بموارده الحالية والتوسع الذي لن يحدث الا بعد الحصول على التمويل الجديد.
ثانيا: مدخل السوق والمضاعفات
يمكن استخدام مضاعفات الشركات المشابهة مثل EV/Sales وEV/EBITDA عند توافر بيانات مالية مناسبة وشركات قابلة للمقارنة، مع مراعاة اختلاف الحجم والربحية والمخاطر والسيولة.
ولا يصح استخدام مضاعفات الارباح عندما تكون الارباح غير مستقرة او سالبة دون اجراء تحليل مناسب.
ويمكن الاطلاع على مقال العوامل التي تؤثر على قيمة النشاط السوقية لفهم اهم محددات القيمة.
ثالثا: مدخل التكلفة وصافي الاصول المعدل
عندما تكون الارباح غير موثوقة او يصعب التنبؤ بالتدفقات النقدية، يمكن ان يعتمد تقييم مؤسسة بصورة رئيسية على القيمة العادلة للاصول بعد خصم الالتزامات.
ويكون هذا المدخل مهما للمؤسسات كثيفة الاصول، مثل المصانع وورش الانتاج وبعض الانشطة التجارية التي تمتلك مخزونا ومعدات ذات قيمة كبيرة.
لكن صافي الاصول لا يعكس بالضرورة كامل قيمة النشاط المستمر، خاصة اذا كانت لديه قاعدة عملاء وعقود مربحة وسمعة تجارية قابلة للاستمرار.
وتخضع هذه المداخل لمتطلبات معايير التقييم الدولية IVS، ومنها معيار IVS 103 الخاص بمداخل واساليب التقييم ومعيار IVS 200 الخاص بالاعمال والحصص في الاعمال، وفقا للاصدار الساري.
كيف نحسب حصة المستثمر بصورة عادلة؟
بعد الانتهاء من تقييم مؤسسة يجب تحديد طبيعة الصفقة، لان شراء حصة من المالك يختلف اقتصاديا عن ضخ تمويل جديد داخل النشاط.
لنفترض ان قيمة حقوق ملكية النشاط قبل الاستثمار بلغت 4 ملايين ريال، وان المستثمر يرغب في ضخ مليون ريال داخل الكيان الذي سيحمل النشاط بعد اعادة تنظيمه.
تصبح قيمة حقوق الملكية بعد الاستثمار 5 ملايين ريال، وتبلغ حصة المستثمر 20%، بافتراض عدم وجود تعديلات اخرى على هيكل الصفقة.
اما اذا دفع المستثمر مليون ريال الى المالك الحالي مقابل شراء جزء من حصته، فلن تدخل هذه الاموال الى النشاط. وفي المثال نفسه تمثل القيمة المدفوعة 25% من قيمة حقوق الملكية قبل الصفقة، قبل اي خصومات او تعديلات تفاوضية.
ويمكن قراءة مقال وش اول شي يناظره المستثمر قبل ما يدخل شركتي؟ للتعرف على العوامل التي يهتم بها المستثمر قبل اتخاذ قراره.
والاهم ان تقييم مؤسسة لا يحدد وحده النسبة النهائية للشريك، بل يوفر اساسا اقتصاديا للتفاوض، بينما تتحدد النسبة النهائية وفقا لقيمة التمويل وشروط الصفقة والحقوق المرتبطة بها.
ما انواع دخول المستثمرين والتمويل؟
تختلف هياكل الاستثمار التي يمكن دراستها بعد تقييم مؤسسة وفقا لاحتياجات التمويل ومستوى المخاطر ورغبة المالك في الاحتفاظ بالسيطرة الادارية.
دخول مستثمر مقابل زيادة رأس المال
يقوم المستثمر بضخ مبلغ جديد داخل الشركة التي سيؤول اليها النشاط، ويحصل على حصة ملكية يتم احتسابها بالاستناد الى قيمة النشاط قبل الاستثمار.
دخول مستثمر بشراء حصة من المالك
يدفع المستثمر قيمة الحصة مباشرة الى المالك الحالي، دون زيادة الموارد المالية المتاحة للنشاط. ويحتاج هذا الهيكل الى تحديد دقيق لقيمة حقوق الملكية.
دخول مستثمر بمزيج من شراء حصة وزيادة رأس المال
يجمع هذا النموذج بين حصول المالك على جزء من ثمن التخارج وضخ اموال جديدة لتمويل التوسع، مع احتساب كل جزء بصورة مستقلة.
دخول مستثمر استراتيجي
قد يقدم المستثمر الاستراتيجي تمويلا وخبرات وقنوات توزيع وعقودا تجارية. ولكن لا يجوز اضافة القيمة المستقبلية المتوقعة من هذه المساهمات تلقائيا الى قيمة النشاط الحالي دون تحليل مستقل.
دخول مستثمر على مراحل حسب تحقيق اهداف
يمكن الاتفاق على ضخ التمويل على دفعات مرتبطة بتحقيق مؤشرات اداء KPI، مثل المبيعات والربحية والتوسع وعدد العملاء، مع تحديد نسب الملكية وآليات تعديلها في الاتفاقيات النظامية.
القروض القابلة للتحول الى ملكية
قد يتم تمويل النشاط من خلال قرض قابل للتحول الى حصص ملكية مستقبلا وفقا لشروط محددة، بعد استيفاء المتطلبات النظامية والتعاقدية ذات الصلة.
التمويل دون التنازل عن ملكية
تشمل البدائل التمويل قصير الاجل للتشغيل، والتمويل طويل الاجل للتوسع، والتمويل التأجيري، وتمويل المرابحة، والتمويل مقابل ضمانات او اصول ثابتة، وذلك وفقا لاهلية النشاط وشروط الجهات الممولة.
ويجب عند تقييم مؤسسة التمييز بين قيمة النشاط الحالية والقيمة المحتملة بعد تنفيذ خطة التمويل، حتى لا يدفع المستثمر مقابل نمو سيتحقق اساسا بامواله.
كما يمكن الاستفادة من مقال متى تحتاج الى تقييم الشركة لدخول شريك؟ لفهم توقيت التقييم قبل التفاوض.
ما المستندات المطلوبة لاجراء تقييم مؤسسة؟
لا يشترط ان تكون جميع المستندات مكتملة منذ البداية، ولكن كلما تحسنت جودة البيانات ارتفعت موثوقية تقييم مؤسسة وانخفضت مساحة التقديرات والافتراضات.
- السجل التجاري والتراخيص والعقود النظامية.
- كشوف الحسابات البنكية للسنوات المتاحة.
- فواتير المبيعات والمشتريات وسجلات نقاط البيع.
- اقرارات ضريبة القيمة المضافة والزكاة عند انطباقها.
- كشوف الرواتب والتكاليف التشغيلية.
- بيان المخزون والاصول الثابتة والمعدات.
- العقود القائمة مع العملاء والموردين.
- كشف القروض والالتزامات والمبالغ المستحقة.
- بيان السحوبات الشخصية وحسابات المالك.
- خطة العمل والتوقعات المالية والتشغيلية.
وتعتبر البيانات المقدمة الى هيئة الزكاة والضريبة والجمارك من المصادر التي يمكن الاستفادة منها في التحقق من بعض جوانب النشاط، مع مراعاة الفروق بين الايرادات المحاسبية والبيانات الضريبية.
ويستطيع المقيم الاستعانة بالمعلومات القطاعية المتاحة من الهيئة العامة للاحصاء لاختبار معقولية بعض الافتراضات الاقتصادية والتشغيلية.
ما الاخطاء التي تخفض قيمة المؤسسة عند دخول مستثمر؟
من ابرز الاخطاء في تقييم مؤسسة الاعتماد على رقم المبيعات وحده دون فحص هامش الربح، او احتساب قيمة المخزون والاصول مرة اخرى فوق قيمة النشاط المستخرجة من التدفقات النقدية رغم تضمينها بالفعل في النموذج.
ومن الاخطاء ايضا تجاهل الديون والالتزامات، واحتساب الارباح قبل تحميل النشاط بتكلفة ادارة مناسبة، وافتراض استمرار جميع العقود رغم ارتباط بعضها بشخص المالك.
كما ان المبالغة في التوقعات المستقبلية قد تؤدي الى قيمة غير قابلة للدفاع عنها امام المستثمر، خصوصا عندما لا تدعمها الطاقة التشغيلية والتمويل المتاح وحجم السوق.
ويمكن مراجعة مقال المستثمر عرض مبلغ.. هل التقييم عادل؟ للتعرف على اهمية التقييم المستقل في حماية مصالح الاطراف.
ومن المفيد ايضا قراءة مقال سليمان للاستشارات المالية للتعرف على خدمات الاستشارات والتحليل المالي، وكذلك الاطلاع على خدمات سليمان للتقييم المتعلقة بتقييم الشركات والانشطة الاقتصادية.
كيف يحمي التقييم المعتمد حقوق المالك والمستثمر؟
يساعد تقييم مؤسسة الصادر عن مكتب مرخص في تقديم اساس مهني مستقل للمفاوضات، ويقلل الخلافات الناتجة عن التقديرات الشخصية او المبالغة في قيمة النشاط.
ويجب ان يوضح التقرير تاريخ التقييم، والغرض منه، ونطاق العمل، والبيانات المستخدمة، والمداخل والاساليب المعتمدة، والافتراضات الجوهرية، ومستوى عدم اليقين، واي قيود مؤثرة في النتيجة.
وفي السعودية، يمكن التحقق من متطلبات ممارسة مهنة التقييم عبر الهيئة السعودية للمقيمين المعتمدين، مع مراعاة التخصص والترخيص المناسبين لتقييم المنشآت الاقتصادية.
ولا يعني التقرير المعتمد ضمان تحقيق السعر المحدد عند البيع، وانما يقدم تقديرا للقيمة وفقا لاساس القيمة والغرض والافتراضات المحددة بالتقرير.
الاسئلة الشائعة عن تقييم مؤسسة عند دخول مستثمر
هل يمكن تقييم مؤسسة ليس لديها ميزانية؟
نعم، يمكن تقييم مؤسسة دون ميزانية منتظمة اذا توافرت مستندات بديلة كافية تسمح باعادة بناء البيانات المالية والتحقق من النشاط.
هل يشترط تحويل المؤسسة الى شركة قبل التقييم؟
لا يشترط ذلك لاجراء التقييم الاقتصادي، ولكن دخول المستثمر كشريك في الملكية قد يستلزم تحويل النشاط الى كيان قانوني مناسب.
هل يتم تقييم المؤسسة على اساس المبيعات؟
يمكن الاستعانة بمضاعفات المبيعات، ولكن لا يكفي رقم المبيعات وحده، ويجب مراعاة الارباح والمخاطر والاصول والالتزامات.
هل قيمة المؤسسة تساوي قيمة معداتها ومخزونها؟
ليس بالضرورة، فقد تكون قيمة النشاط المستمر اعلى من صافي اصوله بسبب قدرته على تحقيق ارباح مستقبلية، او اقل منها اذا كانت ربحيته ضعيفة.
هل يمكن دخول مستثمر دون ضخ اموال في النشاط؟
نعم، من خلال شراء حصة من المالك بعد اتخاذ الاجراءات النظامية المناسبة، وتختلف هذه العملية عن زيادة رأس المال.
هل يجب ان تكون الحسابات مدققة؟
تعزز الحسابات المدققة موثوقية التقييم، ولكن امكانية اجراء التقييم تعتمد على جودة وكفاية الادلة المتاحة ومتطلبات المهمة.
هل يتم احتساب السمعة التجارية ضمن قيمة المؤسسة؟
يمكن ان تنعكس السمعة والعلاقات التجارية في قيمة النشاط، بشرط وجود منافع اقتصادية قابلة للاستمرار وتجنب ازدواج احتسابها.
هل يمكن تقييم مؤسسة تحقق خسائر؟
نعم، يمكن تقييم مؤسسة خاسرة باستخدام المداخل المناسبة لطبيعة نشاطها، مثل صافي الاصول المعدل او التدفقات المستقبلية المدعومة بافتراضات واقعية.
كيف يتم تحديد نسبة المستثمر؟
تحدد النسبة استنادا الى قيمة حقوق الملكية قبل الاستثمار، ومبلغ التمويل، وطبيعة الصفقة، والحقوق والشروط التعاقدية المتفق عليها.
هل يمكن استخدام تقرير التقييم في التفاوض مع المستثمر؟
نعم، يساعد التقرير المستقل على تحديد نطاق اقتصادي معقول للقيمة وتوضيح الافتراضات والمخاطر، بما يدعم التفاوض بين الاطراف.
الخلاصة: لا تجعل غياب الحسابات المنتظمة سببا للتنازل عن قيمة مؤسستك
ان تقييم مؤسسة قبل دخول مستثمر يمثل خطوة اساسية لحماية حقوق المالك وتحديد قيمة عادلة للنشاط، حتى عندما لا تتوافر قوائم مالية منتظمة.
والحل المهني لا يتمثل في وضع قيمة تقديرية عشوائية او الاعتماد على المبيعات فقط، بل في اعادة بناء النتائج المالية وتحليل الاصول والالتزامات والقدرة الربحية المستقبلية، ثم اختيار مدخل التقييم المناسب.
كما يجب الفصل بين قيمة المؤسسة الحالية وقيمة التوسع المتوقع بتمويل المستثمر، وتحديد ما اذا كانت الصفقة شراء حصة او زيادة رأس مال او مزيجا من الاثنين.
اذا كنت تمتلك مؤسسة فردية وترغب في دخول مستثمر، فان الحصول على تقييم مهني مستقل يساعدك على التفاوض من موقع اكثر وضوحا، ويمنح المستثمر اساسا ماليا يمكنه الاعتماد عليه في دراسة الفرصة الاستثمارية.
اطلب تقييم مؤسستك من الأفق العربي للتقييم
يقدم الأفق العربي للتقييم خدمات تقييم المنشآت الاقتصادية والمؤسسات والشركات، بما يشمل تقييم الانشطة القائمة، ودخول المستثمرين، والتخارج، واعادة هيكلة الملكية، وتحديد القيمة الاقتصادية للاعمال.
للحصول على دراسة مهنية لحالة مؤسستك وتحديد البيانات المطلوبة لاجراء التقييم، تواصل معنا مباشرة.
اعداد: سامر إبراهيم السيد
هاتف وواتساب:
00966561221974
الموقع:
الأفق العربي للتقييم
كيف يتم تقييم مؤسسة عند دخول مستثمر ولا توجد حسابات منتظمة؟
تختلف طريقة تقييم مؤسسة وفقا لطبيعة النشاط وحجم الاصول ومستوى الارباح وجودة المعلومات المالية المتاحة. ولا يشترط وجود قوائم مالية مدققة في جميع الحالات، ولكن يجب توافر مستندات تسمح للمقيم المعتمد بالتحقق من النشاط والوصول الى قيمة اقتصادية يمكن الدفاع عنها امام المستثمر.
وتعتمد عملية تقييم مؤسسة على ثلاثة مداخل رئيسية، وهي مدخل الدخل ومدخل السوق ومدخل التكلفة، ويختار المقيم المدخل الاكثر ملاءمة بناء على خصائص المؤسسة ومدى موثوقية البيانات المتاحة.
اولا: تقييم مؤسسة باستخدام مدخل الدخل DCF
يستخدم مدخل الدخل عندما تكون المؤسسة قادرة على تحقيق تدفقات نقدية مستقبلية يمكن تقديرها بصورة معقولة، حتى لو كانت الحسابات التاريخية غير منتظمة.
ويقوم المقيم باعادة بناء نتائج الاعمال من خلال كشوف الحسابات البنكية وفواتير المبيعات والمشتريات والعقود وسجلات نقاط البيع، ثم اعداد توقعات مالية تستند الى القدرة التشغيلية الحقيقية للمؤسسة.
وتشمل التوقعات الايرادات وتكاليف التشغيل والمصروفات الادارية والاستثمارات الرأسمالية واحتياجات رأس المال العامل، ثم يتم خصم التدفقات النقدية بمعدل يعكس المخاطر الاقتصادية والتشغيلية والمالية.
ومن المهم عند تقييم مؤسسة عدم تضمين توسعات مستقبلية تعتمد على اموال المستثمر الجديد ضمن قيمة النشاط قبل الاستثمار، الا اذا تمت معالجتها بصورة متسقة مع اساس التقييم والافتراضات المستخدمة.
ثانيا: تقييم مؤسسة باستخدام مدخل السوق
يعتمد مدخل السوق على مقارنة المؤسسة بمنشآت وشركات مشابهة من حيث النشاط والحجم والربحية والمخاطر، باستخدام مضاعفات مالية مثل EV/Sales وEV/EBITDA.
ويكون هذا المدخل مناسبا عندما تتوافر معلومات عن منشآت مشابهة وبيانات مالية قابلة للمقارنة، مع اجراء التعديلات المهنية اللازمة لمراعاة اختلاف الحجم والسيولة والهيكل المالي ومستوى المخاطر.
ولا يجوز الاعتماد على مضاعف المبيعات وحده دون دراسة هوامش الربحية، فقد تحقق مؤسستان نفس المبيعات بينما تختلف قيمتهما بصورة كبيرة نتيجة اختلاف التكاليف والارباح.
ويمكن التعرف على العوامل المؤثرة في القيمة من خلال مقال
ايش العوامل اللي تأثر على قيمة شركتي السوقية؟.
ثالثا: تقييم مؤسسة باستخدام صافي الاصول المعدل
عندما تكون الحسابات غير منتظمة بدرجة كبيرة ولا تتوافر ادلة كافية لبناء توقعات مالية موثوقة، يمكن استخدام مدخل التكلفة من خلال تحديد القيمة العادلة للاصول وخصم الالتزامات القائمة.
ويشمل ذلك تقييم المعدات والسيارات والمخزون والعقارات المملوكة والارصدة المدينة وغيرها من الاصول المرتبطة بالنشاط، مع مراعاة الالتزامات المالية والتشغيلية.
ويعتبر هذا المدخل مهما عند تقييم مؤسسة تعتمد بصورة كبيرة على الاصول الملموسة، مثل المصانع والورش والمؤسسات التجارية كثيفة المخزون.
ومع ذلك، فان قيمة الاصول لا تعكس بالضرورة كامل قيمة المؤسسة اذا كانت لديها قدرة على تحقيق ارباح مستقبلية او علاقات تجارية وعقود مستمرة.
كيف يتم تحديد حصة المستثمر بعد تقييم مؤسسة؟
من اهم اهداف تقييم مؤسسة تحديد القيمة الاقتصادية للنشاط قبل دخول المستثمر، حتى يمكن احتساب نسبة الملكية بصورة عادلة دون الاعتماد على تقديرات صاحب المؤسسة او العروض التفاوضية وحدها.
ولنفترض ان القيمة السوقية لحقوق ملكية المؤسسة بلغت 4 ملايين ريال، وان مستثمرا يرغب في ضخ مليون ريال لتمويل التوسع بعد تحويل النشاط الى كيان قانوني مناسب.
في هذه الحالة تصبح قيمة حقوق الملكية بعد الاستثمار 5 ملايين ريال، وتبلغ حصة المستثمر 20%، بينما يحتفظ المالك الحالي بنسبة 80%، بافتراض عدم وجود شروط اخرى تؤثر في توزيع الملكية.
الفرق بين دخول مستثمر بزيادة رأس المال وشراء حصة قائمة
دخول مستثمر مقابل زيادة رأس المال: يتم ضخ التمويل داخل الشركة، فتزداد الموارد المالية المتاحة للنشاط، وتحسب حصة المستثمر بناء على قيمة حقوق الملكية بعد الاستثمار.
دخول مستثمر بشراء حصة من المالك: يدفع المستثمر قيمة الحصة الى المالك الحالي، ولا تدخل هذه الاموال الى النشاط، وتحدد النسبة وفقا لقيمة حقوق الملكية المتفق عليها.
دخول مستثمر بمزيج من شراء حصة وزيادة رأس المال: يحصل المالك على جزء من المقابل المالي، بينما يستخدم الجزء الاخر لتمويل النشاط والتوسع.
ولهذا فان تقييم مؤسسة يجب ان يسبق تحديد نسبة المستثمر، مع الفصل الواضح بين قيمة النشاط وقيمة التمويل الجديد.
ولمزيد من التفاصيل يمكن الاطلاع على مقال
المستثمر عرض مبلغ.. هل التقييم عادل؟.
ما انواع دخول المستثمرين المناسبة للمؤسسات الصغيرة والمتوسطة؟
لا تقتصر خيارات الاستثمار على بيع نسبة ثابتة من الملكية، بل توجد عدة هياكل تمويلية واستثمارية يمكن دراستها بعد تقييم مؤسسة، وفقا لاحتياجات النشاط ورغبة المالك في الاحتفاظ بالسيطرة الادارية.
دخول مستثمر استراتيجي
قد يكون المستثمر شركة تعمل في النشاط نفسه او نشاط مكمل، ويهدف الى تحقيق التكامل التجاري والتوسع في السوق وتخفيض التكاليف وزيادة القدرة التشغيلية.
ويختلف المستثمر الاستراتيجي عن المستثمر المالي في انه قد يقدم خبرات وعلاقات وعقودا وفرصا تجارية بجانب التمويل النقدي.
دخول مستثمر مالي
يركز المستثمر المالي على تحقيق عائد اقتصادي من نمو قيمة النشاط وتوزيعات الارباح، وقد يكون مستثمرا فرديا او صندوقا استثماريا.
وتشمل هذه الفئة المستثمر الملائكي Angel Investor وصناديق رأس المال الجريء Venture Capital وصناديق الملكية الخاصة Private Equity، بحسب طبيعة المؤسسة ومرحلة نموها.
دخول مستثمر على مراحل مرتبطة بمؤشرات الاداء
يمكن الاتفاق على ضخ التمويل على مراحل مرتبطة بتحقيق اهداف تشغيلية ومالية محددة، مثل نمو الايرادات وتحقيق مستوى معين من الارباح وزيادة عدد العملاء.
وقد تتضمن الاتفاقية تعديل نسبة ملكية المستثمر عند تحقيق مؤشرات الاداء KPI، وفقا لشروط واضحة ومتفق عليها مسبقا.
دخول مستثمر مقابل اصول او معدات
في بعض الحالات يقدم المستثمر معدات او خطوط انتاج او اصولا تشغيلية بدلا من التمويل النقدي، ويجب تحديد قيمة هذه المساهمات بصورة مستقلة قبل احتساب نسبة الملكية.
القروض القابلة للتحول الى ملكية
يمكن دراسة تمويل النشاط من خلال قرض قابل للتحول الى حصص ملكية مستقبلا، وفق شروط التحويل والتقييم المتفق عليها، وبعد استيفاء المتطلبات النظامية.
ويفيد هذا الهيكل عندما يرغب الطرفان في تأجيل تحديد نسبة الملكية النهائية الى مرحلة لاحقة.
التمويل دون دخول شريك
قد يوضح تقييم مؤسسة ان بيع حصة من النشاط ليس الخيار الاقتصادي الافضل، خاصة اذا كانت المؤسسة تحقق تدفقات نقدية مستقرة وتستطيع خدمة التمويل.
ومن البدائل الممكنة التمويل قصير الاجل للتشغيل، والتمويل طويل الاجل للتوسع، والتمويل التأجيري، وتمويل المرابحة، والتمويل مقابل اصول ثابتة، وفقا للشروط الائتمانية والضمانات المتاحة.
ويمكن مراجعة مقال
هل دخول مستثمر افضل ام الحصول على قرض؟
لفهم الفروق الاقتصادية بين التمويل بالدين والتمويل بالملكية.
هل يمكن ان تكون قيمة المؤسسة اعلى من قيمة اصولها؟
نعم، فقد تكون قيمة المؤسسة الاقتصادية اعلى من صافي قيمة اصولها اذا كانت تحقق ارباحا تشغيلية مستدامة ولديها قاعدة عملاء مستقرة وعقود مستمرة وميزة تنافسية واضحة.
فعلى سبيل المثال، قد تمتلك مؤسسة معدات ومخزونا بصافي قيمة مليون ريال، لكنها تحقق تدفقات نقدية مرتفعة ومستقرة تجعل قيمتها الاقتصادية اعلى من ذلك.
وفي المقابل، قد تكون قيمة مؤسسة اخرى اقل من صافي اصولها الدفترية اذا كانت تعاني من خسائر تشغيلية مستمرة او انخفاض الطلب او ارتفاع المخاطر.
ولهذا لا ينبغي ان يعتمد تقييم مؤسسة على قيمة الاصول وحدها او على رقم المبيعات فقط، بل على تحليل شامل لمصادر القيمة والمخاطر.
ما اثر عدم انتظام الحسابات على قيمة المؤسسة؟
عدم انتظام الحسابات لا يؤدي تلقائيا الى تخفيض قيمة المؤسسة بنسبة ثابتة، ولكنه يزيد صعوبة التحقق من النتائج التاريخية ويؤثر في مستوى الثقة بالتوقعات المستقبلية.
وقد ينعكس ذلك على اختيار مدخل التقييم، او تقدير المخاطر، او نطاق القيمة، او التحفظات التي يتضمنها التقرير.
ويستطيع المقيم تخفيض مستوى عدم اليقين من خلال مطابقة كشوف الحسابات البنكية مع الفواتير والاقرارات الضريبية والعقود والمخزون وحركة المبيعات.
وبالتالي فان نجاح تقييم مؤسسة لا يعتمد فقط على وجود نظام محاسبي متكامل، وانما على كفاية الادلة المتاحة ومدى اتساقها وقدرتها على اثبات النشاط الاقتصادي الحقيقي.
ما المستندات المطلوبة لتقييم مؤسسة لا تمتلك حسابات منتظمة؟
عند البدء في تقييم مؤسسة لا تمتلك قوائم مالية منتظمة، لا يشترط بالضرورة تقديم ميزانيات مدققة عن السنوات السابقة، ولكن يجب توفير مستندات بديلة تساعد المقيم المعتمد على اعادة بناء المركز المالي ونتائج الاعمال والتحقق من النشاط الاقتصادي الفعلي.
وتشمل اهم المستندات المطلوبة ما يلي:
- السجل التجاري والتراخيص النظامية للمؤسسة.
- كشوف الحسابات البنكية لآخر ثلاث سنوات ان توفرت.
- فواتير المبيعات والمشتريات وسجلات نقاط البيع.
- اقرارات ضريبة القيمة المضافة والزكاة عند انطباقها.
- كشف بالمخزون والبضاعة الموجودة وتكلفتها.
- بيان المعدات والسيارات والاصول الثابتة.
- العقود القائمة مع العملاء والموردين.
- كشف القروض والالتزامات المالية والمستحقات.
- بيان الرواتب والايجارات والمصروفات التشغيلية.
- تفاصيل السحوبات الشخصية وحسابات المالك.
- التوقعات المستقبلية وخطة التوسع.
وكلما كانت هذه البيانات اكثر اكتمالا واتساقا، زادت قدرة المقيم على اجراء تقييم مؤسسة يستند الى ادلة مالية وتشغيلية قابلة للتحقق.
كيف تتم معالجة الحسابات غير المنتظمة قبل التقييم؟
تتمثل احدى اهم مراحل تقييم مؤسسة في اعادة بناء المعلومات المالية بصورة تعكس حقيقة النشاط، بدلا من الاعتماد على الارقام التي يذكرها صاحب المؤسسة دون مستندات.
فصل مصروفات المالك عن مصروفات المؤسسة
قد يستخدم صاحب المؤسسة الحساب البنكي التجاري لسداد مصروفات شخصية، او يمول بعض مشتريات النشاط من حساباته الخاصة. ولذلك يجب تصنيف هذه العمليات بصورة صحيحة، مع تحديد الالتزامات الحقيقية وحقوق المالك.
اعادة احتساب الربح التشغيلي
يتم تحليل الايرادات وتكاليف المبيعات والمصروفات العمومية والادارية، مع استبعاد المصروفات غير المتكررة وتسوية البنود التي لا تعكس الاداء التشغيلي المعتاد.
واذا كان المالك يتولى ادارة النشاط دون راتب، فقد يتطلب تقييم مؤسسة احتساب تكلفة ادارية سوقية مناسبة لضمان عدم المبالغة في الارباح القابلة للاستمرار.
مطابقة المبيعات مع البيانات الضريبية
يمكن الاستفادة من اقرارات ضريبة القيمة المضافة والفواتير الالكترونية للتحقق من جزء من المبيعات، مع مراعاة الفروق بين البيانات الضريبية والايرادات المحاسبية.
وتوفر هيئة الزكاة والضريبة والجمارك المعلومات والانظمة ذات الصلة بالالتزامات الضريبية والزكوية للمنشآت في السعودية.
فحص المخزون والاصول والالتزامات
يتم جرد الاصول والتحقق من ملكيتها وحالتها وقيمتها، مع حصر الديون والمستحقات والالتزامات المرتبطة بالنشاط.
ولا يجوز اعتبار جميع الاصول الموجودة لدى المؤسسة مملوكة لها تلقائيا، فقد تكون بعض المعدات مستأجرة او ممولة او مملوكة لطرف اخر.
هل يجب تحويل المؤسسة الى شركة قبل دخول المستثمر؟
من المهم التفرقة بين اجراء تقييم مؤسسة وبين اتمام دخول المستثمر كشريك في الملكية.
يمكن تقييم النشاط الاقتصادي للمؤسسة الفردية قبل تحويلها الى شركة، لكن المؤسسة الفردية لا تمتلك هيكل حصص ملكية مماثلا للشركات.
ولذلك قد يتطلب دخول المستثمر تحويل المؤسسة الى شركة او تأسيس كيان مناسب تنتقل اليه اصول النشاط وحقوقه والتزاماته، وفقا للاجراءات النظامية المعمول بها.
ويجب تحديد كيفية التعامل مع العقود والتراخيص والعمالة والالتزامات القائمة، حتى لا يؤدي تغيير الشكل القانوني الى تعطيل النشاط او التأثير على قيمته.
ويمكن مراجعة متطلبات التحول وتأسيس الشركات عبر الموقع الرسمي
لوزارة التجارة السعودية.
ما الاخطاء التي تؤدي الى تقييم مؤسسة بقيمة غير عادلة؟
توجد اخطاء متكررة قد تؤدي الى المبالغة في قيمة المؤسسة او تخفيضها بصورة غير مبررة، ومن اهمها:
- الاعتماد على حجم المبيعات دون تحليل صافي الربح.
- عدم الفصل بين اموال المالك واموال النشاط.
- تجاهل الديون والالتزامات المستحقة.
- احتساب قيمة الاصول مرتين داخل نموذج التقييم.
- المبالغة في معدلات النمو المستقبلية.
- تجاهل مخاطر فقدان العملاء بعد دخول المستثمر.
- عدم احتساب تكلفة ادارة النشاط بصورة مستقلة.
- ادخال اموال المستثمر المستقبلية ضمن قيمة المؤسسة قبل الاستثمار دون معالجة مناسبة.
- الاعتماد على مضاعفات شركات غير مشابهة.
- عدم التمييز بين قيمة المنشأة وقيمة حقوق الملكية.
ويجب ان يستند تقييم مؤسسة الى تحليل مهني مستقل يراعي طبيعة النشاط والظروف الاقتصادية ومخاطر التشغيل ومدى موثوقية المعلومات.
لماذا تحتاج الى مقيم معتمد قبل الاتفاق مع المستثمر؟
قد يعتقد صاحب المؤسسة ان تحديد القيمة يمكن ان يتم بالاتفاق المباشر مع المستثمر، ولكن غياب التقييم المستقل قد يؤدي الى التنازل عن حصة كبيرة مقابل تمويل محدود، او المطالبة بقيمة مبالغ فيها تؤدي الى فشل المفاوضات.
ويساعد تقييم مؤسسة من خلال مكتب مرخص في تحديد اساس اقتصادي واضح للقيمة، مع بيان المداخل المستخدمة والافتراضات والمخاطر والقيود المؤثرة على النتائج.
وتستند اعمال تقييم المنشآت الاقتصادية الى معايير مهنية، من بينها معايير التقييم الدولية IVS، وبخاصة معيار IVS 200 المتعلق بالاعمال والحصص في الاعمال، والمعايير العامة ذات الصلة بمداخل التقييم والبيانات والتوثيق والتقرير.
ويمكن الاطلاع على المرجع المهني من خلال
مجلس معايير التقييم الدولية IVSC
وكذلك
الهيئة السعودية للمقيمين المعتمدين.
الاسئلة الشائعة عن تقييم مؤسسة عند دخول مستثمر
1. هل يمكن تقييم مؤسسة فردية دون قوائم مالية؟
نعم، يمكن تقييم مؤسسة دون قوائم مالية منتظمة عندما تتوافر ادلة بديلة كافية، مثل كشوف الحسابات البنكية والفواتير والعقود وسجلات المبيعات، مع توضيح حدود موثوقية البيانات.
2. هل يتم تقييم المؤسسة بناء على المبيعات فقط؟
لا، فالمبيعات تمثل احد المؤشرات، بينما تعتمد القيمة على الارباح والتدفقات النقدية والاصول والالتزامات ومخاطر النشاط وقدرته على الاستمرار.
3. هل يمكن تقييم مؤسسة تحقق خسائر؟
نعم، ويمكن استخدام صافي الاصول المعدل او المداخل الاخرى المناسبة، مع تحليل اسباب الخسائر وفرص التعافي ومدى موثوقية التوقعات.
4. هل يجب تحويل المؤسسة الى شركة قبل التقييم؟
لا، يمكن تقييم النشاط قبل التحويل، لكن تنفيذ دخول المستثمر كشريك في الملكية يتطلب اختيار الهيكل القانوني المناسب.
5. هل قيمة المؤسسة تساوي قيمة معداتها ومخزونها؟
ليس بالضرورة، فقد تكون قيمة النشاط اعلى بسبب ارباحه المستقبلية او اقل بسبب ضعف الربحية وارتفاع المخاطر.
6. كيف يتم تحديد نسبة المستثمر؟
تحدد النسبة وفقا لقيمة حقوق الملكية قبل الاستثمار، ومبلغ التمويل الجديد، وطبيعة الصفقة والشروط المتفق عليها بين الاطراف.
7. هل يمكن دخول مستثمر دون زيادة رأس المال؟
نعم، من خلال شراء حصة قائمة من المالك بعد اتخاذ الاجراءات النظامية المناسبة، وفي هذه الحالة لا تدخل قيمة الشراء الى النشاط.
8. هل يمكن احتساب قيمة العلامة التجارية للمؤسسة؟
نعم، عندما تتوافر مقومات اقتصادية تدعم قيمتها، مع تجنب ازدواج احتسابها ضمن قيمة النشاط الكلية.
9. هل يستطيع المستثمر الاعتماد على تقرير التقييم في التفاوض؟
نعم، يوفر تقرير تقييم مؤسسة اساسا مهنيا للمفاوضات ويوضح الافتراضات والمخاطر التي بنيت عليها القيمة، دون ان يمثل ضمانا لسعر البيع النهائي.
10. هل عدم انتظام الحسابات يخفض قيمة المؤسسة؟
ليس بالضرورة، لكنه يزيد مستوى عدم اليقين وقد يؤثر على اختيار اسلوب التقييم ومعدل الخصم ونطاق القيمة، وفقا لمدى توافر الادلة البديلة.
الخلاصة: لا تتنازل عن حصة من مؤسستك قبل معرفة قيمتها الحقيقية
ان تقييم مؤسسة عند دخول مستثمر ليس مجرد تحديد رقم تقريبي لقيمة النشاط، بل هو عملية مهنية تهدف الى حماية حقوق المالك والمستثمر وتحديد القيمة الاقتصادية على اسس قابلة للتحقق.
وحتى في حالة عدم وجود حسابات منتظمة، يمكن اعادة بناء البيانات المالية وتحليل المبيعات والارباح والاصول والالتزامات، ثم اختيار مدخل التقييم الذي يعكس طبيعة المؤسسة وقدرتها على تحقيق منافع اقتصادية مستقبلية.
ويجب ان يسبق التقييم تحديد نسبة المستثمر، مع الفصل بين شراء الحصص القائمة وزيادة رأس المال، ومراعاة اثر التمويل الجديد على القيمة المستقبلية للنشاط.
لا تجعل غياب القوائم المالية المنتظمة سببا في بيع جزء من مؤسستك باقل من قيمته الاقتصادية، ولا تعتمد على تقديرات شخصية قد تؤدي الى خلافات مستقبلية بين الشركاء.
اطلب تقييم مؤسستك من الأفق العربي للتقييم
يقدم الأفق العربي للتقييم خدمات تقييم المؤسسات والشركات والمنشآت الاقتصادية لاغراض دخول المستثمرين والتخارج وبيع الحصص واعادة هيكلة الملكية وزيادة رأس المال.
اذا كنت تمتلك مؤسسة فردية وترغب في دخول مستثمر، حتى مع عدم وجود حسابات مالية منتظمة، يمكنك التواصل معنا لدراسة طبيعة النشاط وتحديد المستندات اللازمة لاجراء التقييم.
اعداد: سامر إبراهيم السيد
مستشار التقييم المالي والاقتصادي
هاتف وواتساب:
00966561221974
اضغط هنا للتواصل المباشر عبر واتساب
الموقع الالكتروني:
الأفق العربي للتقييم