تقييم شركة للتخارج: 9 طرق لحماية حصتك اذا تعمد شريكك تخفيض قيمة الشركة
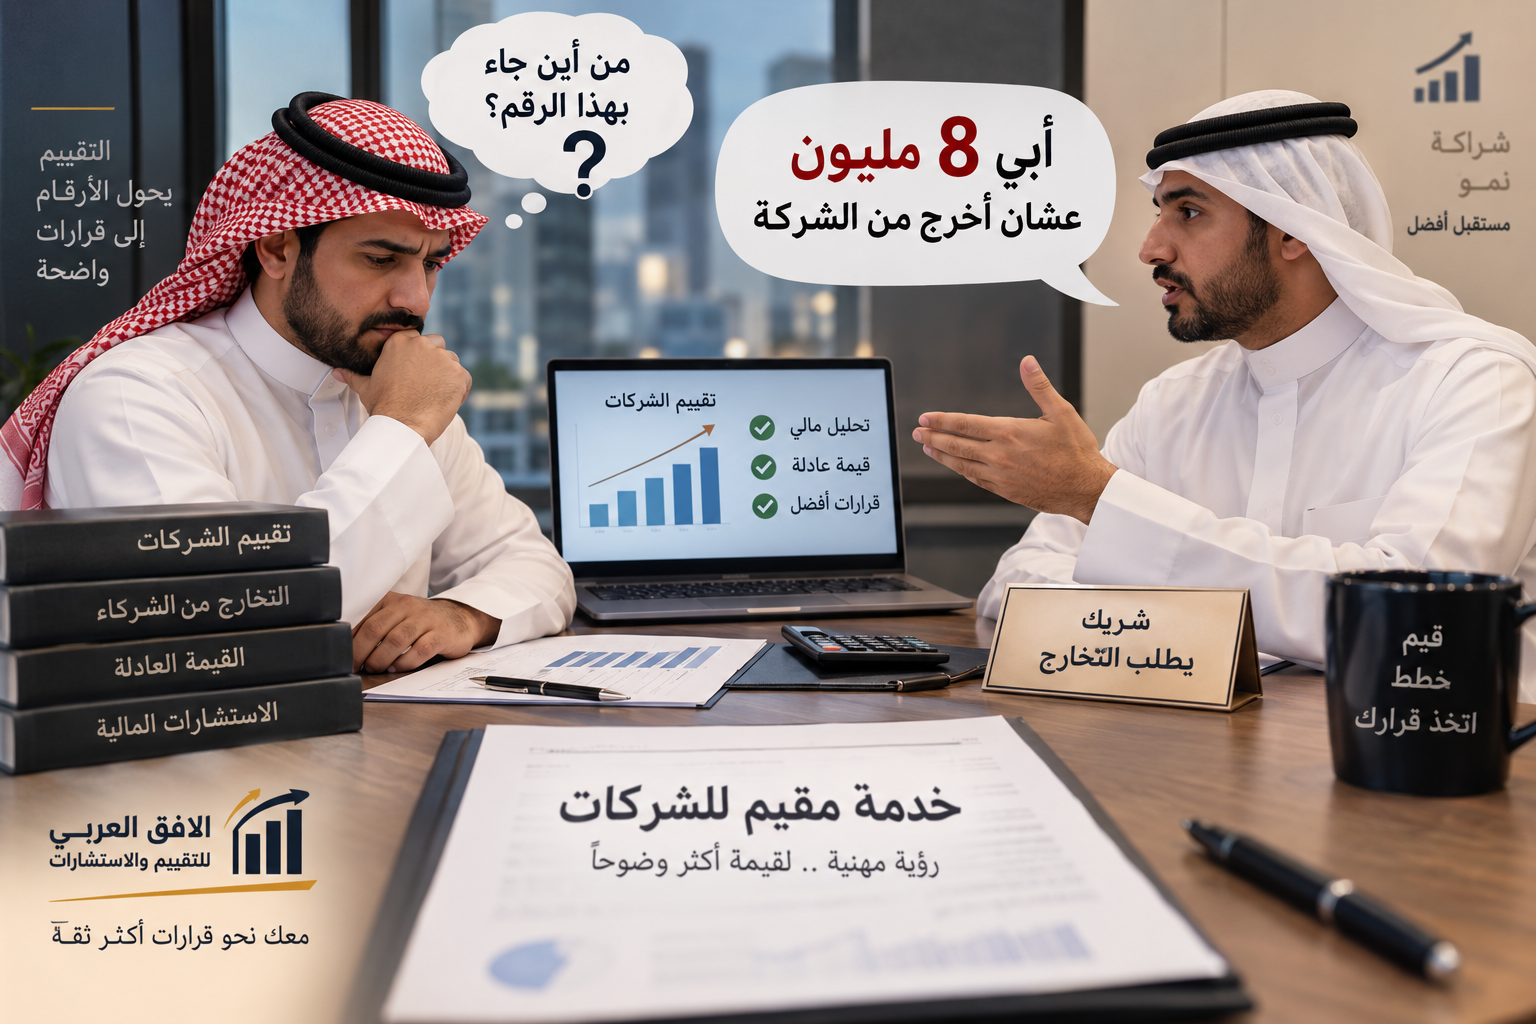
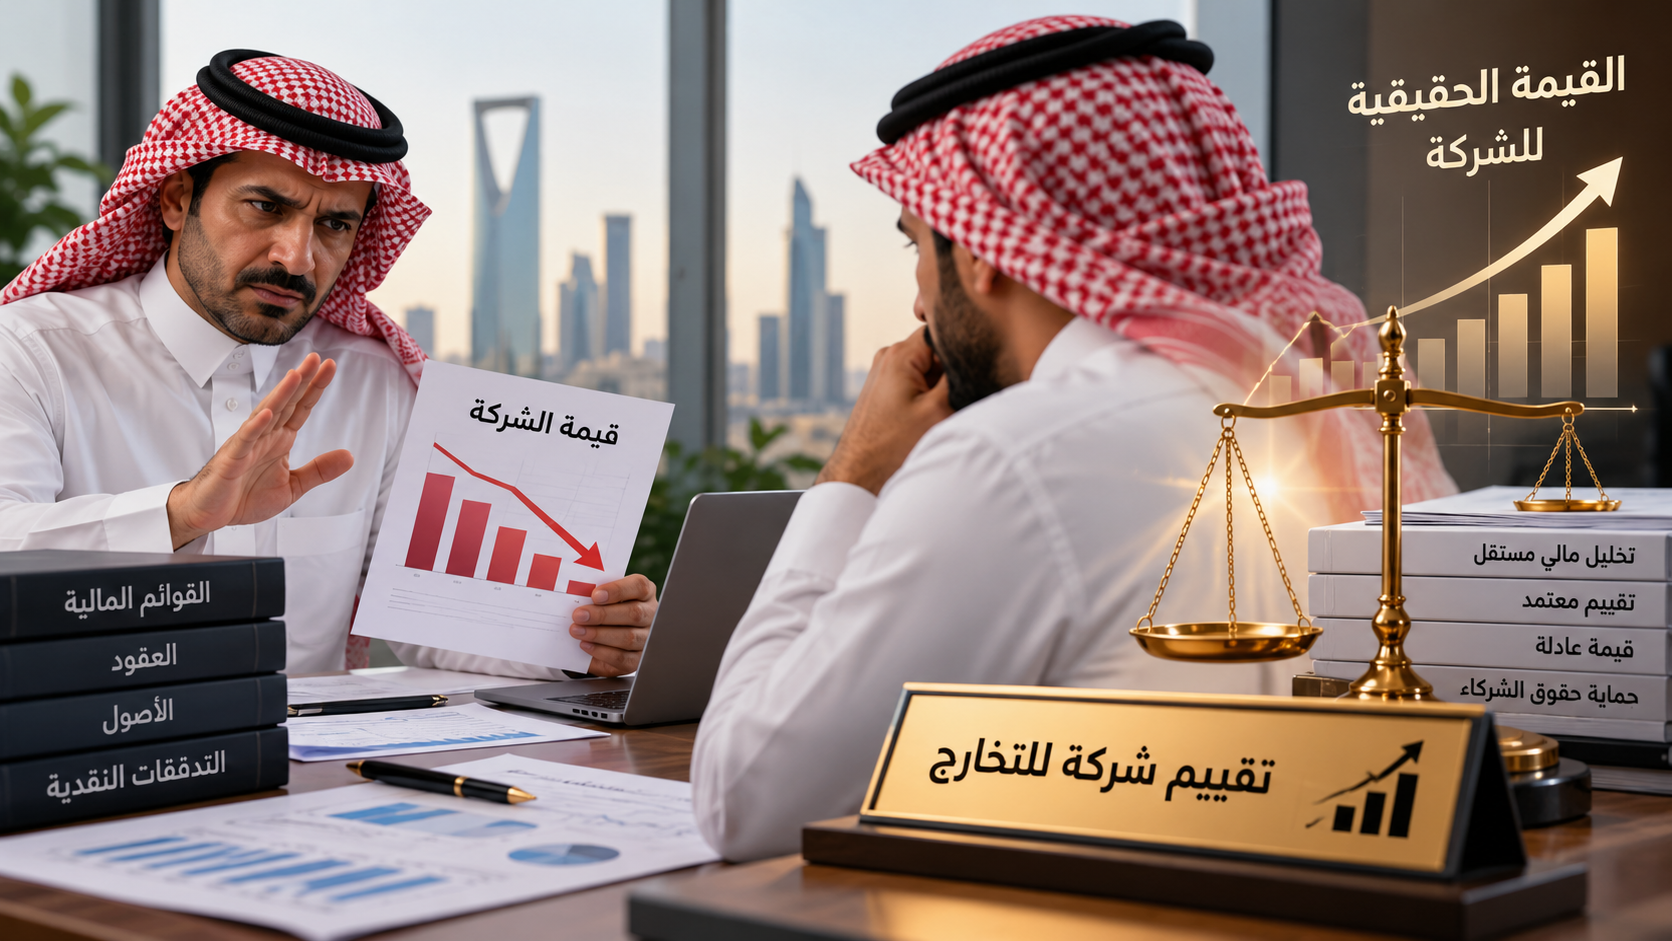
اريد التخارج من شركتي وشريكي يتعمد تخفيض قيمتها.. كيف احمي حقي؟ هذا السؤال يطرحه كثير من الشركاء عندما تبدأ الخلافات حول بيع الحصص وتحديد القيمة العادلة للشركة. فقد يكون النشاط ناجحا ويحقق ايرادات جيدة، ولكن الشريك المسؤول عن الادارة يعرض نتائج مالية ضعيفة، او يصر على ان الشركة لا تساوي المبلغ الذي يتوقعه الشريك الراغب في التخارج.
في هذه الحالات، يصبح تقييم شركة للتخارج خطوة مهمة لتحديد القيمة الاقتصادية للحصة استنادا الى البيانات المالية والاداء التشغيلي والاصول والالتزامات والتوقعات المستقبلية، بدلا من الاعتماد على تقديرات احد الشركاء وحده.
وتزداد اهمية تقييم شركة للتخارج عندما يكون الشريك الراغب في شراء الحصة هو نفسه المسؤول عن اعداد القوائم المالية او ادارة المصروفات والعقود والتحصيل.
في هذا المقال نوضح العلامات التي تستحق المراجعة، وكيف يمكن اكتشاف تخفيض الارباح بصورة غير طبيعية، وما المستندات التي تساعد على اثبات القيمة الاقتصادية للشركة، وكيف تستعين بخدمات مقيم معتمد لاعداد تقييم مهني يدعم موقفك في المفاوضات.
1. لماذا قد يحاول الشريك تخفيض قيمة الشركة قبل التخارج؟
عندما يرغب احد الشركاء في بيع حصته، قد تنشأ مصالح متعارضة بين البائع والمشتري. فالشريك البائع يسعى الى الحصول على مقابل يعكس قيمة حصته، بينما يسعى الشريك المشتري الى التفاوض على سعر اقل.
وفي بعض الحالات قد تظهر خلافات حول صحة البيانات المالية او طبيعة المصروفات او تقييم الاصول او تقدير الارباح المستقبلية. ولا يعني كل اختلاف في التقدير وجود تلاعب، لكن المؤشرات غير المعتادة تستدعي فحصا مستقلا.
ولهذا فان تقييم شركة للتخارج يساعد على الفصل بين القيمة الاقتصادية الفعلية وبين المواقف التفاوضية للشركاء.
ويمكن الرجوع الى مقال كيف اتفاوض مع مشتري شركتي؟ للتعرف على اهم الاعتبارات المالية التي تؤثر على التفاوض عند بيع الحصص.
2. تسع علامات قد تشير الى محاولة تخفيض قيمة الشركة
العلامة الاولى: ارتفاع المصروفات بصورة غير مبررة
قد تلاحظ زيادة كبيرة في المصروفات الادارية والعمومية او المصروفات الاستشارية او مكافآت الادارة خلال الفترة السابقة للتخارج.
عند اجراء تقييم شركة للتخارج يجب تحليل طبيعة هذه المصروفات، ومقارنتها بالسنوات السابقة، والتحقق من ارتباطها بالنشاط الفعلي للشركة.
فاذا كانت الشركة تحقق ايرادات مستقرة، بينما ترتفع المصروفات فجأة دون مبرر تشغيلي واضح، فقد تكون هناك حاجة الى اجراء تسويات على الارباح للوصول الى مستوى الربحية الطبيعي.
العلامة الثانية: تحميل الشركة بمصروفات تخص الشركاء
قد تتضمن الحسابات مصروفات شخصية او مزايا غير تشغيلية او معاملات مع اطراف ذات علاقة لا تعكس بالضرورة التكلفة الاقتصادية الطبيعية لتشغيل الشركة.
وفي هذه الحالة يدرس مقيم شركات معتمد تلك المعاملات، ويحدد مدى الحاجة الى تعديلها عند احتساب الارباح التشغيلية المستدامة.
العلامة الثالثة: تأجيل الاعتراف بالايرادات
قد يظهر انخفاض غير معتاد في الايرادات نتيجة تغير توقيت تسجيلها او عدم اثبات بعض العمليات وفقا للمعالجة المحاسبية الصحيحة.
ويتطلب تقييم شركة للتخارج مراجعة العقود والفواتير ومحاضر الانجاز والمستحقات، مع مراعاة متطلبات الاعتراف بالايراد وفقا لمعيار IFRS 15.
العلامة الرابعة: تضخيم الالتزامات والديون
قد تنشأ خلافات حول حسابات الشركاء والقروض والالتزامات المحتملة والمخصصات، خاصة عندما تكون هناك معاملات مالية كبيرة بين الشركة والاطراف ذات العلاقة.
ويجب التحقق من صحة الالتزامات وتصنيفها ومعالجتها عند الانتقال من قيمة المنشاة الى قيمة حقوق الملكية.
العلامة الخامسة: تجاهل القيمة السوقية للاصول
قد تمتلك الشركة عقارات او معدات او استثمارات تتجاوز قيمتها الدفترية، بينما يعتمد احد الشركاء على الارقام المحاسبية وحدها لاقتراح سعر منخفض للحصة.
وهنا يصبح تقييم شركة للتخارج ضروريا لدراسة مدى ملاءمة منهج الاصول المعدلة، وتحديد الاصول التشغيلية وغير التشغيلية وتجنب ازدواج احتساب قيمتها.
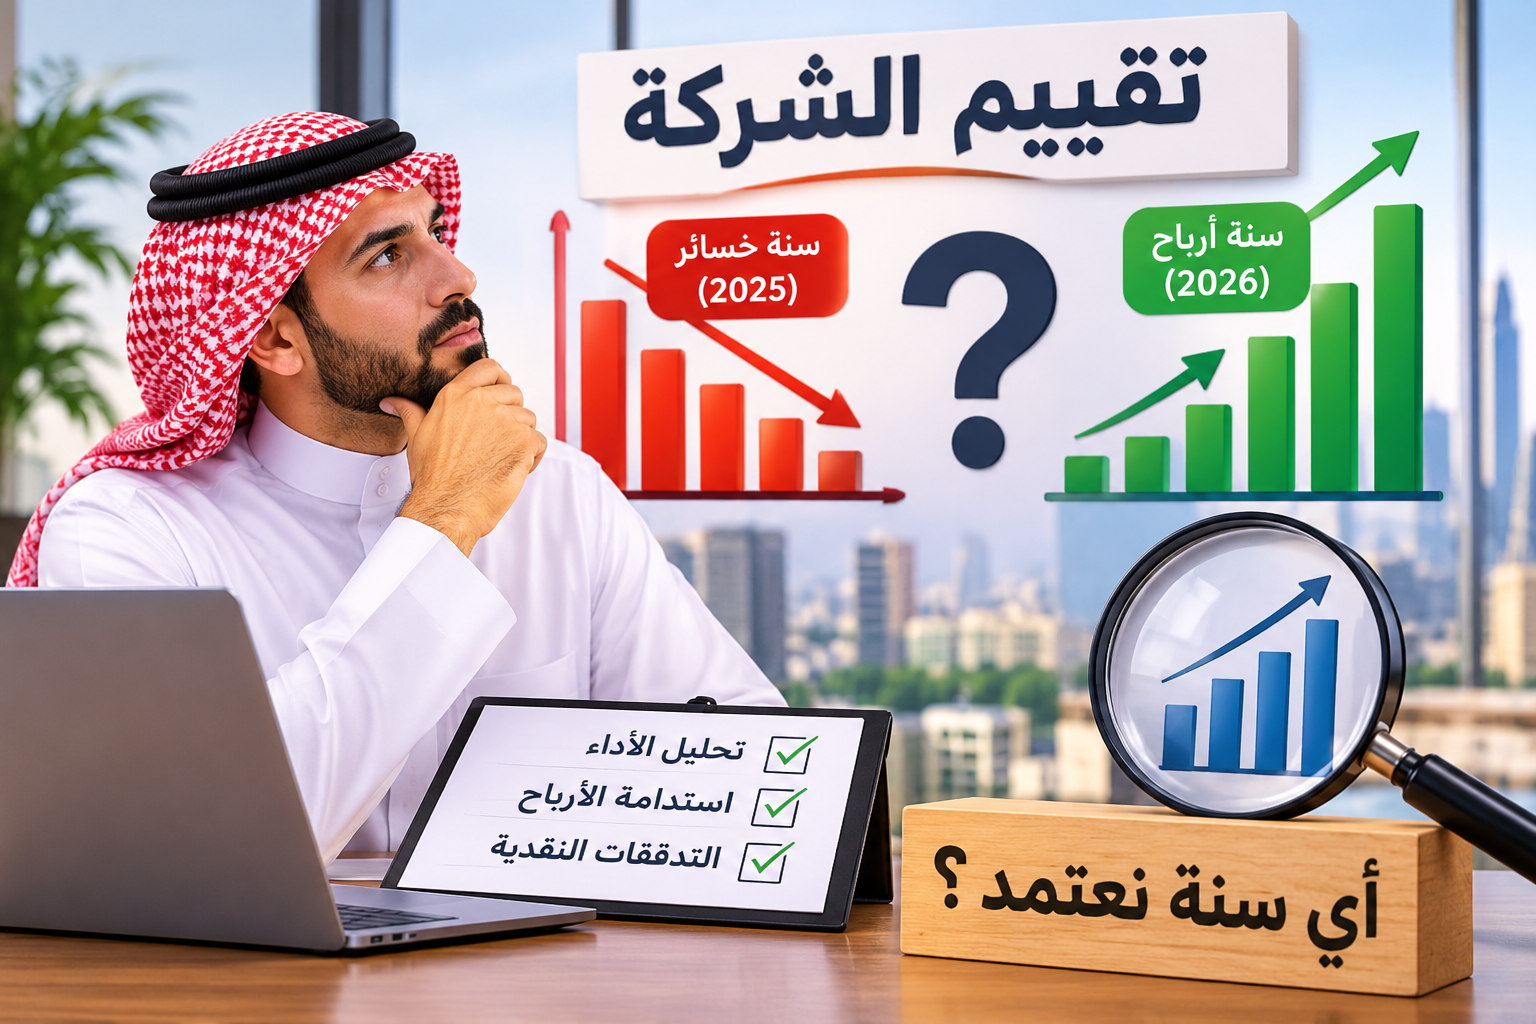
العلامة السادسة: الاعتماد على سنة خسائر واحدة
قد يستخدم الشريك المشتري نتائج سنة مالية ضعيفة لتبرير انخفاض قيمة الشركة، رغم ان السنوات السابقة كانت تحقق ارباحا مستقرة.
ويجب على المقيم دراسة الاتجاه التاريخي للايرادات والارباح، وتحديد ما اذا كانت الخسائر مؤقتة او تعكس تراجعا مستمرا في النشاط.
العلامة السابعة: تجاهل العقود والمشروعات المستقبلية
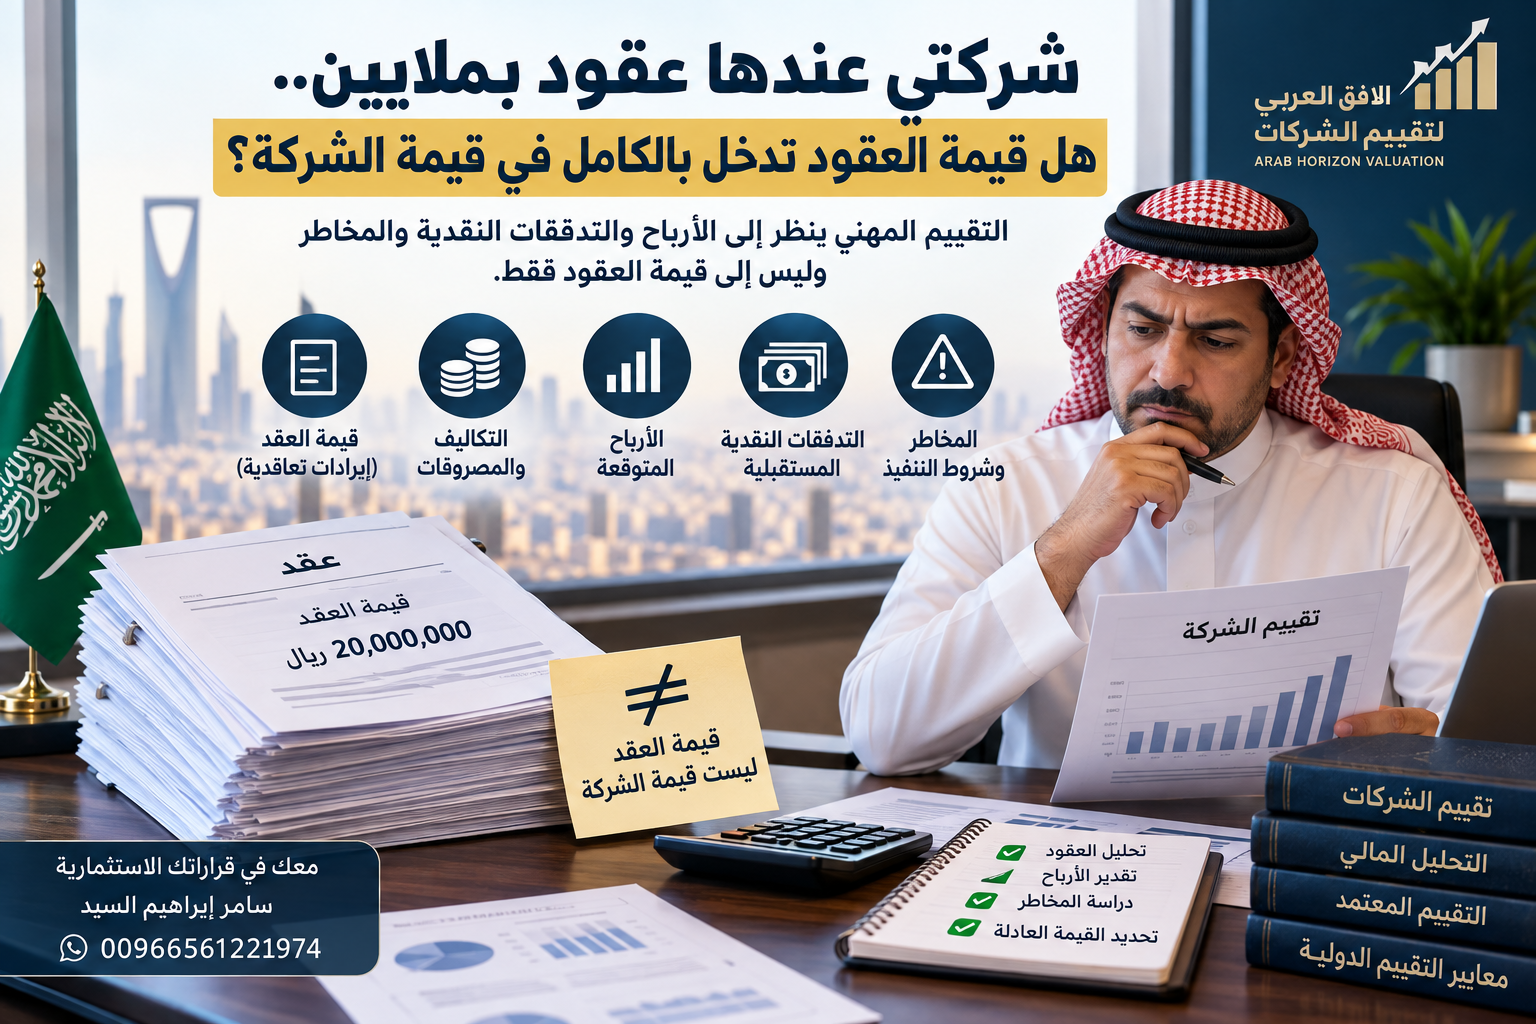
قد تمتلك الشركة عقودا قائمة او مشروعات تحت التنفيذ او فرصا تجارية قابلة للتحقق، ولكنها لا تنعكس بالكامل في النتائج المالية الحالية.
ويقوم تقييم شركة للتخارج بدراسة هذه العقود والتدفقات المتوقعة منها، مع مراعاة تكاليف التنفيذ ومخاطر التحصيل والقدرة التشغيلية.
العلامة الثامنة: رفض تقديم القوائم المالية والمستندات
اذا رفض الشريك المسؤول عن الادارة تقديم البيانات المالية او كشوف الحسابات او العقود، فقد يصبح من الصعب التحقق من صحة القيمة المقترحة للحصة.
ويجب تحديد حقوق الاطلاع على المستندات وفقا لعقد التأسيس والنظام الاساسي والاحكام النظامية المطبقة على الشركة.
العلامة التاسعة: الاصرار على قيمة دفترية منخفضة
القيمة الدفترية لحقوق الملكية لا تعبر دائما عن القيمة الاقتصادية للشركة، خاصة عندما تكون هناك ارباح مستقبلية او اصول غير ملموسة او فروق جوهرية في القيم السوقية للاصول.
ولهذا فان تقييم شركة للتخارج لا ينبغي ان يعتمد تلقائيا على صافي القيمة الدفترية دون دراسة طبيعة النشاط ومصادر القيمة.
عند اجراء تقييم شركة للتخارج يجب تحليل طبيعة هذه المصروفات، ومقارنتها بالسنوات السابقة، والتحقق من ارتباطها بالنشاط الفعلي، ومدى توافقها مع مستويات السوق، خاصة اذا كانت مدفوعة لاطراف ذات علاقة بالشريك المسؤول عن الادارة.
فاذا ارتفعت المصروفات الادارية من مليون ريال الى ثلاثة ملايين ريال دون زيادة مقابلة في حجم النشاط، فقد يكون من الضروري فحص العقود والفواتير والمستفيدين من هذه المدفوعات قبل اعتماد النتائج المالية في التقييم.
العلامة الثانية: تخفيض الايرادات او تاجيل تسجيلها
قد تظهر الشركة انخفاضا مفاجئا في المبيعات رغم استمرار النشاط والعقود والعملاء. وفي بعض الحالات قد تكون المشكلة مرتبطة بتوقيت الاعتراف بالايرادات او وجود عمليات لم تسجل في الفترة المالية الصحيحة.
عند تنفيذ تقييم شركة للتخارج تتم مراجعة العقود والفواتير وكشوف التحصيل وحركة الحسابات البنكية، مع مقارنة الايرادات المسجلة بحجم النشاط الفعلي.
ومن المهم التمييز بين الانخفاض الحقيقي في الطلب وبين الاخطاء المحاسبية او التغيرات غير المعتادة في توقيت تسجيل الايرادات.
العلامة الثالثة: تضخيم الديون والالتزامات
قد يدعي الشريك ان الشركة مثقلة بالديون، وبالتالي فان قيمة حقوق الملكية منخفضة للغاية، رغم امتلاك الشركة نشاطا مربحا واصولا ذات قيمة.
ولهذا يتطلب تقييم شركة للتخارج مراجعة القروض والتسهيلات البنكية وحسابات الشركاء والالتزامات المحتملة، مع التحقق من صحة كل رصيد وطبيعته.
ويجب عدم الخلط بين الالتزامات التشغيلية العادية والديون التمويلية، كما يجب فحص القروض المقدمة من الشركاء وشروط سدادها واثارها على قيمة حقوق الملكية.
العلامة الرابعة: تخفيض قيمة الاصول بصورة غير واقعية
قد تمتلك الشركة معدات او عقارات او استثمارات او علامات تجارية لا تعكس القيم الدفترية قيمتها الاقتصادية الحالية.
فعلى سبيل المثال، قد يكون عقار مسجل في القوائم المالية بقيمة خمسة ملايين ريال بينما تبلغ قيمته السوقية عشرة ملايين ريال، او العكس.
وفي هذه الحالات يقوم تقييم شركة للتخارج على دراسة الاصول والالتزامات وتحديد المعالجات المناسبة، مع الاستعانة بتقييمات متخصصة للاصول عند الحاجة.
ولا يجوز افتراض ان جميع الاصول تضاف الى قيمة النشاط بصورة مستقلة، لان بعض الاصول التشغيلية تكون قيمتها منعكسة بالفعل في التدفقات النقدية المستقبلية.
العلامة الخامسة: الاعتماد على سنة خسائر واحدة
قد يصر الشريك على استخدام نتائج السنة الاخيرة فقط، خاصة اذا شهدت خسائر استثنائية او انخفاضا مؤقتا في الارباح.
لكن تقييم شركة للتخارج يتطلب عادة دراسة الاداء التاريخي لعدة سنوات، وتحليل اسباب التغيرات، وتحديد مدى استمرار الظروف التي ادت الى الخسائر.
فاذا حققت الشركة ارباحا جيدة خلال ثلاث سنوات ثم تعرضت لخسارة مؤقتة نتيجة افتتاح فرع جديد او تحمل مصروفات غير متكررة، فلا ينبغي تجاهل تاريخ النشاط وتوقعاته المستقبلية.
العلامة السادسة: رفض تقديم القوائم المالية والمستندات
من المؤشرات التي تستحق الاهتمام امتناع الشريك المسؤول عن الادارة عن تقديم البيانات اللازمة لفهم المركز المالي ونتائج الاعمال.
وتشمل المستندات المهمة القوائم المالية وميزان المراجعة وكشوف الحسابات البنكية وسجل الاصول والعقود والذمم المدينة والدائنة وحسابات الشركاء.
ويحتاج تقييم شركة للتخارج الى بيانات موثوقة وكافية، مع توثيق اي قيود على المعلومات قد تؤثر على نطاق العمل ونتيجة التقييم.
وتتحدد حقوق الشريك في الاطلاع على هذه المستندات وفقا لنوع الشركة ونظامها الاساسي وعقد التأسيس والانظمة ذات العلاقة.
العلامة السابعة: تحويل العملاء والعقود الى منشأة اخرى
قد يثير انتقال عقود او عملاء رئيسيين الى منشأة مرتبطة باحد الشركاء تساؤلات حول الاسباب التجارية لهذا الانتقال ومدى تاثيره على قيمة الشركة.
وعند اعداد تقييم شركة للتخارج ينبغي دراسة معاملات الاطراف ذات العلاقة، والتغيرات في قاعدة العملاء، والعقود التي انتهت او انتقلت، ومدى وجود مقابل اقتصادي عادل لهذه العمليات.
العلامة الثامنة: المبالغة في المخاطر المستقبلية
قد يتم تقديم توقعات شديدة التشاؤم رغم عدم وجود مؤشرات تشغيلية كافية تدعمها، بهدف تبرير قيمة منخفضة للشركة.
ولهذا يجب ان تستند التوقعات المستخدمة في تقييم شركة للتخارج الى الاداء التاريخي والعقود القائمة وظروف السوق والقدرة التشغيلية والتمويلية للشركة.
العلامة التاسعة: الاصرار على تقييم الحصة بالقيمة الدفترية فقط
قد يعرض الشريك شراء الحصة بناء على راس المال المدفوع او صافي حقوق الملكية الدفترية، دون مراعاة الارباح المستقبلية او القيمة الاقتصادية للنشاط.
فاذا كانت حصة الشريك 30% من شركة راس مالها مليون ريال، فلا يعني ذلك بالضرورة ان قيمة حصته تساوي 300 الف ريال.
وقد تكون القيمة الاقتصادية للشركة اعلى من راس مالها نتيجة الارباح والسمعة التجارية والعقود والقدرة على توليد التدفقات النقدية.
ولهذا فان تقييم شركة للتخارج لا يقتصر على حساب نسبة الملكية من راس المال، وانما يتطلب تحديد قيمة حقوق الملكية وفقا للمنهج المناسب والغرض من التقييم.
3. كيف تحمي حقك عندما تختلف مع شريكك على قيمة الشركة؟
اول خطوة هي عدم الاعتماد على الرقم الذي يقدمه الشريك الاخر باعتباره القيمة النهائية للشركة، خاصة اذا لم يكن مدعوما بتقرير تقييم مستقل وتحليل مالي واضح.
ويمكن اتخاذ مجموعة من الاجراءات العملية قبل بدء التفاوض النهائي.
اولا: اطلب تقييما مهنيا مستقلا
يساعد تقييم شركة للتخارج على تحديد القيمة الاقتصادية للشركة من خلال تحليل القوائم المالية والتدفقات النقدية والاصول والالتزامات والمخاطر والمقارنات السوقية.
ويفضل الاتفاق مسبقا على تاريخ التقييم والغرض منه ونطاق العمل واساس القيمة، مع تحديد كيفية التعامل مع المعلومات التي يقدمها كل طرف.
ثانيا: اطلب مراجعة الحسابات والمعاملات غير المعتادة
اذا كانت هناك مؤشرات جدية على وجود اخطاء او معاملات غير مبررة، فقد تكون هناك حاجة الى فحص محاسبي متخصص قبل اعتماد البيانات في التقييم.
ويختلف دور المراجع او المحاسب الجنائي عن دور مقيم الشركات؛ فالاول يفحص السجلات والمعاملات والادلة، بينما يقدر الثاني القيمة الاقتصادية بناء على معلومات وافتراضات مناسبة.
ثالثا: افصل بين قيمة الشركة وقيمة حصتك
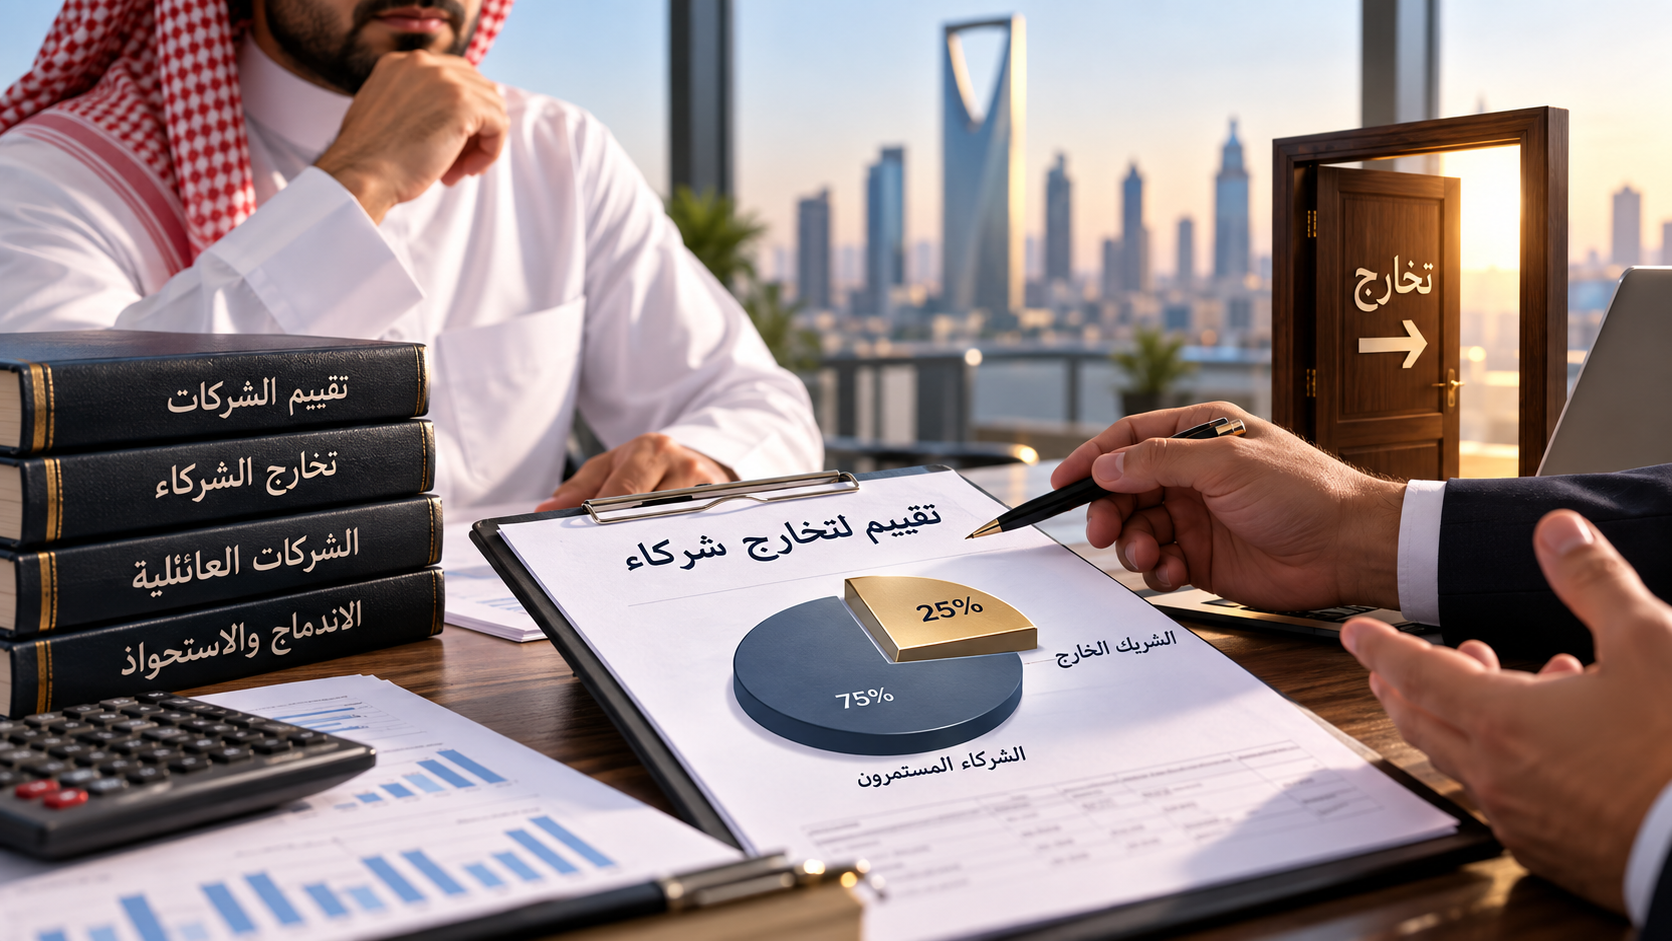
من الضروري التمييز بين قيمة المنشاة وقيمة حقوق الملكية وقيمة الحصة محل التخارج.
فقد تبلغ قيمة المنشاة 40 مليون ريال، بينما تكون قيمة حقوق الملكية 32 مليون ريال بعد تسوية صافي الديون والبنود الاخرى ذات الصلة.
اذا كنت تمتلك 25% من حقوق الملكية، فان القيمة النسبية الاولية لحصتك تبلغ 8 ملايين ريال، قبل دراسة خصائص الحصة والحقوق المرتبطة بها واي تعديلات مناسبة.
ويجب ان يراعي تقييم شركة للتخارج ما اذا كانت الحصة تمنح سيطرة او حقوقا خاصة، وما اذا كانت هناك قيود على نقل الملكية، وما ينص عليه عقد التأسيس او اتفاق الشركاء.
رابعا: لا توافق على خصم الاقلية بصورة تلقائية
قد يحاول المشتري تطبيق خصم على قيمة حصتك بحجة انها حصة غير مسيطرة، لكن تطبيق خصومات نقص السيطرة او نقص قابلية التسويق يعتمد على اساس القيمة وطبيعة الحصة والحقوق التعاقدية والغرض من التقييم.
ولا يصح استخدام نسب خصم ثابتة دون تحليل مهني ومبررات مناسبة.
ويجب ان يوضح تقرير تقييم شركة للتخارج اي خصومات او علاوات مستخدمة واسباب تطبيقها ومدى توافقها مع خصائص الحصة محل التقييم.
4. ما المناهج المناسبة لتقييم الشركة عند التخارج؟
يستخدم المقيم المهني المناهج المناسبة وفقا لطبيعة الشركة وتوافر البيانات، وقد يتطلب الامر استخدام اكثر من منهج للتحقق من معقولية النتائج.
منهج الدخل: خصم التدفقات النقدية المستقبلية
يعد منهج الدخل مناسبا للشركات القادرة على توليد تدفقات نقدية مستقبلية يمكن تقديرها بصورة معقولة.
وفي تقييم شركة للتخارج يتم بناء توقعات مالية تشمل الايرادات والتكاليف والمصروفات والضرائب والزكاة والاستثمارات الراسمالية وراس المال العامل، ثم خصم التدفقات النقدية بمعدل يعكس المخاطر.
منهج السوق: مضاعفات الشركات المماثلة
يعتمد منهج السوق على مقارنة الشركة بشركات مماثلة من حيث النشاط والحجم والربحية والنمو والمخاطر، باستخدام مضاعفات مثل EV/EBITDA وEV/Sales وغيرها عند ملاءمتها.
ويجب تعديل النتائج بما يعكس الفروق الجوهرية بين الشركة محل التقييم والشركات المستخدمة للمقارنة.
منهج التكلفة: صافي الاصول المعدلة
قد يكون منهج صافي الاصول المعدلة مناسبا للشركات كثيفة الاصول او الشركات القابضة او الحالات التي تكون فيها قيمة الاصول والالتزامات اكثر تعبيرا عن القيمة الاقتصادية.
ولا يعتمد تقييم شركة للتخارج على منهج واحد بصورة آلية، بل يجب اختيار المنهج الذي يعكس طبيعة النشاط والبيانات المتاحة والظروف المحيطة بالتقييم.
ويمكن الاطلاع على كيف ابيع شركتي بسعر اعلى؟ لفهم العلاقة بين الاستعداد للبيع وجودة الاداء المالي والقيمة الاقتصادية.
5. ما المعايير المهنية التي يجب ان يستند اليها تقرير التقييم؟
يجب ان يستند تقييم شركة للتخارج الى اطار مهني واضح، مع تحديد الغرض من التقييم وتاريخ التقييم واساس القيمة والمناهج والافتراضات والمعلومات المستخدمة.
ومن المراجع المهنية ذات الصلة معايير التقييم الدولية الصادرة عن مجلس معايير التقييم الدولية IVSC، بما في ذلك IVS 100 وIVS 101 وIVS 102 وIVS 103 وIVS 104 وIVS 105 وIVS 106 وIVS 200، بحسب الاصدار الساري ونطاق التطبيق.
كما يمكن الرجوع الى الهيئة السعودية للمقيمين المعتمدين للاطلاع على الاطار المهني والتنظيمي لممارسة التقييم في المملكة العربية السعودية.
ومن المهم ايضا مراعاة متطلبات وزارة التجارة السعودية والانظمة والوثائق التعاقدية المنظمة لحقوق الشركاء وانتقال الحصص.
6. كيف تثبت ان شريكك خفض قيمة الشركة بصورة غير عادلة؟
عندما تشك في ان شريكك يتعمد تخفيض قيمة الشركة قبل شراء حصتك، فان الخطوة الاهم ليست توجيه الاتهامات، وانما جمع الادلة المالية والمحاسبية التي تثبت وجود اختلافات جوهرية بين الاداء الاقتصادي الحقيقي والنتائج المعروضة.
ويعتبر تقييم شركة للتخارج اداة مهمة لتحليل هذه الاختلافات وتحديد اثرها على القيمة الاقتصادية للشركة، بشرط الاعتماد على بيانات موثوقة ومستندات يمكن التحقق منها.
مقارنة النتائج المالية لعدة سنوات
ابدأ بمقارنة الايرادات والارباح التشغيلية والمصروفات الادارية والتدفقات النقدية خلال السنوات الثلاث الى الخمس السابقة. فإذا كانت الشركة تحقق ارباحا مستقرة ثم انخفضت بصورة حادة بالتزامن مع طلب التخارج، فيجب دراسة اسباب هذا الانخفاض.
ويجب التحقق من وجود تغيرات حقيقية في السوق او النشاط، او مصروفات استثنائية، او معاملات مع اطراف ذات علاقة، او تغيرات في السياسات المحاسبية.
فحص معاملات الاطراف ذات العلاقة
قد تظهر مصروفات مرتفعة نتيجة عقود خدمات او ايجارات او مشتريات من منشآت يمتلكها احد الشركاء او اشخاص مرتبطون به.
وفي هذه الحالة ينبغي مقارنة شروط تلك المعاملات بالمستويات السوقية، والتحقق من وجود خدمات فعلية ومقابل اقتصادي مناسب.
ويستطيع مقيم شركات معتمد دراسة اثر التسويات المالية الموثقة على قيمة النشاط، بينما قد تتطلب شبهات المخالفات فحصا محاسبيا مستقلا.
مراجعة الحسابات البنكية والتحصيلات
يجب مطابقة الايرادات المسجلة مع العقود والفواتير والتحصيلات البنكية والذمم المدينة، ومراجعة اي تحويلات غير معتادة او مدفوعات كبيرة تحتاج الى تفسير.
ولا يجوز افتراض وجود تلاعب لمجرد ظهور فروق، فقد تنشأ اختلافات مشروعة بسبب توقيت الاعتراف بالايرادات او طبيعة المعاملات.
7. ماذا تفعل اذا رفض شريكك التقييم المستقل؟
اذا رفض الشريك المسؤول عن الادارة اجراء تقييم شركة للتخارج، فمن المهم مراجعة عقد التأسيس والنظام الاساسي واتفاقيات الشركاء لمعرفة الاجراءات المتفق عليها لتحديد قيمة الحصص عند التخارج.
وقد تتضمن هذه الوثائق آلية لتعيين مقيم مستقل او اكثر، او تحديد اساس القيمة، او طريقة تسوية الخلافات حول السعر.
ومن الخطوات العملية التي يمكن اتخاذها:
- تقديم طلب مكتوب للحصول على البيانات المالية اللازمة للتقييم.
- اقتراح تعيين مقيم شركات معتمد ومستقل عن الطرفين.
- تحديد تاريخ التقييم والغرض منه واساس القيمة قبل بدء العمل.
- توثيق الملاحظات المتعلقة بالمصروفات والالتزامات والمعاملات غير المعتادة.
- الاستعانة بمستشار قانوني متخصص عند تعذر الاتفاق او وجود نزاع حول حقوق الاطلاع والتخارج.
ومن المهم التمييز بين القيمة الاقتصادية التي يقدرها المقيم والسعر النهائي الذي يتم الاتفاق عليه بين الشركاء، لان السعر قد يتاثر بشروط التعاقد وحقوق الملكية والالتزامات المتبادلة.
8. هل يستطيع الشريك تخفيض قيمة حصتك بحجة انها حصة اقلية؟
من المسائل المهمة عند اجراء تقييم شركة للتخارج تحديد طبيعة الحصة محل التقييم والحقوق المرتبطة بها، وما اذا كانت تمنح سيطرة على القرارات التشغيلية والمالية او تمثل حصة غير مسيطرة.
قد تكون خصومات نقص السيطرة او نقص قابلية التسويق مناسبة في بعض الحالات، ولكن تطبيقها لا يكون تلقائيا لمجرد ان نسبة الملكية تقل عن 50%.
فقد تتضمن اتفاقيات الشركاء حقوقا خاصة تتعلق بالتصويت او الاعتراض او تعيين الادارة او توزيع الارباح، وهو ما قد يؤثر على خصائص الحصة الاقتصادية.
كذلك يجب مراعاة اساس القيمة والغرض من التقييم واي متطلبات نظامية او تعاقدية تحكم تحديد المقابل المستحق عند التخارج.
ولهذا يجب ان يوضح تقرير تقييم شركة للتخارج مبررات اي خصومات او علاوات مستخدمة، ومدى ارتباطها بالحقوق الفعلية للحصة محل التقييم.
9. مثال عملي: كيف يمكن ان تخسر ملايين الريالات بسبب تقييم غير دقيق؟
لنفترض وجود شركة سعودية تعمل في قطاع الخدمات، وتحقق ايرادات سنوية تبلغ 30 مليون ريال، ويمتلك احد الشركاء حصة قدرها 40% من راس المال.
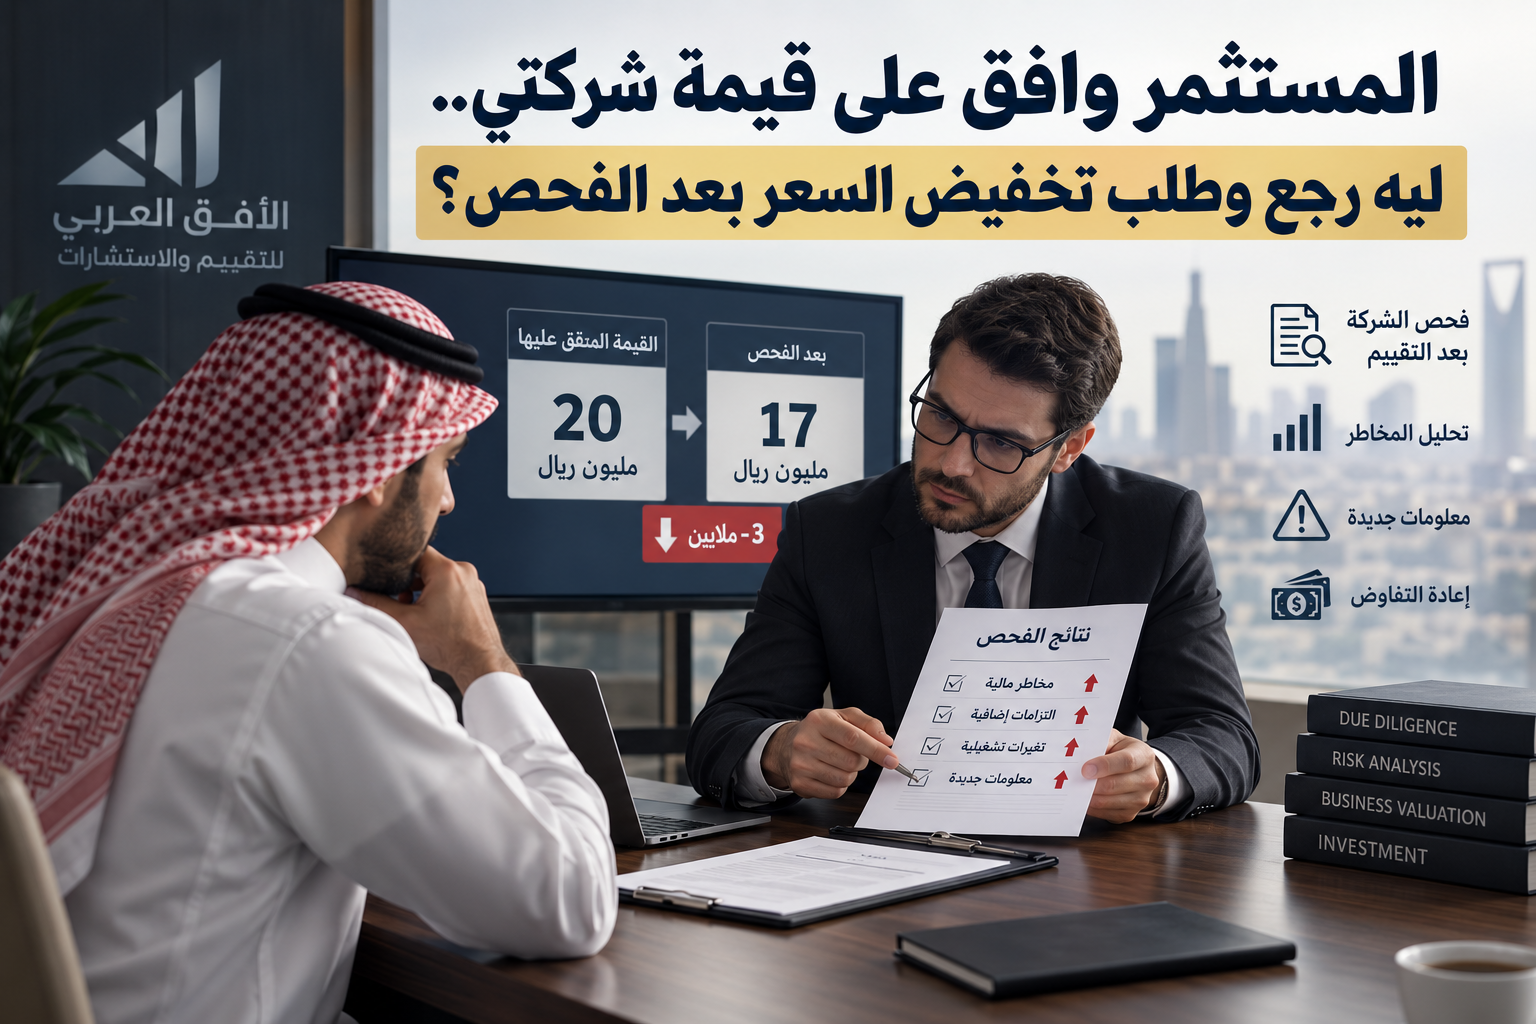
قدم الشريك المسؤول عن الادارة بيانات تشير الى ان EBITDA يبلغ مليوني ريال فقط، واقترح تقييم المنشاة باستخدام مضاعف 5 مرات، لتبلغ قيمة المنشاة 10 ملايين ريال.
لكن بعد مراجعة البيانات، تبين وجود مصروفات استثنائية وغير متكررة بقيمة 1.5 مليون ريال، يمكن دعم تسويتها بمستندات واضحة.
وبالتالي يصبح EBITDA المعدل 3.5 مليون ريال، ومع افتراض بقاء مضاعف التقييم عند 5 مرات، ترتفع قيمة المنشاة الى 17.5 مليون ريال.
وبافتراض عدم وجود صافي ديون او تعديلات اخرى على حقوق الملكية، فان القيمة النسبية الاولية لحصة الشريك البالغة 40% ترتفع من 4 ملايين ريال الى 7 ملايين ريال.
اي ان الفرق يبلغ 3 ملايين ريال نتيجة تعديل الارباح التشغيلية وحدها في هذا المثال الافتراضي، قبل دراسة اي خصومات او علاوات مناسبة لخصائص الحصة.
ويوضح ذلك لماذا يجب عدم الموافقة على سعر التخارج قبل اجراء تقييم شركة للتخارج يعتمد على تحليل مالي مستقل ومبررات مهنية واضحة.
10. الاسئلة الشائعة حول تقييم الشركة عند التخارج
1. هل يستطيع شريكي تحديد قيمة حصتي دون موافقتي؟
تتحدد آلية تقييم الحصة والتصرف فيها وفقا لعقد التأسيس والنظام الاساسي واتفاقيات الشركاء والانظمة المطبقة. ويمكن الاستعانة بتقييم مستقل عند وجود خلاف حول القيمة.
2. ماذا افعل اذا كان شريكي يخفي الارباح؟
يجب طلب المستندات المالية المتاحة وفقا للحقوق النظامية والتعاقدية، ومراجعة الحسابات والمعاملات غير المعتادة، والاستعانة بمراجع او مختص بالفحص المالي عند وجود مؤشرات تستدعي ذلك.
3. هل يمكن تقييم الشركة رغم تحقيق خسائر؟
نعم، يمكن اجراء تقييم شركة للتخارج باستخدام المناهج المناسبة لطبيعة النشاط، مع دراسة الاصول والالتزامات والتوقعات المستقبلية والقدرة على الاستمرار.
4. هل يعتمد التقييم على اخر سنة مالية فقط؟
لا يقتصر التحليل عادة على سنة واحدة، بل يشمل دراسة الاداء التاريخي والنتائج الحديثة والظروف المستقبلية، مع تحديد البنود الاستثنائية وغير المتكررة.
5. هل يمكن اضافة قيمة العقارات والاصول الى قيمة الشركة؟
يتم تحليل الاصول التشغيلية وغير التشغيلية، وتحديد المعالجة المناسبة لكل منها، مع تجنب ازدواج احتساب القيمة ضمن المناهج المختلفة.
6. هل يحق لشريكي تطبيق خصم على حصتي لانها اقلية؟
يعتمد ذلك على اساس القيمة والغرض من التقييم والحقوق المرتبطة بالحصة والاتفاقيات ذات العلاقة. ولا ينبغي تطبيق خصومات ثابتة دون مبررات مهنية.
7. ما الفرق بين قيمة المنشاة وقيمة حقوق الملكية؟
قيمة المنشاة تعبر عن قيمة النشاط وفقا للمنهج المستخدم، بينما يتم الوصول الى قيمة حقوق الملكية بعد اجراء التسويات المناسبة للديون والنقدية والبنود الاخرى ذات الصلة.
8. هل يمكن استخدام تقرير التقييم في نزاع قضائي؟
يمكن ان يمثل التقرير المهني مستندا فنيا داعما، لكن مدى قبوله ووزنه في النزاع يخضع لمتطلبات الجهة المختصة والاجراءات النظامية والظروف الخاصة بالقضية.
9. كم يستغرق تقييم الشركة بغرض التخارج؟
تختلف المدة بحسب حجم الشركة وتعدد انشطتها وجودة البيانات المالية وتعقيد هيكل الملكية وطبيعة الاصول والالتزامات.
10. لماذا احتاج الى مقيم شركات معتمد عند الخلاف مع شريكي؟
لان تقييم شركة للتخارج يوفر تحليلا مهنيا مستقلا للقيمة الاقتصادية، ويساعد على تحديد اثر الارباح والاصول والديون والمخاطر وخصائص الحصة على القيمة المقدرة.
11. الخلاصة: لا تتخارج قبل معرفة القيمة الحقيقية لحصتك
اذا كنت ترغب في التخارج من شركتك وتعتقد ان شريكك يتعمد تخفيض قيمتها، فلا تجعل الخلاف الشخصي هو الاساس الذي تبني عليه قرار البيع.
ابدأ بجمع البيانات المالية والمستندات، وراجع الارباح والمصروفات والديون والمعاملات مع الاطراف ذات العلاقة، وتحقق من القيمة الاقتصادية للاصول والعقود والتدفقات النقدية المستقبلية.
ان تقييم شركة للتخارج بصورة مستقلة يساعد على تحديد نطاق قيمة مهني يمكن الاستناد اليه في المفاوضات، ويوضح الاسباب التي قد تؤدي الى اختلاف القيمة الاقتصادية عن القيمة الدفترية او السعر الذي يعرضه الشريك الاخر.
ولا تتخذ قرار بيع حصتك قبل فهم حقوقك التعاقدية والنظامية، ومعرفة القيمة المقدرة لحصتك والافتراضات التي استند اليها التقييم.
12. المصادر والمراجع المهنية
- مجلس معايير التقييم الدولية IVSC
- الهيئة السعودية للمقيمين المعتمدين
- وزارة التجارة السعودية
- مؤسسة المعايير الدولية للتقرير المالي IFRS
- سليمان للاستشارات وتقييم الشركات
13. تواصل معنا لتقييم حصتك قبل التخارج
اذا كنت تواجه خلافا مع شريكك حول قيمة الشركة او ترغب في بيع حصتك وتحتاج الى معرفة قيمتها الاقتصادية، فان الاستعانة بمختص في تقييم الشركات تساعدك على فهم مصادر القيمة والمخاطر والافتراضات التي تؤثر على المقابل المتوقع.
نقدم خدمات تقييم الشركات والحصص وحقوق الملكية لاغراض التخارج ودخول المستثمرين والاندماج والاستحواذ واعادة هيكلة الملكية، باستخدام المناهج المهنية المناسبة لطبيعة كل حالة.
اعداد: سامر إبراهيم السيد
استشاري تقييم الشركات والاعمال
الهاتف والواتساب:
00966561221974
احم قيمة حصتك بتقييم مهني مستقل قبل اتخاذ قرار التخارج.