مقيم شركات معتمد يوضح 7 خطوات لتحسين رقم واحد يرفع قيمة شركتك بشكل واضح
هل سألت نفسك يوما: ايش رقم واحد لو حسنته ممكن يرفع قيمة شركتي بشكل واضح؟ هل هو حجم المبيعات، أم صافي الربح، أم عدد العملاء، أم قيمة الأصول؟ هذا السؤال يتكرر كثيرا بين أصحاب الشركات الذين يفكرون في بيع شركاتهم أو إدخال مستثمر جديد أو التخارج من النشاط.
الإجابة التي يقدمها مقيم شركات معتمد قد تكون مختلفة عما يتوقعه كثير من أصحاب الأعمال. فالرقم الذي يستحق التركيز عليه في معظم الشركات التشغيلية المستقرة هو الربح التشغيلي المعدل قبل الفوائد والضرائب والإهلاك والاستهلاك EBITDA، بشرط أن يكون متكررا وقابلا للاستمرار ومدعوما بتدفقات نقدية حقيقية.
عندما يستعين صاحب الشركة بخدمات مقيم شركات معتمد فإنه لا يبحث فقط عن معرفة الأرباح الحالية، وإنما يريد فهم قدرة النشاط على توليد أرباح مستقبلية، ومدى اعتماد تلك الأرباح على العملاء والعقود والإدارة والموارد التشغيلية.
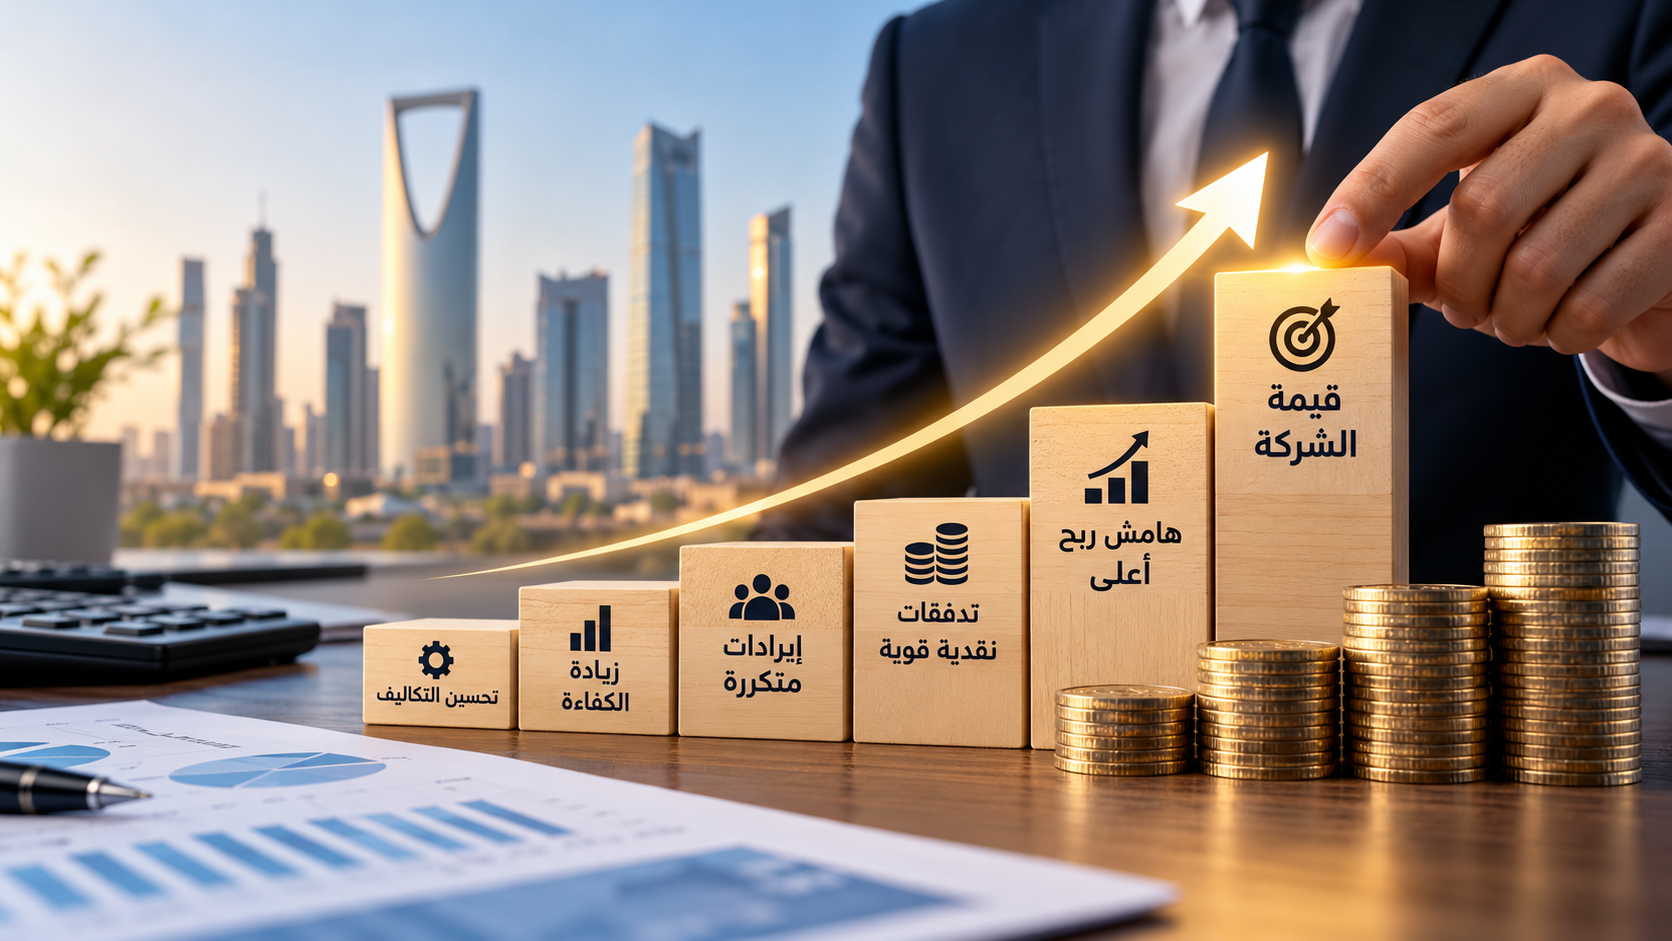
في هذا المقال نشرح كيف يمكن تحسين الربحية التشغيلية بطريقة ترفع القيمة الاقتصادية للشركة، ولماذا قد يؤدي تحسين مليون ريال واحد من الأرباح التشغيلية إلى زيادة قيمة النشاط بعدة ملايين، وما الخطوات العملية التي يمكن تنفيذها قبل البيع أو دخول المستثمر.
1. لماذا يعتبر EBITDA من أهم الأرقام في تقييم الشركات؟
يستخدم مقيم شركات معتمد عدة مؤشرات مالية عند دراسة قيمة الشركة، لكن EBITDA يمثل مؤشرا مهما عند تقييم الشركات التشغيلية، لأنه يساعد على تحليل الأداء الناتج عن النشاط الأساسي قبل تأثير بعض القرارات التمويلية والمحاسبية.
فالشركة التي تحقق مبيعات بقيمة 50 مليون ريال وصافي أرباح تشغيلية ضعيفة قد تكون أقل جاذبية من شركة تحقق مبيعات بقيمة 30 مليون ريال ولكنها تتمتع بهوامش ربح قوية ومستقرة.
السبب أن المستثمر لا يشتري حجم المبيعات وحده، وإنما يشتري قدرة الشركة على تحقيق عوائد مستقبلية.
وعند تطبيق منهج السوق، قد يستخدم مقيم شركات معتمد مضاعف EV/EBITDA المستخلص من شركات مماثلة، بعد إجراء التعديلات المناسبة للفروق في الحجم والمخاطر والنمو والسيولة والخصائص التشغيلية.
مثال عملي على تأثير تحسين الربحية
لنفترض أن شركة تحقق إيرادات سنوية تبلغ 30 مليون ريال، وأن EBITDA المعدل يبلغ 4 ملايين ريال، وأن مضاعف التقييم المناسب بعد التحليل يساوي 6 مرات.
- EBITDA الحالي: 4 ملايين ريال.
- مضاعف التقييم المفترض: 6 مرات.
- قيمة المنشأة التقديرية: 24 مليون ريال.
إذا استطاعت الإدارة تحسين EBITDA بصورة مستدامة إلى 5 ملايين ريال، مع بقاء المضاعف مناسبا دون تغيير، تصبح قيمة المنشأة التقديرية 30 مليون ريال.
وهذا يعني أن تحسين الأرباح التشغيلية بمليون ريال واحد أدى في المثال إلى زيادة قيمة المنشأة بمقدار 6 ملايين ريال، أي بنسبة 25%.
ويؤكد مقيم شركات معتمد أن هذه الزيادة ليست تلقائية، لأن المضاعف قد يتغير وفقا للمخاطر وجودة الأرباح وتوقعات النمو. كما أن قيمة حقوق الملكية تتطلب تسوية الديون والنقدية والبنود الأخرى ذات الصلة.
ويمكن الاطلاع على موضوع تقييم الشركات لفهم الأساليب المستخدمة في تقدير القيمة الاقتصادية للشركات السعودية.
2. هل زيادة المبيعات ترفع قيمة الشركة بالضرورة؟
من أكثر الأخطاء التي يلاحظها مقيم شركات معتمد اعتقاد بعض أصحاب الشركات أن نمو المبيعات وحده يكفي لرفع القيمة السوقية.
فقد ترتفع المبيعات من 20 مليون ريال إلى 35 مليون ريال، بينما تنخفض الأرباح التشغيلية بسبب ارتفاع تكلفة المواد والرواتب والمصاريف التسويقية والخصومات التجارية.
وفي هذه الحالة قد لا تتحسن قيمة الشركة، بل قد تتراجع إذا أصبحت الأرباح أكثر تقلبا أو زادت احتياجات رأس المال العامل.
ولهذا يجب قياس جودة نمو الإيرادات وليس حجمها فقط، من خلال دراسة هامش الربح الإجمالي، وهامش EBITDA، وتكلفة اكتساب العملاء، ومعدلات الاحتفاظ بالعملاء، وقدرة الشركة على تحصيل مستحقاتها.
ومن المفيد مراجعة مقال التقييم والمبالغة بسعر البيع لفهم الفارق بين السعر الذي يطلبه المالك والقيمة التي يمكن الدفاع عنها أمام المستثمر.
3. كيف يفرق مقيم شركات معتمد بين الربح الحقيقي والربح المؤقت؟
لا يكفي أن تظهر القوائم المالية ارتفاعا كبيرا في EBITDA خلال سنة واحدة. فالمستثمر يريد معرفة ما إذا كان هذا التحسن ناتجا عن نشاط متكرر أم عن ظروف استثنائية.
يفحص مقيم شركات معتمد طبيعة الإيرادات والمصروفات، ويجري عند الحاجة تسويات للوصول إلى الأرباح التشغيلية المعدلة القابلة للاستمرار.
ومن الأمثلة على البنود التي تحتاج إلى تحليل:
- الأرباح الناتجة عن عمليات غير متكررة.
- المصاريف الشخصية للملاك المحملة على الشركة.
- المكافآت والرواتب غير المتوافقة مع المستويات السوقية.
- الإيرادات الاستثنائية التي يصعب تكرارها.
- المصروفات المؤجلة أو التي لم تسجل في فترتها الصحيحة.
- أثر المعالجة المحاسبية لعقود الإيجار على EBITDA والديون.
ويجب أن تكون كل تسوية موثقة وقابلة للتحقق، لأن تحسين الأرباح على الورق دون وجود تحسن اقتصادي حقيقي لا يخلق قيمة مستدامة.
ولهذا يرتبط عمل مقيم شركات معتمد بتحليل القوائم المالية والتدفقات النقدية والعقود والمخاطر التشغيلية وليس بمجرد تطبيق مضاعف حسابي.
مثال عملي: كيف يمكن لمليون ريال زيادة في الارباح ان ترفع قيمة الشركة؟
لنفترض ان شركة سعودية تحقق ايرادات سنوية تبلغ 40 مليون ريال، وان الارباح التشغيلية المعدلة قبل الفوائد والضرائب والاهلاك والاستهلاك EBITDA تبلغ 5 ملايين ريال. وبعد دراسة الشركات المماثلة، توصل مقيم شركات معتمد الى مضاعف تقييم مناسب يبلغ 6 مرات الارباح التشغيلية المعدلة.
في هذه الحالة تبلغ قيمة المنشاة التشغيلية 30 مليون ريال، قبل اجراء التعديلات المتعلقة بالديون والنقدية والاصول غير التشغيلية للوصول الى قيمة حقوق الملكية.
اذا استطاعت ادارة الشركة تحسين كفاءة التشغيل وخفض التكاليف وزيادة الارباح التشغيلية المعدلة من 5 ملايين الى 6 ملايين ريال، فقد ترتفع قيمة المنشاة من 30 مليون ريال الى 36 مليون ريال، بافتراض ثبات المضاعف وبقية العوامل المؤثرة في التقييم.
وهذا يعني ان تحسين الارباح التشغيلية بمليون ريال واحد قد يرفع قيمة المنشاة بمقدار 6 ملايين ريال في هذا المثال. ولكن مقيم شركات معتمد يجب ان يتحقق من استدامة الزيادة، وانها ليست ناتجة عن تخفيض مصروفات ضرورية او تاجيل تكاليف مستقبلية.
ولهذا فان تقييم شركة بغرض البيع يتطلب دراسة جودة الارباح وليس مجرد الاعتماد على الارقام الظاهرة في القوائم المالية.
2. كيف ترفع هامش الربح التشغيلي دون زيادة المبيعات؟
من الاخطاء الشائعة اعتقاد اصحاب الشركات ان رفع القيمة يتطلب زيادة المبيعات باستمرار. والحقيقة ان تحسين هامش الربح قد يكون اكثر تاثيرا في قيمة الشركة من زيادة المبيعات نفسها.
عندما يقوم مقيم شركات معتمد بتحليل الاداء المالي، فانه يدرس العلاقة بين الايرادات وتكلفة المبيعات والمصروفات التشغيلية، ويحدد البنود التي تؤثر على قدرة النشاط على تحقيق ارباح مستدامة.
مراجعة تكلفة المبيعات
يمكن للشركة تحسين ربحيتها من خلال اعادة التفاوض مع الموردين، وتقليل الهدر، وتحسين ادارة المخزون، ورفع كفاءة الانتاج، واعادة تسعير المنتجات والخدمات منخفضة الربحية.
فاذا بلغت المبيعات السنوية 50 مليون ريال، فان تحسين هامش الربح بمقدار نقطتين مئويتين فقط قد يضيف مليون ريال الى الارباح التشغيلية، بشرط عدم حدوث زيادة مقابلة في المصروفات.
ويقوم مقيم شركات معتمد بدراسة ما اذا كانت هذه التحسينات قابلة للاستمرار، لان المستثمر يهتم بالربحية المستقبلية اكثر من النتائج المؤقتة.
تحليل المصروفات الادارية والعمومية
قد تتحمل بعض الشركات مصروفات ادارية مرتفعة نتيجة تضخم الهيكل التنظيمي، او وجود عقود خدمات غير ضرورية، او تكرار بعض الوظائف، او ضعف الرقابة على المشتريات والمصروفات.
لكن تخفيض المصروفات لا ينبغي ان يؤثر سلبا على جودة الخدمة او قدرة الشركة على النمو. ولذلك ينصح مقيم شركات معتمد بالتمييز بين المصروفات غير الضرورية والمصروفات اللازمة لاستمرار النشاط.
التركيز على المنتجات والعملاء الاكثر ربحية
ليس كل عميل يحقق مبيعات مرتفعة يمثل عميلا مربحا. فقد تستحوذ بعض العقود الكبيرة على موارد تشغيلية ضخمة وتحقق هوامش ربح منخفضة للغاية.
لذلك يجب تحليل ربحية كل منتج وخدمة وعميل وفرع، وتحديد الانشطة التي تستهلك موارد الشركة دون تحقيق عائد مناسب.
ويمكن الاستفادة من خدمات الاستشارات المالية وتقييم الشركات لفهم العوامل التشغيلية التي تؤثر على القيمة الاقتصادية للنشاط.
3. لماذا لا تكفي زيادة الارباح وحدها لرفع قيمة الشركة؟
قد تحقق شركتان نفس الارباح التشغيلية، ومع ذلك تختلف قيمتهما السوقية بشكل كبير. والسبب ان مقيم شركات معتمد لا يعتمد على مقدار الربح وحده، بل يدرس المخاطر المرتبطة بتحقيقه واستمراره.
فالشركة التي تعتمد على عميل واحد يمثل 70% من ايراداتها تكون عادة اكثر تعرضا لمخاطر فقدان الايرادات مقارنة بشركة لديها قاعدة متنوعة من العملاء والعقود.
كذلك فان الشركة التي تحقق ارباحا مرتفعة ولكنها تعاني من ضعف التحصيل وارتفاع المديونيات قد تكون اقل جاذبية للمستثمر من شركة تحقق ارباحا اقل مع تدفقات نقدية مستقرة.
جودة الارباح اهم من حجمها
عند اعداد تقرير التقييم، يقوم مقيم شركات معتمد بمراجعة الارباح الاستثنائية وغير المتكررة، والمعاملات مع الاطراف ذات العلاقة، والمصروفات الشخصية المحملة على النشاط، والتغيرات المحاسبية التي قد تؤثر على النتائج.
والهدف هو الوصول الى ارباح تشغيلية معدلة تعكس القدرة الحقيقية للشركة على تحقيق الدخل في الظروف الطبيعية.
كما يجب مراعاة المعالجة المحاسبية لعقود الايجار وفقا لمعيار IFRS 16 عند حساب EBITDA والديون ومضاعفات التقييم، لضمان اتساق المقارنات بين الشركات.
4. تحسين التدفقات النقدية قد يرفع قيمة الشركة بصورة اكبر
رغم اهمية EBITDA، فان التدفقات النقدية الحرة تمثل اساسا مهما في منهج الدخل، وخاصة عند تطبيق طريقة خصم التدفقات النقدية المستقبلية DCF.
ولهذا لا يكتفي مقيم شركات معتمد بدراسة قائمة الدخل، وانما يحلل حركة راس المال العامل والنفقات الراسمالية والضرائب والزكاة والاحتياجات التمويلية المستقبلية.
فقد تظهر الشركة ارباحا محاسبية مرتفعة، بينما تعاني من نقص السيولة بسبب بطء تحصيل العملاء او تراكم المخزون او ارتفاع المصروفات الراسمالية.
تقليل فترة تحصيل العملاء
اذا كانت مبيعات الشركة السنوية 36.5 مليون ريال، فان متوسط المبيعات اليومية يبلغ نحو 100 الف ريال. وبالتالي فان تقليل متوسط فترة التحصيل بمقدار 20 يوما قد يحرر نحو مليوني ريال من راس المال العامل، بافتراض ثبات المبيعات وبقية العوامل.
هذه السيولة يمكن استخدامها لتخفيض الاقتراض او تمويل النمو دون الحاجة الى ضخ راس مال جديد.
وعند تنفيذ تقييم الشركات في السعودية يدرس مقيم شركات معتمد اثر هذه التحسينات على التدفقات النقدية المتوقعة والقيمة الاقتصادية للشركة.
تحسين ادارة المخزون
المخزون الراكد والبطيء الحركة يؤدي الى تجميد السيولة وزيادة تكاليف التخزين واحتمال تسجيل خسائر انخفاض في القيمة.
ويمكن للشركة تحسين وضعها المالي من خلال تطوير سياسات الشراء، وربط مستويات المخزون بالطلب الفعلي، والتخلص من المنتجات غير الاقتصادية، واستخدام انظمة دقيقة لمراقبة حركة الاصناف.
ويتحقق مقيم شركات معتمد من مدى انعكاس هذه الاجراءات على الاحتياجات المستقبلية لراس المال العامل، وليس فقط على الرصيد النقدي في تاريخ التقييم.
5. ما الذي يجعل المستثمر مستعدا لدفع مضاعف تقييم اعلى؟
لا يتحدد مضاعف التقييم بناء على القطاع فقط، بل يتاثر بحجم الشركة ومعدل نموها وجودة ادارتها واستقرار ارباحها ومستوى المخاطر والقدرة على الاستمرار دون الاعتماد الكامل على المالك.
ولهذا قد يجد مقيم شركات معتمد ان شركتين تحققان EBITDA بقيمة 5 ملايين ريال تستحقان مضاعفين مختلفين نتيجة اختلاف خصائصهما التشغيلية والمالية.
تنويع قاعدة العملاء
كلما انخفض الاعتماد على عدد محدود من العملاء، تحسنت قدرة الشركة على مواجهة فقدان العقود والتغيرات السوقية. وتزداد اهمية هذا العامل عند تقييم الشركات الخدمية والتجارية التي تعتمد على علاقات تعاقدية مستمرة.
توثيق العقود والايرادات المتكررة
العقود طويلة الاجل والايرادات المتكررة تساعد على تحسين وضوح التوقعات المستقبلية، خاصة عندما تكون العقود قابلة للتنفيذ وتحقق هوامش ربح مناسبة.
ويقوم مقيم شركات معتمد بتحليل مدة العقود وشروط التجديد والالغاء ومخاطر التركيز ومدى قدرة الشركة على تنفيذ التزاماتها.
بناء ادارة مستقلة عن المالك
الشركة التي تعتمد بالكامل على مؤسسها في المبيعات والتشغيل واتخاذ القرارات قد تواجه مخاطر انتقال الملكية عند البيع.
اما وجود ادارة تنفيذية مؤهلة واجراءات تشغيل واضحة ونظام حوكمة فعال، فيمكن ان يقلل المخاطر المرتبطة باستمرار النشاط.
ويمكن التعرف على دور الحوكمة في السعودية في تعزيز استقرار الشركات ورفع كفاءة الرقابة والادارة.
وعند دراسة هذه العوامل، يستند مقيم شركات معتمد الى مبادئ التقييم المعترف بها دوليا، بما في ذلك معايير التقييم الدولية IVS الصادرة عن مجلس معايير التقييم الدولية.
6. متى يكون تحسين الارباح التشغيلية غير كاف لرفع قيمة الشركة؟
رغم ان تحسين الارباح التشغيلية يعد من اهم الوسائل التي تساعد على زيادة قيمة الشركات، فان هناك حالات لا يكون فيها EBITDA هو المؤشر الاكثر ملاءمة للتقييم. ولهذا يحدد مقيم شركات معتمد المنهج المناسب وفقا لطبيعة النشاط ومرحلة تطوره وهيكل اصوله ومصادر ايراداته.
فالشركات الناشئة التي لم تصل الى مرحلة تحقيق ارباح تشغيلية مستقرة قد تعتمد قيمتها بدرجة اكبر على فرص النمو المستقبلية وحجم السوق والقدرة على تحقيق التدفقات النقدية، بينما قد تكون قيمة صافي الاصول المعدلة اكثر اهمية لبعض الشركات القابضة او الشركات كثيفة الاصول.
كذلك فان شركات التطوير العقاري والشركات الاستثمارية والمؤسسات التي تمتلك اصولا جوهرية تحتاج الى دراسة طبيعة تلك الاصول ومدى مساهمتها في توليد الدخل.
ويمكن الاطلاع على مقال هل الاصول تحدد قيمة الشركة الحقيقية الكاملة؟ لفهم العلاقة بين القيمة الدفترية للاصول والقيمة الاقتصادية للنشاط.
الشركات الناشئة والخاسرة
عندما تكون الشركة في مرحلة التأسيس او النمو المبكر، قد يكون EBITDA سالبا نتيجة ارتفاع تكاليف التوسع والتطوير والتسويق. وفي هذه الحالة لا يكون تطبيق مضاعف EV/EBITDA مناسبا بصورة مباشرة.
وقد يلجأ مقيم شركات معتمد الى منهج الدخل باستخدام توقعات مالية مدروسة، او منهج السوق بالاعتماد على مضاعفات الايرادات لشركات مماثلة، مع مراعاة مخاطر التنفيذ والتمويل واستدامة النمو.
ومن المهم ان تعكس التوقعات قدرة الشركة الفعلية على تنفيذ خططها، وليس مجرد اهداف طموحة لا تستند الى موارد تشغيلية وتمويلية متاحة.
الشركات التي تمتلك اصولا كبيرة
قد تمتلك شركة عقارات او معدات او استثمارات مالية تتجاوز قيمتها الدفترية، وفي هذه الحالة يجب دراسة القيمة العادلة للاصول والالتزامات وتحديد ما اذا كانت تلك الاصول تشغيلية او غير تشغيلية.
ويحدد مقيم شركات معتمد كيفية معالجة هذه الاصول دون ازدواج احتساب قيمتها ضمن التدفقات النقدية وقيمة حقوق الملكية.
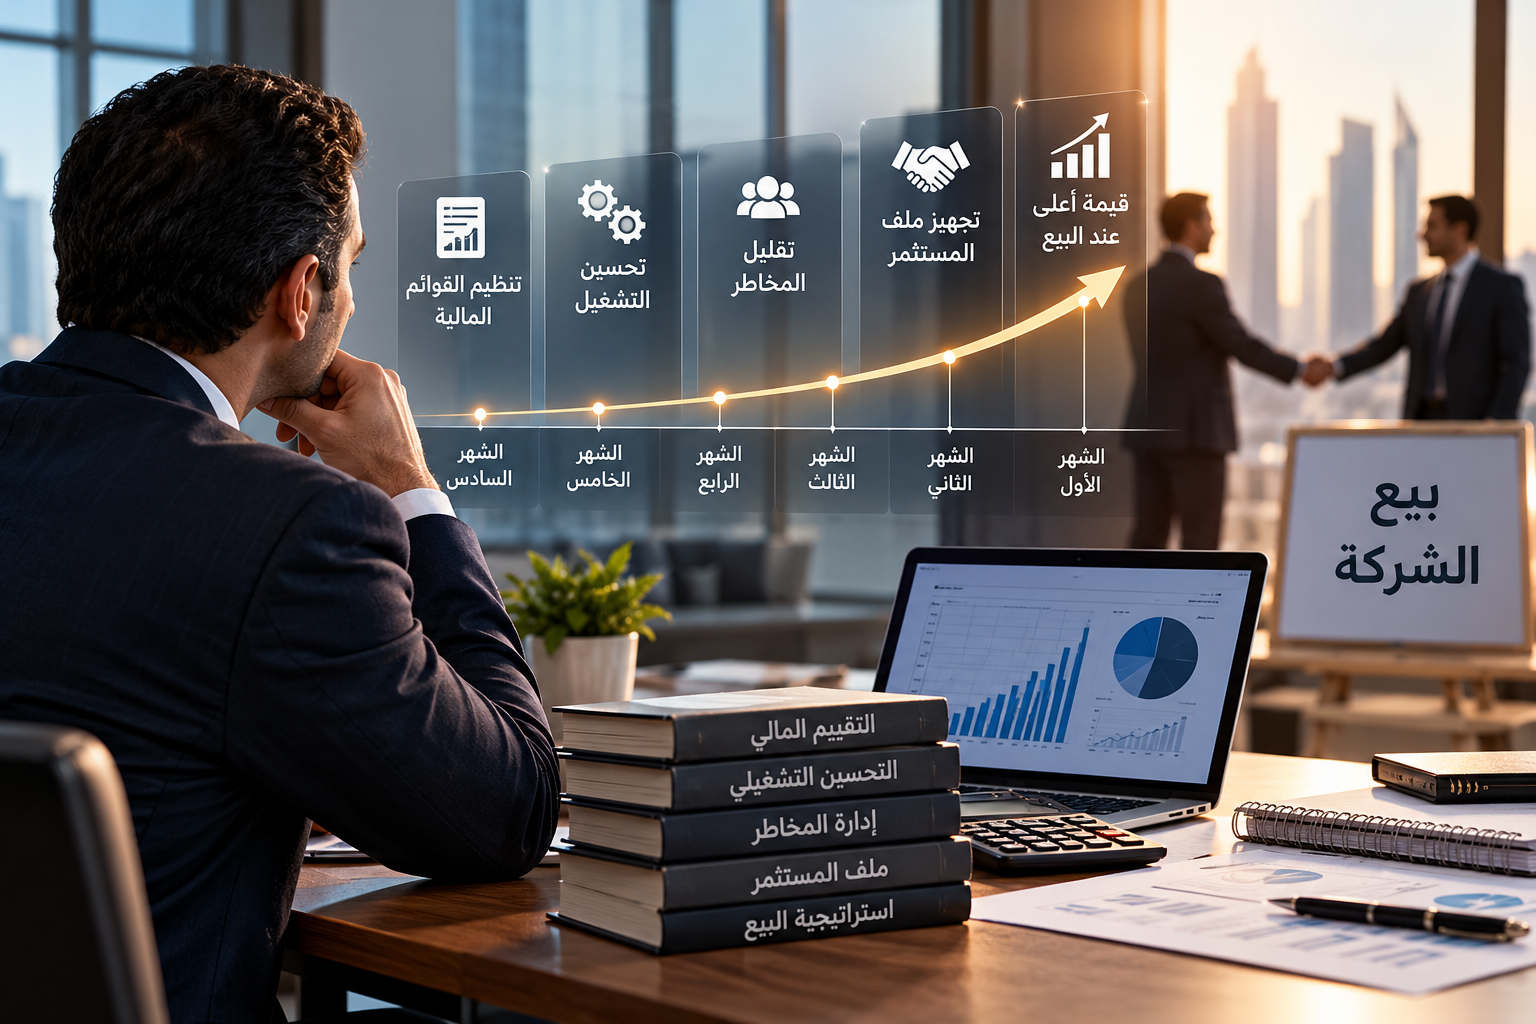
7. كيف تستعد قبل تقييم الشركة بستة اشهر؟
اذا كنت تخطط لبيع شركتك او ادخال مستثمر جديد، فمن الافضل البدء في تحسين الاداء المالي والتشغيلي قبل موعد التقييم بفترة كافية.
ويستطيع مقيم شركات معتمد تحليل مصادر القيمة والمخاطر التي قد تؤثر على السعر المتوقع، وتحديد البيانات التي يحتاج المستثمر الى مراجعتها قبل اتخاذ قرار الاستثمار.
الشهر الاول: تحليل الربحية الحقيقية
ابدأ باعداد قوائم مالية شهرية دقيقة، وتحليل هامش الربح الاجمالي وEBITDA والتدفقات النقدية، مع فصل المصروفات الاستثنائية وغير المتكررة وتوثيق اسبابها.
الشهر الثاني: معالجة التكاليف التشغيلية
راجع عقود الموردين والمشتريات والرواتب والمصروفات الادارية، وحدد فرص رفع الكفاءة دون الاضرار بجودة المنتجات والخدمات.
الشهر الثالث: تحسين التحصيل وراس المال العامل
ضع خطة لتحصيل الذمم المدينة المتاخرة، وخفض المخزون الراكد، وتحسين شروط التعاقد مع العملاء والموردين.
الشهر الرابع: تعزيز استقرار الايرادات
اعمل على تجديد العقود الرئيسية، وتنويع قاعدة العملاء، وتحسين ربحية المنتجات والخدمات، وتقليل الاعتماد على عدد محدود من العملاء.
الشهر الخامس: توثيق العمليات والحوكمة
اعد هيكلا تنظيميا واضحا، ووثق الصلاحيات والاجراءات التشغيلية، ونظم العقود والتراخيص والالتزامات القانونية والمالية.
الشهر السادس: الاستعداد للتقييم والتفاوض
اجمع القوائم المالية التاريخية، وميزان المراجعة، وكشوف الاصول والالتزامات، والعقود الرئيسية، والتوقعات المالية المدعومة بافتراضات واقعية.
وفي هذه المرحلة يساعد مقيم شركات معتمد على تقدير القيمة الاقتصادية باستخدام المناهج المناسبة، وتفسير الفروق بين القيمة المحاسبية والقيمة السوقية والقيمة الاستثمارية.
واذا كان الهدف دخول مستثمر جديد، فمن المفيد الاطلاع على تقييم معتمد لدخول مستثمر لفهم دور التقييم في تحديد قيمة الشركة قبل الاستثمار.
8. هل رفع EBITDA بمليون ريال افضل من زيادة المبيعات بعشرة ملايين؟
قد تكون الاجابة نعم في بعض الحالات، خاصة اذا كانت زيادة المبيعات تتطلب تكاليف تشغيلية مرتفعة او استثمارات اضافية كبيرة، بينما يتحقق تحسين EBITDA من رفع الكفاءة التشغيلية دون زيادة مماثلة في المخاطر.
لكن المقارنة الصحيحة تعتمد على التدفقات النقدية المستقبلية واستدامة الارباح ومعدل النمو والعائد على راس المال المستثمر.
فعند تقييم الشركة باستخدام منهج الدخل، يقوم مقيم شركات معتمد بخصم التدفقات النقدية المستقبلية بمعدل يعكس المخاطر، مع مراعاة الاستثمارات الراسمالية واحتياجات راس المال العامل والنمو المتوقع.
ولهذا فان زيادة الارباح التشغيلية المستدامة وتحسين التدفقات النقدية وتقليل المخاطر معا قد تحقق اثرا اكبر على قيمة الشركة من التركيز على نمو الايرادات وحده.
9. الاسئلة الشائعة حول تحسين قيمة الشركة
1. ما الرقم الاهم الذي يمكن تحسينه لرفع قيمة الشركة؟
في كثير من الشركات التشغيلية المستقرة، يعد EBITDA المعدل والمستدام من اهم المؤشرات، لكن مقيم شركات معتمد يدرس ايضا التدفقات النقدية والمخاطر والنمو وهيكل التمويل.
2. هل زيادة صافي الربح تعني بالضرورة زيادة قيمة الشركة؟
ليس بالضرورة، لان صافي الربح قد يتاثر ببنود غير متكررة او معالجات محاسبية، بينما تعتمد القيمة الاقتصادية على قدرة الشركة على تحقيق عوائد مستقبلية مستدامة.
3. كم تزيد قيمة الشركة اذا ارتفع EBITDA بمليون ريال؟
اذا كان مضاعف التقييم المناسب 6 مرات، فقد تؤدي زيادة EBITDA المستدامة بمليون ريال الى رفع قيمة المنشاة بنحو 6 ملايين ريال، بافتراض ثبات المضاعف وبقية العوامل.
4. هل يمكن رفع قيمة الشركة دون زيادة المبيعات؟
نعم، من خلال تحسين هوامش الربح، وخفض المصروفات غير الضرورية، ورفع كفاءة التشغيل، وتحسين ادارة راس المال العامل وتقليل المخاطر.
5. ما الفرق بين EBITDA والتدفقات النقدية الحرة؟
EBITDA مؤشر للاداء التشغيلي قبل بعض البنود، بينما تراعي التدفقات النقدية الحرة الاستثمارات الراسمالية والتغيرات في راس المال العامل والضرائب والعناصر النقدية الاخرى ذات الصلة.
6. هل الشركات الخاسرة يمكن ان تكون قيمتها مرتفعة؟
نعم، فقد تمتلك الشركة فرص نمو قوية او اصولا قيمة او تقنيات وعقودا مستقبلية، ويحدد مقيم شركات معتمد المنهج المناسب وفقا لطبيعة النشاط ومستوى المخاطر.
7. هل تخفيض المصروفات الادارية يرفع قيمة الشركة؟
يمكن ان يرفع القيمة اذا كان التخفيض مستداما ولا يؤثر سلبا على قدرة الشركة على تحقيق الايرادات او تنفيذ خطط النمو.
8. هل يؤثر الاعتماد على عميل واحد في قيمة الشركة؟
نعم، لان تركيز الايرادات في عدد محدود من العملاء قد يرفع المخاطر ويؤثر على معدل الخصم او مضاعف التقييم المستخدم.
9. هل يجب اعداد تقييم قبل عرض الشركة للبيع؟
يساعد التقييم المهني على تحديد نطاق قيمة قابل للدفاع عنه، وفهم مصادر القيمة والمخاطر، وتحسين الاستعداد للتفاوض مع المشترين والمستثمرين.
10. متى احتاج الى مقيم شركات معتمد؟
عند بيع الشركة او التخارج من شراكة او دخول مستثمر او الاندماج والاستحواذ او زيادة راس المال او الحاجة الى تقرير تقييم لاغراض مالية او نظامية.
10. الخلاصة: ركز على جودة الارباح وليس حجم المبيعات فقط
اذا كنت تبحث عن الرقم الذي يمكن ان يرفع قيمة شركتك بشكل واضح، فابدأ بدراسة EBITDA المعدل والمستدام، ثم اربط تحسينه بالتدفقات النقدية وجودة الايرادات واستقرار العقود وكفاءة الادارة.
فكل ريال اضافي من الارباح التشغيلية المستدامة قد ينعكس على قيمة المنشاة بمقدار اكبر وفقا لمضاعف التقييم المناسب، بينما يؤدي تقليل المخاطر وتحسين جودة الارباح الى تعزيز جاذبية الشركة للمستثمرين.
ويساعدك مقيم شركات معتمد على فهم مصادر القيمة الحقيقية في نشاطك، وتحديد المنهج المناسب للتقييم، واعداد تقرير يستند الى البيانات المالية والتشغيلية والمقارنات السوقية والمعايير المهنية المعتمدة.
11. المصادر والمعايير المهنية
للتوسع في المعايير والمبادئ المهنية المرتبطة بتقييم الشركات وتحليل الاداء المالي، يمكن الرجوع الى المصادر التالية:
- مجلس معايير التقييم الدولية IVSC
- المعيار الدولي للتقرير المالي IFRS 16
- الهيئة السعودية للمقيمين المعتمدين
- مؤسسة المعايير الدولية للتقرير المالي IFRS
- سليمان للاستشارات وتقييم الشركات
12. تواصل مع متخصص في تقييم الشركات
اذا كنت تخطط لبيع شركتك او ادخال مستثمر او التخارج من شراكة، فان البداية الصحيحة هي فهم القيمة الاقتصادية الحالية للشركة، والعوامل التي يمكن تحسينها قبل اتخاذ القرار.
نقدم خدمات التقييم الاقتصادي للشركات والمنشآت والحصص والحقوق الاستثمارية، باستخدام المناهج المهنية المناسبة لطبيعة النشاط والغرض من التقييم.
اعداد: سامر إبراهيم السيد
استشاري تقييم الشركات والاعمال
الهاتف والواتساب:
00966561221974
تواصل معنا لمناقشة متطلبات تقييم شركتك وتحديد البيانات اللازمة لاعداد دراسة مهنية للقيمة الاقتصادية.